
 研报速递
每日公司研报 · 2026-10-02
鼎龙股份:一块业务腰斩,毛利率却升10个点
300054.SZ | 电子化学品 — 集成电路材料(CMP 抛光垫/高端晶圆光刻胶)| 深交所创业板 · 民营相对控股
鼎龙股份2026 年上半年营收 19.25 亿元、同比增 11.15%,归母净利 5.29 亿元、同比增 70.21%。同一半年里,打印复印通用耗材收入 4.10 亿元、同比降 47.35%,半导体材料收入 12.62 亿元、同比增 33.87%、占比升到 65.6%。一升一降之间,整体毛利率被拉高 9.59 个百分点至 58.83%。这家把 CMP 抛光垫做成国内第一的武汉材料商,正在用「砍旧换新」换一副筋骨。本文拆一遍它的账。
19.25亿元 2026H1营业收入 | 5.29亿元 2026H1归母净利 | 58.83% 2026H1毛利率 | 65.6% 半导体收入占比 |
口径为公司 2026 年半年度报告(2026-08-26 披露),财务数据截至 2026-06-30;占比为半年度报告主营业务收入口径。
01 它是谁:从碳粉盒做到晶圆上的材料厂
鼎龙股份全称湖北鼎龙控股股份有限公司,2000 年 7 月成立于武汉,注册地武汉经济技术开发区东荆河路 1 号,2010 年 2 月登陆深交所创业板,发行价 30.55 元。公司最早做的是打印复印耗材——彩色聚合碳粉、硒鼓、显影辊、墨盒,一块块卖进办公室与打印店,靠它完成了最初的制造积累与资本原始积累。
真正的转身从做打印耗材的同时切入半导体材料开始。今天公司主业叫「光电半导体工艺材料」:晶圆制造绕不开的 CMP 抛光垫、抛光液、清洗液,高端晶圆光刻胶(KrF、浸没式 ArF),AMOLED 产线用的半导体显示材料(YPI、PSPI、TFE-INK),以及先进封装用的临时键合胶与封装 PI。截至 2026 年 6 月末,员工 3728 人。
它的行业位置很硬:按弗若斯特沙利文口径,以 2025 年收入计,公司是中国第一大 CMP 抛光垫国产提供商、份额 38.5%,同时也是中国第三大 CMP 材料提供商(16.8%);公司是国内唯一覆盖「抛光垫+抛光液+清洗液」三大 CMP 核心材料的综合供应商。海外则是另一番格局——2023 年美国杜邦在 CMP 抛光垫占约 70% 份额,Entegris、富士纺等跟进,前四大供应商合计超 90%。国产厂商的起跑线在这里,天花板也在这里。
一句话看:这不是一家天生做半导体的公司,而是打印耗材生意攒下来的制造能力,被搬进了晶圆厂。所以要看它的新业务能不能真的顶上旧业务的坑——上半年已经顶上了六成五,剩下的坑还在。
02 创始人与管理团队:一对胞兄弟持股 29%,做了二十六年
董事长朱双全与总经理朱顺全是胞兄弟,2000 年共同创立鼎龙,2007 年 11 月签署《一致行动协议》,是单一最大股东集团。截至 2026 年 8 月 3 日,朱双全持 1.392 亿股、占 14.59%,朱顺全持 1.380 亿股、占 14.46%,两人合计约 29.05%;前十大股东合计 39.75%,香港中央结算(深股通)以 4.98% 位列第三。股权集中度不高,是民营相对控股的典型结构。
有意思的是,两兄弟都不是技术出身,履历全在经营与外贸。朱双全 1964 年生,北京大学光华管理学院 MBA,曾任湖北省总工会干部、湖北国际经济对外贸易公司部门经理,2008 年 3 月起任董事长,兼武汉市工商联副主席,2025 年 12 月起兼任中元华电(300018.SZ)董事长;朱顺全 1968 年生,中南财经大学本科,曾任武汉化工进出口公司、中国湖北国际经济技术合作公司部门经理,同期进入公司,2008 年 3 月起任董事、总经理,2025 年 12 月起兼任中元华电董事。两人 2025 年税前薪酬分别约 71.4 万元与 74.6 万元,处在行业中等偏低水平。经营层还有董事、副总经理兼董事会秘书杨平彩,董事、财务负责人姚红;独立董事为夏新平、罗炜、黄静,职工董事罗德日。
上表为主要成员;董事长与总经理见上文,独立董事夏新平、罗炜、黄静与职工董事罗德日的履历同样以定期报告披露为准。信息取自公司 2025 年年度报告与 2026 年半年度报告。
一句话看:两兄弟持股 29%、做了二十六年,从贸易与耗材转到半导体材料,董事会里技术口由独立董事与经营层分担。所以要看管理层能不能把「外贸式」的商务能力换成晶圆厂那种长周期、重验证的客户关系。
03 靠什么赚钱:半导体材料占 65.6%,打印耗材一年少四成
把 2026 年上半年这 19.25 亿元拆开:半导体材料 12.62 亿元、占 65.6%、同比增 33.87%,板块毛利率 71.93%、同比再升 3.32 个百分点;打印复印通用耗材 4.10 亿元、占 21.32%、同比降 47.35%;新能源材料及其他 2.52 亿元、占 13.09%,来自 2026 年 2 月以约 6.3 亿元收购深圳皓飞新材 70% 股权、3 月起并表的增量。落到 2025 年全年看,半导体材料及芯片 20.86 亿元、占 57.0%,打印耗材 15.59 亿元、占 42.6%——半年时间,主次易位。
先看五年营收与归母净利的整体走向
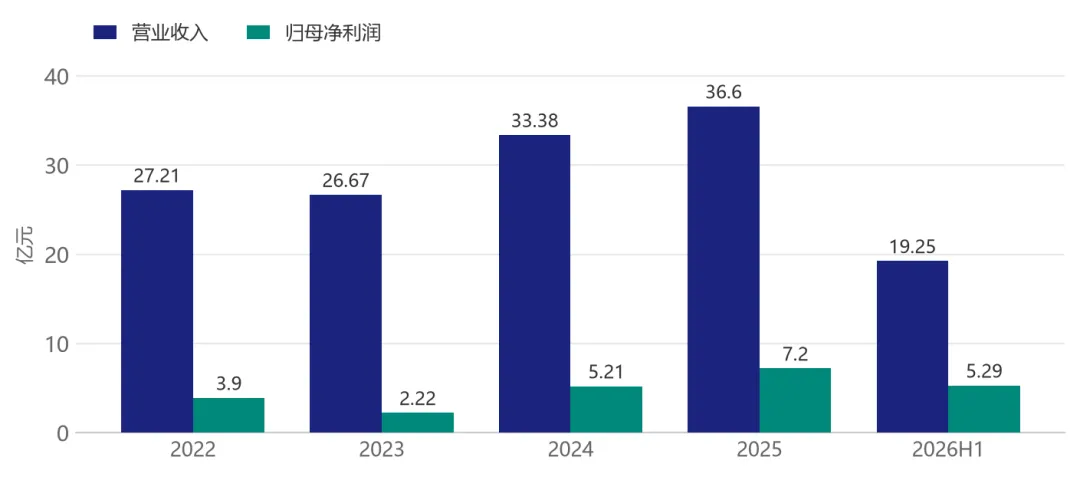
图1:营业收入与归母净利润趋势(2022—2025 为完整年度、2026 为半年度,口径不同不可加总);来源:公司 2022—2025 年年度报告、2026 年半年度报告(半年报披露日 2026-08-26);取数日 2026-10-02。
半导体材料内部又分四块。抛光垫是最粗的那根柱子:上半年 7.45 亿元、同比增 56.83%,2026 年 6 月单月出货首破 5 万片创历史新高,而 2022 年这个数还在每月 1 万片上下。抛光液及清洗液 1.93 亿元、同比增 63.02%,6 月单月销售额突破 4000 万元,氧化铈抛光液在龙头存储客户量产线拿下首单。半导体显示材料 2.36 亿元、同比降 12.73%,是四条线里唯一倒退的,受下游面板厂稼动率不足拖累。先进封装材料最幼小,2025 年全年收入仅 1176 万元,封装 PI 已有 3 款获客户订单。地域上 2025 年国内收入 25.72 亿元、占 70.28%、同比增 18.8%,国外 10.88 亿元、占 29.72%、同比降 7.23%——海外是明显失速的一块。
再看 2026 年上半年三条业务线各自贡献了多少收入
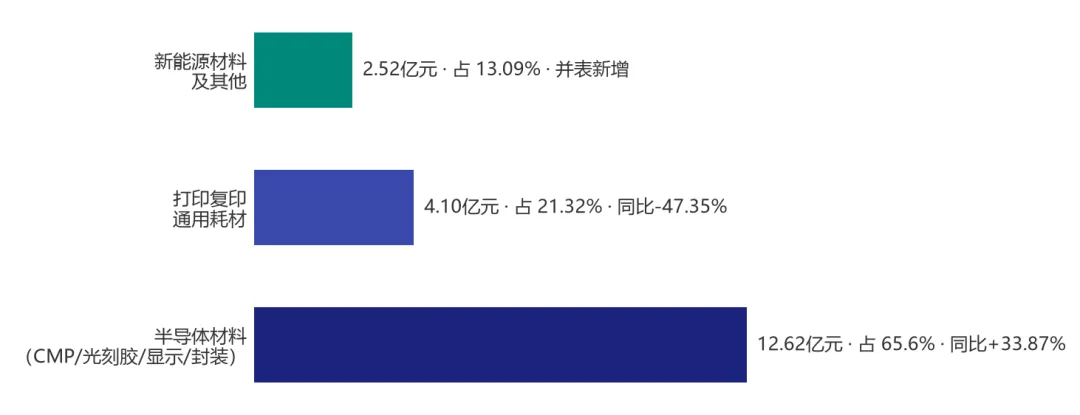
图2:2026 年半年度分业务收入结构(半导体材料含 CMP 抛光垫、抛光液、清洗液、显示与封装材料;新能源材料及其他为 2026 年 2 月收购并表增量);来源:公司 2026 年半年度报告(披露日 2026-08-26);取数日 2026-10-02。
一句话看:赚钱的活儿已经从卖碳粉盒换成卖晶圆厂耗材,且新业务的毛利率是旧业务的两倍多。所以要看这块 65.6% 的占比能不能继续往上顶,以及海外那 29.72% 的盘子是暂时回调还是长期丢掉。
04 基本盘如何:毛利率五年从 36.95% 升到 58.83%
这条线值得单独拎出来看:2022 年综合毛利率 38.09%、2023 年 36.95%(五年低点)、2024 年 46.88%、2025 年 50.85%、2026 年上半年 58.83%,同比再提 9.59 个百分点。驱动并不神秘——高毛利的半导体材料占比从 2025 年的 57.0% 抬到 65.6%,同时低毛利的打印耗材在收缩、4 月还把珠海名图超俊、北海绩迅等终端子公司整块剥离掉了。结构一换,利润率自己就上去了。
先把归母、扣非这两个口径拉开看,差额去哪了
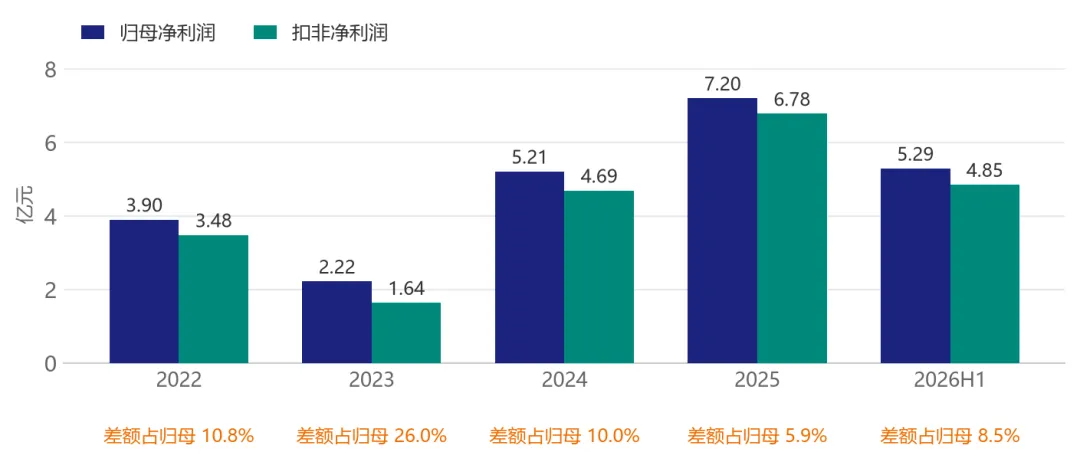
图3:归母净利润与扣非净利润对比,「差额占归母」为按上两项测算的约值(2026 为半年度);来源:公司 2022—2025 年年度报告、2026 年半年度报告;取数日 2026-10-02。
下面这张表把五个报告期一次摊开。
口径为合并报表;2026 年半年报同比为半年度同比(归母净利同比 +70.21%、扣非净利同比约 +65%,与年度口径不可直接比较);扣非为归属于上市公司股东的扣除非经常性损益净利润;2022 年营收与归母净利同比为本文按 2021 年披露值测算的约值。
利润的成色基本干净:五年里归母与扣非的差额占归母的比例,2022 年 10.8%、2023 年 26.0%(当年业绩低点)、2024 年 10.0%、2025 年 5.9%、2026 年上半年 8.5%,没有出现靠一次性收益撑利润的情况。现金同样跟得上——上半年经营活动现金流净额 5.67 亿元、同比增 29.26%,高于同期归母净利;上半年研发费用 2.96 亿元,占营收 15.39%,比 2022 年的 11.62% 还高了一截。
资产端稳中有加杠杆:2026 年上半年末资产负债率 38.82%、有息负债 25.41 亿元、货币资金 13.69 亿元,流动比率 2.80;并购推高商誉至 7.38 亿元,同时 4 月剥离打印耗材终端子公司回笼约 4.4 亿元净资金,一进一出基本对冲。
最后看毛利率与研发强度这两条线怎么走
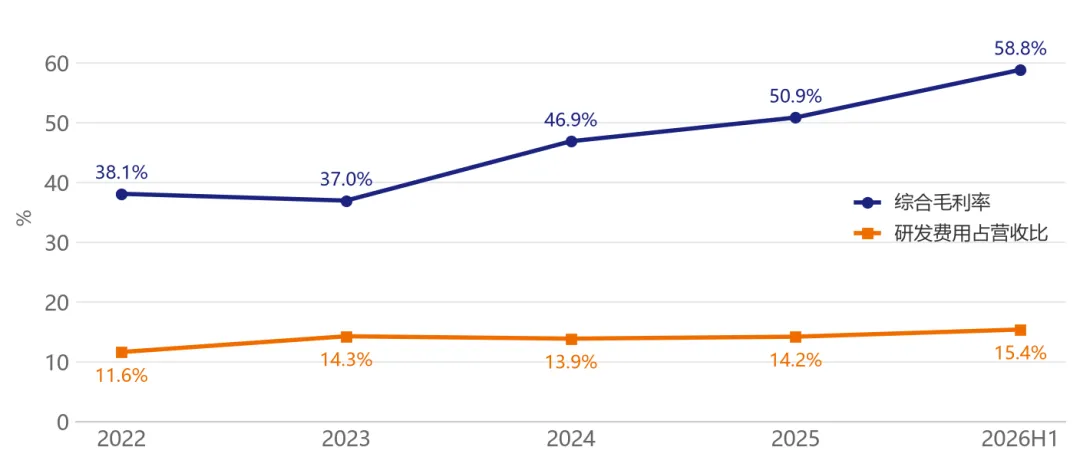
图4:综合毛利率与研发费用占营收比趋势(毛利率为定期报告披露值;研发费用为利润表口径,公司研发投入另含资本化部分,两者不可混用);来源:公司 2022—2025 年年度报告、2026 年半年度报告;取数日 2026-10-02。
一句话看:这是一条「毛利率上行+研发强度不降反升+经营现金流高于归母净利」的组合,比利润本身更有说服力。所以要看这套结构在 2026 年下半年还能不能维持,尤其是剥离打印资产后收入基数变小的那几个季度。
05 未来往哪走:抛光垫扩产、光刻胶投产,再加一条境外上市的腿
第一根腿是抛光垫。武汉本部硬垫月产能已于 2026 年一季度提到 5 万片(折合年产约 60 万片),中长期规划再翻倍到 120 万片/年;另有武汉年产 40 万片大硅片抛光垫的新产线在建,预计 2027 年上半年建成投产。软垫现有产能 50 万片/年、利用率已近 80%,潜江第三条软垫线规划 30 万片/年、总投 3000 万元,2026 年底建成投产,主打玻璃基板 CMP 抛光垫与直径超 2 米的大尺寸垫——这两样正是玻璃基板先进封装卡脖子的耗材。
第二根腿是光刻胶,也是最有想象力的那一块。截至上半年累计布局 40 余款高端晶圆光刻胶,近 30 款已送样,8 款(浸没式 ArF、KrF 各 4 款)拿到国内主流晶圆厂批量订单,上半年合计约 1000 加仑;潜江一期 30 吨产线稳定运行,二期年产 300 吨的 KrF/ArF 量产线已于 2026 年一季度末建成投产、正在爬坡——这是国内首条集有机合成、高分子聚合、精制纯化、光刻胶混配于一体的全流程线,树脂、光产酸剂、高纯单体等核心原料自研自产。
第三根腿是先进封装与玻璃基板:封装 PI 布局 8 款、3 款获客户订单,临时键合胶稳定出货,玻璃基板 CMP 抛光垫已拿下板级封装重要客户订单。空间是可测算的——按弗若斯特沙利文口径,中国 CMP 材料市场将从 2026 年的约 97 亿元增至 2030 年的约 176 亿元(复合增速约 16.1%),晶圆光刻胶市场从约 86 亿元增至约 131 亿元(约 11.1%)。资本运作同步:2026 年 2 月以约 6.3 亿元收购深圳皓飞新材 70% 股权,7 月 6 日正式向港交所主板递交 H 股上市申请,募资投向马来西亚 CMP 材料基地与海外研发中心等——海外收入下滑,正是它要去境外建产能的原因。
一句话看:它的下一步不在「再进一个新赛道」,而在把抛光垫的月出货从 5 万片继续往上推、把 300 吨光刻胶线装满。所以要看两件事——抛光液与光刻胶的产能利用率能否追上硬垫的 80% 以上,以及境外上市落地后海外认证能否真的提速。
06 需要了解与规避的风险
换挡期的增速缺口:整体营收只为个位数正增长打印耗材半年收入 4.10 亿元、同比降 47.35%,4 月还整块剥离了珠海名图超俊、北海绩迅等终端子公司,短期收入基数变小;对冲面是半导体材料同比增 33.87%、毛利率 71.93%。
新产能消化:抛光液线尚且空着,光刻胶线才刚投产公司招股材料披露,抛光液及清洗液产线 2026 年前 4 个月产能利用率仅 20.6%,同期硬垫为 84.8%;300 吨光刻胶产线一季度末才建成,爬坡与转单节奏尚待观察。
客户集中:前五大客户占过半收入2023—2025 年及 2026 年前 4 月前五大客户收入占比分别为 42.5%、53.4%、53.5%、52.1%,单一晶圆厂或封测厂的需求节奏会直接落到收入上。
商誉与资本开支:扩张靠负债,也靠新增股份上半年末商誉 7.38 亿元、有息负债 25.41 亿元、资产负债率 38.82%;H 股发行上限不超过发行后总股本的 10%,且设超额配股权,摊薄与融资节奏都要跟住。
海外收入与境外上市推进:一头的盆地,一头的变量2025 年国外收入 10.88 亿元、占 29.72% 且同比降 7.23%;2026 年 7 月刚递交 H 股上市申请,境外产能与研发布局仍在落地初期,两地监管与认证要求都是新增变量。
一句话看:最该盯的不是毛利率那个 58.83%,而是抛光液与光刻胶的产能利用率能不能追上来、海外那三成收入能不能止跌,这两件事决定这套换挡是否真的完成。
本文数据来自湖北鼎龙控股股份有限公司公开披露的定期报告:2021—2025 年年度报告(2025 年年度报告于 2026-03-27 披露)、2026 年半年度报告(披露日 2026-08-26);行业份额与市场规模数据引自弗若斯特沙利文、华经产业研究院公开口径及公司 2026 年 6 月 9 日关于潜江第三条软抛光垫产线的公告;产能、出货量、客户导入与订单进展来自公司投资者关系活动记录(2026-07-15)、业绩说明会与 2026 年半年度报告;高管与股东信息取自公司定期报告「董事、监事和高级管理人员情况」章节及股东名册披露(截至 2026-08-03)。文中增速凡由披露值测算的均标注约值;不同来源口径不一致时以定期报告披露为准。本文取数日 2026-10-02。
关注「每日公司研报」,每天一次读懂一家公司。你想看哪一家?留言告诉我们,下一期可能就是它。
往期回顾可在公众号对话框回复公司简称,我们会挑高频留言的公司优先安排。
声明:本文为「每日公司研报」栏目内容,仅对公开信息进行客观整理,不含任何投资判断与买卖建议,不构成任何投资建议。市场有风险,决策需谨慎。
— 完 —

发表评论
发表评论: