
 研报速递
I M M A R K E T R E S E A R C H BIM工具市场调研报告 Building Information Modeling 全球市场格局、厂商竞争力与选型建议 报告类别:市场调研报告 研究范围:BIM软件与协同平台(全球及中国市场) 编制日期:2026年10月 MARKET RESEARCH SERIES2026.10 |
执行摘要
建筑信息模型(Building Information Modeling,BIM)是以三维数字模型为载体、贯穿建筑全生命周期的信息集成与管理技术。随着全球建筑业数字化转型加速、各国公共项目BIM应用政策陆续落地,BIM软件工具已成为工程设计、施工与运营环节的基础性生产力工具。本报告基于公开市场数据、上市公司财报与政策文件,对全球及中国BIM工具市场进行系统调研,为软件选型、厂商合作与投资决策提供参考。
市场规模方面,Verified Market Research估算2025年全球BIM软件市场规模约47.3亿美元,预计到2033年增至172.9亿美元,2025—2033年复合增长率(CAGR)约19.4%;采用更宽口径的机构估算则显著更高(建筑设计软件市场2024年约99亿美元)。北美约占全球市场份额36%,欧洲受益于公共项目强制政策,亚太为增速最快的区域市场。
竞争格局呈“一超多强”态势:Autodesk凭借Revit等产品占据全球BIM软件市场约40%份额,FY2025营收约61.3亿美元;Bentley Systems 2025年营收15.0亿美元,深耕基础设施领域;Nemetschek集团2025年营收11.9亿欧元,以Archicad、Allplan、Bluebeam等多品牌覆盖设计、审查与施工环节;Trimble以Tekla等深耕钢结构与施工定位。中国市场2023年规模约102.5亿元人民币,广联达以60.97亿元营收(2025年)居国产厂商之首,但研发设计类BIM软件国产化率仍仅约10%,国产替代空间显著。
技术与政策双轮驱动市场演进:人工智能与BIM的深度融合、云端实时协同、数字孪生与OpenBIM标准化(IFC、ISO 19650)被普遍视为未来3—5年的核心趋势;中国“十四五”规划与《新型城市基础设施建设行动方案(2025—2027年)》明确推动BIM全过程应用、三维审图、数字交付及与CIM平台融通,为国产BIM工具创造刚性需求窗口。
基于上述发现,本报告建议:设计类企业以主流平台与开放标准并重,优先保障数据互操作性;施工企业围绕进度—成本一体化构建BIM应用体系;业主与政府平台以IFC交付标准约束上下游,沉淀数字资产;国产厂商宜聚焦细分专业场景与本土规范库,借政策窗口实现差异化突破。
关键词:BIM;市场调研;软件选型;国产化;数字孪生;OpenBIM
目录
第 1 章 调研背景与方法
1.1 调研背景
1.2 调研目标与范围
1.3 调研方法与数据来源
第 2 章 全球 BIM 市场规模与增长动力
2.1 市场规模与增长预测
2.2 区域市场格局
2.3 增长驱动因素
第 3 章 BIM 工具分类与竞争格局
3.1 BIM 工具类别划分
3.2 国际主要厂商分析
3.2.1 Autodesk
3.2.2 Bentley Systems
3.2.3 Nemetschek 集团
3.2.4 Trimble 与其他厂商
3.3 竞争格局特征
第 4 章 中国 BIM 市场分析
4.1 市场规模与发展阶段
4.2 政策环境
4.3 国产厂商格局
4.4 挑战与机遇
第 5 章 技术发展趋势
5.1 人工智能与 BIM 深度融合
5.2 云端协同与 SaaS 化
5.3 数字孪生与全生命周期数据运营
5.4 OpenBIM 与标准化
5.5 新交互与自动化建造
第 6 章 用户需求与选型建议
6.1 不同类型用户的需求特征
6.2 选型评估框架
6.3 典型场景选型建议
6.4 实施路径建议
第 7 章 结论与展望
附录
数据来源与参考资料
第1章 调研背景与方法
1.1 调研背景
建筑业是全球规模最大的实体产业之一,但长期面临生产效率低、成本超支普遍、协同碎片化等结构性问题。建筑信息模型(Building Information Modeling,BIM)通过三维参数化模型集成几何、材料、成本、进度等工程信息,使设计、施工、运维各阶段基于同一数据源协作,被行业普遍视为建筑业数字化的核心底座技术。
近年来,BIM工具市场进入政策与技术双轮驱动阶段:一方面,英国、欧盟、新加坡等相继在公共项目中强制或鼓励BIM交付,中国亦将BIM纳入“十四五”建筑业发展规划与新型城市基础设施建设行动方案;另一方面,人工智能、云计算与数字孪生技术加速向BIM工具渗透,厂商竞争重心由单点建模软件转向云协同平台与数据生态。在此背景下,系统梳理BIM工具市场规模、竞争格局与发展趋势,对相关企业的软件选型与战略决策具有现实意义。
1.2 调研目标与范围
本报告的调研目标包括:其一,测算全球及中国BIM工具市场规模与增长速度;其二,梳理主要厂商产品矩阵与经营状况,判断竞争格局演变方向;其三,识别关键技术趋势与政策变量;其四,面向不同类型用户提出可操作的选型与实施建议。
调研范围以BIM软件工具层为主,覆盖设计建模、协同管理、模型审查、施工管理、造价算量、专业分析与运维数字孪生等类别;不包含施工机械、物联网硬件等非软件环节。地域上覆盖全球主要市场与中国市场,时间基准为2023—2025年披露数据,预测期至2033年。
1.3 调研方法与数据来源
本报告采用桌面研究方法,数据来源包括:上市公司定期报告与业绩公告(Autodesk、Bentley Systems、Nemetschek、广联达等)、第三方市场研究机构公开报告(Verified Market Research、DataHorizzon Research、Global Industry Analysts等)、政府政策文件(住房和城乡建设部及地方政府发布的规划与行动方案)以及行业媒体与券商研究资料。
需要说明的局限性:不同机构对BIM软件市场的统计口径存在差异(是否包含服务、培训及更宽泛的AEC软件范围),本报告在引用时均注明口径与出处;涉及外币营收的横向比较按近似汇率折算,仅供参考;市场预测数据为机构估计值,实际走势受宏观环境与政策节奏影响。
第2章 全球BIM市场规模与增长动力
2.1 市场规模与增长预测
综合多家机构口径,全球BIM软件市场当前规模在40亿—100亿美元区间,未来十年有望保持约12%—19%的年复合增速。Verified Market Research估算,2025年全球BIM软件市场规模约47.3亿美元,预计2033年达到172.9亿美元,对应CAGR约19.4%(见图1)。DataHorizzon Research的口径略宽,估算2024年市场规模约71亿美元,预计2033年前后达到165亿美元。Global Industry Analysts估算建筑设计软件(含BIM)市场2024年约99亿美元,预计2030年增至154亿美元。
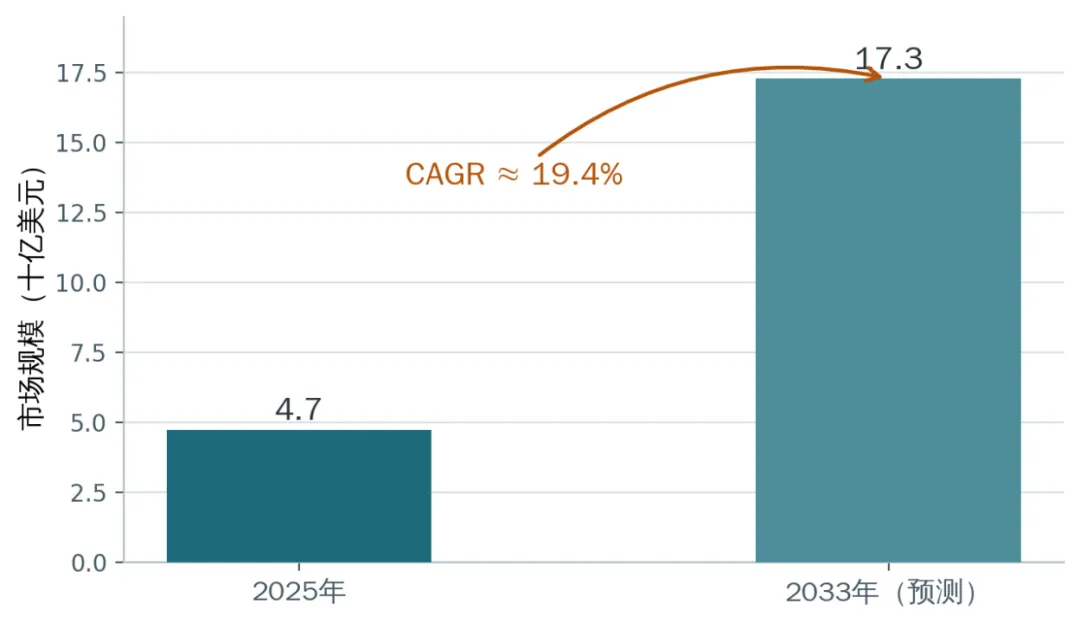
图1 全球BIM软件市场规模预测(2025—2033E)
数据来源:Verified Market Research(2025)。2025年与2033年两端为机构披露值,中间年份按19.4%复合增速示意推算。
各机构估算差异主要源于统计边界:狭义口径仅统计BIM建模与协同软件订阅收入;宽口径则纳入项目管理、算量计价乃至GIS集成等关联软件与服务(见图2)。尽管绝对值有别,各机构对高增长方向的判断高度一致。
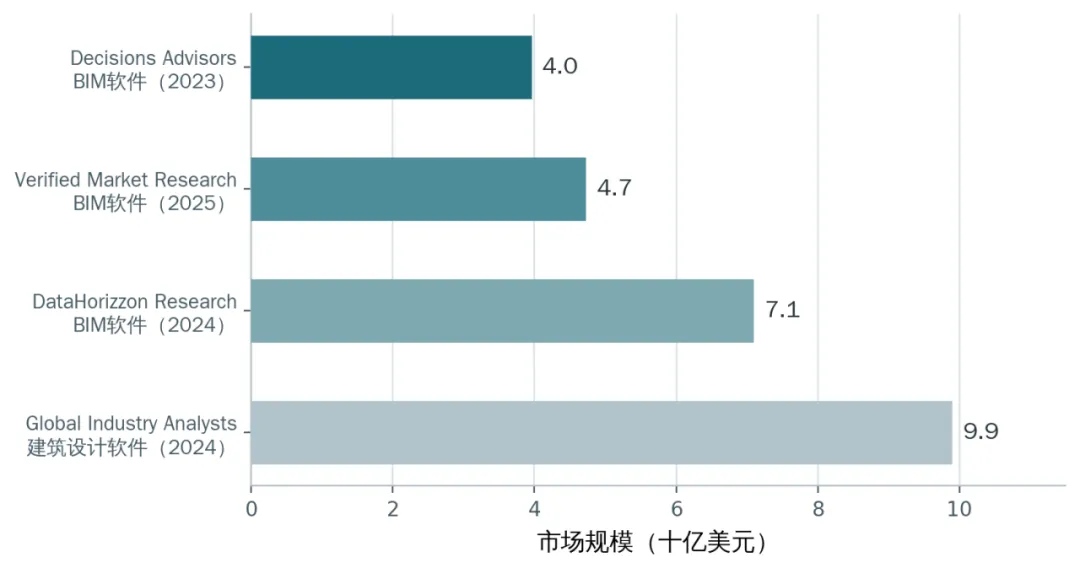
图2 各机构对BIM及相关软件市场规模的估算对比
数据来源:DecisionsAdvisors(2023)、DataHorizzon(2024)、Verified Market Research(2025)、Global Industry Analysts(2024),口径详见正文。
2.2 区域市场格局
北美目前为全球最大区域市场,2025年约占36%的份额,受益于成熟的工程软件付费习惯、大型基础设施投资及头部厂商的本土优势。欧洲是政策驱动的典型市场:英国自2016年起要求公共项目强制采用BIM(BIM Level 2),欧盟2014/24/EU公共采购指令亦鼓励成员国在公共工程中应用BIM,北欧国家普及率长期领先。
亚太为增长最快的区域,其中中国、印度、东南亚受益于城镇化与基建投资,BIM应用渗透率提升空间大;新加坡通过强制BIM电子提交(e-submission)成为普及率标杆市场之一。中东与拉美市场则依托大型地标项目与跨国工程总包带动BIM需求。
2.3 增长驱动因素
政策强制与合规要求:多国将BIM纳入公共项目招投标与交付标准,三维审图、电子报建成为刚性入口。
绿色低碳约束:全生命周期碳核算与能耗模拟高度依赖信息模型,双碳目标放大BIM需求。
成本与协作痛点:行业普遍面临超支与返工,BIM通过碰撞检测与多专业协同显著降低变更成本,投资回报可量化。
基础设施投资周期:各国基建刺激计划(交通、能源、水务)为BIM工具带来持续项目流。
劳动力与工业化建造:劳动力短缺推动装配式与自动化施工,BIM模型成为工厂化生产的数据源。
第3章 BIM工具分类与竞争格局
3.1 BIM工具类别划分
按应用环节与功能定位,BIM工具可划分为设计建模、云协同管理、模型审查分析、施工管理、造价算量、专业分析与运维数字孪生等类别(见表1)。当前市场演进的主线,是从单点工具向“建模—协同—管理—运维”一体化的云平台生态迁移。
表1 BIM工具主要类别与代表产品
类别 | 核心功能 | 代表产品 |
设计建模 | 三维参数化建模、施工图输出、多专业设计 | Revit、Archicad、Allplan、MicroStation、Civil 3D、Tekla Structures |
云协同与数据管理 | 模型集中存储、多专业实时协同、版本与权限控制 | Autodesk Construction Cloud、ProjectWise、BIMcloud、Trimble Connect、广联云 |
模型审查与分析 | 碰撞检测、规范审查、4D/5D模拟、轻量化浏览 | Navisworks、Solibri、BIMcollab、Fuzor |
施工项目管理 | 进度、成本、质量、安全与现场管理集成 | ACC、Procore、广联达BIM5D、品茗HiBIM |
造价与算量 | 工程量计算、计价、成本管控 | 广联达、鲁班、斯维尔、品茗 |
结构与专业分析 | 结构、机电专项分析与计算 | ETABS、SAP2000、盈建科YJK、PKPM、SCIA |
运维与数字孪生 | 设施管理、资产运营、IoT数据接入 | Bentley iTwin、广联达数字运维平台 |
资料来源:各厂商公开产品资料整理。
3.2 国际主要厂商分析
全球BIM/AEC软件市场呈“一超多强”格局:Autodesk在设计建模领域占据主导,Bentley深耕基础设施,Nemetschek以多品牌矩阵覆盖全流程,Trimble、达索系统等在专业细分领域各具优势(见表2、图3)。
表2 全球主要BIM/AEC软件厂商概览
厂商 | 总部/上市地 | 最近年度营收 | 代表产品 | 市场定位 |
Autodesk | 美国,NASDAQ: ADSK | 约61.3亿美元(FY2025) | Revit、AutoCAD、Civil 3D、ACC、Navisworks | 全专业设计建模主导者 |
Bentley Systems | 美国,NYSE: BSY | 15.02亿美元(2025,+11.0%) | MicroStation、Open系列、SYNCHRO、iTwin | 基础设施工程数字孪生领导者 |
Nemetschek | 德国,ETR: NEM | 11.90亿欧元(2025) | Archicad、Allplan、Bluebeam、Solibri、Vectorworks | 多品牌AEC/O全覆盖矩阵 |
Trimble | 美国,NASDAQ: TRMB | 集团多元业务(未单列) | Tekla、SketchUp、Viewpoint、Trimble Connect | 钢结构深化与施工现场定位技术 |
达索系统 | 法国,EPA: DSY | 集团多元业务(3DEXPERIENCE) | CATIA、3DEXPERIENCE AEC | 航空级建模平台延伸至大型工程 |
广联达 | 中国,深交所002410 | 60.97亿元人民币(2025) | 数维系列、BIM5D、广联云 | 国产数字建筑平台服务商 |
资料来源:各公司财报及官网披露;营收为集团口径,币种按原始披露,横向对比折算见图3注释。
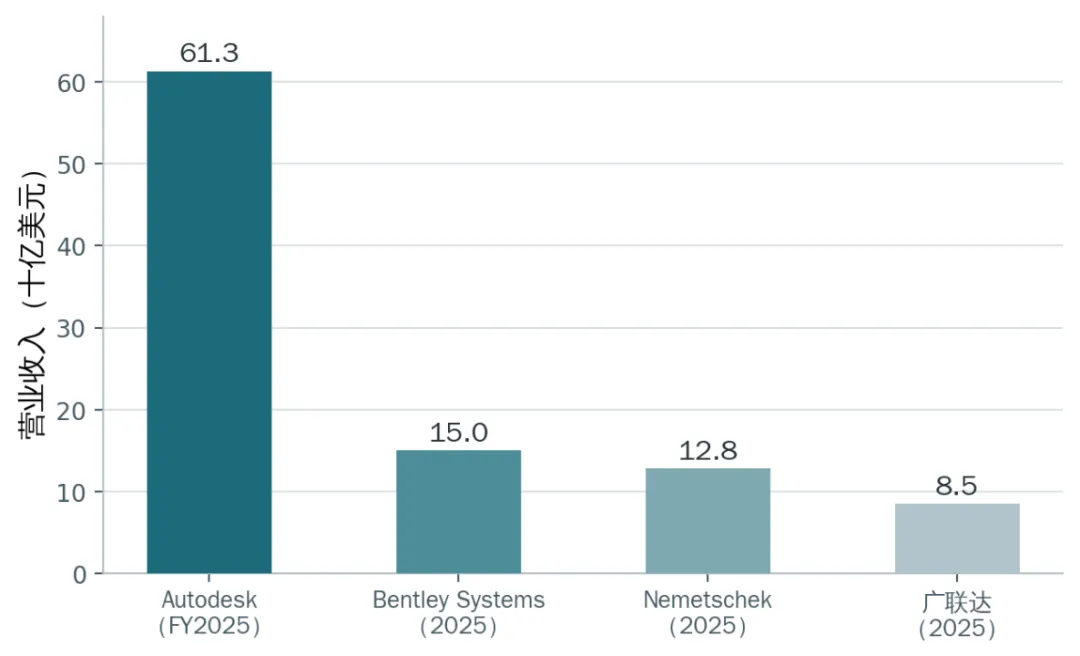
图3 主要BIM/AEC软件厂商营收对比(折算为美元)
数据来源:各公司财报。折算参考2025年平均汇率(EUR/USD约1.08、USD/CNY约7.1),Autodesk为FY2025(截至2025年1月)口径,其余为2025自然年。
3.2.1 Autodesk
Autodesk是全球设计与制造软件龙头,FY2025营收约61.3亿美元,其中国际收入约占64%。其Revit产品占据全球BIM软件市场约40%份额(行业媒体估算口径),与AutoCAD、Civil 3D、Navisworks及云平台Autodesk Construction Cloud(前BIM 360)构成覆盖设计到施工的完整产品线。公司近年战略重心为向云订阅与AI转型,FY2025第四季度设计业务收入13.6亿美元(同比+12%),并宣布以约36亿美元收购运维管理平台MaintainX,补强施工与运维环节数字能力。
3.2.2 Bentley Systems
Bentley Systems专注基础设施工程软件(交通、市政、水务、电力、地质等),2025年营收15.02亿美元(同比+11.0%),其中订阅收入13.77亿美元,订阅占比超过九成。核心产品包括MicroStation建模平台、Open系列专业设计软件(OpenBuildings、OpenRoads等)、SYNCHRO 4D施工模拟及iTwin数字孪生平台,在桥梁、轨道交通等大型基建项目数字化中优势突出,其ARR保持约两位数增长。
3.2.3 Nemetschek集团
Nemetschek集团2025年营收11.90亿欧元、EBITDA 3.71亿欧元,2026年上半年营收6.41亿欧元(同比+11.9%),经常性收入占比约95%。集团采取多品牌战略:Archicad(Graphisoft)在建筑单专业设计领域以高效率与原生OpenBIM支持著称;Allplan覆盖结构与土木;Bluebeam为PDF协同审图事实标准;Solibri专注模型质量审查;Vectorworks服务景观与舞台设计。该矩阵使其在不同专业与价位段形成互补覆盖。
3.2.4 Trimble与其他厂商
Trimble以Tekla Structures深耕钢结构深化设计,SketchUp覆盖方案推演与大众建模市场,并将定位测量硬件与Viewpoint等施工管理软件整合为“现场数字化”解决方案。达索系统依托3DEXPERIENCE平台将航空级建模能力延伸至大型复杂工程;Procore、Asite等在施工管理云平台细分市场保持增长。
3.3 竞争格局特征
订阅与云化转型基本完成:Bentley订阅占比超90%,Nemetschek经常性收入约95%,行业商业模式已由永久授权全面转向订阅与云服务。
平台生态化竞争:竞争焦点从单点功能转向云协同平台+应用商店+数据标准的生态绑定,用户迁移成本持续上升。
兼并整合活跃:Autodesk收购MaintainX(约36亿美元)、Nemetschek历史上整合Graphisoft与Solibri等,头部厂商通过并购补全全生命周期能力。
开放与封闭路线并存:Autodesk私有格式生态与buildingSMART推动的OpenBIM(IFC)开放路线长期并行,互操作性成为用户选型的关键议题。
第4章 中国BIM市场分析
4.1 市场规模与发展阶段
据中证鹏元资信评估专题研究,2023年中国BIM市场规模约102.5亿元人民币,近年保持较快增长。从应用成熟度看,中国市场总体处于由“翻模辅助出图”向“正向设计与全过程应用”过渡的阶段:施工阶段应用(深化设计、施工模拟、算量计价)普及较快,设计端正向设计比例仍低;造价算量软件国产化程度高(广联达在多地占主导地位),而设计建模环节仍以Revit等海外软件为主,研发设计类工业软件国产份额仅约10%,为国产替代提供了明确的政策与市场空间。
需求结构上,公共建筑、基础设施与大型国企项目构成BIM应用主力;受房地产行业调整影响,民用住宅领域投入收缩,2025年广联达营收同比下降2.3%亦反映出地产链软件需求的阶段性压力,但头部厂商盈利能力(广联达归母净利同比+61.8%)显示行业正向高质量增长转换。
4.2 政策环境
政策是中国BIM市场最核心的驱动变量。国家层面,“十四五”建筑业发展规划提出到2025年基本形成BIM技术框架和标准体系,并明确推进自主可控BIM软件研发;2025年发布的《贯彻落实〈关于推进新型城市基础设施建设打造韧性城市的意见〉行动方案(2025—2027年)》进一步要求在建筑领域推广BIM全过程应用,推动数字报建、三维审图、竣工验收、数字交付等环节的BIM应用,并推进BIM与城市信息模型(CIM)基础平台融通联动(见表3)。
表3 中国BIM相关政策梳理(主要文件)
政策文件 | 发布方/时间 | 与BIM相关的核心内容 |
“十四五”建筑业发展规划 | 住建部,2022年 | 2025年基本形成BIM技术框架与标准体系;推进自主可控BIM软件研发;引导建立BIM云服务平台 |
新型城市基础设施建设行动方案(2025—2027年) | 住建部等部门,2025年 | 推广BIM全过程应用;数字报建、三维审图、竣工验收、数字交付;BIM与CIM平台融通联动 |
CIM底座建设三年行动计划(2025—2027年) | 上海市 | 建设BIM中台与AI中台,支撑工程建设项目数字化监管与城市级数据贯通 |
智能建造试点城市及地方政策 | 住建部(24个试点城市);杭州等城市 | 培育智能建造试点工程与产业链;杭州提出BIM全过程应用试点、60个以上智能建造试点工程 |
行业数字化要求 | 国家电网等行业主体 | 电网等重大基础设施推进三维设计(BIM)交付与数字移交 |
资料来源:住房和城乡建设部、地方政府门户及行业公开文件整理。
4.3 国产厂商格局
国产BIM相关软件厂商可分为三类:一是数字建筑平台型厂商,以广联达为代表,2025年营收60.97亿元,业务从造价算量延伸至数维设计软件、BIM5D施工管理、广联云平台与数字运维,是国产全链条布局最完整的企业;二是CAD/图形平台厂商,如中望软件(ZWCAD与中望3D,2026年上半年营收同比+7.9%),向上游图形引擎与协同平台突破;三是专业细分类厂商,如盈建科(结构设计YJK系列)、构力科技(PKPM)、品茗股份(施工与算量)、鲁班软件(造价与BIM应用)等,在各自专业领域与国际产品正面竞争。
在电力、轨道交通、水利等基础设施行业,行业级BIM应用(三维设计、数字移交、数字孪生)需求增长明显,电网企业等已将BIM纳入工程数字化交付标准,为国产工具提供了高价值场景。总体看,国产厂商在造价、施工管理与本土规范库方面具备优势,在核心建模引擎、正向设计与生态积累方面仍与国际头部存在差距。
4.4 挑战与机遇
挑战:Revit族库与插件生态形成用户惯性;正向设计投入产出周期长,设计院付费意愿有限;数据标准执行不一,跨软件协同成本高;房地产调整压制部分需求。
机遇:三维审图与数字报建将BIM变为报批刚性环节;CIM与数字孪生城市带来城市级数据增量;信创与自主可控要求为国产平台创造替代窗口;共建“一带一路”带动国产工具随工程总包出海。
第5章 技术发展趋势
5.1 人工智能与BIM深度融合
AI被行业普遍视为BIM工具未来3—5年最重要的变量。应用方向包括:基于生成式设计的多方案自动生成与比选;图纸/点云到BIM模型的自动转换(AI建模);基于历史数据的冲突预警、进度与成本风险预测;自然语言驱动的模型检索与出图。Autodesk、Bentley、Nemetschek均已在产品中嵌入AI能力(如智能布局生成、模型缺陷检查),2026年行业讨论的焦点已从“是否引入AI”转向“结构化BIM数据+AI工作流”的落地路径。
5.2 云端协同与SaaS化
多专业、多参与方在云端基于同一模型实时协作成为主流工作方式,Autodesk Construction Cloud、BIMcloud、ProjectWise等平台承担模型集中管理、权限控制与版本追溯职能;云化同时降低了中小企业的使用门槛,推动BIM从头部企业向长尾市场渗透。订阅制与按需计费已全面确立。
5.3 数字孪生与全生命周期数据运营
竣工模型接入IoT传感器数据后向运营期延伸,形成建筑与基础设施数字孪生,支撑能耗优化、设施管理(FM)与预测性维护。BIM与GIS融合的城市级数字孪生(CIM)成为智慧城市底座,有机构估算宽口径的全球BIM与GIS集成应用市场2025年已达数百亿美元量级; Bentley iTwin、广联达数字运维等平台是当前主要载体。
5.4 OpenBIM与标准化
为规避厂商锁定,基于IFC(ISO 16739)与ISO 19650信息管理标准的开放协作模式加速普及,buildingSMART开放标准生态持续扩大。Solibri、BIMcollab等中立审查与数据质量工具随之增长;欧盟等公共采购方在合同中直接引用ISO 19650,推动交付流程标准化。
5.5 新交互与自动化建造
AR/VR用于沉浸式方案评审与现场交底;三维激光扫描到BIM(Scan-to-BIM)加速存量建筑数字化;参数化与脚本化建模(Dynamo、Grasshopper)成为设计工程师的基础技能;BIM数据与建筑机器人、3D打印及自动化生产线的联动,使“设计数据直接驱动工厂制造”逐步落地。
第6章 用户需求与选型建议
6.1 不同类型用户的需求特征
设计院:关注正向设计效率、专业协同、出图质量与规范符合性,族库与模板积累是切换成本的核心。
施工企业:关注深化设计、进度—成本一体化(BIM5D)、现场移动端与质量安全闭环,重视与算量计价软件的贯通。
业主与开发商:关注全过程数字资产沉淀、报建合规与运维移交标准,倾向以IFC等开放格式约束参建各方。
政府与城市平台:关注三维审图、CIM平台对接与数据安全,是标准制定与国产化要求的主要推动者。
6.2 选型评估框架
综合功能、成本与风险维度,建议以六要素框架开展BIM工具选型评估(见表4)。其中数据互操作性权重应适当上调——在多厂商并存的中国市场,能否无损交换IFC数据直接决定全生命周期数字资产的可延续性。
表4 BIM工具选型评估维度建议
评估维度 | 建议权重 | 关注要点 |
功能覆盖与专业深度 | 30% | 专业构件库、本地规范与图集支持、出图效率、专项分析能力 |
数据互操作性 | 20% | IFC导入导出完整度、开放API、历史数据迁移能力 |
云协同能力 | 15% | 多专业实时协同、权限与版本管理、移动端体验 |
本土化与合规 | 15% | 中文环境与规范库、信创适配、数据主权与部署方式 |
总拥有成本 | 10% | 订阅费用、培训投入、二次开发与运维成本 |
厂商生态 | 10% | 插件与族库生态、认证体系、服务商与社区成熟度 |
注:权重为建议值,可按企业类型与项目结构微调。
6.3 典型场景选型建议
综合多专业设计院与商业地产项目,国际主流方案为Revit+Autodesk Construction Cloud组合,人才供给与生态最成熟;Archicad在建筑单专业效率与原生OpenBIM支持方面口碑突出,适合以建筑专业主导的中型事务所;基础设施与大型市政项目宜选用Bentley Open系列与iTwin平台。
结构设计环节,盈建科YJK与PKPM本土规范覆盖完整,钢结构深化可选Tekla;施工总包企业建议以广联达BIM5D或品茗HiBIM打通进度—成本—现场,辅以Navisworks或Solibri开展模型审查;业主与运维方应以IFC交付标准写入合同,运维阶段引入轻量化云平台或iTwin承接数字资产。出海企业应优先对齐ISO 19650与OpenBIM交付标准,以规避境外业主的格式壁垒。
6.4 实施路径建议
分阶段推进:从试点项目验证(建模精度、协同流程),到企业级标准固化(样板、族库、命名规则),再到全面推广与正向设计转型。
标准先行:在项目启动阶段统一软件版本、模型精度(LOD)与交付格式,将IFC交换测试纳入招标技术条款。
人才与组织配套:设立BIM中心与专职岗位,建立内训认证机制;将BIM应用纳入项目考核而非附加任务。
数据资产意识:以竣工模型与数据库沉淀构件级数据,为运维数字孪生与AI应用预留结构化基础。
第7章 结论与展望
主要结论如下:其一,全球BIM工具市场处于高增长通道,狭义口径2025年约47.3亿美元、预计2033年达172.9亿美元(CAGR约19.4%),政策强制与降本增效是核心驱动;其二,竞争格局“一超多强”,Autodesk、Bentley、Nemetschek、Trimble各据生态位,订阅云化与平台化竞争已成定局,AI将重塑产品形态;其三,中国市场2023年约102.5亿元,政策(三维审图、数字报建、CIM融通)创造刚性需求,设计端约10%的国产化率意味着明确的替代空间,广联达等平台型厂商与专业细分类厂商构成双线突破格局;其四,选型决策应将数据互操作性与总拥有成本置于优先位置,并以分阶段实施控制风险。
展望2026—2030年:中国主要城市公共项目BIM报建与三维审图有望全面普及,BIM交付从鼓励性走向合规性;AI原生BIM工具(自然语言建模、自动审查)将进入工程主流程;城市级数字孪生带动BIM数据从项目资产升级为城市基础设施。风险方面需关注:地产与基建投资周期波动、机构预测口径差异带来的判断偏差,以及技术路线(私有生态与开放标准)竞争的不确定性。
附录数据来源与参考资料
本报告主要引用的公开资料如下(访问时间为2026年10月):
Verified Market Research:Building Information Modeling (BIM) Software Market Report(2025年市场规模与2033年预测)。
DataHorizzon Research:Building Information Modeling Software Market(2024年估算及预测)。
Global Industry Analysts(经Business Wire发布):Construction Design Software Market(2024年99亿美元、2030年154亿美元预测)。
DecisionsAdvisors:Global BIM Software Market(2023年约39.6亿美元,CAGR 19.37%)。
Autodesk:Fiscal 2025 Fourth Quarter and Full Year Results新闻稿(adsknews.autodesk.com);FY2026 Form 10-K(investors.autodesk.com)。
Bentley Systems:Fourth Quarter and Full Year 2025 Results(investors.bentley.com,2026年2月)。
Nemetschek Group:2025年经营数据与H1 2026业绩(nemetschek.com;Yahoo Finance业绩纪要)。
广联达:2025年年度报告业绩摘要(东方财富等财经平台);历史经营资料(新浪财经等)。
中证鹏元资信评估:《国内BIM软件行业专题研究》(2023年中国BIM市场规模102.5亿元等)。
住房和城乡建设部等:《贯彻落实〈关于推进新型城市基础设施建设打造韧性城市的意见〉行动方案(2025—2027年)》(dt.gov.cn等政府门户);“十四五”建筑业发展规划。
上海市:《CIM底座建设三年行动计划(2025—2027年)》;杭州市:《关于加快推进智能建造的指导意见》(2025年)。
行业媒体与研究资料:新浪财经《BIM设计工具综合指南》(Revit全球份额约40%);新兴产业百科(北美份额约36%);报告盒子《2026年中国CAD行业研究》(2025年中国CAD市场128.6亿元、国产份额27%);《2025中国工业软件行业年度观察》(研发设计类国产份额约10%)。
免责声明:本报告基于公开信息编制,仅供研究参考,不构成任何投资或采购建议;引用数据的准确性以原始出处为准。

发表评论
发表评论: