摩根研报-FCC对大光的影响美国联邦通信委员会关于光收发器的潜在规定更有可能针对3.2T
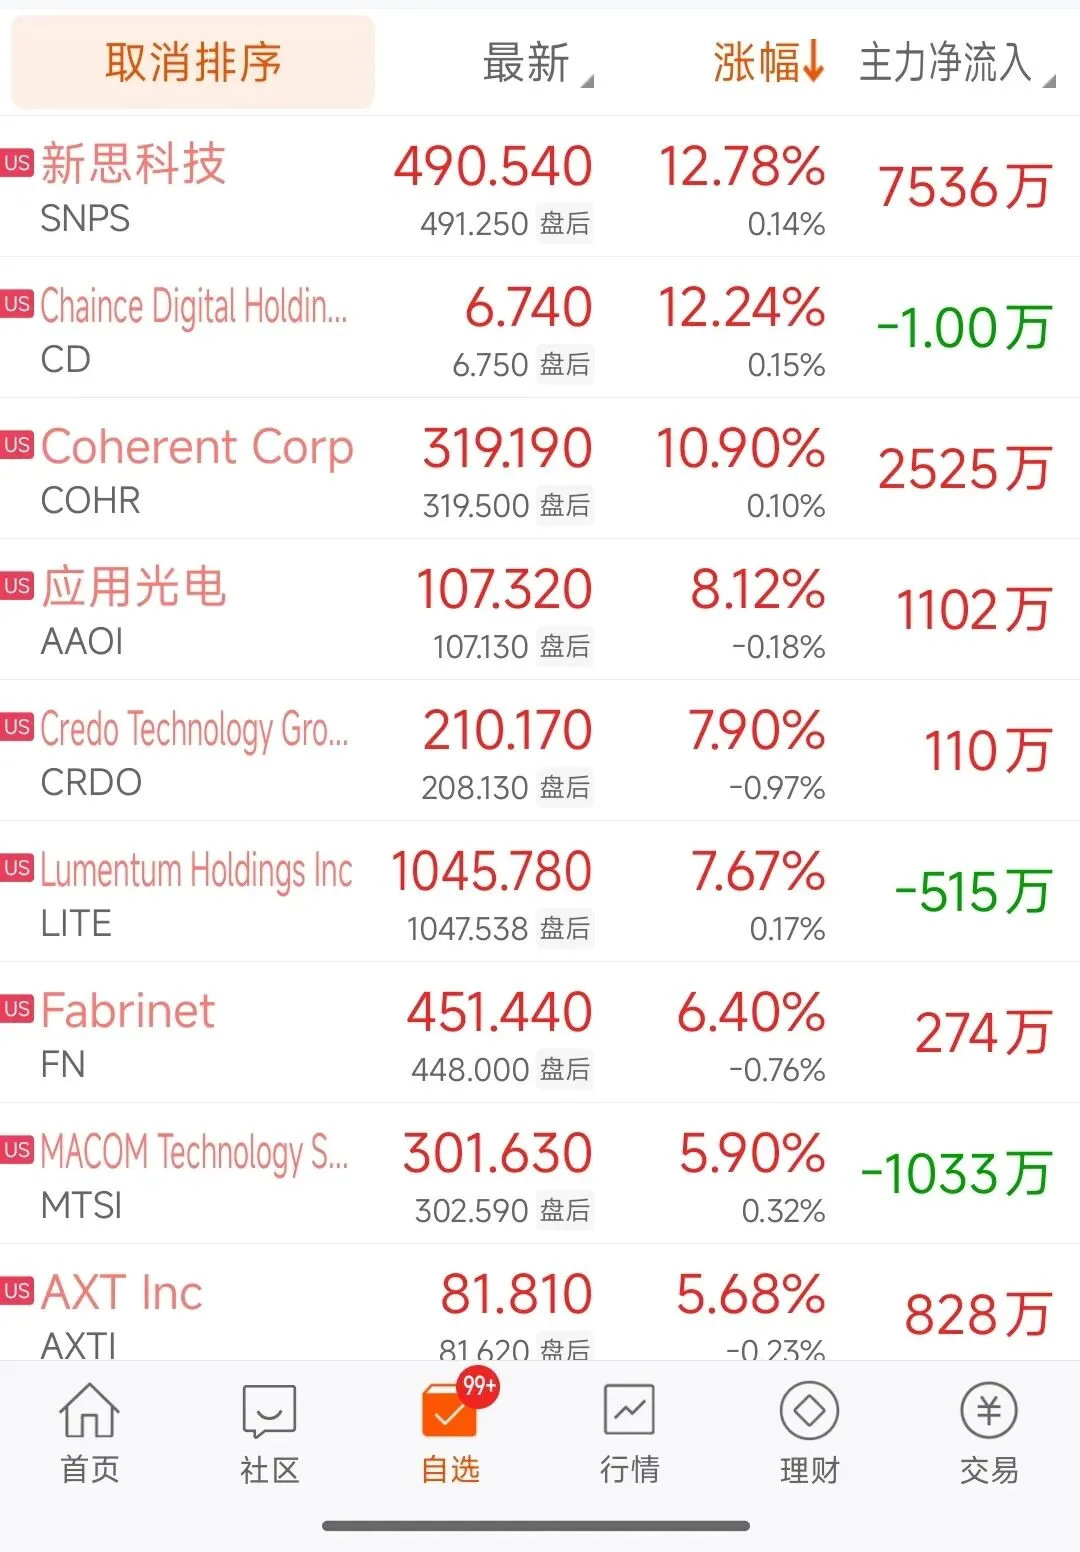
我们(指大摩)近期与华盛顿政府、FCC及出口管制法律团队的会面,让我们对潜在的光收发器监管规则有了更清晰的图景。我们了解到的情况:政策讨论显示,FCC的受管制清单(Covered List)最可能成为短期内限制光模块的机制,而3.2T是最可能被率先限制的代际产品,时间可能早至10月。业界近期已被要求在3.2T广泛部署前,提交切实可行的美国本土或友岸制造计划。关键在于,我们还了解到规则留了后门——即便在3.2T规格下,中国制造的光模块仍可能被允许进口,只要BOM中65%的成本来自美国企业(用美国产DSP加激光器就能接近这一门槛)。由于3.2T放量要等到2029年,即便现在采取行动,对近期营收影响也有限。我们注意到这与本季度早些时候LITE告诉我们的完全一致:FCC已与他们沟通过,而LITE反馈规则必须逐步实施,否则市场上60-65%来自中国供应商的收发器会造成严重的供需错配。第一,我们认为3.2T会是政策施压点,但短期影响有限。政府的意图是在3.2T上量前重塑供应链,而非打乱现有800G/1.6T基本盘。从10月列入清单到2028年量产,还有约两年时间。我们还观察到超大规模云厂商已在制定展示更多美国或友岸制造能力的计划,这印证了政策目标是决定下一代产品在哪里造,而非立即取代中国供应链。第二,我们认为激光器定价是比收发器份额更值得关注的传导路径。在我们与政策团队的讨论中,65%美国价值占比这个框架意味着中国模块厂商未必失去份额——Marvell的美国DSP加上LITE/COHR的激光内容,就可能让中国制造的收发器达标。这一结果下,旭创和新易盛在模块层面仍有竞争力,但转向中国产激光器的灵活性受限。因此,我们认为高速激光器定价及LITE/COHR的元件份额,比收发器市场份额的整体重新分配更具确定性。第三,我们认为替代产能既没准备好、也不是最有吸引力的机会。LITE向我们明确表示,光模块组装(毛利率35-40%)对美国光器件公司不是好生意,相比之下EML和激光器稳态毛利率远超50%、如今接近75%。我们以AAOI为例做了测算:它是美国唯一有规模的收发器制造商,2026年底年化产能约1200万只800G/1.6T,而旭创和新易盛合计约1.01亿只,是AAOI的8倍以上。基于AAOI的年底产能规划和我们对超大规模云厂商资本开支的研究,我们估计即便不考虑产能利用率,AAOI也只能支持不到4GW的超大规模数据中心容量。要替代旭创和新易盛的供应,需要多年的大规模产能建设,现有美国供应商短期内无力承接。第四,我们认为磷化铟(InP)供应及中国以外的采购渠道是后续要盯的关键。潜在的FCC规则对LITE/COHR是双赢——既降低了中国激光厂商涌入市场的风险,又不必让它们去承接低毛利的模块组装产能。但如果中国认为规则过于偏袒一方,可能通过收紧InP衬底出口来反制,而InP正是激光器扩产的关键瓶颈。同时,中国以外的采购渠道有望让受益范围超出美国供应商,支撑JX金属的InP衬底需求,并利好住友电工的CWLD产品和古河电气的DFB激光器。 FCC规则大概率落在3.2T上,但通过65%美国成分门槛给了中国模块厂出路,真正确定受益的是LITE/COHR的激光器业务——激光市场会持续紧张,而美国本土模块组装既没产能、也没动力去填补缺口。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递

发表评论
发表评论: