
 研报速递
风险提示:仅机构研报整理,不作任何投资建议
磷化铟InP是光通信有源光芯片不可替代的衬底与材料平台,属于 Ⅲ-Ⅴ 族直接带隙半导体。硅基材料擅长无源波导与电路,但无法实现高效发光与光电探测;而 InP 体系可通过晶格匹配外延生长 InGaAs、InGaAsP、AlGaInAs 等材料,精准覆盖光纤通信两大黄金低损耗窗口 1.3μm、1.55μm,是 DFB、EML 高速激光器、PIN/APD 光电探测器的核心基材,支撑 800G/1.6T 以及未来 NPO/CPO 光引擎规模化落地。
AI 算力高速光模块需求爆发,带动 InP 衬底需求呈现超线性增长。800G 光模块单台需要 4–8 颗 InP 基 EML 激光器;1.6T 光模块提升至 8–16 颗,对 InP 衬底面积消耗约为 800G 的 2.7–3 倍。按Omdia和Yole 统计的以 2 英寸等效晶圆口径:2025 年全球 InP 衬底总需求约 200–210 万片,行业合规有效产能仅 60–70 万片,供需缺口超 70%;2026 年需求抬升至 260–300 万片,有效产能仅 75 万片左右,缺口维持高位;2027 年全球需求有望突破 400 万片。全球高端 InP 衬底市场呈三寡头格局:日本住友电工(约 42%)、美国 AXT(约 36%)、日本 JX 金属(约 13%)合计占据 90% 以上产能,6 英寸高端衬底国产化率不足 5%。
价格层面,2 英寸光通信级 InP 衬底由 2025 年初 800 美元 / 片上涨至 2026 年现货 2300–2500 美元 / 片,急单最高突破 3000 美元;6 英寸高端衬底由 1400 美元涨至 5000 美元,涨幅惊人。光芯片在 1.6T 高速光模块 BOM 成本占比可达 50%–70%,而光芯片的核心成本瓶颈就是 InP 衬底与外延片。同时硅光方案渗透率持续提升并不会替代 InP;硅光仅解决无源光路,连续波光源依然依赖 InP 激光器,硅光放量反而持续拉动 InP 需求上行。
从中长期看,1.6T 光模块放量叠加 NPO 商业化,持续放大 InP 衬底、外延片需求;供应链自主可控,国内厂商加速突破衬底长晶、外延良率瓶颈;而海外大厂扩产周期长达 2–3 年,新产能实质性落地预计最早到 2028 年,供需紧平衡格局预计延续至 2027 年。
一、磷化铟InP材料物理基础
InP为典型 Ⅲ-Ⅴ 族化合物半导体,室温下直接带隙宽度约1.35 eV,对应带边波长 920nm。直接带隙是其最核心的物理优势,天然适配光电转换:电子与空穴复合时不要声子参与,能量可以直接以光子形式释放,光电转换效率高,适合制造发光器件与光电探测器。
硅属于间接带隙半导体,电子空穴复合主要释放热能,发光效率极低,仅适合无源光波导、电路芯片,无法独立制作激光器与高灵敏度光电探测器。市场常见误区:InP 本身发光波长匹配 1.3μm/1.55μm 通信波段;实际上 InP 自身带边波长仅 920nm,InP 真正价值不是发光层,而是晶格匹配的衬底平台。在 InP 衬底上外延生长 InGaAs、InGaAsP、AlGaInAs,通过调节合金组分连续改变材料带隙,实现发光 或吸收波长覆盖 0.92μm–1.65μm,完整覆盖光纤通信两大核心窗口。
此外,InP 材料电子迁移率高(约 4600cm²/V・s),峰值漂移速度约为硅的 10 倍,热稳定性好,适合高频高速光电信号调制,是 200G/lane EML 芯片的首选衬底材料,同时可兼顾激光雷达、卫星通信射频器件等多元场景。
二、InP 完整材料体系与器件功能分工
依托 InP 衬底晶格匹配特性,行业形成成熟的光通信外延材料矩阵,分别承担发射、调制、探测功能,构成高速光芯片完整架构:
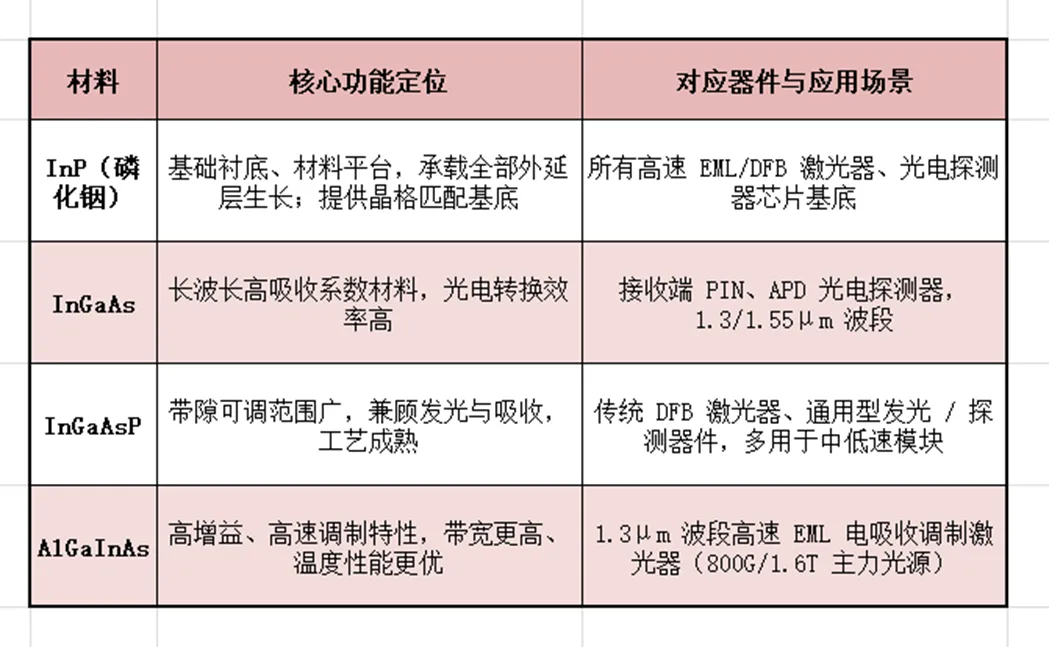
AlGaInAs 材料体系相比 InGaAsP 拥有更高的微分增益、更好的高频响应,是 100G/lane、200G/lane 高速 EML 芯片首选外延材料,直接支撑 1.6T 以及下一代 NPO 光引擎带宽需求。AlGaInAs 体系在高温下波长漂移更小,在 AI 数据中心机柜高温环境下可靠性优于传统 InGaAsP 外延方案。
三、1.3μm 与 1.55μm是光纤通信两大黄金传输窗口
光纤通信信号传输性能由光纤损耗、色散两大指标决定,行业长期选择 1.3μm、1.55μm 两个低损耗窗口,也是当前 AI 数据中心高速光模块的核心工作波段:
1)1.3μm 波段是低色散窗口。 光纤在 1.3μm 附近色散系数接近零,信号传输过程中不同频率光信号波形畸变小,码间干扰弱,适合中长距离高速信号传输,广泛用于数据中心互联、城域传输。当前 1.6T 光模块 EML 激光器主流工作波长落在 1.3μm 波段。
2)1.55μm 波段是超低衰减窗口。 1.55μm 是光纤最低损耗窗口,典型衰减值仅0.2 dB/km,信号长距离传输能量损耗极小,骨干网、跨城长距传输主要使用该波段。
InP 基外延材料体系可以同时覆盖这两个窗口,既能做发射端激光器,也可以做接收端探测器,这是其他半导体材料体系难以同时实现的综合优势。传统砷化镓GaAs体系仅适合 850nm 短距波段,无法满足长波长高速光通信需求。
四、光模块速率升级带来InP衬底消耗超线性增长
一) 单模块芯片用量测算
1)400G 光模块:一般配置 4 颗 100G EML 激光器;
2)800G 光模块:4–8 颗 InP 基 EML 激光器芯片;
3)1.6T 光模块:主流方案 8–16 颗 InP 激光器芯片,衬底面积消耗约为 800G 的 2.7–3 倍。
机构预测2026 年全球 800G 及以上高速光模块出货量超过 6300 万只,占光模块总出货量六成以上,持续拉动 InP 衬底需求。英伟达为保障光源供给,2026 年向 Coherent、Lumentum 分别投资扩建 InP 产线;英伟达内部预测,2025–2030 年 AI 数据中心场景磷化铟晶圆需求增长约 20 倍。
二) NPO/CPO 先进封装对 InP 需求的增量
NPO、CPO并非替代 InP,而是提升单位交换机的光源数量。传统可插拔光模块方案中光源集成在光模块内部;CPO或NPO 方案将光引擎放置在交换机 ASIC 旁边,单台交换机搭载多个硅光光引擎,每一个硅光引擎仍然需要外置 InP 连续波激光器光源。英伟达 Quantum-X 交换机搭载 18 个硅光光引擎,全部配置 InP 基 CW 激光器,单台设备 InP 芯片用量显著高于传统可插拔方案。机构预判2027–2028 年 NPO 逐步商业化放量,会带来第二轮 InP 衬底需求增长。此外,谷歌对 CPO 路线趋于谨慎,NPO 作为过渡方案落地节奏更快,短期对 InP 拉动更确定。
三)价值量折分
高速光模块成本结构随速率提升发生明显变化:400G光模块光芯片占 BOM 约 30%;800G光模块光芯片占 BOM 40%–50%;而1.6T光模块光芯片占 BOM 可达 50%–70%,其中 InP 衬底 + 外延片是光芯片最大成本项。
市场存在核心预期差:硅光方案放量并不会减少 InP 需求。2026 年 1.6T 光模块硅光方案占比约 70%–80%;硅光擅长无源波导、光耦合、光路布线,但硅光芯片本身不能发光;硅光模块需要外挂 InP 激光器作为光源,硅光渗透率越高,InP 激光器的总需求量越高。仅在长距(>1km)DCI 场景,EML 方案仍为主力。
五、磷化铟产业链格局、壁垒及国产替代进展
整条 InP 产业链分为四层:上游高纯铟原材料;中游 InP 衬底单晶、外延片;下游光芯片(EML/DFB/ 探测器);终端光模块厂商。
1)上游高纯铟:国内原生铟资源丰富,精铟产量占全球约 70%;但光通信级衬底需要 7N 超高纯铟,高纯铟环节进口依赖度约 68%,是上游卡点之一。铟属于锌冶炼伴生金属,新增供给弹性弱,资源端难以快速扩产。
2)中游衬底单晶(壁垒最高环节) 全球高端市场由日本住友电工、美国 AXT、日本 JX 金属垄断,合计市占 90%以上;国内厂商合计出货仅占全球约 10%,6 英寸高端衬底国产化率不足 5%。长晶工艺难点:高温高压下控制热场、晶体应力、位错密度。海外龙头衬底直收率约 25%,国内头部厂商直收率 7%–8%;综合良率海外 45%–48%,国内 30%–35%,良率差距直接带来巨大成本差异。海外大厂衬底毛利率可达 40% 以上,国内厂商剔除原材料波动后毛利率普遍低于 15%。扩产周期长达 18–24 个月,单产线资本开支超 10 亿元;并且衬底进入下游光芯片企业认证周期 12–24 个月,客户认证壁垒极强。
3)中游外延片:在 InP 衬底上生长多层量子井外延结构,是 EML 芯片核心工艺;外延层厚度、组分、缺陷控制精度要求极高,外延良率直接决定 EML 芯片良率。
4)下游光芯片:EML、DFB 激光器、PIN/APD 探测器,国内YJKJ、CGHX、SJGZ等持续推进高端 200G EML 芯片验证。2025 年国内 EML 芯片国产化率约 23.5%,高端 200G EML 仍然高度依赖 Lumentum、Coherent 等海外厂商。
国内产业现状
国内 InP 产业链呈现典型资源强、制造弱格局:铟资源储备充足,但衬底单晶、高端外延、7N 高纯铟制造环节薄弱。 YNZY控股子公司鑫耀半导体为国内头部 InP 衬底厂商:2025 年 InP 晶片产出 10.01 万片;现有产能 15 万片 / 年(2–4 英寸为主);2026 年 4 月启动扩产项目,投资 1.89 亿元,规划扩产后总产能达到折合 4 英寸 45 万片 / 年,其中包含 6000 片 / 年 6 英寸衬底,项目建设期 18 个月,预计 2027 年底达产;菊花哈勃持股鑫耀半导体 23.91%,产品已经通过菊花海思、ZJXC、XYS、YJKJ等头部客户认证。当前鑫耀 2/4 英寸衬底已批量供货,6 英寸产品尚处于客户送样验证阶段,大规模商业化交付仍需时间。国内先导稀材、中科晶电、铭镓半导体等企业同步布局 InP 衬底与外延赛道,部分企业在 6 英寸衬底位错密度等指标取得突破,但整体出货规模较小。
六、投资逻辑疏理
1)供需紧平衡长期维持:AI 算力 1.6T 光模块 + NPO/CPO 双轮驱动,InP 衬底需求超线性增长;海外大厂扩产保守,扩产周期长达 2–3 年,供需缺口预计延续至 2027 年,衬底价格维持高位。Lumentum 高管公开表示,磷化铟订单排期已经至 2028 年。
2)材料不可替代,存在预期差:硅光只解决无源光路,有源发光、探测必须依靠 InP 体系;硅光放量反而拉动 InP 激光器需求,市场容易低估 InP 长期需求空间。
3)国产替代是核心主线:国内铟资源禀赋强,当前国产化率低,叠加算力供应链自主可控诉求,衬底、外延、光芯片全链条迎来验证与导入窗口期;随着良率提升、客户认证落地,国产厂商有望分享全球价值量转移红利。
4)产业链价值向上游转移:光模块整机竞争加剧,利润向上游光芯片、衬底材料转移;InP 衬底是当前整条 AI 光互联链条最稀缺环节。
发表评论
发表评论: