
 研报速递
(点击查找星球报告 · 20000+报告👆)
摘要
报告类型:交通运输、航空航天
一、关键词
商业航天、卫星互联网、运载火箭、低轨星座、固体 / 液体火箭、卫星制造、发射服务、在轨运维、太空旅游、商业应用、产业链、国家队与民营商业主体、太空政策、投融资、卫星遥感
二、研究概述
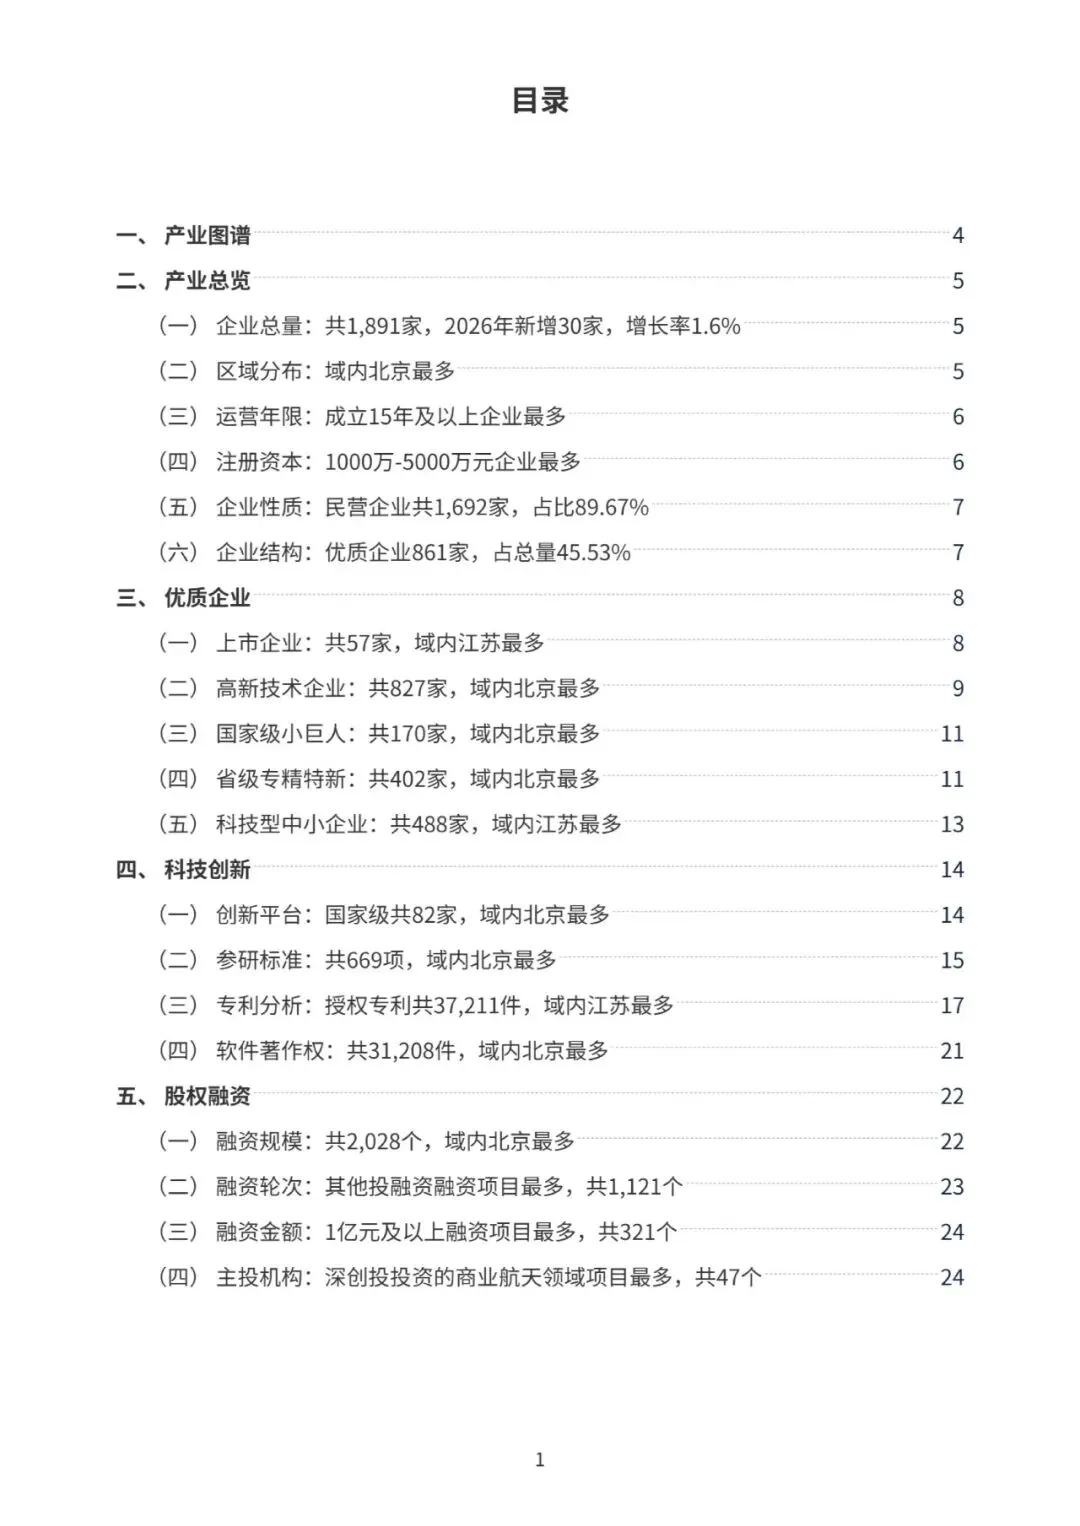
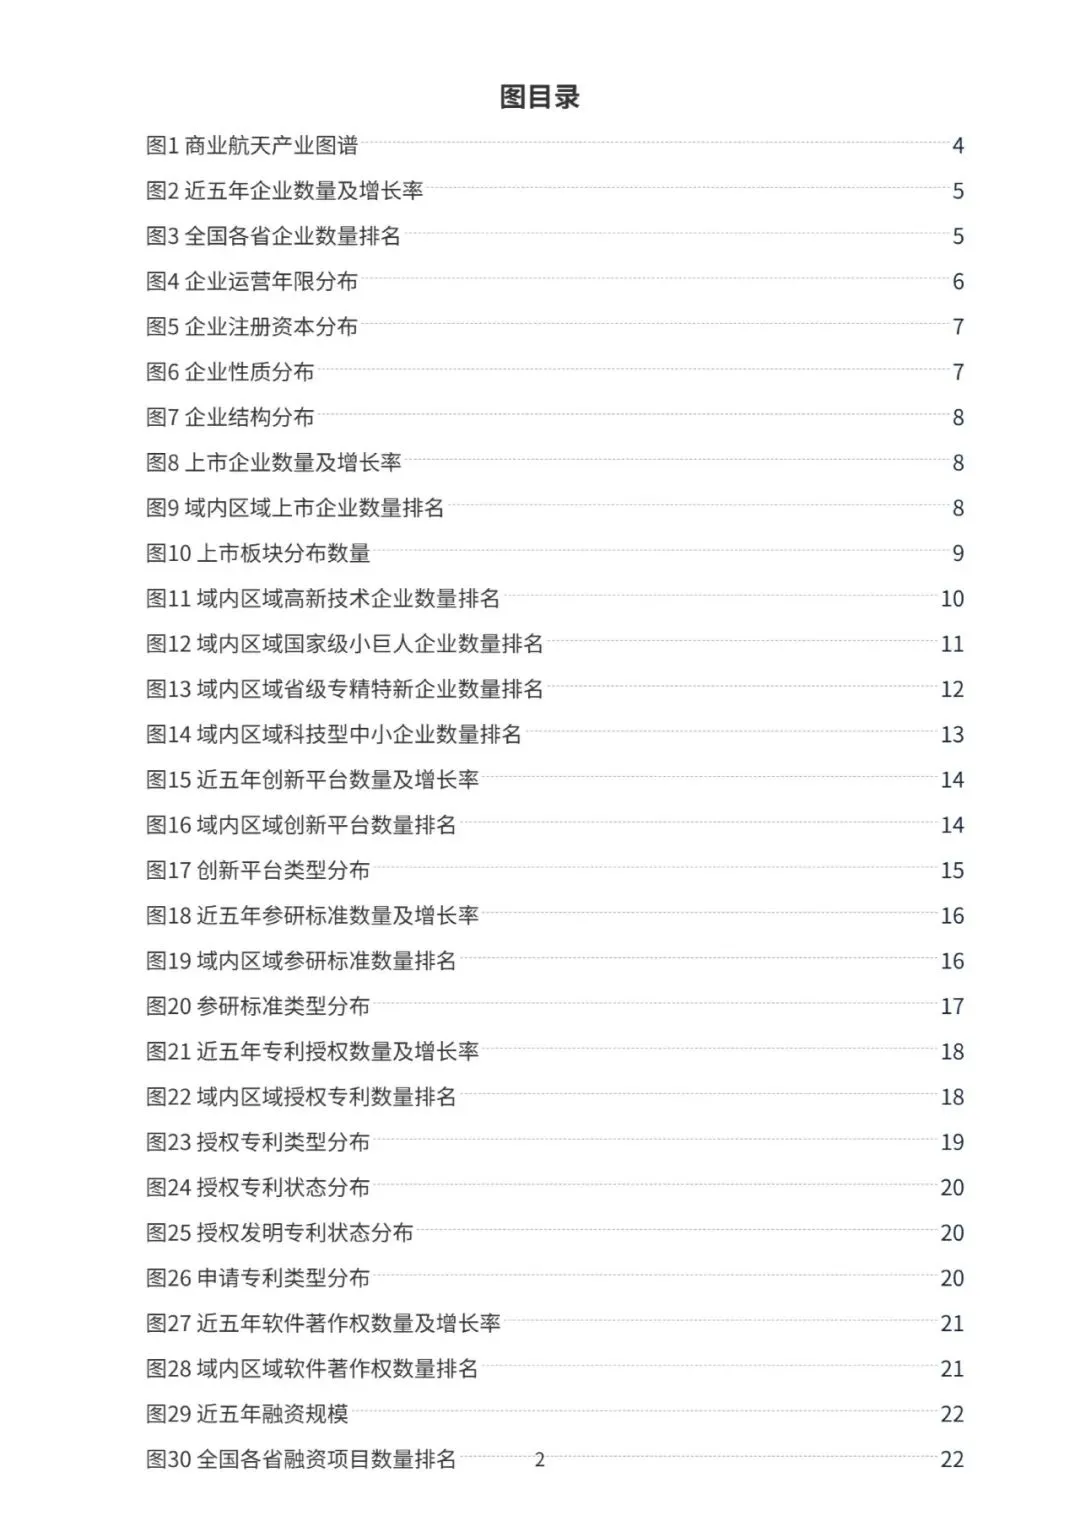
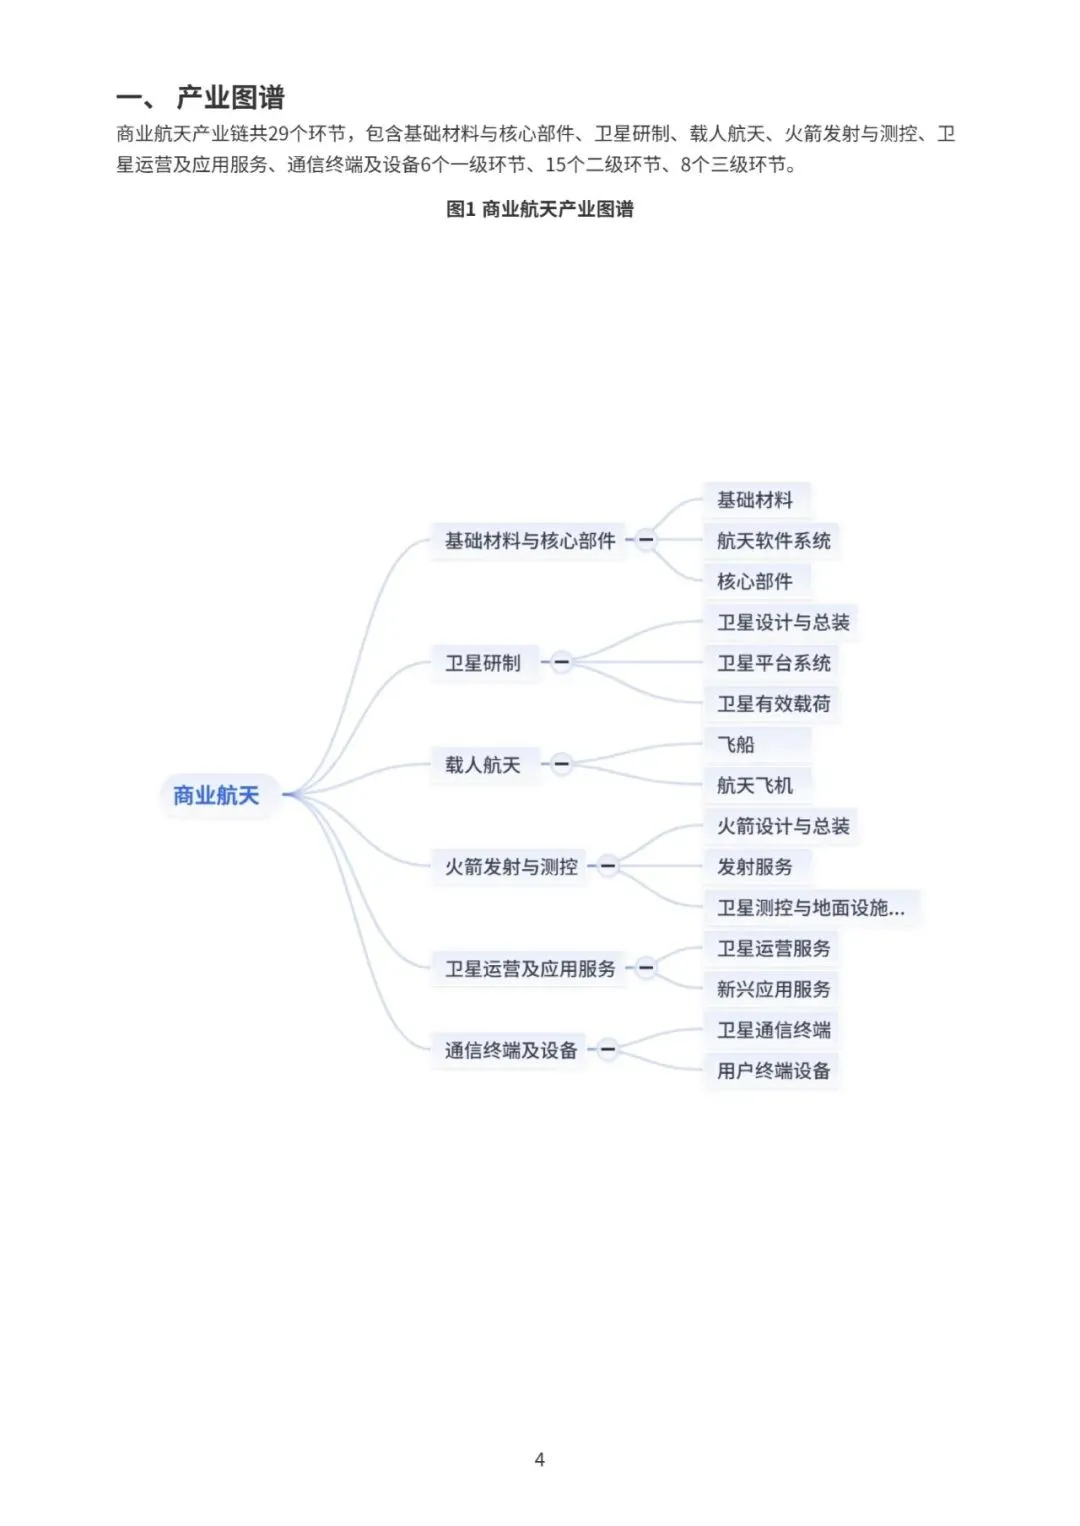
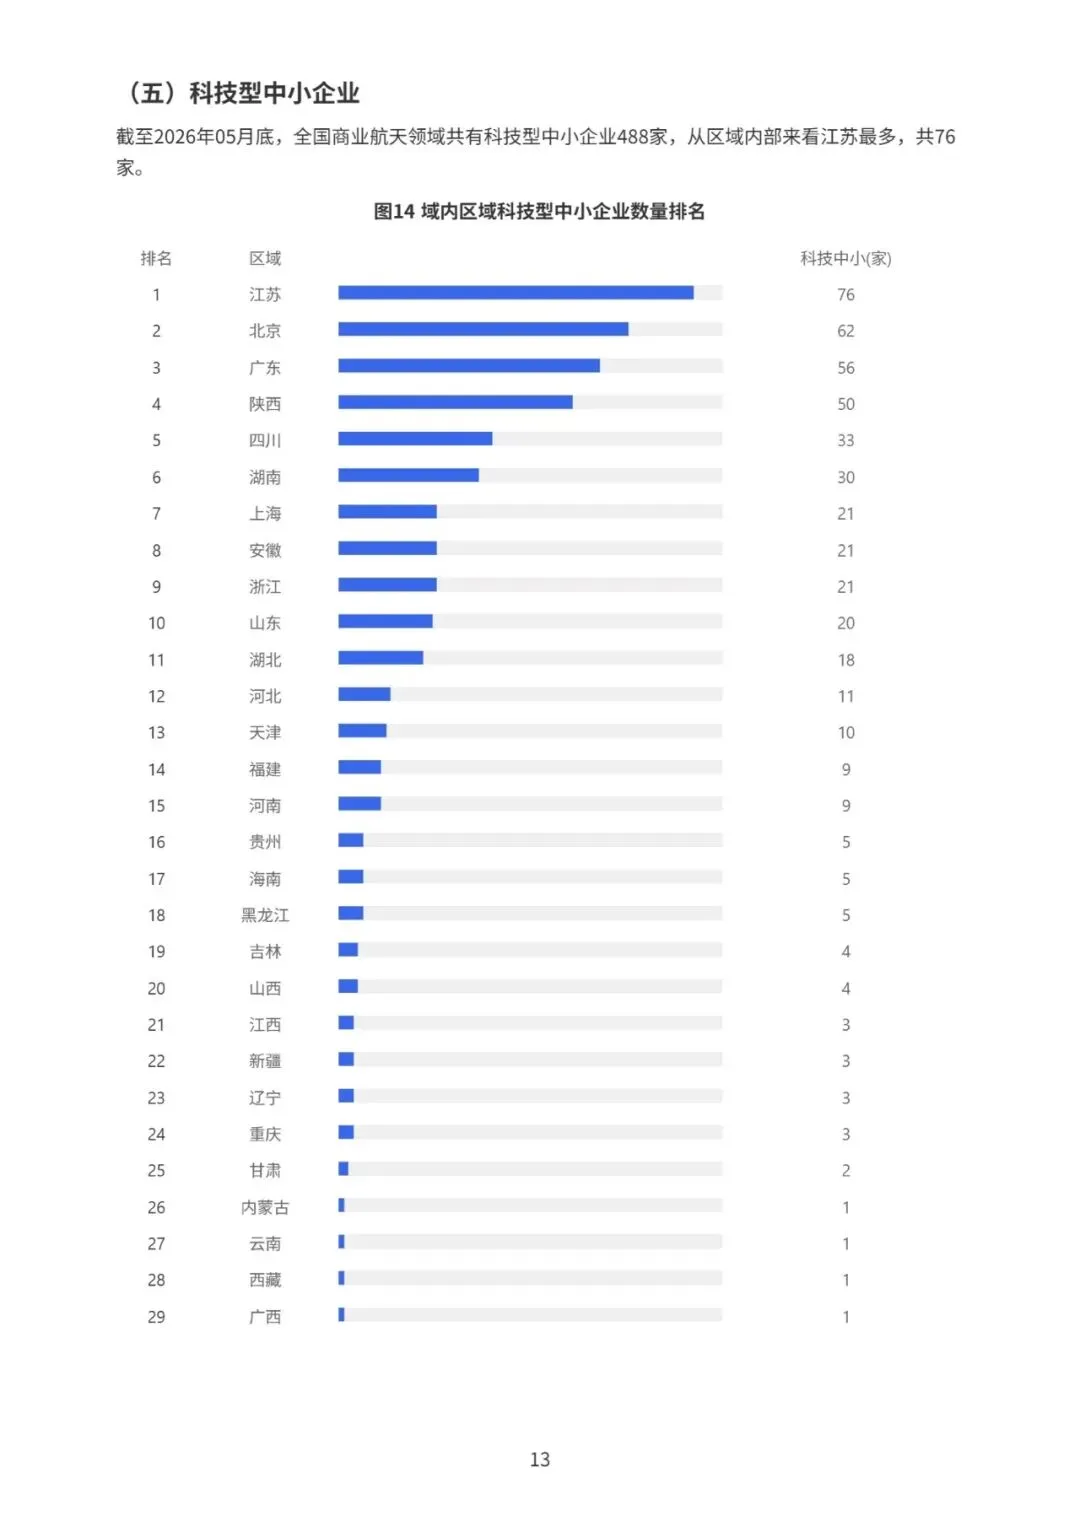
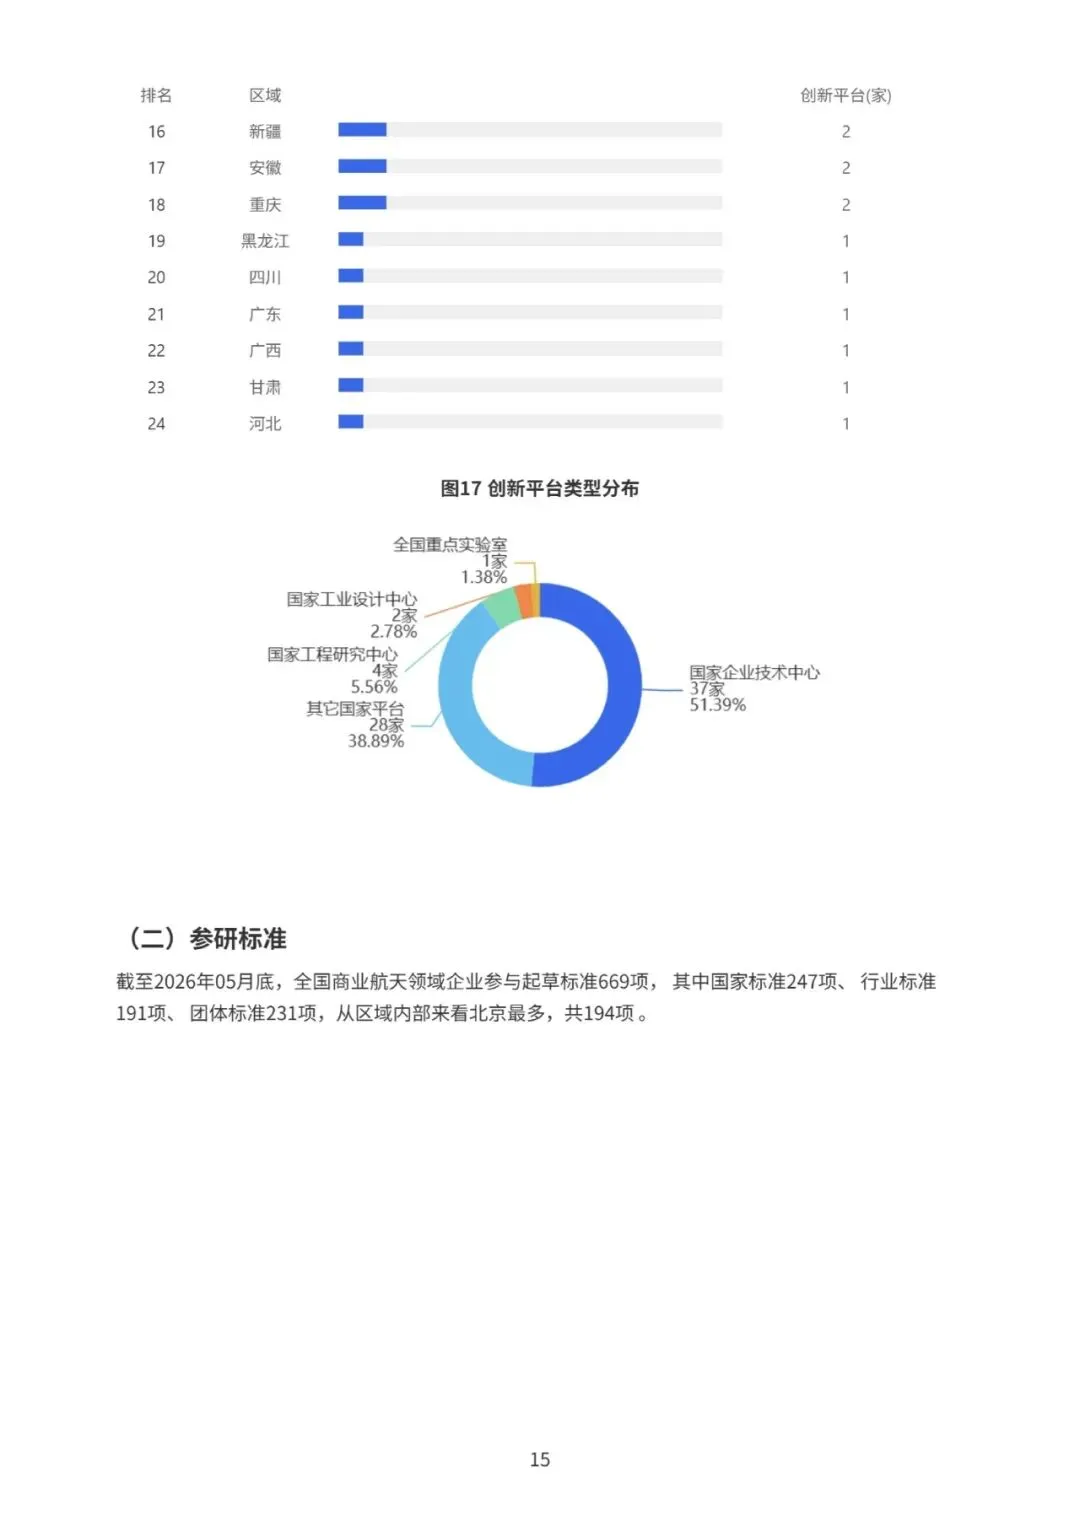
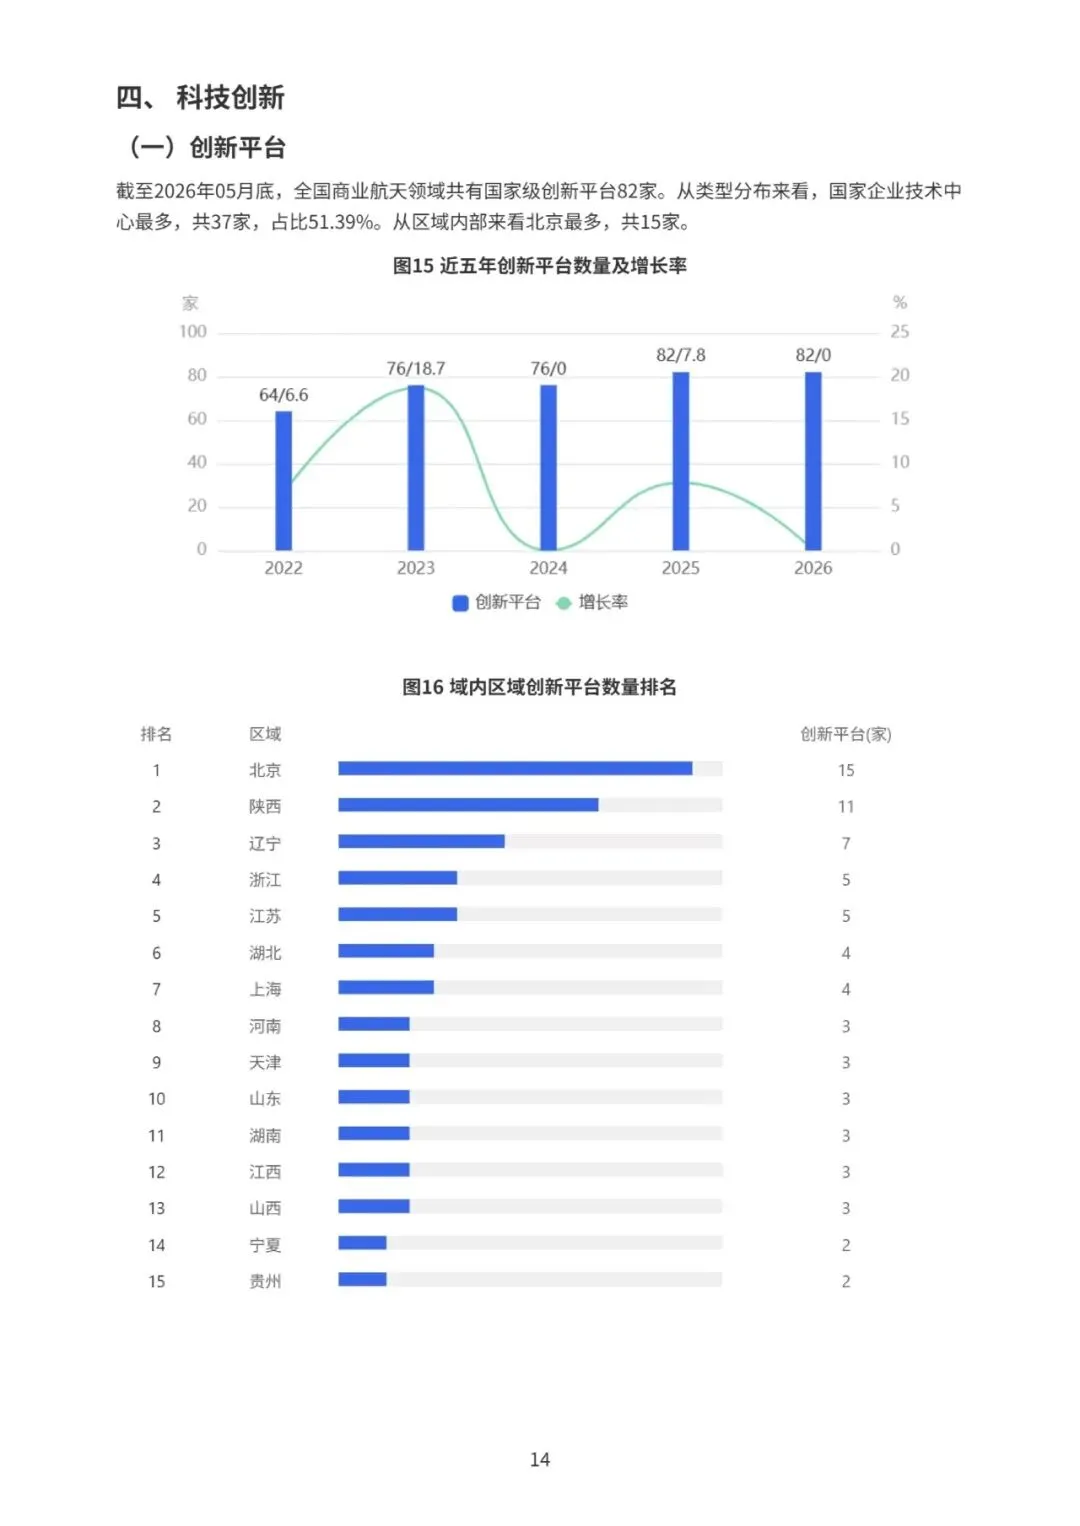
本报告完整梳理国内商业航天全产业链,上游航天元器件、中游火箭与卫星制造发射、下游卫星应用服务。报告区分国家队与民营商业航天企业分工格局,拆解运载发射、低轨卫星星座两大核心赛道;分析固体火箭快速迭代、液体可回收火箭攻关进展;覆盖卫星互联网通信、遥感测绘、导航增强、太空文旅多类下游应用;梳理国内商业航天政策体系、产业园区、投融资变化;指出制造成本高、发射频次不足、商业化变现难、核心零部件短板四大痛点,从技术迭代、商业模式、政策配套给出发展判断,预判低成本发射、卫星规模化组网、行业应用落地为中长期主线。
三、研究要点
要点 1:商业航天产业进入规模扩张阶段,国家队奠定基础,民营商业力量在细分赛道快速崛起
国内航天产业过去以国家重大工程驱动,近十年商业航天快速成长,形成国家队承担重大任务、民营商业企业聚焦低成本商业订单的分工格局。国家队掌握大型运载、高价值卫星重大工程;民营商业企业集中固体运载、小型液体火箭、低轨小卫星批量制造、卫星地面应用。产业资本对商业航天关注度提升,投融资从早期概念炒作逐步向具备真实订单、落地产品的企业倾斜。但行业整体仍处于发展早期,市场规模基数不算巨大,上游元器件、发射能力、下游应用变现链条尚未完全跑通。商业航天不是简单 “造火箭卫星”,完整闭环包含元器件制造、总装集成、发射、测控在轨管理、行业应用服务,任何一环短板都会制约整体产业发展,现阶段更多是供给端能力建设先行,下游商业化应用还在持续培育。
要点 2:运载火箭赛道,固体火箭实现常态化商业发射,可回收液体火箭成为下一阶段攻坚重点
固体运载火箭技术成熟度高,发射准备周期短,已经承接大量商业小卫星拼单发射任务,发射频次逐年提升,适合小载荷快速入轨;短板在于运力上限有限,单次载荷不高,难以支撑大规模低轨星座组网。可回收液体火箭是降低单位发射成本的关键,是全球商业航天技术制高点,国内多家民营企业开展发动机、回收技术攻关,但距离高频次复用商业运营还有距离。火箭行业门槛极高,研发、地面试验投入巨大,单纯依靠商业订单短期内很难完全覆盖全部研发成本,现阶段部分项目需要政策、专项任务订单托底。未来竞争核心指向单位公斤入轨成本,液体可回收一旦实现商业化,会大幅改写卫星组网的成本模型,释放海量低轨卫星组网需求。
要点 3:低轨卫星星座建设提速,通信、遥感两大应用方向并行,但下游商业化变现仍存在明显挑战
低轨星座包含通信互联网卫星、遥感观测卫星两大主流方向。通信卫星目标实现天地一体卫星互联网,解决偏远地区、海洋航空网络覆盖;遥感卫星提供国土、农业、林业、灾害监测数据。制造端小卫星批量化生产,推动单星成本持续下降。但变现是当前最大瓶颈:卫星通信面临地面 5G/6G 的竞争,付费用户拓展难度大;遥感数据行业客户以政府、事业单位采购为主,市场化商业付费规模有限。大量卫星上天之后,在轨运维、数据处理、解译加工同样是巨大成本,只发射卫星而没有成熟付费场景,会造成大量资产闲置。商业航天不能只看 “上天数量”,卫星数据如何加工、卖给谁、形成稳定现金流,是决定企业能否活下来的关键。
要点 4:产业链上下游发展不均衡,上游部分核心元器件对外依赖,下游行业应用落地滞后于硬件建设
中游火箭、卫星总装集成国内企业进步很快,但部分高端航天级芯片、特种元器件、高精度传感器还存在短板,部分需要进口,推高制造成本,也带来供应链安全风险。下游应用端明显滞后硬件建设,很多企业重点投入发射制造,对数据深加工、垂直行业解决方案投入不足。卫星数据原始数据价值有限,需要结合农业、水利、海洋、物流行业做二次加工,形成可直接交付客户的产品。市场存在 “重上天、轻应用” 倾向,硬件项目更容易吸引资本眼球,但真正创造收入的行业软件、数据服务投入不足。中长期产业均衡发展,必须补齐上游零部件自主,同时大力拓展下游垂直行业应用,打通 “制造‑发射‑数据‑行业服务” 完整闭环。
要点 5:政策持续完善,行业规范化提升,商业航天中长期机会集中在低成本发射、规模化组网、垂直行业场景
国家持续出台商业航天管理政策,规范发射许可、卫星频率轨道资源管理,引导产业有序发展,各地航天产业园提供人才、土地、补贴配套。中长期三大主线清晰:第一,液体可回收火箭成熟,大幅摊薄单位发射成本,打开大规模星座建设空间;第二,低轨卫星批量组网,卫星互联网、遥感数据供给能力持续扩大;第三,深耕农林水利、海洋航运、应急救灾、物流追踪垂直行业,挖掘 B 端商业付费客户。同时行业风险不容忽视:技术试验失败风险高、研发投入巨大、轨道频率资源稀缺、商业回款周期长。未来市场会加速分化,拥有稳定订单、软硬一体化、具备行业解决方案能力的企业占据优势,只做硬件、缺少下游变现路径的商业航天企业会面临较大生存压力。
报告正文
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告


发表评论
发表评论: