
 研报速递
甲醇产业链月度研究报告
2026年9月(2026-09-01 ~ 09-30)| 数据截至 2026-09-25
导读 |
本月回顾:9月甲醇强势上行,地缘溢价+进口收缩+低库存共振驱动价格创年内新高。受美伊冲突升级、霍尔木兹海峡持续封锁影响,伊朗发运近乎停滞、中东约62%装置停车,9月进口预期由80万吨以上降至40-50万吨;国内7-8月集中检修(约2486万吨、同比+18%)后供应偏低,港口库存降至41.20万吨创历史新低。价格端:甲醇期货主力9/8封涨停(3359元/吨)、9/9续涨4%至约3460元/吨,进口甲醇江苏市场价由9月初3220元/吨冲高至9/10的3795元/吨、9/11回落至3690元/吨;川渝出厂价由2975元/吨大幅上调至3570元/吨。需求端MTO开工回升至77.09%但仍受检修扰动,传统下游温和修复。9月下旬地缘降温预期升温,价格高位回落风险积聚。
主要矛盾:地缘溢价下的进口收缩预期(供给端利多)与MTO低位需求(需求端利空)的博弈是本轮行情的核心矛盾;短期供给端占优,一旦地缘缓和、进口恢复,价格将面临溢价回吐压力。
次要矛盾:① 低库存支撑与集中到港短期累库的对抗;② 9月检修装置复产(国产供给回升)与进口缩减的对冲;③ MTO利润修复带来的复工预期与聚烯烃终端需求疲软的兑现度。
下月展望:10月价格走势取决于伊朗发运恢复节奏、MTO复工兑现与检修装置复产三大变量;若地缘缓和叠加复工不及预期,价格存在回落风险;若MTO复工兑现+进口维持低位,供需有望共振偏强。重点跟踪港口库存、MTO开工与加工利润、伊朗到港。
一、9月消息面回顾(2026-09-01 ~ 09-25) |
1.1 价格与地缘 |
• [09-08] 甲醇主力MA2610合约封涨停(+6.03%报3359元/吨),09-09续涨4.03%报约3460元/吨,两日累计涨幅超10%。
• [09-04] 进口甲醇江苏市场价站上3385元/吨(较8月底上涨约17%);09-11升至3690元/吨(9/10一度3795元/吨)。
• [09-11] 川渝甲醇出厂价大幅上调至3570元/吨(较9/7的2975元/吨+20%)。
• [09-23] 地缘降温预期升温:特朗普称不排除中期选举后结束冲突,伊朗提议“7天内”开放海峡,沙特重启输油管。
1.2 供应与进口 |
• [09-18] 中东约62%甲醇装置停车,伊朗Kaveh/Marjan运行、ZPC开一套停一套,其余大部分检修。
• [09-25] 伊朗装置部分恢复,开工率约65%,日均产量由6500吨增至21000吨。
• [09-10] 9月进口预计降至40-50万吨(前期高位月均80万吨以上),到港量大幅回落。
• [09-24] 国内开工回升至82.24%,9月中下旬检修装置重启,周度产量均值189.33万吨。
• [09-25] 宝丰280万吨甲醇装置计划四季度投产;2026年新增545万吨多为绿色甲醇,对供需影响有限。
1.3 库存 |
• [09-25] 甲醇港口库存降至41.20万吨,创历史新低(较上期-2.81%)。
• [09-25] 内地企业库存降至26.52万吨,待发订单升至24.70万吨。
• [09-12] 港口进入去库周期,可流通货源仅约21万吨。
1.4 下游需求 |
• [09-24] MTO开工回升至77.09%,但宁波富德、山东联泓等检修,需求支撑有限。
• [09-16] 诚志二期逐步复工;宁波富德计划近期检修。
• [09-25] 传统下游开工分化:甲醛32.37%、醋酸85.10%、MTBE55.61%,二甲醚小幅回升。
• [09-24] 国庆长假临近,节前备货基本结束,下游操作回归谨慎。
二、板块月度分析 |
2.1 价格板块 |
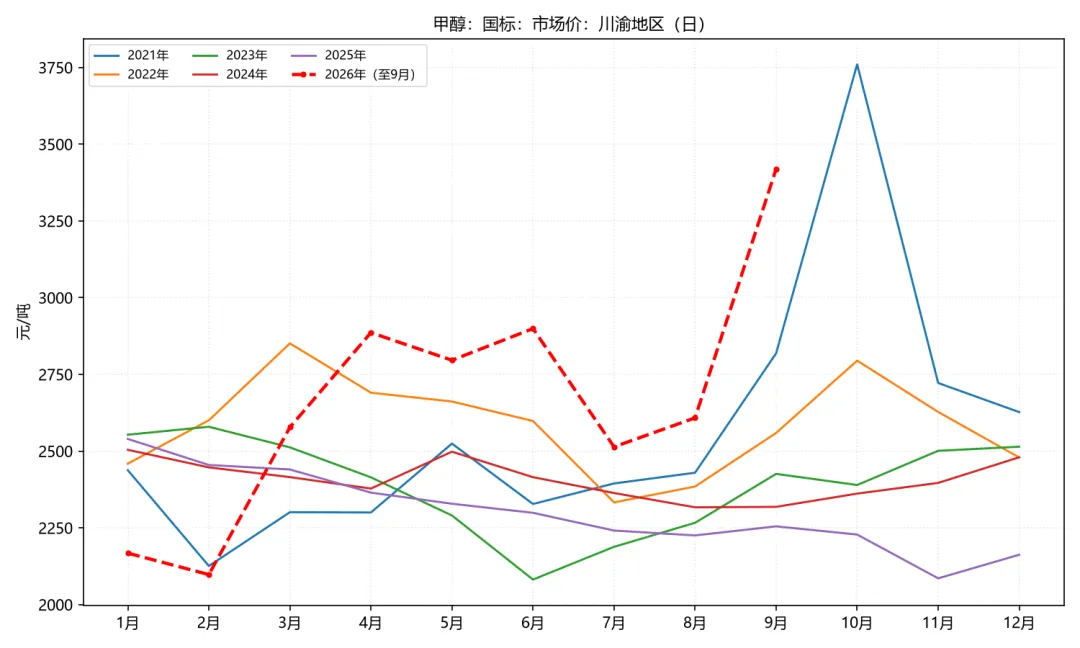
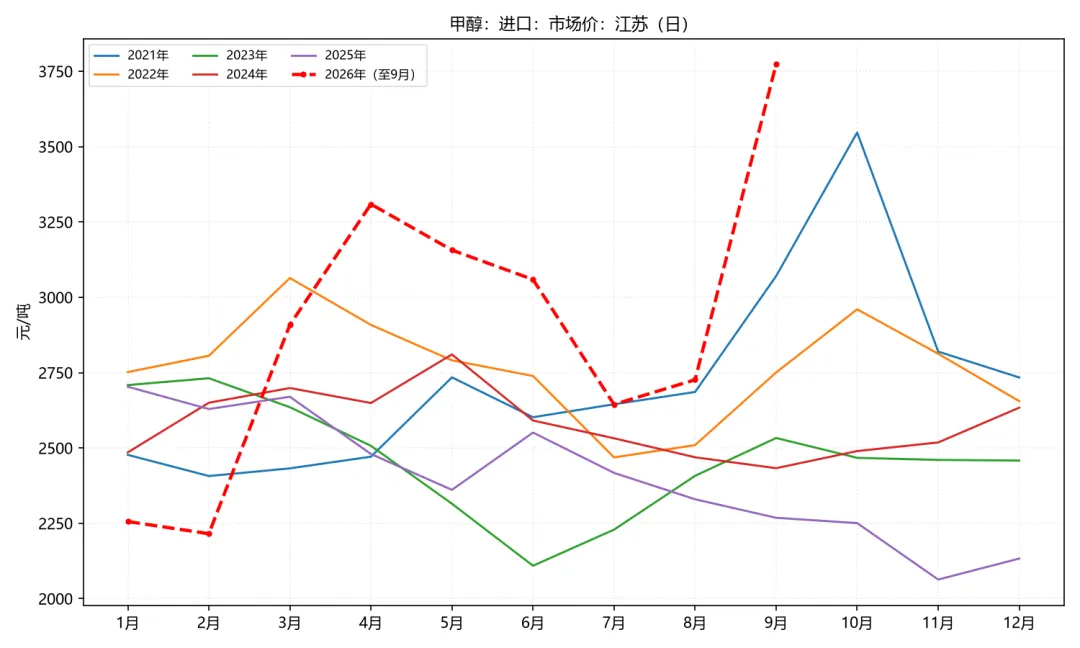
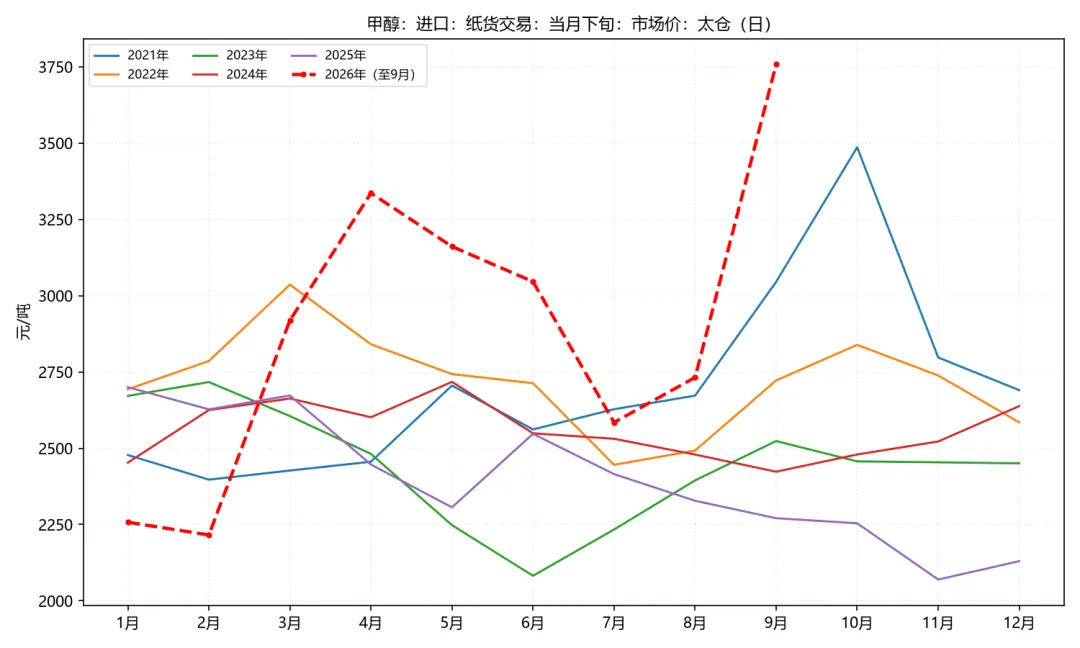
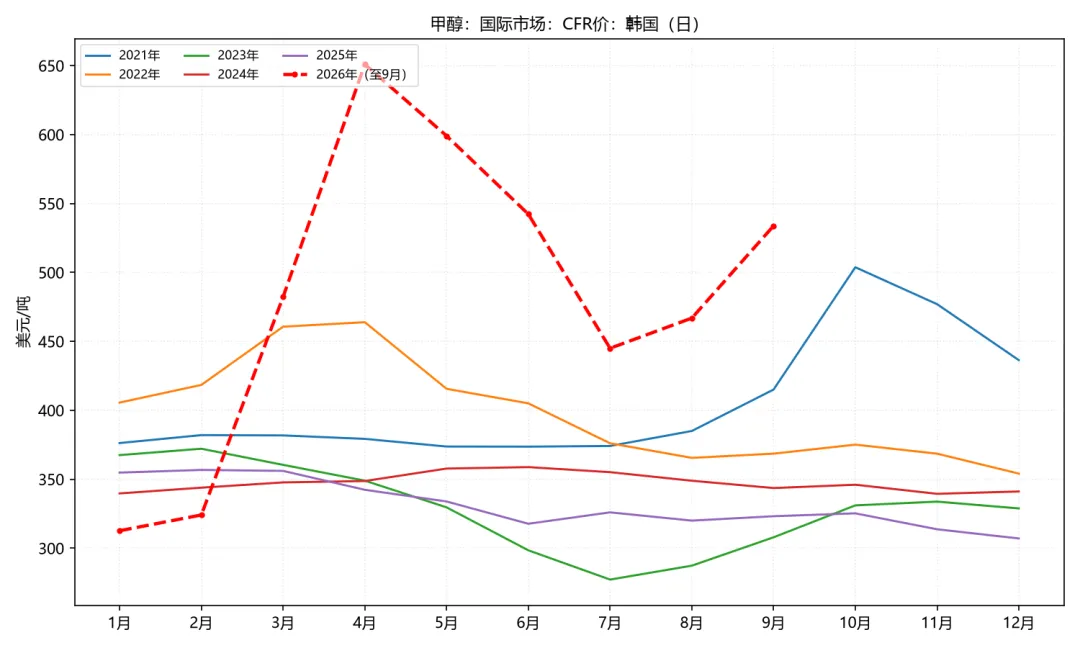
【数据现状】2026年8月国内现货全面上行:川渝市场价2530元/吨(同比+13.7%,高于2021-2025年同月均值8.8%)、山东中部2639元/吨(+12.2%)、关中2409元/吨(+11.2%)、江苏进口市场价2653元/吨(+13.9%)、太仓纸货当月下旬2661元/吨(+14.3%);年内涨幅普遍17%-24%。国际价格涨幅更大:韩国CFR 457.5美元/吨(同比+43.0%)、印度CFR 478.5美元/吨(+58.6%)、美国海湾FOB 125美分/加仑(+31.2%),年内涨34%-55%。近1个月消息面:8月中旬美伊谈判破裂、霍尔木兹海峡持续封锁,伊朗发运近乎停滞,地缘溢价推动内外盘同步走强(8月25日主流市场均价2922元/吨,郑商所主力2925元/吨);8月26日地缘降温后溢价回吐、主力跌6.01%。
【月内演变】9月现货全面上行且高于近5年同期,国际价格涨幅远超国内(伊朗供应收缩抬高进口成本);期货两日涨停、江苏现货冲至3795元/吨,太仓纸货领涨强化沿海定价权,地缘溢价成为价格波动主驱动。
【10月展望】10月供需偏紧格局未改、价格下方支撑较强,但地缘溢价存在反复风险;若美伊缓和、伊朗发运恢复,价格面临回吐压力,预计高位震荡、重心偏上。
2.2 上游-产能利用率 |
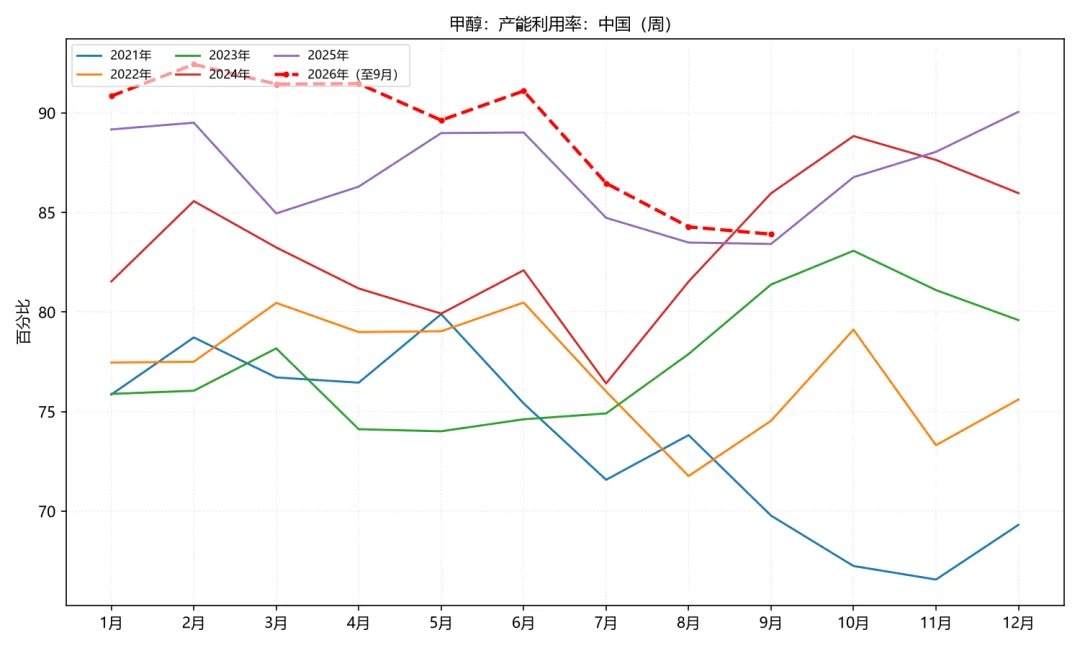
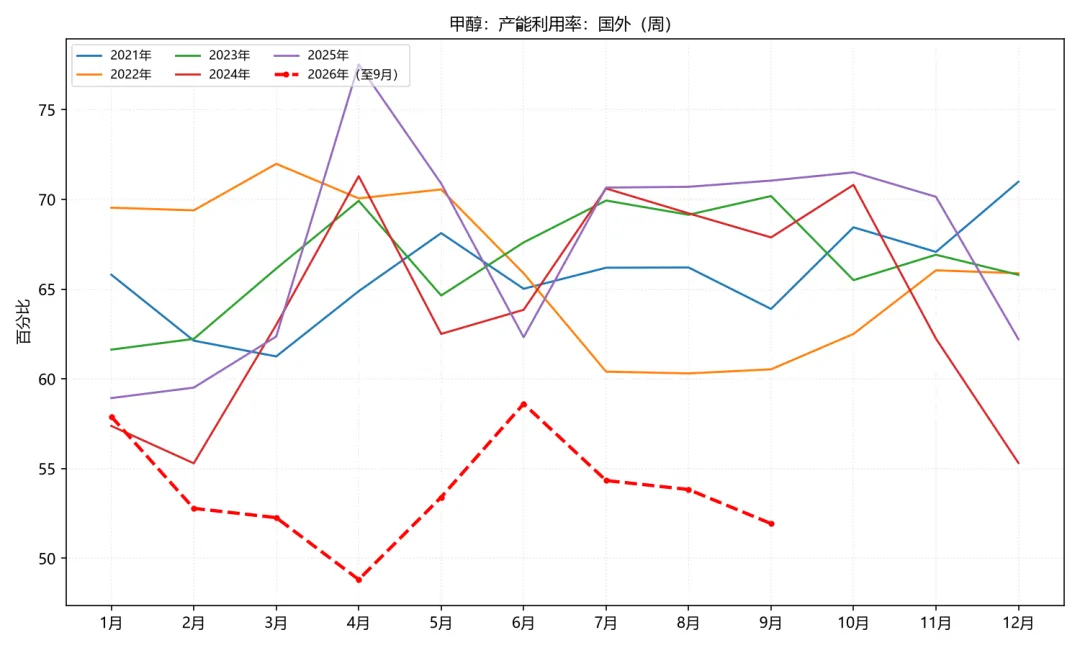
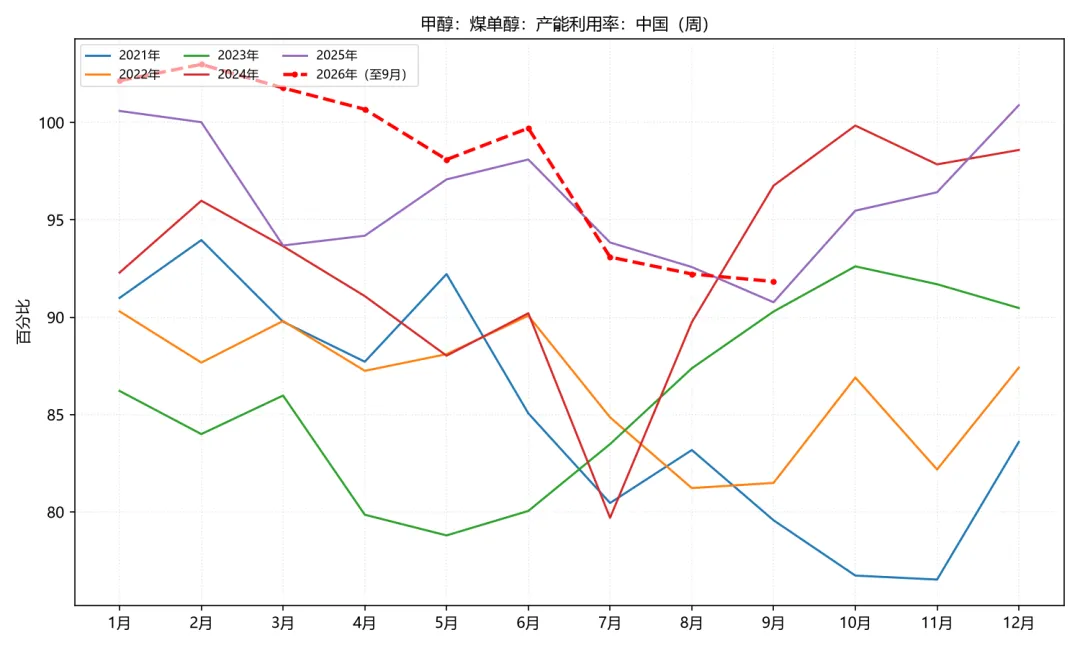
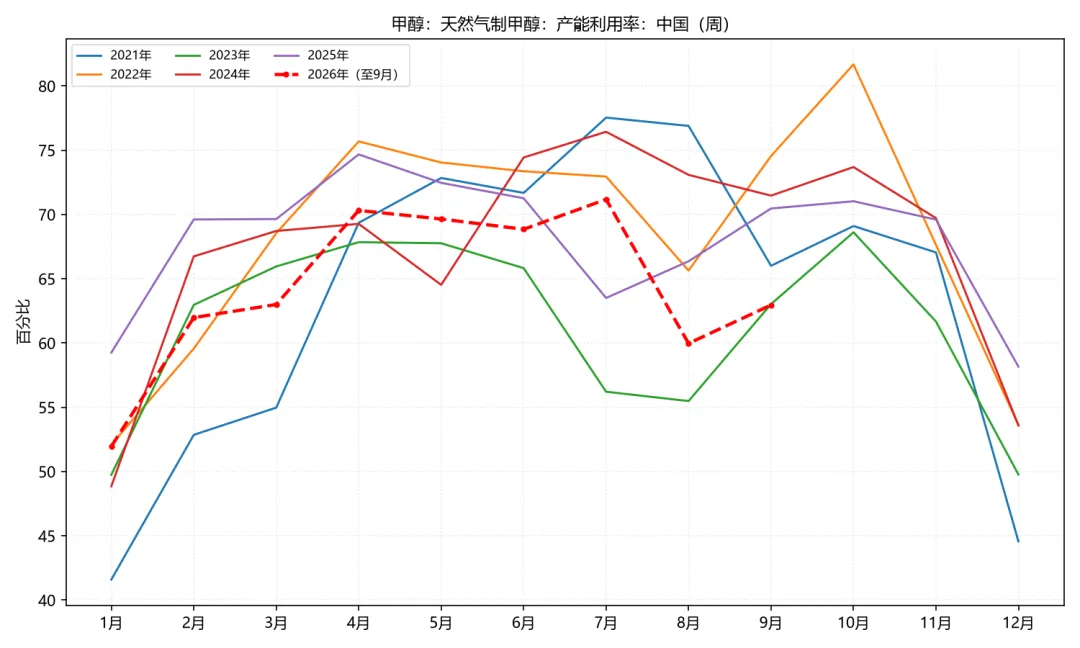
【数据现状】国内产能利用率85.07%(同比+1.9%,高于5年同期均值9.5%),但年内已回落6个百分点——7-8月装置集中检修所致,与快讯'8月国内开工率一度回落至年内低点'一致;国外产能利用率54.96%(同比-22.3%,低于5年均值18.1%),主因伊朗等地装置停车、发运受阻。分工艺:煤单醇92.85%(高位)、煤联醇81.43%(高于均值59%)、天然气60.66%(同比-8.6%,年内+17%)、焦炉气66.27%、矿热炉尾气46.33%(低于均值16%)。
【月内演变】9月国内开工高位但年内回落(检修集中),国外开工持续低位(54.96%、同比-22.3%);9月中下旬检修装置陆续重启,国产供应回升。
【10月展望】10月国产供应回升、损失量回落,但国外开工低位、伊朗修复缓慢,进口缩减预期延续,供应偏紧格局短期难以扭转。
2.3 上游-产量供应 |
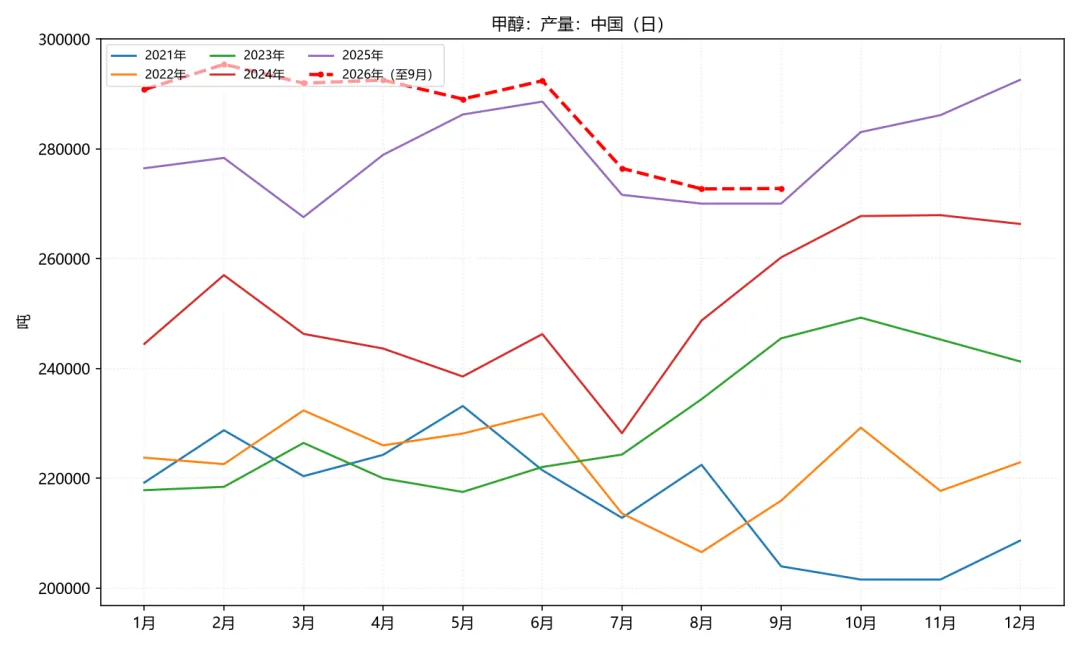
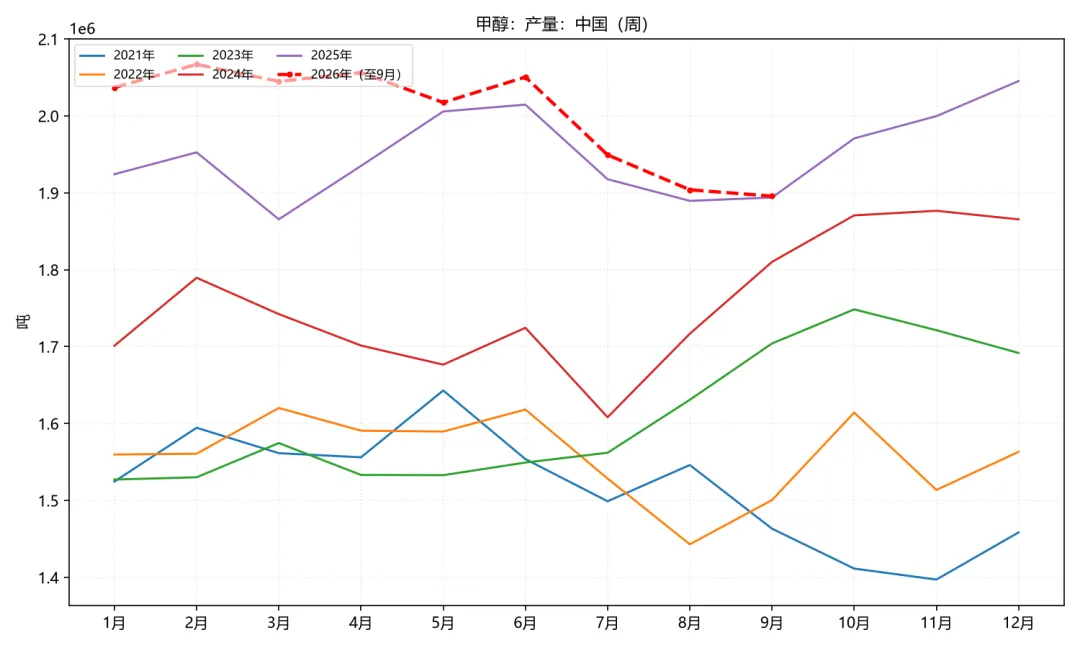
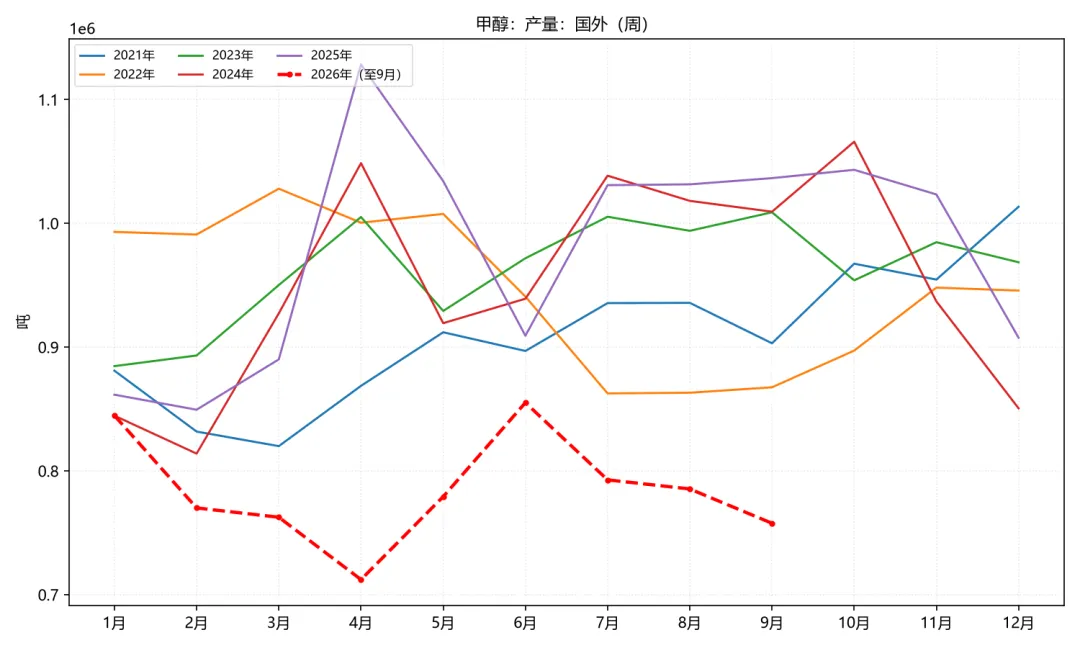
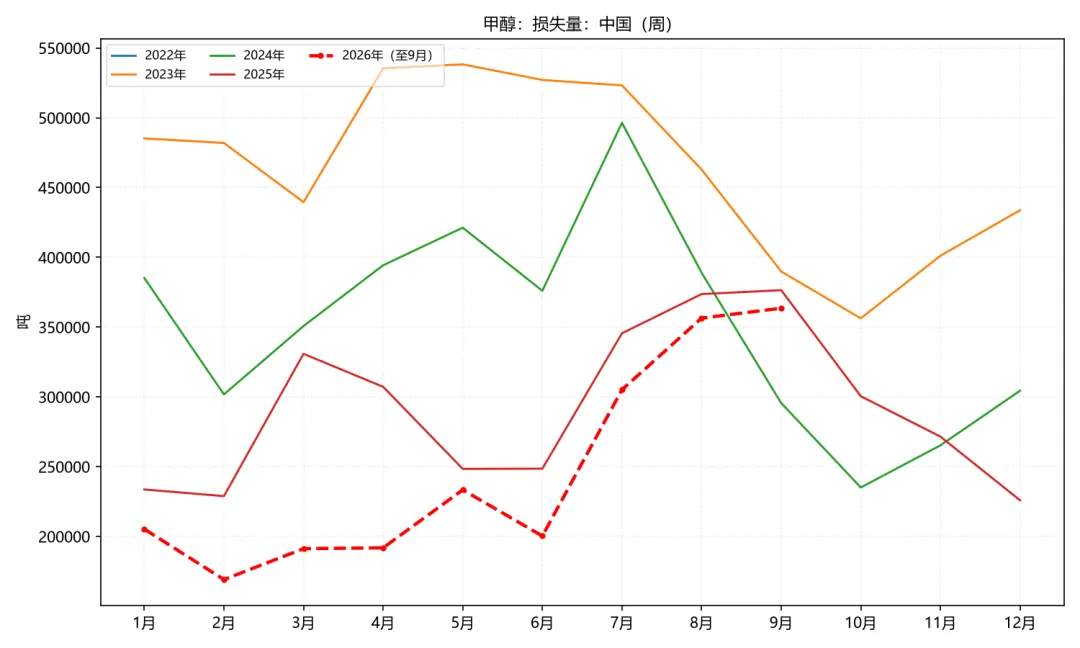
【数据现状】中国日产量27.54万吨(同比+2.0%,高于5年均值16.5%)、周产量192.2万吨(+1.7%),处于高位但年内回落5%-6%;国外周产量80.2万吨(同比-22.3%,低于5年均值17.2%);分工艺:煤单醇周产量140.5万吨(+0.8%)、天然气12.8万吨(-8.6%)、焦炉气18.4万吨(-4.9%);损失量33.9万吨(同比-9.3%,但年内+65%,反映检修损失上升)。快讯显示7-8月检修产能约2486万吨(同比+18%),周度产量由204万吨降至191万吨附近。
【月内演变】9月国产产量高位但年内回落、损失量大增;国外产量大降(同比-22.3%)是进口缩减的直接原因。
【10月展望】10月装置复产带动国产产量回升、供应端压力渐增;国外产量短期难恢复、进口维持低位,总供应仍偏紧。
2.4 进出口 |
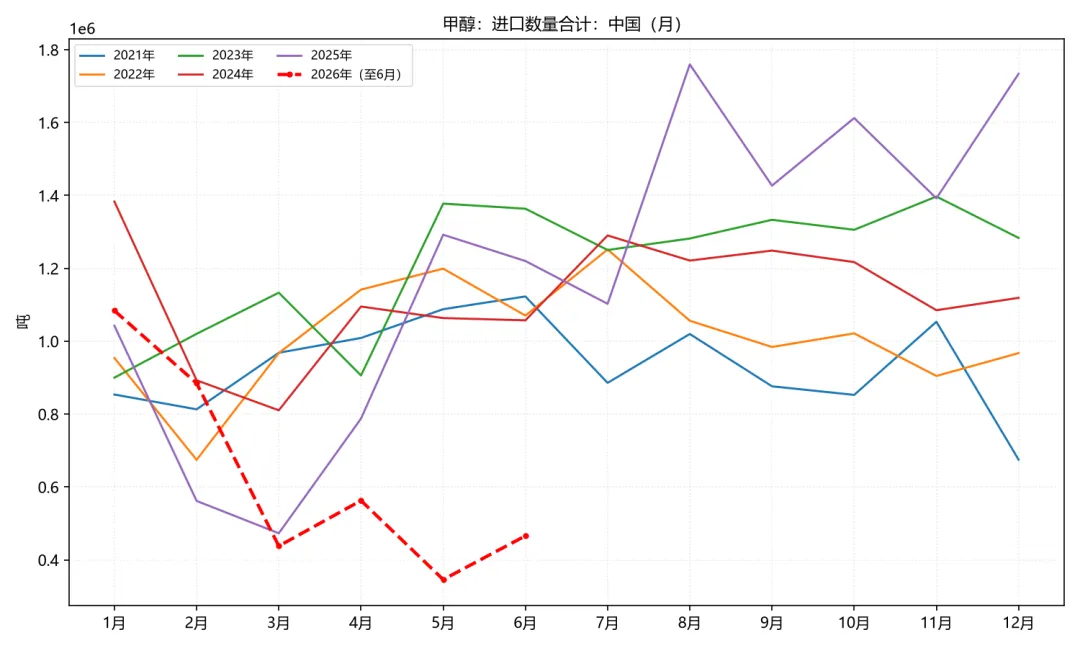
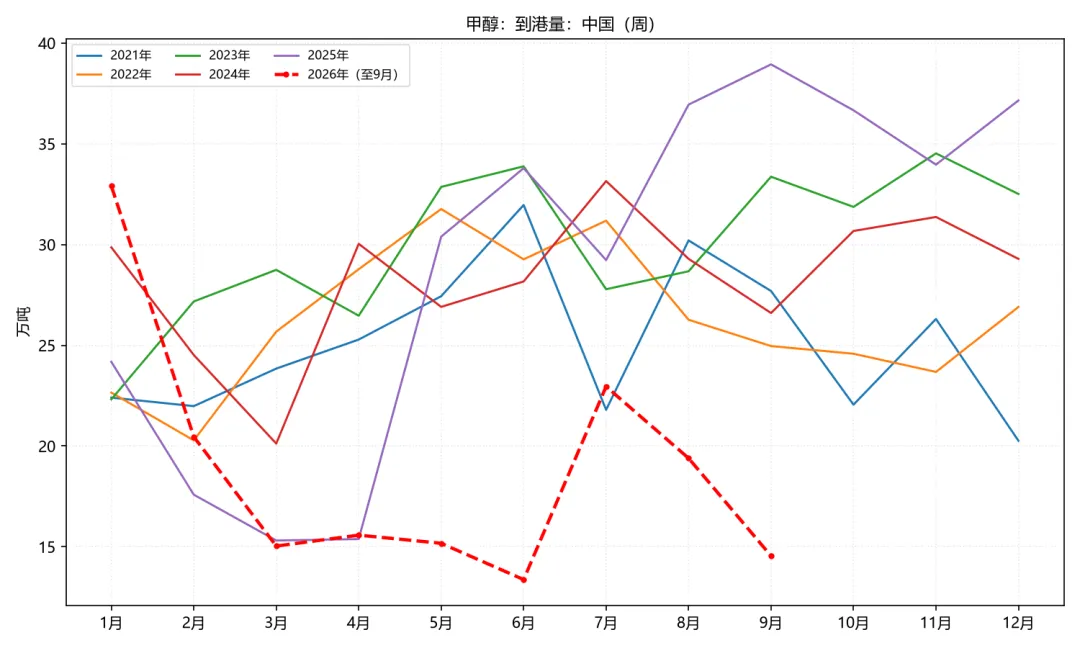
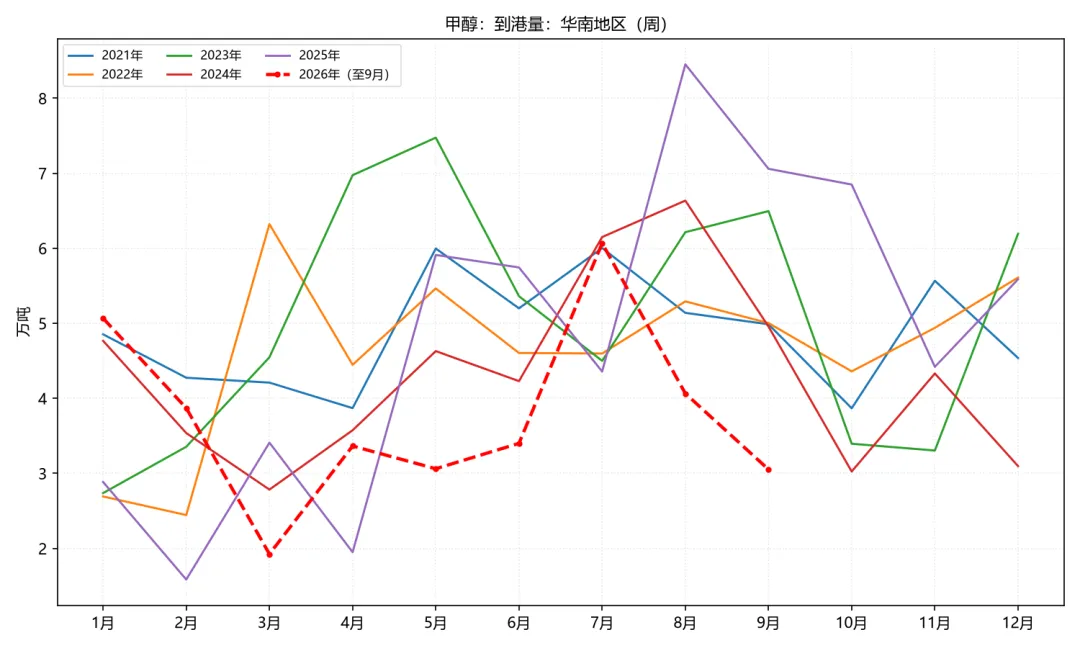
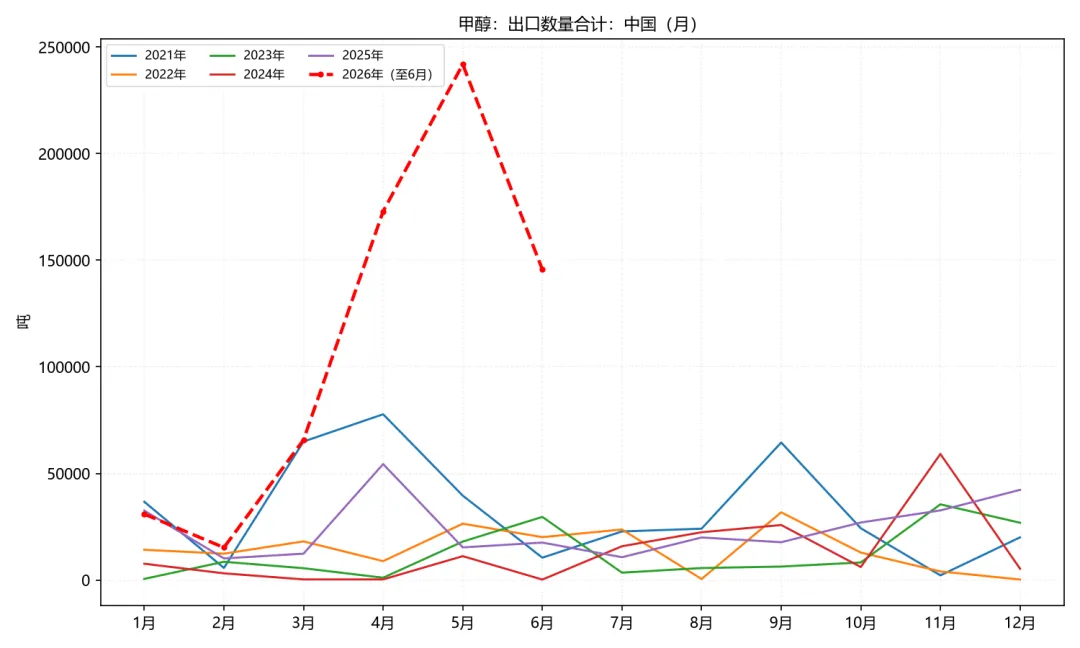
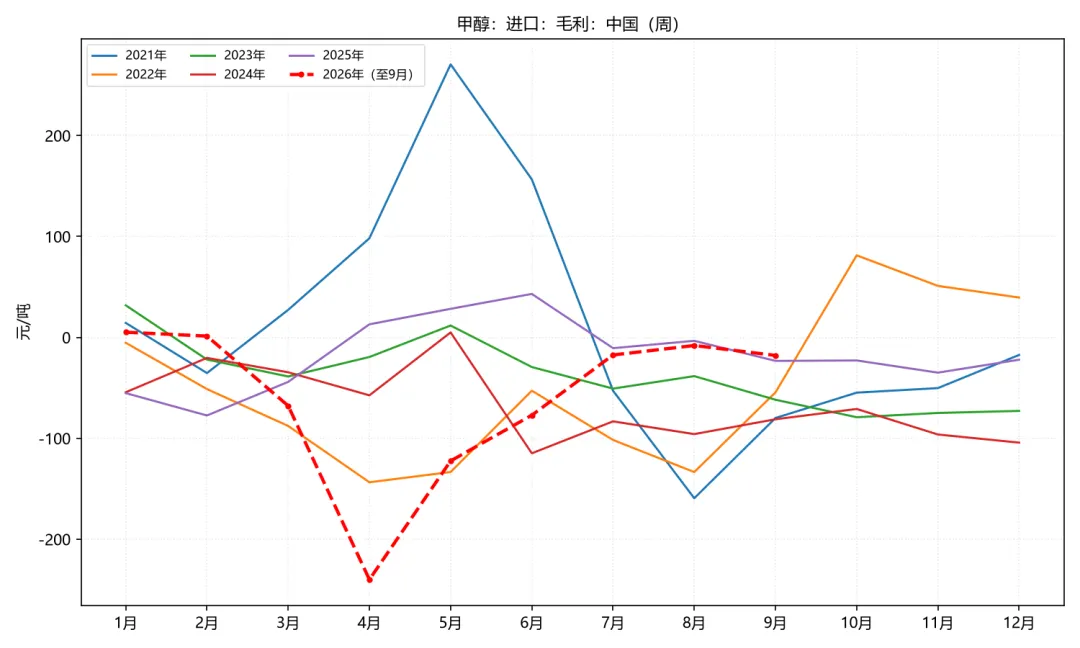
【数据现状】海关进口量数据滞后(最新2026年6月46.6万吨,同比-61.8%,远低于5年均值);隆众口径7月进口卸货99.74万吨(环比翻倍、伊朗占六成)后快速回落。8月到港量:中国18.31万吨/周(同比-50.4%,低于5年均值39.5%)、华南4.02万吨(-52.4%);出口6月14.6万吨(同比+730%,年内+371%);进口毛利-12元/吨(小幅亏损)。快讯:9月初进口船货到港量偏低,8月下旬伊朗发运基本归零70万吨,9月或进一步缩至50万吨左右。
【月内演变】9月进口大幅缩量(预期40-50万吨),到港量同比腰斩,港口供应收紧,是价格强势上行的关键支撑。
【10月展望】10月若海峡持续封锁、伊朗发运不恢复,进口维持低位、中期偏多;需警惕地缘缓和后伊朗滞留浮仓集中到港,届时港口累库将压制价格。
2.5 库存 |
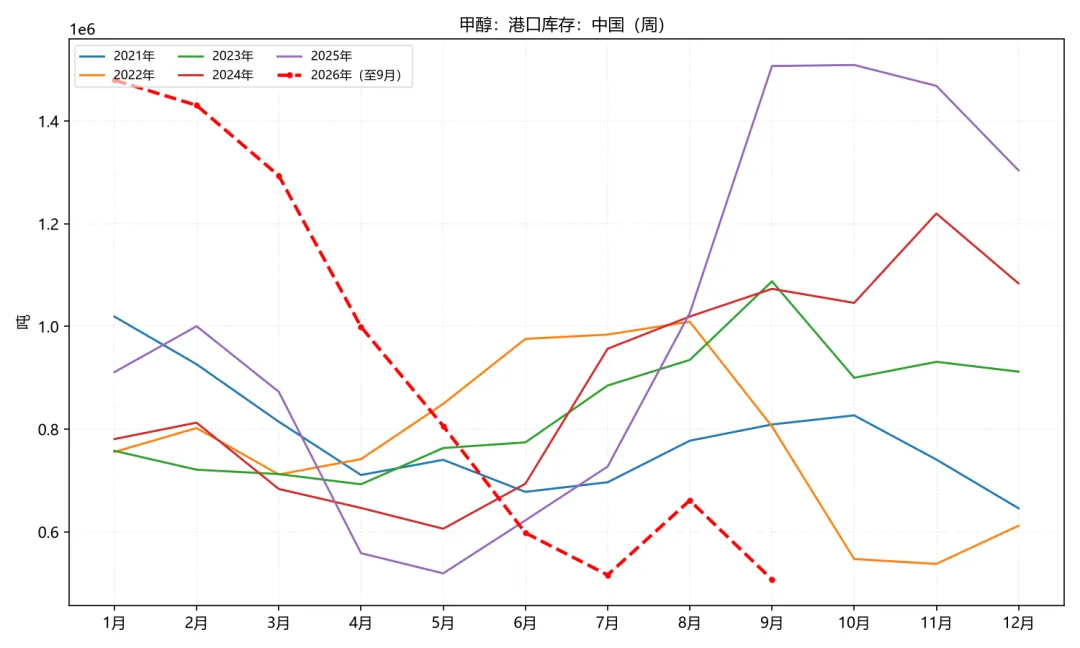
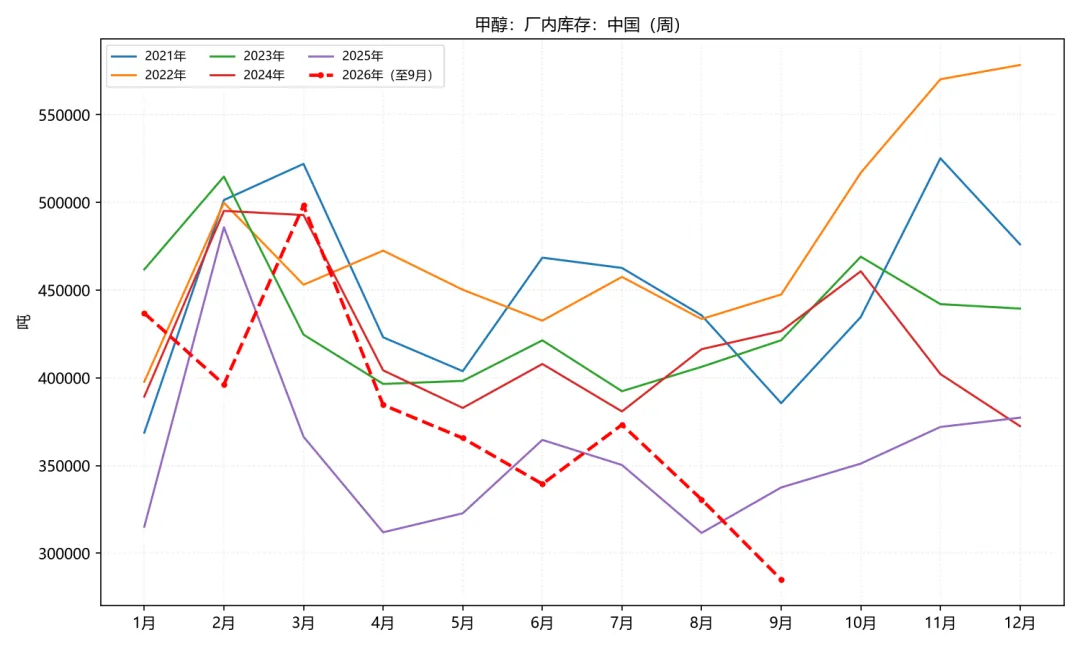
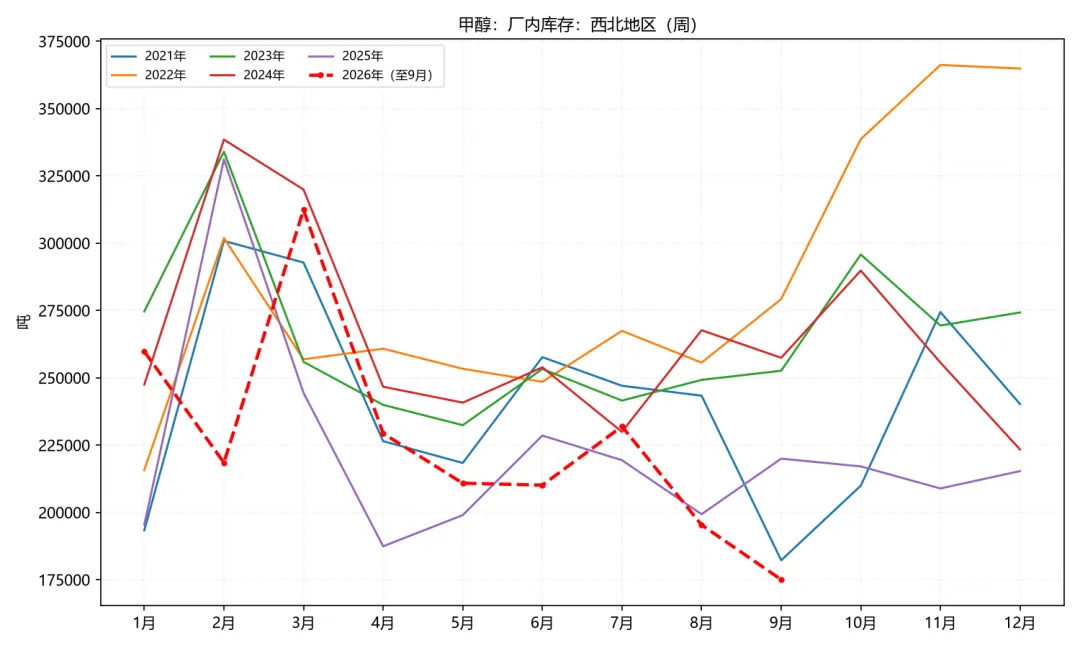
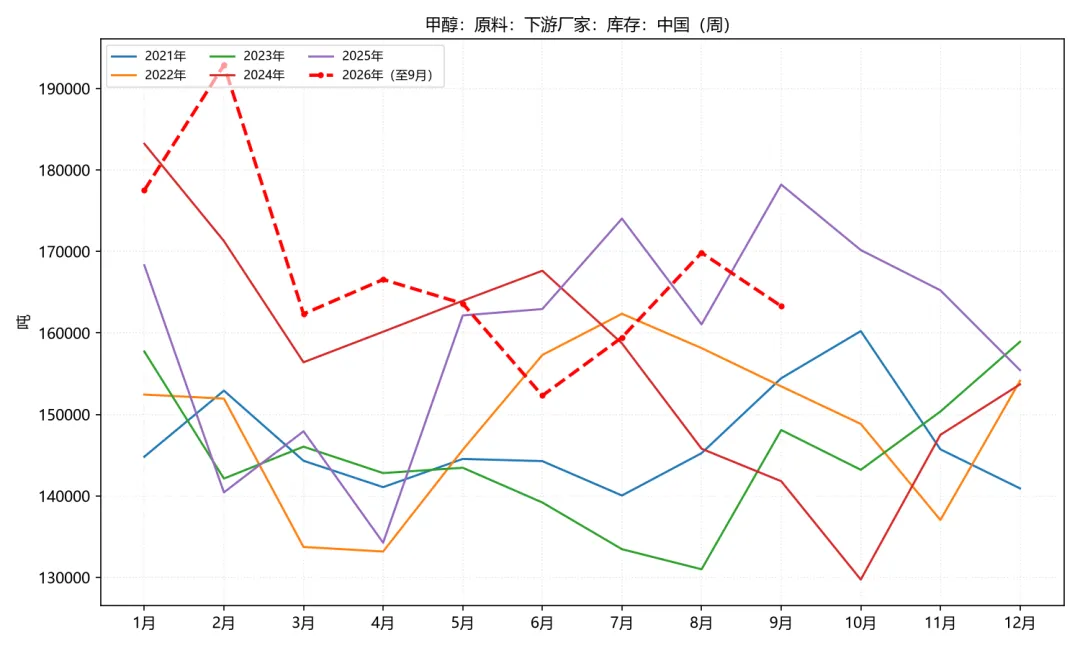
【数据现状】全口径库存低于近5年同期:港口库存65.32万吨(同比-36.3%,低于5年均值31.5%)、浮仓12.6万吨(年内+129%);厂内库存33.7万吨(低于均值15.9%)、西北厂库19.5万吨(-19.7%);社会库存99.0万吨(同比-26.0%,低于均值26.9%)、华东社会库存59.6万吨(-24.8%);下游原料库存16.9万吨(高于均值13.9%)。快讯:8月中港口库存因台风卸货受阻一度降至60万吨,8月下旬集中到港后回升至68.56万吨(隆众8/26),内陆库存32.61万吨维持低位。
【月内演变】9月全口径库存低于近5年同期,港口库存降至41.20万吨创历史新低、内地库存26.52万吨,可流通货源偏紧,持货商惜售、对价格形成强支撑。
【10月展望】10月短期集中到港或带来港口小幅累库,但进口缩减+内地低库存下或再度去化,库存端整体偏多,是价格下方最坚实支撑。
2.6 下游-需求 |
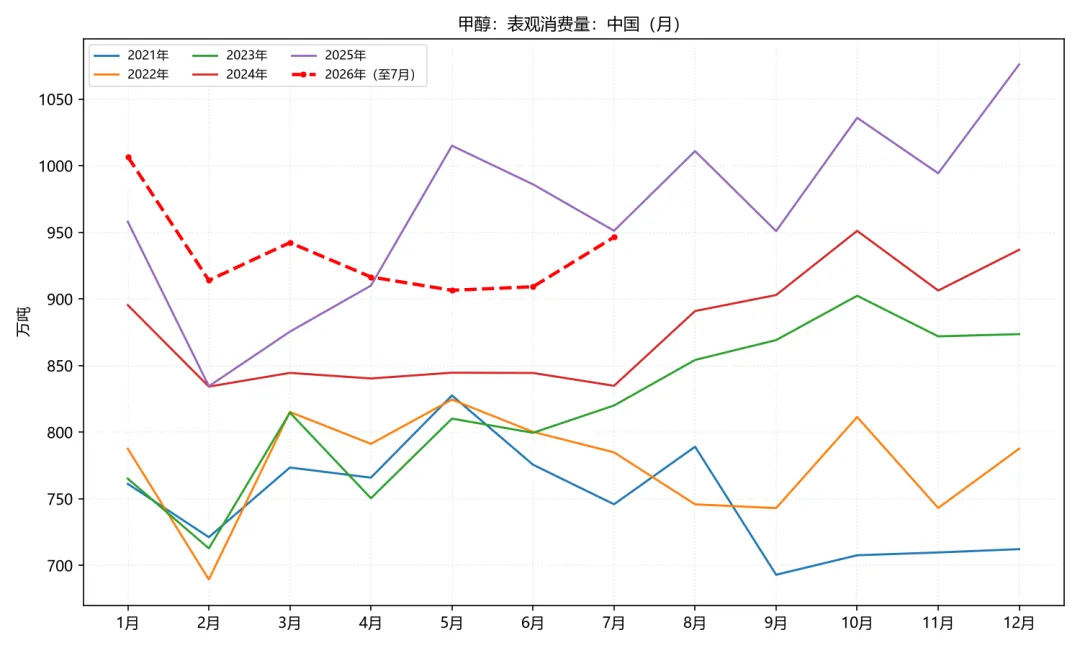
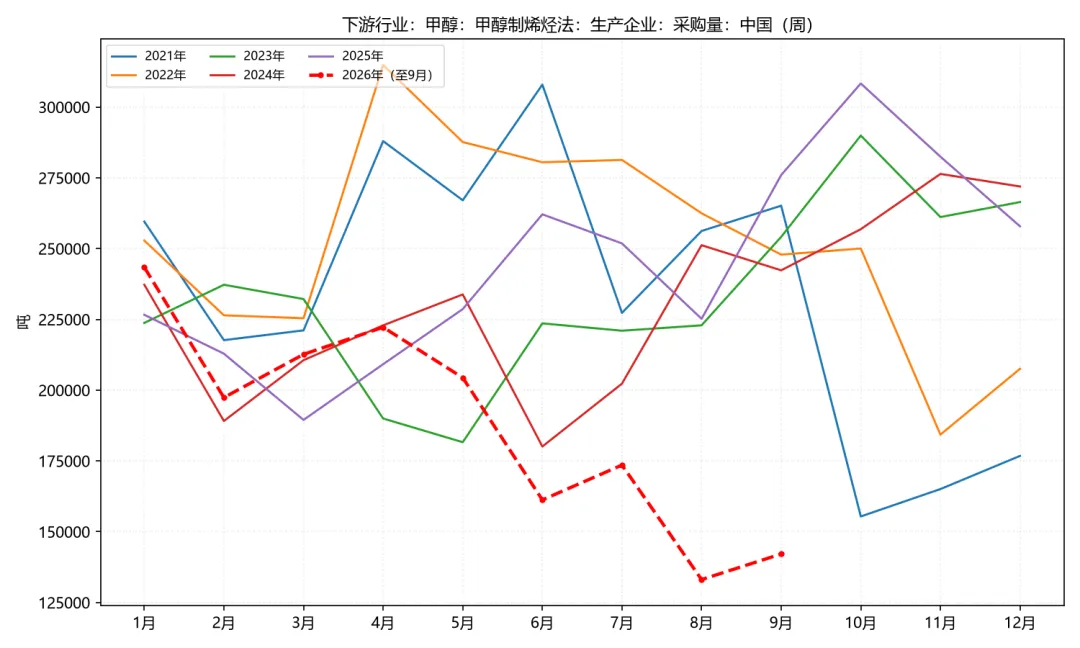
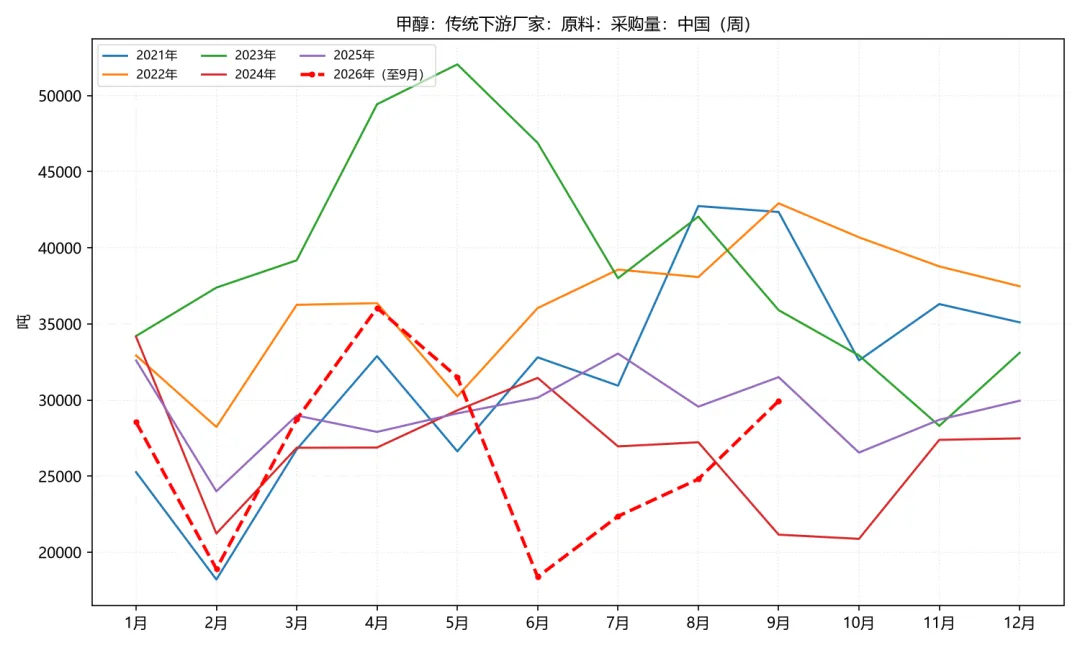
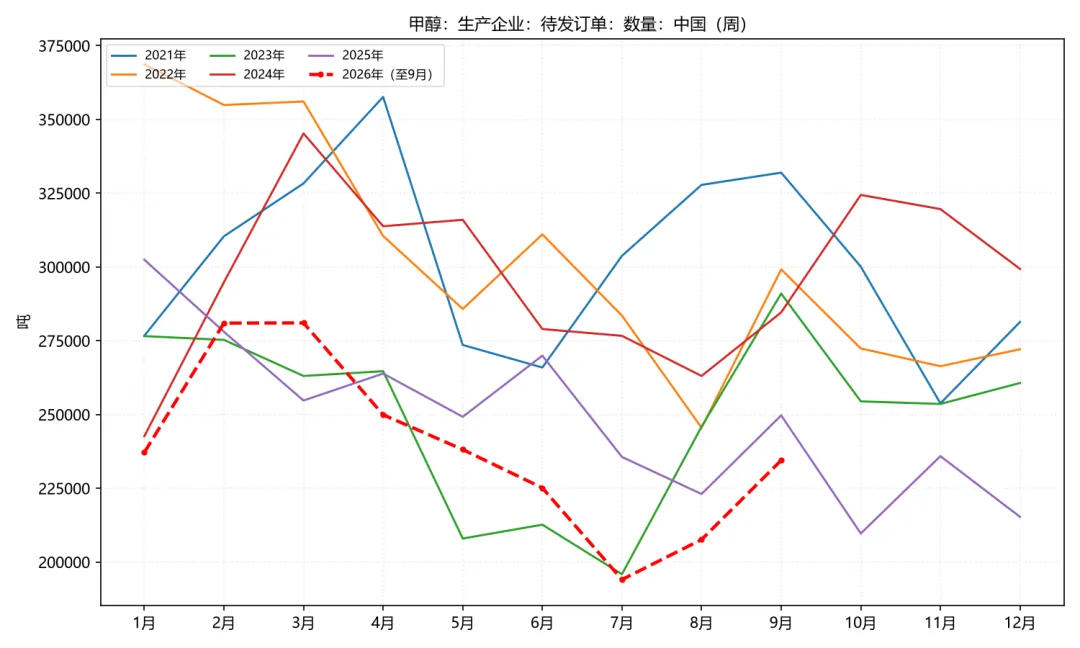
【数据现状】表观消费量946万吨/月(7月,同比-0.5%,高于5年均值14.4%);MTO采购12.9万吨/周(同比-42.9%,低于5年均值47.2%);传统下游采购2.45万吨(-17.1%);生产企业待发订单20.2万吨(同比-9.3%,低于均值22.5%)。快讯:8月MTO开工率66%-70%低位徘徊(江浙多套装置停工、西北CTO检修),但山东联泓一期、鲁西MTO预计8月中下旬-月底重启;醋酸/MTBE开工回升,甲醛/二甲醚仍处淡季。
【月内演变】9月MTO采购同比腰斩是需求端最大拖累,但MTO利润由深亏转正、开工回升至77.09%,山东联泓/诚志等装置重启带动采购边际回升;传统下游醋酸/MTBE回暖。
【10月展望】10月MTO装置重启将继续带动采购回升,叠加传统下游“金九银十”旺季预期,需求端边际改善;但聚烯烃终端疲软、下游抵触高价,需求修复力度有限。
2.7 成本利润 |
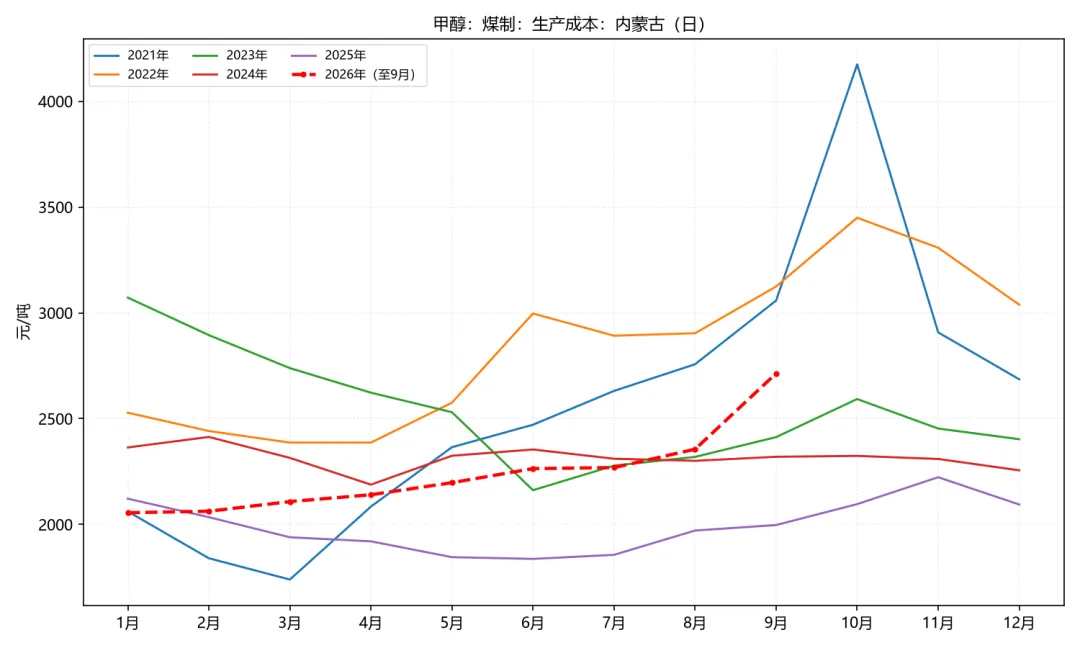
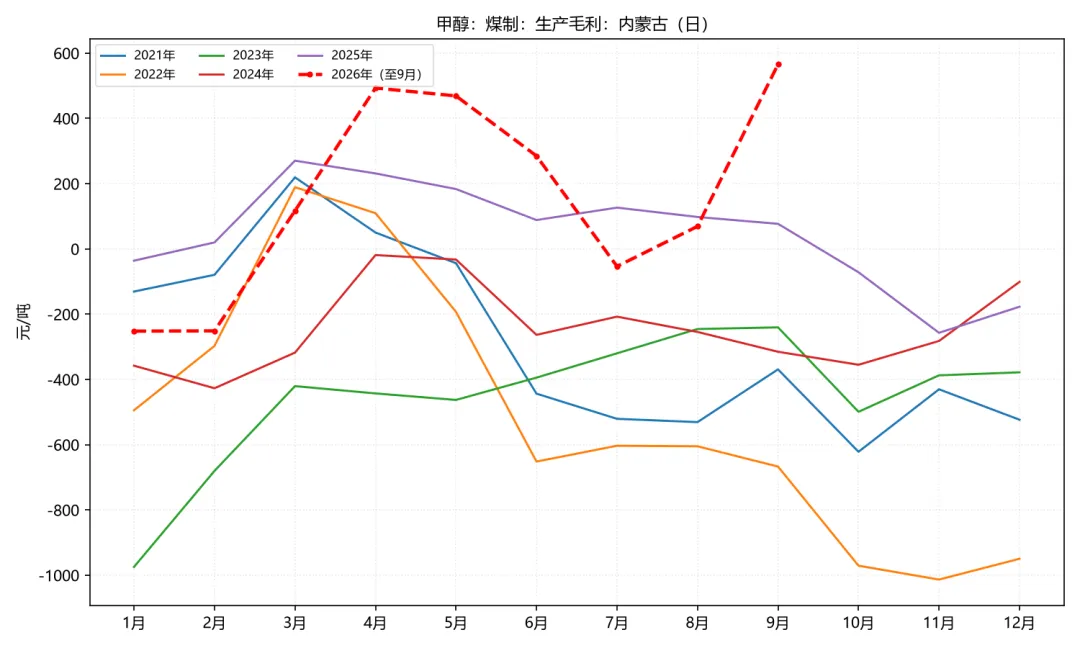
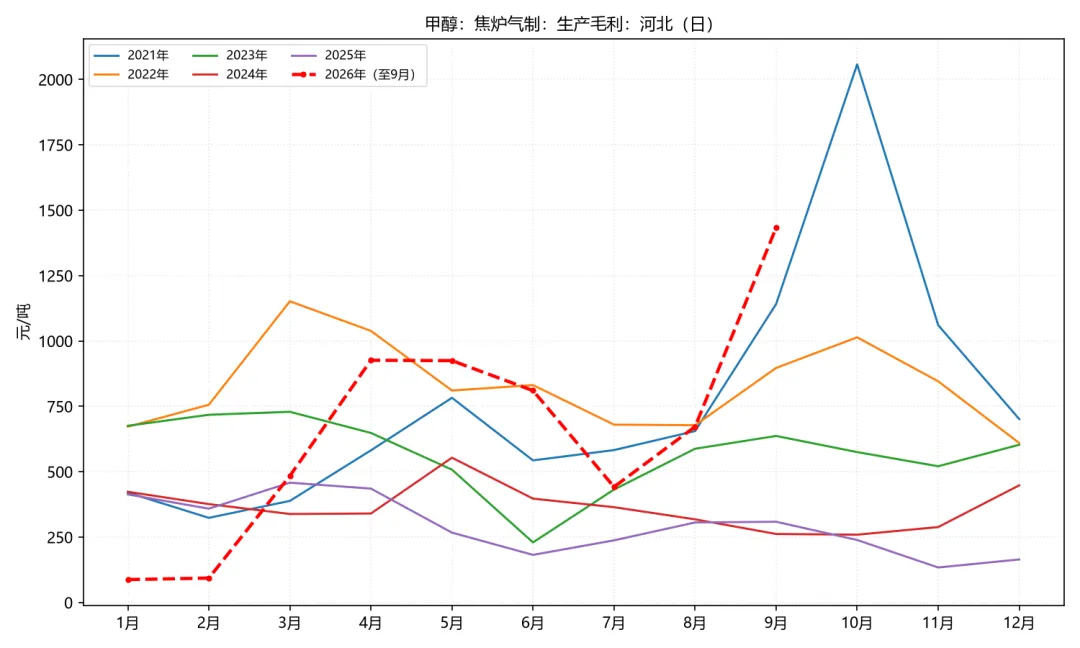
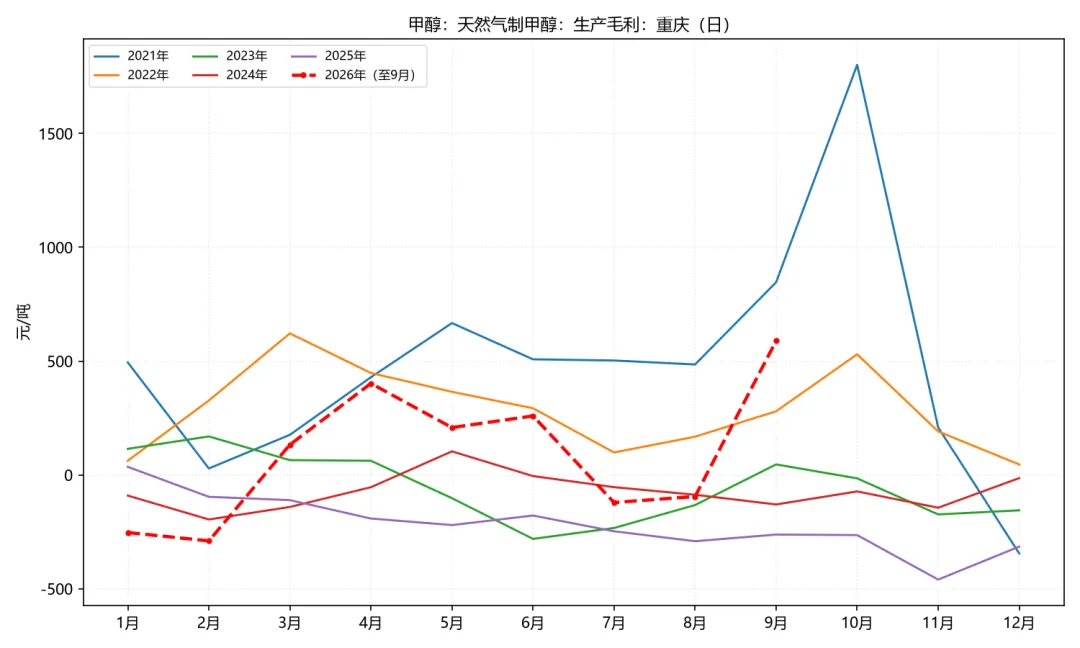
【数据现状】煤制成本2335元/吨(同比+18.5%,受煤价偏强+运费上涨带动)、煤制毛利-10.8元/吨(由盈转亏,去年同期+98);焦炉气毛利570元/吨(+86.2%);天然气制毛利-176元/吨(亏损收窄);进口毛利-12元/吨。MTO利润大幅修复:PP-MTO毛利196元/吨、乙烯MTO 59元/吨、丙烯MTO 63元/吨,均由去年同期的-580~-807元/吨转正。
【月内演变】9月煤制/天然气制接近盈亏平衡、制约上游增产意愿,对价格形成成本托底;MTO利润由深亏转正(PP-MTO约196元/吨),是烯烃装置重启、需求回升的核心驱动。
【10月展望】10月煤价偏强支撑成本、上游亏损限制产量弹性;MTO利润修复若持续,将驱动沿海装置集中重启,需求利多与供应复产再平衡,关注利润对开工的传导时滞。
2.8 物流运输 |
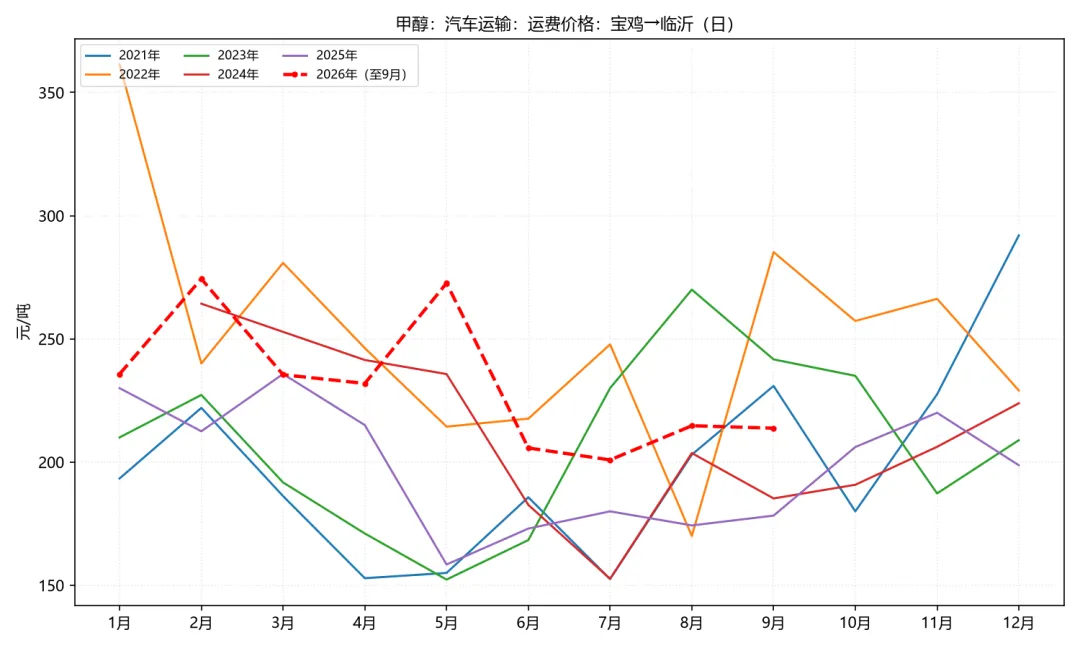
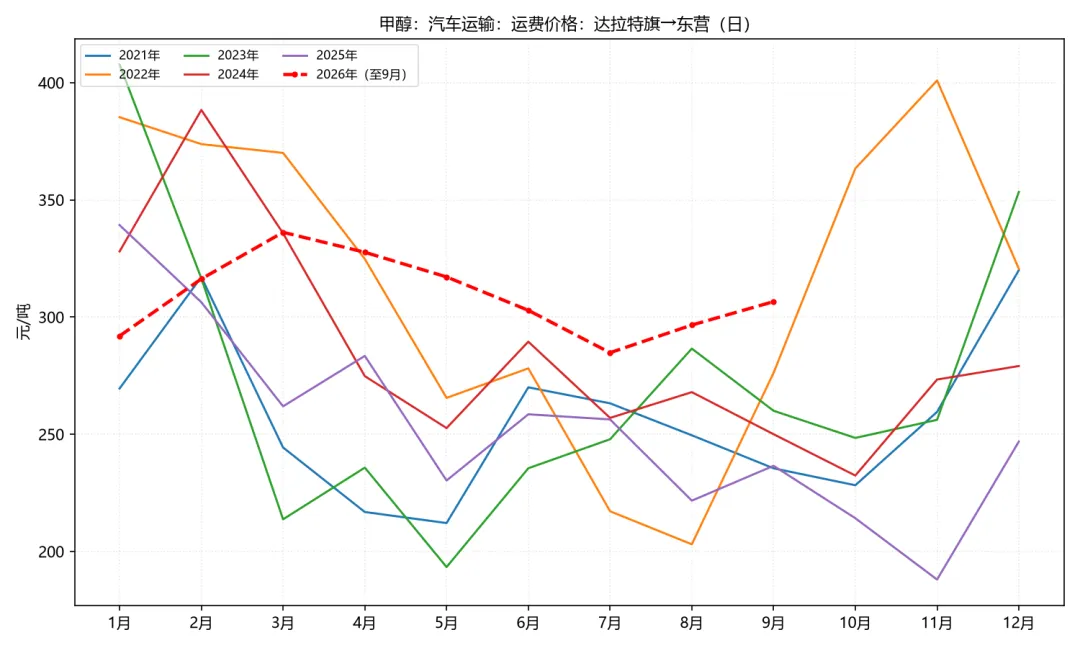
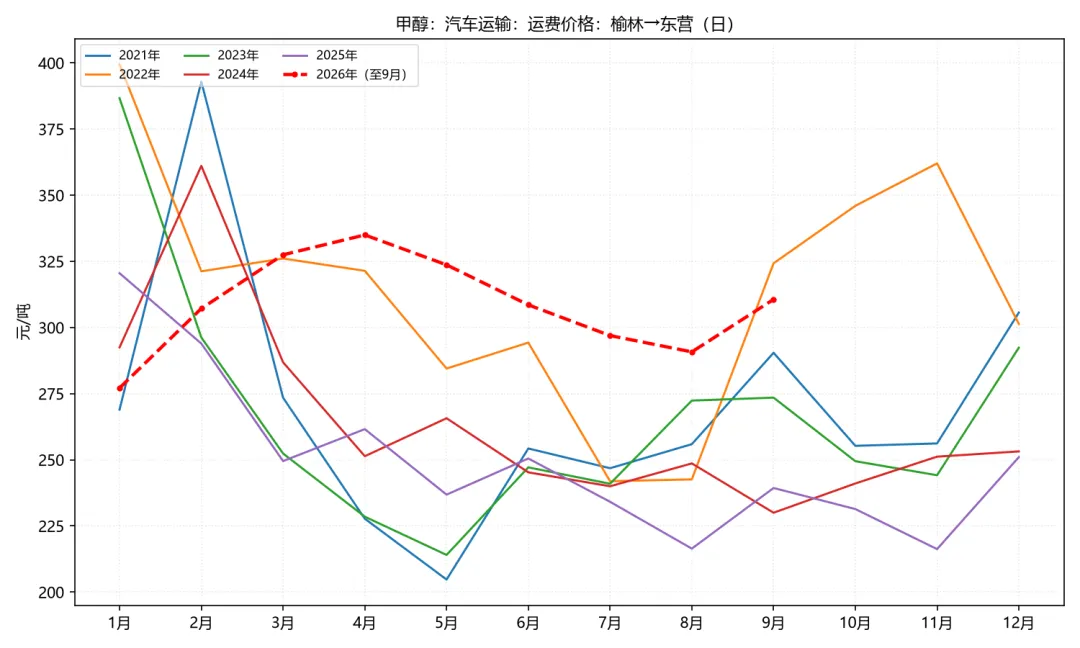
【数据现状】汽运运费普遍同比上涨15%-34%:宝鸡→临沂202元/吨(+16.0%)、达拉特旗→东营296元/吨(+33.6%)、府谷→东营225元/吨(+28.9%)、榆林→东营290元/吨(+33.8%),多高于5年均值;汽船贸易毛利仍为负但较去年收窄:关中→华东-77元/吨、内蒙古→华东-303元/吨。快讯:受产区竞拍溢价、销区招标跟涨带动,本月运费震荡偏强。
【月内演变】9月汽运运费普遍同比上涨15%-34%(榆林→东营290元/吨、+33.8%),产区竞拍溢价、销区招标跟涨,运费震荡偏强,抬升内地货源到港成本。
【10月展望】10月随装置复产、产区供应回升,运费或有回落空间,关注产销区套利窗口变化。
2.9 下游-衍生品 |
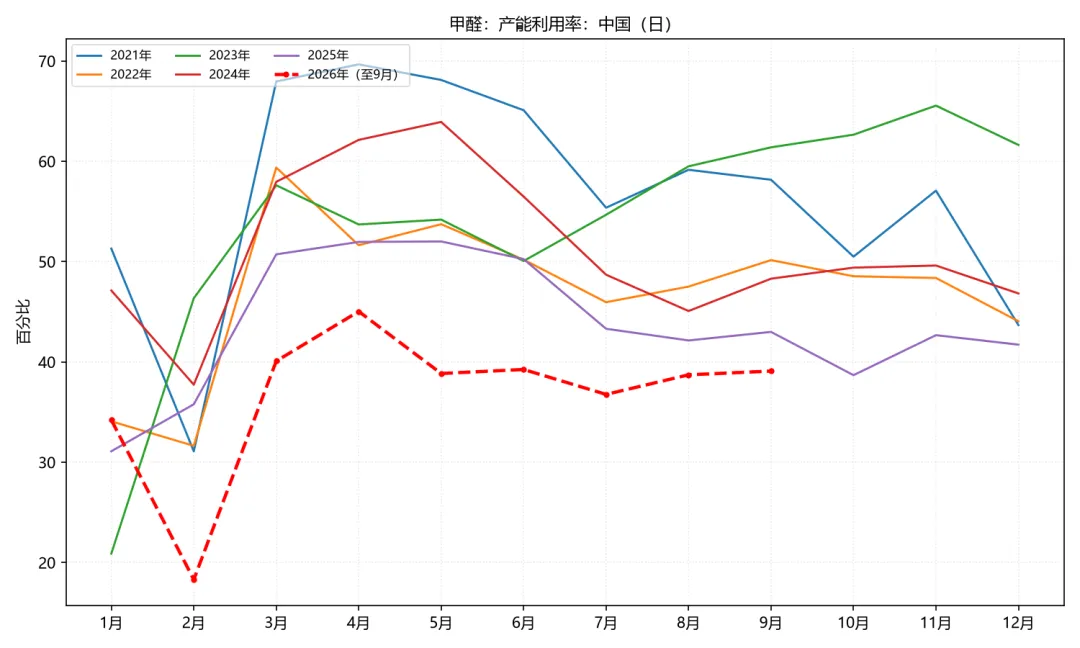
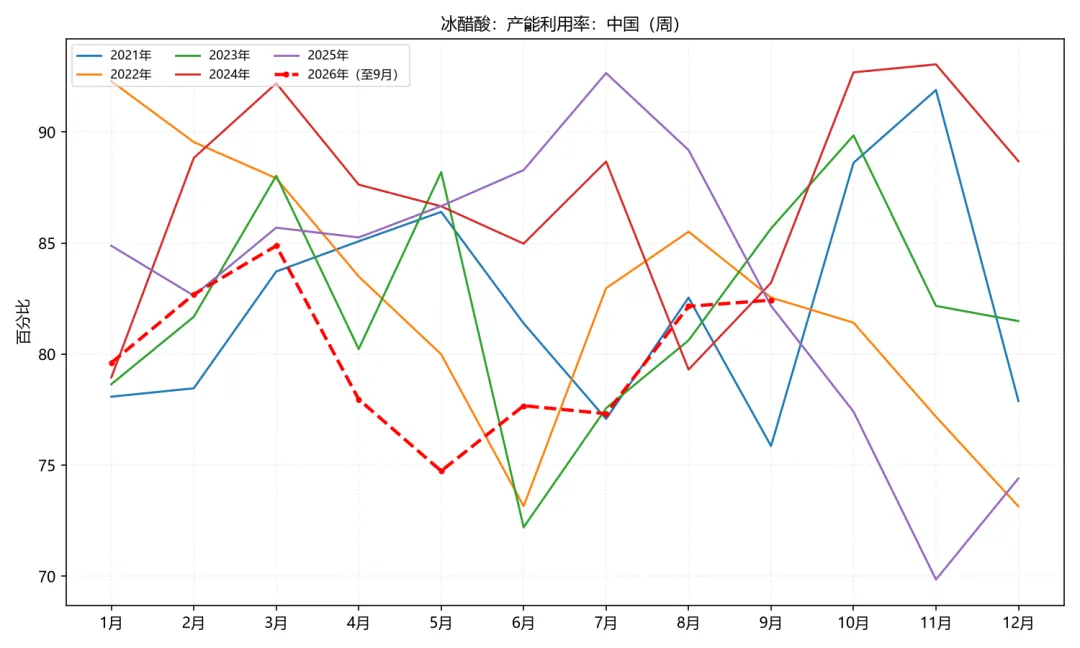
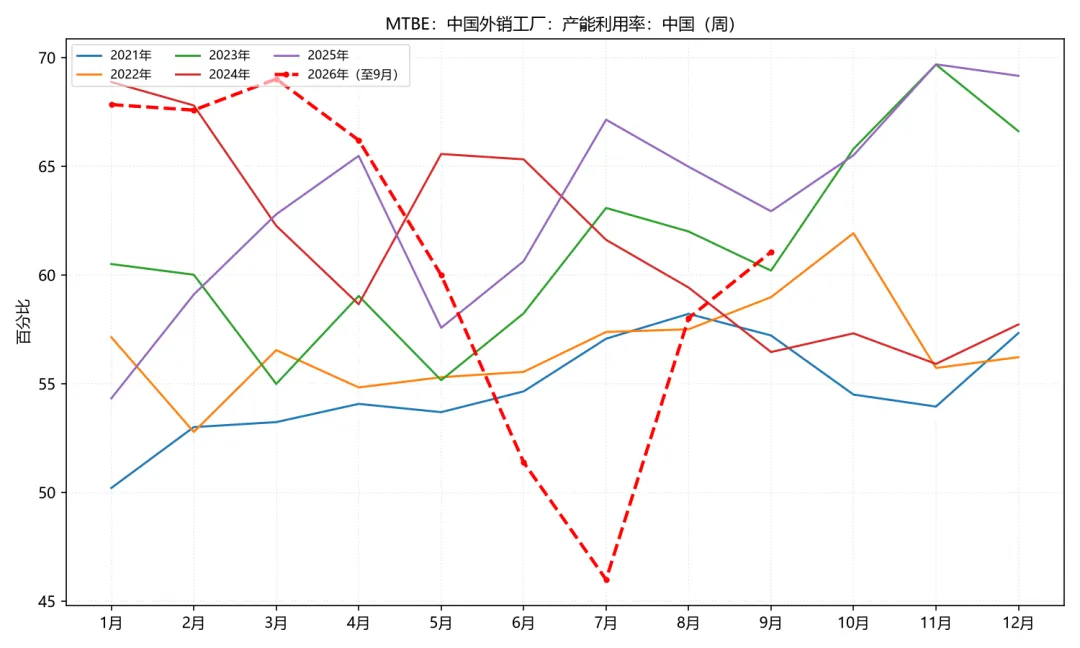
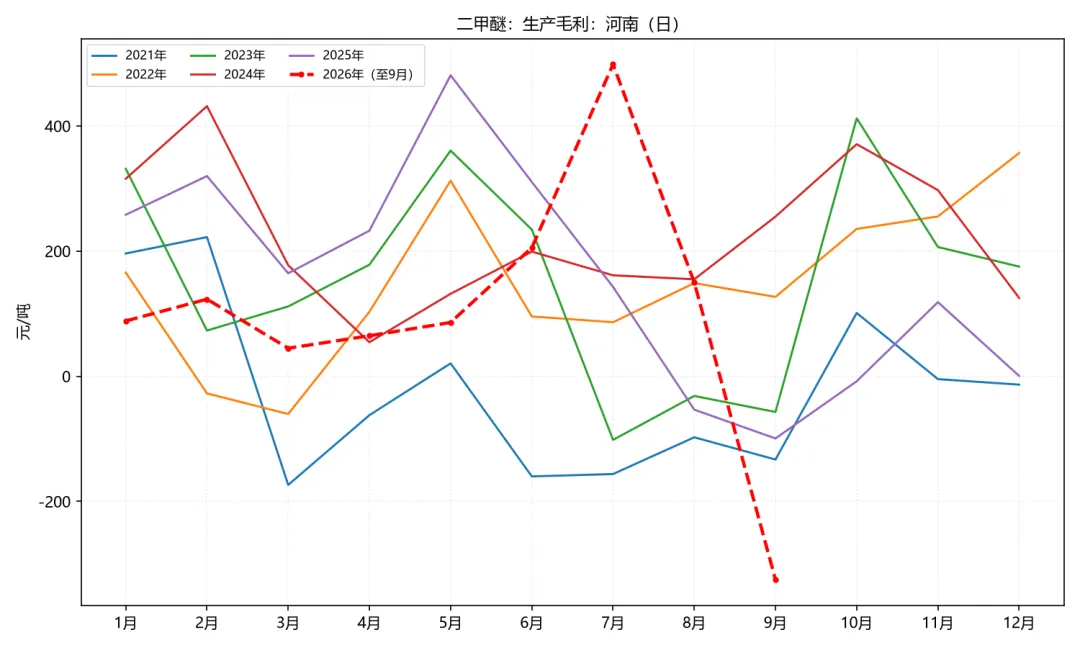
【数据现状】甲醛开工37.66%(同比-10.6%,低于5年均值25.7%)、毛利-58元/吨(亏损);冰醋酸开工80.82%(同比-9.4%)、毛利191元/吨(同比大幅转正);MTBE开工58.34%(-10.2%)、毛利-327元/吨(亏损扩大);二甲醚开工5.31%(同比-15%,低于均值49%)、毛利215元/吨(同比转正)。快讯:8月醋酸开工率84.98%(+9pct)、MTBE开工回升,甲醛/二甲醚仍处季节性淡季低位。
【月内演变】9月甲醛/MTBE亏损、二甲醚开工极低,传统下游整体对甲醇需求拉动有限;醋酸、二甲醚利润改善支撑开工,但权重不足以改变需求格局。
【10月展望】10月甲醛/二甲醚在旺季前开工有望季节性回升,醋酸利润高位或维持高开工,传统需求端温和修复、难以放量。
2.10 聚烯烃关联 |
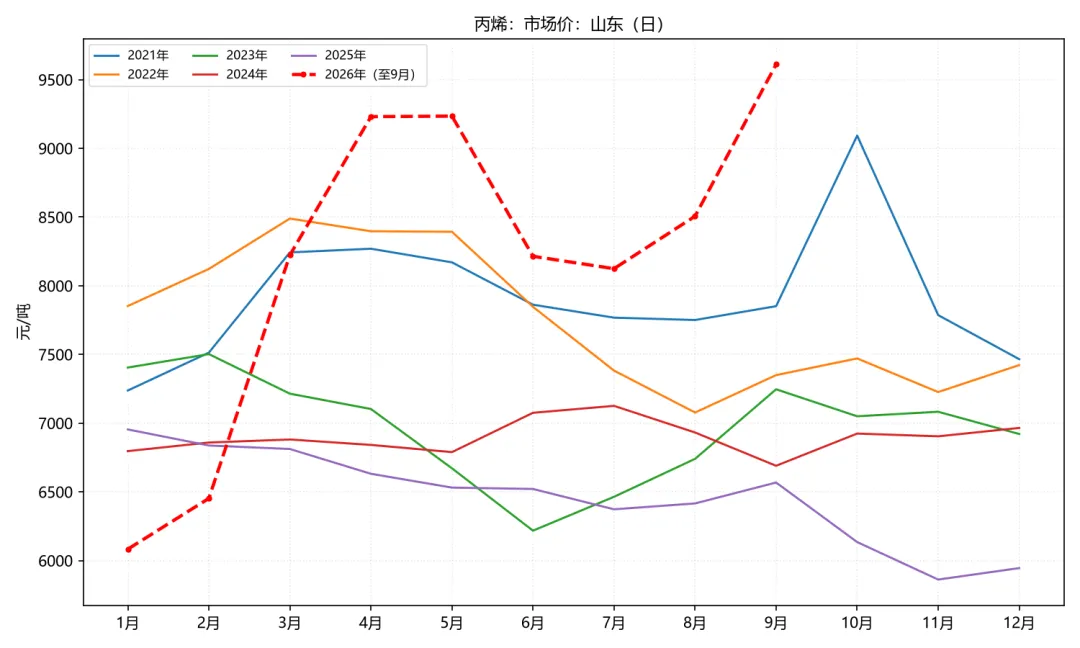
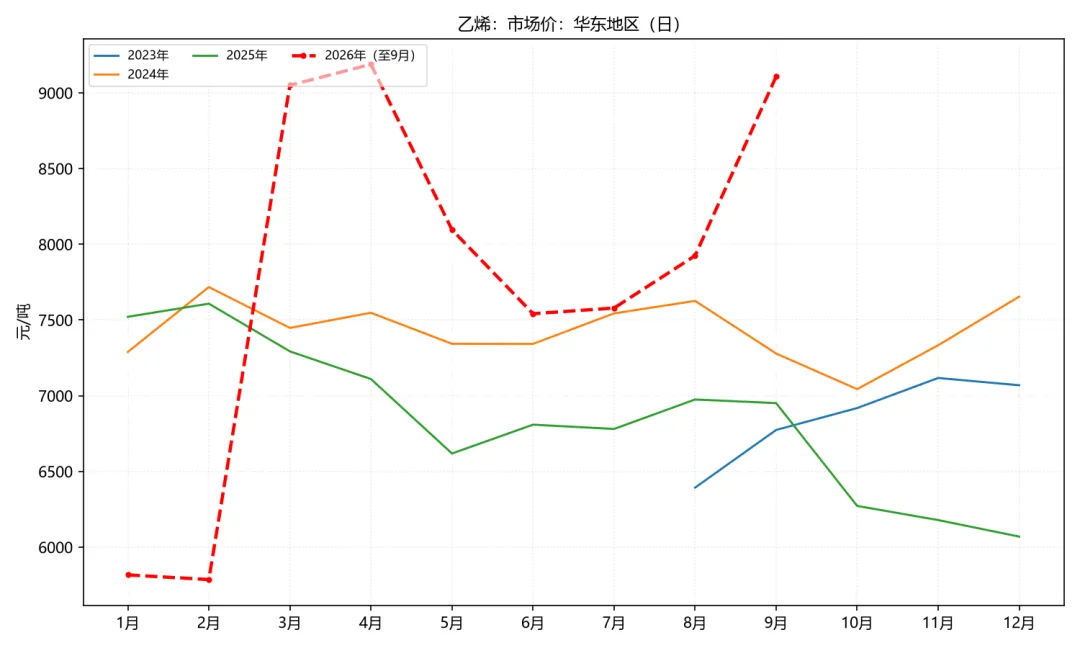
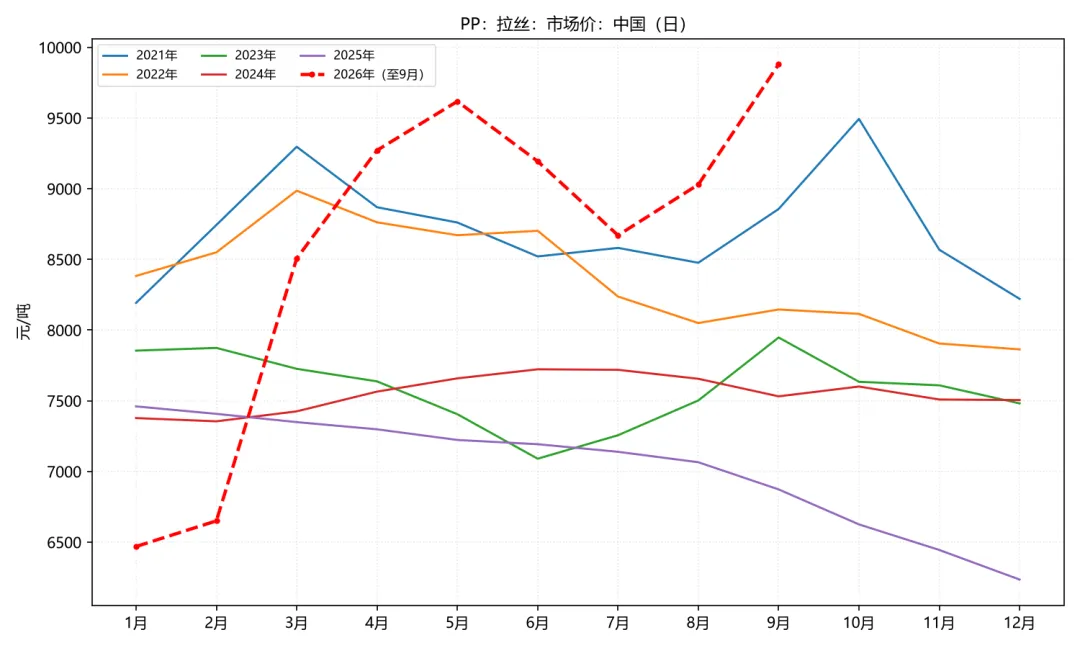
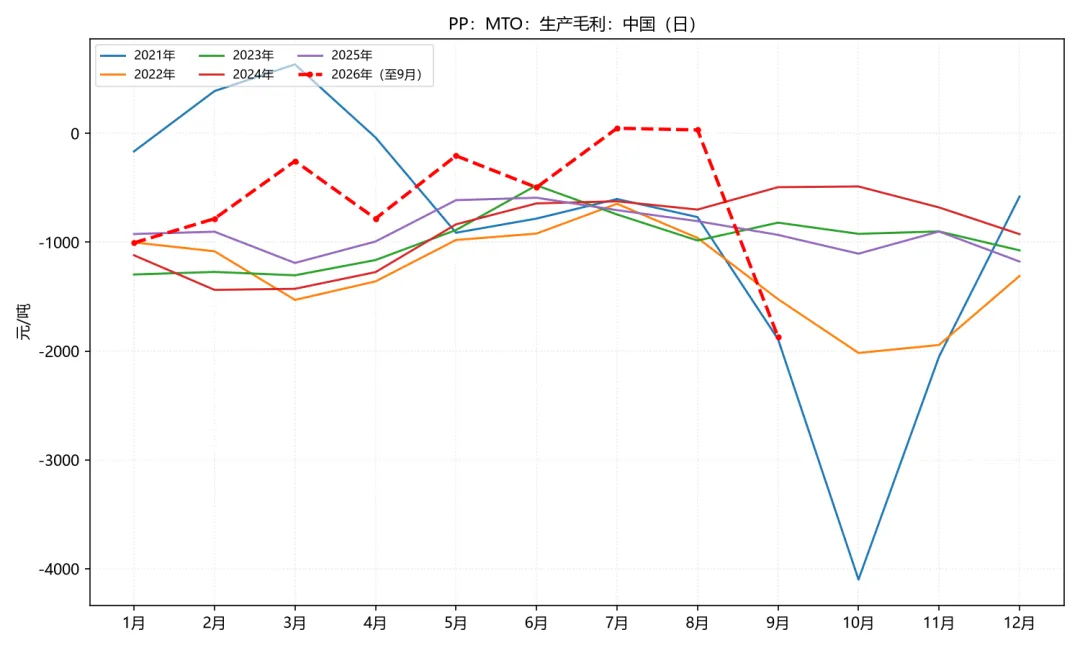
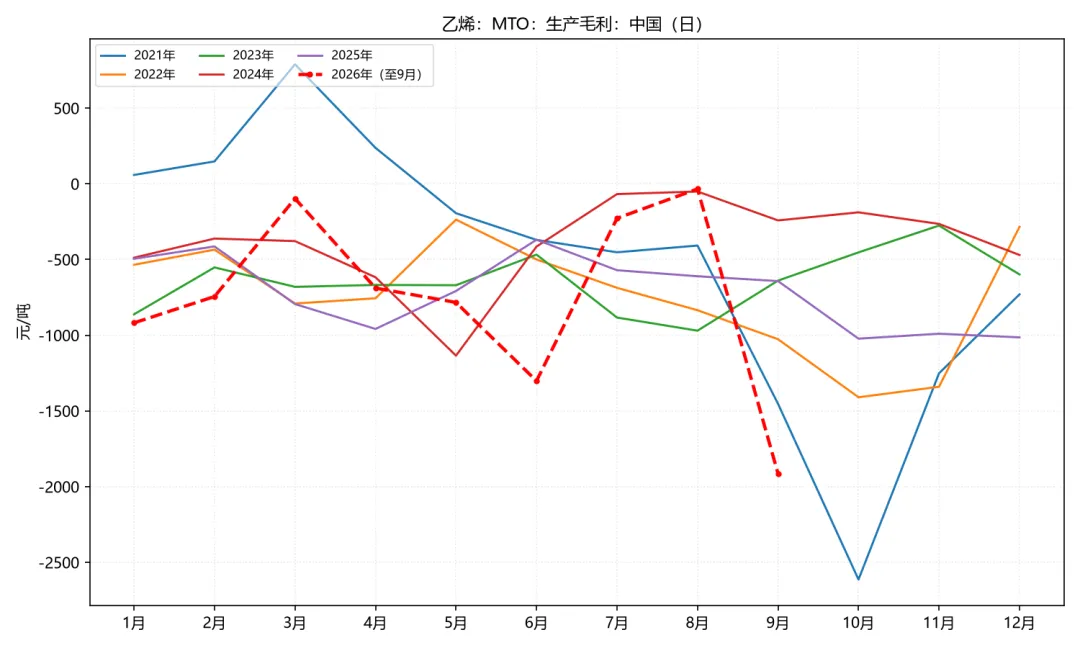
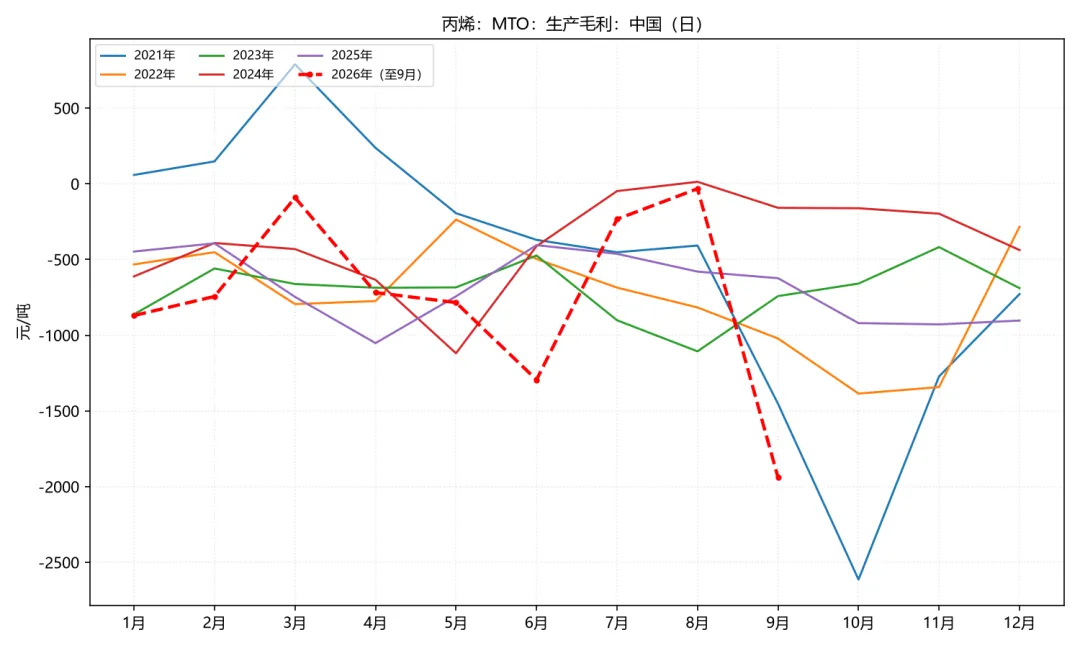
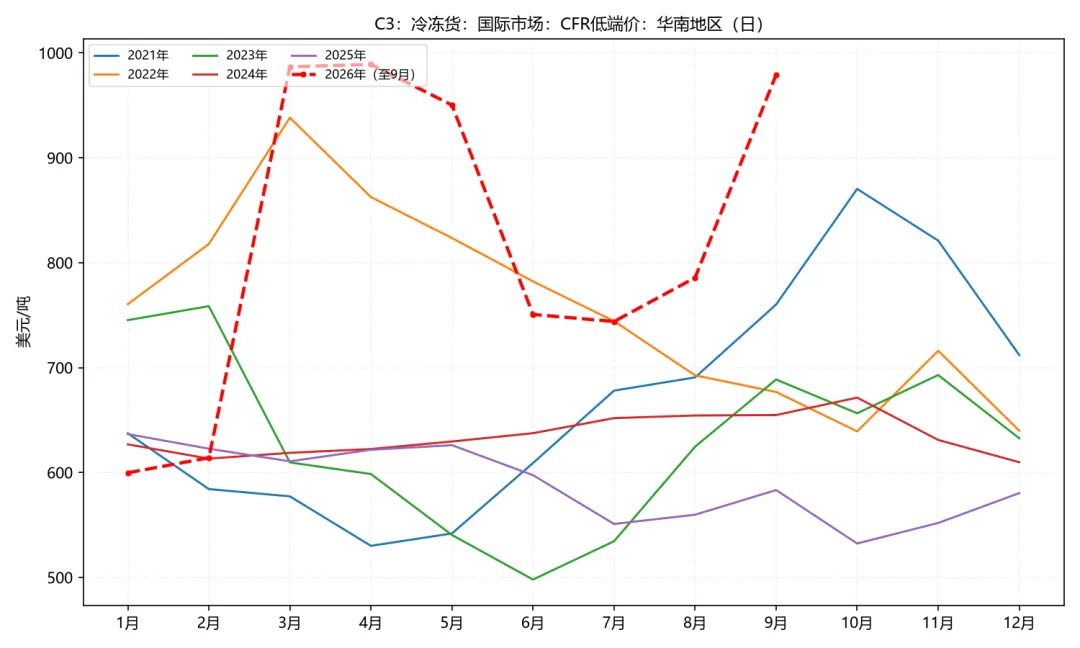
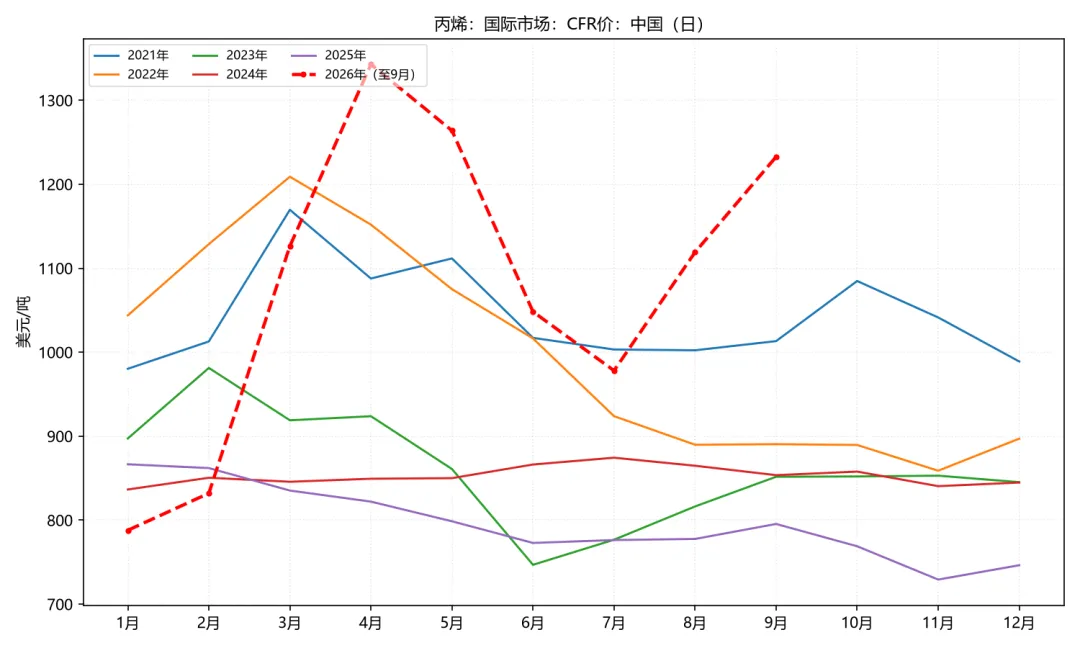
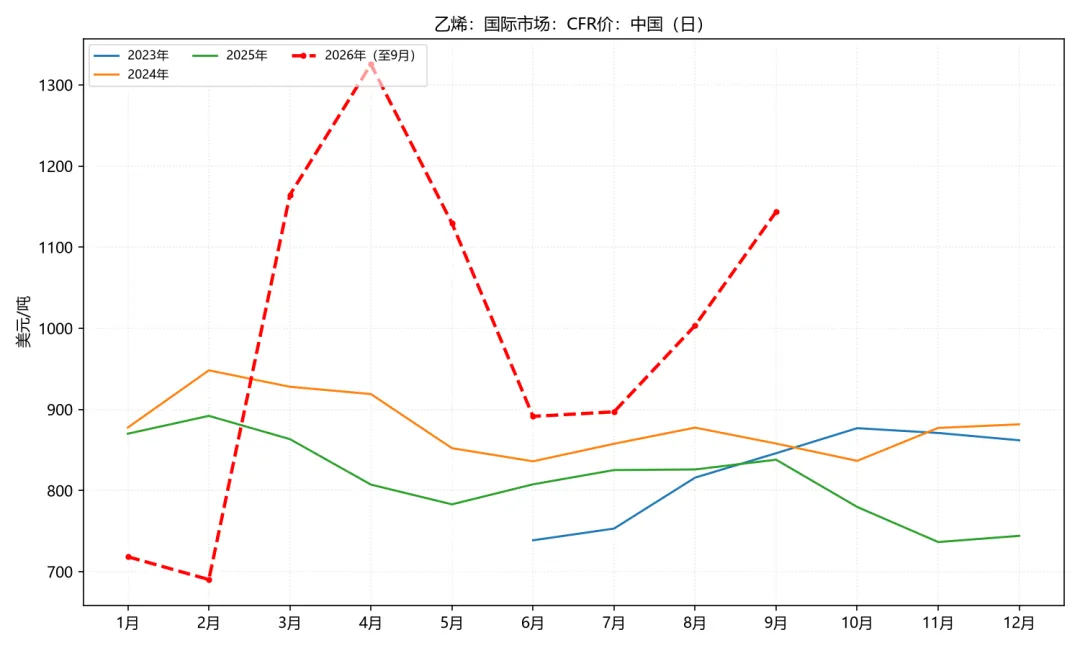
【数据现状】聚烯烃及原料价格全面上行:丙烯山东8382元/吨(同比+30.6%)、乙烯华东7762元/吨(+11.3%)、PP拉丝8970元/吨(+26.9%);C3冷冻货759美元/吨(+35.6%)、丙烯国际CFR 1089美元/吨(+40.1%)、乙烯国际CFR 977美元/吨(+18.3%)。开工方面:丙烯产能利用率70.75%(-4.8%)、乙烯80.32%(-5.6%)、乙烯MTO 80.44%(-8.4%)、PDH开工率75.43%(+4.9%)。
【月内演变】9月C3/丙烯/乙烯国际价格大涨抬升MTO原料成本,但PP/PE现货同步上涨使MTO利润维持正值,聚烯烃走强对甲醇MTO需求形成正向传导与支撑。
【10月展望】10月聚烯烃价格高位支撑MTO加工利润,或带动甲醇采购回升;但聚烯烃终端需求疲软、高价传导不畅,MTO开工回升空间受限。
三、10月展望与风险提示 |
3.1 核心驱动与价格判断 |
10月甲醇预计高位震荡、重心偏上,主力合约参考2750-2950元/吨区间;短期地缘不确定性+低库存+进口缩减预期支撑,若地缘缓和叠加MTO复工不及预期,价格存在明显回落风险。
3.2 关键变量与情景 |
① 伊朗发运恢复节奏(美伊谈判、海峡通航);② MTO装置复工兑现与采购增量;③ 检修装置复产与进口缩减的供需再平衡。若MTO复工兑现+进口维持低位,供需有望共振偏强。
3.3 风险提示 |
地缘局势反复、油价剧烈波动;MTO复工不及预期;伊朗浮仓集中到港引发累库;检修装置复产超预期。
数据来源:自有数据库(甲醇数据库/聚丙烯基本面/聚乙烯基本面/聚烯烃共用数据/烯烃进出口数据)+卓创资讯、金联创、隆众资讯、中国金融信息网等。统计口径为2026年最新月值与2021-2025年同月对比;各机构开工率统计口径存在差异,引用时请注意标注来源。
— 本报告基于自有数据库及公开权威信息整理,仅供参考 —
分析师
叶双照 从业资格 F03108991|投资咨询 Z0021536
李俊凡 从业资格 F03115238|投资咨询 Z0022500
许 婉 从业资格 F03131015|投资咨询 Z0024135
联系方式
电话:13918550436
投资咨询业务资格:证监许可【2012】35号
【免责声明】本报告的信息均来源于公开资料,我公司对这些信息的准确性和完整性不做任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,报告中的信息或意见并不构成所述证券或期货的买卖出价或征价,据此作出的任何投资决策与本公司和作者无关。本报告版权仅为我公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制发布。如引用、刊发,须注明出处为中州期货公司,且不得对本报告进行有悖原意的引用、删节和修改。
发表评论
发表评论: