
 研报速递
中国低空经济2025年市场规模突破1.5万亿元,同比增长87.5%,注册无人机328.7万架,飞行小时4530万小时。eVTOL商业运营正式启动,19款机型获适航认证,2026上半年融资166起/292.89亿元。广东占全国近30%,深圳无人机产值全国51%。十五五规划将低空经济列为战略性新兴产业集群,2030年目标3.5万亿元。
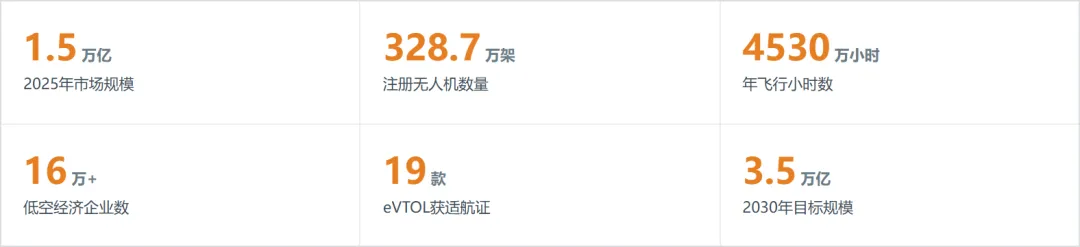
01 行业大盘与市场规模
MARKET OVERVIEW
中国低空经济2025年市场规模突破1.5万亿元,同比增长87.5%,eVTOL商业运营启动与无人机物流规模化是核心驱动力。据民航十五五规划,2030年目标3.5万亿元,2035年冲击6万亿元。(数据来源:赛迪研究院、民航局)
中国低空经济市场规模及增速(2021–2025)
市场规模单位:亿元;增速单位:%。2021=2300/38.6%、2022=3300/43.5%、2023=5050/53.0%、2024=8000/58.4%、2025=15000/87.5%(含eVTOL商用放量)
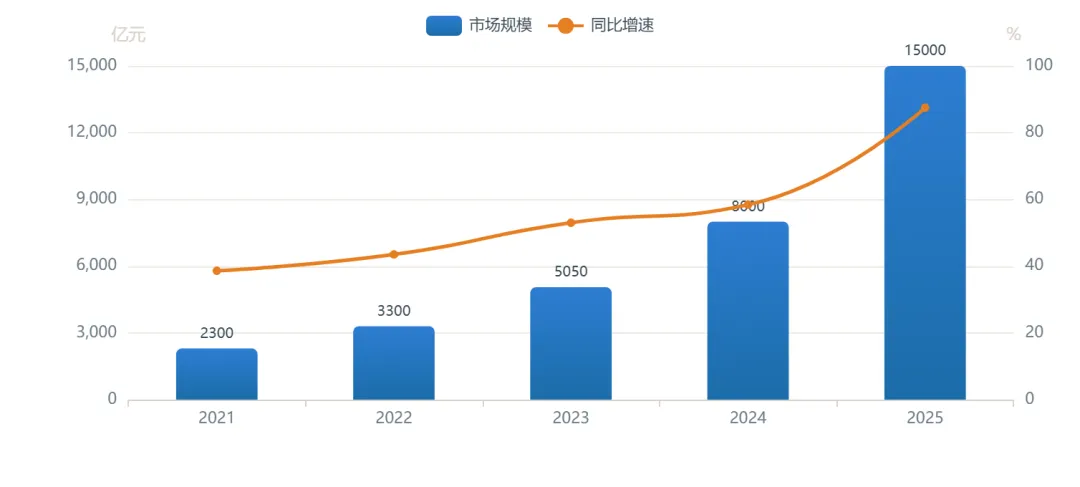
核心发现:2025年低空经济市场规模突破1.5万亿元,同比增长87.5%,eVTOL商业运营启动与无人机物流规模化是核心驱动力。
数据来源:赛迪研究院/民航局/中国航空运输协会(2021-2025)
低空经济五年CAGR对比(2021-2025 vs 2025-2030E)
单位:%。2021-2025实际CAGR=59.6%、2025-2030预测CAGR=25.3%(推算)
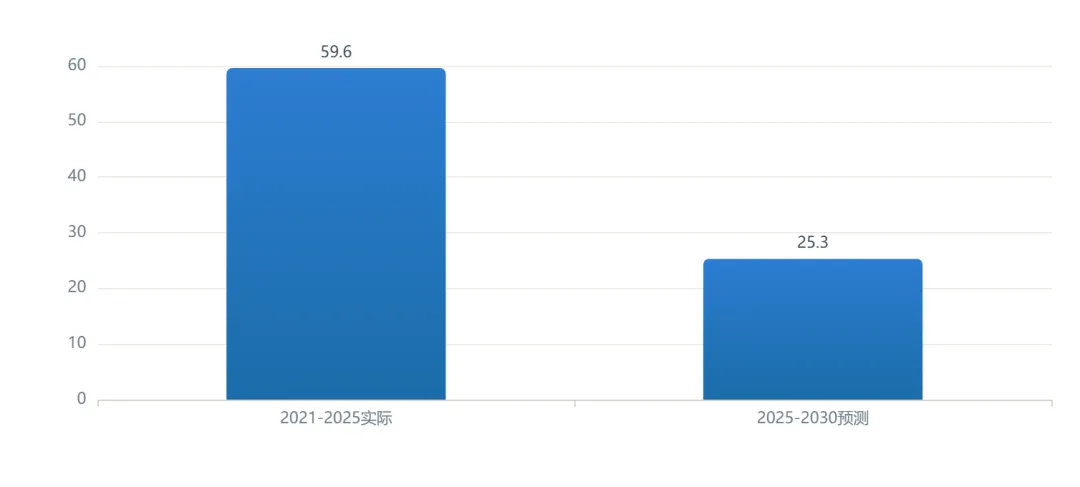
核心发现:过去四年CAGR高达59.6%,属超高速增长期;预计2025-2030年CAGR回落至25.3%,行业从爆发期过渡到稳健增长期。
数据来源:赛迪研究院/中研普华(推算)
低空经济市场规模预测(2025–2035)
单位:万亿元。2025=1.5、2026=1.8、2028=2.5、2030=3.5、2035=6.0(基准情景)
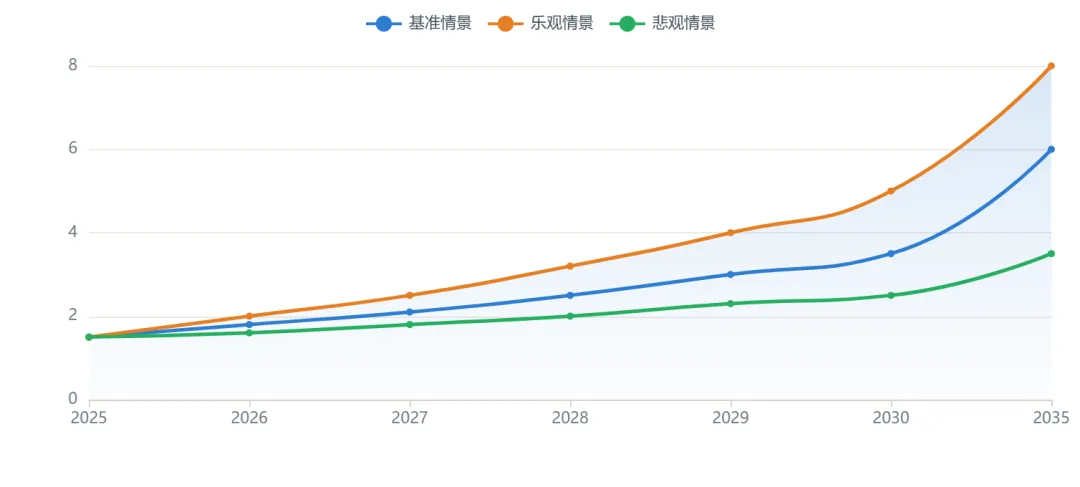
核心发现:基准情景下2030年市场规模达3.5万亿元,2035年有望冲击6万亿元;乐观情景下可达6万亿元以上,低空经济将成为国民经济新兴支柱产业。
数据来源:民航十五五规划/赛迪研究院/中研普华(推算)
中国低空经济渗透率对标全球(2025年)
单位:%。农林植保=44、物流配送=8、低空旅游=12、城市空中交通=3、电力巡检=90
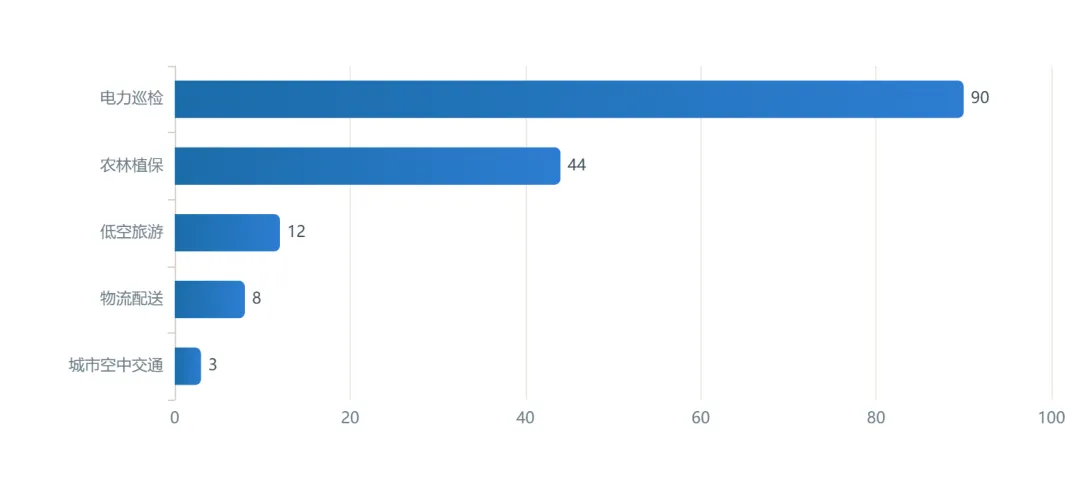
核心发现:电力巡检渗透率最高达90%,农林植保44%接近成熟;城市空中交通(UAM)仅3%,是未来最大增量空间。
数据来源:民航局/行业研报(推算)
2025年低空经济产业结构分布
无人机制造28%、eVTOL/飞行器15%、低空物流18%、低空文旅12%、低空基建14%、低空服务及其他13%
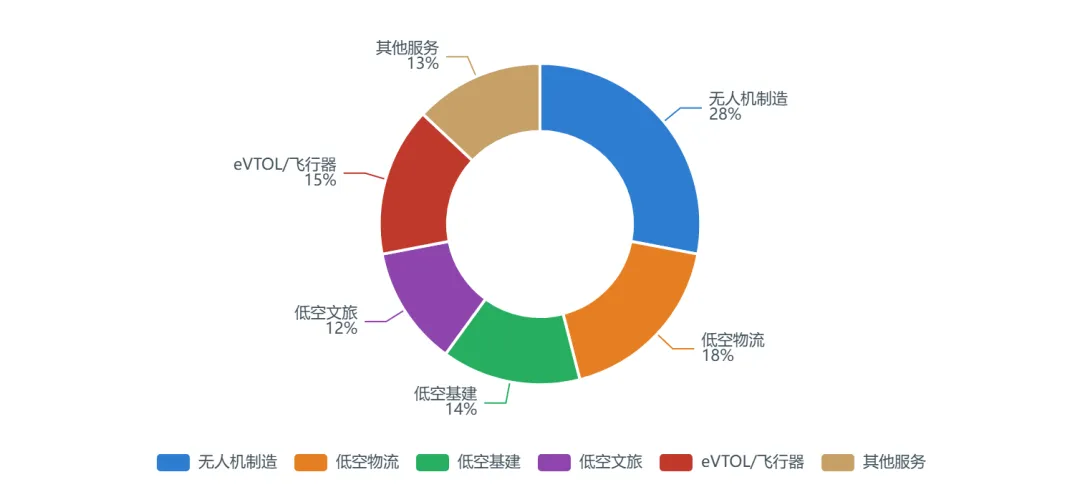
核心发现:无人机制造仍为最大细分占28%,低空物流快速崛起占18%,eVTOL载人飞行尚处早期但增速最快。
数据来源:赛迪研究院/中国航空学会(推算)
低空经济渠道结构变化(2022–2025)
单位:%。消费级无人机/工业级无人机/低空物流/载人飞行各年占比
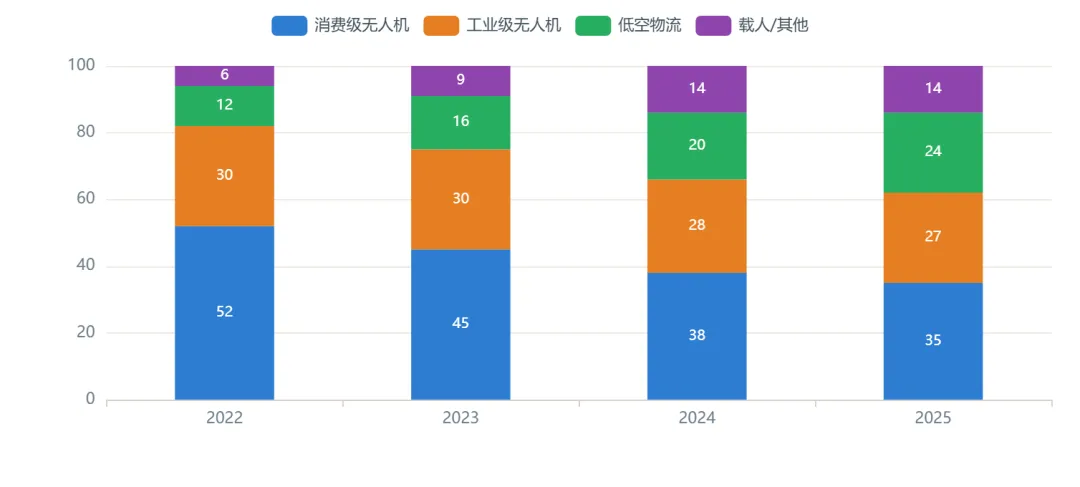
核心发现:消费级无人机占比从2022年的52%降至2025年的35%,工业级与物流应用快速扩张,结构从消费主导转向产业应用驱动。
数据来源:民航局/大疆年报/行业研报(推算)
国产vs进口飞行器市场份额变化(2022–2025)
单位:%。国产份额:2022=72、2023=76、2024=80、2025=85(推算)
核心发现:国产飞行器市场份额从2022年的72%提升至2025年的85%,大疆、亿航等龙头企业引领国产替代加速。
数据来源:民航局/海关总署(推算)
02 产业链与供给结构
SUPPLY CHAIN
eVTOL制造成本中动力系统占50%、复合材料40%、航电10%。2025年民用无人机年产量达690万架,飞控系统国产化率升至65%,但高性能电机仅30%。(数据来源:亿航智能招股书、中国航空学会)
eVTOL制造成本结构拆解(2025年)
动力系统50%(含电池30-40%)、复合材料40%(碳纤维为主)、航电系统10%
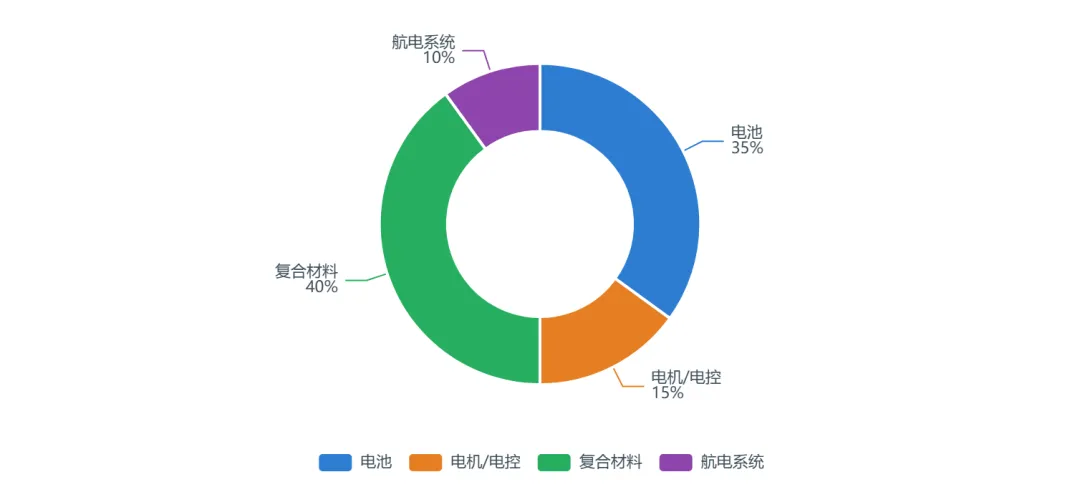
核心发现:动力系统占比最高达50%,其中电池成本占eVTOL总成本30-40%,是降本核心突破口;碳纤维复合材料占40%,国产化空间巨大。
数据来源:亿航智能招股书/行业研报(推算)
关键零部件国产化率(2023–2025)
单位:%。飞控系统2023=55/2024=60/2025=65、航空传感器2023=40/2024=52/2025=60、高性能电机2023=20/2024=25/2025=30、碳纤维复材2023=50/2024=58/2025=65
核心发现:飞控系统国产化率最高达65%,但高性能电机仅30%,航空传感器60%,核心零部件仍存较大国产替代空间。
数据来源:中国航空学会/行业研报(推算)
上游核心供应商集中度(2025年)
CR3占比:%。动力电池=68、飞控系统=55、碳纤维复材=48、电机系统=42、航电设备=38
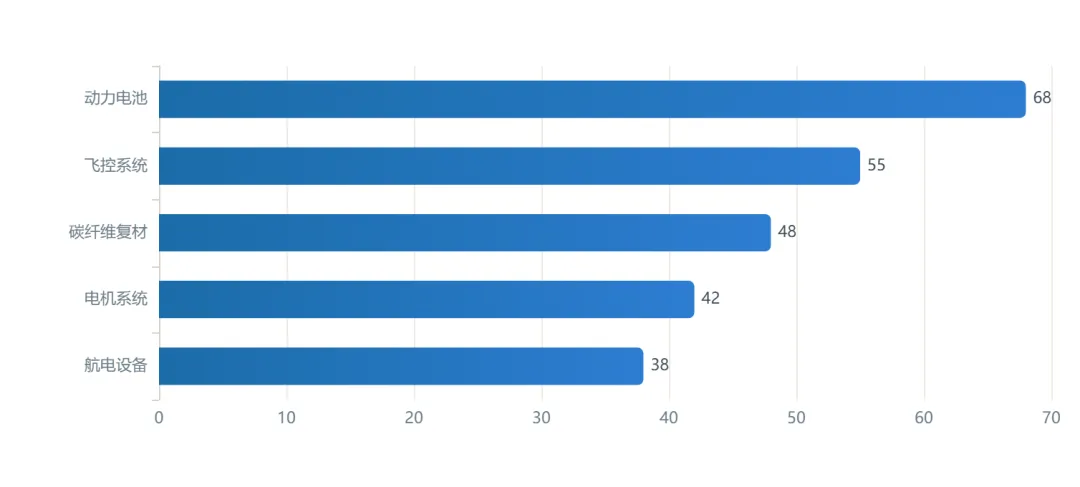
核心发现:动力电池CR3高达68%,宁德时代、比亚迪等头部企业主导;飞控CR3为55%,集中度中等;航电设备CR3仅38%,格局分散。
数据来源:行业研报/企业公告(推算)
民用无人机年产量及增速(2021–2025)
产量单位:万架;增速单位:%。2021=350/28%、2022=420/20%、2023=520/24%、2024=620/19%、2025=690/11%
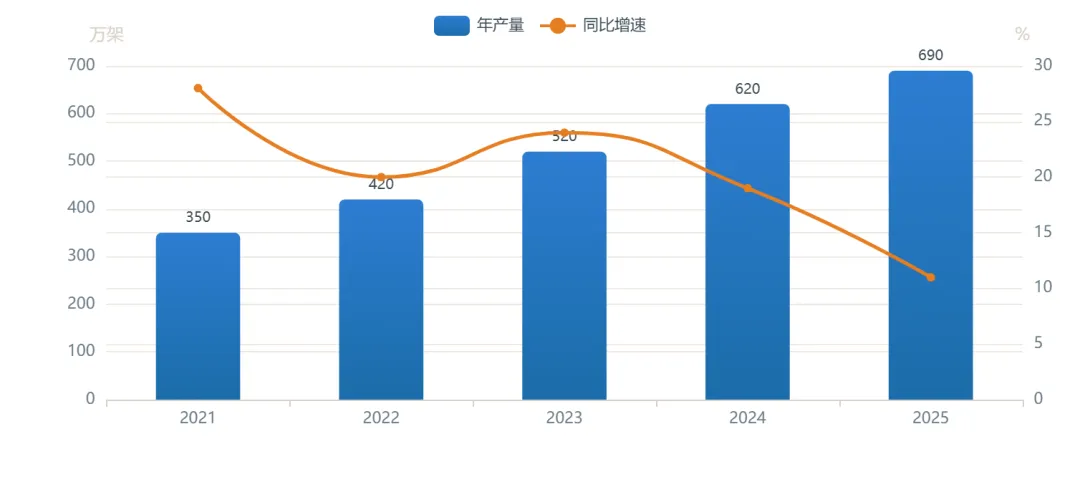
核心发现:2025年民用无人机年产量达690万架,消费级占全球95%、工业级占54%,中国是全球最大无人机制造基地。
数据来源:民航局/国家统计局(2021-2025)
通用机场与起降设施数量(2021–2025)
单位:个。通用机场2021=370/2022=399/2023=449/2024=480/2025=513;无人机起降点2021=800/2022=1200/2023=2000/2024=3500/2025=6000
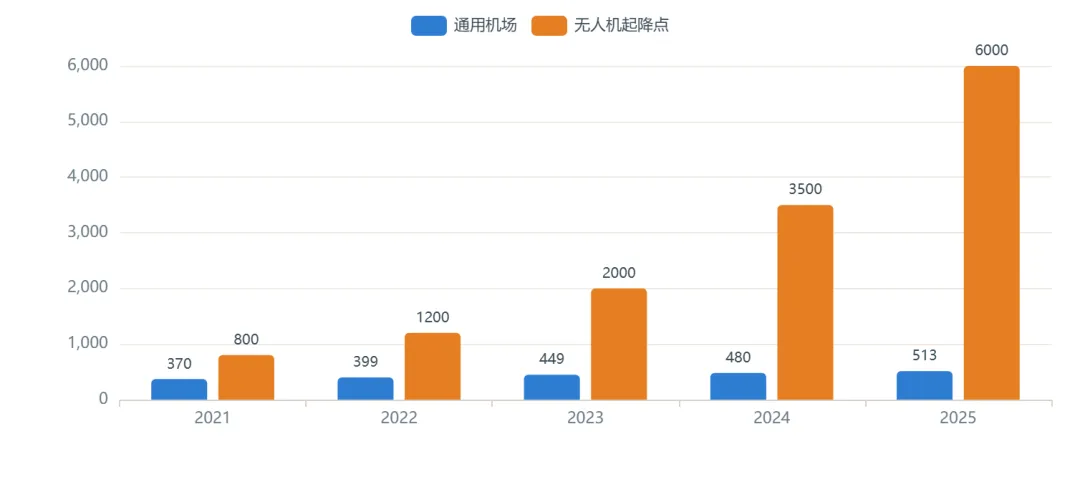
核心发现:通用机场2025年达513个,但无人机起降设施增速更快达6000个,低空新基建正加速补齐短板。
数据来源:民航局/深圳低空办(推算)
低空经济各环节价格带分布(2025年)
单位:万元。消费级无人机0.3-2、工业无人机5-50、农业植保机3-8、物流配送无人机10-30、eVTOL载人飞行器100-500
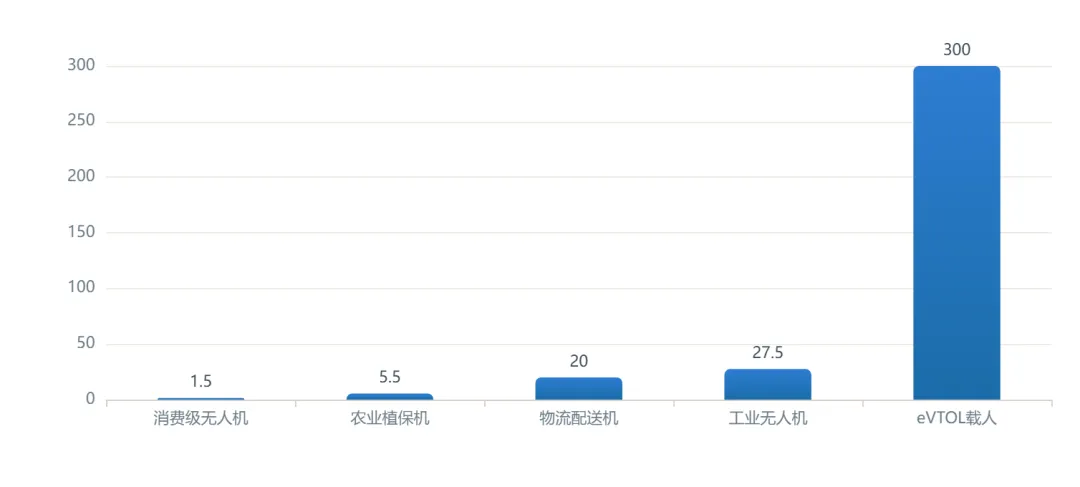
核心发现:eVTOL载人飞行器单价100-500万元,为产业链价值最高环节;消费级无人机已降至千元级别,价格竞争白热化。
数据来源:企业官网/行业研报(推算)
无人机电池能量密度与成本趋势(2022–2025)
能量密度单位:Wh/kg;成本单位:元/Wh。2022=250/1.2、2023=280/1.05、2024=320/0.90、2025=360/0.78
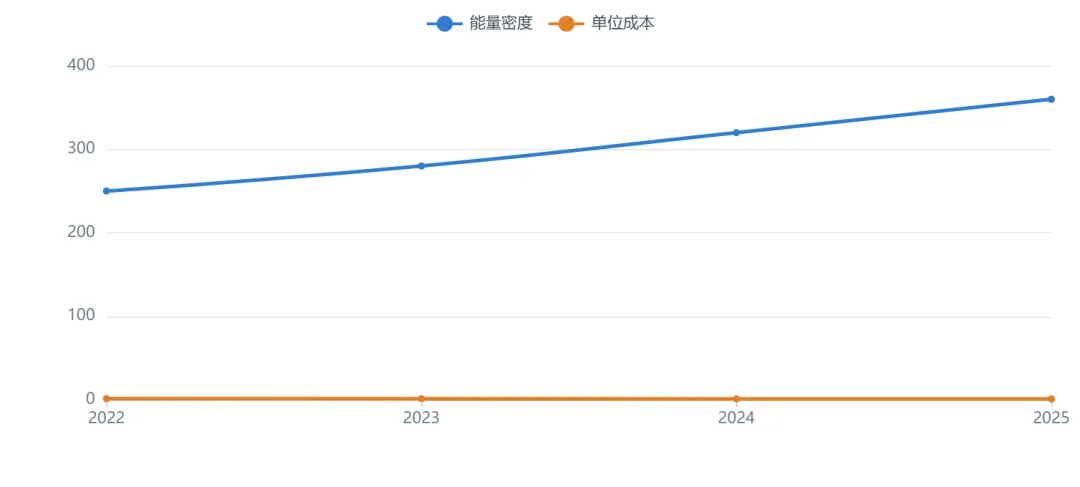
核心发现:航空电池能量密度从2022年250Wh/kg提升至2025年360Wh/kg,成本降至0.78元/Wh,但距400Wh/kg目标仍有差距。
数据来源:高工锂电/电池企业公告(推算)
03 竞争格局与企业生态
COMPETITIVE LANDSCAPE
大疆以35%综合份额遥遥领先,亿航智能eVTOL交付221架全球居首,中国包揽全球低空独角兽8/12席。2025年行业新注册企业4.9万家,累计超16万家。(数据来源:胡润研究院、企业年报)
中国低空经济核心企业市场份额(2025年)
单位:%。大疆(消费+工业)=35、亿航智能(eVTOL)=8、中信海直(通航运营)=5、美团无人机(物流)=4、顺丰丰翼(物流)=3
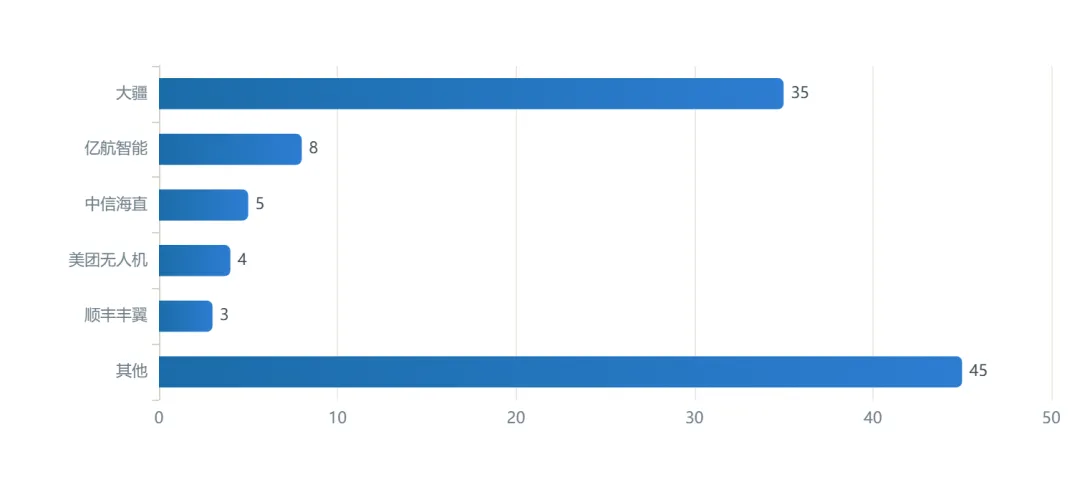
核心发现:大疆以35%综合份额遥遥领先,eVTOL赛道亿航智能以8%居首,通航运营中信海直占5%,行业整体仍较分散。
数据来源:企业年报/行业研报(推算)
头部无人机企业营收对比(2023–2025)
单位:亿元。大疆2023=420/2024=510/2025=620;亿航2023=6.2/2024=11.5/2025=18.8;中信海直2023=52/2024=58/2025=65
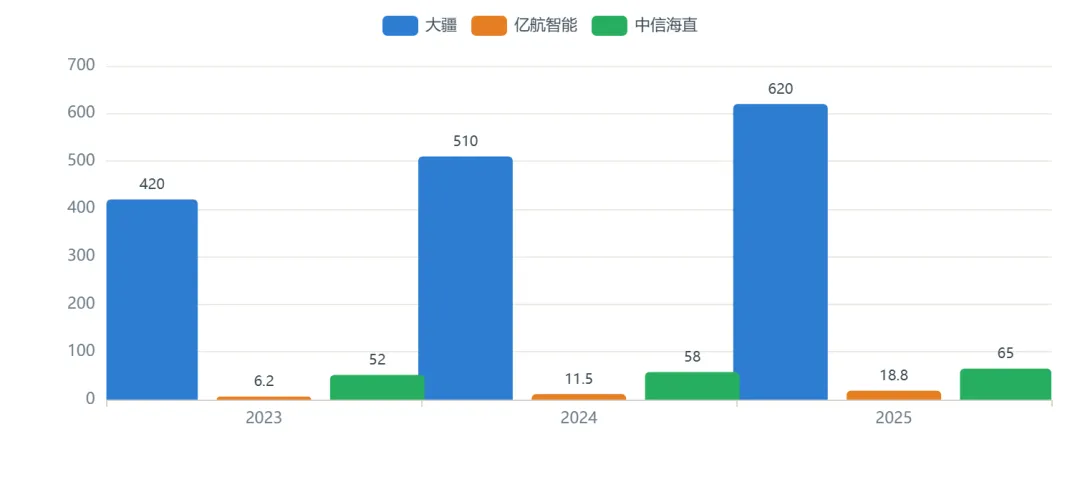
核心发现:大疆营收从420亿元增至620亿元,亿航智能增速最快从6.2亿跃至18.8亿元,CAGR超74%。
数据来源:企业年报/招股书(2023-2025)
eVTOL企业2025年交付量对比
单位:架。亿航智能=221、小鹏汇天=85(推算)、沃飞长空=42(推算)、峰飞航空=30(推算)、沃兰特=15(推算)
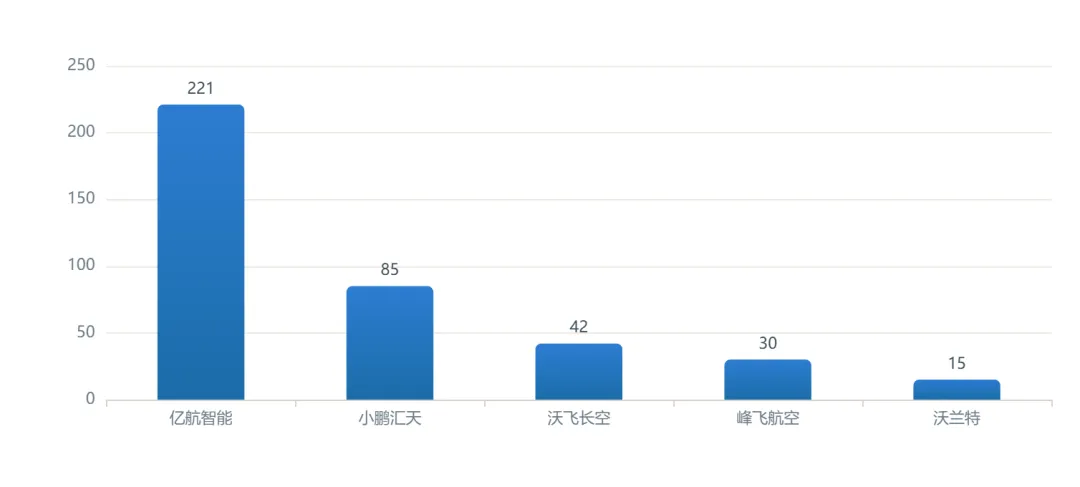
核心发现:亿航智能2025年交付221架eVTOL遥遥领先,Q4单季交付100架,首次实现单季盈利,毛利率62.1%。
数据来源:企业公告/民航局(推算)
低空经济企业新增注册数量及增速(2021–2025)
新增企业数单位:万家;增速单位:%。2021=1.2/35%、2022=1.5/25%、2023=2.0/33%、2024=2.8/40%、2025=4.9/75%
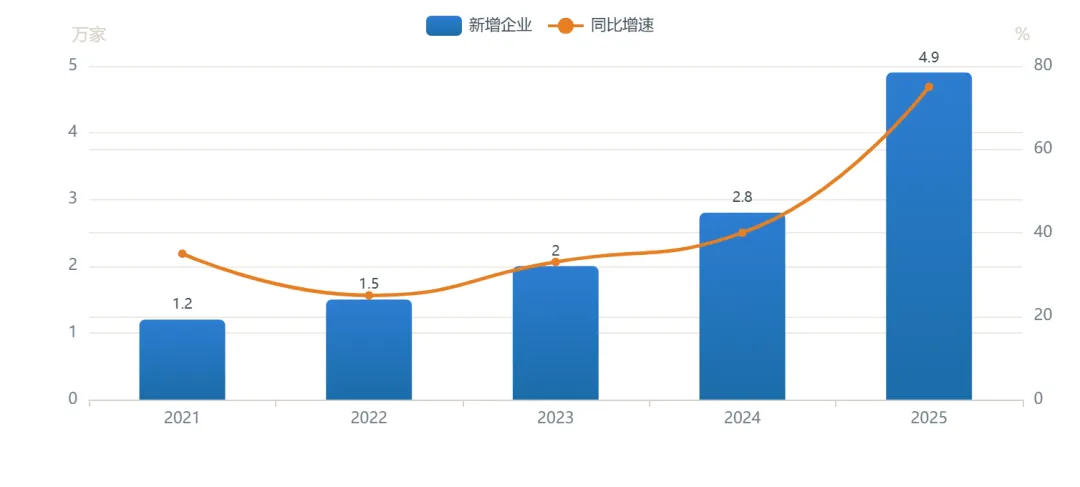
核心发现:2025年新注册4.9万家低空经济企业,同比增长75%,累计超16万家,政策红利驱动创业热情持续高涨。
数据来源:天眼查/企查查(2021-2025)
低空经济波特五力分析(2025年)
评分维度:现有竞争、新进入者威胁、替代品威胁、供应商议价力、买方议价力
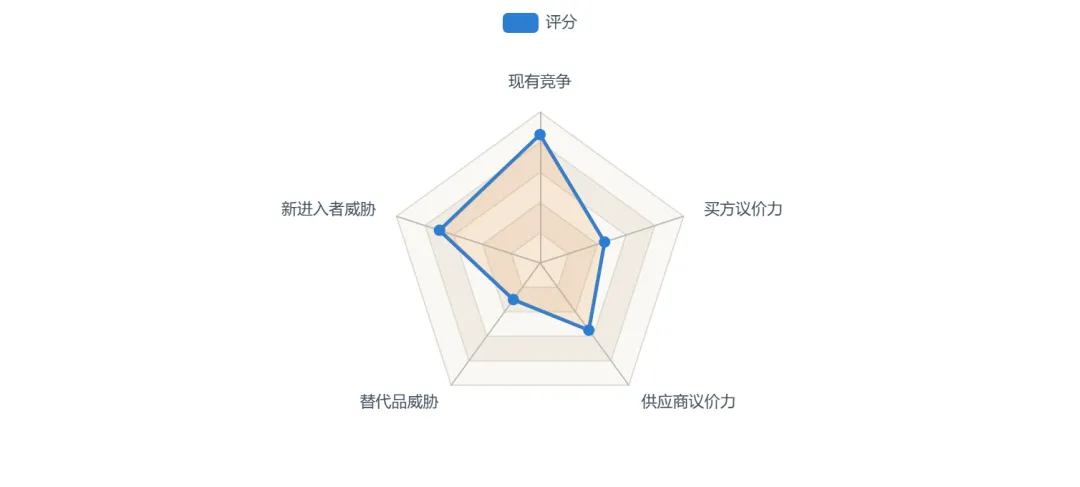
核心发现:现有竞争强度最高(85分),大疆一家独大但eVTOL赛道多强争霸;替代品威胁较低(30分),低空出行暂无地面交通可完全替代。
数据来源:行业研报/波特五力模型分析(推算)
2025年低空经济独角兽分布
全球12家独角兽分布:中国8家、美国2家、欧洲1家、其他1家
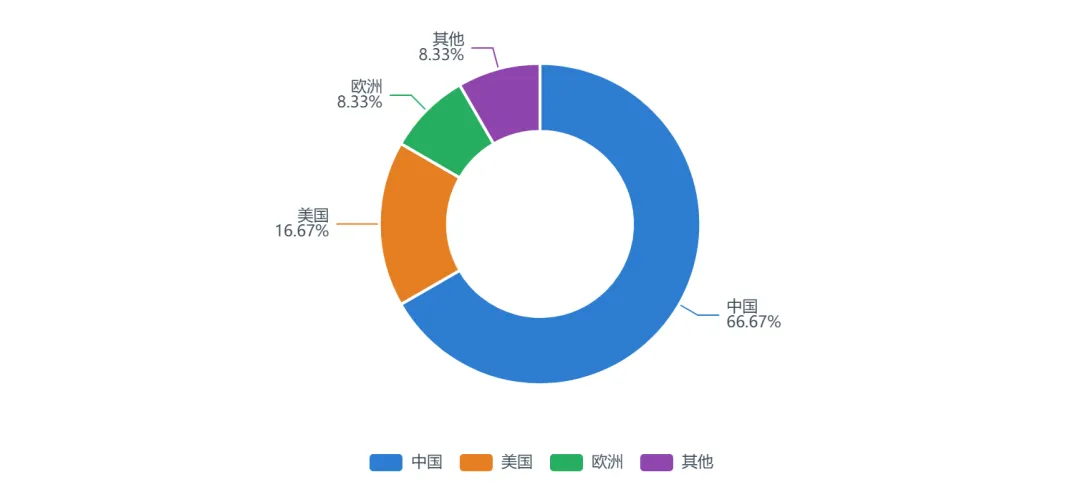
核心发现:中国独占全球低空经济独角兽8席(67%),包括亿航智能、小鹏汇天、沃飞长空等,集群规模全球领先。
数据来源:胡润研究院《2026全球独角兽榜》(2026)
主要低空经济企业估值vs营收气泡图(2025年)
X轴=营收(亿元),Y轴=估值(亿元)。大疆=(620,2800)、亿航=(18.8,280)、小鹏汇天=(12,350)、沃飞长空=(5,180)、峰飞=(8,120)
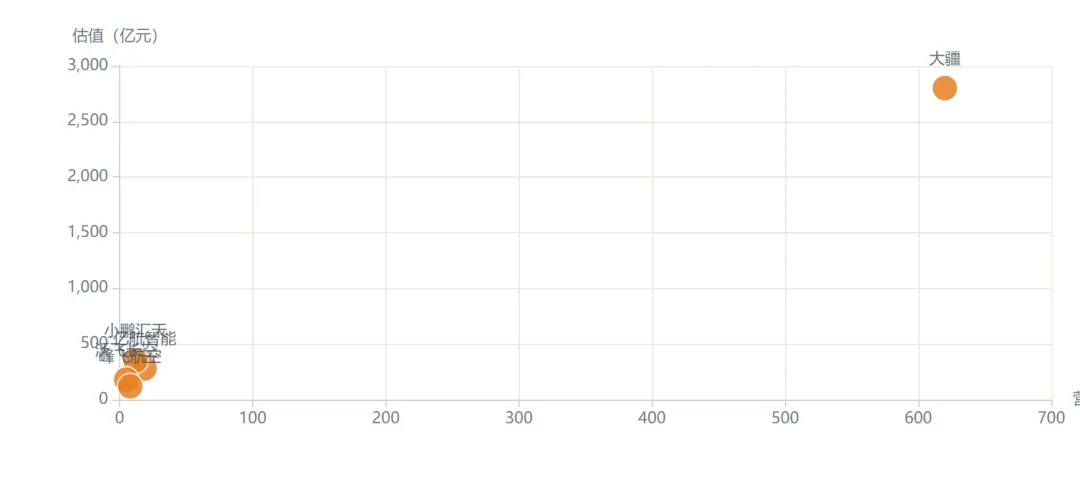
核心发现:大疆以620亿营收、2800亿估值稳居龙头;小鹏汇天营收仅12亿但估值达350亿,市场给予极高成长预期。
数据来源:企业公告/胡润榜单(推算)
04 需求与用户画像
DEMAND ANALYSIS
2025年底注册无人机328.7万架,飞行小时4530万小时。物流配送规模582亿元较2020年翻180倍,农林植保覆盖4.6亿亩。(数据来源:民航局《中国低空经济发展指数报告》)
……
05 区域分布
REGIONAL ANALYSIS
广东以32000家企业占全国近30%,深圳无人机产值1070亿元占全国51%。粤港澳、长三角、京津冀、成渝四大集群贡献超85%产值。(数据来源:天眼查、各地工信部门)
……
06 资本与投融资
CAPITAL & INVESTMENT
2025年融资210起/520亿元,2026上半年166起/292.89亿元。eVTOL赛道融资高度集中,沃兰特36亿元、小鹏汇天14.5亿元领跑。19款eVTOL获型号合格证。(数据来源:IT桔子、民航局)
……
07 政策与未来趋势
POLICY & TRENDS
低空经济写入十五五规划、首次进入政府工作报告,20+省市出台行动方案。新版民航法2026年7月生效。eVTOL运营成本仅为直升机15%。(数据来源:国务院、民航局)
01 万亿规模已至,低空经济进入商用爆发期
2025年市场规模突破1.5万亿元,eVTOL商业运营启动、无人机物流规模化验证商业模型,行业从概念验证迈入放量增长阶段。预计2030年达3.5万亿元,CAGR约25%。
02 eVTOL三足鼎立,适航取证成核心壁垒
亿航智能交付221架全球居首,小鹏汇天订单超7000台,沃飞长空获近10亿融资。19款机型获TC,适航取证进度直接决定企业商业化窗口与估值水平。
本报告数据来源:中国民航局《民航行业发展统计公报》(2021-2025)、赛迪研究院《中国低空经济发展研究报告》、民航十五五规划、《中国低空经济发展指数报告(2026)》(新华网)、胡润研究院《2026全球独角兽榜》、亿航智能/大疆/中信海直等企业年报及招股书、IT桔子/烯牛数据投融资统计、天眼查/企查查企业注册数据、各地政府低空经济行动方案、Morgan Stanley低空经济研究报告、国海证券/中研普华行业研报。部分数据为基于公开信息的合理推算,已标注(推算)。
===========



发表评论
发表评论: