
 研报速递
本报告针对申万行业分类"汽车—乘用车"与"汽车—商用车"两个二级行业共21家A股上市公司。通过对2026年中期财报及上年同期数据的系统对比,分析A股汽车整车制造行业整体数据分布与趋势变化。
数据来源:同花顺ifinD、巨潮资讯网、国家统计局、中国汽车工业协会、乘用车市场信息联席会

行业概况
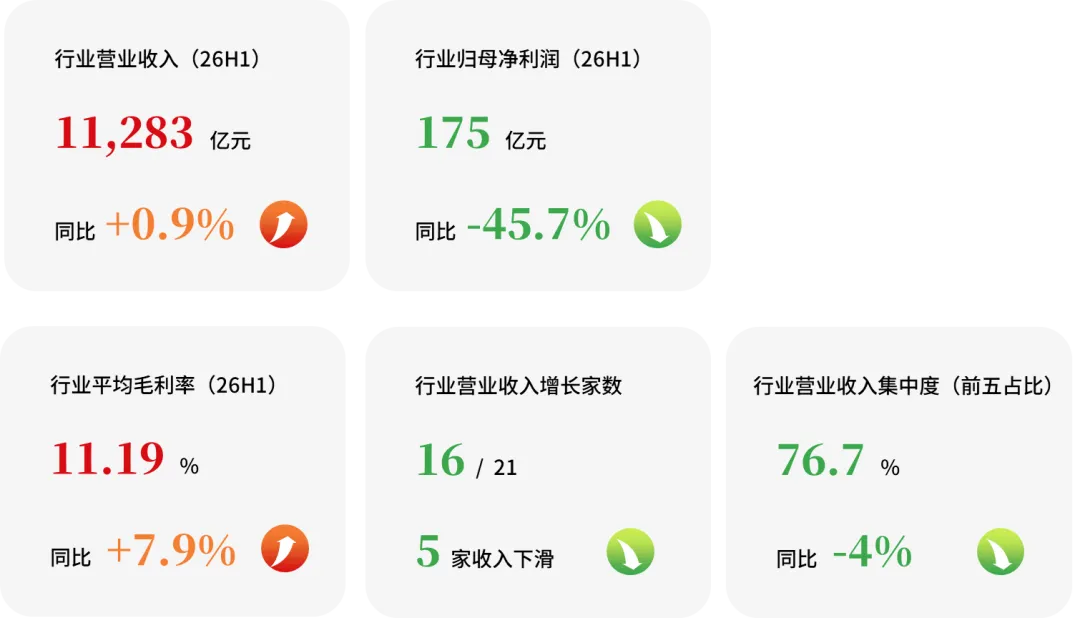
2026年中期财报显示,A股汽车整车制造业营业收入总量增长趋于平缓(同比增长0.9%),多数公司(16/21)实现营业收入增长,但头部公司营业收入收缩拉低了总量,不同板块的收入也表现不一。行业整体呈现"增收不增利"格局,归母净利润总额同比大幅下滑45.7%,亏损家数由5家升至6家,毛利率中位数略有提升(9.0%→11.1%)。数据显示,利润下滑主要源于汇兑损益、资产减值等因素。

经营业绩:
营收趋稳、利润深度承压
1.营业收入:总量近零增长、增速分布收敛
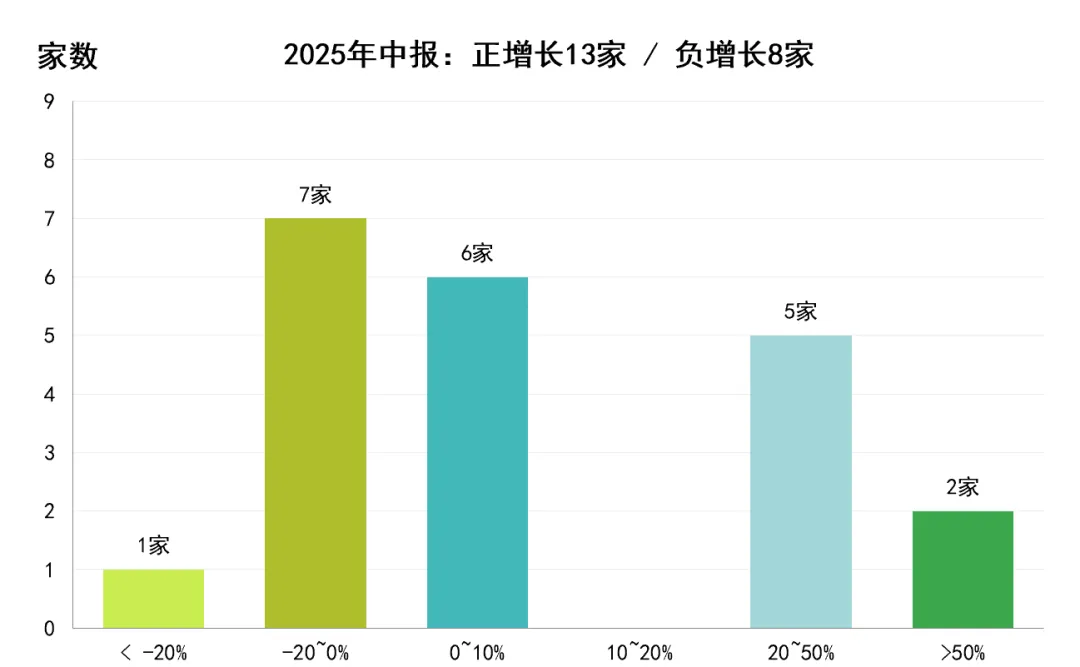
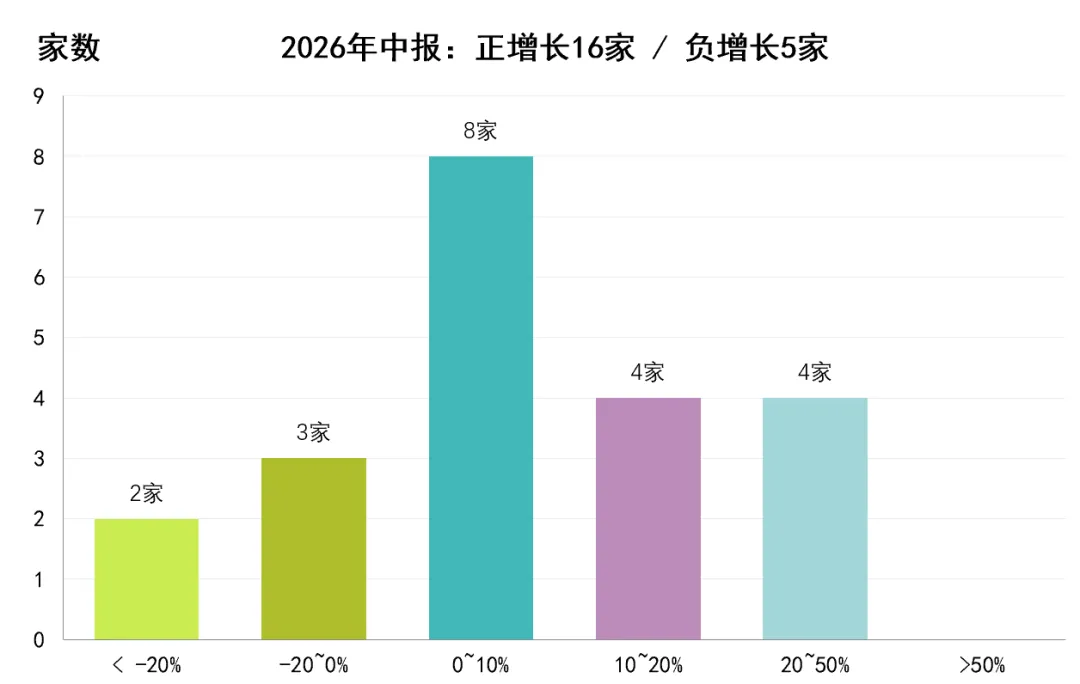
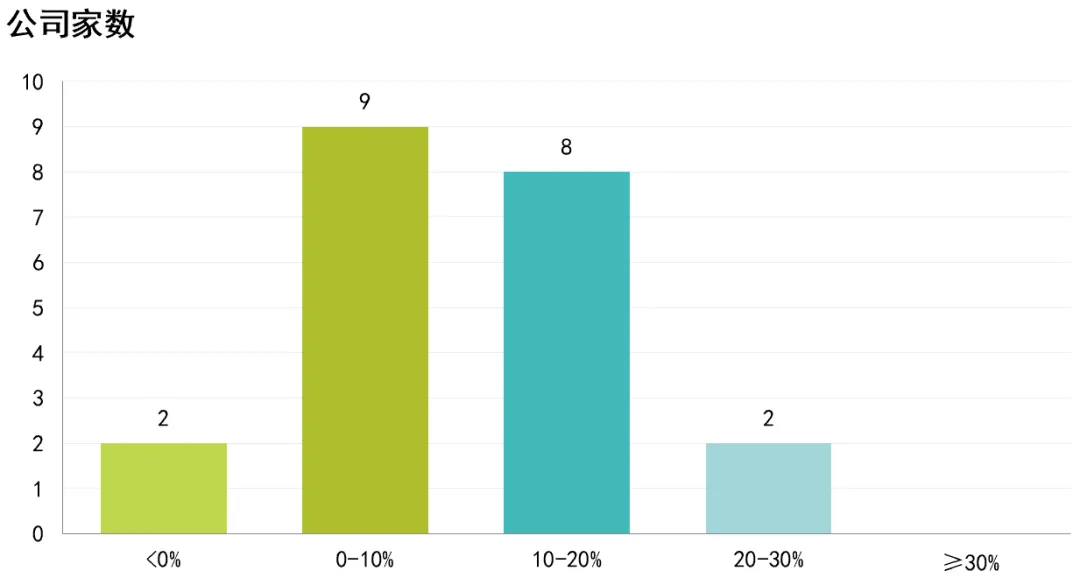
行业营业收入总量增长缓慢(同比+0.9%),增速分布由上年同期的两极分化转向2026年中期的整体温和复苏。2025年中期共有8家负增长与2家增速超50%的极端高增长并存,分布分散于两端;2026年中期负增长家数由8家降至5家,多数公司(12/21)增速集中在0-20%温和区间,增速超50%的情形不再出现,但降幅超20%的尾部公司由1家增至2家。
营业收入增速区间分布
(2025年中报)
营业收入增速区间分布
(2026年中报)
2.汽车销量:总量小幅下滑、出口拉动增强
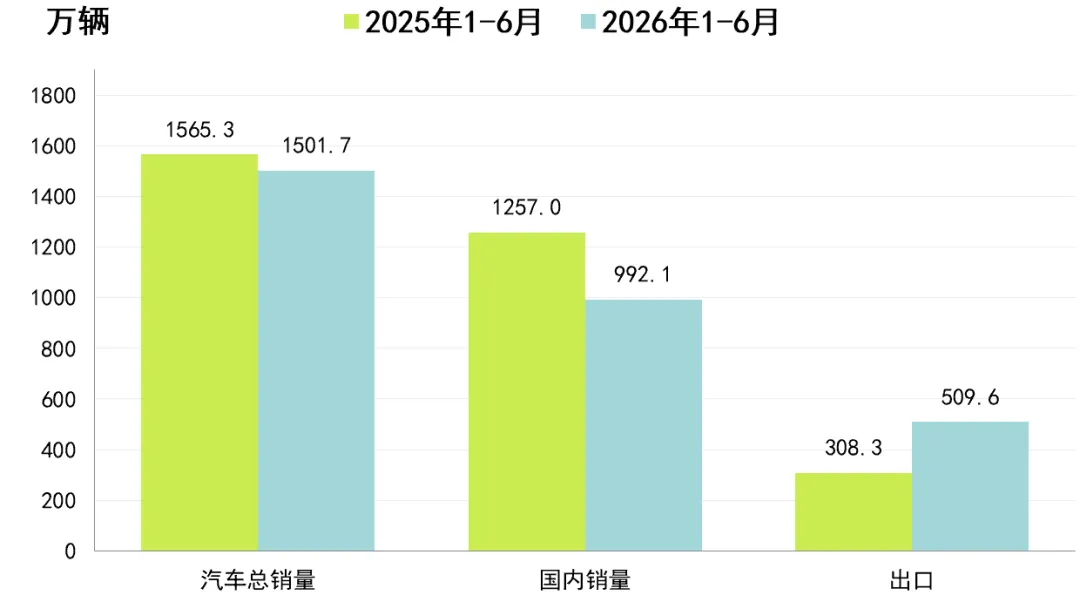
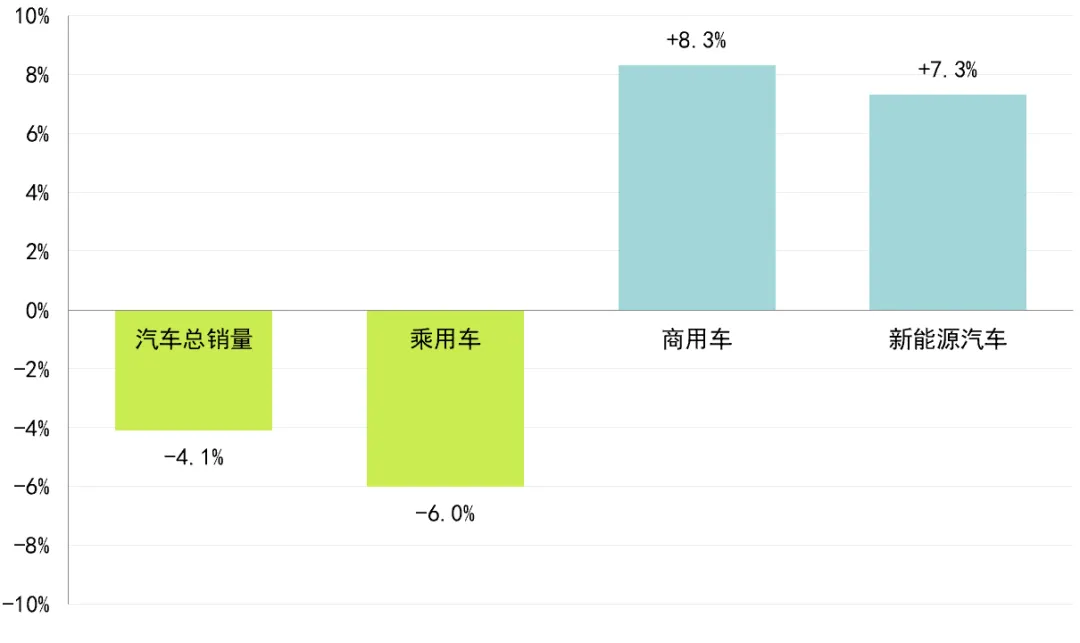
据中国汽车工业协会数据,2026年1-6月全国汽车销量1,501.7万辆,同比下降4.1%。其中,国内销量992.1万辆、同比下降21.1%,出口509.6万辆、同比增长65.3%,出口占汽车总销量的比重由上年同期的19.7%升至33.9%。分车型看,乘用车销量1,272万辆、同比下降6.0%,商用车销量229.7万辆、同比增长8.3%;新能源汽车销量744.6万辆、同比增长7.3%,占汽车新车总销量的比重为49.6%(上年同期44.3%)。行业销量增长动力已由国内需求转向海外市场。
汽车销量结构对比(万辆)
2026年1-6月汽车销量同比增速
3.营业收入:总量近零增长、增速分布收敛
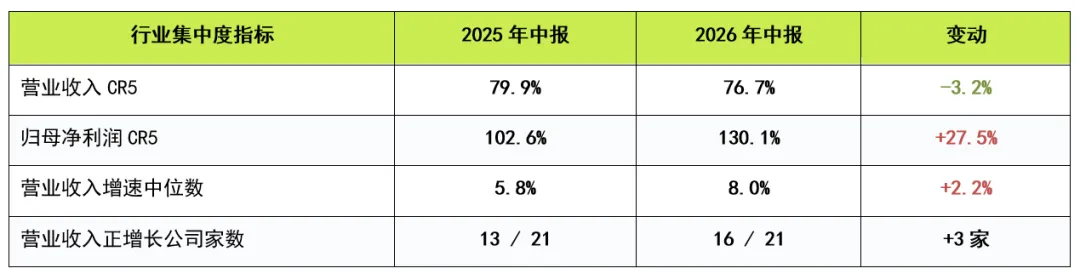
2026年中期营业收入CR5(前五大公司收入占行业总收入比重)由79.9%降至76.7%,归母净利润CR5(前五大公司归母净利润占行业归母净利润总额比重)由102.6%升至130.1%,利润前五名中,两家商用车龙头(客车与重卡)进入名单,取代了两家利润下滑的头部乘用车公司。
4.毛利率:整体上移
行业毛利率表现整体上移:负毛利率公司由2家减至1家,10-20%区间公司由8家增至10家,毛利率中位数由9.0%升至11.1%,21家中12家毛利率得到同比改善。
毛利率区间分布
(2025年中报)
毛利率区间分布
(2026年中报)
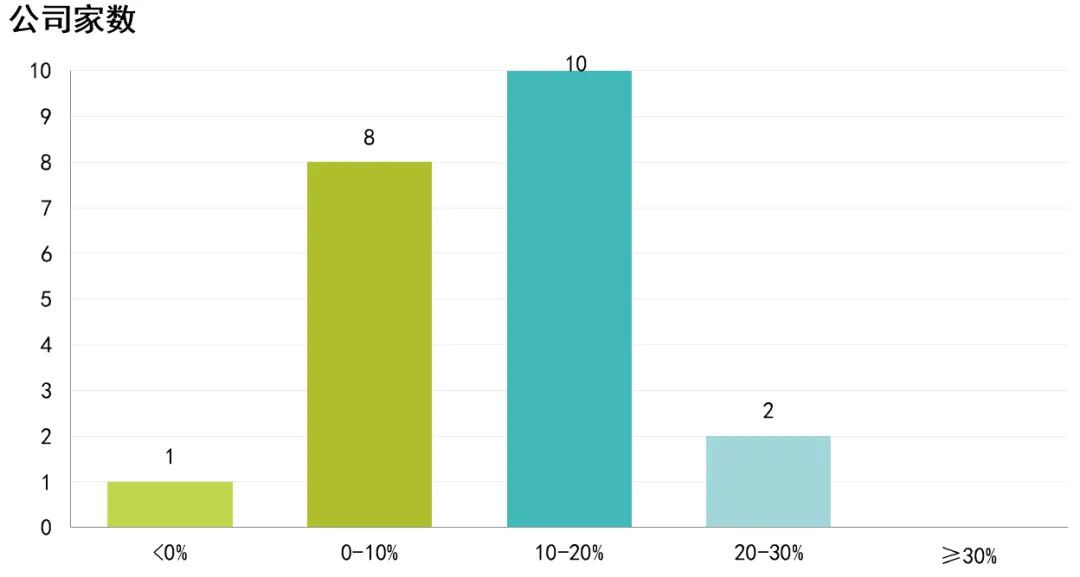
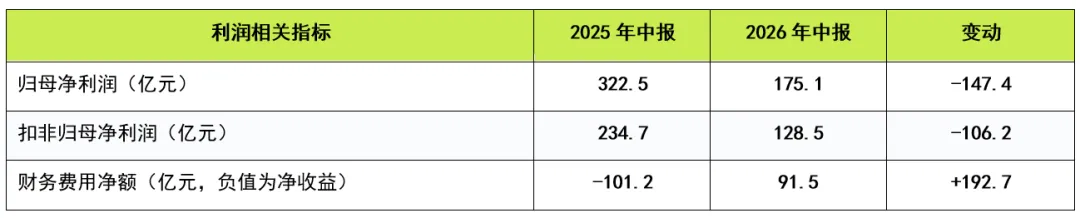
5.利润变动拆解:汇兑损益是影响利润下滑的最大单项因素
行业营业收入总量基本持平、毛利率修复的情况下,归母净利润总额反而减少147.4亿元,核心原因是财务费用汇兑损益方向逆转:财务费用由上年同期净收益101.2亿元转为净支出91.5亿元,单项即拖累利润总额192.7亿元,财务费用已从收益项变为主要减利项。
2026年1-6月国内汽车出口量大幅增长,行业内公司汇兑损失相应放大,且损失集中于出口规模居前、外币敞口较高的乘用车龙头公司。出口规模越大、外币结算敞口越高,汇兑损益对利润的影响就越显著。汇率风险管理能力已成为影响出口型企业盈利质量的重要因素,在出口继续扩张的情形下,汇兑损益的波动将持续对行业利润产生较大影响。

细分板块表现:
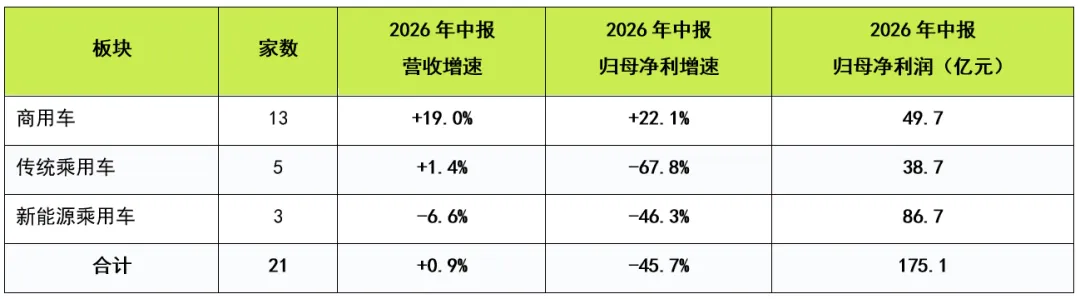
商用车量利齐升、乘用车利润全面承压
行业内商用车板块共13家上市公司,乘用车板块共8家上市公司,其中传统乘用车5家、新能源乘用车3家。2026年中报商用车板块营业收入同比增长19.0%、归母净利润同比增长22.1%,是唯一实现"增收又增利"板块;新能源乘用车营业收入同比减少6.6%,归母净利润同比下降46.3%;传统乘用车营业收入同比微增1.4%,归母净利润同比下降67.8%。

营运资金:
应收账款与存货同步扩张
1.应收账款:总额扩张、回款周期拉长
行业应收账款总额由2025年中报的2,030亿元增至2026年中报的2,231亿元(+9.9%),显著高于营业收入增速(+0.9%);8家公司应收账款增速超过其营业收入增速。在营业收入近乎持平的情况下,应收账款近双位数增长,营运资金占用上升。
2.存货:增速大幅超越收入,库存压力显性化
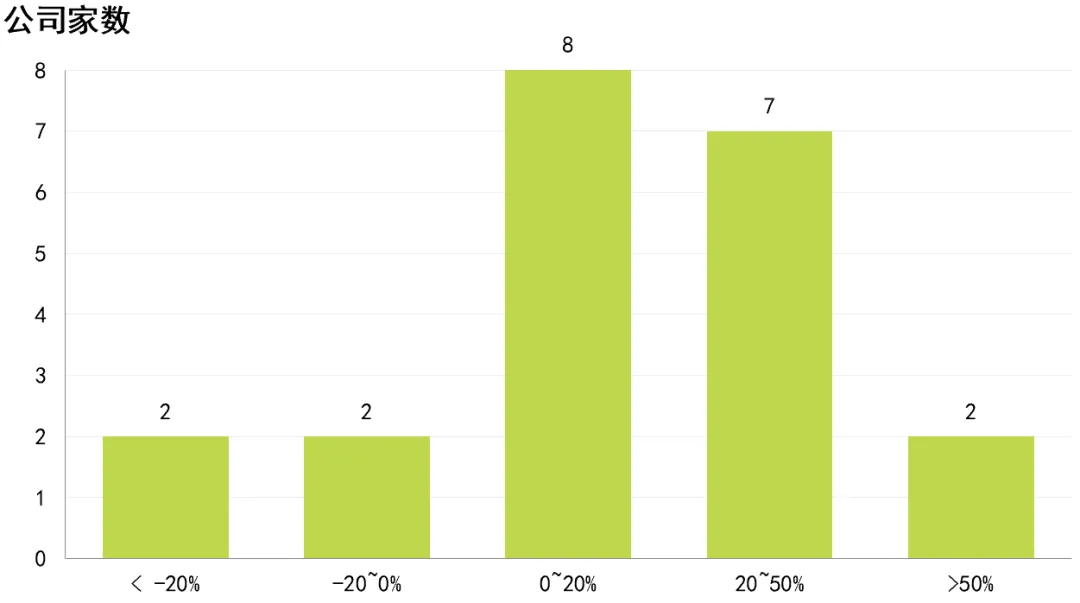
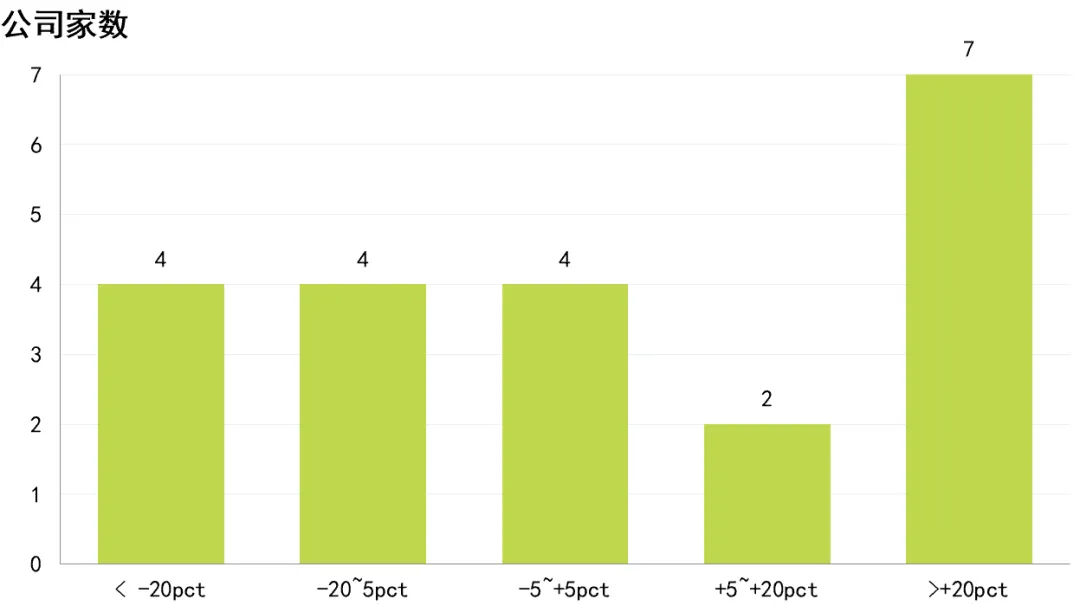
存货堆积是本期中报较为突出的营运资金风险信号:行业存货总额由2025年中报的3,312亿元增至2026年中报的4,151亿元(+25.3%),12家公司存货增速超过其收入增速,其中7家公司存货增速与收入增速之差超过20个百分点。结合收入放缓、汇率变动等外部环境,若下半年去库不畅,将带来一定的减值压力。
存货同比增速区间分布
(2026年中报)
存货增速与收入增速
差值的区间分布
(2026年中报)

产能利用率:低位徘徊
据国家统计局数据,2026年上半年汽车制造业产能利用率为70.6%,同比下降1.0个百分点。行业产能利用率仍低于发达和快速成长经济体75%-80%的产能利用率中值区间(国新办2026年7月发布会)。
汽车制造业产能利用率季度走势(国家统计局口径)
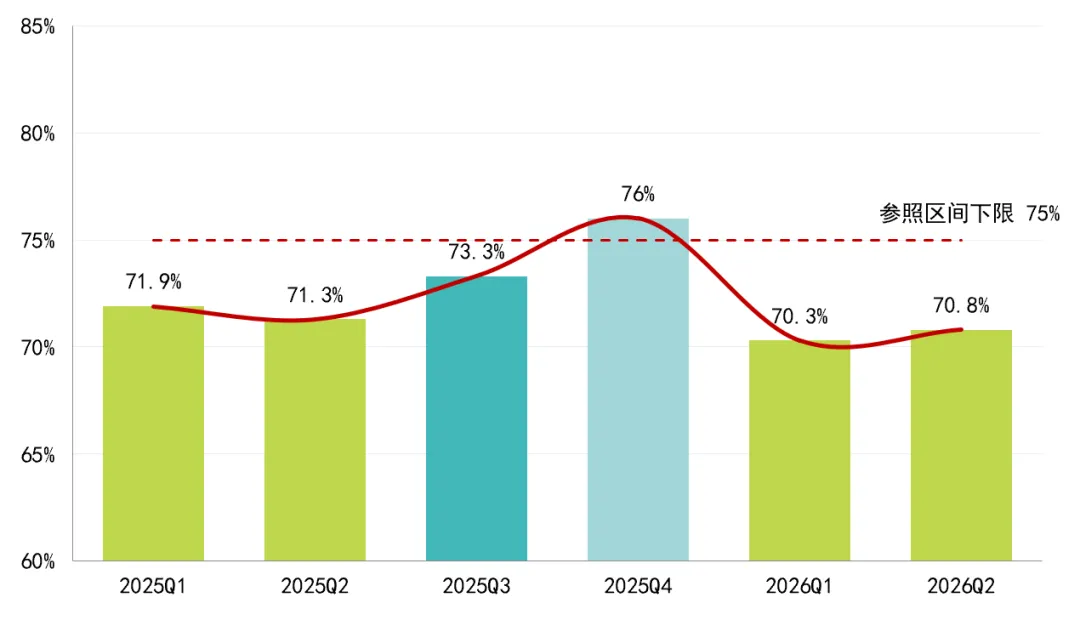
注:数据均取自国家统计局2025-2026年各季度产能利用率公告,图中75%虚线为参照线——据国新办2026年7月发布会,发达和快速成长经济体产能利用率中值多位于75%-80%区间。

经营现金流:整体改善
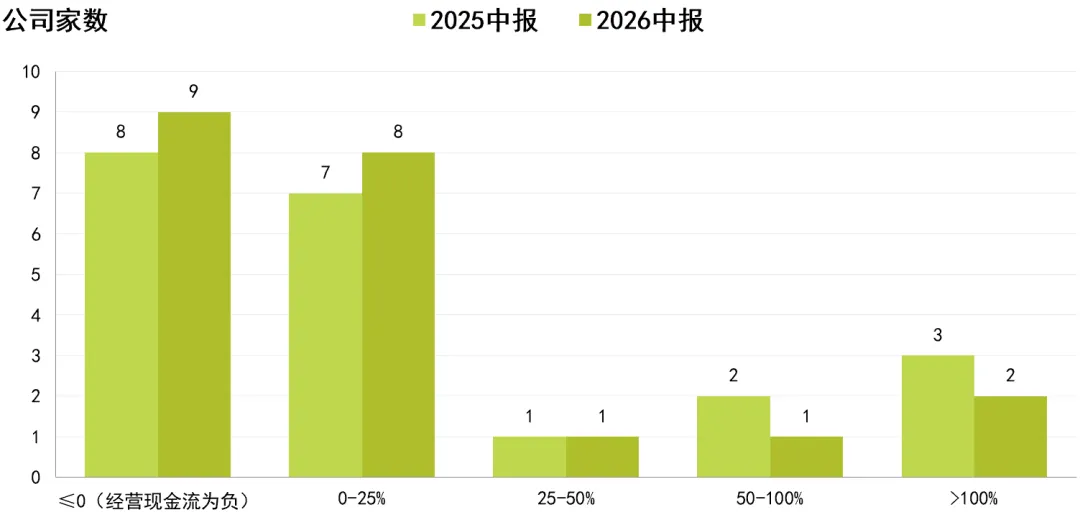
行业经营活动现金流量净额总体改善:由上年同期的685亿元增至840亿元(+22.6%),11家同比增长、10家下降。但现金流改善的分布并不均衡,仍有9家公司经营现金流为净流出,其中6家为连续两年净流出,这类公司在存货与应收账款同步增长的背景下,进一步考验其财务韧性。

海外市场:
出口高速增长、结构升级
据中国汽车工业协会数据,2026年1-6月汽车出口509.6万辆、同比+65.3%。其中乘用车出口443.2万辆、同比+71.7%,商用车出口66.4万辆、同比+32.5%,新能源汽车出口235.5万辆(占出口总量46.2%)、同比约+120%,出口已成为行业收入的主要增量来源。
出口目的地结构:新能源出口量最大的市场为巴西、比利时、英国、澳大利亚和泰国(乘联会口径,2026年1-6月)。
出口结构升级:插混车型出口同比+136.3%,增速高于纯电动(+114.1%),反映中国车企对充电基础设施薄弱市场的产品适配能力较高。

研发投入:
总量收缩、强度稳定
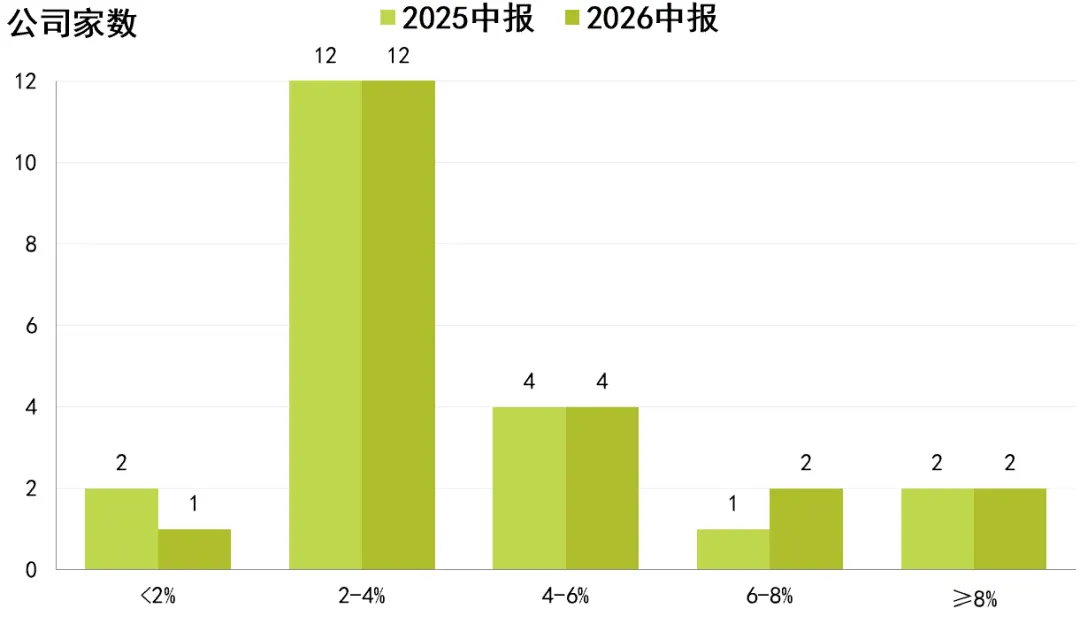
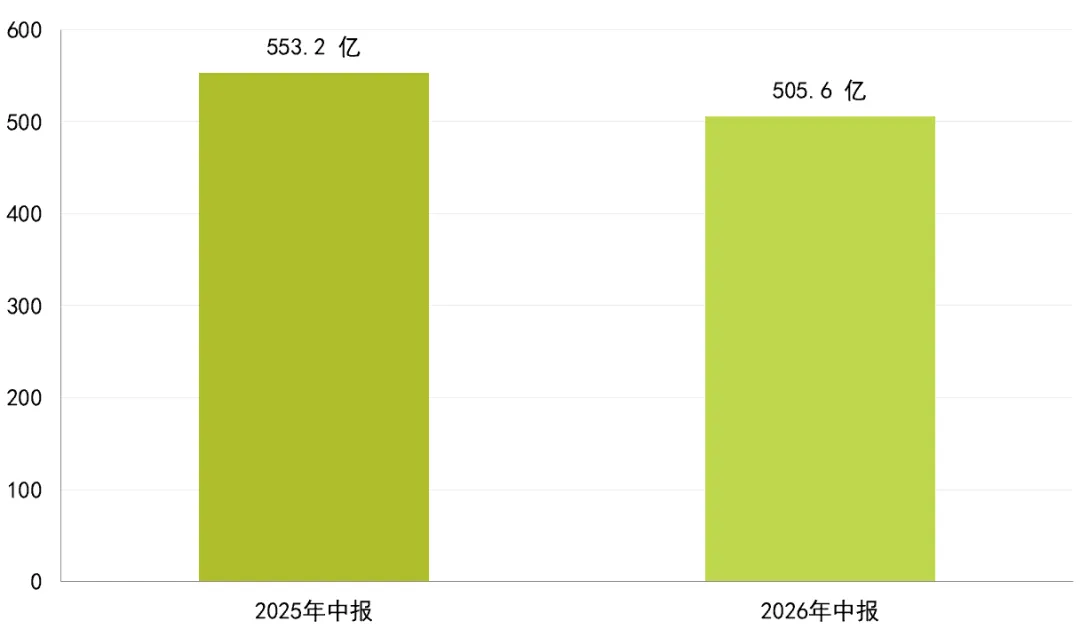
行业利润表中研发费用总额由553.2亿元降至505.6亿元(-8.6%),为近年来首次中报利润表口径下出现下滑,但仍有12家公司研发费用同比增长。研发费用率分布整体稳定:主体集中于2-4%区间(12家),高投入带(≥6%)公司由3家增至4家。
研发费用/营业收入
区间分布(两年对比)
研发费用总额对比
(亿元)

资本性开支:
投资总额大幅收缩
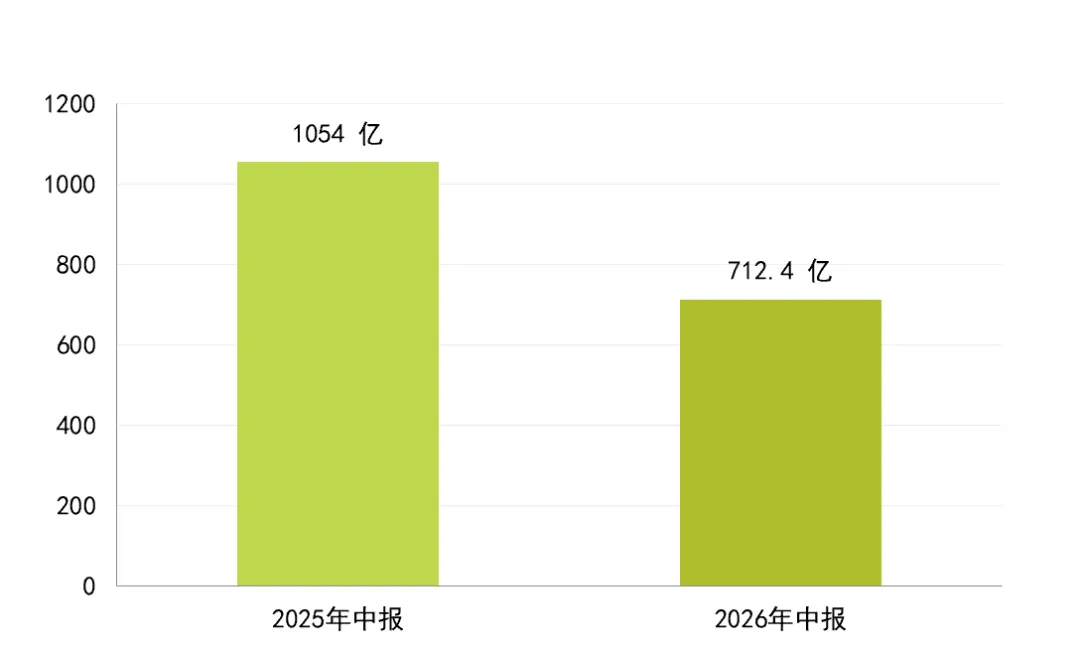
行业购建固定资产等长期资产支付的现金总额由1,054亿元降至712.4亿元(-32.4%),降幅显著,反映对产能建设持有更为审慎的态度,同时投资重心也转向海外基地与技术改造。该指标占经营现金流净额的比重由153.9%降至84.8%,已降至经营活动现金流可覆盖范围之内。
购建固定资产等长期
资产现金支出总额
(亿元)
资本性开支/经营活动
现金流净额区间分布
(两年对比)

资产负债率:
小幅上行、分布稳定
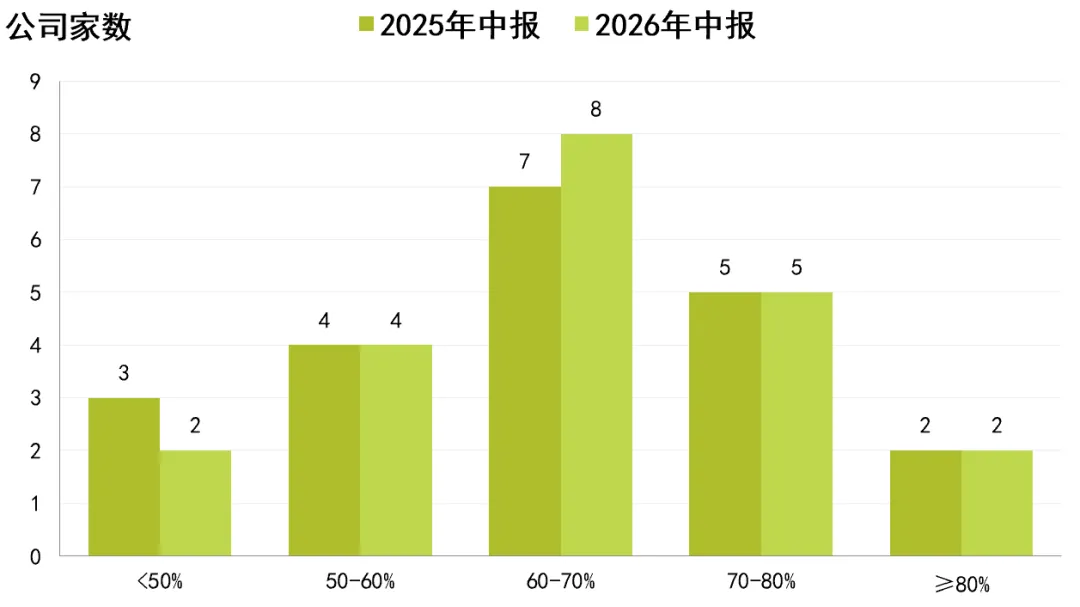
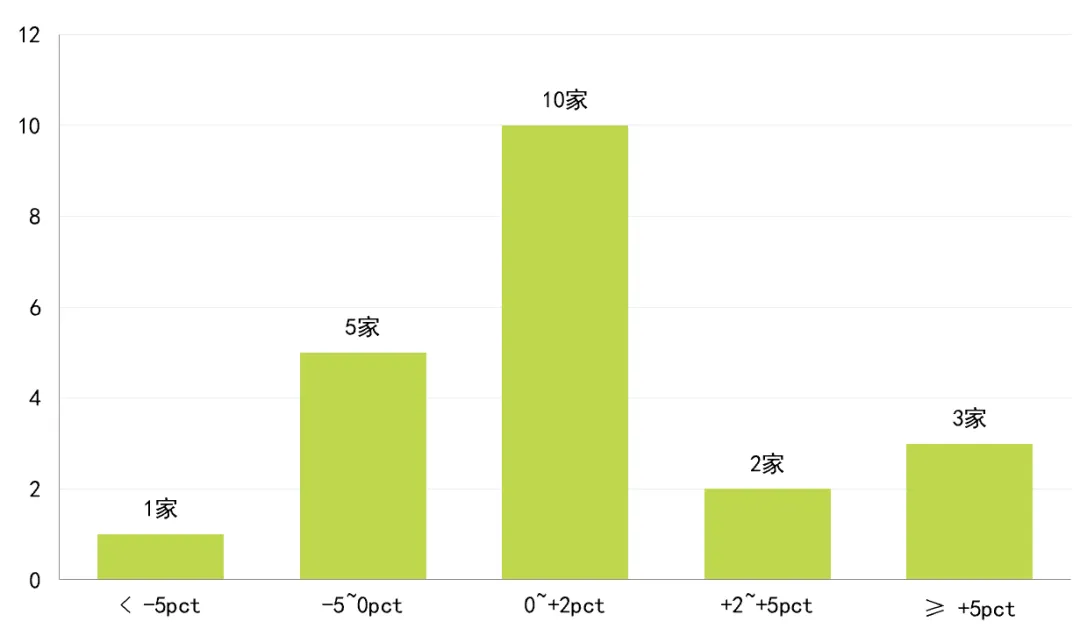
2026年中报行业资产负债率平均值为64.81%,较上年同期的63.77%上升1.04个百分点,中位数由64.65%升至66.63%,上升1.98个百分点。21家公司中15家资产负债率同比上升、6家下降,且区间分布基本稳定。
资产负债率区间分布
(两年对比)
资产负债率同比变动分布
(2026年中报)

总 结
综合来看,2026年中期A股汽车整车制造业处于收入总量趋稳、利润大幅下滑的调整阶段。本期行业利润下滑但毛利率未同步恶化,实际经营质量较利润表数据更为平稳,汇兑损益的影响日趋增大。行业增长动能由国内转向海外,前期形成的产能与存货占用仍在消化。投资端的收缩与产能建设高峰结束、投资重心外移相一致,一定程度减轻了投资端的现金流压力。下半年业绩走向将主要取决于汇兑损益等非经营性因素的演变,以及存货与应收账款周转效率的改善程度。
天职国际质监与技术支持部
行业战略支持组
免责声明:本文是为提供一般信息的用途所撰写,并非旨在成为可依赖的会计、审计、税务、法律或其他专业意见,更不可用于任何商业用途。阅读者应区分具体情形,合理运用执业判断进行分析。本所及相关编写人员不对依据本资料采取或不采取行动的任何损失承担责任。
如欲转载本文,务必原文转载,不得修改,且标注转载来源为:天职国际官方微信公众号。如需修改内容,需要获得天职国际的书面确认。



发表评论
发表评论: