
 研报速递
第一章 行业定义与边界
核医疗是以放射性核素及其标记化合物为技术内核,覆盖疾病诊断、治疗与医学研究的交叉产业。它在产业链上的位置与常规医药有本质区别:上游是同位素制备,中游是放射性药物与核医疗设备,下游是核医学科室与临床服务。价值流转的起点在反应堆或加速器——钼-99、碘-131、镥-177、氟-18、镓-68等核素经辐照、分离、纯化后,由核药企业标记成诊断或治疗制剂,再通过具备辐射安全资质的物流网络送达医院,最终由核医学科完成显像或给药。设备端,PET/CT、SPECT/CT、PET/MR构成分子影像的主力,回旋加速器与放射性药物合成模块属于配套装备。服务端则包括PET/CT显像、SPECT显像、放射性核素治疗、碘-131甲癌治疗等。
行业统计长期存在两种口径。窄口径只计核药与核医学影像设备及服务,2025年约数百亿元;大口径把核技术应用集群——辐照加工、同位素工业应用、放射性同位素生产等——一并纳入,规模接近两千亿元。本文采用大口径,以便与全国两会披露的1930亿元产业规模对应,但在分析竞争格局时会回到窄口径,避免把辐照灭菌、工业探伤等非医疗用途混入核药企业之间的比较。判定一个主体是否属于核医疗,核心看其产品或服务是否直接用于人体疾病的诊断与治疗。
核医疗的边界还受制于半衰期。氟-18半衰期约110分钟,锝-99m约6小时,镥-177约6.6天。这决定了氟-18标记药物只能在拥有回旋加速器的城市周边配送,镥-177可以跨区域供应。产业组织因此呈现“区域加速器+中心药房+医院”的结构,而不是传统药企的全国性分销。这一物理约束同时构成进入壁垒:没有核素来源和配送资质的企业,即便拿到药品批文,也难以完成商业化。放射性药品生产许可证、辐射安全许可证、GSP资质、医院核医学科准入,四道门槛叠加,使核医疗的竞争从一开始就带有资源属性。
· · ·
第二章 行业发展现状
中国核医疗处在成长期前段,需求端扩张快于供给端能力建设。2021年八部门印发《医用同位素中长期发展规划(2021—2035年)》,首次把医用同位素自主供应列为国家任务,提出到2025年实现钼-99、碘-131等常用核素国产化。这一文件是行业的分水岭,此前国内核医疗更多依赖进口核素和进口设备,此后政策重心转向补短板与促创新并行。
近两年的关键转折集中在三个方向。政策端,2023年国家药监局优化放射性药品审评审批程序,2024年《全链条支持创新药发展实施方案》把核药纳入创新药范畴,审评资源向临床急需品种倾斜。技术端,诊疗一体化从概念走向落地。诺华Pluvicto在欧美放量后,国内先通医药、蓝纳成、辐联医药跟进PSMA、FAP、DOTATATE等靶点,2024年国内核药临床试验数量超过60项,较2021年翻了一倍以上。设备端,联影医疗的uEXPLORER、uMI Panorama进入三甲医院,国产PET/CT新增装机占比提升到四成左右,西门子、GE、飞利浦仍把持高端PET/MR市场。
需求结构的变化更值得拆解。肿瘤是核医学的核心场景,2024年中国新发肿瘤病例约480万例,前列腺癌、神经内分泌肿瘤、甲状腺癌对核医学诊疗的依赖度较高。PET/CT检查人次从2019年约50万增至2024年超过200万,但每百万人保有量仍低于日韩。治疗性核药的使用量增长快于诊断性核药,镥-177、钇-90的临床处方量在2023—2025年间保持两位数增长,这与诊疗一体化的推进直接相关。
资本动向呈现“上游冷、中游热”的分化。2021—2024年核药一级市场融资约80亿元,先通医药2023年完成超10亿元融资,辐联医药、智核生物、蓝纳成相继获得亿元级投资。二级市场,东诚药业、中国同辐、远大医药在核药板块的估值波动加大,投资者开始区分“有核素供应协议的企业”和“只有管线的企业”。供给端瓶颈依然清晰:钼-99仍依赖进口,国内辐照能力集中在秦山核电、中国先进研究堆等少数设施;碘-131、镥-177产能处于爬坡阶段;全国核医学科约1200个,执业医师不足万人,配置审批周期长。
这些变化说明行业正在从“设备驱动”转向“药械协同”,但支付端和人才端仍是慢变量,短期不会因为一两款创新药获批而改变。
· · ·
第三章 行业市场规模
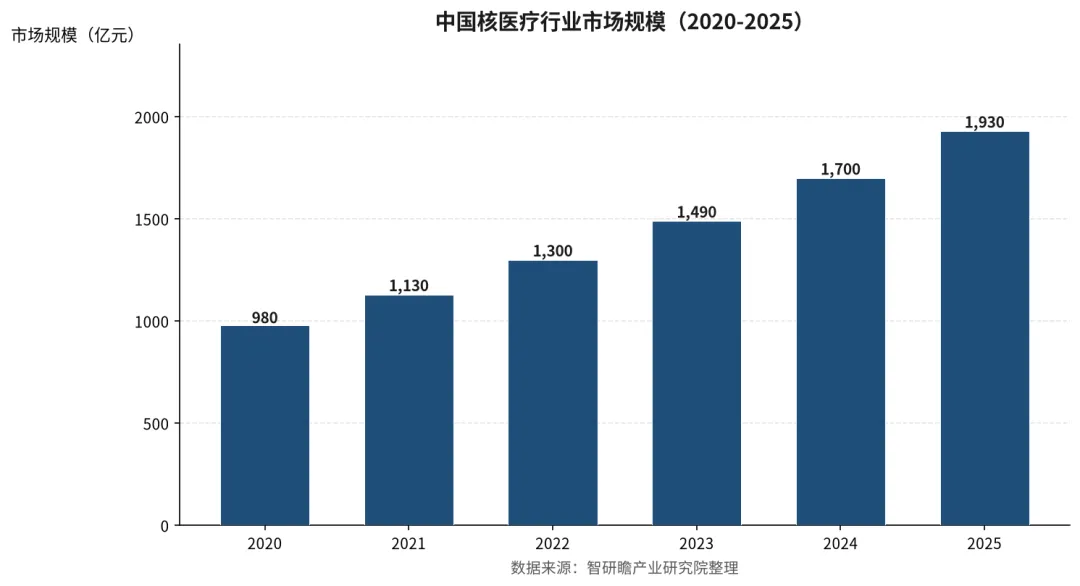
2020年,中国核医疗市场规模约为980.0亿元;2021年增至1130.0亿元;2022年进一步达到1300.0亿元;2023年为1490.0亿元;2024年约1700.0亿元;2025年约1930.0亿元。智研瞻产业研究院测算,2020—2025年该市场年均复合增速约14.5%。
逐年拆解增量可以看到,2020到2021年增加150.0亿元,2021到2022年增加170.0亿元,2022到2023年增加190.0亿元,2023到2024年增加210.0亿元,2024到2025年增加230.0亿元。绝对增量每年扩大约20亿元,曲线不是一条平滑的上行线,而是一组逐级抬升的阶梯。14.5%的复合增速在医药工业中属于中高速区间,接近创新药与高值医疗器械的成长节奏,但低于2015—2019年PD-1、CXO那一轮爆发式增长。它更符合“政策驱动+技术扩散”型行业的典型特征:需求确定,供给受资质和核素产能约束,增长稳健但不喧哗。
核心驱动来自三方面。肿瘤诊疗需求扩张是最直接的拉动力,PET/CT检查人次和放射性核素治疗例数同步上升。设备国产化降低了医院采购门槛,联影、东软、明峰等企业的PET/CT价格较进口低三成左右,带动新增装机。核药品种增加则提升了单次诊疗的收入结构,治疗性核药的单疗程费用通常高于诊断性核药。
渗透率仍处在早期。国内PET/CT每百万人保有量约1.0台,美国约6台、日本约4台;核素治疗在肿瘤患者中的使用比例不足5%。结构上,核药、核医疗设备、核医学服务大致各占四分之一到三分之一,其余为核技术应用集群中的非医疗部分。渗透率低意味着增长空间大,但也意味着支付能力、医师供给和配置审批会持续制约释放节奏。2025年1930亿元的规模,放在大口径下看已经不小,其中真正由核医学科室直接产生的收入大约在600亿元以内,其余来自设备制造、同位素生产和相关服务。
· · ·
第四章 行业竞争格局
上游核素环节的集中度最高。中核集团体系——中国同辐、原子高科、秦山核电——掌握国内主要的反应堆与辐照资源,中国同辐在锝-99m发生器、氟-18方面份额领先。钼-99仍以进口为主,国内自主供应比例在2025年约三成,这使拥有反应堆资源的主体在谈判中占据优势。中广核技在辐照应用领域有布局,但医疗核素不是其主攻方向。
中游核药环节,窄口径CR3超过60%。中国同辐、东诚药业、原子高科构成第一梯队。东诚药业通过安迪科、云克药业覆盖诊断与治疗核药,2024年核药板块收入保持双位数增长。远大医药收购Sirtex后拥有钇-90树脂微球,在肝癌治疗领域建立先发优势。创新核药新势力中,先通医药、辐联医药、蓝纳成、智核生物各有靶点布局,但多数企业尚未形成商业化收入。跨国企业诺华、拜耳、Curium、ITM正在加快中国布局,诺华Pluvicto已提交上市申请并进入优先审评序列,一旦获批将直接改变前列腺癌核药市场的竞争节奏。
设备环节的竞争层次更清晰。高端PET/MR由西门子、GE、飞利浦占据,PET/CT领域联影医疗的国内新增装机份额从2020年不足15%升至2024年约35%—40%,东软、明峰在基层市场形成补充。SPECT/CT的国产化率更高,但单台价值量低于PET/CT。
壁垒集中在四道关口:放射性药品生产许可证、辐射安全许可证、核素供应协议、医院核医学科准入。新进入者即便拿到批文,也要面对半衰期物流和区域配送网络的现实约束,三年内建成全国性核药配送体系的可能性很低。近期资本事件正在重塑格局:先通医药2023年超10亿元融资用于PSMA靶点临床推进;中国同辐在2023—2025年间整合多家区域核药中心;跨国企业通过本地化生产规避半衰期和通关限制。治疗性核药占比提升后,拥有创新靶点和核素供应双重能力的企业议价能力增强,单纯做仿制核药的企业空间收窄。
· · ·
第五章 行业潜在风险
核素供应风险排在首位。钼-99进口依赖度仍高,反应堆检修、地缘摩擦或运输中断都可能导致原料短缺。发生概率中高,影响程度高,传导路径清晰:原料短缺→核药停产→医院检查受限→患者转向替代方案。2022年全球钼-99供应紧张时,国内部分PET/CT中心出现过氟-18配送延迟,这是可参照的先例。
技术风险集中在创新核药的临床失败。放射性药物III期临床失败率约30%—40%,PSMA、FAP等热门靶点已出现同质化竞争,若头部品种读出阴性数据,相关企业的估值和融资能力会迅速承压。半衰期约束还限制了商业化半径,氟-18标记药物难以覆盖没有加速器的城市,治疗性核药的跨区域配送则依赖冷链和辐射资质。
政策与支付风险属于中等概率、中高影响。医保谈判可能压低核药价格,大型设备配置证审批节奏直接影响设备企业收入,辐射安全监管趋严会提高运营成本。PET/CT检查费用约7000—10000元,自付比例较高,若医保覆盖扩大慢于预期,检查人次增速会放缓。
市场风险来自供给端能力不足。核医学科建设周期长,医师和技师培养需要5—8年,设备利用率不足会降低医院采购意愿。宏观风险则体现为研发投入大、回报周期长,资本退潮时一级市场融资收缩,中小核药企业可能面临现金流断裂。竞争风险同样存在,跨国企业进入后,国内同靶点管线的商业化窗口会被压缩。
· · ·
第六章 行业市场规模预测
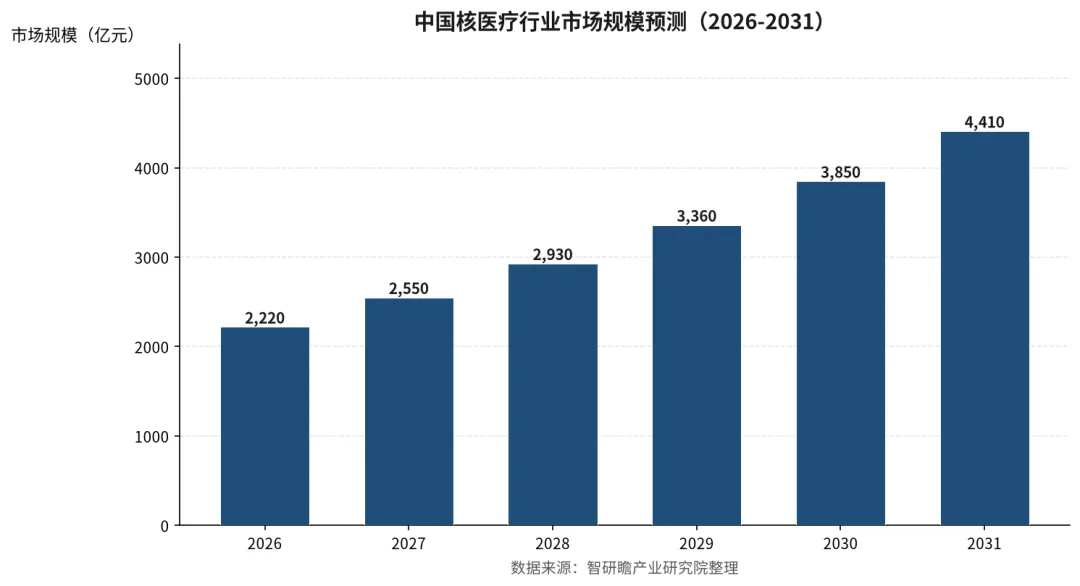
基准情景的推演前提包括:医用同位素国产化政策延续,2028年常用核素自主供应比例达到50%以上;创新核药每年有2—4款获批上市;PET/CT年新增装机保持在300台以上;医保覆盖范围稳步扩大;期间不发生重大核安全事故。基于这些假设,智研瞻研究团队测算,预计2026年达到2220.0亿元,2027年为2550.0亿元,2028年为2930.0亿元,2029年为3360.0亿元,2030年为3850.0亿元,2031年进一步升至4410.0亿元。
2026—2031年六年间的年均复合增速约14.7%,较2020—2025年的14.5%基本持平,略有抬升。这一判断的依据在于,治疗性核药的放量会部分抵消设备装机增速放缓的影响,而核素国产化带来的成本下降会提升中游企业的利润率,但不一定等比例放大市场规模。曲线形态仍是阶梯式上行,2031年4410.0亿元的规模约为2025年的2.3倍。
乐观情景下,若国产钼-99实现规模供应、创新核药出海取得突破、医保将更多核药纳入报销,2031年市场规模有望接近5000亿元。悲观情景下,若配置审批收紧、医保控费力度超预期、多个重点临床项目失败,2031年可能落在3800亿元附近。增长动能的持续性取决于三个变量:核医学科人才供给、支付端覆盖节奏、核素产能释放速度。天花板不在需求侧,而在供给侧的资质、人才和核素产能。
· · ·
第七章 行业发展前景与战略建议
已形成共识的趋势有三条:诊疗一体化继续深化,治疗性核药占比提升;设备国产化率进一步提高,联影等企业在PET/CT领域缩小与跨国企业的差距;上游核素自主供应成为政策长期方向。这些判断在产业界和投资界已有较高一致性,预期差不大。
被低估的趋势同样值得关注。核医学服务端的能力建设——医师、技师、床位、护理——长期被管线和技术的光环掩盖,但它才是决定检查人次和治疗例数的真实瓶颈。放射性药物CDMO环节的价值也被低估,核药企业自建生产线不经济,具备辐射资质和GMP能力的第三方CDMO稀缺。伴随诊断与核药的绑定关系尚未被充分定价,拥有靶点验证能力和临床渠道的企业可以在分成模式中占据更有利位置。放射性废物处理与物流体系则是一个被忽视的配套市场,随着核药用量上升,其需求会同步放大。
对创新药企而言,靶点选择应避开已经拥挤的PSMA赛道,转向FAP、GRPR、整合素等差异化方向,同时尽早与拥有反应堆或加速器资源的主体绑定核素供应。设备商需要从单纯卖设备转向与核药企业协同,提供“设备+药物+服务”的组合方案,否则在集采和配置审批的双重压力下,单台设备的利润空间会持续收窄。投资机构应把目光从终端核药向上游同位素和CDMO倾斜,这两类资产的确定性高于单一管线,且受临床失败的影响更小。医院和区域医疗集团应提前布局核医学科资质与人才储备,配置证审批周期长,先进入者更容易形成区域垄断。跨国企业在华策略需要本地化生产,半衰期和通关限制决定了进口核药难以覆盖全国市场。
核医疗的竞争最终是核素供应链与临床转化能力的竞争,而不是单一品种的竞争。谁能在核素来源、配送网络、医院准入和临床数据四个环节同时建立优势,谁就能在2031年之前锁定更大的份额。这一判断在当下的资本热度中尚未被充分反映。
*因篇幅有限,本文仅展示部分内容。更多详情见智研瞻《核医疗行业完整版报告》。
— 智研瞻产业研究院 · 出品 — 欢迎转载、引用


发表评论
发表评论: