
 研报速递
报告定位:本报告整合 CFD 热仿真、电力可靠性仿真、规划/BIM/能耗碳排、智算中心市场格局 4 个子模块调研,覆盖数据中心/智算中心设计阶段(方案/初设/施工图前期)验证工具全景。数据时间口径以 2024–2026 年公开资料为主,历史数据仅作对照;所有市场规模均标注机构与年份,估算/传闻数据明确标注。 |
摘要与核心结论
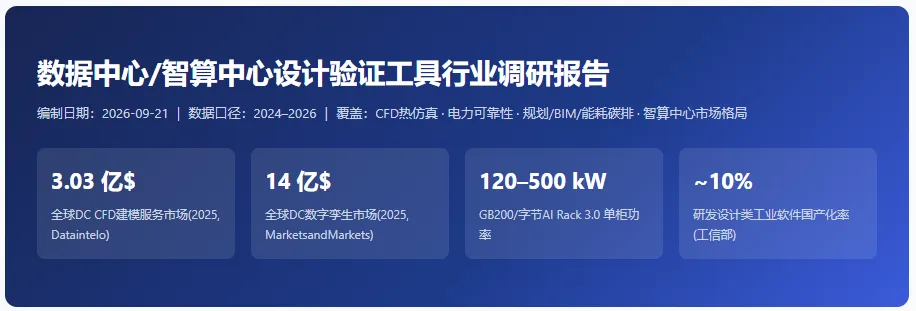
本报告基于 4 份专项调研(CFD 热仿真、电力可靠性、规划/BIM/能耗碳排、智算中心与市场格局)整合而成,核心判断如下:
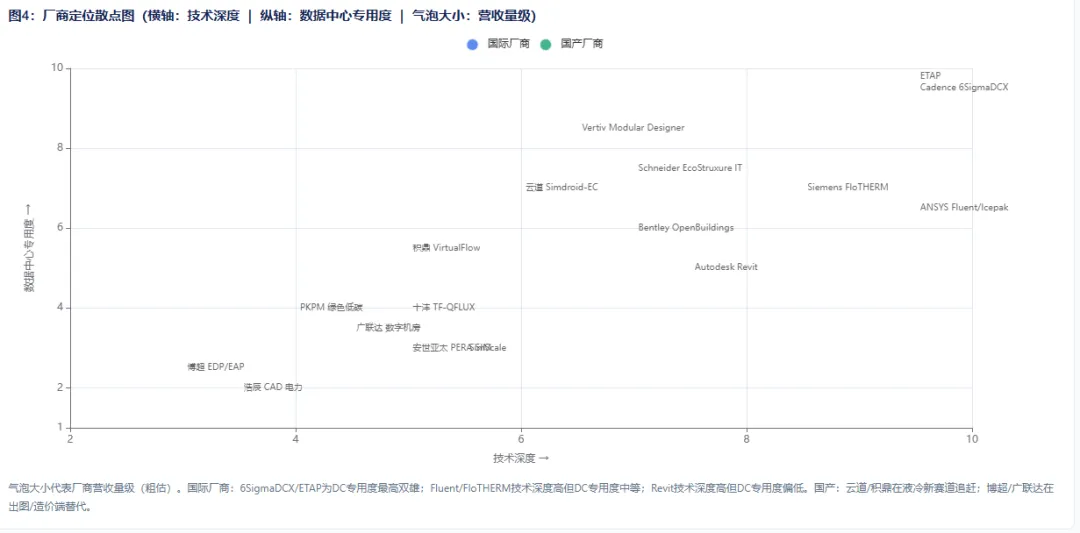
1.市场小而快:全球数据中心专用 CFD 建模服务 2025 年约 3.03 亿美元(CAGR 11.2%,Dataintelo 2026);数据中心数字孪生平台 2025 年约 14 亿美元,2032 年看 70 亿美元(CAGR 26%,MarketsandMarkets 2026);DCIM 工具 2025 年约 38.8 亿美元(PW Consulting 2026)。
2.国际厂商高度集中:CFD 机房级首选 Cadence 6SigmaDCX(原 Future Facilities,2022 年被 Cadence 收购),高保真兜底 ANSYS Fluent/Icepak(现 Synopsys 旗下);电气仿真事实标准为 ETAP(2021 年起施耐德控股);BIM 事实标准 Autodesk Revit。
3.智算中心改写工具需求:GB200 NVL72 单柜 120–132 kW、GB300 132–140 kW、字节 AI Rack 3.0 单柜 500 kW,风冷物理上限约 30–40 kW/柜,液冷从可选变为强制;供电从 48V DC 向 240V/800V HVDC、BBU 替代 UPS 迁移。
4.国产替代"出图端先行、计算端滞后":研发设计类工业软件国产化率仅约 10%(工信部 2025),CFD 国产份额 2025 年约 28%–37%(多机构口径),但数据中心专用 CFD 几乎仍由国外垄断;博超/浩辰在电气出图端已替代 AutoCAD,短路/弧闪/暂态计算仍依赖 ETAP。
5.国产标杆已现:云道智能 Simdroid-EC 以 14.9% 市占率居中国电子散热仿真赛道第一(IDC 2026-08 报告);积鼎 VirtualFlow 在浸没式相变液冷仿真路线对口;华为数字能源发布 RD21 参考设计(840 kW/模块、5.04 MW/厅)。
6.商业模式向订阅迁移:Cadence Reality DC(原 6SigmaDCX)OnCloud 公开价 750 美元/月/席位(Cadence 官方商店 2026-09);ANSYS CFD 单席位年订阅 2 万–6.5 万美元(按档位,ThePricer 2026);国产厂商单席位年费为国外 1/3–1/5。
7.政策红线倒逼工具升级:2024 年 7 月四部门《数据中心绿色低碳发展专项行动计划》要求 2025 年底新建大型/超大型 DC PUE≤1.25、国家枢纽节点≤1.2;GB 40879-2021 能效 1 级 PUE≤1.20。
8.液冷仿真为国产换道机会:随液冷渗透率冲向 35%(2026),两相浸没沸腾仿真仍是全球研究热点,国产工具在该新赛道与国际差距小于传统风冷赛道。
9.选型建议:新建 AI 智算中心设计阶段,建议"6Sigma/Fluent 做机房级验证 + 云道/积鼎做液冷部件级国产复核"双轨,兼顾精度与自主可控;高端 Tier III/IV 电气 studies 仍以 ETAP 为主。
10.窗口期判断:东数西算招标国产化要求目前主要落在服务器/UPS/冷板硬件层,CFD/电气仿真软件尚未硬性要求国产化,留有 3–5 年替代窗口。
3.市场全景与规模
2.1 全球市场规模(分工具类别)
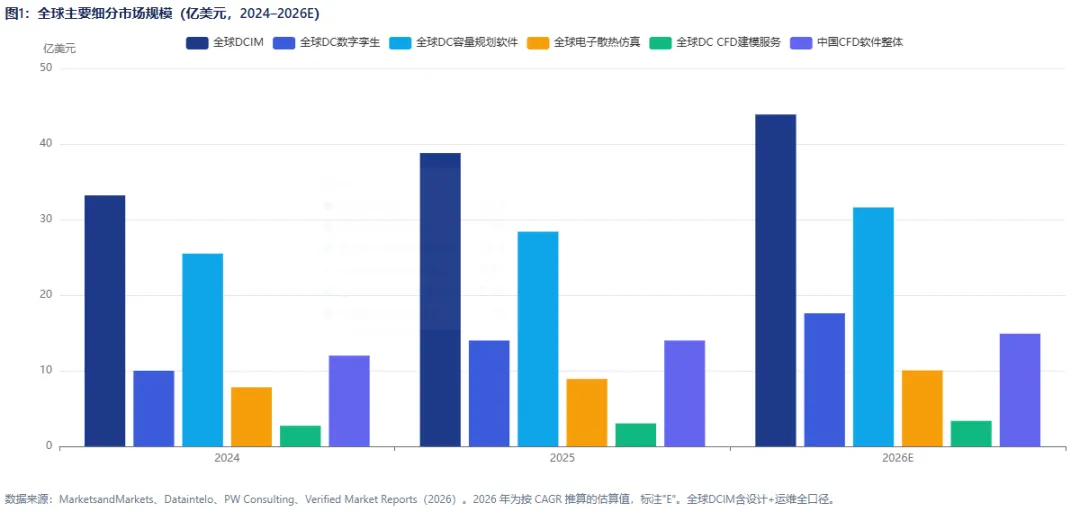
数据中心"设计验证工具"跨多个细分市场,不同研究机构口径差异较大。下表汇总主要可查数据,未做合并估算,以保留原始口径。
细分市场 | 机构/来源 | 基期规模 | 预测 | CAGR | 年份 |
通用 CFD 软件(全球) | Industry Research | 2024:25.2 亿美元 | — | — | 2026.09 |
通用 CFD 软件(全球) | Market Data Forecast | 2025:29.3 亿美元 | 2034:55.1 亿 | 7.26% | 2026.07 |
数据中心 CFD 建模服务(全球) | Dataintelo | 2025:3.03 亿美元 | 2034:7.85 亿 | 11.2% | 2026.06 |
电子散热仿真软件(全球) | PW Consulting | 2025:8.91 亿美元 | 2032:20.2 亿 | 12.45% | 2026.06 |
数据中心数字孪生平台(全球) | MarketsandMarkets | 2025:14 亿美元 | 2032:70 亿 | 26% | 2026.09 |
DCIM 工具(全球) | PW Consulting | 2025:38.8 亿美元 | 2032:115.1 亿 | 16.8% | 2026.06 |
数据中心容量规划软件(全球) | Dataintelo | 2025:28.4 亿美元 | 2034:74 亿 | 11.2% | 2026.06 |
数据中心一次系统设计软件(全球) | Dataintelo | 2025:4.4 亿美元 | 2034:9.65 亿 | 9.2% | 2026.04 |
AI 数据中心电热容量规划软件 | Future Market Insights | 2026:3.61 亿美元 | 2036:12.47 亿 | 13.2% | 2026 |
2.2 中国市场规模
细分 | 机构/来源 | 规模 | 备注 |
中国 CFD 软件整体 | Verified Market Reports(2026.05) | 2024:12 亿美元;2025:14 亿;2033:22 亿(CAGR ~6.2%) | "中国制造 2025"驱动 |
中国流体仿真软件 | Verified Market Reports(2026.05) | 2024:6 亿美元;2033:13 亿(CAGR ~8.5%) | — |
中国 CFD 热仿真软件(全行业) | 豆丁/博研智尚(2025.10,估算) | 2024:48.6 亿元人民币,同比 +12.3% | 含 5G、新能源车、半导体封装 |
中国数据中心 CFD 热仿真(细分) | 豆丁/博研智尚(2025.10,估算) | 2024:3.1 亿元;2025E:3.6 亿元 | 占热仿真总盘约 6–7% |
中国机房设计软件 | 豆丁(2026.01,估算) | 2023:18.2 亿元,+21.5%;国产化份额 2020 年 35%→2023 年 52%→2025E 65% | 含绿色低碳分析功能占比 >70% |
中国 DCIM 软件 | 豆丁(2026.04,估算) | 2025 CR5≈68.3%;Vertiv 19.2% 第一,中兴第二 | Schneider EcoStruxure IT 中国 2025 新签 1.86 亿元,同比 -9.3% |
2.3 集中度与竞争格局
•通用 CFD(全球):ANSYS(Fluent/CFX/Icepak)+ Siemens(STAR-CCM+/FloEFD)+ Dassault(SIMULIA)+ Altair(AcuSolve)+ COMSOL 构成第一梯队。
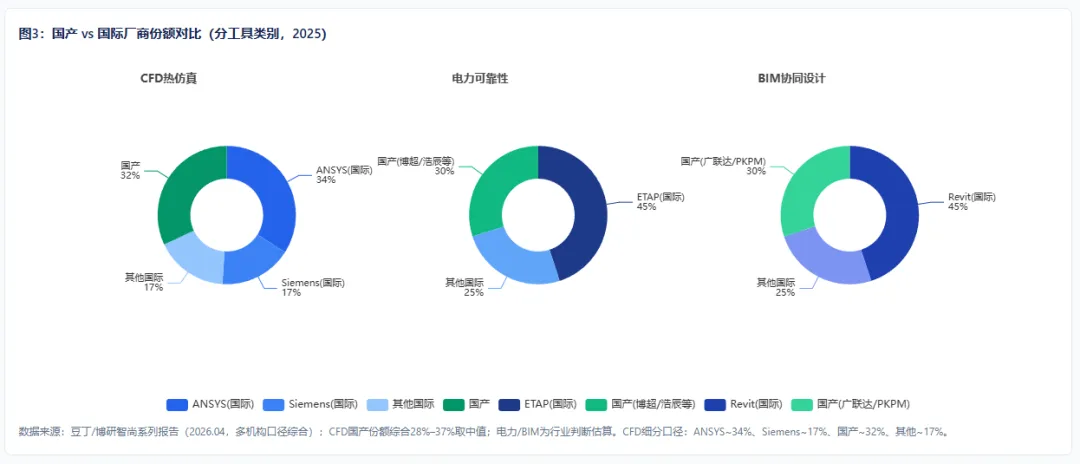
•中国 CFD 市场(2025,豆丁口径,估算):ANSYS 市占约 27%–41.5%;Siemens 约 14%–20%;COMSOL 约 12.1%;Altair 约 8.4%;国际厂商合计市占约 54%–70%。
•DCIM/数字孪生(全球):Schneider、Siemens、Vertiv、IBM、Nlyte CR5≈52%(Dataintelo 2025);中国 DCIM CR5≈68.3%(Vertiv 19.2% 第一)。
•电气一次系统设计:ETAP(Schneider 控股)、Siemens PSS®E、SKM、EasyPower 构成全球主力;国内设计院主流仍用 ETAP + 国产博超/浩辰电气出图。
2.4 增长驱动因素
1.AI 智算中心建设潮:全球 hyperscaler 2025–2026 年 capex 创历史新高(Vertiv FY2025 净销售额 102 亿美元,同比 +28%;Q4 订单有机增长 +252%)。
2.液冷渗透率快速提升:行业判断 2026 年液冷渗透率冲向 35%(中国科技投资杂志社 2026.09);冷板液冷 PUE 1.1–1.15,浸没式 1.07–1.13(中国通信企业协会 2025.06)。
3.双碳政策与 PUE 红线:2024.07 四部门《数据中心绿色低碳发展专项行动计划》要求 2025 年底新建大型/超大型 DC PUE≤1.25、国家枢纽节点≤1.2;GB 40879-2021 能效 1 级 PUE≤1.20。
4.东数西算:八大枢纽节点集群平均 PUE 已纳入考核;甘肃庆阳要求新建 DC PUE≤1.20、WUE 第二年≤1.0。
5.国产替代与信创:研发设计类工业软件国产化率仅约 10%,政策端要求关键行业加速替代(工信部 2024.09《工业重点行业领域设备更新和技术改造指南》)。
3. CFD 流体与热仿真工具
3.1 工具分类对比总表
厂商/产品 | 国别 | 定位 | 技术路线 | 液冷支持 | 商业模式/定价量级 | 属性 |
Cadence 6SigmaDCX(原 Future Facilities) | 英国→美国 Cadence 旗下 | 数据中心专用 CFD + 数字孪生 | 自研有限体积求解器,结构化笛卡尔网格;内置机柜/空调/地板模型库,行业事实标准 | 1D Flow Network 液路建模、冷板/风液混合 | 永久 License + 维护 / 订阅;OnCloud 750 美元/月/席位(Cadence 官方商店 2026.09) | 国际 |
ANSYS Icepak + Fluent(现 Synopsys 旗下) | 美国 | 通用 CFD + 电子冷却专用 | Fluent 有限体积,无结构/贴体网格;GPU 求解器 | 共轭传热、非稳态多相流、两相浸没 VOF/Level Set | 永久 License + 维护(~20%)/订阅;单席位 2 万–6.5 万美元/年(ThePricer 2026) | 国际 |
Siemens Simcenter FloTHERM / FLOEFD | 德国 | 电子冷却 CFD(芯片→机房多尺度) | 自研笛卡尔网格求解器,SmartPart 智能模型 | 冷板、热管、两相;与 Simcenter 生态耦合 | 永久 License + 维护/订阅;约 2–6 万美元/年/席位(估算) | 国际 |
SimScale | 奥地利维也纳 | 云端 SaaS 通用 CFD/FEA | OpenFOAM + LBM 双求解器,浏览器运行 | 风冷/冷板可做,浸没两相弱 | 纯 SaaS 订阅;Professional ~99 美元/月起;企业版约 2 万美元/年/用户(AWS Marketplace 2026) | 国际 |
Diabatix ColdStream | 比利时 | 云端生成式设计热优化 CFD | 云端 CFD + 拓扑优化生成式算法,偏冷板级 | 冷板拓扑优化、与 ANSYS Fluent 联动 | 纯 SaaS/用量计费;估算数千–1.5 万美元/年(估算) | 国际 |
TileFlow | 美国 | 数据中心专用 CFD(架空地板静压箱起家) | 自研 3D CFD,风冷机房专精 | 以风冷为主,液冷支持弱 | 永久 License/订阅;估算 1–3 万美元/年(估算) | 国际 |
Autodesk CFD | 美国 | CAD 嵌入通用 CFD | 有限元 CFD,与 Inventor/Fusion 集成 | 电子冷却可做 | 订阅制;659 美元/月起(官方 2026 标价) | 国际 |
Hexagon Cradle CFD | 日本→瑞典 Hexagon 旗下 | 通用 + 电子热流体 CFD | 有限体积,非结构/结构网格 | ★★★ | 永久 License + 维护;约 2–5 万美元/年/席位(估算) | 国际 |
安世亚太 PERA SIM Fluid | 中国北京 | 国产自主通用 CFD | 自研有限体积求解器(可压/不可压/传热/多相流) | 冷板换热、电池液冷案例已验证 | 永久 License + 项目制 + 咨询捆绑;单模块约数十万人民币/年(估算) | 国产 |
英特仿真 INTESIM-CFD | 中国大连 | 国产自主通用 CFD(FVM+FEM) | 全速域求解,重叠网格;电子器件热仿真专用模块 | 热场专用软件、电机温升散热 | 永久 License + 项目制;估算数十万人民币级(估算) | 国产 |
云道智造 Simdroid-EC(伏图) | 中国北京 | 国产电子散热专用 CFD + PaaS 平台 | 自研多物理场求解器,正交六面体网格,风液冷耦合;IDC 专用模型库 | 风液冷深度耦合、AI 千倍提速 | 永久 License + 一体机 + 标品化;一体机 20–80 万人民币/套(估算) | 国产 |
十沣科技 TF-QFLUX / TF-Thermal | 中国深圳 | 国产自主 CFD + 电子热仿真 | 自研 FVM 求解器,含相变/液膜/多流体域换热;GPU 散热案例 | 相变传热、液膜、强化换热 | 永久 License + 项目制;未公开 | 国产 |
积鼎科技 VirtualFlow | 中国上海 | 国产多相流相变 CFD(GPU 并行) | Level Set / VOF / 代数滑移,GPU 加速;面向液冷零部件/浸没腔 | 气液相变、沸腾、浸没液冷专精 | 永久 License + 云服务;未公开 | 国产 |
3.2 国际阵营要点
•Cadence 6SigmaDCX(事实标准):Future Facilities 2022 年 7 月被 Cadence 收购(勘误:网络上"被 nVent 收购"为误传,nVent 2026 年 8 月收购的是 Maverick Power)。内置 RCI/RTI/Capture Index 等数据中心专用后处理指标;Tier IV 认证咨询圈渗透率最高。
•ANSYS Icepak + Fluent:ANSYS 2024–2025 年被 Synopsys 收购整合。中国 CFD 市场份额约 34.2%(豆丁网,待核实/估算)。高保真"兜底"工具,两相浸没沸腾仿真学术主流。
•Siemens FloTHERM:源自原 Flomerics,2017 年随 Mentor Graphics 被 Siemens 收购,开发历史 34+ 年。与 ANSYS Icepak 在电子冷却 CFD 领域双雄争霸,机房级模板库不如 6Sigma 专。
3.3 国产阵营要点
•云道智造 Simdroid-EC(国产标杆):据 IDC《中国设计研发类工业软件(CAE)市场份额,2025》,云道智能在电子散热仿真赛道以 14.9% 市占率位居全国第一,整体 CAE 市场以 59.3% 年收入增速领跑(厂商引用 IDC 报告,2026-08)。
•积鼎科技 VirtualFlow:在浸没式两相液冷仿真细分方向上,国产工具中技术路线最对口(VOF/Level Set 是沸腾浸没仿真主流方法学)。
•十沣科技:团队从 10 余人扩张到 400+ 人;高瓴创投 A 轮独家领投、国开科创+高瓴 A+ 轮(2022,数亿元)。
•国内设计院模式:中国电子工程设计院(CEEDI,主编 GB 50174)等是 CFD 工具的使用方而非产品提供方,采购 6SigmaRoom/Fluent 做项目级气流组织仿真。
3.4 液冷仿真专项
液冷类型 | 仿真难点 | 主流工具 | 成熟度 |
冷板式(单相) | 微通道流阻、冷板与芯片接触热阻、风液耦合 | ANSYS Fluent/Icepak、6SigmaDCX(1D Flow Network)、云道 Simdroid-EC、十沣 TF-QFLUX | 高,工程化成熟 |
单相浸没式 | 介电流体浮力流、服务器阵列流组织 | ANSYS Fluent、OpenFOAM、积鼎 VirtualFlow | 中高,多尺度模型兴起 |
两相浸没式 | 沸腾相变、气泡动力学、Marangoni 效应 | ANSYS Fluent(VOF/非稳态多相流)、OpenFOAM、积鼎 VirtualFlow | 中低,仿真精度仍是研究热点 |
4. 电力可靠性与电气仿真工具
4.1 工具分类对比总表
厂商/产品 | 国别 | 核心功能 | 商业模式 | DC 专用度 | 属性 |
ETAP(Operation Tech./Schneider) | 美国 | 短路/谐波/保护/RBD 可用性/UPS 电池(IEEE 308/485/946)/柴发启动/DC 弧闪全栈;2025.03 发布业界首个 Grid-to-Chip 数字孪生(NVIDIA Omniverse) | 订阅+永久 License;第三方估算 3,000–5,000 USD/年/用户,全模块企业 license 数万至数十万美元/年(估算) | ★★★★★ | 国际 |
SKM Power*Tools (PTW) | 美国 | 短路(CAPTOR)/潮流(DAPPER)/弧闪/保护/接地(GroundMat)/谐波/可靠性;北美咨询工程师存量市场 | 永久 License 为主;单模块约 1–3 万美元(估算) | ★★★★ | 国际 |
DIgSILENT PowerFactory | 德国 | 短路(IEC60909/ANSI)/谐波/暂态稳定/EMT/直流系统/保护;DSL+Modelica 自定义模型 | 永久/订阅按模块;企业 license 数万欧元级(估算) | ★★★ | 国际 |
EasyPower(Bentley) | 美国 | 短路/弧闪(IEEE 1584-2018)/保护协调/负荷/谐波;易用性著称 | 云订阅(Bentley SES)+永久;比 ETAP 低 30–50%(估算) | ★★★ | 国际 |
NEPLAN | 瑞士 | 短路/谐波/闪变/可靠性(ERIS)/最优潮流/暂态;学术+工业电网 | 永久 License + 服务;数万美元(估算) | ★★ | 国际 |
CYME(Eaton) | 加拿大/美国 | 配电潮流/短路/谐波/可靠性指数/弧闪(2025 新增);Eaton Brightlayer 套件 | Eaton Brightlayer 套件订阅;未公开 | ★★★ | 国际 |
Schneider EcoStruxure Power Design | 法国 | Ecodial(低压)+ Caneco HT(中压)+ 系统级靠 ETAP;2025.10 发布 GB200/GB300 参考设计 | 软件+参考设计捆绑 | ★★★★ | 国际 |
Siemens PSS®SINCAL | 德国 | 短路/潮流/保护/弧闪/谐波/可靠性/电机启动;2025.12 中国发布 DC Solution 5.0(首推直流配电产品) | 企业 License;未公开,数万至数十万美元(估算) | ★★★★ | 国际 |
Siemens PSS®E | 德国 | 输电网 RMS 暂态稳定(NERC 标准),145+ 国家使用;不用于 DC 内部设计 | 企业 License;电网公司级 | ★ | 国际 |
中国电科院 PSASP / ADPSS / PSD-BPA | 中国 | 潮流/短路/暂态/谐波/电磁实时仿真;电网调度级,不做 DC 专用 | 科研项目制/授权;非商品软件 | ★ | 国产 |
博超软件 EDP/EAP(中望) | 中国 | 短路/负荷/防雷接地/谐波/继保整定/出图;2023.04 被中望软件战略并购 | 永久 License + 年服务;设计院单模块数万元人民币级(估算) | ★★ | 国产 |
天正 T20 电气 | 中国 | 照度/负荷/短路/无功补偿/防雷/继保;民用建筑电气 | 永久 License;数千至数万元/套 | ★ | 国产 |
浩辰 CAD 电力 (GstarCAD EP) | 中国 | 短路/三维桥架/继保整定/低压短路;施工图设计与计算书生成 | 永久 License;数千至数万元/套 | ★ | 国产 |
利驰软件 SuperWinner/SuperPanel | 中国 | 配电柜/母排/线束设计报价(成套厂制造侧) | 订阅(年费);数万元/年 | ★ | 国产 |
MATLAB/Simulink / PSIM / Saber / Opal-RT | 美/德 | 电力电子、HVDC 变流、BBU、柴发动态、HIL 实时仿真 | 订阅/永久;数万至数十万美元 | ★★★ | 国际 |
4.2 国际阵营要点
•ETAP(事实标准):1986 年创立,2021 年 6 月施耐德电气完成控股权收购;2025-2026 年官网口径 1,000+ 员工、20,000+ 企业客户、50,000+ 软件许可、覆盖 100+ 国家。几乎所有 Tier III/IV 电气评估、银行/金融/云厂商 EPC 招标中都会点名"ETAP 仿真"。
•第二梯队分裂:SKM(北美咨询工程师存量市场)、EasyPower(2023 年并入 Bentley 后走云订阅)、DIgSILENT PowerFactory(学术+工业电网动态强)、Eaton CYME(配电/工业)、Siemens PSS®SINCAL(2025 年中国发布 DC Solution 5.0)。
•ABB Ability 重要澄清:在数据中心领域主力产品是 Data Center Automation(EPMS+DCIM+BMS 一体化运维平台),不是设计阶段电气仿真工具;2026.06 与 NVIDIA 合作将配电设备作为 SimReady 资产接入 Omniverse DSX Blueprint。
4.3 国产阵营要点
核心判断:国产工具在"系统级可靠性仿真"上仍有代差。博超/天正/浩辰主要服务于国内电网设计院和民用建筑电气出图、短路计算、负荷计算,缺少成熟的 RBD/Markov 可用性评估、UPS/电池直流仿真、柴发并机动态、2N/(N+1) 冗余量化、谐波潮流一体化模块。中国电科院 PSASP/ADPSS/PSD-BPA 是电网级仿真,不是数据中心专用设计工具。 |
•博超软件:2023.04 被中望软件战略并购;启信宝显示累计 483 条招投标记录,客户覆盖电网/核电/新能源/石化/冶金。
•大型设计院自研:中国电子工程设计院(CEEDI)主编 GB 50174,累计 500+ 数据中心项目,但设计仿真仍采购 ETAP/博超等商业软件;华东院 2026.07 与广联达联合发布"电建数绘"国产化 BIM 平台,偏 BIM 设计而非电气仿真。
5. 规划选址与容量规划工具
5.1 子类工具对比表
厂商/产品 | 国别 | 核心能力 | 商业模式 | 设计阶段适配度 |
Schneider EcoStruxure IT Advisor + TradeOff Tools + Reference Designs | 法国 | 容量/功率/PUE 测算、机柜布局、AI 集群参考设计(GB200/GB300);RD110:7.5 MW、100+ kW/机柜 | SaaS 订阅(Advisor)+ 免费工具引流 + 硬件捆绑 | ★★★★★ |
Vertiv Trellis / Modular Designer (Lite) | 美国 | 模块化数据中心在线配置 + DCIM;SmartMod/SmartMod Max 2D/3D 配置、≤200kW 快速方案 | 免费 Lite 版 + 企业 License + 硬件捆绑 | ★★★★(偏模块化) |
Uptime Institute Tier Design Certification / TGA | 美国 | 第三方设计文档认证(非软件);Tier II–IV 拓扑审核、Gap Analysis;全球已颁发 4,300+ 项认证 | 项目制咨询/认证费;单项目数万美元至十几万美元(估算) | ★★★★★(合规背书) |
Siemens FNT Data Center Management | 德国 | 数字孪生 DCIM(偏运维);电力/制冷/空间/连接统一数字孪生 | 企业 License | ★★★(运维为主) |
中国电子工程设计院(CEEDI) | 中国 | 主编国标、500+ 项目、累计服务总投资 4,500 亿元;服务阿里/腾讯/百度/字节 | 工程总承包/设计费 | ★★★★(非产品化) |
中讯邮电咨询设计院(DIMPT) | 中国 | 通信/数据中心规划设计院;电源/防雷/节能/系统评估 | 工程设计费 | ★★★★(非产品化) |
中国移动设计院 / 中移云翊 | 中国 | 园区-楼-机房-机柜-U 位 3D 可视化数字孪生 | 集团内部 | ★★★(自用为主) |
CDCC(数据中心委员会) | 中国 | 标准组织;2025 年《数据中心 800V 直流供电技术白皮书 2.0》 | 会员制 | ★★(标准输入) |
5.2 关键厂商要点
•Schneider Electric:2025 年集团营收约 401.5 亿欧元(首次突破 400 亿);2024 年收购英国液冷厂商 Motivair(约 5.5 亿欧元收购剩余少数股权)。EcoStruxure Data Center Pods:2025.09 Compass Datacenters 北德州 AI 园区部署 20 个 pod、2 MW 初始负载、80 kW 机柜、PUE≈1.1。
•Vertiv:NYSE: VRT,2025 年净销售额 102 亿美元(同比 +28%),运营利润 18 亿美元,调整后利润率 20.4%;全球员工约 34,000 人,服务 130+ 国家。2026 年指引营收 135–140 亿美元。
•Uptime Institute:成立于 1993 年,母公司为 JMI Equity;Tier Certification 三阶段:设计(Design Documents)→ 建造(Constructed Facility)→ 运营(Operational Sustainability)。本质是第三方设计评审/咨询服务,不是软件工具。
6. BIM 协同设计集成工具
6.1 子类工具对比表
厂商/产品 | 国别 | 核心能力 | 互操作 | 数据中心适配 |
Autodesk Revit + Forma + ACC + Navisworks | 美国 | 参数化建模、MEP、碰撞检测、早期场地分析、隐含碳分析;Revit 约 1.5–2.5 万人民币/用户/年(公开价) | IFC/RVT/NWC/gbXML | ★★★★★ |
Bentley OpenBuildings Designer + ProjectWise | 美国 | 基础设施级多专业 BIM;ISO 19650、CDE;2024 年被 Nemetschek 私有化收购 | IFC/COBie/RFA | ★★★★ |
Dassault 3DEXPERIENCE | 法国 | 虚拟孪生平台;CATIA/SIMULIA/DELMIA 统一平台 | 3DXML/IFC | ★★(建筑级渗透低) |
广联达(数字机房/Cubicost) | 中国 | 国产 BIM + 造价一体化;2025 年土建设计收入约 22.4 亿元(占全行业 46.1%) | IFC/RVT 导入 | ★★★(造价/施工强,正向设计弱) |
鲁班软件 | 中国 | 施工阶段 BIM;第三方报告市占率约 8.9–12.7% | 自有格式 + IFC | ★★(施工为主) |
PKPM(构力科技/中国建科院) | 中国 | 结构 + 绿建节能 BIMBase;全国用户 10,000+,市场占有率超 7%(厂商口径) | RVT/IFC/CAD 双平台 | ★★★(结构/绿建强,机房专项弱) |
鸿业科技 | 中国 | 机电/市政 BIM;第三方报告在建筑能耗仿真软件中市占率约 8.2% | AutoCAD/Revit 平台 | ★★★ |
斯维尔(绿建斯维尔) | 中国 | 绿建/节能 BIM;节能、超低能耗 PHES、能碳 | CAD/RVT | ★★★ |
6.2 关键判断
•Revit 仍是事实标准:据第三方报告,国内房建设计软件中广联达市占率约 28.4%、Autodesk 约 19.7%,但在数据中心这类高机电密度、高可靠性要求的专项设计中,Revit MEP + 第三方机房插件仍是主流。
•国产 BIM"替代未完成":国产厂商(广联达数字机房、鲁班、PKPM)更多切入造价、施工深化、绿建审查环节,正向设计端渗透仍在进行。
•CFD 互操作:6SigmaDCX / Ansys Icepak / STAR-CCM+ 通过 IFC/几何导入与 BIM 模型形成设计闭环;Schneider ITA 2025 年深度集成 CFD,提供 Cooling Optimize 影响图。
7. 能耗与碳排仿真工具
7.1 子类工具对比表
厂商/产品 | 国别 | 定位 | PUE/WUE/CUE | 碳排/LCA |
IES VE (Virtual Environment) | 英国 | 全建筑性能仿真;30+ 年历史 | 动态 PUE 建模(逐时);分冷/热通道/机柜分区 | 隐含碳 + 运营碳 |
EnergyPlus + OpenStudio (NREL) | 美国 | 开源仿真引擎;学术与咨询行业事实标准 | 需自建模型 | 需自建 |
DesignBuilder | 英国 | EnergyPlus 商业前端;可视化建模 | 可视化能耗 | 内置隐含碳 + One Click LCA 集成 |
Trane TRACE 700 / TRACE 3D Plus | 美国 | HVAC 负荷设计;1972 年推出 | 建筑 HVAC 为主 | 生命周期成本 |
PKPM 绿色低碳系列 / CES | 中国 | 国产节能+碳排;支持 200+ 节能标准 | 民用建筑节能为主 | 全生命周期碳排(GB/T 51366) |
斯维尔能碳 | 中国 | 绿建节能+碳排;2026 版 2026.07 发布 | 民用建筑 | 能碳一体 |
SimaPro (PRé) | 荷兰 | 专业 LCA 标杆;30+ 年历史;内置 Ecoinvent 数据库 | 否 | 行业标杆(材料级) |
One Click LCA | 芬兰 | 建筑 LCA SaaS;25 万+ 数据集,服务 170+ 国家 | 否 | 支持中国国标 GB/T 51366 与绿建三星;80+ 认证 |
碳阻迹 碳云 | 中国 | 企业碳管理 SaaS 龙头;2026 年"碳云平台"战略 | 否 | 组织碳/产品碳足迹;运营期 CUE 核算 |
7.2 国产工具共性短板
1.面向民用建筑节能审查(基于 GB 55015),数据中心高功率密度、24h 满负载、液冷工况的模型库缺失;
2.PUE/WUE/CUE 计算通常需设计院二次开发,开箱即用度低;
3.与国际 CFD(6Sigma/Ansys)的双向数据互操作不成熟。
9.智算中心特有视角
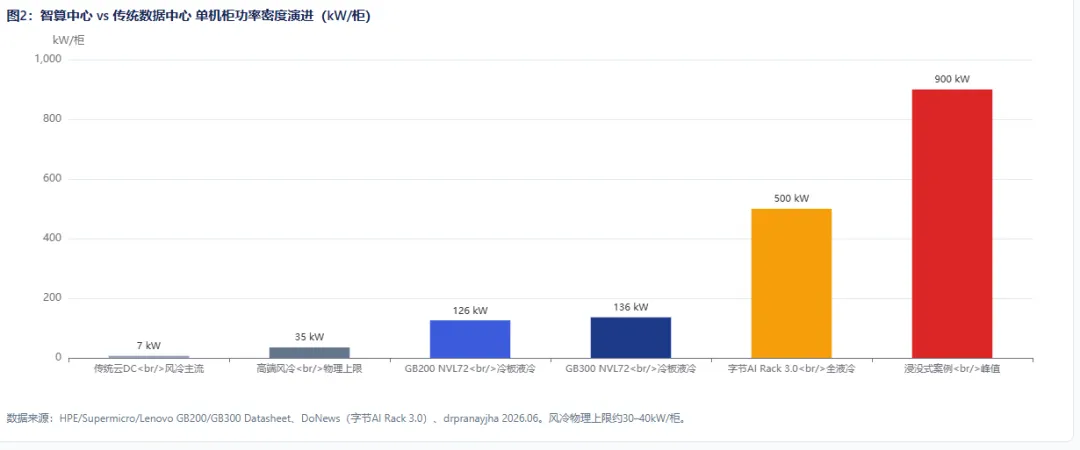
8.1 AI 智算中心 vs 传统云数据中心:设计验证工具差异对比
维度 | 传统云/通用数据中心 | AI 智算中心(2024–2026) | 对设计验证工具的新要求 |
单机柜功率密度 | 5–8 kW(风冷主流);高端 15–20 kW | GB200 NVL72 120–132 kW;GB300 NVL72 132–140 kW;字节 AI Rack 3.0 单柜 500 kW、双柜 1 MW;浸没式案例单机柜已突破 900 kW | CFD 求解器需支持机柜级/舱级(rack/pod-level)大规模模型、上千机柜并行仿真;风冷求解网格全部重做 |
散热方式 | 风冷为主(房间级/行级空调) | 100% 液冷强制:冷板式(DLC)+ 浸没式(单相/两相);GB300 液冷占比 ~90%、风冷 ~10% | CFD 工具必须支持冷板微通道、两相沸腾、冷却液物性库(PG25/DI 水、氟化液);浸没式需相变仿真 |
供电架构 | UPS 集中供电,240V/380V AC 或 48V DC | 240V HVDC、48V 母线、BBU 电池备份单元替代 UPS;字节 AI Rack 3.0 采用 800V HVDC;48V 输送 600 kW 理论电流 12500A | 电气仿真工具需支持 HVDC 整流、母线槽载流、I²R 损耗、BBU 瞬态;ETAP/Schneider 已在做 grid-to-chip 数字孪生 |
设计颗粒度 | 房间级 / 机柜级 | pod 级 / 机柜级微模块:华为参考设计 16 柜/模块、48 柜/模块;RD21 方案 840 kW/模块、5.04 MW/厅、40 MW/集群 | BIM + CFD + 电气仿真必须模块化、参数化、可复用;数字孪生平台(NVIDIA Omniverse Blueprint)成为标配 |
PUE 要求 | 新建大型 DC ≤ 1.3(GB 50174 旧规) | 国家硬性红线:≤ 1.25,枢纽 ≤ 1.2;实际液冷方案 PUE 1.05–1.15 | 设计阶段必须做全年逐时能耗模拟,含自然冷源、液冷 CDU、余热回收 |
网络与算力拓扑 | 以太网为主,布线简单 | NVLink/InfiniBand/Spectrum-X 全互联;光模块、铜缆密度激增;网络拓扑与供电制冷强耦合 | 工具需支持算力-电力-制冷-网络四协同规划;NVIDIA Omniverse DSX Blueprint 已给出参考 |
重量与承重 | 单机柜 ~800 kg | GB200 NVL72 单机柜 ~1.36 吨;字节 500 kW 柜更重 | 结构/BIM 工具需校核楼板荷载、机柜抗震、吊装路径 |
水耗 WUE | 通常不硬考核 | 枢纽节点 WUE 第一年 ≤ 1.6、第二年 ≤ 1.0(庆阳) | CFD 需耦合冷却塔/蒸发冷水量模型 |
改造 vs 新建 | 可渐进改造 | 风冷 DC 几乎无法改造为 100 kW+ 液冷("retrofit trap") | 设计阶段即必须锁定液冷架构,否则后期推倒重来 |
8.2 高功率密度演进对 CFD 工具的挑战
•风冷物理上限约 30–40 kW/柜(drpranayjha 2026.06 引用)。GB200 NVL72 120 kW 已是风冷上限的 3–4 倍,液冷不可选。
•传统房间级 CFD(6SigmaRoom、TileFlow 类)基于"地板下送风 + 冷热通道封闭"假设,对柜内冷板、CDU、二次侧水回路建模能力弱,必须升级到 6SigmaDCX / Cadence Reality DC / Future Facilities 新一代,或回到 ANSYS Icepak / Simcenter Flotherm 做芯片级 + 房间级耦合。
•GB200 NVL72 单 pod 1.2 MW 级,要求 CFD 模型从"单房间"放大到"pod + 楼"两级,计算规模提升 1–2 个数量级,云 HPC 求解(ANSYS Cloud、Cadence OnCloud)成为刚需。
8.3 液冷仿真工具现状
•冷板式(DLC):主流,GB200/GB300、Supermicro、HPE、Lenovo、华为、浪潮均采用;CDU 功率柜级 250 kW(Supermicro)。仿真重点:冷板微通道压降/温阻、歧管泄漏、二次侧水温 18–45°C 宽范围。
•浸没式(Immersion Cooling):单相(合成油)+ 两相(氟化液,PUE 可 < 1.03);痛点是 3M 2022.12 宣布 2025 年底退出 PFAS 导致氟化液供应断层。仿真需处理相变沸腾、自然对流、介电液体物性。
•国内案例:浪潮信息在阿里云张北智算中心部署浸没式液冷,单机柜 120 kW、PUE 1.08;中科曙光天津超算中心冷板方案 PUE 从 1.62 降至 1.29;贵安枢纽喷淋液冷 PUE 常年 < 1.1。
•工具现状:国外以 ANSYS Icepak/Fluid、Simcenter Flotherm、Cadence Reality DC 为主;国内 CFD 厂商在浸没式两相流建模上仍处早期,多依赖开源 OpenFOAM 二次开发。
8.4 GPU 集群供电:HVDC / 48V / BBU / 母线
•48V DC 到 200 kW 级已逼近物理极限:48V 输送 600 kW 理论电流 12500A,铜母线截面积需 1200 mm²、重量 > 200 kg(51CTO 2026.04)。
•趋势:240V HVDC(传统数据中心)→ 800V HVDC(字节 AI Rack 3.0,2026.07 OCP 发布);BBU(电池备份单元)替代 UPS 成为 GPU 机柜标配,缩短备电链路、提升效率。
•电气仿真工具需求:ETAP 2024/2026 已与 Schneider Electric、NVIDIA 合作做 grid-to-chip 数字孪生(ETAP + Omniverse Blueprint),覆盖电气、机械、热、网络输入。
•国内厂商:华为数字能源发布《华为 AI 数据中心参考设计》(RD21 等),提供 50 kW/液冷柜、48 柜/模块、Tier III 标准参考方案;HVDC、模块化 UPS、FusionModule 微模块一体化。
8.5 PUE 新规下的工具升级
•国标 GB 40879-2021:能效 1 级 PUE ≤ 1.20,2 级 ≤ 1.30,3 级 ≤ 1.50;正在修订(拟纳入液冷场景)。
•政策红线:2025 年底新建大型/超大型 DC PUE ≤ 1.25、枢纽 ≤ 1.2;北京新建智算中心 PUE ≤ 1.25、存量 ≤ 1.35;上海新建智算中心 ≤ 1.25、存量改造 ≤ 1.4。
•工具升级点:① 全年逐时能耗模拟(8760 小时)替代典型日工况;② 自然冷源全年可用小时数计算;③ 液冷 CDU 与一次侧水系统耦合;④ 余热回收(GB200 平台水效率提升 300 倍,NVIDIA 2025.04)。
8.6 智算中心代表案例
案例 | 关键参数 | 来源 |
NVIDIA GB200 NVL72 | 72 GPU + 36 Grace CPU,单柜 120–132 kW TDP,EDPp ~192 kW;100% 液冷;1.36 吨/柜 | HPE QuickSpecs;Supermicro Datasheet;NVIDIA Blog |
NVIDIA GB300 NVL72 | 72 B300 GPU + 36 Grace CPU,单柜 132–140 kW TDP,峰值 155 kW;8×33 kW 电源架;液冷 90% / 风冷 10% | Supermicro;Lenovo Press;HPE |
Schneider RD110 参考设计(GB300) | 7,536 kW / Tier III / IEC / 冷冻水 / 液冷 AI 集群;Motivair 液-液 CDU + 37°C 高温水 | Schneider Electric 应用笔记 |
字节跳动 AI Rack 3.0(2026.07 OCP) | 双柜 1 MW,单柜 500 kW;800V HVDC;100% 全液冷;机房 PUE 1.05–1.1;SerDes 224G | DoNews;电子工程专辑 |
华为 AI 数据中心参考设计 | 50 kW/液冷柜,16 柜/模块,48 柜/模块;RD21:840 kW/模块、5.04 MW/厅、40 MW/集群;Tier III | 华为数字能源 PDF |
华为昇腾超节点(2026.09) | 灵衢架构,昇腾 960 液冷超节点;12.8 万卡超节点集群;网络带宽 +4×,RTT -1/3,内存 +11× | 新华网 2026.09.18 |
阿里云张北(浪潮浸没式) | 单机柜 120 kW,PUE 1.08 | 豆丁行业报告 2026.05(估算) |
中科曙光天津超算 | 冷板液冷,PUE 1.62 → 1.29,年节电 840 万 kWh | 豆丁行业报告 2026.05(估算) |
贵安国家枢纽 | 喷淋液冷,单机柜算力 +30%,能耗 -40%,PUE 常年 < 1.1 | 今日头条/中国科技投资 2026.09 |
10.国产替代与信创现状
9.1 总体国产化率
•研发设计类工业软件国产化率仅约 10%(新华网 2025.10 引用工信部数据);生产制造类约 60%,经营管理类约 70%。
•CAE 整体国产化率约 11%,且基本集中在军工专用 CAE(从业者口径,传闻)。
•中国 CFD 软件国产份额(多机构口径):豆丁报告 A(2026.04)国产合计 27.6%;豆丁报告 B(2026.04)国产合计 34.7%;豆丁报告 C(2026.04)国产合计 28.3%;豆丁报告 D(2026.04)新增订单国产份额 36.8%。综合判断:2025 年中国 CFD 整体国产份额约 28%–37%,但数据中心专用 CFD 几乎仍由 Cadence(Future Facilities)/ ANSYS 垄断。
9.2 国产工具在数据中心设计院的渗透率
工具类别 | 国际主力 | 国产替代 | 设计院渗透率(估算) |
CFD 热仿真(房间级) | Cadence Reality DC(6SigmaDCX)、ANSYS Icepak、Simcenter Flotherm/TileFlow | 中望 ZWSim-CFD、安世亚太 PERA.Sim、数巧 Simright、远算 YuanSuanCFD、索辰流体 | < 10%;主院仍用国外 |
CFD 芯片/板级 | ANSYS Icepak、Cad Celsius、Simcenter Flotherm | 国产基本空白 | < 5% |
电气一次系统设计 | ETAP、Siemens PSS®E、SKM、EasyPower | 博超软件(EDP/EAP/STD-R)、浩辰 CAD 电气/电力、鸿业 | 出图端国产化率较高;计算分析端仍以 ETAP 为主 |
BIM / 三维设计 | Bentley(OpenBuildings)、Autodesk Revit、Dassault | 浩辰 BIM、广联达、构力 PKPM | 房建 BIM 国产化加速;数据中心专项 BIM 国外仍主导 |
DCIM | Schneider EcoStruxure IT、Vertiv Trellis、Nlyte | 中科曙光、中企通信、中兴通讯、华为 iManager | 国内运营商/金融 DCIM 国产化率已较高(Vertiv 中国 DCIM 份额 19.2% 仍第一,但同比承压) |
数字孪生平台 | NVIDIA Omniverse、Microsoft Azure Digital Twins、Siemens Teamcenter | 华为 CloudEngine + FusionModule、阿里/腾讯自研 | 国内大厂自研为主,第三方平台国外为主 |
9.3 技术差距与替代节奏
环节 | 国际领先水平 | 国产现状 | 替代节奏判断 |
CFD 通用求解器 | ANSYS Fluent / STAR-CCM+ 多物理场耦合、云 HPC | 国产通用求解器在网格、湍流模型、并行效率上仍差 1–2 代 | 2D/3D CAD 已替代,CAE/CFD 预计 5–10 年 |
数据中心专用 CFD | 6SigmaDCX 内置 IT 设备/UPS/空调库,开箱即用 | 国产无成熟专用产品,多基于 OpenFOAM 二次开发 | 3–5 年内难突破,先从服务/咨询切入 |
电气系统仿真 | ETAP 短路/弧闪/暂态稳定/实时数字孪生 | 博超/浩辰偏出图,计算分析弱;国产电力仿真在电网侧有积累 | 设计院"出图国产 + 计算国外"长期并存 |
液冷仿真 | ANSYS/Simcenter 两相流、浸没式成熟 | 国产刚起步,依赖高校科研 | 随液冷放量,2–3 年内出现国产专用工具 |
9.4 信创目录与政策驱动
•信创/国产替代目录:CAD/CAE/CAM/MES/ERP 列入工信部 2024.09《工业重点行业领域设备更新和技术改造指南》重点更新软件;中望软件、浩辰软件、华大九天(EDA)、索辰科技(CAE)为国产第一梯队上市公司。
•东数西算招标国产化要求:八大枢纽节点项目普遍要求国产化率,但目前主要落在服务器、网络设备、UPS、冷板等硬件层面,软件层(尤其 CFD/电气仿真)尚未硬性要求国产化,留有 3–5 年窗口期。
•等保/密评:金融、政务、运营商数据中心要求等保三级/四级,2025 年起密评常态化;国外工业软件"供应链安全"(断供风险)成为设计院采购考量因素。
•真实压力:Schneider EcoStruxure IT 2025 年中国 DCIM 新签 1.86 亿元,同比 -9.3%,主因即"国产替代加速 + 本地化服务响应不足"(故障修复 4.7h vs 国产 1.9–2.1h)。
10. 商业模式横向对比
10.1 商业模式对比表
模式 | 代表厂商 | 特点 | 适用客户 |
永久 License + 年维保(20%) | 传统 ANSYS、Siemens、Bentley(早期) | 一次性买断,3–5 年后维保续费 | 大型设计院、高校 |
订阅 SaaS / Time-Based License | ANSYS(Cloud)、ETAP(2024 起 Subscription)、Cadence Reality DC OnCloud、Schneider EcoStruxure | 按年/按月付费,云端或本地,含维护;行业主流迁移方向 | hyperscaler、设计院、咨询公司 |
项目制咨询捆绑 | Future Facilities(被 Cadence 收购前):6SigmaDCX 软件 + Tier 咨询/热评估报告;Schneider EcoStruxure 硬件+软件+服务打包;Vertiv Trellis 随硬件销售 | 软件许可 + 工程师人天 + 认证服务;客户为"交钥匙"买单 | 超大规模 DC 投资方、金融自建 |
硬件捆绑软件 | Vertiv(Trellis 随 UPS/空调)、Schneider(EcoStruxure 随 PDU/冷却)、华为(FusionModule 微模块 + iManager) | 软件随硬件销售,边际成本低 | 新建数据中心总包 |
国产低价订阅 | 中望 ZWSim、博超、浩辰 | 单席位年费为国外 1/3–1/5 | 中小设计院、信创项目 |
10.2 国际厂商典型定价(公开/半公开)
产品 | 定价模式 | 公开价格 | 来源 |
Cadence Reality DC(原 6SigmaDCX)OnCloud | 月订阅 | 750 美元/月/席位(Data Center Designer 入口) | Cadence 官方商店 2026.09 |
ANSYS CFD Pro(4 核) | 年订阅 | 约 20,000 美元 + 4,000 维保 | r/CFD 社区/ThePricer 2026.02 |
ANSYS CFD Premium(4 核) | 年订阅 | 约 58,000 美元 + 12,000 | 同上 |
ANSYS CFD Enterprise(4 核) | 年订阅 | 约 65,000 美元 + 13,000 | 同上 |
ANSYS 企业级大单 | 企业协议 | 平均约 320,000 美元 | ThePricer 2026.02 |
ETAP | 报价制订阅(3/5 年包) | 不公开;行业经验单席位年订阅 1.5 万–4 万美元(估算) | ETAP 官网报价表单;Guideflow 2026.08 |
Schneider Electric 集团 FY2025 营收 | — | 401.52 亿欧元,+5.2%(有机 +8.9%);Digital Flywheel 占 62% | Schneider FY2025 财报 |
Vertiv FY2025 营收 | — | 102 亿美元,+28%;调整后经营利润率 20.4%;Q4 订单有机 +252% | Vertiv 2025 Annual Report |
10.3 国产厂商定价策略
•中望 ZWSim、浩辰 CAD 电气、博超 EAP:单席位永久 License 约 3–10 万元人民币,年订阅约 1–3 万元,为国外同档的 1/3–1/5。
•商业模式以"项目制 + 年度维保(10%–15%)"为主,正在向订阅转型;云 SaaS 起步(华为云/阿里云联合中望推出 CFD SaaS,2025 年上线)。
11.落地案例汇总表
11.1 CFD/热仿真案例
客户/项目 | 工具 | 规模/功率 | 应用阶段 | 解决问题 | 年份 |
Kao Data(英国 Slough) | Cadence 6SigmaDCX | 大型 colo 园区 | 设计阶段 | 冷塔布置、排气混合、intake 湿球温度超限风险识别 | 2023–2024 |
Thésée DataCenter(法国) | 6Sigma Digital Twin | 法国首个 Tier IV colo | 设计阶段 | Tier IV 热工设计 CFD 验证(与 HPE 合作) | 2021 |
Compass Datacenters | 6SigmaDCX | 美国超大规模 | 设计/运营 | <1 小时构建数字孪生 | 2024 |
阿里仁和数据中心(杭州) | Fluent/Icepak 类(推测) | 全球最大全浸没式液冷 | 设计阶段 | 单相浸没液冷 PUE 优化("麒麟"集群) | 2024–2026 |
腾讯贵安数据中心 | 未公开(推测 Fluent/6Sigma) | 单相浸没机柜 3000 个 | 设计阶段 | 浸没式液冷规模化气流组织 | 2022–2024 |
字节跳动大同数据中心 | 未公开 | 冷板+单相浸没混合,2000+ 浸没机柜 | 设计阶段 | 风液混合液冷系统仿真 | 2024–2025 |
内蒙古和林格尔草原智算谷 | 未公开 | 运营商最大单体液冷智算中心,1.98 万张 AI 训练卡 | 设计阶段 | 国产芯片液冷适配、多厂商液冷协同 | 2026 |
中国移动长三角(南京)智算中心 | 未公开 | 华东单园区最大液冷项目 | 设计阶段 | 大规模液冷集群热工设计 | 2025 |
润泽科技纯液冷智算中心 | 未公开 | 业内首例整栋纯液冷智算中心 | 设计阶段 | 冷板式整栋建筑级液冷部署 | 2025–2026 |
贵安新区国家算力枢纽 | 未公开 | 喷淋液冷,机柜算力 +30%、能耗 -40%、PUE<1.1 | 设计/验证 | 喷淋液冷效果验证 | 2025–2026 |
11.2 电力可靠性案例
项目/客户 | 规模/电压 | 应用阶段 | 工具 | 来源 | 年份 |
中东某 Tier-ready 数据中心(阿联酋电信/云服务商) | 11 kV 双路市电,双馈冗余 | 设计+全生命周期运营 | ETAP 数字孪生+SCADA | ETAP 官网案例 | 2024–2025 |
Shermco 数据中心扩建项目(北美) | 未披露 MW | 短路/保护/弧闪设计验证 | ETAP | ETAP 官网案例 | 2024 |
意大利某数据中心网络 | 未披露 | AC 弧闪/PPE 评定 | ETAP 2026 | ETAP 官网案例 | 2026 |
施耐德 × 英伟达 GB200 NVL72 参考设计 | 单机柜 100+ kW,18 柜/单元 | AI 工厂设计验证 | ETAP 数字孪生 + EcoStruxure IT Design CFD | 中国网/施耐德新闻 | 2025.10 |
西门子 Data Center Solution 5.0 | 含直流配电新品 | 设计+运营 | PSS®SINCAL + Simcenter | 西门子新闻稿 | 2025.12 |
南京某银行金融科技中心 | 62,000 kVA 变压器,110 kV 市电 | 初设/报审 | 招标文件点名 ETAP 仿真 | 南京公共资源交易中心 | 2026.04 |
沙特/中东某 Tier III 数据中心(VB Engineering) | 3×2500 kW N+1 并机柴发 | 柴发容量与暂态校验(ISO 8528) | ETAP 或 DIgSILENT 动态模型 | VB Engineering 服务页 | 2024–2025 |
秦淮数据环首都·桑园云计算产业基地 | 行业首个 SST 固态变压器商用 | 直流供电商用验证 | SST 设备侧 | 秦淮数据官网 | 2026.07 |
世纪互联 × 伊顿 能源路由器 | 全链路效率 +3.2%,占地 -40% | 供电架构升级 | Eaton 侧配套 | 世纪互联 ESG 报告 | 2025 |
11.3 规划/BIM/能耗案例
项目 | 业主/地点 | 规模/阶段 | 设计/工具参与方 | 时间 |
Compass Datacenters 北德州 AI 园区 Pods | Compass / 美国德州 | 20 pods,2 MW 初始负载,80 kW/柜,PUE≈1.1 | Schneider EcoStruxure Pods + Motivair 液冷 | 2025.09 |
Drees & Sommer 数据中心设计 | Drees & Sommer / 欧洲 | 概念阶段场地分析 + 全专业协同 | Autodesk Forma + Revit + Navisworks + Revizto | 2026.03 |
Google 马来西亚 Elmina 数据中心 | Google / 马来西亚 Shah Alam | 10 万㎡,2024-10 开工,2026 初完工 | WT Partnership + 广联达 Cubicost TME | 2024–2026 |
柔佛 Sedenak 数据中心 | Globe Engineering / 马来西亚柔佛 | 消防/喷淋系统,7 个月工期 | 广联达 Cubicost TME | 2025–2026.01 |
中国移动呼和浩特数据中心 B26/B28 机楼 EPC | 中国移动 / 和林格尔 | 中标价约 24.9 亿元 | 中电四 + 中国移动设计院 + 中建科工 | 2026.03 |
西北零碳智慧云智算中心一期 EPC | 甘肃庆阳(国家集群) | 中标价约 22.01 亿元 | 中核西北建设 + 中国建筑西北设计研究院 | 2026.03 |
招商银行贵安云数据中心产业园设计 | 招商银行 / 贵安 | 设计招标中标候选人公示 | 贵安公共资源交易中心 | 2026.02 |
杭钢集团浙江云计算数据中心(南区)设计 | 杭钢集团 / 杭州 | 投资估算约 20.06 亿元,11.04 万㎡ | 设计招标 | 2026.09 |
中国电信(济南)智算中心全过程咨询 | 中国电信 / 济南 | 含 BIM 工作包 | 中通服咨询设计研究院(BIM)、山东建院 | 2024–2025 |
新疆昌吉顺惠智算中心 | 陕建控股 / 新疆昌吉 | 总投资 16 亿元,算力 6000P,液冷 | 设计点亮运营 | 2025.10 |
IES Hyperscale Data Centre 数字孪生 | 某北美超大规模客户 | 分冷/热通道建模 | IES VE | 2025–2026 |
Telefónica Alcalá 数据中心 | Telefónica / 西班牙 | 14 kW/机柜高密度 | Schneider EcoStruxure IT | 持续运营 |
12. 设计交付落地:从工具到真实设计流程的嵌入
本章节聚焦"从设计角度看交付落地",覆盖设计阶段(Concept→Construction Administration)的工具嵌入、交付物与组织协同,不展开运维阶段(DCIM 运营、能效优化)。时间口径:2026 年 9 月;引用规范以 GB 50174-2017、GB 40879-2021、Uptime Tier Standard 现行版本为准。 |
12.1 摘要:六大核心判断
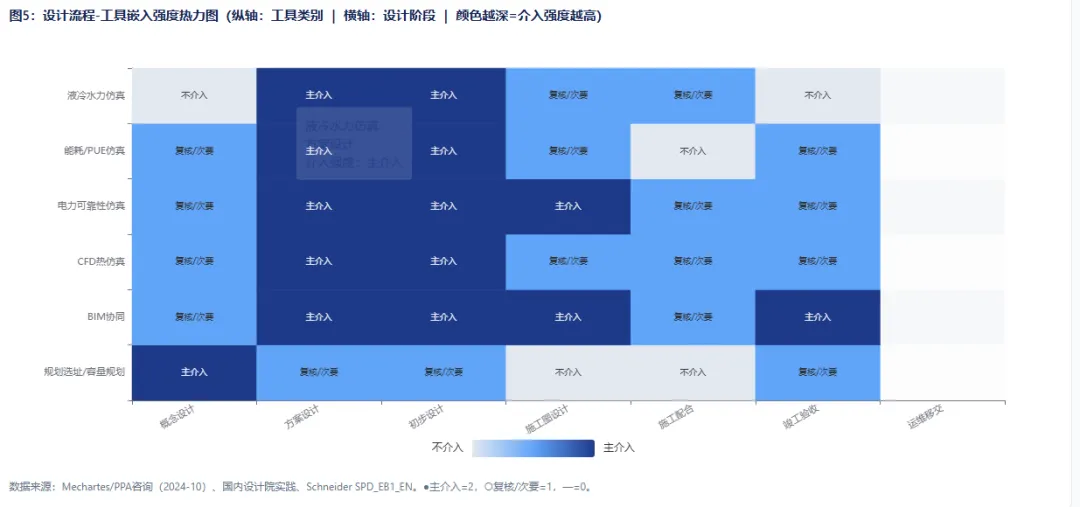
1.设计流程与工具嵌入节点:国内数据中心设计按"方案→初步→施工图→施工配合"四阶段走,CFD/电力仿真在方案设计末段至初步设计集中介入,施工图阶段做合规校核,施工配合阶段做变更复算;国际 Practice 把 CFD 拆成 pre-design(室外风场/柴发场地)、design(机房气流)、construction(管系应力)三段(Mechartes、PPA 咨询)。
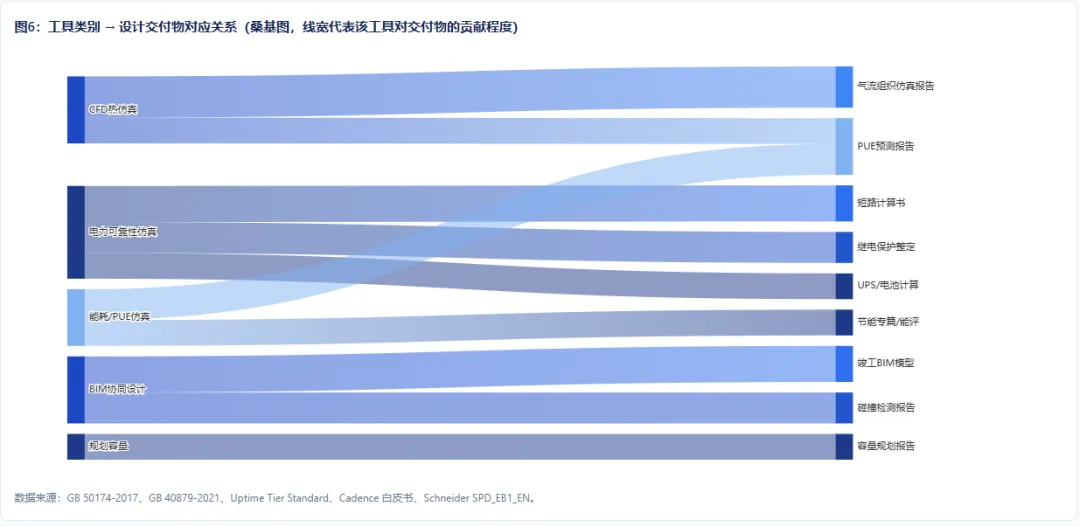
2.设计交付物与工具对应:强制交付物由 GB 50174-2017、GB 50016、GB 50057、《建筑工程设计文件编制深度规定》锁定;CFD 报告、PUE 预测报告、Tier 认证文件、BIM 碰撞报告属于"业主/认证驱动的增值交付物",规范不强制;GB 40879-2021 把 PUE 设计值与实测值差压到 ≤1.05 倍。
3.工作流与组织:实际项目中"设计院出图 + 厂商售前用自有工具做方案仿真 + 第三方咨询做认证性仿真"是主流三角;互联网大厂(阿里、腾讯、字节)走"自研标准模块 + 内部仿真团队"路线。
4.落地痛点:CFD/电力仿真工程师人才稀缺(机械工程应届毕业生中具备可用 CFD 能力者 <12%)、ANSYS/ETAP/6SigmaDCX 单用户年费 2 万–6.5 万美元级、设计周期被压缩到 12–16 周、仿真结果与中国规范计算书两张皮。
5.标杆案例:阿里仁和(单相浸没,PUE 1.09)、Schneider×NVIDIA GB200/GB300/Vera Rubin 参考设计(ETAP 电气数字孪生 + AVEVA 液冷网络 + EcoStruxure CFD 联合验证,单柜 73→142→227 kW)、中国移动和林格尔液冷智算中心(约 2 万张 AI 卡、PUE 1.15–1.22)是三类不同交付模式的代表。
6.未来趋势:生成式 AI 正在把"自然语言→Revit 模型→参数化寻优→合规检查"串成流水线;模块化/预制化把设计交付物从"图纸"推向"模块规格书 + 装配图 + 出厂 FAT 报告";OCP/ODCC 正把 NVIDIA NVL72、Diablo 400 等参考设计固化为行业接口。
12.2 设计阶段划分与工具嵌入节点
12.2.1 国内数据中心设计标准阶段划分
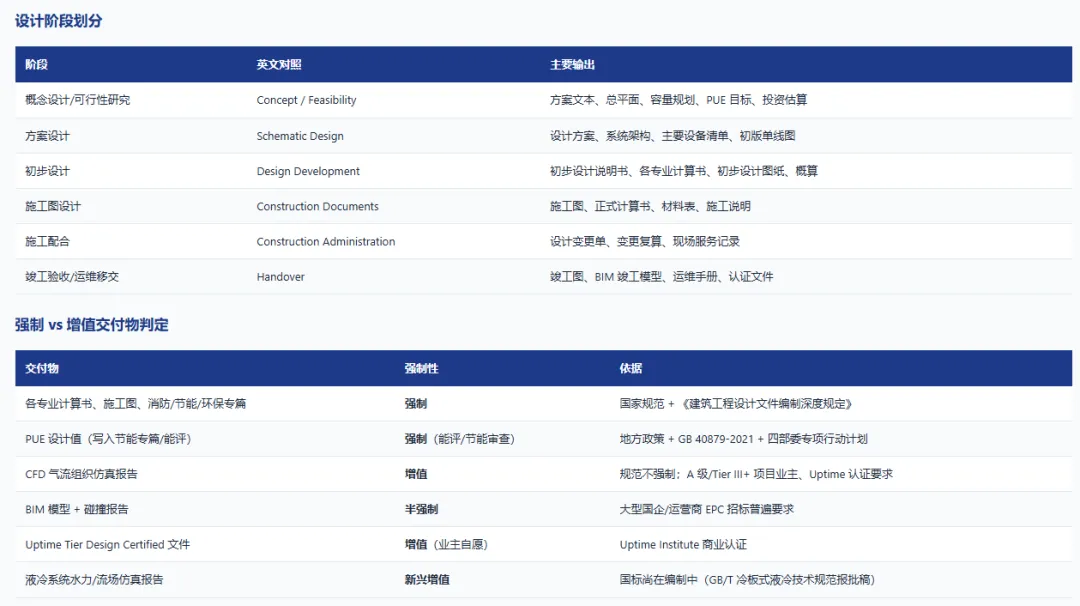
阶段 | 英文对照 | 主要输入 | 主要输出 |
概念设计/可行性研究 | Concept / Feasibility | 业主需求书、用地红线、负荷清单(预估)、投资匡算 | 方案文本、总平面、容量规划、PUE 目标、投资估算 |
方案设计 | Schematic Design | 场地岩土/气象资料、负荷预测、等级目标(A/B/C 或 Tier) | 设计方案、系统架构、主要设备清单、初版单线图、冷热通道布置 |
初步设计 | Design Development | 确认的设备参数、市政条件、业主评审意见 | 初步设计说明书、各专业计算书、初步设计图纸、概算、专篇(节能/消防/环保) |
施工图设计 | Construction Documents | 初步设计批复、设备选型 | 施工图、正式计算书、材料表、施工说明 |
施工配合 | Construction Administration | 施工变更、现场问题 | 设计变更单、变更复算、现场服务记录 |
竣工验收/运维移交 | Handover | 竣工图、调试记录 | 竣工图、BIM 竣工模型、运维手册、认证文件 |
注:EPC 总承包模式下(如中国电信庆阳智算中心 EPC 招标),"方案+初设+施工图"常被压缩为一揽子设计服务,交付节点随招标进度前移。 |
12.2.2 各类工具在哪个阶段介入
工具类别 | 概念设计 | 方案设计 | 初步设计 | 施工图设计 | 施工配合 | 竣工验收/移交 |
规划选址/容量规划 | ● 主介入 | ○ 复核 | ○ | ○ | — | ○ |
BIM 协同 | ○ 体量模型 | ● 主介入 | ● 深化 LOD200→300 | ● 管线综合 LOD300–400 | ○ 变更同步 | ● 竣工模型 LOD400/500 |
CFD 热仿真 | ○ 室外气象/柴发风场 | ● 主介入 | ● 主介入(精化模型、故障工况) | ○ 选型确认后复算 | ○ 重大变更复算 | ○ 与实测对标 |
电力可靠性仿真 | ○ 供电架构比选 | ● 主介入(冗余拓扑对比) | ● 主介入(短路/保护/电池/柴发) | ● 校核、出正式计算书 | ○ 变更校核 | ○ 与现场实测对标 |
能耗/PUE 仿真 | ○ PUE 目标设定 | ● 主介入(自然冷源时数) | ● 主介入(年能耗模拟、分月 PUE) | ○ 节能专篇定稿 | — | ○ 实测对标(GB 40879 要求 ≤1.05 倍) |
液冷专用水力/热仿真 | — | ● 主介入(CDU 选型、管路拓扑) | ● 主介入(水力平衡、两相流) | ○ 选型复算 | ○ 管路变更复算 | ○ |
关键判断:CFD 在国际 Practice 中被明确拆为三段:pre-design(chiller/generator yard 室外风场)、design(data hall 气流)、construction(piping 应力分析)(Mechartes, 2024-10)。国内设计院通常只做 design 段,室外风场和管系应力由土建/暖通分包。PPA 咨询(英国)把 CFD 流程显性化为 Concept & Feasibility → Schematic Design → Detailed Design → IFC Documentation 四步,IFC(Issued for Construction)阶段才出正式报告——这意味着 CFD 报告本质上是"初设-施工图之间的技术报告",不是规范强制件。
12.3 设计交付物清单与工具对应关系
12.3.1 强制 vs 增值交付物判定
交付物 | 强制性 | 依据 |
各专业计算书、施工图、消防/节能/环保专篇 | 强制 | 国家规范 + 《建筑工程设计文件编制深度规定》 |
PUE 设计值(写入节能专篇/能评) | 强制(能评/节能审查) | 地方政策 + GB 40879-2021 + 四部委《数据中心绿色低碳发展专项行动计划》 |
CFD 气流组织仿真报告 | 增值 | 规范不强制;A 级/Tier III+ 项目业主、Uptime 认证、头部云厂商自研标准要求 |
BIM 模型 + 碰撞报告 | 半强制 | 大型国企/运营商 EPC 招标普遍要求;民营项目常不要求 |
Uptime Tier Design Certified 文件 | 增值(业主自愿) | Uptime Institute 商业认证 |
CQC 增强级/绿色数据中心证书 | 增值 | CQC 节能认证 |
液冷系统水力/流场仿真报告 | 新兴增值 | 国标尚在编制中(GB/T 冷板式液冷系统技术规范报批稿、《浸没式液冷数据中心技术规范》阿里牵头) |
12.3.2 关键规范对设计验证的具体要求
GB 50174-2017《数据中心设计规范》:按使用性质与中断损失将数据中心分为 A/B/C 三级(对应 Uptime Tier III/IV ≈ A 级,Tier II ≈ B 级)。A 级要求双重电源供电、UPS 供电全程可靠性不低于 99.999%、柴发后备、制冷 N+1 或 2N。GB 50174 本身不要求做 CFD 仿真,也不要求做 ETAP 类电力仿真——它只规定设计结果应达到的指标,工具选择由设计院/业主自行决定。
GB 40879-2021《数据中心能效限定值及能效等级》:能效等级 3 级 PUE ≤ 1.50(底线);2 级 PUE ≤ 1.30;1 级 PUE ≤ 1.20。关键设计验证条款:判定需同时满足 (a) 设计值、特性工况法测算值、全年测算值均符合等级;(b) 特性工况法测算值和全年测算值应小于设计值的 1.05 倍。这意味着设计阶段写的 PUE 1.20,实测最多只能到 1.26(1.20×1.05),否则不达标。设计 PUE 必须保守、可复算。
Uptime Institute Tier 认证对设计验证的要求:TCDD(Tier Certification of Design Documents)由 Uptime 顾问对 100% 设计文件做审查,覆盖机械、电气、结构、场地,对照《Tier Standard: Topology》。典型周期 4–6 个月,费用约 25 万美元级(第三方整理,估算/传闻)。Tier III 要求 Concurrent Maintainability(可并行维护),Tier IV 要求 Fault Tolerance(容错)——这直接决定了电气单线图必须画双路物理路径、制冷必须 N+1 或 2N,CFD 必须验证"单台空调故障工况下进风温度仍在 ASHRAE 限值内"。
12.4 实际落地中的工作流与组织
12.4.1 角色矩阵:谁在用这些工具
角色 | 典型机构 | 常用工具 | 干什么 |
设计院暖通工程师 | CEEDI、中讯邮电咨询设计院、中国移动设计院、中国建筑设计研究院、华东院、西北院 | 手算+经验公式为主;AutoCAD/Revit 画图;少数院有 ANSYS Icepak/6SigmaDCX 许可 | 出计算书、施工图;CFD/电力仿真常"外包"给咨询或厂商 |
设计院电气工程师 | 同上 | ETAP/SKMI/博超电气 | 负荷、短路、保护、电池、柴发计算 |
厂商售前技术团队 | Schneider(EcoStruxure + ETAP + AVEVA)、Vertiv、华为数字能源、伊顿 | 厂商自研工具(Schneider EcoStruxure IT Design、华为 iManager/FusionModule、Vertiv 规划工具) | 做方案级仿真、设备选型、POC、投标技术方案 |
业主方技术团队 | 阿里、腾讯、字节、中国移动/电信/联通 | 自研标准模块 + 内部仿真团队 | 定标准、做内部评审、与设计院联合设计 |
第三方咨询 | Uptime Institute、Future Facilities(已被 Cadence 收购)咨询部、CEEDI 咨询部 | 6SigmaDCX/Reality DC、Uptime 内部审查方法论 | TCDD 认证、独立 CFD 评审、容量规划 |
EPC 总包 | 中电四、中建科工、中国电子系统工程第二建设 | BIM 深化(Revit+Navisworks)、CFD 复核 | 设计-采购-施工一体,把设计院初设深化为施工图 |
12.4.2 设计-施工-运维的数据衔接断点
设计 BIM 模型(通常 LOD200–300)→ 施工深化(LOD400,由施工方/BIM 分包做)→ 运维(需要 LOD400/500 + 设备实时数据)之间存在三个典型断点:
1.精度断点:设计交付 LOD300,运维需要 LOD400/500(含制造数据、现场实测),中间深化费用常未在设计合同中明确。
2.参数断点:设计模型里设备只有几何和选型,缺运行参数(COP、风机曲线、电池内阻、过滤器压损),DCIM 拿不到。
3.变更断点:施工变更不同步回模型,竣工模型与现场不一致;Cadence 白皮书指出"设计 IFC 是干净的 LOD300,但 as-built 移交时出现 orphaned objects(孤立构件)"。
12.5 落地痛点与真实障碍
12.5.1 通用痛点(风冷时代已存在)
痛点 | 具体表现 | 量化/来源 |
人才缺口 | 会 CFD/电力仿真的工程师稀缺;设计院暖通工程师多为传统手算+经验 | 行业调查:机械工程应届毕业生中具备可用 CFD 能力者 <12%(Dataintelo CFD 软件市场报告引述) |
License 成本 | ANSYS Fluent 单用户年许可 2 万–4 万美元;CFD Pro 4 核约 2 万美元 + 4 千维护;CFD Enterprise 4 核约 6.5 万美元 + 1.3 万维护 | ThePricer、mechutils(2026) |
设计周期压力 | 数据中心项目从开工到交付常压缩到 12–18 个月,设计阶段仅 4–6 个月,CFD 多轮迭代时间不够 | Granger Construction 案例:设计阶段仅 12 周 |
工具与规范脱节 | CFD 输出是云图/温度场,中国规范要的是"计算书"(有公式、有参数、有结论);仿真结果无法直接变成合规文件 | 行业普遍反馈(知乎/设计院从业者) |
国产工具不全 | 缺数据中心专用机柜模型库、液冷模型、HVDC 仿真模板 | 国内 CFD 软件仍以通用流体为主,6SigmaDCX 类专用工具国产替代刚起步 |
仿真不被施工采纳 | 施工方按经验施工、未按仿真建议布置盲板/封闭通道;变更不重新仿真 | 国际咨询(IXcellerate 等)列为 top pitfalls |
12.5.2 智算中心/液冷场景下的具体不匹配点(重点)
不匹配点 | 现状 | 设计验证无标准可依的具体表现 |
传统暖通经验公式失效 | 风冷按 5–8 kW/柜经验;液冷单柜 100–250 kW(OCP Diablo 400 规格 100kW→1MW) | 无传统选型公式,必须靠 CFD+水力仿真 |
液冷水力/两相流仿真工具不成熟 | CDU、冷板、manifold 管路水力计算;GB/T 冷板式液冷技术规范报批稿仅给出"并联环路压损差 ≤15%、总压损附加值 10%"原则 | 缺机柜级微通道冷板的压降-流量标准模型;两相流(浸没式相变)仿真更缺 |
800V HVDC 供电架构无国标依据 | GB200+/GB300 NVL72 推动 800VDC 母线;OCP 已出 LV DC 配电架构指南 | 国内现行 GB 50174-2017 无 800V DC 设计验证条款;直流无过零点易拉弧;EDPP 脉冲功率冲击电网;液冷与高压耦合绝缘风险 |
机柜承重重新评估 | AI 整机柜含 GPU/CPU/内存/液冷板,整柜重量 1.36 吨级(相对传统风冷 800kg 级翻倍) | 传统结构按 8–10 kN/柜设计,需重新做楼板承重、梁反力、抗震计算 |
模块化/Pod 级 vs 房间级设计流程冲突 | 智算中心按 Pod(如 NVL72 72 柜为一个供电/冷却单元)设计 | 传统设计院习惯按"房间→列→柜"线性布置,Pod 级冗余边界(双路电源到 Pod、CDU 到 Pod)在传统单线图中表达不清 |
白灰区失衡 | CEEDI 王志强 2026-09 指出:AI 机柜功率密度上升后,供配电/制冷辅助空间占比反超 IT 区 | 总平面、层高、楼板荷载、运输通道都要重新设计 |
12.6 最佳实践与标杆案例的设计交付细节
12.6.1 阿里杭州仁和数据中心(单相浸没液冷)
•规模:全球最大规模单相浸没液冷生产集群;约 3 万台服务器;2020 年 9 月整栋启用。
•PUE:设计年均 PUE 1.12,实测年均低至 1.09,年节电约 7000 万度(证券之星 2026-08 引述)。
•设计验证流程:与英特尔联合搭建浸没式液冷服务器系统散热仿真模型和测试验证平台;换热设施与液冷机柜分离并做适度冗余(阿里云磐久 Immersion DC 1000 方案);采用 HVDC + 供配电分布式冗余 + 智能 AI 优化算法;牵头编制国内首部《浸没式液冷数据中心技术规范》。
•交付物特征:互联网大厂自研模式,设计院更多承担土建/报建/施工图深化;核心设计验证(流场、换热、电气冗余)由阿里自研团队完成,不依赖外部 CFD 咨询。
12.6.2 Schneider × NVIDIA GB200/GB300/Vera Rubin 参考设计(厂商交钥匙模式)
•演进路线:第一代 NVL72 风冷/液冷混合,单柜 73 kW;第二代 GB300 NVL72 液冷,单柜 132 kW;第三代 Vera Rubin NVL72,单柜 142–227 kW,10–12.4 MW 集群;供电升级 480 VAC,TCS 供水温度升至 45℃。
•设计验证工具链:ETAP(电气数字孪生,短路/保护/潮流/N+1/2N 冗余拓扑验证)+ AVEVA Process Simulation(液冷网络仿真,优化 TCS 回路流量/温度/ΔT)+ Schneider EcoStruxure IT Design CFD(机房级热仿真)+ NVIDIA Omniverse DSX Blueprint(2026-03 GTC 发布,Cadence 把 GB300 NVL72 做成 SimReady 模型接入 Reality DC Digital Twin)。
•交付物:参考设计蓝图(Reference Design Blueprint),含电气单线图、液冷原理图、机柜布置、PUE 预测、数字孪生模型——客户拿这个蓝图直接做 EPC 招标或自建。
12.6.3 中国移动和林格尔液冷智算中心(运营商 EPC 模式)
•规模:全球运营商规模最大单体液冷智算中心;总投资 46.6 亿元;部署 2390 台智算服务器,约 1.9–2 万张 AI 加速卡;算力 6.7 EFLOPS;AI 芯片国产化率 >89%。
•技术路线:冷板式液冷(以官方"冷板式液冷方案"为主口径);绿电直供率 80–86%;PUE 1.15–1.22。
•设计交付特征:中国移动设计院为主导设计院,走"总部标准+省公司落地";万卡集群连续 22 天不间断训练——设计验证不仅是 CFD/电气,还要做"长周期大模型训练可靠性"实测,这是智算中心新交付物。
12.6.4 四种交付模式对比
模式 | 代表 | 设计验证工具谁出 | 交付物形态 | 适用场景 |
EPC 一体化 | 中电四、中建科工、移动/电信 EPC | 设计院+EPC 总包 BIM 团队 | 设计+采购+施工一揽子 | 国企/运营商大型园区 |
设计咨询分离 | 综合设计院出图,业主自采 | 设计院自购 License | 图纸+计算书 | 传统互联网/金融自建 |
厂商交钥匙 | Schneider/Vertiv/华为 | 厂商自有仿真工具链 | 模块规格书+装配图+FAT 报告 | 标准化 Pod、快速上线 |
互联网大厂自研 | 阿里/腾讯/字节 | 内部仿真团队+标准模块 | 标准模块设计包+内部规范 | 超大规模、自研芯片配套 |
12.7 设计交付的未来趋势
12.7.1 生成式 AI 对设计验证流程的改变
方向 | 代表产品/进展 | 对设计交付的影响 |
自然语言→BIM 模型 | Autodesk Forma Building Design(2026-04 发布):地理定位场地、参数化/AI 辅助建模、日光/日照/碳分析,可直接导出 Revit 原生模型;Finch 自动生成合规平面并建 Revit 模型 | 概念方案阶段从"2 周出 1 个方案"到"几小时出 N 个方案" |
参数化优化 | ArchiLabs AI CAD Automation for Data Centers:液冷套件自动生成 CDU/CDM 设备、管路标签、管径;CFD 前处理器自动从 Revit 导出几何/机柜负荷/气流边界 | CFD 建模时间从数周压到数天 |
AI 辅助合规检查 | 自动对照 GB 50174、GB 55015 检查设计;Forma 内嵌碳排放分析 | 设计合规性从"事后审查"变"事中实时检查" |
厂商 AI 参考设计 | Schneider AI 参考设计、NVIDIA DSX Blueprint | 设计院从"原创设计"转向"基于参考设计做本地化适配与认证" |
12.7.2 模块化/预制化对设计交付方式的影响
•从现场施工到工厂预制+现场拼装:华为 FusionModule2000(双排 ≤48 柜、IT 负载最高 310 kW、8 周发货、比传统节省 60% 交付时间)、Vertiv SmartMod(单模块 ≤14 柜、≤100 kW,"data center in a box")、Schneider EcoStruxure Pods。
•交付物变化:从"图纸"变为"模块规格书 + 装配图 + 出厂 FAT(Factory Acceptance Test)报告 + 现场 SAT 报告"。
•设计验证前移到工厂:CFD/电气仿真在模块出厂前完成,现场只做接口对接——这把设计院的责任边界从"现场施工图"收缩到"模块接口设计+总平面"。
12.7.3 智算中心设计标准化趋势
•NVIDIA:NVL72 → GB200 → GB300 → Vera Rubin NVL72,每代都发参考设计 + Omniverse DSX 数字孪生蓝图。
•OCP(Open Compute Project):2025 年中启动 "Open Cluster Designs for AI";Diablo 400(微软/Meta/Google 联合):100 kW–1 MW 机柜,+/-400V DC sidecar power rack。
•ODCC(开放数据中心委员会,中国):阿里牵头《浸没式液冷数据中心技术规范》;《算力设施工程技术标准》2026 年发布;GB/T 冷板式液冷系统技术规范报批中。
•对设计院的含义:未来 3–5 年,"原创设计"比例下降,"参考设计本地化 + 接口集成 + 认证"比例上升;设计院核心能力从"画图"转向"规范对标、仿真验证、认证交付"。
本章节数据来源:GB 50174-2017、GB 40879-2021、Uptime Institute Tier Standard、Schneider SPD_EB1_EN、Cadence Reality DC Design 数据表、NVIDIA Newsroom(2026-03-16)、Mechartes/PPA 咨询(2024-10)、Dataintelo CFD 软件市场报告(2026)、新华网/和林格尔新区政府(2026-07/08)、证券之星(2026-08)、CEEDI 王志强公开演讲(2026-09)。标注"估算/传闻"的数据未作为硬数据使用。 |
13. 数据来源与时间口径说明
13.1 数据可靠性分级
级别 | 类型 | 本报告引用情况 |
A 级(可直接引用) | 上市公司财报(Vertiv、Schneider)、国家标准(GB 40879)、政府文件(发改委、工信部)、厂商官方 Datasheet(HPE/Supermicro/Lenovo/NVIDIA)、Cadence 官方商店定价 | 正文已标注 |
B 级(机构研究,标注年份) | MarketsandMarkets、Verified Market Reports、Dataintelo、PW Consulting、中国信通院白皮书 | 正文已标注机构与年份 |
C 级(第三方汇编/估算,需交叉验证) | 豆丁/博研智尚系列报告、行业媒体二手数据、从业者社区反馈 | 正文已标注"估算/待核实" |
13.2 关键时间口径
•市场规模基期:2024–2025,预测至 2032–2035。
•智算中心案例:GB200(2024–2025)、GB300(2025–2026)、字节 AI Rack 3.0(2026.07)、华为昇腾 960(2026.09)。
•政策:2024.07 绿色低碳专项行动计划、2025.06 GB/T 44989 绿色数据中心评价实施、2025.07 国家绿色数据中心推荐。
•厂商动态:Future Facilities 2022.07 被 Cadence 收购;ANSYS 2024–2025 被 Synopsys 收购;ETAP 2021.06 被施耐德控股;EasyPower 2023.02 被 Bentley 收购;博超 2023.04 被中望并购。
13.3 关键来源类型覆盖
•厂商官网/白皮书(Cadence、ANSYS、Siemens、Schneider、Vertiv、ETAP、云道、十沣、英特、安世亚太、积鼎、华为数字能源等)
•行业研究报告(MarketsandMarkets、Dataintelo、PW Consulting、Verified Market Reports、IDC、Future Market Insights、中国信通院)
•学术文献(Frontiers、ASME、ACM、Wiley、SciOpen、IEEE Xplore、西安交大)
•行业媒体(Data Centre Solutions、Intelligent Data Centres、电子工程专辑、51CTO、钛媒体、DoNews、中国科技投资)
•招投标/采购信息(芜湖/无锡/泰州/南京公共资源交易中心、新浪财经、华信咨询设计研究院官网、深圳招标中心、湘潭大学采购网)
•从业者社区(CSDN、技术邻、r/CFD、知乎类技术博客)
免责声明:本报告所有市场规模数据均标注来源与年份;豆丁/博研智尚系列数据为第三方汇编估算,已在文中标注;厂商定价以官方公开页面或社区可验证数据为准,未公开部分标注"估算"。本报告不构成投资或采购建议,正式决策前请以厂商正式报价、一手财报及官方文件为准。 |
发表评论
发表评论: