
 研报速递
(点击查找星球报告 · 20000+报告👆)
公众号后台回复 “1”,5000+行业报告免费领取!
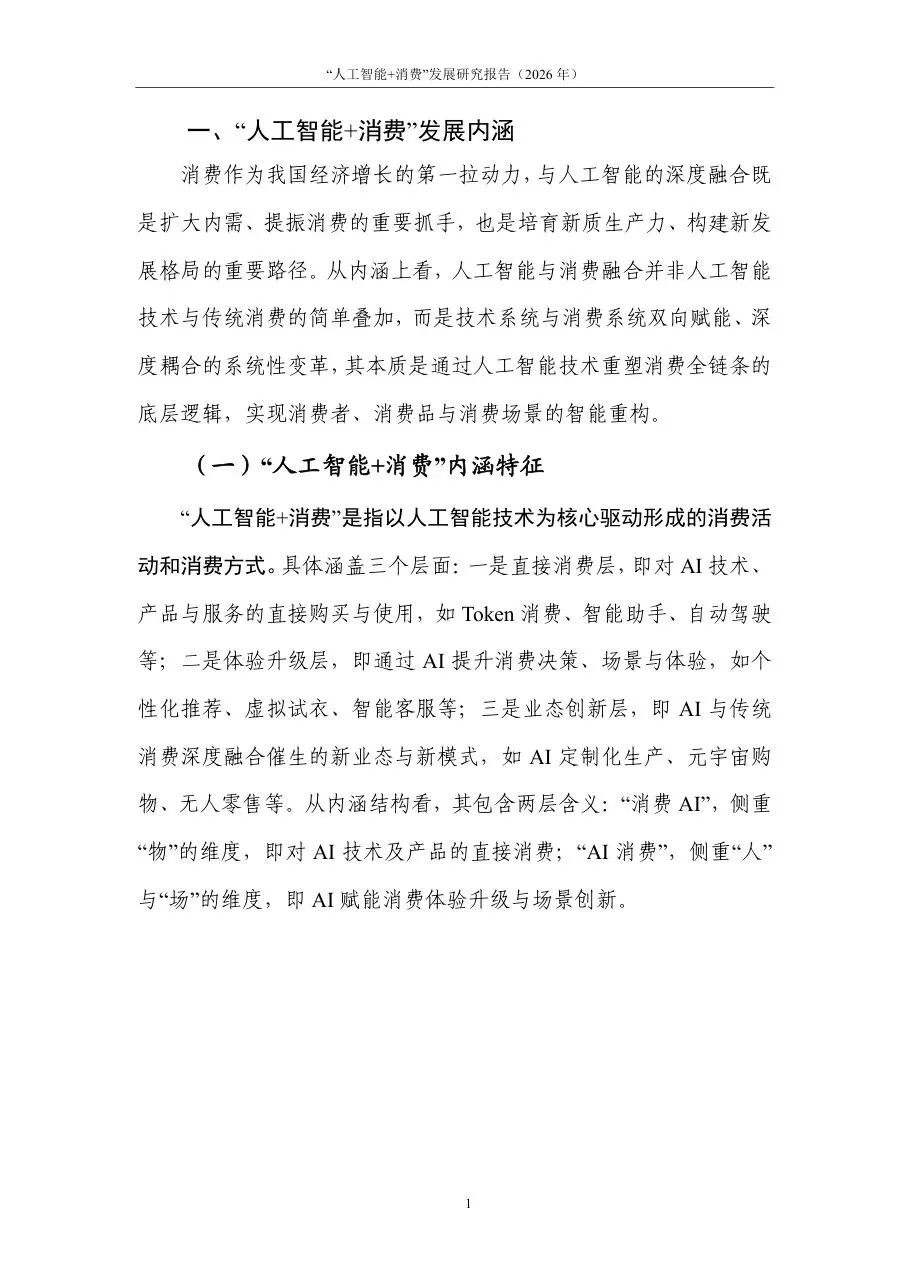
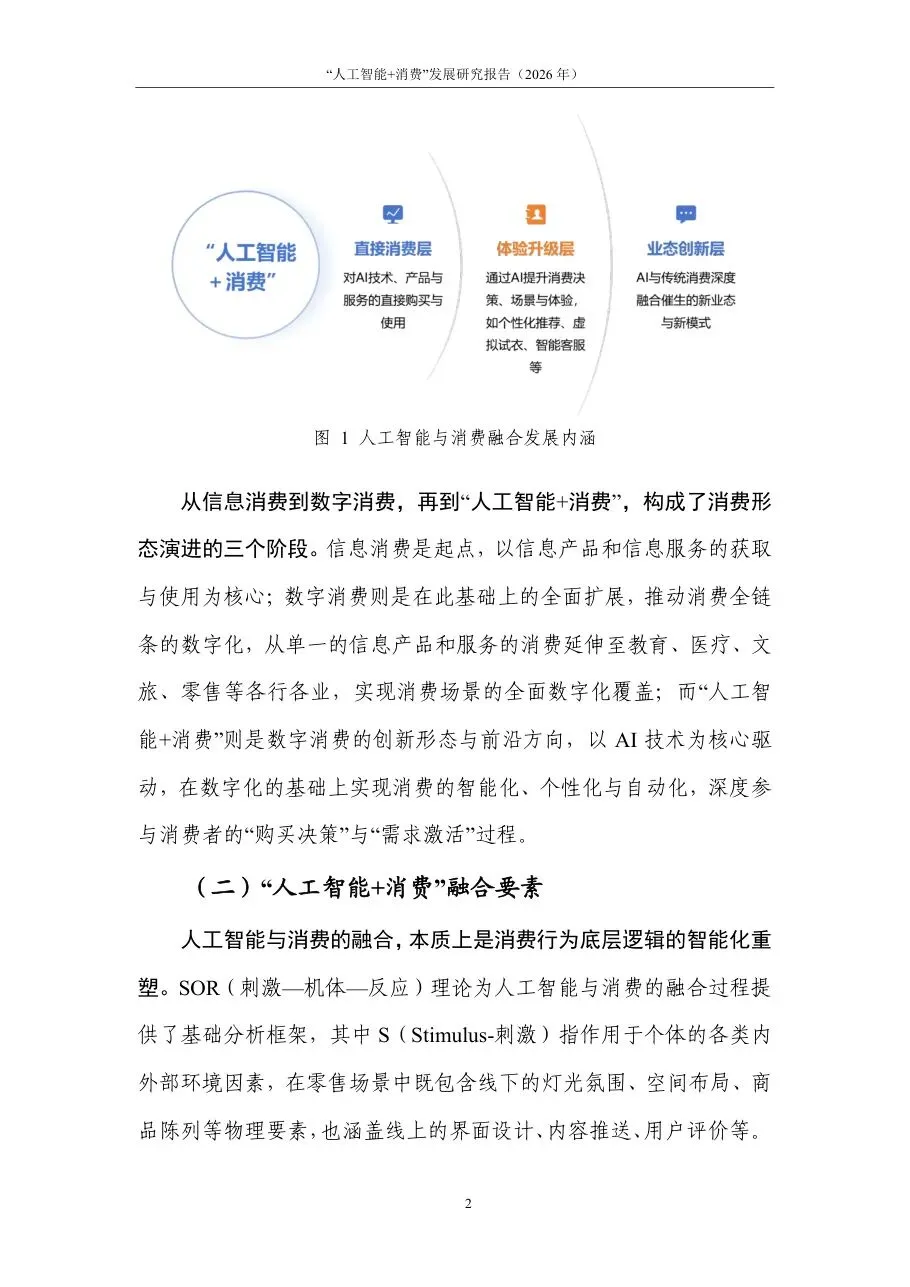
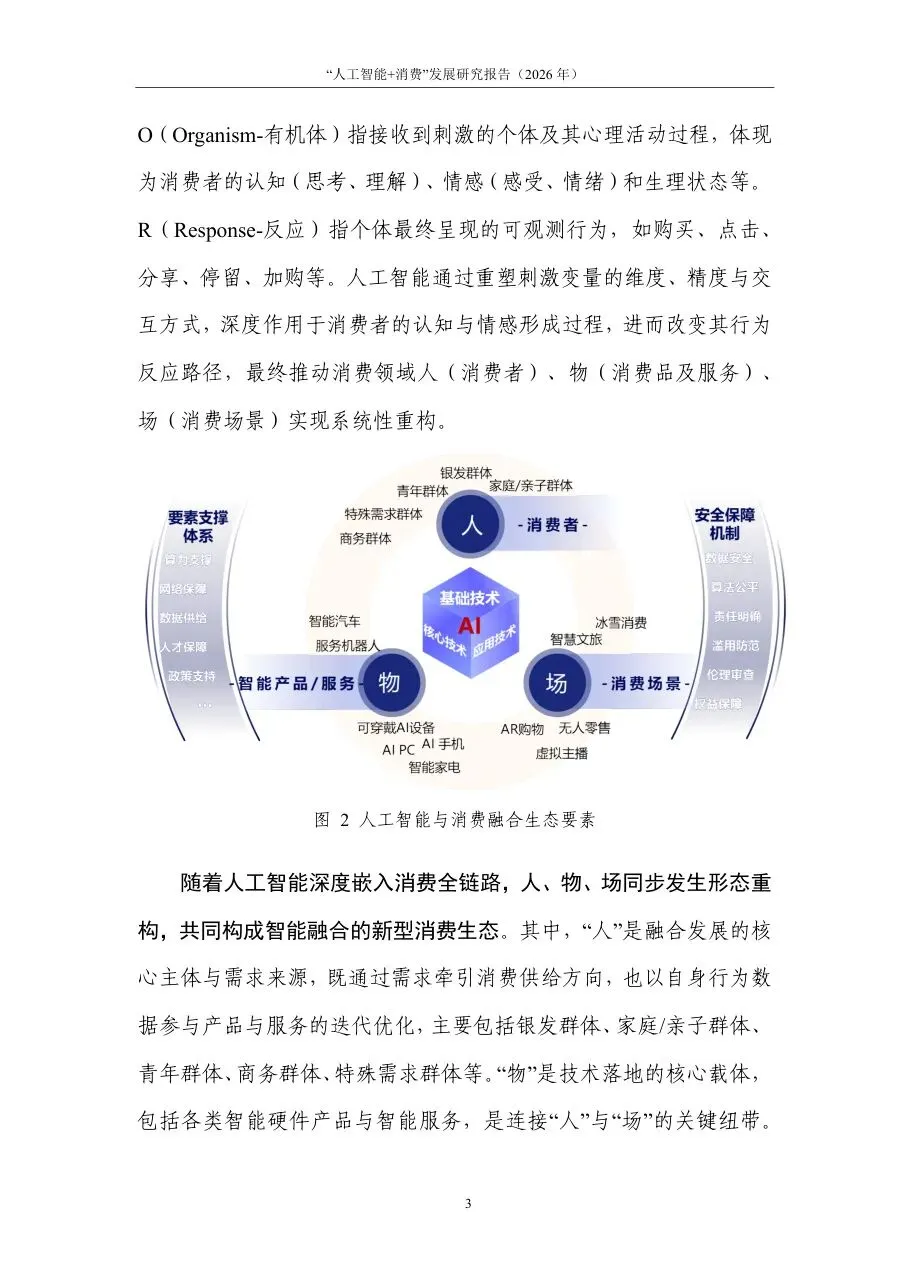
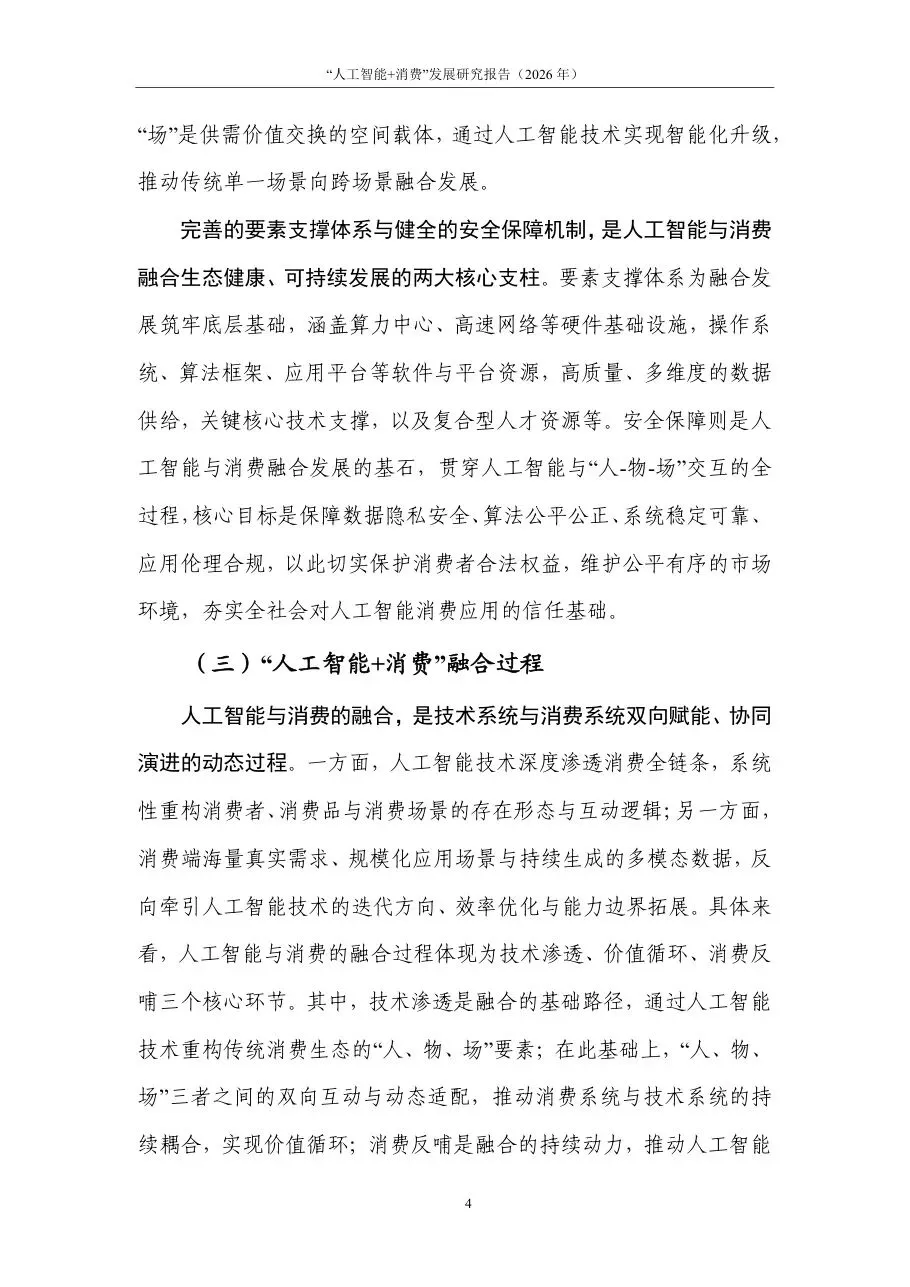
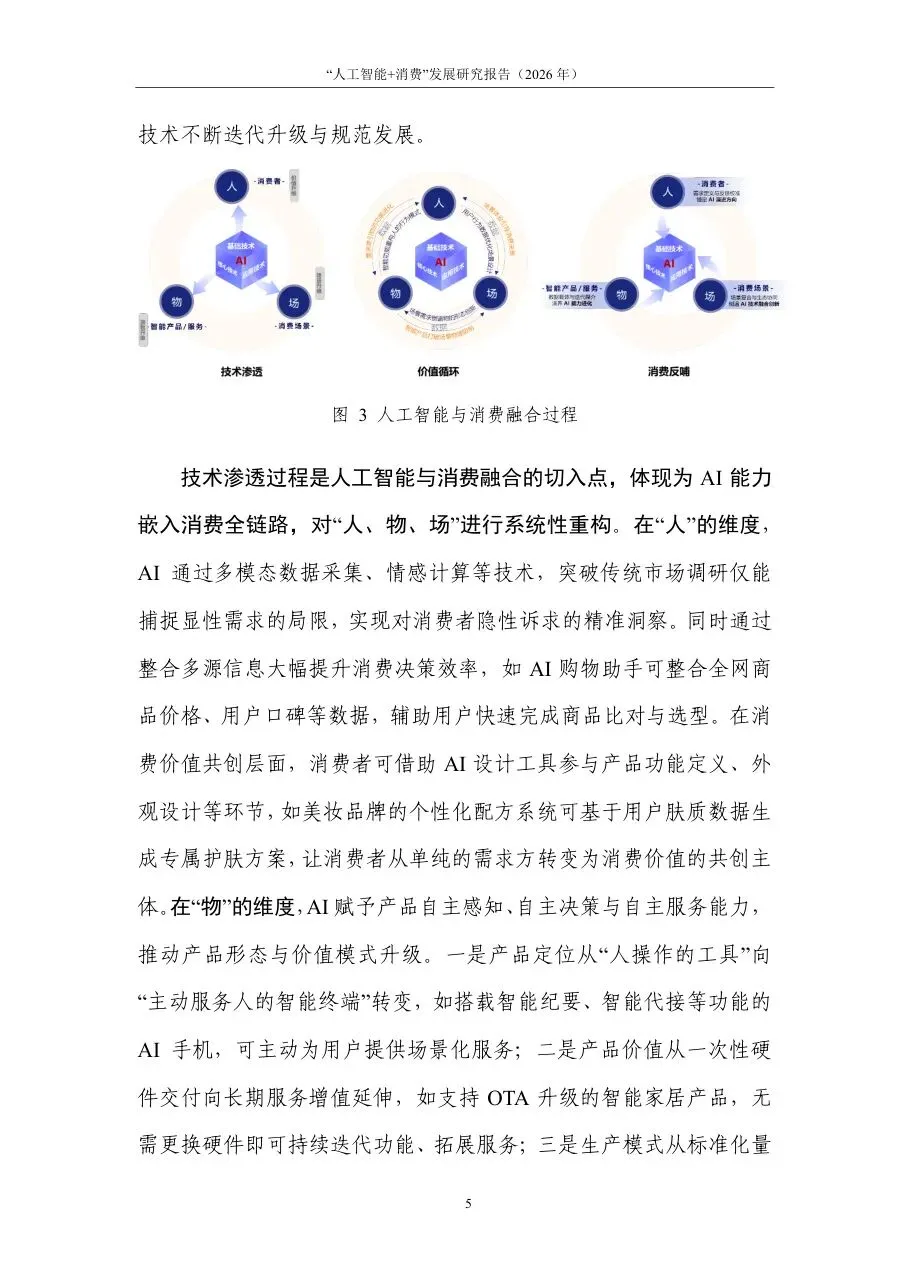
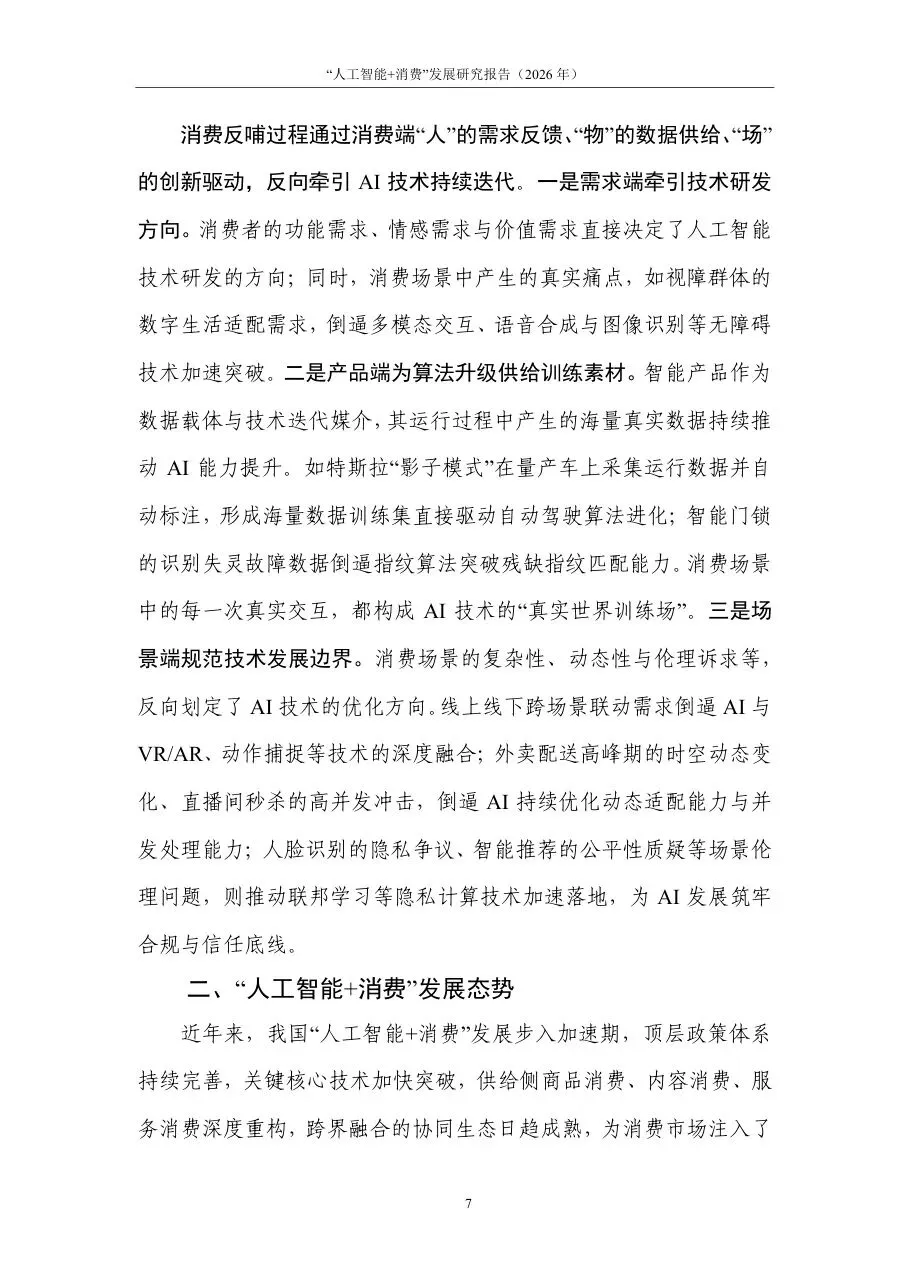
报告在前言里就把概念边界划清了:人工智能正加速从技术突破走向规模化应用,与消费领域的深度融合已成为扩大内需、培育新质生产力的重要引擎,但“人工智能+消费”并非技术与消费场景的简单拼接,而是技术系统与消费系统双向赋能、深度耦合的系统性变革。之所以要专门澄清,是因为实践中各方对这一融合的内涵边界、演进规律、推进路径认识仍不充分。报告给本质下了定义:人工智能与消费的融合,本质上是消费行为的智能化重塑,体现为技术渗透、价值循环与消费反哺三个核心环节——AI 深度嵌入消费全链条,重构消费者、消费品与消费场景的存在形态与互动逻辑;而消费端海量真实需求与多模态数据反向牵引 AI 技术迭代,进而形成技术赋能消费、消费牵引创新的双向促进关系。分析框架则围绕“人、物、场”三大核心要素搭建,这也是它区别于一般产业报告的辨识度所在。
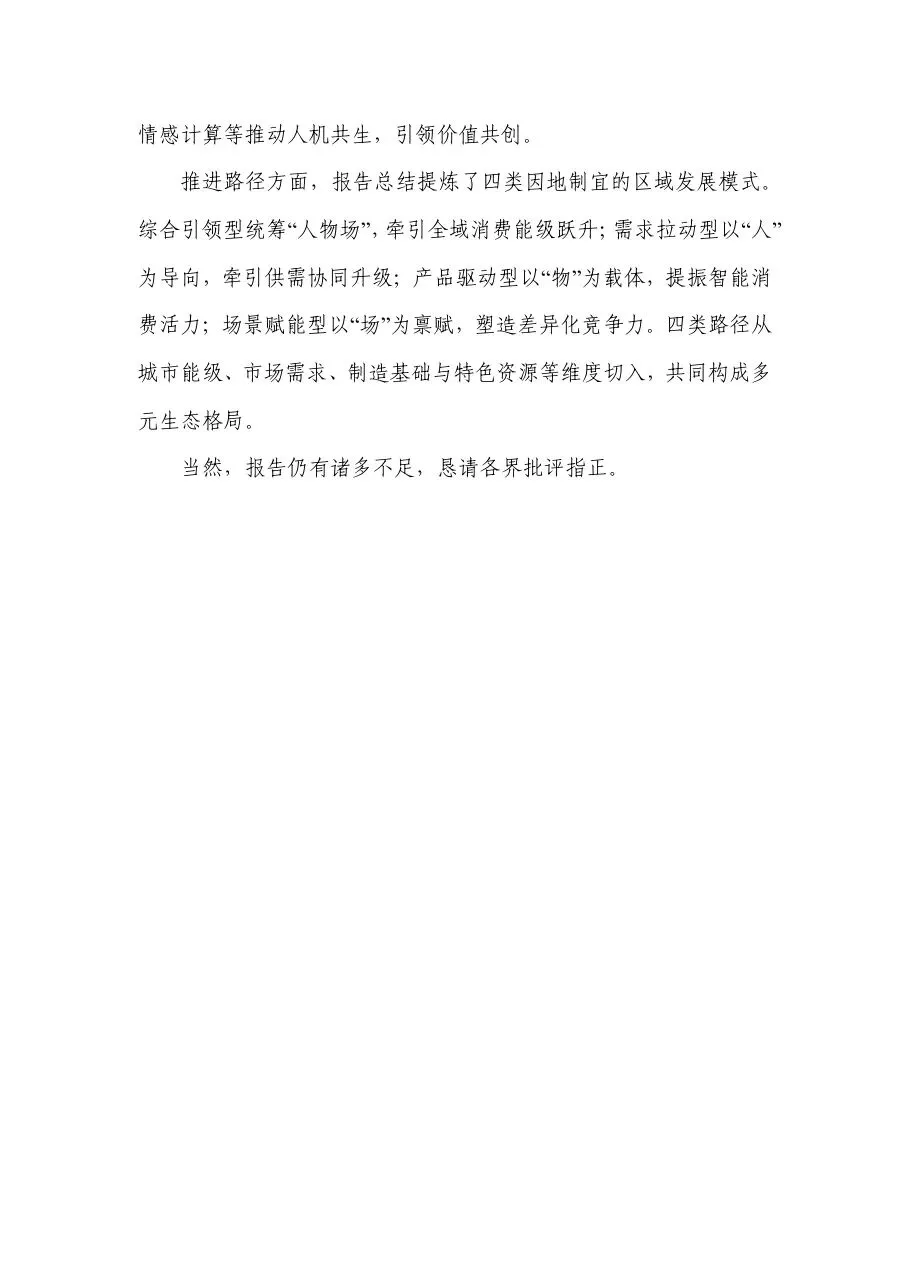
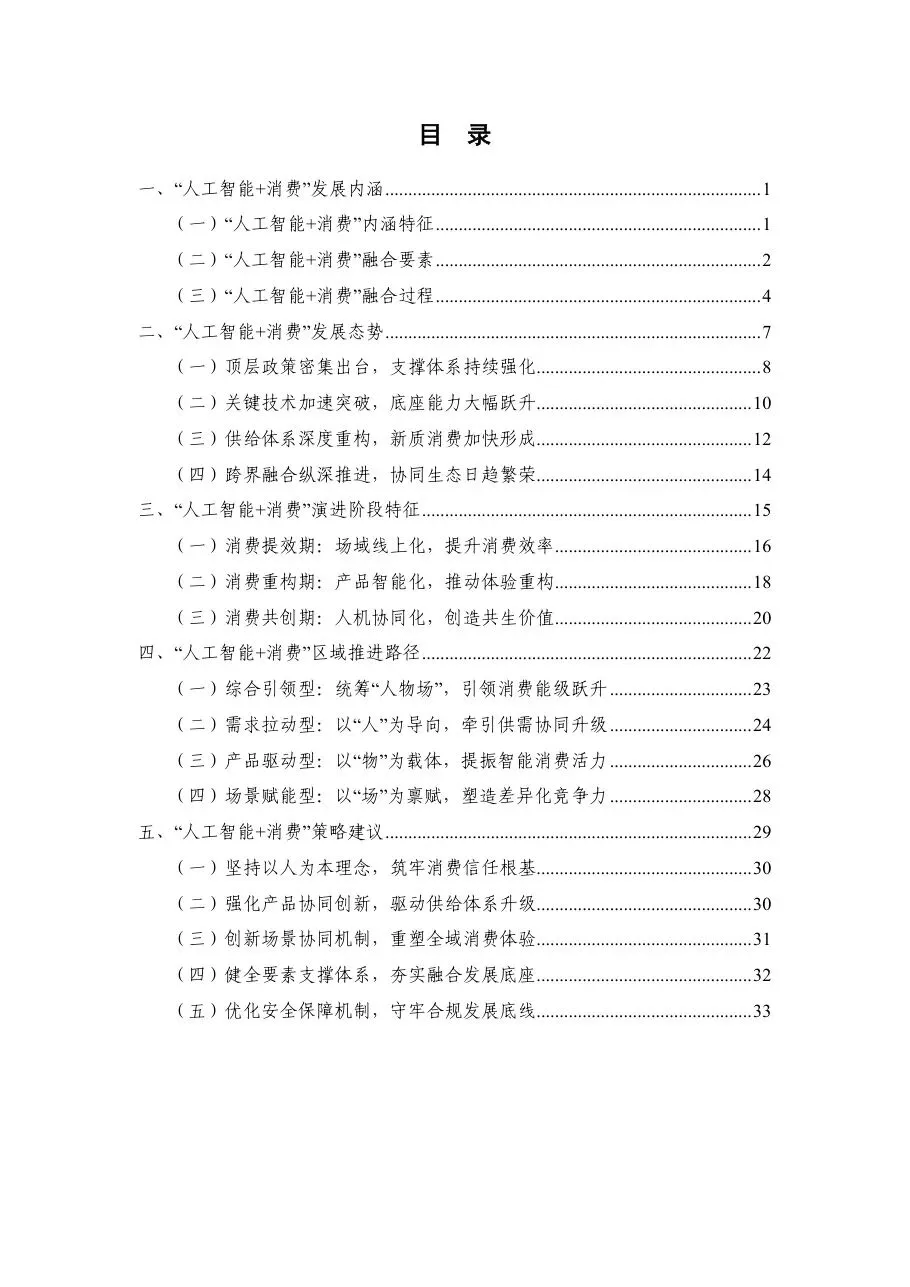
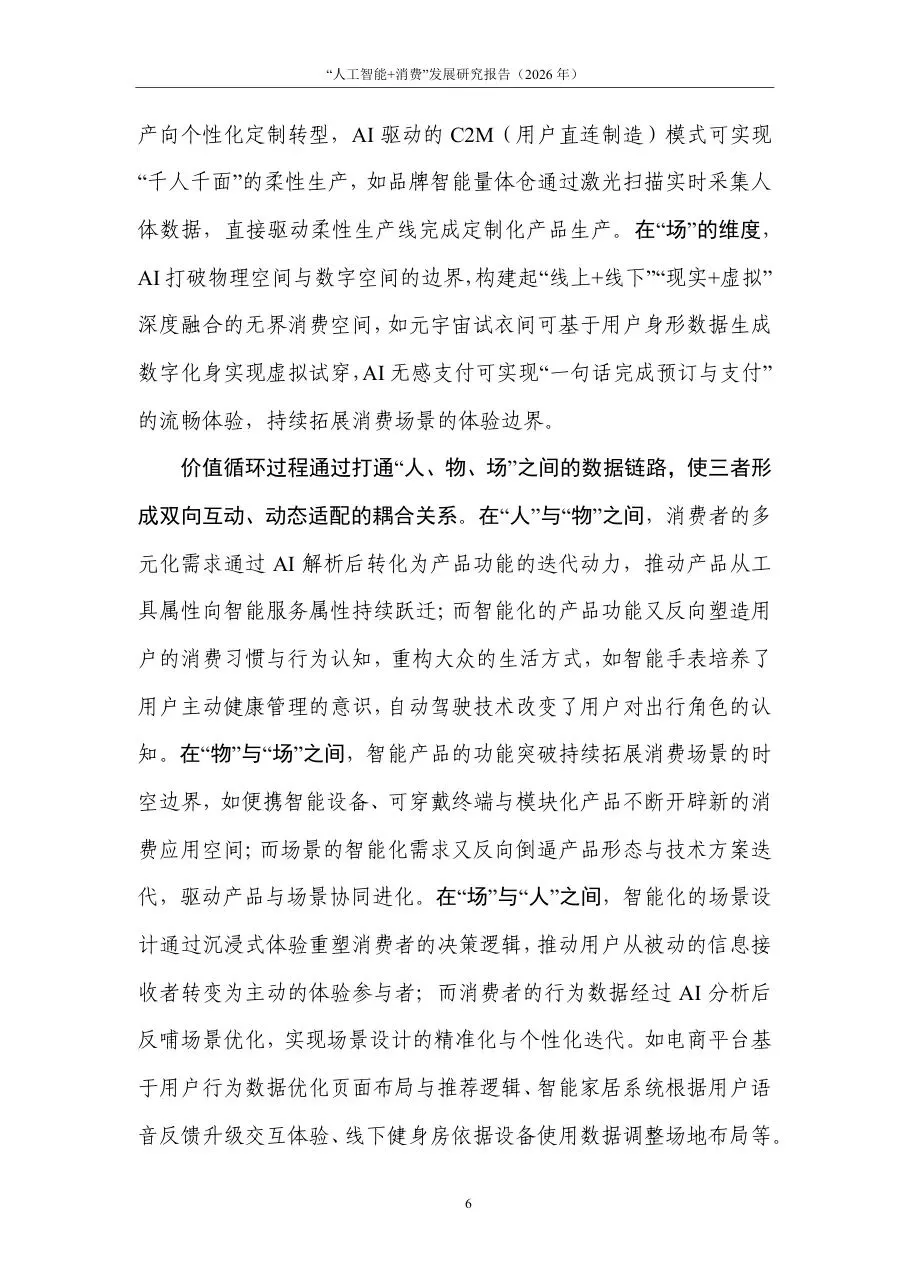
报告把人工智能与消费的融合划成三个递进阶段,每个阶段都对应一组可识别的产业特征。第一阶段是消费提效期:AI 作为效率工具嵌入搜索、推荐、客服等环节,重塑交易效率,对应的关键词是“场域线上化”。第二阶段是消费重构期:生成式 AI 与多模态大模型深度融入终端产品,智能终端成为场景生态的核心连接点,对应“产品智能化”;报告对这一阶段的描述很具体——产品定位从“人操作的工具”向“主动服务人的智能终端”转变,如搭载智能纪要、智能代接等功能的 AI 手机,可主动为用户提供场景化服务。第三阶段是消费共创期:多智能体协同与情感计算等推动人机共生,引领价值共创,对应“人机协同化”。在“物”与“场”之间,智能产品的功能突破持续拓展消费场景的时空边界,如便携智能设备、可穿戴终端与模块化产品不断开辟新的消费应用空间。这条三阶段线索,也是报告后续区域模式分析的基础。
报告最有操作价值的部分,是它对地方实践的类型化提炼。基于各地资源禀赋、产业基础与市场需求的差异,报告总结出四条各具特色的发展路径:综合引领型统筹“人、物、场”全局协同升级,牵引全域消费能级跃升;需求拉动型以“人”为导向,牵引供需协同升级;产品驱动型以“物”为载体,提振智能消费活力;场景赋能型以“场”为禀赋,塑造差异化竞争力。这四类模式的价值在于可对号入座——城市能级高、产业门类全的适合综合引领;市场需求旺盛但制造基础一般的适合需求拉动;制造业基础扎实、有拳头品类的适合产品驱动;文旅、商业等特色资源突出的适合场景赋能。报告强调,四类路径共同构成多元生态格局,各地区应立足自身比较优势以实现精准破局,而非照搬单一模板。这种“不选最优、只选最适配”的判断,比给出统一标准更具现实指导性。
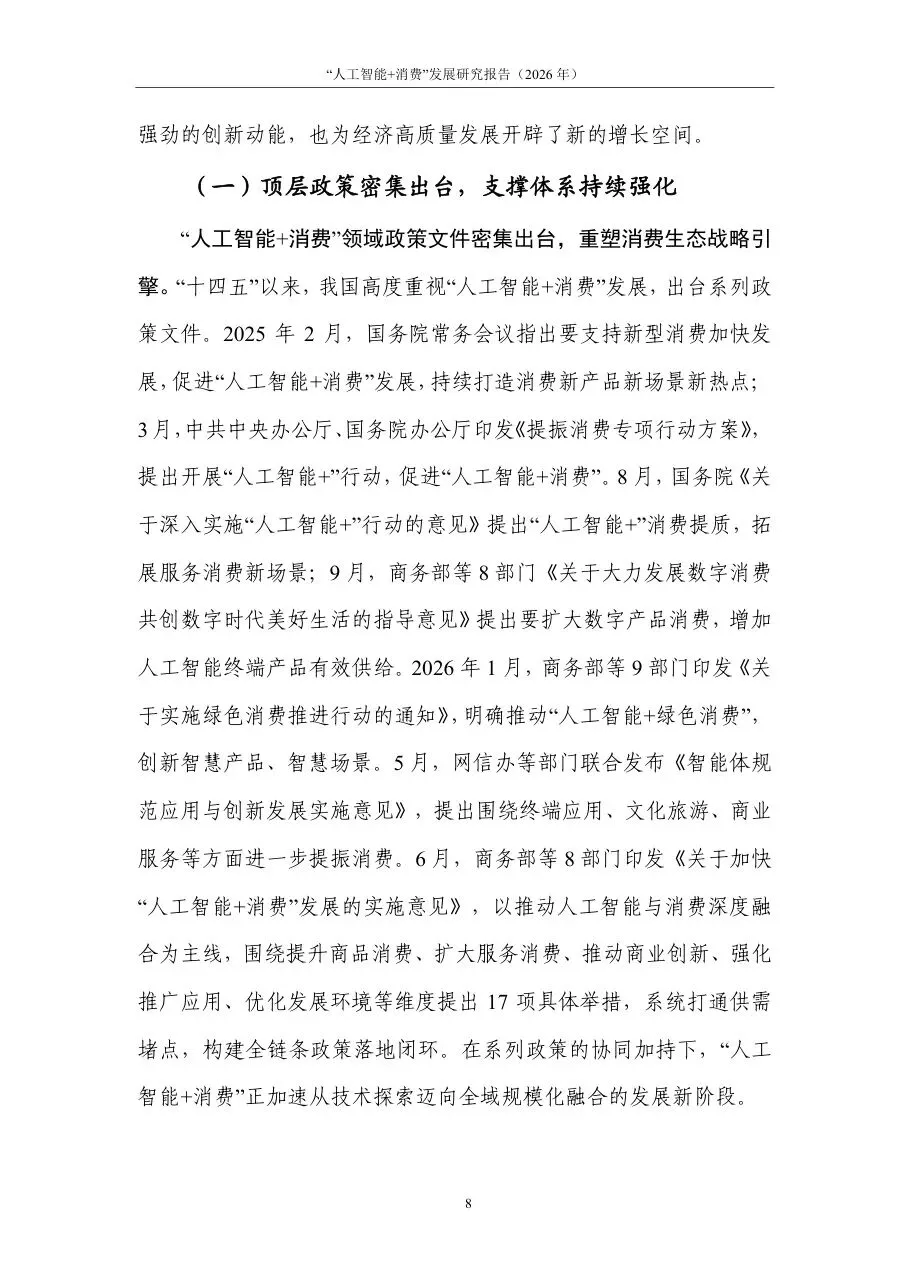
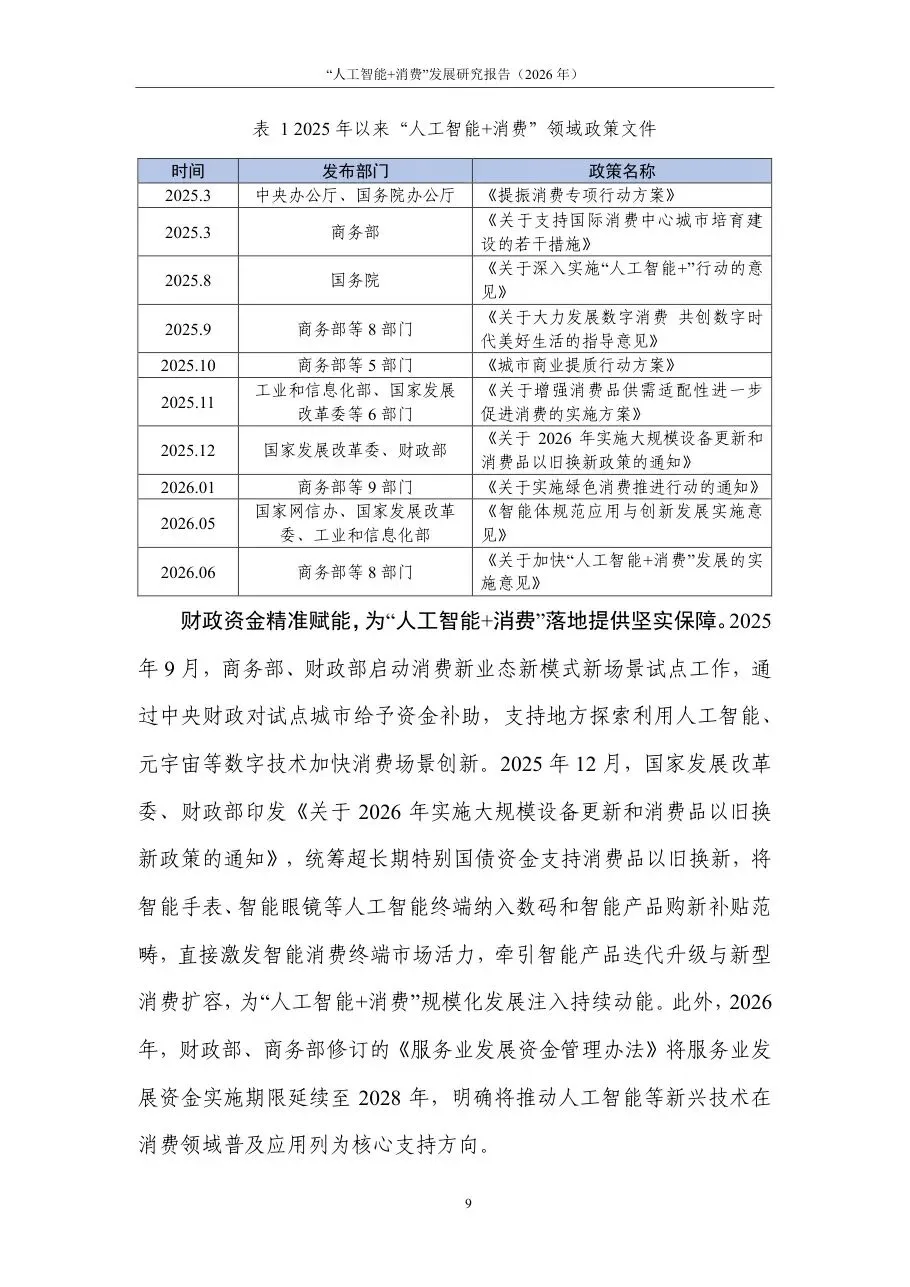
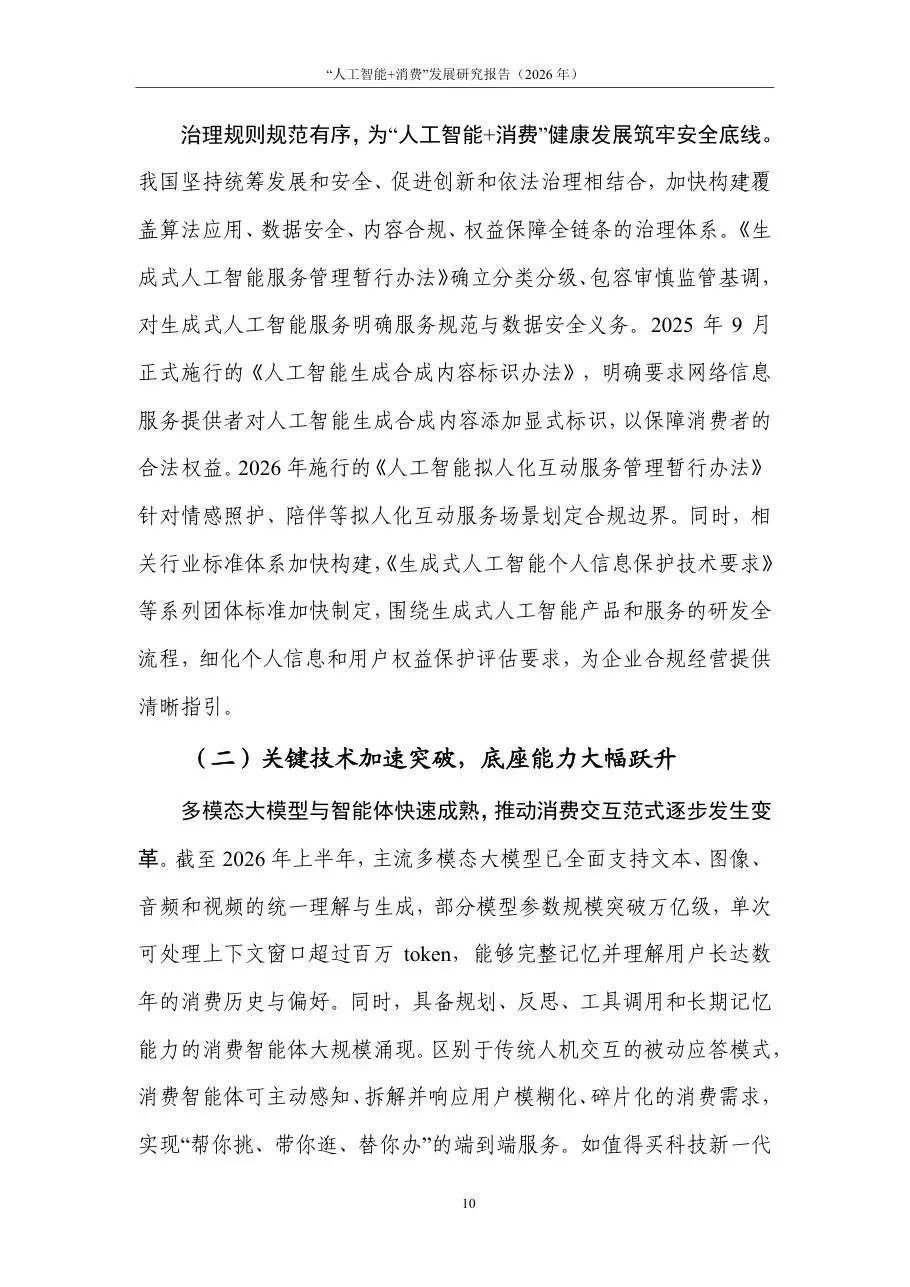
报告对政策环境的梳理显示,“人工智能+消费”的顶层设计正在快速补位。报告列出的政策清单中,两条尤为关键:2026 年 5 月由国家网信办、国家发展改革委、工业和信息化部等 9 部门发布的《关于实施绿色消费推进行动的通知》,以及 2026 年 6 月由商务部等 8 部门发布的《关于加快“人工智能+消费”发展的实施意见》。此外,2026 年 5 月网信办等部门联合发布《智能体规范应用与创新发展实施意见》,提出围绕终端应用、文化旅游、商业服务等方面进一步提振消费。报告把政策作用概括为“财政资金精准赋能,为‘人工智能+消费’落地提供支撑”,并指出支撑体系持续强化、关键技术加速突破、供给体系深度重构、跨界融合纵深推进四条发展态势。从政策密度看,2026 年上半年是一个明显的窗口期——多部门在同一时间段内密集出台文件,意味着这一方向已从部委倡导进入有具体抓手的推进阶段。
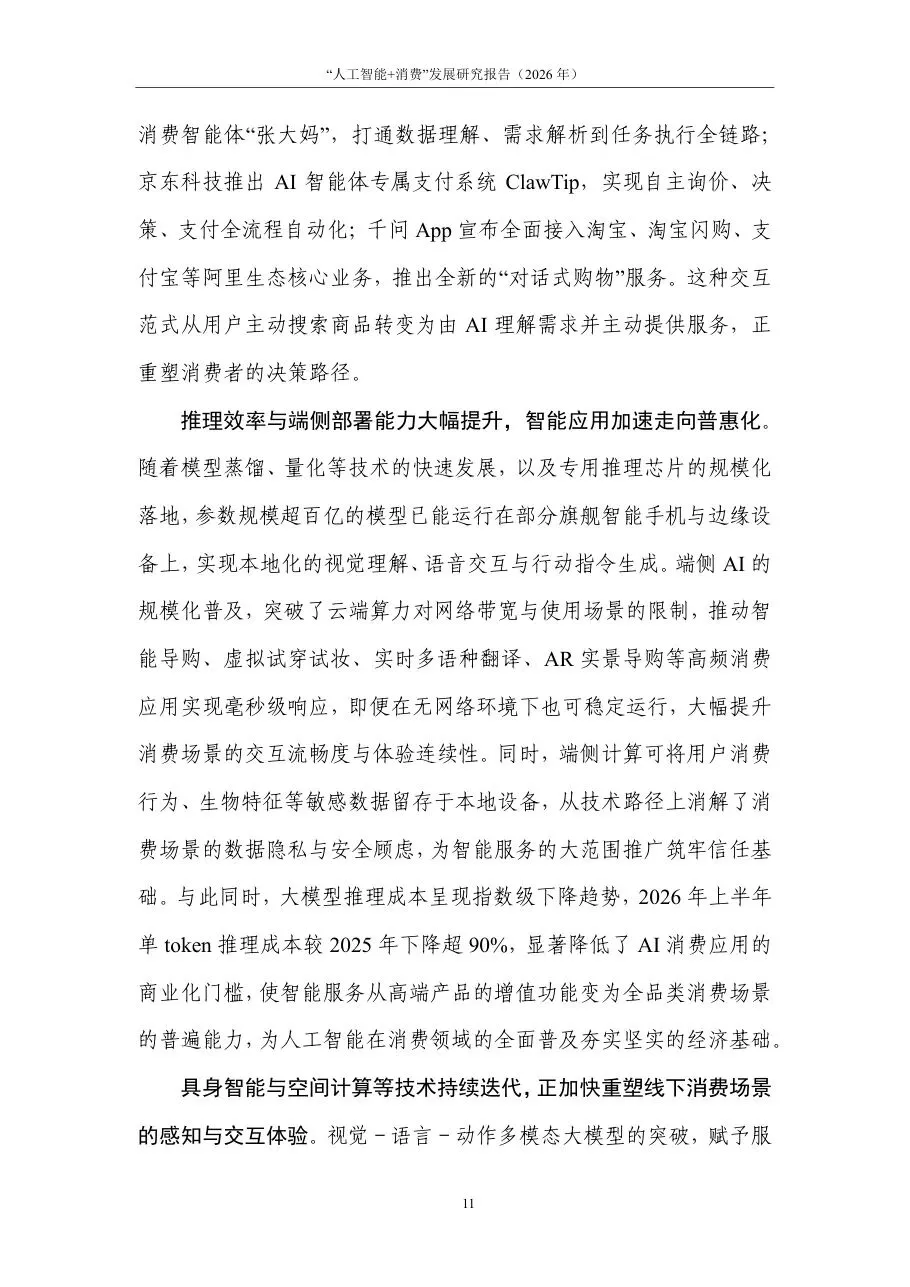
报告对供给端变化的描述集中在“智能终端”这一角色的转变上。智能家居产品正加速由被动响应的联网设备,向主动感知、自主决策的家庭智能节点演进——冰箱、空调、洗衣机等主流家电品类搭载大模型交互能力,可根据用户使用习惯、环境变化自动调节运行模式;智能家电通过内置传感器记录运行温度、能耗、故障数据,在云端生成数字模型,用户可通过 APP 查看其状态。报告由此总结出一条转变:智能家电、智能汽车等消费品通过集成 AI 芯片和大模型,能够理解用户多模态指令、主动感知用户需求并提供相应服务。与此同时,人工智能企业正加速从提供通用大模型底座,转向与零售、汽车、美妆、家居等领域的头部品牌共建垂直行业模型;消费场景也不再局限于商场和超市,而是延伸到智能汽车、智能家居、社交平台等各种生活空间。业态创新层还催生了 AI 定制化生产、元宇宙购物、无人零售等新模式。
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
公众号后台回复 “1”,5000+行业报告免费领取!
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告

发表评论
发表评论: