
 研报速递
全球人形机器人卖得最好的五家公司,全部来自中国。
近日,沙利文发布的《2026年全球人形机器人市场研究报告》(下称《报告》)显示,2025年全球人形机器人领先厂商收入前五名,全部为中国企业。沙利文长期专注于增长战略与市场研究,在科技、制造、医疗等领域拥有广泛的行业覆盖,其报告常被用作企业战略决策与资本市场研究的重要参考。
这份《报告》系统阐述了全球人形机器人市场的产品定义、应用场景、市场规模、竞争格局及关键成功因素,并对2025年全年与2026年上半年市场数据进行了全面复盘。
《报告》释放了一个明确信号:人形机器人产业正从技术验证与小批量交付,加速迈向规模化量产与商业化应用。 而中国军团,已经成为这一轮产业竞争中最不可忽视的力量。
本文,《Robo百科》围绕市场规模、竞争格局、商业化应用三大维度,拆解这份《报告》的核心数据与产业逻辑。
半年销量超去年全年:全球人形机器人进入规模化交付前夜
先看总量。《报告》显示,以销量计,2025年全球人形机器人市场销量为3.5万台;2026年上半年,这一数字达到3.6万台。仅用半年时间,就超过了去年全年总销量。
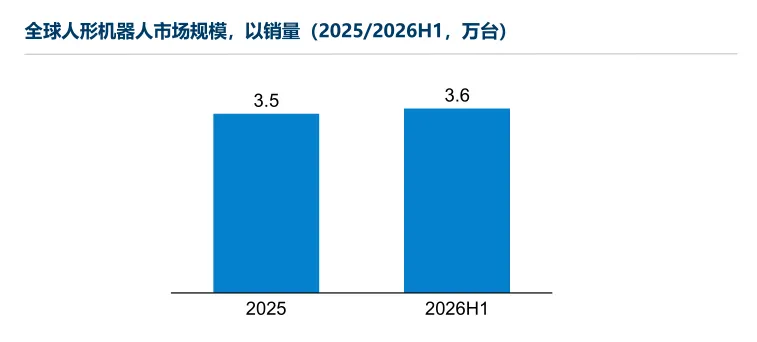
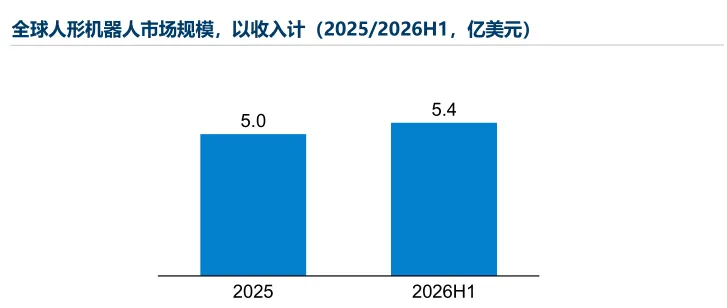
以收入计,2025年全球市场规模为5.0亿美元,2026年上半年达到5.4亿美元。销量和收入同步加速,说明人形机器人已经不再停留在“样机展示”阶段,而是进入了真实交付周期。
但总量增长背后,结构正在剧烈分化。
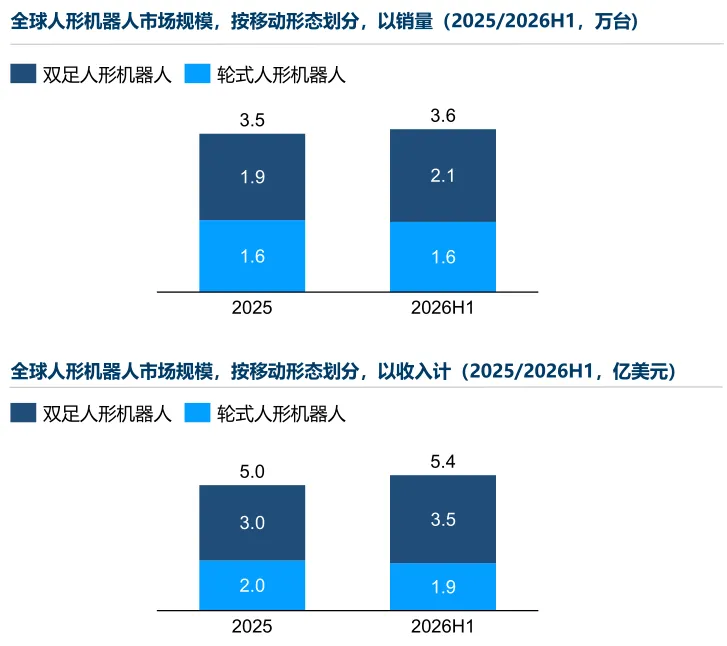
按移动形态划分,2025年全球双足人形机器人销量为1.9万台,轮式人形机器人为1.6万台;2026年上半年,双足产品销量增至2.1万台,轮式产品为1.6万台。双足机器人增速明显更快,反映出市场对拟人化移动能力、复杂地形适应能力的偏好正在增强。
按产品尺寸划分,全尺寸人形机器人是绝对的价值高地。2025年,全尺寸产品销量仅0.8万台,但收入高达3.8亿美元,占全球总收入的76%;2026年上半年,全尺寸产品收入进一步升至4.1亿美元,占比稳定在75%以上。
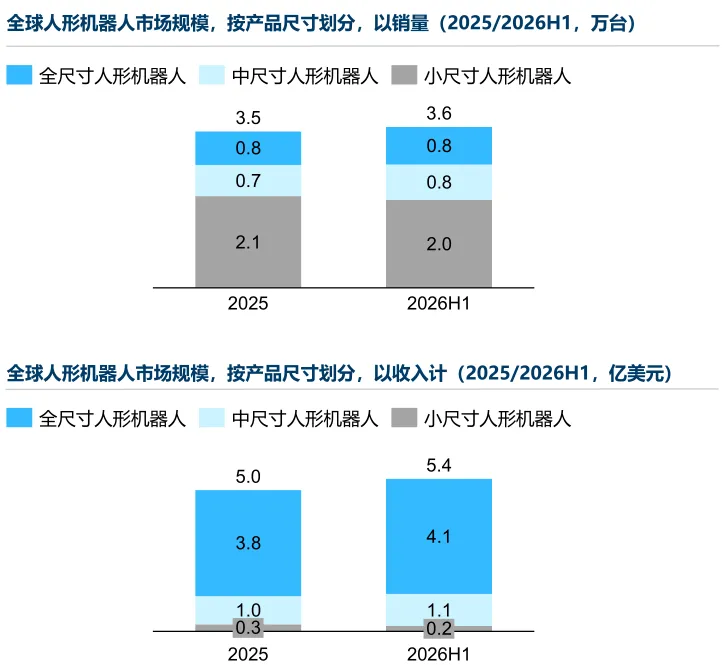
相比之下,小尺寸产品虽然销量最大,2025年达到2.1万台,但收入仅0.3亿美元,单价低、价值密度小。这意味着,当前人形机器人市场的收入大头,仍然集中在技术门槛更高、单机价值更大的全尺寸产品上。
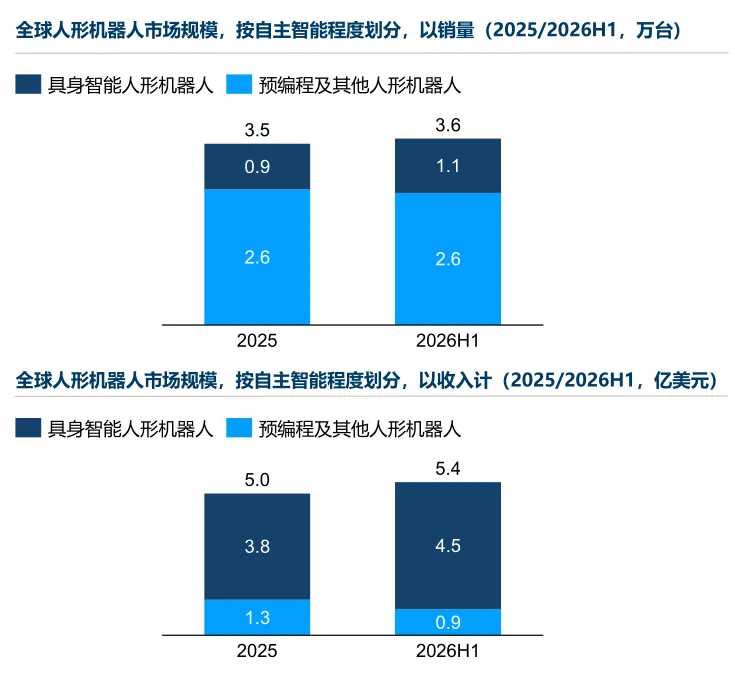
按自主智能程度划分,具身智能人形机器人正在快速抢占市场。 《报告》指出,2025年具身智能产品销量0.9万台、收入3.8亿美元;2026年上半年,销量增至1.1万台,收入达到4.5亿美元,占总收入的83%。预编程及其他产品收入则从1.3亿美元降至0.9亿美元,萎缩趋势明显。
市场正在用真金白银为“具身智能”投票。不具备自主智能能力的预编程机器人,正在被快速边缘化。
全球TOP5全是中国公司:优必选领跑,智元、宇树紧追
竞争格局是此份《报告》最值得关注的板块。根据报告数据,2025年和2026年上半年,全球人形机器人领先厂商前五名,全部为中国企业。
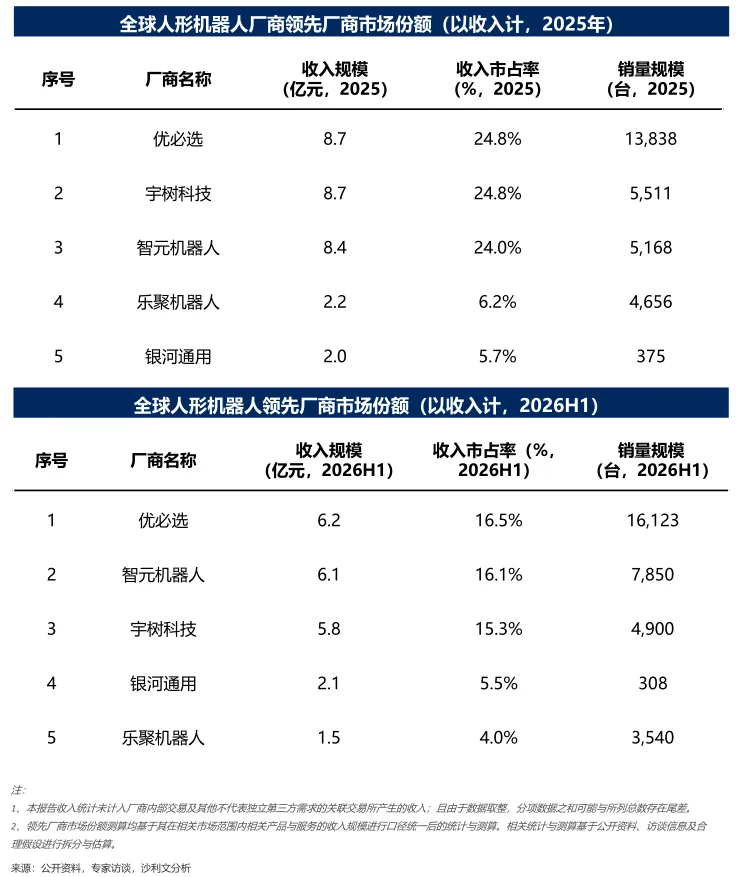
《报告》显示,以收入计,2025年优必选收入8.7亿元,市占率24.8%,销量13,838台;宇树科技收入8.7亿元,市占率24.8%,销量5,511台;智元机器人收入8.4亿元,市占率24.0%,销量5,168台;乐聚机器人收入2.2亿元,市占率6.2%,销量4,656台;银河通用收入2.0亿元,市占率5.7%,销量375台。(注:竞争格局部分收入单位按《报告》表格口径,为人民币亿元。)
2026年上半年,格局略有变化。
收入市占率榜单上,优必选以6.2亿元收入、16.5%市占率继续领跑;智元机器人以6.1亿元收入、16.1%市占率升至第二;宇树科技以5.8亿元收入、15.3%市占率位列第三; 银河通用收入2.1亿元,市占率5.5%;乐聚机器人收入1.5亿元,市占率4.0%。前五名依然全部为中国企业。
但如果看销量排行榜,位次又有不同。
2025年,优必选销量13,838台排名第一,宇树科技5,511台第二,智元机器人5,168台第三,乐聚机器人4,656台第四,银河通用375台第五。2026年上半年,优必选销量16,123台继续第一,智元机器人7,850台升至第二,宇树科技4,900台第三,乐聚机器人3,540台第四,银河通用308台第五。
值得注意的是,收入榜与销量榜的排名并不一致。2026年上半年,收入榜第四是银河通用、第五是乐聚;销量榜第四是乐聚、第五是银河通用。这说明,银河通用的产品单价和收入贡献更高,乐聚则靠更多销量撑起规模。不同厂商的产品结构、单价策略和场景定位,正在拉开差距。
如果进一步聚焦全尺寸具身智能人形机器人这一核心细分市场,竞争同样激烈。(注|报告给出定义:全尺寸具身智能人形机器人身高≥160 厘米,通常本体AI算力达到200TOPS以上,非遥控、非预编程。)
《报告》显示,2025年,优必选收入市占率高达45.1%,销量1,079台,排名第一;智元机器人市占率15.9%,销量964台;银河通用市占率11.0%,销量375台;星动纪元市占率4.0%,销量120台;乐聚机器人市占率3.0%,销量178台。
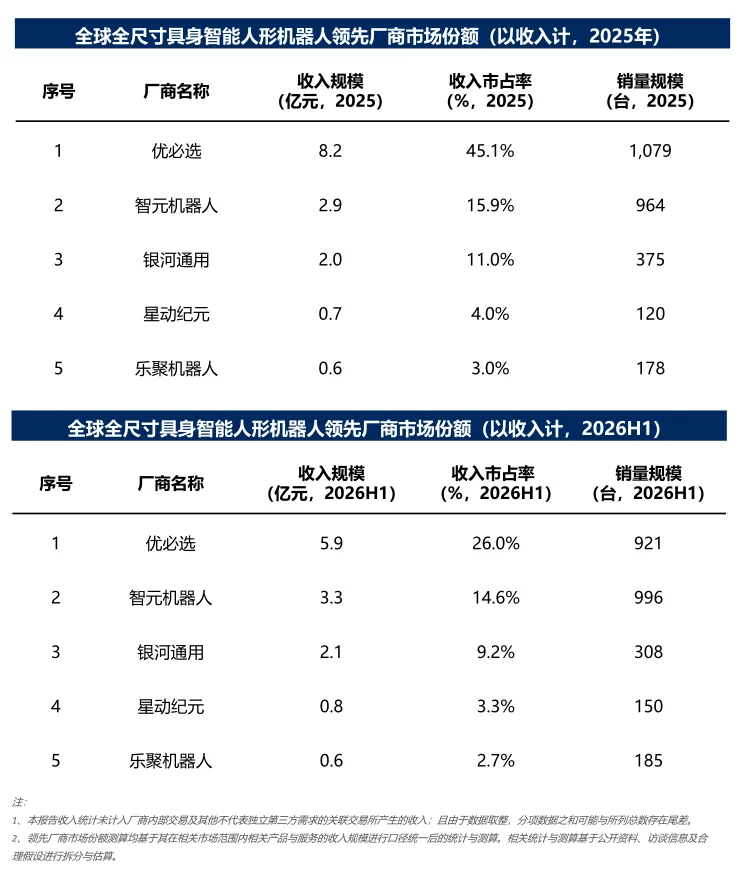
到了2026年上半年,优必选收入市占率仍达26.0%,但销量921台,被智元机器人的996台反超。智元收入市占率14.6%,银河通用9.2%,星动纪元3.3%,乐聚机器人2.7%。销量反超、收入仍领先,说明第一梯队远未固化,竞争才刚刚步入深水区。
《报告》将全球人形机器人市场参与者分为三类:人形机器人原生企业、大型科技企业、工业自动化企业。
人形机器人原生企业聚焦整机及具身智能系统研发,软硬件协同、快速迭代、跨场景适配能力最强;大型科技企业依托AI基础模型、算力平台及软件生态切入;工业自动化企业则凭借运动控制、工业客户资源及制造经验向人形机器人延伸。
随着2025年至2026年上半年头部厂商持续扩大交付规模,市场竞争正由早期技术验证,转向产品性能、量产能力及商业化落地能力的综合竞争。 技术专注、软硬件协同、快速迭代、跨场景适配,以及真实场景数据积累和规模化应用经验,正在成为决定排行榜位次的关键变量。
娱乐表演先跑通,生产作业才是终局
商业化应用层面,《报告》将人形机器人场景划分为四类:娱乐表演、科研教育、数据采集、生产作业。
从销量看,娱乐表演是当前最大的应用场景。
2025年,娱乐表演场景销量1.9万台,科研教育1.3万台,数据采集0.3万台,生产作业仅0.1万台。2026年上半年,娱乐表演增至2.1万台,科研教育1.2万台,数据采集0.3万台,生产作业0.1万台。
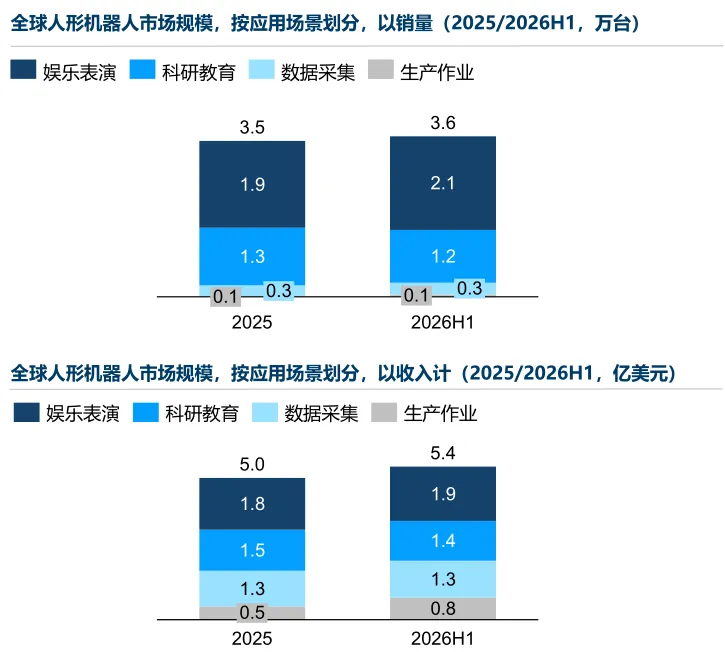
从收入看,2025年娱乐表演收入1.8亿美元,科研教育1.5亿美元,数据采集1.3亿美元,生产作业0.5亿美元;2026年上半年,生产作业收入跃升至0.8亿美元,增速显著。
娱乐表演对自主作业能力要求不高,核心诉求集中在运动表现、外观呈现、互动体验和内容定制上,不少任务依靠预设程序、远程操控或人工辅助就能完成。整机销售、短期租赁、商业演出、内容服务等模式,都能较快形成收入。
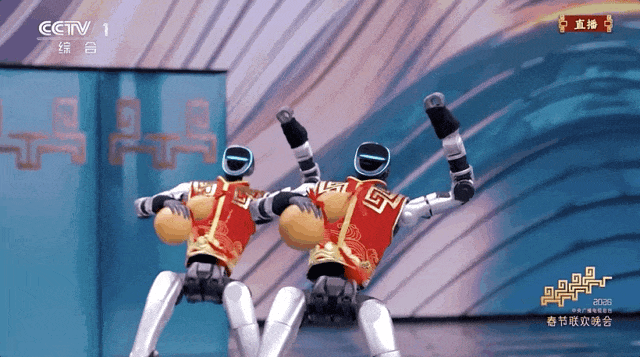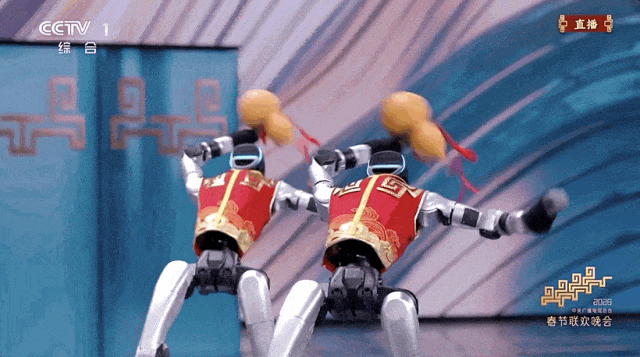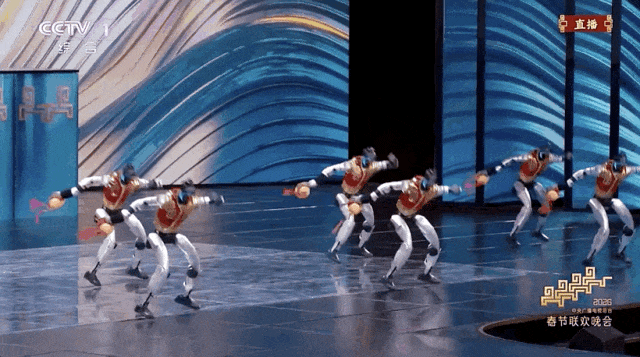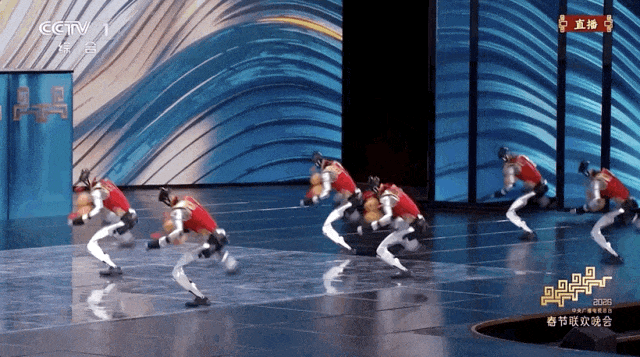
但《报告》也明确指出,娱乐表演的商业化落地,并不直接代表机器人已经具备规模化替代人工或创造生产价值的能力。娱乐场景关注展示效果和传播价值,生产作业则强调任务完成质量、运行可靠性、作业效率及投入产出比。两者在能力要求和价值评价标准上存在明显边界。
四类场景中,数据采集规模不大,2025年收入约1.25亿美元,但它是具身智能模型训练的数据底座。没有真实环境下的交互数据,机器人的操作能力和泛化能力就无法持续提升,生产作业场景的规模化也就无从谈起。
生产作业才是人形机器人真正的终局。
《报告》认为,生产作业覆盖制造、物流及商业运营等实体场景,任务类型包括搬运、上下料、分拣、装配、检测及运营辅助等,具备应用需求更广泛、使用需求更持续、部署复制更具规模、价值转化更直接四大特征。一旦机器人在特定任务完成验证,可进一步向同类工位、产线及运营节点复制,具备较强的规模化部署潜力。
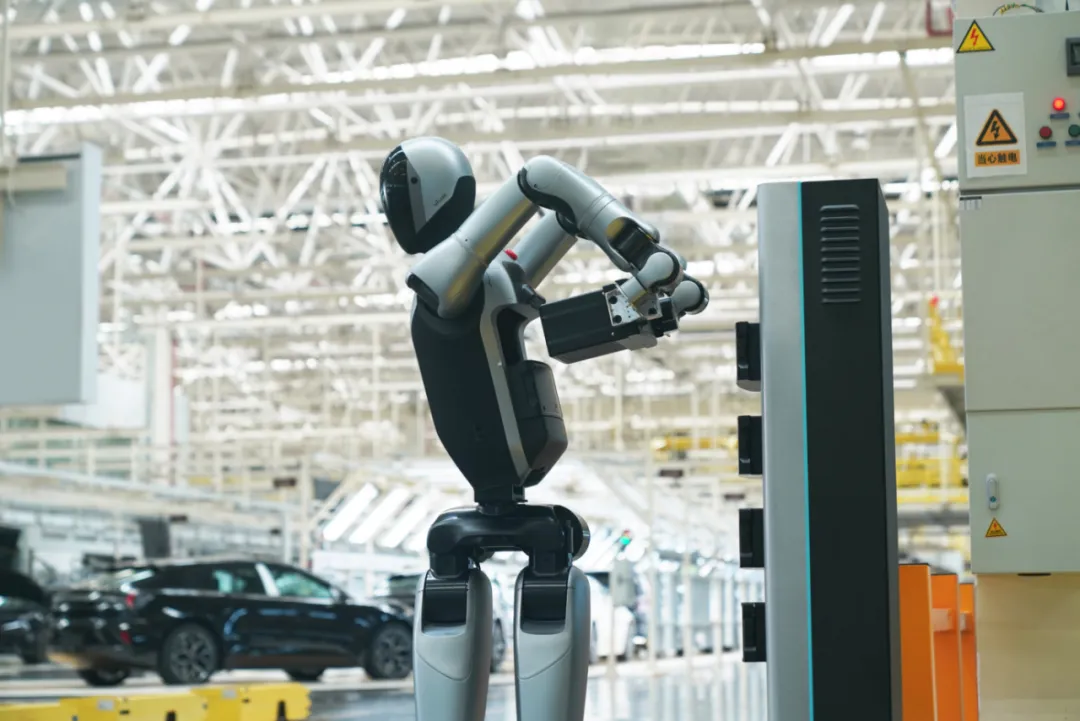
但生产作业的商业化成熟度呈逐级演进特征:技术展示、客户试点、付费部署、常态化运营、规模化复制。当前,人形机器人在生产作业场景整体仍处于客户试点向付费部署过渡的阶段,需要完成现场部署、工艺适配、安全认证、连续运行测试及长期稳定性验证,商业化验证周期最长。
全尺寸具身智能产品身高、臂展和负载能力接近成年人,是生产作业场景的主要载体。 可覆盖搬运、上下料、拣选、装配、巡检、工具操作等生产性任务。2025年,全尺寸具身智能人形机器人在生产作业场景收入0.3亿美元;2026年上半年,这一数字增至0.6亿美元。虽然绝对规模尚小,但增速和单价均远高于其他场景。
在生产作业场景,客户更关注任务完成率、作业效率、投资回报周期。谁能率先在生产作业场景跑通经济性模型,谁就能打开人形机器人真正的规模化市场。
结语
从这份《报告》的数据来看,全球人形机器人产业正呈现三个明确趋势:
市场端,半年销量超去年全年,收入同步高增,产业正从技术验证迈向规模化交付;
竞争端,中国厂商包揽全球TOP5,收入榜优必选领跑,销量榜优必选同样第一,但智元、宇树紧追,全尺寸具身智能细分市场智元销量已反超优必选,排行榜位次远未固化;
应用端,娱乐表演先行商业化,但生产作业才是终局,全尺寸具身智能产品是打开生产性场景的关键钥匙。
《报告》最后指出,未来市场参与者的竞争力将主要取决于核心技术能力、供应链及量产能力、场景验证与客户拓展能力,以及持续迭代和商业化交付能力。
注:本文为《Robo百科》基于网络资料整理文章,仅代表个人观点,不构成任何投资建议或承诺。图片来源于网络,侵删。

发表评论
发表评论: