
 研报速递
一、企业概况
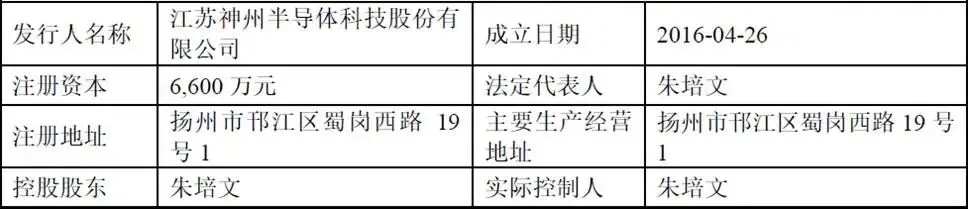
江苏神州半导体科技股份有限公司(简称:神州半导体)是国内等离子体电源系统赛道布局全面的本土企业,聚焦半导体设备核心电源零部件赛道,主要产品覆盖等离子体射频电源系统、远程等离子体源系统、高压脉冲电源系统等,同时配套提供技术支持服务、零部件销售、受托研发业务。公司产品对标海外国际品牌,已经实现多类自研产品商业化落地,深度服务国内头部半导体设备厂商与晶圆制造产线。
公司系国家高新技术企业、国家级专精特新重点“小巨人”企业,先后获批建设江苏省等离子源工程技术研究中心、江苏省企业技术中心。公司承担了发改委集成电路专项项目A、科技部重大专项项目C子课题、工信部国家重点小巨人“三新”“一强”推进计划项目D等国家级重大科研任务攻关。截至报告期末,公司共取得授权专利107项,其中发明专利62项。
二、股权结构
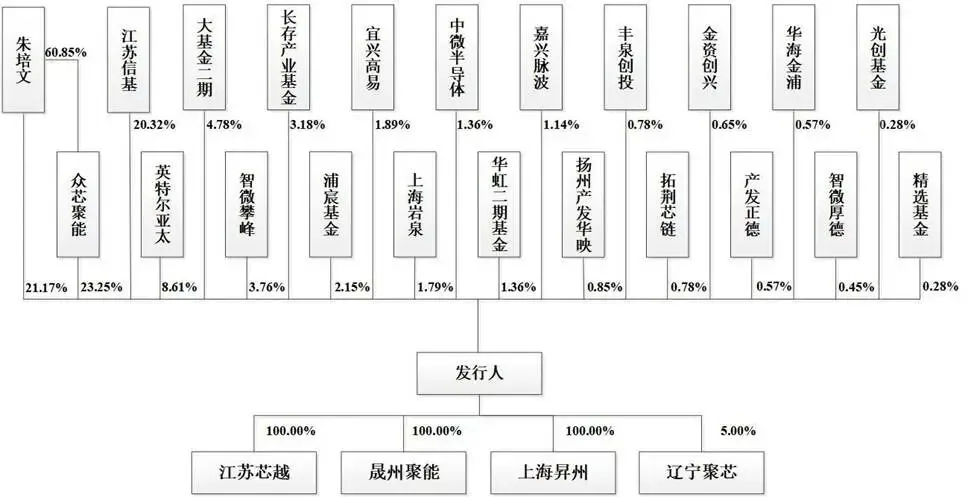
公司控股股东和实际控制人均为朱培文,同时朱培文担任公司董事、高级管理人员、核心技术人员,对公司经营、战略、人事拥有重大影响力。朱培文直接持股,同时通过员工持股平台众芯聚能形成一致行动关系;陈觉晓为重要一致行动人,通过江苏信基持有公司股份。
公司股东构成多元化,英特尔亚太为持股5%以上重要外部股东,该主体曾经通过大连工厂业务与公司产生业务往来;国家集成电路产业投资基金二期、华虹二期基金等国家级半导体产业基金参与投资,同时还有丰泉创投、产发正德、拓荆芯链、嘉兴脉波等多家产业及财务投资人入股。
三、业务情况
(一)主营业务构成
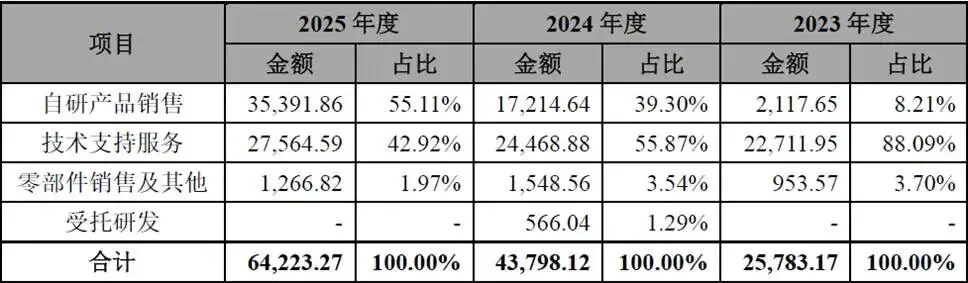
公司业务划分为自研产品、技术支持服务、零部件销售及其他、受托研发四大板块。报告期内业务结构发生显著迭代,早期收入高度依赖技术支持服务,该业务主要为产线在用进口等离子电源设备提供维修、保养、备件更换等运维服务;随着自研产品逐步实现产业化放量,自研产品收入占比快速提升,成为公司增长的核心引擎。
自研产品板块核心品类包括等离子体射频电源系统、远程等离子体源系统、高压脉冲电源系统。2023年自研产品成本占主营业务成本仅8.74%,到2025年占比已经提升至47.31%;与之对应,技术支持服务成本占比由2023年的88.93%回落至2025年49.54%,业务结构从运维服务为主转向“自研产品+技术服务”双轮驱动。受托研发业务体量较小,仅2024年产生少量业务。零部件销售业务作为补充,业务规模占比始终维持低位。
(二)主要客户
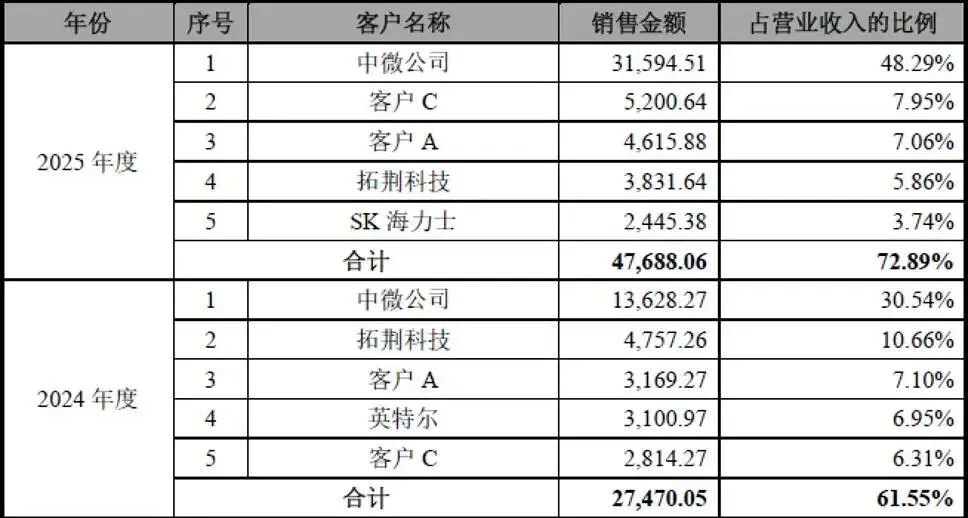
公司下游客户分为两大类,一类是半导体设备整机厂商,另一类是晶圆制造产线。报告期重大销售合同显示,中微半导体、拓荆科技为核心设备整机客户,签署多份大额射频电源供货合同;同时面向多家晶圆制造企业开展业务,既销售自研电源产品,也承接大量产线设备的技术支持运维服务。英特尔(后续工厂资产转让给SK海力士)是历史重要客户,既存在产品销售,也发生关联交易。
技术支持服务的客户群体覆盖国内多条晶圆产线,该业务优势在于客户粘性极强,产线设备运维属于持续性刚性需求,能够提供稳定的现金流;自研产品主要供给设备整机厂,进入整机厂商供应链需要漫长验证周期,一旦完成导入则能够形成长期批量订单。
(三)主要供应商
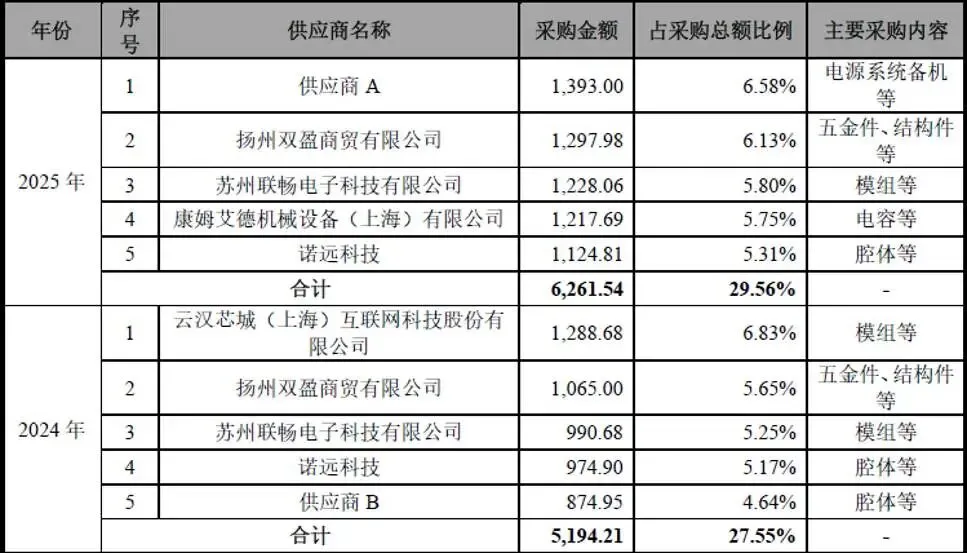
上游采购主要包含电源零部件、机加工件、电子元器件、工程设备、原材料等。重大采购以框架协议为主,和南京恒经通电子科技等供应商签署长期供货框架。报告期存在向诺远科技、爱晶玖等关联方采购机加工件、螺丝钉原材料的情形,关联采购金额整体可控,定价参照市场公允价格。随着自研产品产能扩张,原材料、零部件采购规模持续增长。
四、财务分析
(一)营收与利润
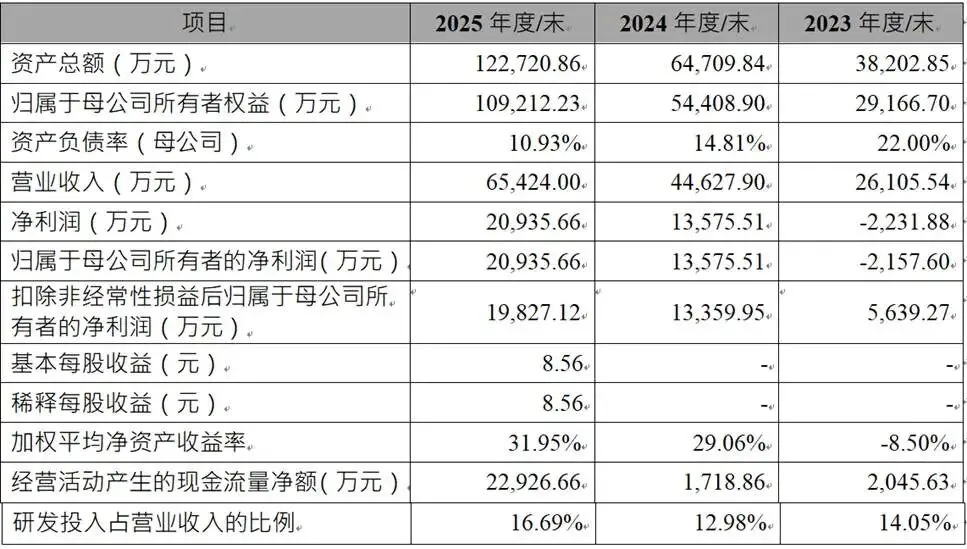
报告期,公司营业收入高速增长,2023-2025年收入分别为26105.54万元、44627.90万元、65424.00万元,营收呈现增长,主要来源于自研等离子电源产品商业化放量。2023年净利润为-2231.88万元,2024、2025年净利润转为正向,分别为13575.51万元、20935.66万元,盈利能力提升。
公司三年累计研发费用20383.07万元,累计研发占累计营收比例14.97%,复合增长率72.58%。全部研发投入均费用化;研发支出主要用于研发人员薪酬、样机材料消耗、股份支付、研发设备折旧摊销。
(二)资产负债情况
公司资产规模快速扩张,2023-2025年末总资产分别3.82亿元、6.47亿元、12.27亿元;资产结构以流动资产为主,流动资产占比持续走高,2025年末达到85.02%。货币资金增长极为显著,2025年末货币资金5.94亿元,经营现金流与筹资股权融资共同推高现金储备。
应收账款余额伴随收入同步增长,但应收账款占营业收入比重有所回落,账龄结构健康,一年以内应收账款占比98%以上,期后回款比例较高。
(三)现金流量
公司经营活动现金流持续为正。2023、2024年经营现金流净额规模不大,2025年经营活动净额大幅增长至2.29亿元;销售收现比率连续多年维持在100%附近,营业收入现金含量高,收入质量较好;经营现金流和净利润存在差异,主要来自折旧摊销、存货占用、股份支付、应收应付的变动。
五、行业情况
(一)行业概况
等离子体射频电源、远程等离子体源是刻蚀机、薄膜沉积设备的核心关键零部件,直接决定半导体工艺设备的性能水平。长期以来该细分市场被美日海外厂商垄断,国内国产化率偏低。随着国内晶圆制造产业扩张,同时地缘环境推动国内半导体全产业链自主可控,半导体设备零部件迎来巨大国产替代窗口。国家层面出台多项政策扶持半导体设备与零部件产业,鼓励关键核心零部件国产化,产业基金积极投资本土企业,为行业发展提供政策与资本助力。
(二)行业竞争格局
国内本土零部件企业发展时间尚短,整体规模偏小。行业可比上市公司包含英杰电气、先锋精科、恒运昌、富创精密,各家业务结构存在差异:英杰电气电源业务偏向光伏电源,半导体电源为一部分业务;先锋精科聚焦刻蚀配件;富创精密以精密零部件机加工为主;神州半导体同时覆盖自研电源产品+产线技术运维服务,业务模式在同行中具备独特性。
六、企业分析
(一)企业优势
↟ “自研产品+技术支持服务”双业务模式协同优势
国内半导体零部件厂商多数只做产品销售;公司早期依靠技术支持服务深耕国内各大晶圆产线,深度理解进口设备的痛点、工艺参数,反向赋能自研产品的研发迭代;同时运维服务提供稳定现金流,平滑产品导入周期长带来的经营波动;自研产品落地之后又反哺技术服务业务,形成业务闭环。
↟ 技术与知识产权积累深厚
公司拥有过百项专利,大量发明专利聚焦射频电源、远程等离子源的控制、点火、散热、故障诊断等核心技术;研发费用复合增速超过70%,50项在研项目覆盖甚高频电源、高压脉冲电源、静电吸盘电源等前沿方向,紧跟先进制程零部件需求;多次获得下游头部设备厂商供应商奖项,产品得到产业客户认可。
↟ 优质客户资源
公司已经进入中微、拓荆等国内头部半导体设备整机厂商供应链;同时和多条国内晶圆产线建立运维服务合作关系,客户资源覆盖整机厂和终端产线。
(二)企业不足及风险
↡ 关联方数量较多
实际控制人、董事延伸出来的关联企业数量众多,报告期内存在采购、租赁、资金拆借等关联交易,尽管历史交易经过审议定价公允,但未来仍然需要持续监控关联交易规模,防范利益输送风险。
↡ 自研产品产业化时间较短
公司历史收入很大一部分来源于技术支持服务,自研产品近几年才实现大规模商业化;虽然增速快,但产品品类的市场占有率和海外巨头相比仍存在差距,部分先进制程产品仍处在迭代验证阶段。
↡ 存货压力相对同行偏高
因为业务模式需要储备大量服务备机以及自研产品安全库存,存货规模持续上涨,存货周转指标弱于部分同行,若下游需求不及预期,会产生存货跌价减值风险。
↡ 人才依赖度较高
半导体电源属于知识密集行业,公司核心技术、研发成果高度依赖核心研发与技术人员,若发生核心人才大规模流失,会对研发迭代、业务开展造成冲击;报告期研发人员薪酬、股份支付占研发费用比重较高,人力成本压力会随人员扩张持续增加。
↡ 竞争压力
一方面,海外老牌厂商技术积淀深厚,持续迭代新一代等离子电源产品,同时可能采取降价等竞争手段挤压国内本土企业生存空间;部分高端先进制程产品,本土企业仍然存在技术追赶差距。另一方面,国内越来越多企业切入半导体等离子电源赛道,未来行业参与者增多,可能带来价格竞争、人才争夺,压缩毛利率水平。公司当前综合毛利率维持高位,未来随着竞争加剧存在毛利率下滑的潜在风险。
↡ 上游供应链风险
电源产品依赖高端电子元器件、特种原材料,部分关键元器件仍存在海外供应依赖,地缘、国际贸易波动可能造成元器件供货延迟、价格上涨,挤压盈利水平。

发表评论
发表评论: