
 研报速递
一、战略金属的定义、分类与战略价值
战略金属的“战略性”本质上是工业主导技术迁移的物质映射。从蒸汽时代的煤与钢,到电气时代的铜与石油,再到当前数字与新能源时代的锂、钴、稀土、镓、锗,战略矿产的清单始终伴随技术革命而动态演化。理解这一演化逻辑,是把握战略金属投资节奏的底层认知框架。
1.1 概念阐述
四个相关概念之间存在清晰的层次关系:
战略性矿产。是面向国家宏观战略安全的顶层定位,覆盖范围最广,中国2026年6月15日正式施行的《矿产资源法实施条例》将其范围锚定为36种矿产,包含能源矿产(石油、天然气、煤)、金属矿产(稀土、钨、锂、钴、镓、锗等)及部分非金属矿产。其管理手段涵盖“探产供储销”全链条统筹,核心约束包括年度开采指标当年有效不可结转、矿业权出让由国务院自然资源主管部门或其授权省级部门组织实施。
关键矿产。聚焦产业链供应链安全,指向不可替代性强、供应风险高的核心矿种。美国USGS 2025年11月更新的关键矿产清单将总数扩展至60种,新增硼、铜、铅、冶金煤、磷酸盐、钾盐、铼、硅、银和铀10个矿种,并明确该清单“不是静态的”,将至少每两年更新一次以反映供应条件变化。欧盟《关键原材料法案》采取类似逻辑,但其战略原材料清单聚焦于供应集中度最高的品种。
转型矿产。特指支撑能源清洁低碳转型的物质基础。IEA《全球关键矿产展望2025》将锂、镍、钴、石墨、稀土和铜列为核心关注对象,其中2024年锂需求增长近30%,镍、钴、石墨和稀土需求增长6%—8%,能源行业需求增长占电池矿物总需求增长的85%。
绿色矿产。是贯穿资源全生命周期的开发利用标准,强调开采、冶炼、加工环节的环境合规性与可持续性。这一概念正在影响欧盟碳边境调节机制(CBAM)对金属产品的覆盖范围,未来可能成为影响战略金属贸易流向的新变量。
1.2 类别划分
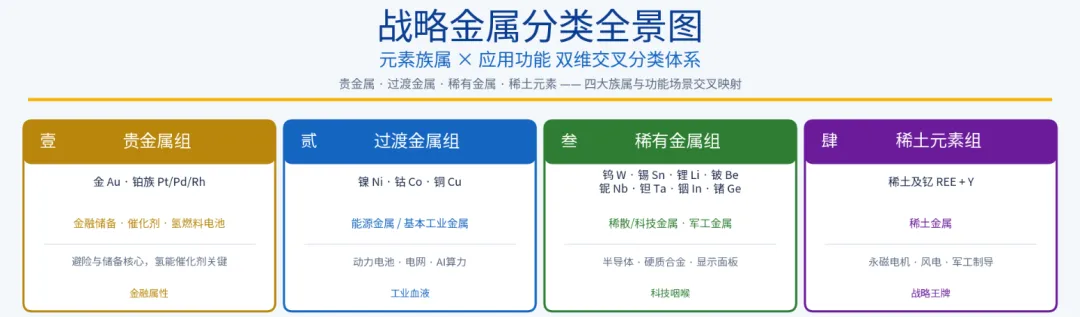
按元素族属的四大类划分与按应用功能的交叉分类共同构成完整的分类体系:
1.3 战略价值的动态评估
战略金属的“战略性”评估需引入技术替代弹性和供应集中度两个动态维度。以钠离子电池对锂的潜在替代为例,钠电池在储能和低续航电动车场景的渗透,可能在2030年前后对锂需求增速产生边际压制,但动力电池高能量密度场景对锂的依赖在中短期内难以被替代。镓的替代路径更为狭窄——氮化镓(GaN)和砷化镓(GaAs)在射频和功率半导体中的物理性能优势,使其在5G/6G通信和雷达系统中几乎没有等量替代方案。
投资视角:战略金属的界定变化本身即是投资信号。当一种矿产从“工业原料”升级为“战略管控品种”,其定价逻辑将从边际成本定价向稀缺性溢价切换。2025年2月中国将钨制品纳入出口管制清单后,欧洲APT价格从约331美元/吨度飙升至2026年2月的近1900美元/吨度,涨幅近八倍,远超同期黄金与原油表现,正是这一逻辑切换的典型案例。
二:中国及全球政策背景与管制动态
全球战略金属政策已从“贸易政策工具箱”升级为“产业安全基础设施”。中国的政策路径以“立法确权+出口管制+储备体系”为三角支柱,美欧则以“清单扩容+财政补贴+小多边供应链联盟”进行对冲。两大体系之间的政策博弈,正在重塑全球战略金属的定价机制和贸易流向。
2.1 中国政策体系:从总量调控到全链条战略管控
2026年6月15日施行的《矿产资源法实施条例》标志着中国战略矿产管理进入新阶段。条例将稀土、钨、锂、钴、镓、锗等36种矿产纳入国家级战略性矿产资源目录,实行“探产供储销”全链条统筹。“十五五”期间的政策重心呈现“双轨并行”特征:对铜、铁、锂、钴、镍等紧缺战略性矿产聚焦于增强国内供给和海外资源获取;对稀土、钨、锡等优势矿产则巩固资源地位和强化冶炼环节控制力。
中重稀土开采配额连续多年零增长,是这一政策取向的集中体现。2025年稀土开采总量增速降至5.9%,创十年新低,中重稀土配额实质“冻结”。
2.2 出口管制与反制工具的演进
中国对关键矿产的出口管制已从单点措施演进为体系化工具。2025年4月,商务部与海关总署对钐、钆、铽、镝、镥、钪、钇7类中重稀土相关物项实施出口管制,涵盖金属、合金、氧化物等全形态,出口需经45天审批周期。2025年11月进一步扩展,公告第57号将钬、铒、铥、铕、镱纳入管制,第58号对锂电池和人造石墨负极材料相关物项实施管制,第61号针对境外相关稀土物项,第62号覆盖稀土相关技术。这一管制体系的覆盖范围从原料延伸至技术,从境内延伸至境外,实质上构建了稀土全产业链的出口防火墙。
非稀土品种的管制同样关键。中国自2023年对镓、锗实施出口管制后,2025年进一步收紧执行力度。咨询机构Project Blue估计,2025年中国仍占全球原生镓供应的98.9%和锗供应的68.6%,镓锗价格升至2023年水平的9至10倍,西方“去中国化”进展甚微。
2.3 美国关键矿产战略:从清单扩容到资本直接介入
USGS 2025年11月关键矿产清单的60个矿种中,12种完全依赖进口,29种进口依赖度超50%,从中国至少进口29种矿产资源。稀土元素被明确标注为“供应中断将对美国经济造成最高成本”的品种,2024年美国稀土进口依赖度达80%。
美国的政策工具正在从传统的关税和贸易救济向直接资本介入延伸。国防部2025年7月向MP Materials投资4亿美元获得15%股份,2026年2月计划启动初始资金120亿美元的战略性关键矿产储备。在钨领域,美国本土钨矿开采产量已降至零,2026年8月底对钨废料及电池碎料实施为期一年的出口禁令,但从2027年1月1日起收紧国防领域关键金属采购限制的时间表来看,国内开采和加工能力的建设进度明显滞后。
2.4 全球供应链阵营化与资源民族主义共振
欧盟《关键原材料法案》的2030年目标——本土开采满足10%需求、本土加工满足40%、回收利用满足25%、对单一第三国依赖限制在65%以内——设定了明确的本土化路径,但欧洲审计院2026年初的评估显示多元化进展不及预期。
资源国的政策转向构成另一重供给侧约束。刚果(金)2025年实施钴出口禁令后转为配额制,2026—2027年年度出口上限锁定9.66万吨,较2024年实际产量缩减约56%。印尼2026年将镍矿开采配额从2025年的3.79亿吨骤降至2.6—2.7亿吨,降幅约30%,为近十年最大降幅,同时将审批模式从三年一审批调整为“年度审批+年中修正”。越南禁止稀土原矿出口,津巴布韦全面暂停锑和钨的所有形式出口。
投资视角:资源民族主义抬升了全球战略金属的边际成本曲线。刚果(金)钴配额削减的直接后果是2026年上半年中国钴产业链消耗约4万金属吨社会库存,国内原料进口量同比骤降95%。这一供给冲击的持续时间将取决于刚果(金)配额执行的严格程度,以及印尼镍矿配额是否在年中获得二次审批增量。
风险提示:若资源国政策出现松动(如刚果金考虑适度放宽配额以在高价环境下实现收益最大化),价格中的政策溢价可能快速回吐。
三:行业全景图
全球战略金属的权力格局呈现“资源在上游分散、产能在中游集中”的显著不对称结构。中国在20种核心战略矿产中的19个品种的冶炼提纯环节占据主导地位,平均全球市场份额接近70%。这意味着战略金属博弈的真正战场不在矿山,而在冶炼厂。
3.1各细分板块全景图
能源金属板块
稀土板块
稀散/科技金属板块
三者均无具备经济开采价值的独立矿床,供给完全依附于主金属工业能力,这一特征决定了其供给弹性极低,价格对需求边际变化的敏感度极高。
军工/稀有金属板块
基本工业金属板块
铜铝的核心增量逻辑来自AI算力基础设施。2026年全球数据中心铜消费量预计达74万吨(占总需求约2.1%),2027年增至100万吨;一台AI服务器耗铜量约15—20公斤,是普通PC的3—4倍,大型智算中心单个项目耗铜量可达数十吨。2026年上半年铜、铝价格分别上涨31.4%和18.8%。
(本文内容均来自公开信息,若与案例具体内容存在差异,以该案例披露为准。本文仅做交流和分享,不构成任何投资建议)
后续研究内容板块将于后两期分别推出,敬请持续关注
四:各板块详细拆解
五:供需关系与价格逻辑
六:供应链结构与竞争格局
七:上下游产业链详解
投资逻辑与风险提示
关于产业投资俱乐部:
产业投资俱乐部是国内领先的聚合了“产业与投资”精英人士的社群,由资深的投资并购从业者们共建,线上部分拥有产业投资并购、上市公司并购、股权投资方面的实名制交流群,线下部分有定期分享或举办的交流、产业/业务交流、GP/LP交流、上市公司并购交流等活动,为「优质成员们」提供「精准、靠谱、高效的投资与产业生态」资源对接平台。
目前总成员数超过2000名,包括:上市公司投资部及产业投资部、产业集团、VC&PE投资机构、各地方投促局及产业基金、母基金、投资银行、家族办公室、产业投资方、银行资管、信托、资产管理公司、S基金、律师事务所、会计师事务所、咨询评估机构等。
我会对每个群友做个备注,这样大家发布一些合作需求,我会@所有人。群里都是经过筛选和背书的靠谱朋友,也欢迎在群里多多交流、互动,互通有无[握手][握手]

发表评论
发表评论: