
 研报速递
骨科集采接续:行业在等,券商在看
骨科几个大品类的接续采购,准备已经在做。行业等的不是再降一轮价,而是价格基准什么时候落地——这决定企业怎么排产、投研发。券商看骨科,关注点已从这一轮的冲击,转到出清后的份额和海外(本号概括)。
一、行业在等什么
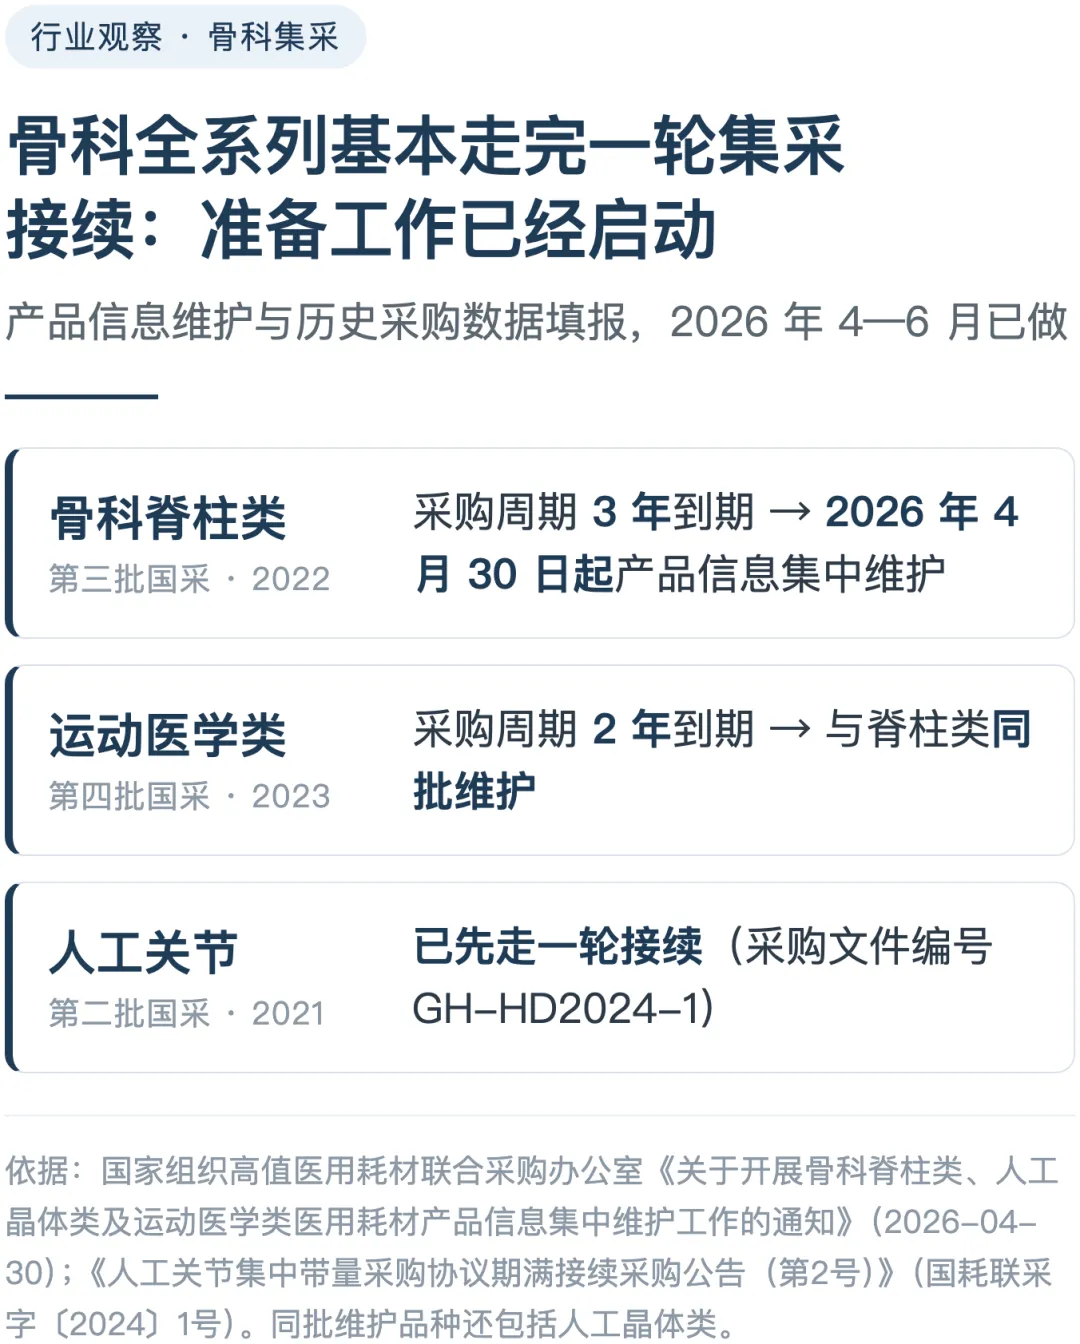
2026 年 4 月 30 日,国家组织高值医用耗材联合采购办公室发通知,开展骨科脊柱类、人工晶体类及运动医学类产品信息集中维护。到 6 月,四类耗材的历史采购数据填报启动(联采办要求):消化介入类、骨科脊柱类、人工晶体类、运动医学类,填报 2025 年、2026 年 1—5 月的采购单价和采购量,具体到规格型号,还须医疗机构党组织书记和院长双签字。
这两步是这批集中带量采购的准备:把产品信息核到注册证和医保编码。这批里,消化介入类属首次,骨科脊柱类、运动医学类是接续(据西南证券整理)。按省级执行通知(如湘医保函〔2023〕34号),骨科脊柱类集采周期是 3 年(采购文件编号 GH-HD2022-1);运动医学那批是 2 年(据西南证券《医药行业2026年中期投资策略》,2026-07-16)。周期到点,就要接续。
人工关节已经先走一轮:2024 年 4 月 30 日的接续采购公告(国耗联采字〔2024〕1号,采购文件编号 GH-HD2024-1)。
二、这一轮的关键词是“稳”
人工关节接续公告那句定调,逐字读一遍:“着眼于稳定价格水平、稳定临床使用、稳定生产供应,引导行业和社会形成长期稳定预期”。
第一轮国采是把价格谈下来,接续是把谈成的价格和供应稳下来(本号判断)。据西南证券统计,冠脉支架 2022 年续采平均价格 +14%,人工关节 2024 年续采平均价格 -6%——都不是首轮那种降幅。
三、券商在看什么
券商看骨科,大致分三层(本号归纳):
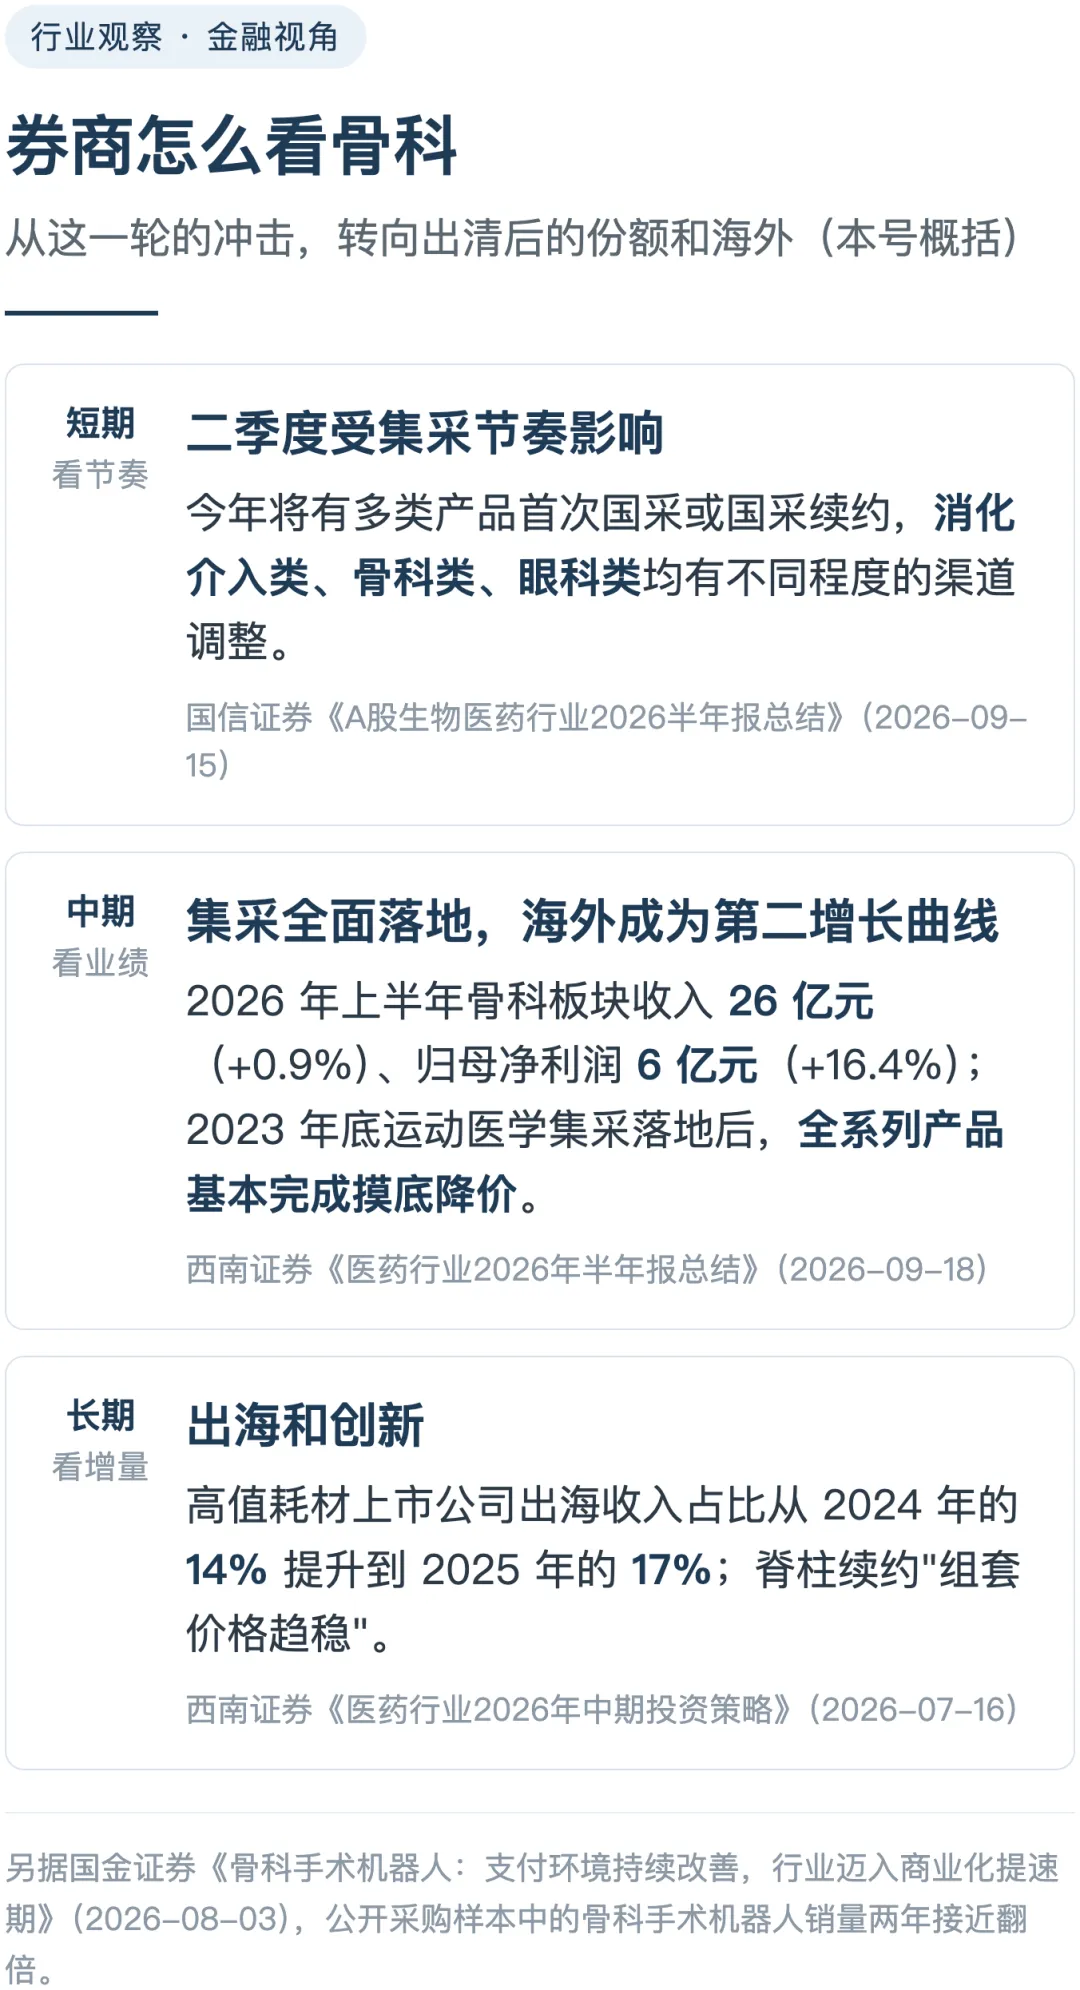
短期看节奏。据国信证券《A股生物医药行业2026半年报总结》(2026-09-15),今年将有多类产品首次国采或国采续约,二季度受集采节奏影响,消化介入类、骨科类、眼科类均有不同程度的渠道调整。
中期看业绩。据西南证券《医药行业2026年半年报总结》(2026-09-18),骨科“集采全面落地,海外成为第二增长曲线”:2026 年上半年骨科板块收入 26 亿元(+0.9%)、归母净利润 6 亿元(+16.4%);2023 年底运动医学集采落地后全系列产品基本完成摸底降价。
长期看增量。据西南证券《医药行业2026年中期投资策略》(2026-07-16),脊柱续约“组套价格趋稳、不会大幅变化”,运动医学“高端领域国产替代空间大”,高值耗材上市公司出海收入占比 2024 年 14%、2025 年 17%。创新线上,据国金证券《骨科手术机器人:支付环境持续改善,行业迈入商业化提速期》(2026-08-03),公开采购样本中的骨科手术机器人销量两年接近翻倍。
四、怎么看这件事
行业等的其实是确定性——价格基准和分量规则何时明确;定不下来,排产、研发、渠道都不好定(本号判断)。骨科又和第一批品种不一样:全系列基本降过一轮,变量不在价格本身,而在份额和海外(本号判断)。
等着的这段时间,两件事值得先做(本号建议):一是资格——产品信息维护、医保编码、注册证核到最新,缺一项,后续集中采购就可能赶不上;二是定位——续期里中选只是及格线,份额排位和海外增量才是增项。
(个人观点,仅供参考!)
发表评论
发表评论: