
 研报速递
第一章 行业定义与边界
生物制药通常指利用生物体、生物组织、细胞或其代谢产物,结合基因工程、细胞工程、蛋白质工程等技术制备的药物。它在产业链中处于中游制造与研发环节,上游连接培养基、层析介质、酶、试剂、一次性耗材、生物反应器及GMP厂房设备,下游通过医药流通企业、医院、零售药房及新兴的DTP药房抵达患者。价值流转的核心并不在制造规模本身,而在专利保护、临床数据、注册批件和医保准入形成的排他性窗口。一款创新生物药从靶点发现到上市,往往需要十年上下、十亿元级投入,上市后又依赖适应症拓展和支付端谈判回收成本。
口径上存在若干争议。狭义的生物制药有时仅指单克隆抗体、重组蛋白和疫苗;广义口径还会纳入血液制品、细胞与基因治疗产品、生物类似药,甚至部分体外诊断试剂。本文采用广义口径,即覆盖疫苗、单抗、重组蛋白、血液制品、细胞与基因治疗等以生物技术制备的治疗性产品,不包括中药、化学合成药、医疗器械和独立诊断试剂。这样处理的原因在于,中国生物制药的产业边界正被CGT、ADC、双抗等新品类持续推开,若只统计传统单抗和疫苗,会低估行业实际投入与产出。
与“生物制造”总规模约1.1万亿元的口径不同,生物制药只是其中产值超过4000亿元的细分。生物制造还包括生物基材料、生物燃料、酶制剂、食品添加剂等。本文所讨论的市场规模,聚焦于治疗性生物药和疫苗的终端销售与出厂口径,尽量剔除CXO服务收入和上游耗材收入,以避免重复计算。边界清晰后,行业分析才有可比性。
· · ·
第二章 行业发展现状
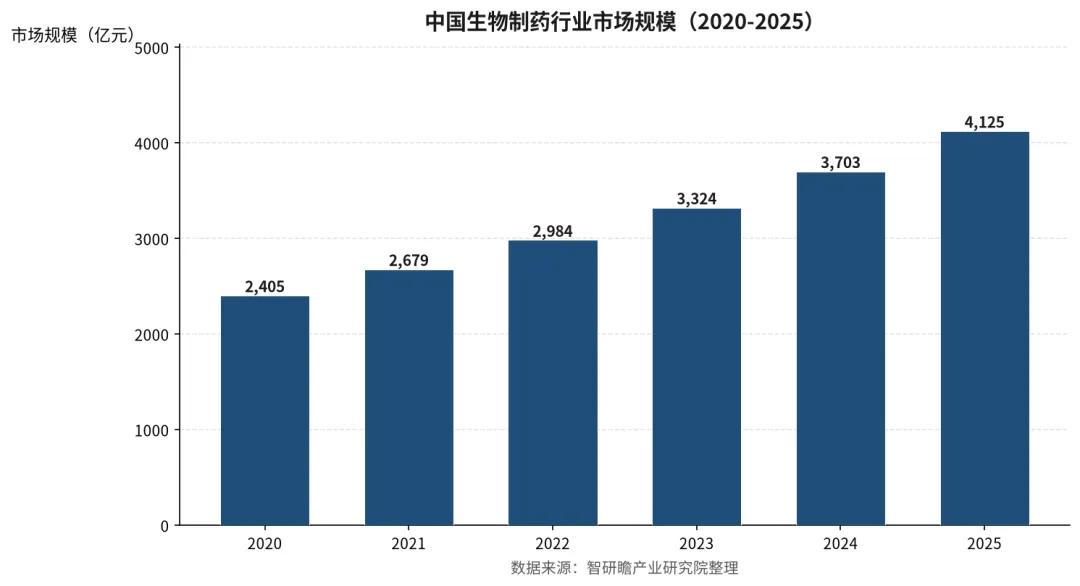
中国生物制药处于成长型行业的扩张中段。2020年至2025年,市场规模从2405.0亿元增至4125.0亿元,五年复合增速约11.4%,曲线接近一条平滑上行线,年际波动很小。这种节奏说明行业已越过早期概念导入阶段,但距离成熟期的低增速平台还有距离。需求端的老龄化、肿瘤负担、慢性病管理构成底层支撑,供给端的审评加速、医保覆盖和国产替代则决定释放节奏。
近两年的关键转折首先来自支付端。医保谈判常态化后,创新生物药“以价换量”的路径更清晰,单抗、疫苗、胰岛素类似物等品类先后经历集采或专项谈判。价格下行压缩了仿制型和同质化产品的利润,却把资源推向真正有临床差异的管线。2024年至2025年,生物药集采从胰岛素向更多品种延伸,企业报价策略、医院准入和患者可及性同时被重塑。对头部企业而言,这是市场份额再分配;对中小Biotech而言,则是商业化能力的压力测试。
技术端的转折同样密集。PD-1之后,行业寻找下一批大品种,ADC、双抗、细胞治疗和mRNA疫苗成为投入重点。2023年至2025年,国产ADC和双抗的License-out交易频繁出现,首付款从数千万美元升至数亿乃至数十亿美元。这类交易不只是一次性现金流,它把中国生物制药的研发能力放到跨国药企的管线评估体系中检验。能拿到大额首付款的管线,通常有差异化临床数据、专利壁垒和全球开发潜力。
资本动向则从普涨转向分化。2021年之前,港股18A和科创板第五套标准为未盈利Biotech打开融资通道;2022年至2024年,二级市场估值回落,IPO闸门收紧,大量企业转向BD授权、并购和战略合作。2025年,具备临床后期管线和出海能力的企业重新获得资金关注,而只有早期平台故事、缺乏数据兑现的公司仍在出清。这个变化背后的逻辑并不复杂:生物制药的回报周期长,资本不再为“赛道”付费,而是为临床数据和商业化确定性付费。
政策端的长期线索是创新与规范并重。药品审评审批制度改革缩短了临床申请和上市申请时间,真实世界数据、附条件批准等工具提高了创新药可及性。同时,药品价格治理、DRG/DIP支付改革、医药反腐对销售费用和学术推广模式形成约束。企业需要适应一个更透明、更强调临床价值的市场环境。智研瞻研究团队认为,这一轮调整不是行业收缩,而是从销售驱动转向研发和效率驱动的重新分层。
· · ·
第三章 行业市场规模
2020年,中国生物制药市场规模约为2405.0亿元;2021年增至2679.0亿元;2022年进一步达到2984.0亿元;2023年为3324.0亿元;2024年约3703.0亿元;2025年约4125.0亿元。逐年数字列出来后,曲线特征相当清楚:五年间每年的同比增速都落在11.4%附近,几乎没有明显跳升或失速,构成一条近乎平滑的上行线。按此计算,2020年至2025年的年均复合增速约为11.4%。这种增速既不像成熟配套行业那样个位数徘徊,也不像早期创新药那样动辄翻倍,而是接近成长型行业的典型状态——需求扩张稳定,供给端持续有新批件和适应症放量,但支付端约束又让爆发性增长难以出现。
从驱动因素看,第一层是人口与疾病结构。65岁以上人口占比持续上升,肿瘤、自身免疫病、糖尿病等慢性病用药需求扩容,生物药在肿瘤和免疫领域占据重要位置。第二层是医保目录和谈判机制。创新生物药一旦进入医保,放量速度往往在两年内完成,尽管单价下降,但患者渗透率和用药时长提升,带动整体规模。第三层是国产替代。单抗、疫苗、血液制品等领域,国产产品在中低端和部分高端市场持续替代进口,价格带下移反而扩大了可及人群。
渗透率所处阶段值得细看。全球处方药市场中,生物药占比已超过三成,而中国生物药在整体药品市场中的占比仍低于这一水平。单抗、CGT、多联多价疫苗等品类的患者渗透率尚在爬坡,基层市场和院外市场覆盖也不均衡。这意味着规模增长并非单纯靠价格提升,更多来自“用得上”和“用得起”两个方向的推进。智研瞻产业研究院的测算显示,2025年约4125.0亿元的市场规模中,疫苗、单抗和血液制品仍占主要部分,CGT和ADC等新兴品类基数较小,但增速更快。整体看,行业仍处于成长区间,远未触及需求天花板。
· · ·
第四章 行业竞争格局
中国生物制药的竞争格局呈现“跨国药企守高端、本土头部抢替代、Biotech拼管线”的三层结构。跨国企业如罗氏、默沙东、辉瑞、诺华、阿斯利康,在肿瘤、疫苗、罕见病等领域仍有品牌和临床数据优势,尤其在自费市场和高端医院渠道。本土头部企业则分两类:一类是恒瑞医药、中国生物制药、复星医药等综合型药企,管线覆盖化学药和生物药,商业化队伍成熟;另一类是百济神州、信达生物、君实生物、康方生物等创新生物药企,依靠单抗、双抗和ADC建立产品矩阵。疫苗和血液制品领域集中度更高,国药集团、智飞生物、沃森生物、康泰生物,以及天坛生物、华兰生物、上海莱士等企业各自占据细分位置。
竞争壁垒集中在四个环节。研发端,靶点选择、临床设计和专利布局决定管线价值;生产端,大规模细胞培养、纯化和质量控制能力决定成本与供应稳定性;商业化端,医院准入、医保谈判和学术推广能力决定放量速度;资金端,未盈利Biotech依赖持续融资或BD回款,现金流管理成为生存线。近两年,ADC和双抗的对外授权交易把竞争格局推向全球。2023年,百利天恒与百时美施贵宝达成数十亿美元级授权;康方生物与Summit的交易、科伦博泰与默沙东的合作,都说明本土管线已进入跨国药企的采购清单。2023年底,阿斯利康宣布收购亘喜生物,2024年诺华收购信瑞诺,并购和授权成为资本退出的主要通道。
这些资本事件对格局的重塑不在短期排名,而在估值逻辑和研发方向。过去,企业倾向于讲平台故事、堆管线数量;现在,跨国药企的尽调更看重临床数据质量、专利寿命和全球开发权。能完成大额License-out的公司,往往在细分靶点上建立了差异化,并具备符合国际标准的生产质量体系。反过来,同质化PD-1、跟风热门靶点的管线,在融资和商业化两端同时承压。智研瞻研究团队判断,未来三到五年,本土生物制药的竞争将从“有没有产品”转向“产品有没有全球竞争力”,行业集中度会在细分领域逐步提高,但整体仍保持较高竞争强度。
· · ·
第五章 行业潜在风险
政策风险排在首位。医保谈判和生物药集采持续扩面,降价幅度和频率直接影响企业收入。胰岛素专项集采后,相关企业利润承压;若单抗、疫苗等品类被纳入更大范围集采,同质化产品的价格体系会被进一步压缩。DRG/DIP支付改革则从医院端约束用药选择,高价创新药需要证明药物经济学价值。政策风险发生概率高,影响程度因产品差异化程度而异,传导路径是“谈判降价—医院准入—销售放量—利润再分配”。
技术风险同样现实。生物药研发失败率高,临床前有效、临床无效的案例常见。PD-1之后,热门靶点拥挤,ADC的毒性管理、双抗的工艺放大、CGT的载体成本和实体瘤疗效都是难点。若企业管线集中在少数热门靶点,一旦临床数据不及预期,估值和现金流会同时受挫。技术风险的发生概率中等偏高,但影响集中在研发型Biotech,对综合型药企和血制品企业相对可控。
市场风险来自竞争和出海不确定性。国内创新药上市数量增加,同一适应症可能有多家企业竞争,医保准入后的放量未必能覆盖研发投入。出海方面,License-out交易虽多,但地缘政治、FDA审评标准、海外商业化能力仍是变量。若国际环境收紧,部分管线的全球权益价值可能打折。宏观风险则体现在融资环境和供应链上。全球利率变化、港股和科创板融资节奏、培养基和层析介质等上游耗材的进口依赖,都会影响企业运营。整体看,政策和技术风险是行业主要矛盾,市场和宏观风险更多是放大器。
· · ·
第六章 行业市场规模预测
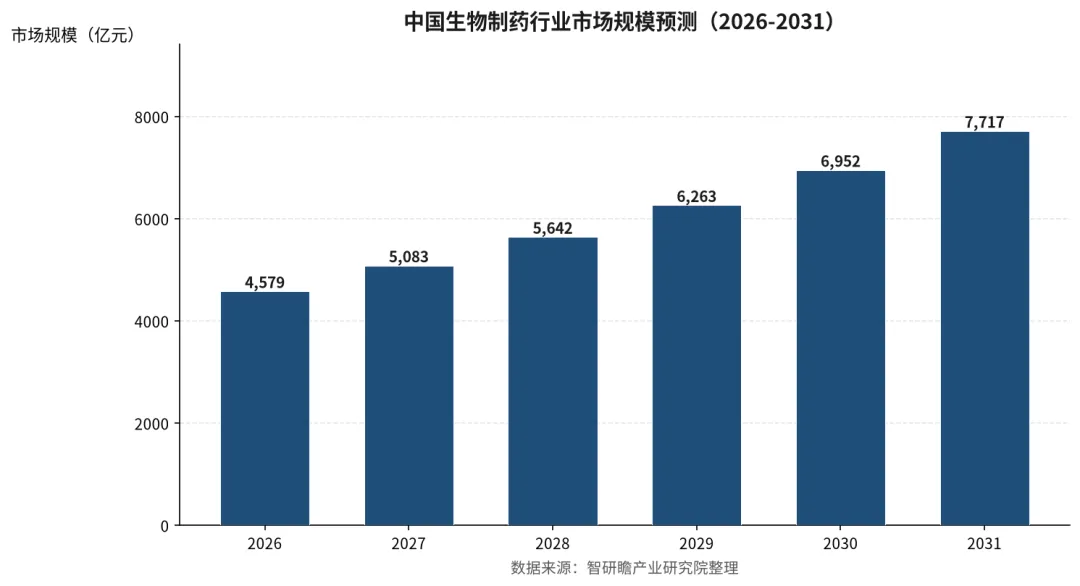
基准情景的推演前提包括:医保支出保持中低速增长,创新药审评和准入节奏不出现方向性收紧;生物药集采扩面但不过度冲击创新品种;ADC、双抗、CGT等新品类陆续上市并形成增量;上游耗材和原材料价格温和波动,产能利用率稳步提升;出海授权和海外商业化继续贡献收入。基于这些假设,预计2026年达到4579.0亿元,2027年为5083.0亿元,2028年为5642.0亿元,2029年为6263.0亿元,2030年为6952.0亿元,2031年进一步升至7717.0亿元。
按此计算,2025年至2031年的年均复合增速约为11.0%,较2020年至2025年的11.4%仅有轻微放缓。曲线形态仍是平滑上行,年际同比增速约11.0%,没有出现台阶式跳升。这说明行业增长动能从早期的医保放量和国产替代,逐步转向创新药上市、适应症拓展和出海收入。乐观情景下,若ADC和双抗出海超预期、CGT成本下降快于预期,复合增速可能升至13%左右,2031年市场规模有望接近8600亿元;悲观情景下,若医保控费力度加大、创新药出海受阻,复合增速可能降至9%左右,2031年规模约6900亿元。基准预测落在两者之间。
增长动能的持续性取决于两个变量:一是支付端能否为创新药留出足够回报,二是本土企业能否在全球市场分得份额。潜在天花板并非需求不足,而是同质化竞争和支付能力约束。若企业持续在热门靶点上重复投入,价格战会压低行业利润率;若能在差异化靶点、给药方式和联合疗法上形成突破,规模增长仍有空间。智研瞻产业研究院的基准预测倾向于前者逐步改善、后者缓慢兑现,因此给出约11%的复合增速。
· · ·
第七章 行业发展前景与战略建议
中长期趋势中,有几条已形成共识:人口老龄化带来的用药需求不会逆转;医保控费和创新药准入将长期并存;国产替代从仿制向创新延伸;出海从个案走向常态化。这些趋势决定了行业不会回到2021年之前的粗放增长,但也不会因短期融资寒冬而停滞。被低估的趋势可能包括:CGT在实体瘤和自身免疫病中的突破速度、ADC从肿瘤向其他适应症延伸、疫苗多联多价和mRNA平台的重估,以及基层市场和院外渠道对生物药放量的承接能力。另一个被低估的方向是上游耗材国产化,培养基、层析介质、一次性反应袋的进口替代会改变中游企业的成本结构。
对大型综合药企而言,策略重点不是追逐每一个热门靶点,而是构建“现金流产品+后期管线+早期平台”的组合。化学药和生物类似药提供现金流,创新生物药提供估值弹性,国际化授权提供第二增长曲线。对Biotech而言,差异化靶点和临床数据是唯一通行证,同时需要把现金储备和BD节奏放在同等重要的位置。能早做授权、保留部分区域权益、控制临床成本的公司,存活概率更高。对投资机构而言,单纯看管线数量已不够,应重点评估临床数据质量、专利壁垒、生产合规性和出海谈判能力。对供应链企业而言,生物药产能扩张和国产替代同时发生,高纯度试剂、定制化培养基和一次性耗材是确定性较高的方向。
行业下一阶段的竞争,会从“谁能做出药”转向“谁能把药卖到全球、谁能在价格下行中保持利润”。这个过程不会一蹴而就,但方向已经清晰。生物制药仍是中国医药产业中最具成长性的板块之一,只是增长方式正在从销售驱动切换为研发效率和全球化能力驱动。
*因篇幅有限,本文仅展示部分内容。更多详情见智研瞻《生物制药行业完整版报告》。
— 智研瞻产业研究院 · 出品 — 欢迎转载、引用


发表评论
发表评论: