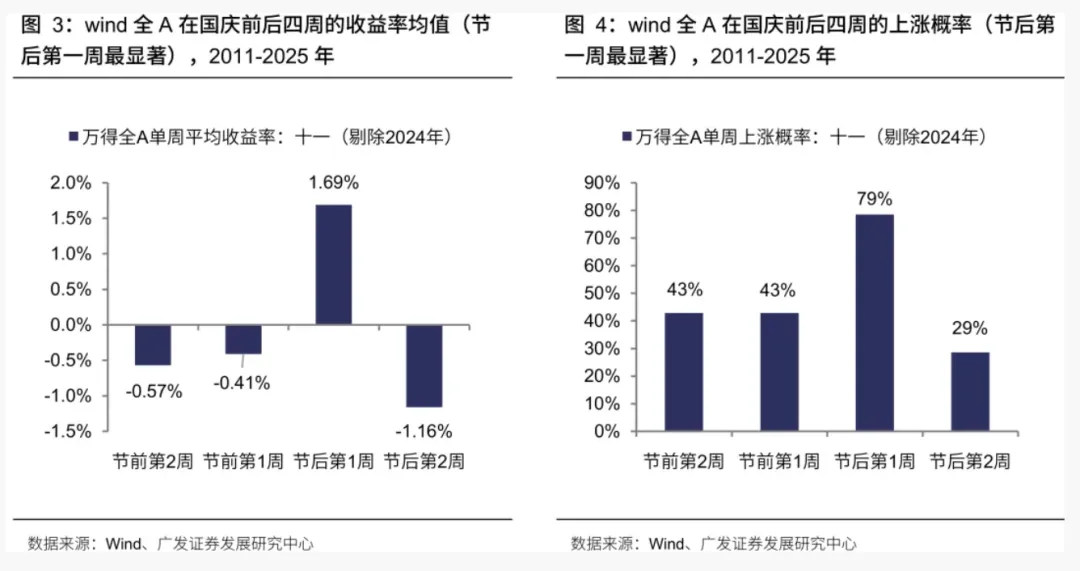
机构高呼:节后修复,持股过节!前券商首席惊人言论:30%仓位广发策略统计显示:1)对应到节前剩余的三个交易日,在此位置上进一步减仓的必要性不强,反而容易错过节后潜在的反弹机会。2)市场自7月高点缩量50%后,量能有所企稳;假期之后成交量有望恢复,在此位置上更容易出现有效反弹。
3)除了“日历效应”,历史上节后市场表现主要受到假期期间增量信息的影响。展望26年中外经济及政策环境,前期市场对于若干负面因素已有较为充分的预期和定价,预计26年国庆期间的消息面大概率平稳。(美联储加息预期,AI产业进展,中美会晤等)
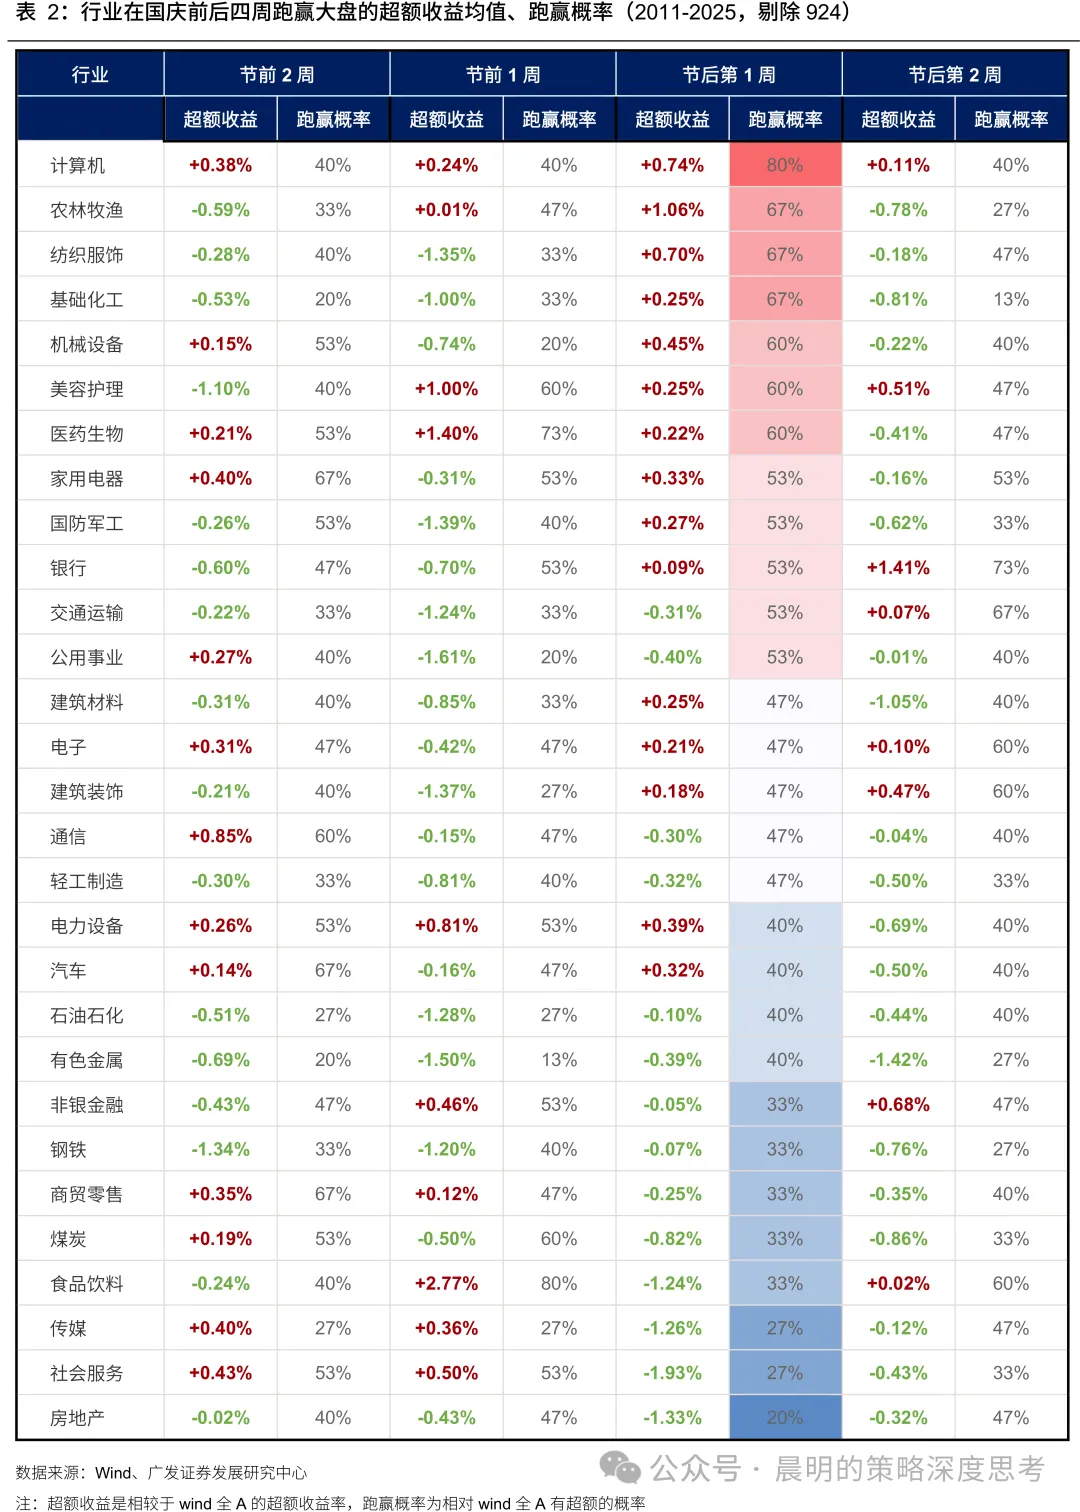
4)历史上节后第一周,TMT跑赢全A的概率在主要风格指数中最高。结合今年实际的风格表现,10月份市场有望逐步回归景气定价,那么节前最后一周若成长风格再有调整,则为Q4提供了难能可贵的布局机遇(三季报的景气优势,以及AI产业链的系列催化)。
5)维持配置建议:优先关注三季报高景气的AI产业链,以及非AI领域的细分α(医药、航运、船舶、出口链个别环节等)。对于红利板块,目前仍有胜率,但预期回报空间不如630。
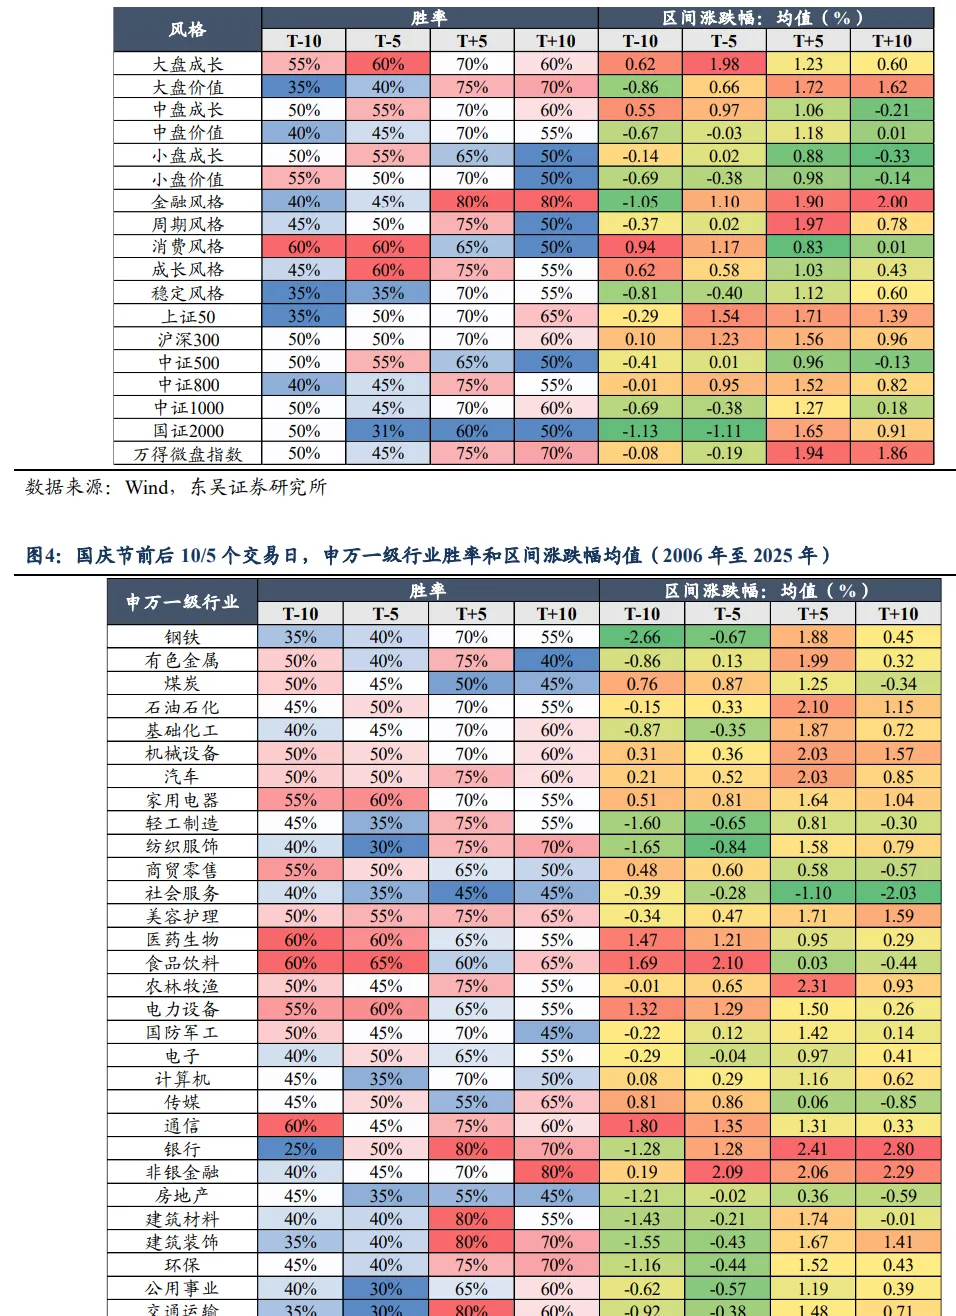
东吴策略统计显示,节前容易缩量,节后则可能修复反弹且成交放量;节后金融风格、成长风格以及微盘风格胜率更强。统计的具体行业有点反人性:银行、建筑、交通运输胜率更高。东吴策略表示,结合“国庆效应”的季节性规律,我们维持《抓住反弹窗口期》 中的判断,当前市场已经进入了情绪面的修复期,反弹将持续。若后续AI/宏观层面出现重磅利好,则可以上修反弹的预期。从配置方向上来看,AI硬件即期景气度坚实、远期增长并未证伪,叠加股价调整相对充分,依然 是获取超额收益的重要抓手,关注:国产算力和芯片半导体产业链,PCB链,服务器,液冷,云/算力租赁,光模块等。此外,伴随着AI产业发展 以及大模型渗透率不断提升,需要重视AI中下游的机会,可以关注AI应用渗透带来的配套工具、AI中间层赛道,以及具备扎实原生SaaS底座的Workflow/Agent编排平台。华金策略:可持股过节。复盘历史,国庆假期后5个交易日内金融和成长行业表现相对占优:2010年以来16年中有6年金融、4年成长、3年消费行业领涨,强势行业假期前后可能继续领涨;当前来看,今年节后科技成长和部分消费等行业表现可能相对占优。节前建议继续逢低配置:一是政策和产业趋势向上的电子(半导体、AI硬件)、通信(AI硬件)、医药(AI制药、创新药)、有色金属、计算机(AI应用)、传媒(AI应用、游戏)、电新(AI电力、锂电)、军工(商业航天)等;二是券商、消费等基本面可能改善的低估值行业。已经离开机构的前国金策略首席张弛则建议大家减仓。本周市场来看,情绪存在冰点向上修复逻辑,叠加中美贸易共识催化,看反弹概率较大;不过考虑到十一长期获利盘压力也不小,以及中期风险依然在累计(核心看海外,看美债利率),意味着同样是逢高止盈,仓位建议60%,且后两日逐步降仓至30%。配置建议,科技短期或随市场反弹,十月进入业绩期,要找业绩还能创新高的AI科技;维持重视AI端侧;继续看好黄金调整下来的配置机会;医药维持关注,静待跌下来的机会。中信证券研究最新观点,仍然维持年内A股震荡市的判断,三季报前后是年内最后一波进攻窗口,指数年内修复的概率实际上比创新低要大很多。事实上,在盈利趋势向上、宏观风险显性化且情绪已经陷入低迷的情况下,指数出现大幅调整的可能性很小。建议投资者对年内最后一波进攻保持乐观和耐心。配置策略上,建议控制预期,避免“宏大叙事”,以震荡市思维应对仍然是当下的核心原则。在科技板块内部向量价齐升的核心资产调仓(如光通信、PCB、MLCC、燃气轮机、晶圆制造等),对于非科技板块,仍然聚焦在创新药、能化、红利(煤炭、银行)以及有出海潜力的头部券商。

 研报速递


发表评论
发表评论: