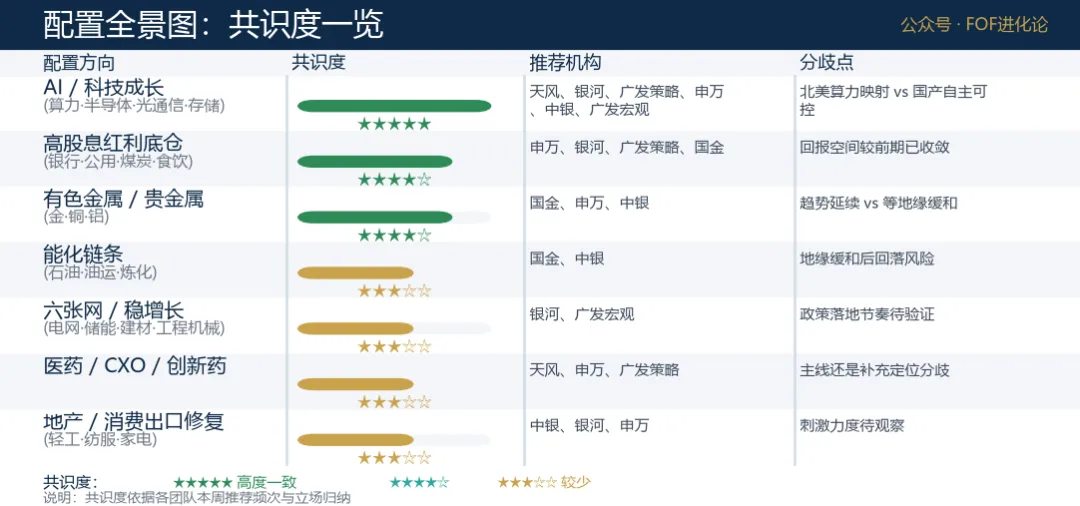
震荡修复——主流券商策略周观点(260927)导读:本周(9月21日至24日,中秋国庆长假前)A股震荡调整,全A跌1.21%、沪深300跌1.51%、上证指数跌0.60%;创业板指、中小板指领跌,房地产、煤炭、医药逆势走强,有色金属、通信、电力设备跌幅靠前。本期综合7家主流团队观点,归纳出6个共识方向与4个关键分歧。共性判断是:长假临近,市场进入「节前缩量震荡、节后结构性修复」的窗口,方向判断退居其次,结构选择才是胜负手;海外分母端(美债高位、加息预期、地缘反复)是短期核心压制,而中美元首会晤达成的八点成果共识提供了风险偏好支撑。分歧则集中在市场阶段定位、科技选边与防御方向。一、共识篇:6 个方向形成共振长假临近,市场进入「节前震荡、节后结构性修复」的窗口,方向判断退居其次,结构选择才是胜负手。几乎所有团队都强调,9月中下旬以来A股进入缩量震荡——全A自7月高点缩量约50%后量能逐步企稳,节前受跨长假风险溢价与季末机构考核约束成交趋于清淡,但长假后成交有望恢复、避险资金回流。历史统计显示,过去15年中有13年节后收盘价较节前低点反弹2%以上,节后第一周反弹的胜率超过80%。与此同时,海外分母端构成短期核心压制:美联储9月已加息25bp,10月再加息概率升至约64%,10年美债收益率单周上行16bp至5.17%、30年触及5.5%刷新多年新高,叠加美伊地缘反复与油价高位震荡,全球高估值成长资产持续承压。不过中美元首会晤达成的八点成果共识(含300亿美元对等降税安排、建立中美人工智能对话)为节前风险偏好提供了重要支撑,前期市场对负面因素的定价已较充分。国内方面,本周高频数据初步确认内需边际企稳——9月EPMI环比上行至52.3、BCI回升至49.5、水泥价格9月以来上涨7.1%,但经济增长呈K型不均衡,传统部门修复偏缓、新兴产业景气高企。配置上,科技与AI仍被一致视为中期主线:AI产业趋势在端侧智能体(Meta Muse、GPT-6、Opus5.5、Grok4.7等)催化下韧性仍在,但利率上行使其波动放大,需要向半导体、光通信、服务器、存储与PCB等细分领域精选;与此同时,红利底仓(金融、公用事业、煤炭)与稳增长政策预期(央行货币政策委员会三季度例会首提「六张网」建设、北京率先落地商品房销售细则)共同构成防御与托底。整体而言,机构普遍认为当下是「结构重于方向、防御与精选并重」的阶段。二、分歧篇:4 个关键判断的深度辨析分歧一、市场阶段:震荡休整期 还是 结构性修复窗口机构立场申万宏源26年剩余时间的基调偏向「震荡休整期」,科技和非科技短期内都还无法重建大波段行情的结构主线,建议坦然面对暂无突破方向的阶段。国金策略市场趋势性机会仍然不明确,结构性的应对是主要思路,推荐在实物资产与能化链条中做相对收益。广发策略 / 银河 / 天风偏积极:认为节后修复、景气定价回归,10月有一轮「值得参与的景气投资机遇」,节前最后一周若成长再有调整则是布局窗口。辨析要点:分歧的本质是「仓位态度」而非「方向判断」——谨慎方把剩余时间定义为休整与轮动,积极方承认短期震荡但强调节后修复胜率高、景气投资仍在。两边都不否认结构性机会的存在。分歧二、科技选边:北美算力映射 还是 国产自主可控 还是 主题轮动机构立场银河策略中美AI对话有助于修复市场情绪,重点关注半导体、光通信、服务器等方向,半导体先进制程、高端设备等自主可控逻辑依然存在。国金策略指出在「强美元、高利率」环境下,中国相关硬件资产本轮反弹落后并非仅是筹码原因,而是全球共同特征,A股与美股科技板块分化,部分环节受美国贸易政策压制。申万宏源当下有效的AI审美是少数基本面超预期方向(CPO、GPT6催化的新算力通胀、PCB产业链顺价),以及27年景气相对26年继续改善的方向(存储、高端CCL、PCB、电容),同时重视科技与非科技的主题投资。辨析要点:科技内部正在「由光转芯」、从海外映射向国产替代与细分主题扩散。选边之争的实质,是谁能在利率上行期证明自身景气韧性与业绩兑现。分歧三、防御与进攻:实物资源能化 还是 高股息红利底仓机构立场国金策略有色金属(金、铜、铝)作为美元对立面资产,以及石油、油运、炼化为代表的能化链条,是通胀与利率环境下的占优方向,阶段性反弹正在孕育。申万宏源高股息资产(银行、非银金融、食品饮料、公用事业)、煤炭、航运、贵金属、工业金属、基础化工构成非科技跑赢方向,高股息与科技是「跷跷板」,防御期仍可持有。银河 / 广发策略红利底仓(金融、公用事业、煤炭)仍有胜率,但预期回报空间已不如6月,更多作为底仓而非进攻主力。辨析要点:这条分歧对应「通胀交易」与「防御股息」两条路。前者押注实物资产在利率与地缘中的相对韧性,后者押注稳定现金流在波动中的安全边际。分歧四、美联储加息与分母端:是否已近尾声、对A股传导几何机构立场中银证券认为年内美联储或还有一次加息(或在12月),全球主要央行加息过程尚未结束,并提示加息可能加剧传统经济部门增长的不均衡。广发宏观10月加息概率升至约三分之二,分母利空尚未出尽;但国内全A「估值偏离度」降至0.63倍标准差,赔率空间已经打开。申万宏源加息不是中期问题的解,反而可能加剧中期风险担忧;高美债背后的美国财政纪律偏弱等中期问题,与之匹配的政策应对尚未出现。辨析要点:对A股而言,分母端的边际变化比加息本身更重要——若10月加息落地而预期不再上修,国内赔率打开反而构成修复基础;反之地缘与通胀反复则延长压制。三、配置全景图7家机构中多家给出明确配置建议,按共识度归纳如下(星级为各团队推荐频次与立场的归纳,仅供参考)。四、结语中秋国庆长假前,市场在「关键窗口催化」与「短期成交约束」之间博弈,方向判断让位于结构选择。海外分母端(美债、加息、地缘)仍是短期最大变量,但中美元首会晤的八点成果共识已为风险偏好托底,节后资金回流与业绩验证窗口值得期待。操作上,机构普遍建议以红利与实物资产作底仓,在科技细分(半导体、光通信、存储、PCB)与稳增长「六张网」方向中做结构性精选,同时保留对三季报景气与海外科技财报的跟踪弹性。免责声明:本文由公开周度策略观点整理而成,仅作信息汇总与学习交流,不构成任何投资建议。市场有风险,投资需谨慎。参考文献(按当周发布顺序):[1] 天风策略. 如何理解近期市场的矛盾?. 2026-09-27[2] 中银证券宏观. 宏观和大类资产配置周报(2026.9.27):关注经济增长不均衡可能带来的潜在风险. 2026-09-27[3] 中国银河策略. 长假前后,A股三大关注点. 2026-09-27[4] 国金策略. 几个重要的观测(A股策略周报20260927). 2026-09-27[5] 广发策略. 「持币过节」还是「持股过节」?. 2026-09-27[6] 广发宏观. 资产定价环境:有利条件与约束因素(周度述评第81期). 2026-09-27[7] 申万宏源策略. 一周回顾展望:梳理26Q4值得关注的事件窗口. 2026-09-27整理日期:2026-09-27 公众号:FOF进化论

 研报速递

发表评论
发表评论: