
 研报速递
一、欧洲载板和PCB公司奥特斯(AT&S)大涨10%,接近前高,载板景气度看到2030年
9月22日,AT&S公告与Marvell扩大长期合作,增加面向下一代AI和云基础设施的先进IC载板产能。更重要的是,AT&S确认:Marvell就是此前一直没有公布名字的“另一家领先科技公司”。此前市场只知道居林扩产由AMD+神秘客户支持,现在神秘客户揭晓为Marvell。这说明,AI带来的ABF需求已经从“英特尔/AMD CPU载板升级”,进一步扩散到Marvell这种AI ASIC和数据中心网络芯片。这意味着未来载板增量不只是GPU。
生益科技、兴森科技、深南电路、华正新材、宏昌电子、艾森股份
二、【天风电新】AIDC液冷国产链:阿里发布144超节点,功耗带动液冷价值提升
阿里2026云栖大会发布磐久AL144超节点,单柜144卡Scale Up架构,整机柜功耗650kW,单GPU功耗达到3500W。144超节点采用全液冷架构,存储、交换机同步升级为全液冷。
⭐144超节点液冷核心变化
#冷板覆盖范围大幅提升,从只覆盖GPU,升级为覆盖DIMM及后续NPO,交换机液冷架构带动增量。
#预计波纹管&快接头用量翻倍,功耗提升带动流量流速,预计单冷板将配套两套波纹管。
⭐️出货节奏
预计128卡超节点26年内出货约1000柜、27Q1出货3000柜,27Q2及后续128卡&144卡同步起量。
当前128卡超节点起量相对较慢,主要卡点在整机柜液冷测试环节,预计新一轮测试修正10月底完成、#11月开始有望加速。
⭐️继续看好AIDC液冷产业链
市场担心后续国产链价格和盈利,我们调研看当前国产超节点快速迭代,下游云厂商重心在快速稳定量产,而不是再分精力引入新供应商/降价。#27年144超节点迭代将进一步提升液冷供应商壁垒。
1、机柜内液冷【思泉新材】、【鸿富瀚】:预计144超节点起量、整机柜液冷价值量将进一步向上。此外,预计腾讯10月启动招标,看好两家公司再次获得高份额、形成27年增量。
2、国产超节点波纹管独供【五洋自控】:144超节点波纹管用量翻倍,预计高盈利将至少维持至144超节点27年稳定量产,当前净利率超40%,预计腾讯、字节同样为独供。
3、背板连接器莫仕授权二供&快接头潜在供应商【胜蓝股份】:看好连接器后续腾讯、字节获单可能性,快接头当前在阿里测试阶段,后续有望导入。
三、德福专家调研更新
#重视锂电铜箔价的提升和PCB铜箔量的提升带来的戴维斯双击机会!!!
1.锂电铜箔这一轮铜箔加工费的普涨,幅度基本在1000-2000元每吨这个区间,折算下来差不多就是10%左右的涨幅。#目前在C处已完成涨价落地。过去几年锂电铜箔需求一直在高增长,但前期规划的大量产能在去年底今年初集中释放完之后,进入三季度反而没什么新增有效产能了,叠加未来新产能基本都切往HVLP,加上老产能技改,所以锂电铜箔非常大概率一直维持紧平衡态势,后续根据供需情况可能还会继续涨价。
2.月均HVLP出货已经开始看向1000吨,明年Q1大概率实现突破,而溢价最高的HVLP4占比也在不断提升,预计年底能够达到HVLP出货的20%以上,明年有望达到30-50%
3.载体铜箔目前已经小批量,Q4随着大客户1.6T出货一起放量,利润率很可观
四、【杰瑞股份】AIDC燃机发电设备业务高景气,数据中心一体化有望超预期,持续力推!
1、燃气轮机发电设备:已累计新签燃机及配套设备订单31亿美金(209亿元)。近期新签多笔配套设备订单,包括大客户,燃机报价较此前继续上涨。我们预计2026Q3合同负债表现亮眼。
2、数据中心一体化业务加速推进。公司一体化方案可提供配电、储能、液冷、冷源等产品。已有供配电一体化订单,液冷产品UL认证进展迅速,SST样机有望四季度推出。
3、2027年开始,燃机订单+交付确定性高,数据中心一体化订单逐步落地(单MW价值量有望数倍提升)。
五、【开源电子】Agent时代强化CPU通胀逻辑,再call AI互连xPCIe Switch关键通胀环节
Agent时代CPU开启强通胀周期
Muse上线两周登顶苹果免费榜,带动META、英特尔及AMD周一开盘大涨10%+,CPU需求即将呈指数级增长。CPU正从算力配角转为系统调度核心,其与GPU配比持续向1:1收敛,CPU需求迎来结构性通胀。
CPU扩容强化PCIe交换芯片需求通胀
以标准双路8卡AI服务器机型为例,单路一般配比为4张x16GPU+4/5张x16网卡(可选DPU)+8张x4固态硬盘,系统内PCIe通道需求接近400,❗❗CPU与PCIe交换芯片的1:2配比成为主流趋势并逐渐向超节点适配。
类比光模块,PCIe交换芯片迭代加速
从PCIe配套产品的量产时间轴来看:Gen1/2 2000、Gen3 2011、Gen4 2019,Gen5 2022、Gen6自2026年起开启导入。进入ChatGPT时代后,❗❗PCIe从10年缩短至3年迭代一个版本,速率翻倍带宽升级!
国产超节点加速建设,PCIe赛道潜力持续显现,强call国产替代双雄:
✔ 万通发展:PCIe 5.0 104/144 lane Switch量产出货/全面送测,PCIe 6.0 Switch在研;
✔ 澜起科技:PCIe Retimer全球龙二,PCIe 6.0 Switch加速研发。
六、【PCB产业链】涨价持续向板厂传导,二线PCB进入盈利加速阶段
PCB产业链的核心变化,是涨价从电子布、铜箔、CCL进一步传导至PCB成品。上游关键材料供给持续偏紧、价格仍在上行,板厂具备持续顺价的成本基础。本轮并非一次性库存行情,而是全产业链利润中枢上移,当前二线PCB正成为边际变化最明显的环节。
#二线PCB的核心逻辑由成本转嫁升级为供给再集中。AI服务器、交换机和光模块持续占用一线厂商的高多层、HDI及mSAP产能,传统通信、汽车、工控和消费电子订单向二线厂商下沉;同时,部分小型非上市板厂因拿不到CCL、采购成本过高或现金流不足而主动放弃订单。具备规模采购、稳定交付和客户认证能力的上市二线厂,正在同时获得订单份额和定价权。
#板厂利润有望逐季加速。Q3主要体现第一轮涨价、订单回暖及稼动率提升;9月启动的新一轮调价仍处于报价和订单切换阶段,对毛利率的完整拉动预计将在Q4体现。新接订单更多参照交付期材料成本重新报价,前期低价库存形成阶段性价差,叠加订单饱满带来的固定成本摊薄,利润增速有望明显快于收入增速。二线PCB的弹性不只来自涨价,而是“价格、订单、利用率、产品结构”四项同步改善。
#涨价持续性具备上游支撑。电子布、铜箔及CCL仍处于供给偏紧和连续调价阶段,只要关键材料价格中枢维持高位,PCB板厂就有理由按交付成本持续调整报价;而订单向规模厂集中,又进一步增强其议价能力。产业链正在由上游率先获利,过渡至板厂全面顺价和利润释放,Q4有望成为二线PCB盈利弹性集中兑现的阶段。
#推荐两条主线: 一是AI占比较高、兼具涨价传导与业绩释放的【奥士康、景旺电子、方正科技、崇达技术】;二是盈利基数较低、涨价与稼动率提升带来更大利润弹性的小型板厂【金禄电子、四会富仕、超声电子、博敏电子、世运电路、澳弘电子、威尔高】。
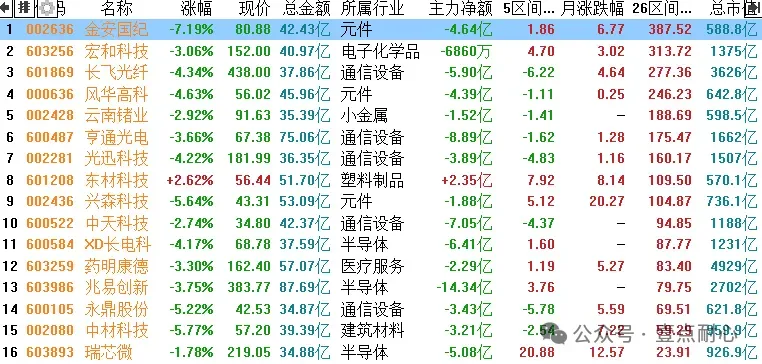
主板:19支
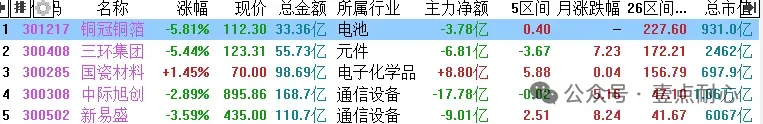
创业板:5支
免责声明及风险提示:本文内容均基于公开信息整理、个人经验总结或知识分享等,仅供读者参考、交流和学习之用,不构成投资建议;投资有风险,交易需谨慎。


发表评论
发表评论: