
 研报速递
9月下旬,A股主要指数呈现区间震荡格局。截至9月24日,上证指数报3888.37点,9月以来累计下跌2.46%,深证成指、创业板指同期亦录得不同程度调整,沪深300市盈率(TTM)为13.34倍,处于近十年约64%的历史分位。
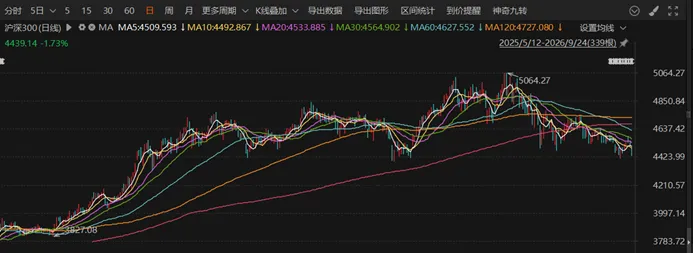
对于本轮调整,市场研究机构认为,核心诱因主要来自三方面:一是中秋、国庆长假相连,场内资金出于避险需求主动降低风险敞口,场外资金观望情绪浓厚,市场进入存量博弈状态;二是海外长端利率维持高位,压制久期较长的成长资产估值,电子、通信、有色金属等对海外流动性敏感的板块抛压相对集中;三是前期热点板块进入获利盘消化阶段,市场尚未形成新的持续主线,板块轮动速度加快。
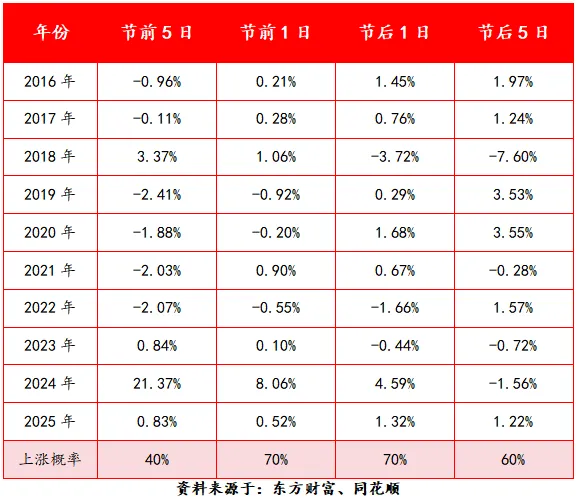
但多数机构同时指出,本轮缩量调整更接近于典型的节前特征,而非基本面突发恶化。研究机构分析称,缩量普跌不等于恐慌踩踏,只是缺少新资金入场,盘面更多反映资金短期风险偏好下降。
方正证券表示,半年度业绩显示全部A股非金融板块盈利能力出现向上拐点,市场向下调整的空间有限。中国银河证券也认为,外部冲击更多体现为阶段性扰动,国内政策信号与产业主线逻辑并未改变。综合来看,市场对悲观情景的定价已较为充分。
值得关注的是,中长期资金的"入市"逻辑正在迭代升级。2026年以来,社保、年金、保险等中长期资金合计净买入A股超过6000亿元,持有A股流通市值较2025年底增长12.5%;此前两年多来,这类资金持有A股流通市值累计增长85%,净买入约1.3万亿元。截至2026年6月末,保险行业资金运用余额达40.82万亿元,其中险资对股票、证券投资基金的配置余额分别为4.10万亿元和2.29万亿元。

发表评论
发表评论: