
 研报速递
一、近十年国庆节前后沪指涨跌幅
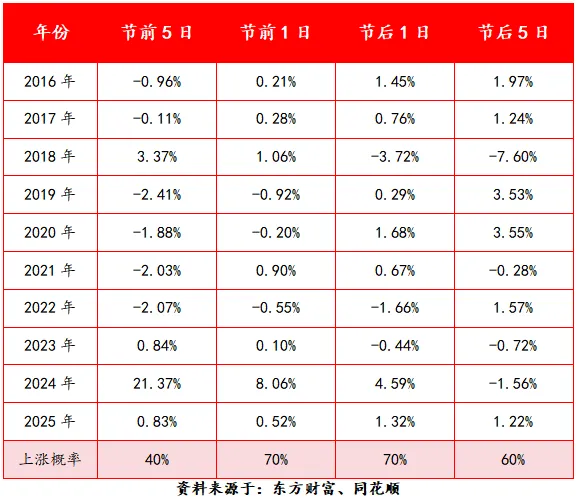
如图中数据显示,近十年国庆假期前5个交易日上证指数整体上涨概率不大(40%),但节中、节后的市场整体上涨概率较高。此外,国庆前后A股领涨行业轮动明显。
具体来说,节后第一个交易日,上证指数上涨概率达70%。除非国庆长假期间,海外市场出现较大幅度下跌,或出现重大利空,否则节后第一个交易日,上证指数上涨概率较高,节后5个交易日的上涨概率也整体较高,达到60%。
因此,需结合具体情况来看节后第一天市场表现,若无重大利空,或有望提振市场情绪。
二、国庆前后5日A股热点行业
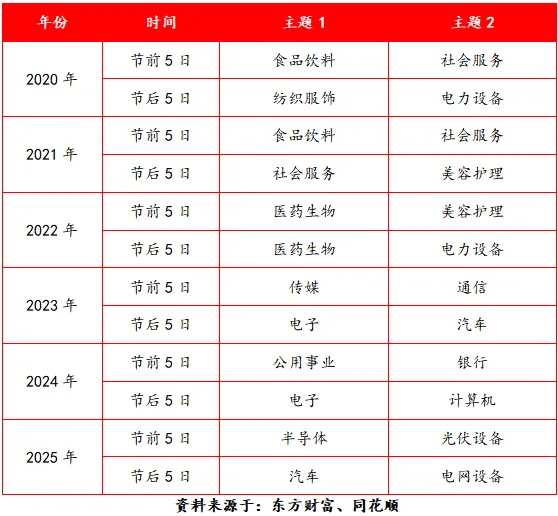
从行业表现来看,2020-2025年,国庆前后5日A股领涨行业每年都有不同,涵盖消费、医药、科技等诸多领域,呈现出行业轮动的特点。
三、A股或有望走出修复行情,需关注节前效应
临近中秋、国庆两个假期,多家券商提醒投资者关注节前效应。目前市场主流观点是,随着美联储加息落地,短期海外流动性的不确定性阶段性消退。伴随美债利率和油价回落等积极预期带动,整体风险偏好有所回升,市场或逐步走出修复行情,具体来看券商观点:
光大证券指出,随着美联储加息“靴子落地”,此前持续压制市场的海外流动性担忧得到阶段性缓释,市场悲观情绪持续消化,整体风险偏好有所回升。在内外部多重积极因素的共振作用下,市场或将延续回升势头,逐步走出修复行情。
国信证券称,考虑到双节将至,市场在十一假期前后会体现出一定的节日效应,反弹过程可能不会一蹴而就,阶梯式的结构性震荡上行或仍是主基调。
中信证券称,目前的AI叙事、盈利周期所处的位置及全球货币环境,容易对机构票形成制约。一是AI算力投入虽没有放缓,但市场对前沿模型厂商业化空间的预期在调整;二是全A非金融盈利在2026年三季度环比可能继续上行,但同比增速顶点可能在今年四季度出现;三是美联储展现出控通胀的强硬姿态,至少在年内会营造偏紧的宏观流动性氛围。
华泰证券认为,美联储加息落地后科技板块修复,短期海外流动性的不确定性阶段性消退或打开反弹窗口,前期受海外流动性预期压制的科技板块或较为受益,但国内经济与信贷数据偏弱、盈利修复广度回落、国庆节前效应偏谨慎仍构成压制因素,市场向上弹性或受限,维持反弹而非趋势性行情的判断。
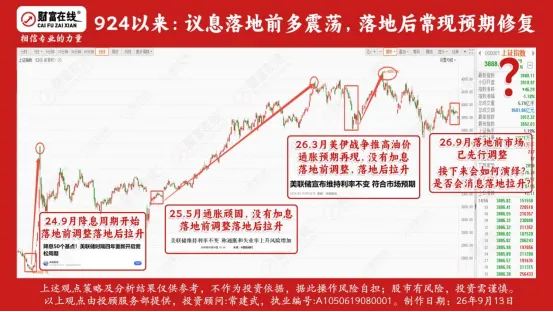
四、启示:梳理券商观点
梳理当下主流券商观点,汇总为以下三方面:
首先是宏观环境方面,美联储加息靴子落地,海外流动性、地缘、油价等利空充分消化,叠加中美经贸回暖、国内稳增长政策可期,市场风险偏好修复,行情重回产业定价,但外围残余风险仍需警惕。
其次是整体行情角度,市场中期底部基本确立,反弹窗口打开。受国庆节日效应影响,行情无单边大涨机会,年内整体震荡休整,走势以阶梯式结构性震荡上行为主。
最后,从板块结构来看,AI算力、CPO、存储等科技成长或为核心主线;银行、消费、公用事业作为防御板块,与科技形成跷跷板行情。坚持估值与业绩匹配原则,规避纯题材炒作,攻守均衡配置,同时紧盯内外政策及地缘变化,严控波动风险。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
以上观点由投顾服务部提供,投资顾问:常建武,登记编号:A1050619080001。
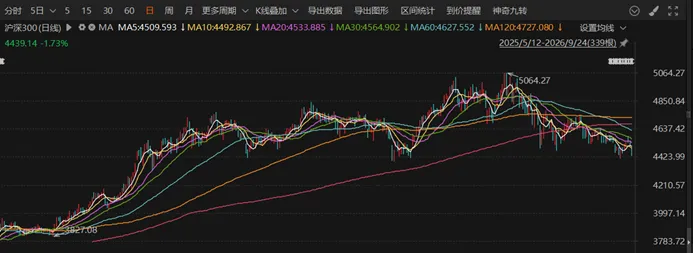

发表评论
发表评论: