首页 »
行业资讯 » 高盛研报梳理:中国家庭资产正在“换锚”
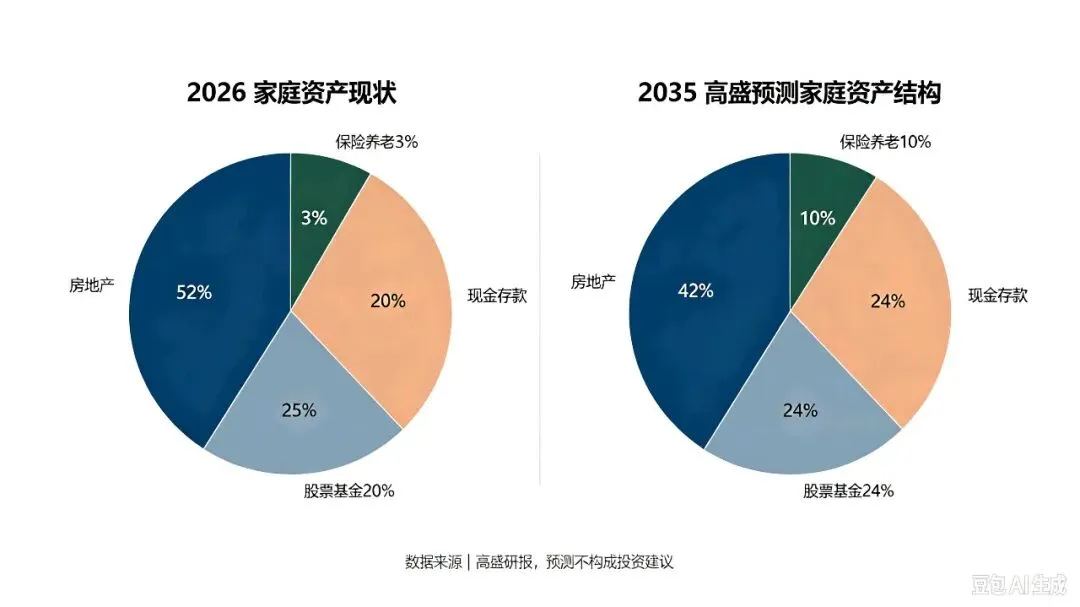
高盛研报梳理:中国家庭资产正在“换锚”研报标题:《中国居民资产负债表:持续去杠杆背景下从房地产到金融资产的结构性转移》 我国家庭总资产大约730万亿元,连续多个季度止跌企稳,但总量稳住不是房价反弹,是存款+金融资产对冲房产估值缩水。2、结构对比(2021年地产高峰 VS 2026年一季度) - 房地产:67% → 52%,四年下降15个百分点。⚠️重点提醒:占比下降不等于居民大规模卖房炒股。一部分是房价回调带来的被动权重缩水;并非大量抛售房产。九成家庭依旧持有房产,地产财富效应仍然广泛影响居民消费信心。- 现金及存款:16% → 25%,风险偏好收缩,居民先增厚安全垫,预防性储蓄大幅抬升。- 股票、基金、理财等其他金融资产:15% →20%;居民直接股票配置仅6%,远低于海外发达经济体水平。①房地产结束普涨时代,房子从财富增长引擎,变成普通大类资产;房价高点以来名义房价大约回落30%,房产增值逻辑弱化 。②存款利率持续下行,躺在银行存款的收益越来越低,部分储蓄开始寻找其他出口,但资金迁移节奏非常谨慎,不是一股脑冲进股市。金融财富分布不均衡,仅有约四分之一成年人参与权益市场;股市上涨的受益人群集中,很难像过去买房一样普惠全体家庭,资产迁移不会是一条平滑向上直线,会有反复震荡 。二、高盛对2035年的中长期预测(未来资产结构推演) 研报测算:中期每年约6万亿增量资金,有望从居民端流向权益、保险类金融资产,但前提条件:资本市场要有合理回报、居民信心修复,否则迁移节奏会大幅放缓 。1、抛弃旧认知:买房躺赢时代彻底结束,但不是房子一文不值未来房产回归居住属性,作为大类资产之一,不再是无风险增值工具。配置房产重点看现金流、地段,不再赌普涨大牛市。家庭资产不能再把绝大多数身家押注在房产。2、金融资产大迁移是慢变量,不要线性外推“万亿资金马上进场牛市”资金搬家是十年维度的缓慢过程,中间会反复。不要简单认为存款出来就必然推高股市,居民风险偏好修复是前提条件。报告也提到,未来居民更多借基金来配置股票。对普通人,公募、养老理财、指数工具会成为主要载体,直接个股投资的门槛会越来越高。老龄化背景下,保险/养老年金,不仅仅是保障,也是长期储蓄工具,在家庭组合里面占比可以适度提升。未来参考方向:房产、存款现金、权益基金、保险,多资产分散。存款作为安全垫打底,不要全部拿掉。如果企业盈利、A股回报持续不及预期,居民信心偏弱,那么资金向权益转移的进程会显著延后,以上预测就很难兑现。趋势是方向,但不是短期必然会发生的结果。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递


发表评论
发表评论: