
 研报速递
哈尔滨的冬天,供暖一天都不能停。
热电企业烧煤供暖,煤价是市场化的,热费是政府定的。中间的亏损,靠财政补贴填。补贴一退,就是亏损。
哈投股份的热电业务,2025年亏了1473万。
但它的全资券商子公司,刚刚拿到证监会批复,可以公开发行不超过15亿元公司债。
一个在亏,一个在融。
而在这家哈尔滨国企的背后,一群上游供应商正捏着几千万的欠条,等钱结算。
01 产业链定位:哈投股份的结构
先画一下这家公司的结构。
上游:煤炭供应商、工程供应商。中游:哈投股份,旗下两块业务——热电(供暖)和证券(江海证券)。下游:哈尔滨市民(供暖)、债市投资者(券商发债)。
资金流是这样的:
煤炭/工程供应商 → 哈投股份热电先拿货 → 供暖收热费(政府定价+补贴)→ 补贴退坡,亏损 → 欠条压在供应商手里
与此同时,江海证券在债市融资,维持集团信用盘子。
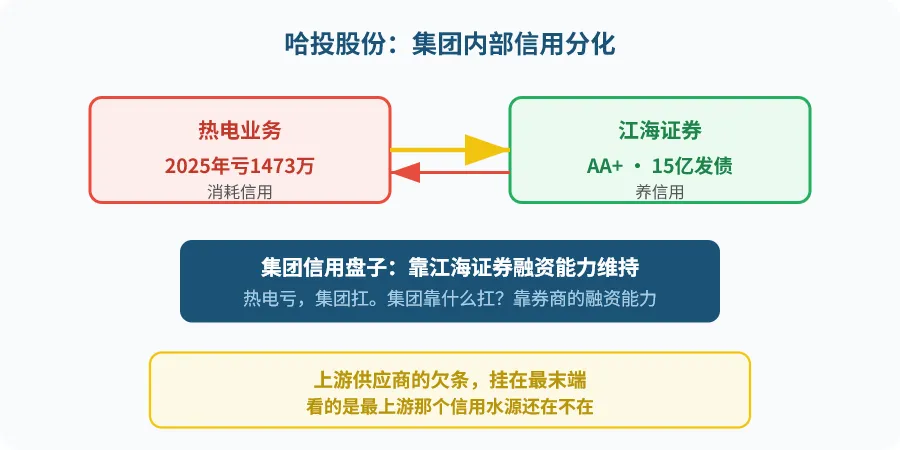
哈投股份卡在中间。热电在消耗信用,证券在养信用。两头挤,中间就是集团自己扛。
02 热电业务的困境:三个东西都不在自己手里
9月22号,哈投股份公告,全资子公司江海证券收到证监会批复,同意向专业投资者公开发行面值总额不超过15亿元的公司债券。
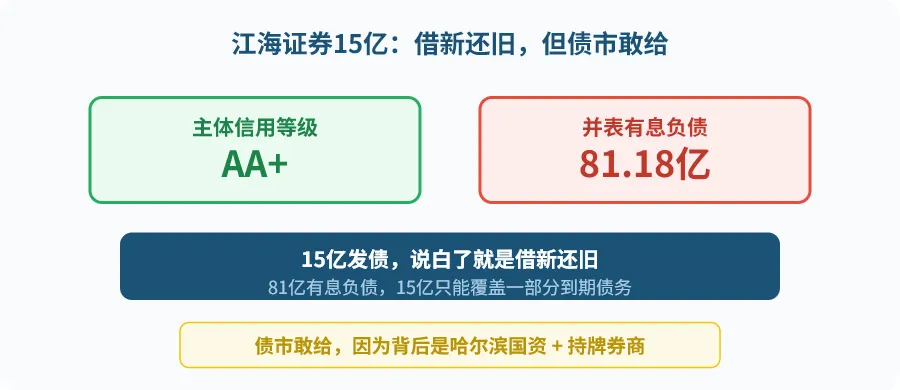
江海证券的资质不差。联合资信给的主体长期信用等级是AA+。
但这15亿的用途,公告写得很清楚:补充流动资金,或偿还到期的债务融资工具。
先说哈投股份这家公司是什么结构。
它是哈尔滨的地方国企,旗下有两块业务。一块是热电,给哈尔滨市民供暖。一块是证券,通过全资子公司江海证券做。
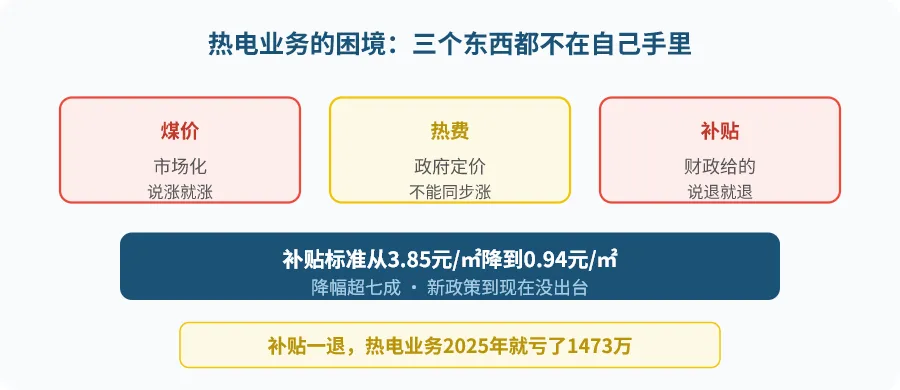
热电业务的模式很简单:烧煤,供暖,收热费。煤价高的时候,热费不能同步涨。中间的亏损,靠政府补贴来填。
2025年,哈尔滨市把供热补贴标准从3.85元/平方米降到了0.94元/平方米。降幅超过七成。到了2025-2026年供热期,新的补贴政策到现在都没出台。
补贴一退,热电业务2025年就亏了1473万。2024年它还赚了1972万。
这就是热电业务的困境:煤价是市场化的,热费是政府定的,补贴是财政给的。三个东西都不在你自己手里。
而且补贴迟迟不出,本身就说明地方财政自己也在紧。指望补贴恢复来填窟窿,这个预期可能比想象中弱。
03 江海证券这15亿:借新还旧,但债市敢给
再看江海证券这15亿。
哈投股份的并表有息负债是81.18亿。这15亿发债,说白了就是借新还旧。81亿的有息负债,15亿只能覆盖一部分到期债务,后面还有多少,要看江海证券的融资节奏。
但债市为什么敢给它放?因为哈投股份是哈尔滨国资背景,江海证券是持牌券商,有稳定的经纪、两融、资管收入。
04 上游供应商:手里的欠条,值多少钱?
但热电业务的另一面,在上游供应商那里。
哈投股份的热电业务,每年要烧大量的煤,也要做大量的工程。它的供应商分两类:一类是煤炭供应商,一类是工程供应商。
2025年年报里,账龄超过一年的重要应付账款,工程类供应商占了大头。三家工程供应商,加起来7600多万。一家煤炭供应商,948万。
每一笔后面,都写着一个原因:未最终结算。
供应商把煤运来了,把工程干完了,钱却迟迟没有结清。他们手里捏着哈投股份的欠条,自己还要买设备、发工资、周转资金。
他们去银行贷款,银行说你没有抵押物。怎么办?
这张欠条,本身就是资产。因为欠他们钱的人,是哈投股份。
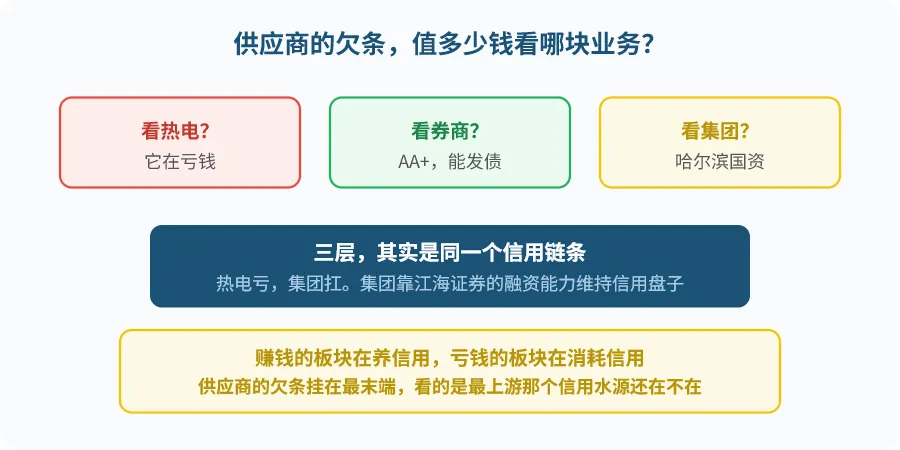
但问题来了:这张欠条值多少钱,看的是哈投股份哪块业务的信用?
看热电业务?它在亏钱。看江海证券?它是AA+。看集团整体?它背后是哈尔滨国资。
这三层,其实是同一个信用链条:热电亏,集团扛。集团靠什么扛?靠江海证券的融资能力维持信用盘子。
所以供应商手里欠条的最终支撑,不是哈投股份这个集团整体,是江海证券的融资能力。
江海证券能持续发债,哈投股份的信用盘子就稳,供应商的欠条就有价值。江海证券发不出债了,信用盘子就松动,欠条就贬值。
这才是集团内部信用分化的真相。
赚钱的板块在养信用,亏钱的板块在消耗信用。而供应商的欠条,挂在最末端,看的是最上游那个信用水源还在不在。
05 怎么看这个信用底座稳不稳?
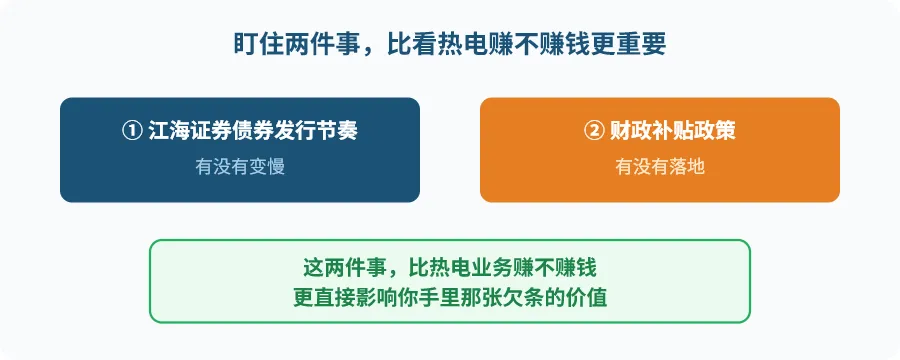
盯住两件事。
一是江海证券的债券发行节奏有没有变慢。二是哈投股份的财政补贴政策有没有落地。
这两件事,比热电业务赚不赚钱,更直接影响你手里那张欠条的价值。
写在最后
集团内部,不同板块的信用资质是不一样的。赚钱的板块可以融资扩张,亏钱的板块需要集团输血。
而这条链上的上游供应商,手里捏着的欠条值不值钱,看的不是热电业务赚不赚钱,是核心企业的信用底座,还在不在。
热电亏了1473万,券商融了15亿。这两本账合到一起,才是哈投股份真正的信用全貌。
你不是缺钱,你是缺下游够硬的应收。而你的下游够不够硬,要看它背后那个信用水源还在不在。
国企应收保理、供应链金融,光靠银行流贷解不开扣。我手里有做国企应收保理和供应链金融的资方通道。如果你手上捏着国企的欠条,不确定能不能做、值不值得做,带上你的下游客户名单和账期结构,咱们聊结构。
⚠️ 风险提示:内容仅为融资案例分析,不构成投资或融资建议。文中数据来源于企业公开公告。

发表评论
发表评论: