
 研报速递
加入行业报告之家,每日更新行业报告
导读:调研显示,这份 2026 年上半年汽车市场分析报告,覆盖国产乘用车、进口乘用车以及商用车三大板块,记录上半年国内整车市场各品类的销量变动、动力结构、区域以及车型层级的客观运行实况。
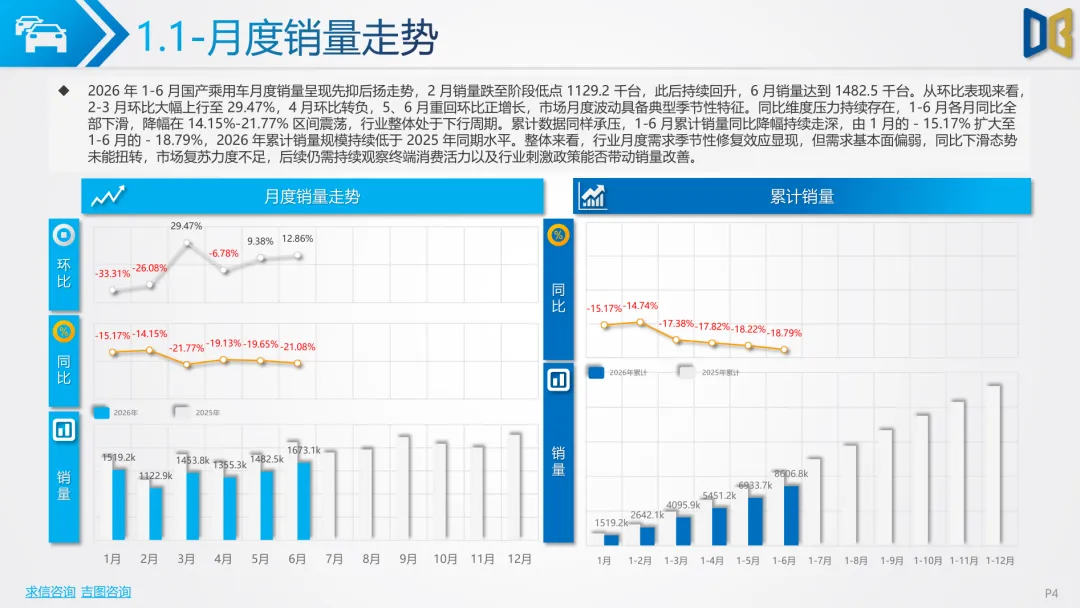
调研显示,2026 年 1‑6 月国产乘用车月度走势呈现先抑后扬,2 月滑落到阶段低点之后销量持续向上修复。不过各个月份的同比全部处在下滑区间,累计销量对比 2025 年同期明显收缩。
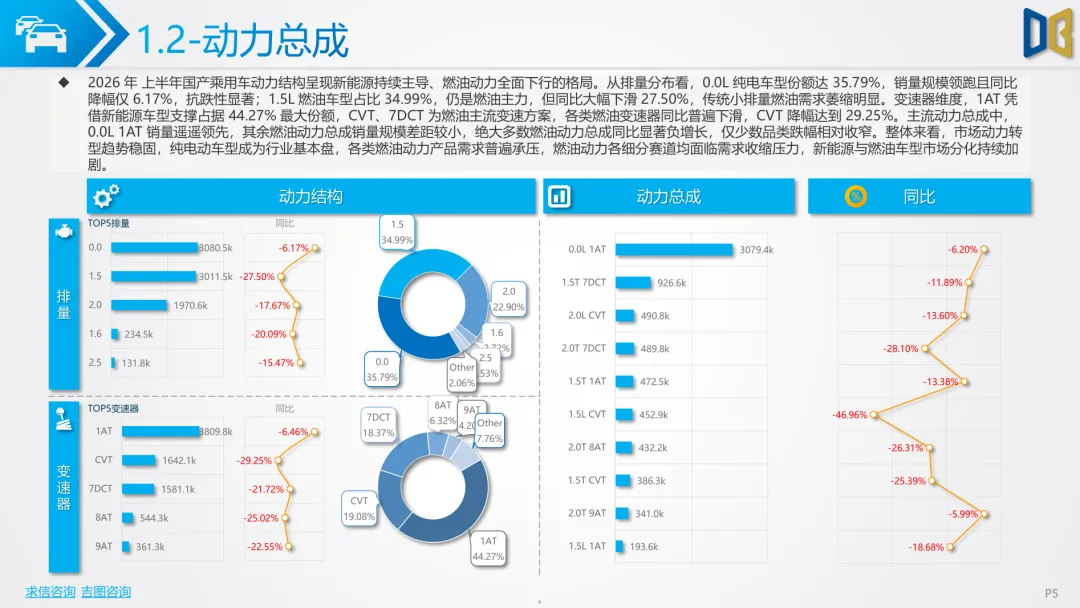
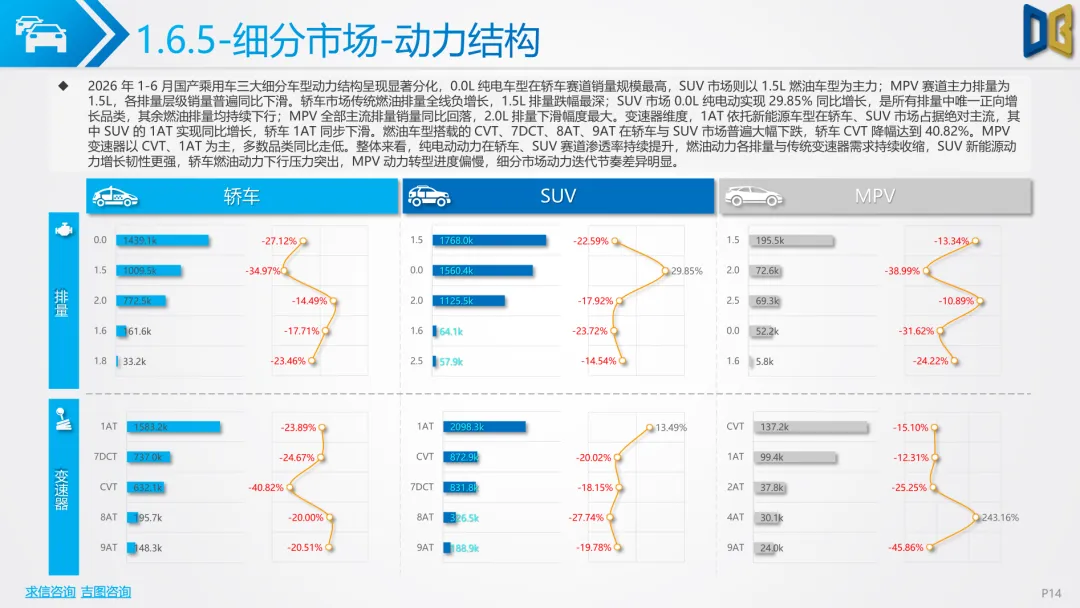
调研显示,动力结构层面分化清晰,纯电动车型的抗跌表现突出,燃油各排量普遍出现明显下滑。变速器维度,1AT 依托新能源拿到最大份额,各类燃油变速器同比大多走弱。
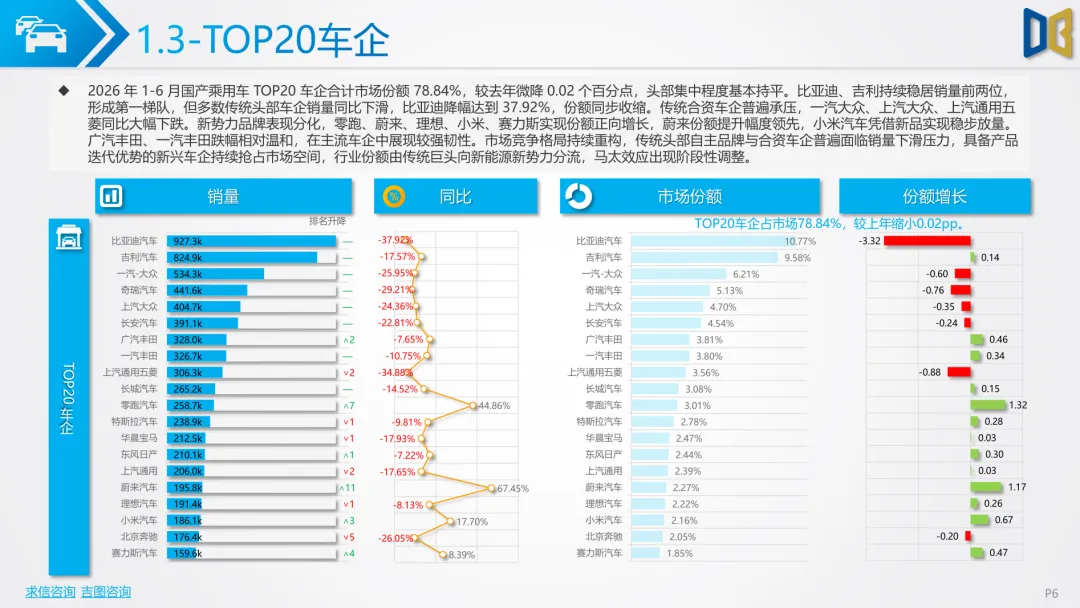
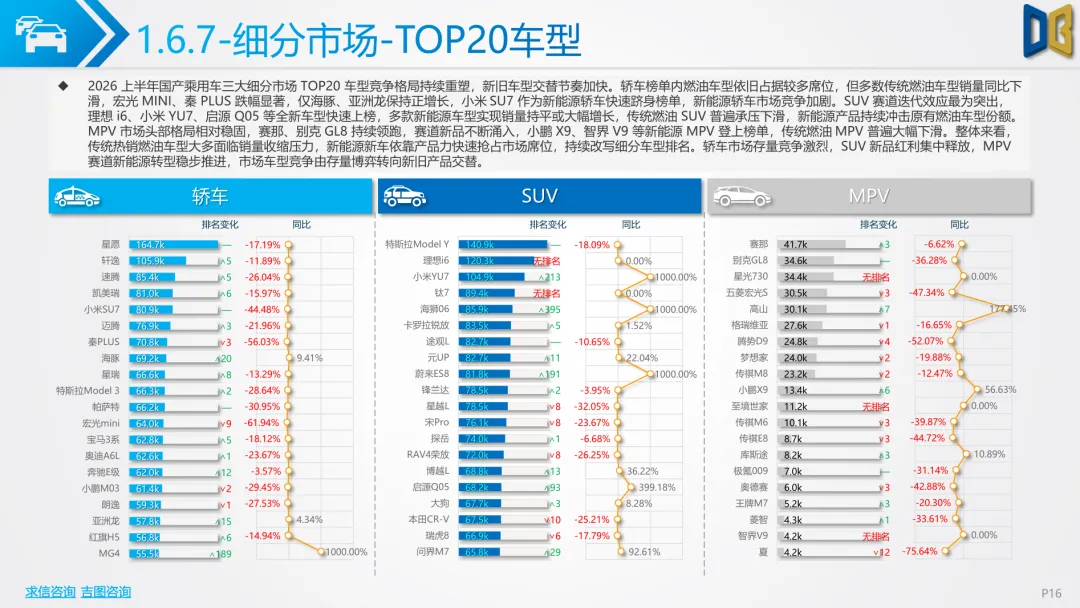
调研显示,TOP20 车企合计占据国产乘用车接近八成市场份额,头部集中度和上一年基本持平。传统头部企业多数销量回落,部分新能源新势力实现份额扩张。
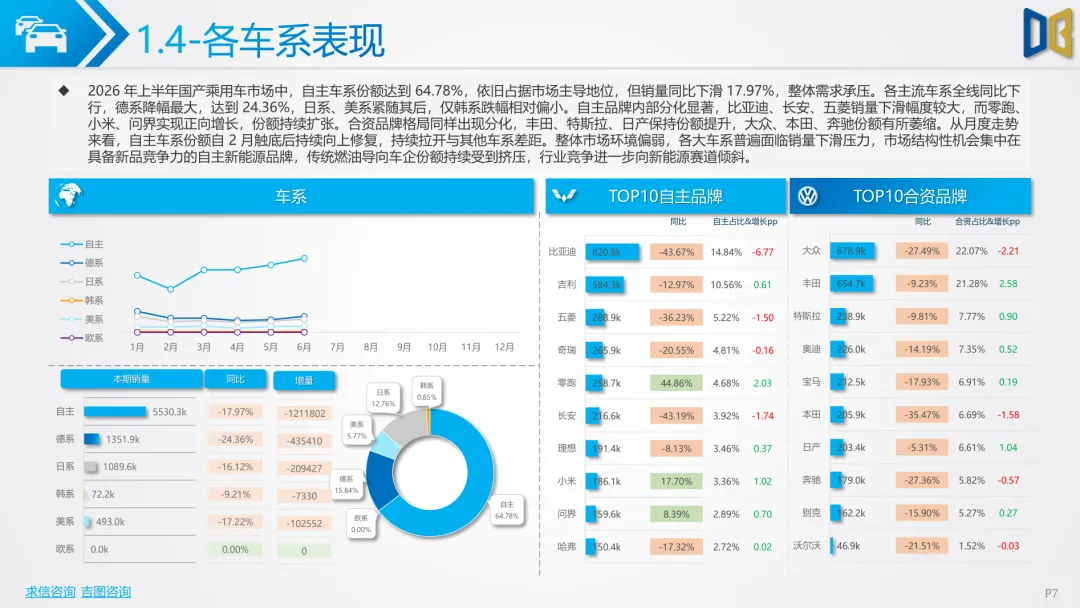
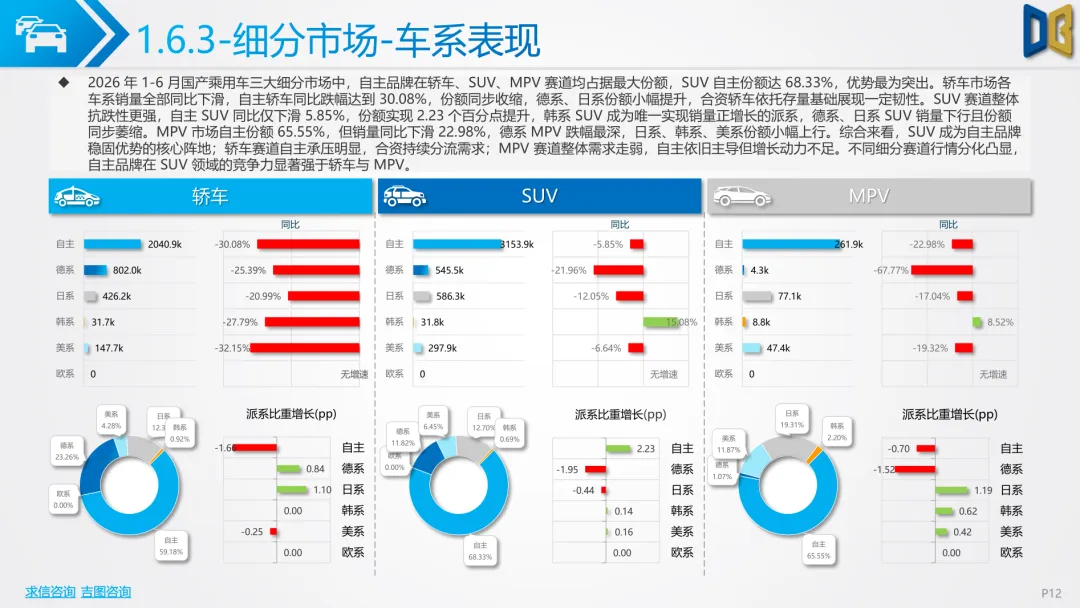
调研显示,自主车系依旧占据国产乘用车的主体份额,但整体同样出现同比下滑。德系的跌幅在主流车系当中相对更大,日系、美系紧随其后,韩系的下跌幅度相对更小。
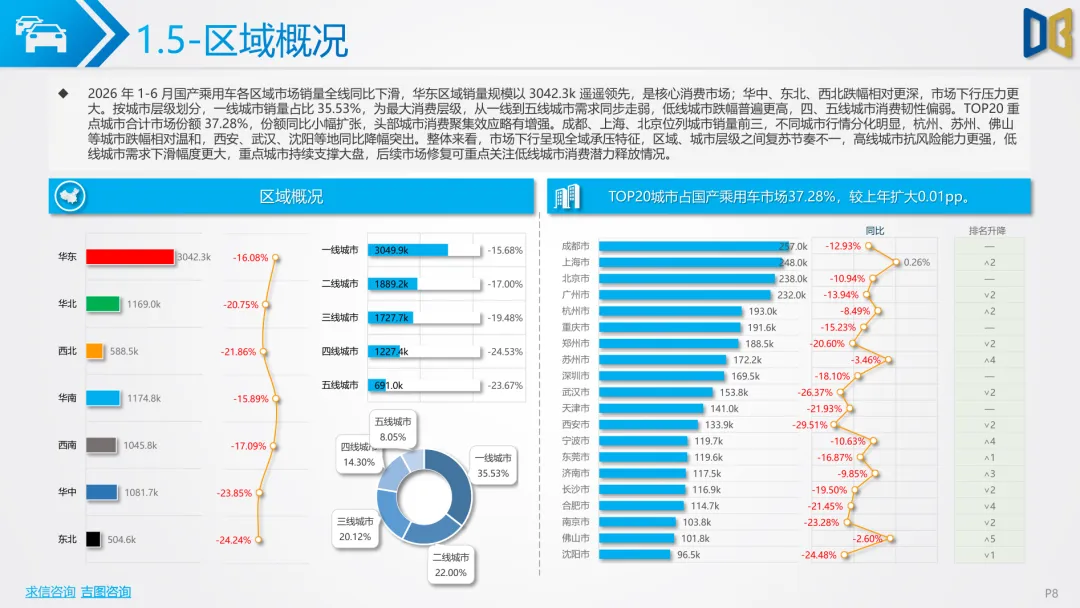
调研显示,国内各个区域市场全部出现同比下行,华东的整体销量规模排在第一位。城市层级上,一线到五线城市需求同步走弱,四、五线城市的下滑幅度要高于高线城市。
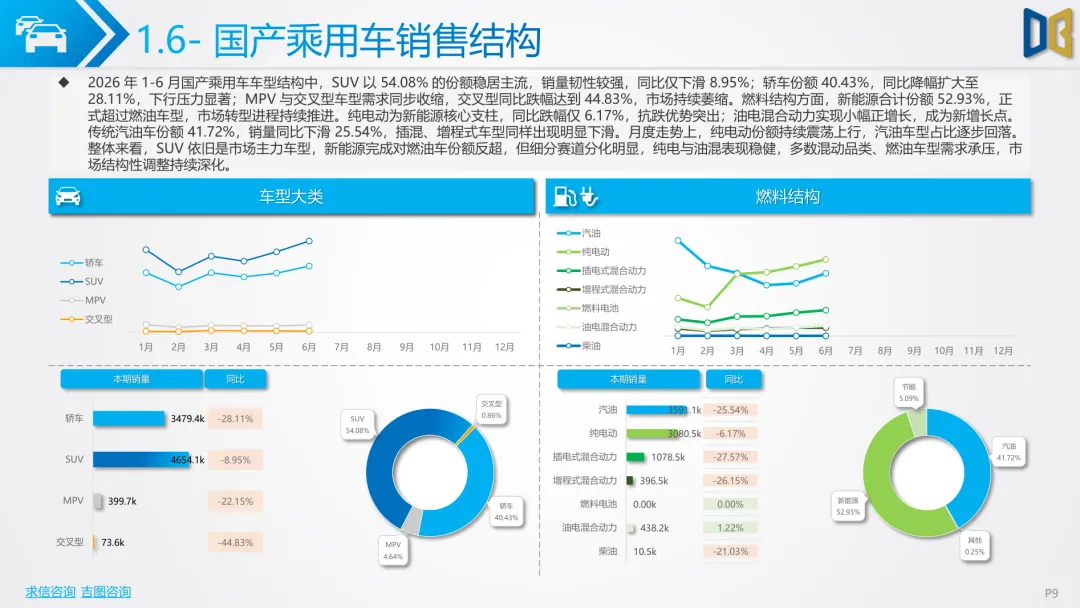
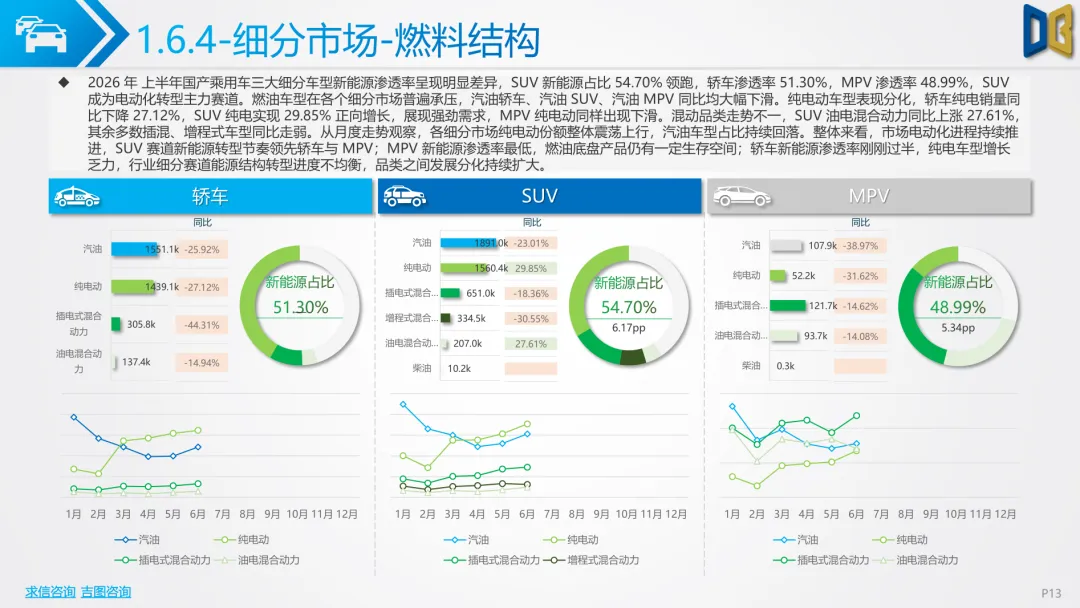
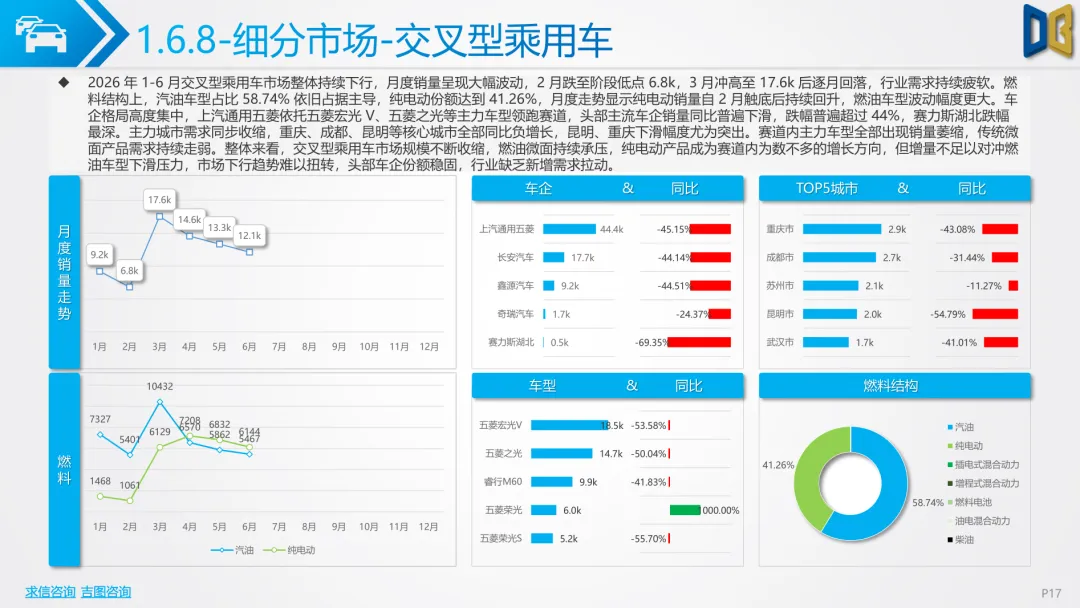
调研显示,SUV 是国产乘用车体量最大的车型类别,市场韧性更强。轿车板块下行压力更大,交叉型乘用车萎缩最为明显。数据显示,上半年新能源整体份额已经超过燃油车型。
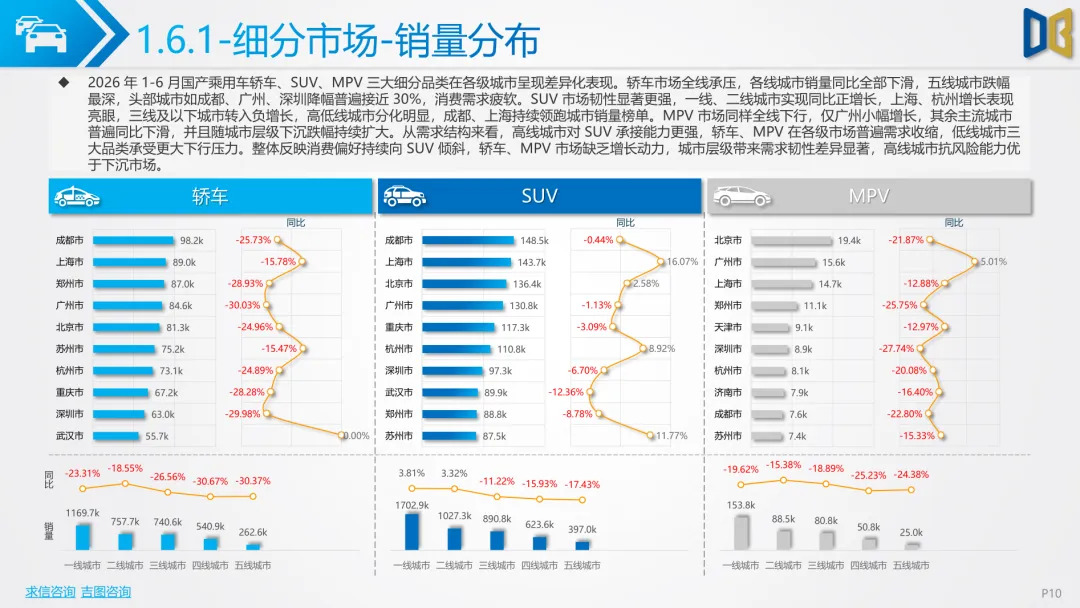
调研显示,细分城市层级里面,SUV 在一二线城市保持正向增长,下沉市场转为负增长。轿车、MPV 在各个城市等级全部同比下滑,城市层级越低跌幅往往越高。
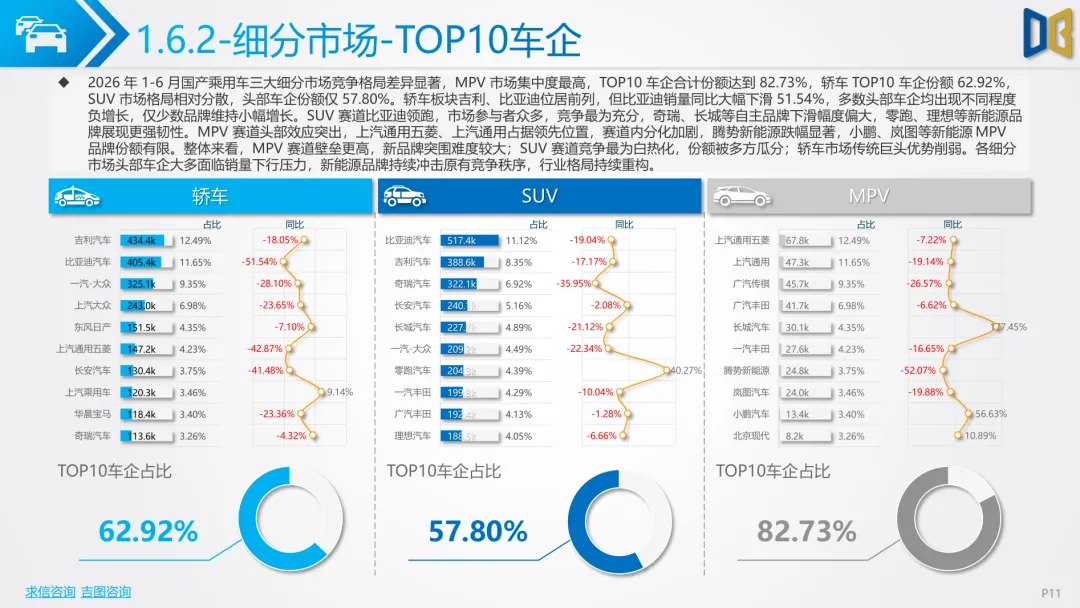
调研显示,不同细分赛道的头部集中程度并不一样,MPV 市场集中度最高,SUV 赛道格局相对分散。自主品牌在 SUV 赛道的竞争优势,相比轿车、MPV 会更加突出。
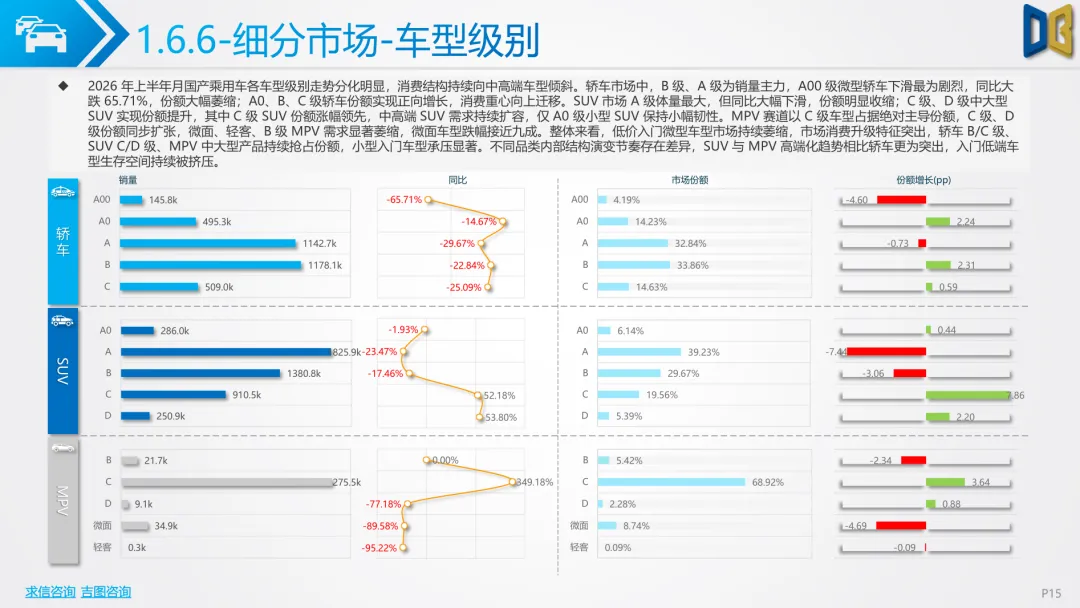
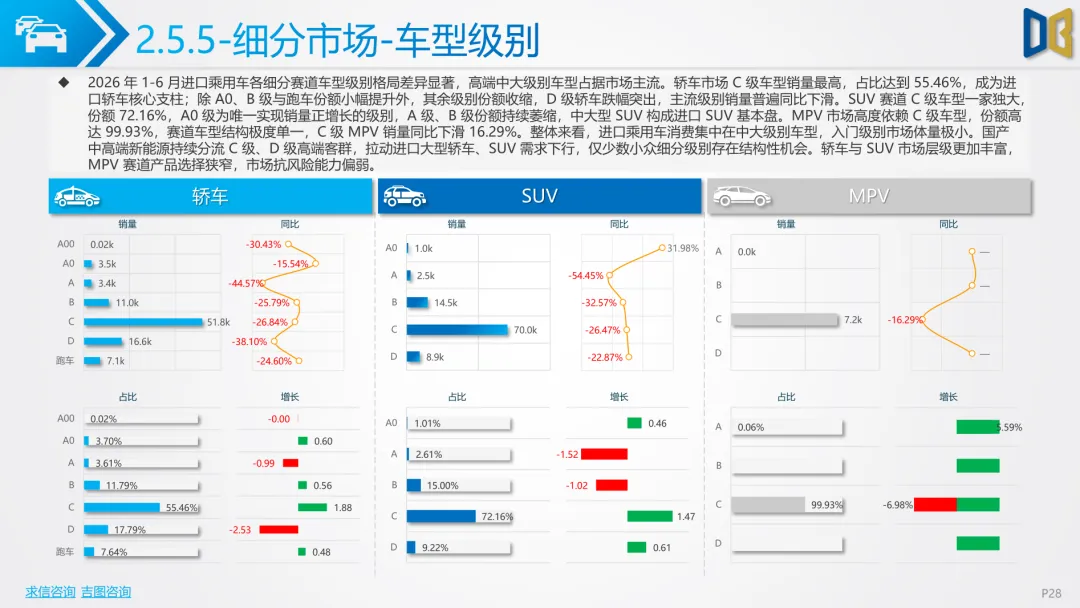
调研显示,消费结构向中高端发生偏移,微型入门车型需求明显收缩。轿车 B、C 级,SUV 中大型,MPV 的中大级别,都出现份额抬升,低价入门产品占比持续压缩。
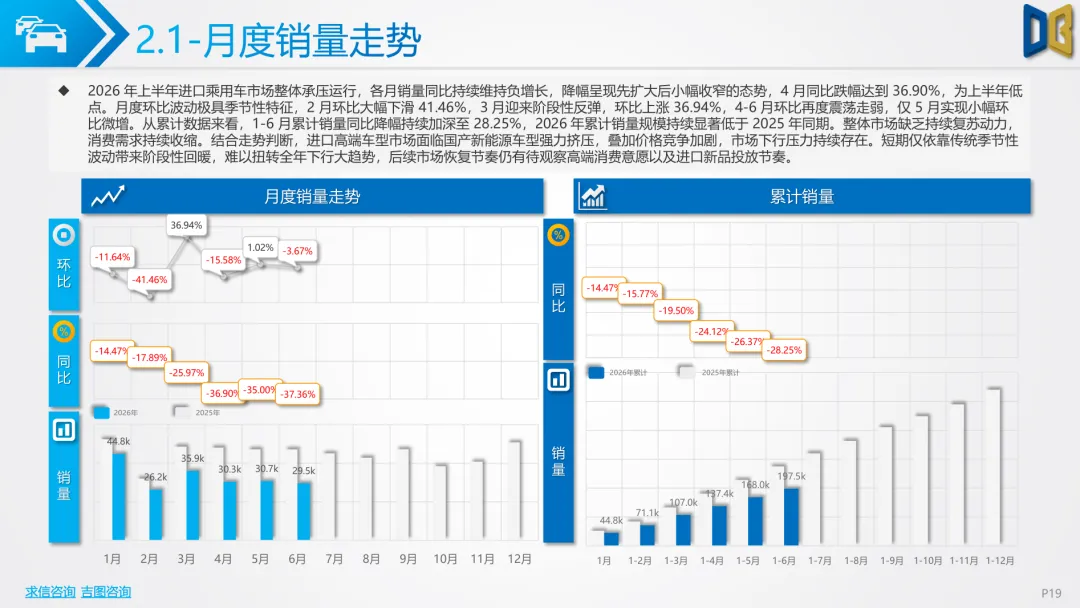
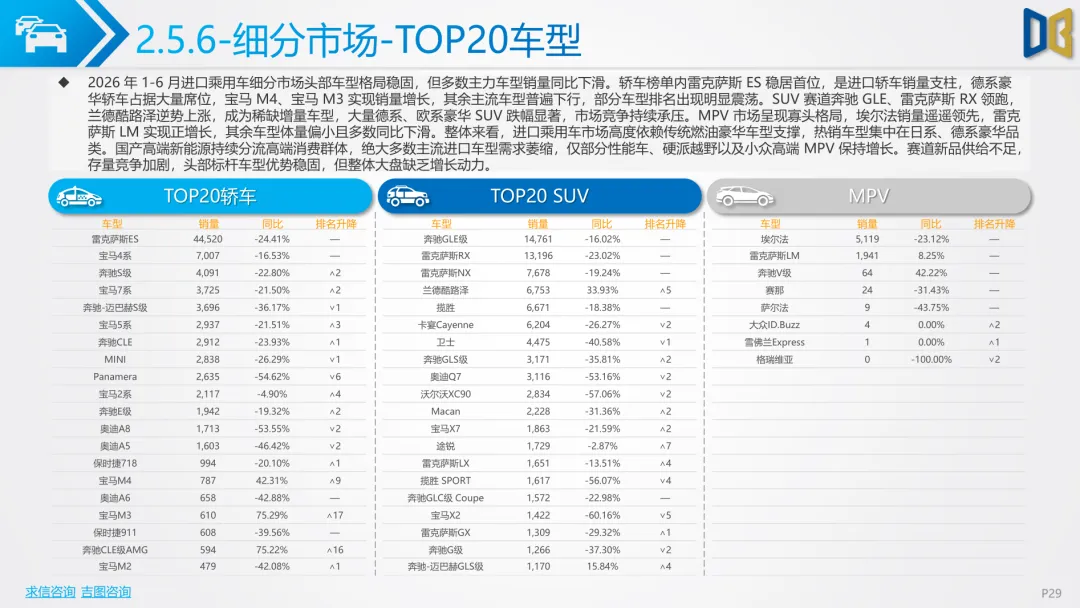
调研显示,进口乘用车上半年各月同比均为负增长,4 月是上半年跌幅最深的月份,累计销量相比去年同期降幅进一步扩大,仅靠季节性波动带来短暂环比回暖。
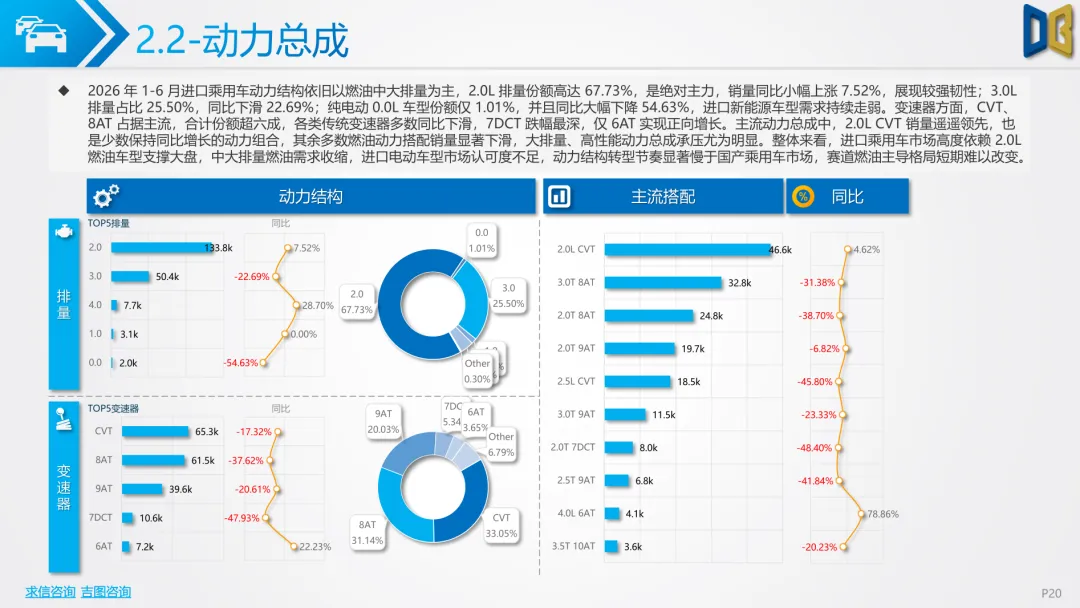
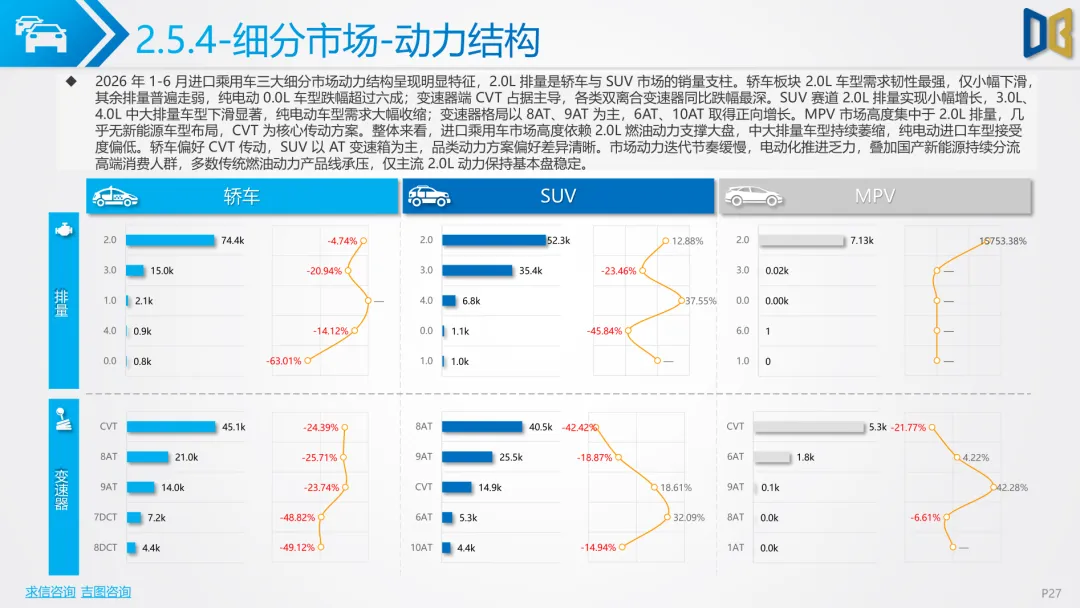
调研显示,进口车动力依旧以中大排量燃油为主,2.0L 排量贡献最大占比,进口纯电动车型的体量很小,同比出现大幅回落。主流变速器以 CVT 和 8AT 两类为主。
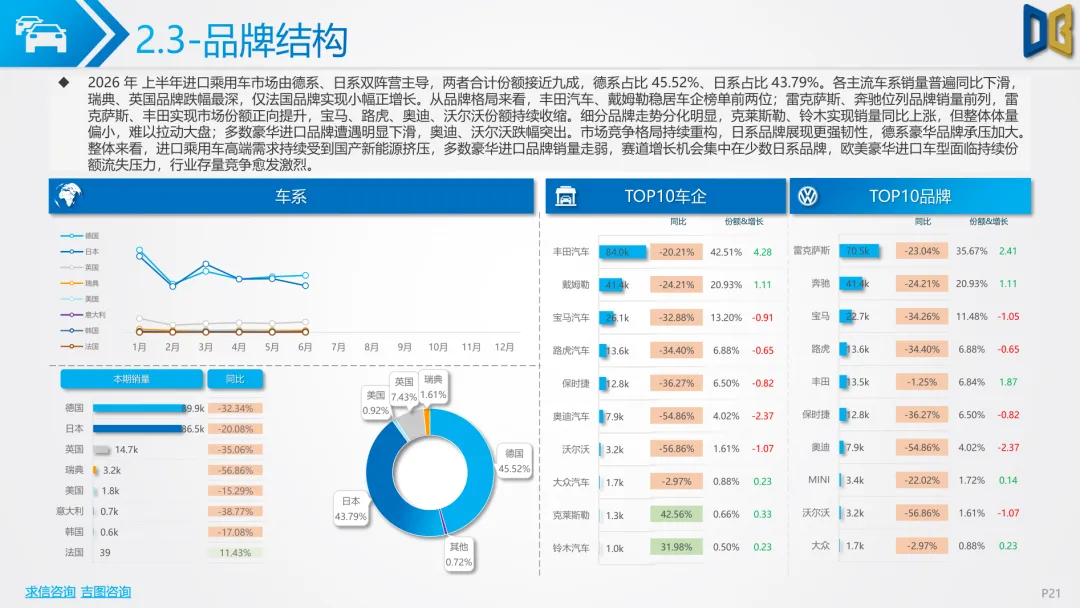
调研显示,进口乘用车市场由德系、日系两大阵营主导,两者合计占据接近九成份额。多数派系销量下滑,仅有法国品牌录得小幅正向增长。
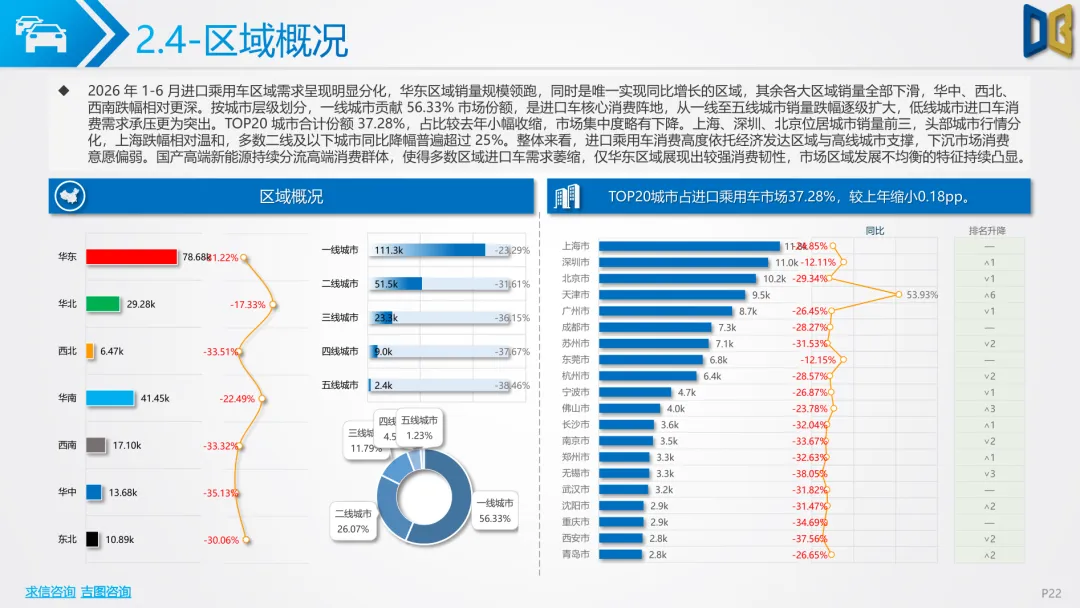
调研显示,区域维度进口车仅华东实现同比上涨,其余区域全部下行。一线城市承接超过半数的进口车消费,从一线到五线城市,销量跌幅逐级扩大。
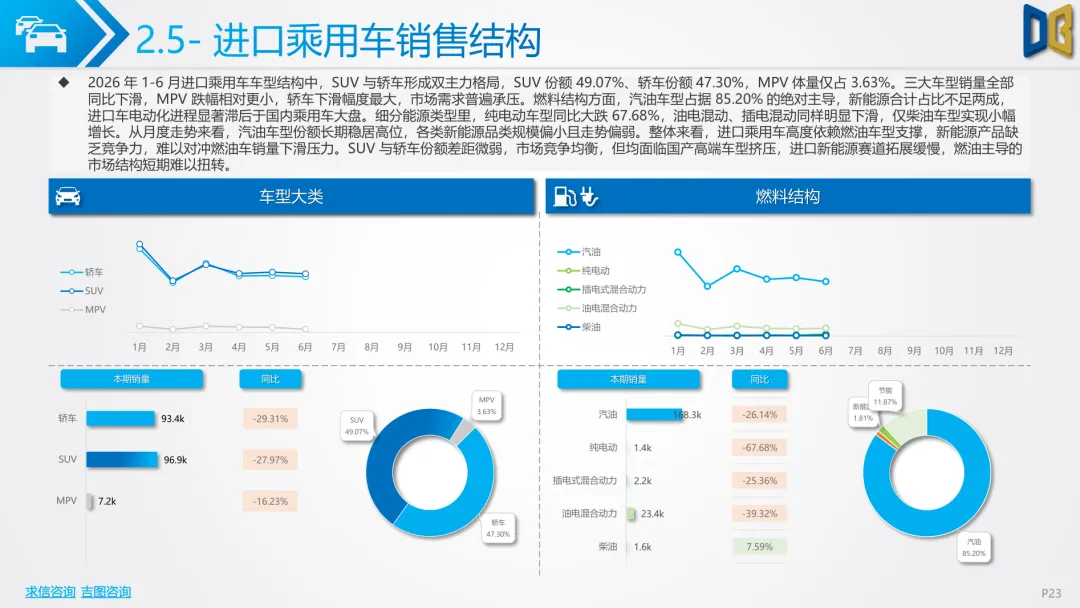
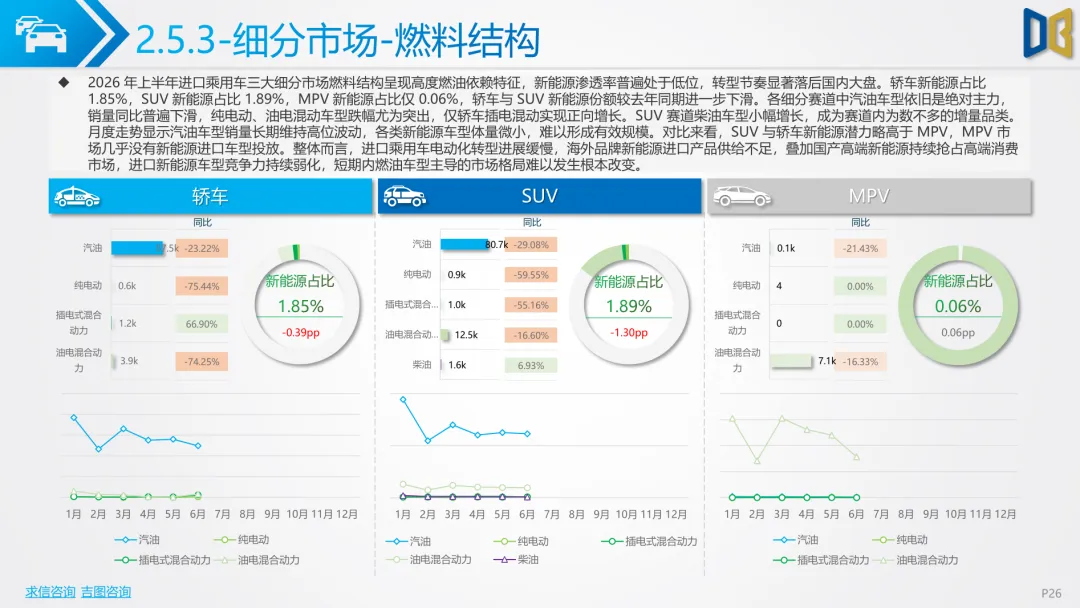
调研显示,进口市场 SUV 和轿车体量接近,MPV 占比很小。燃料结构上面汽油车型占绝对大头,新能源占比很低,纯电动进口车同比出现明显下滑。
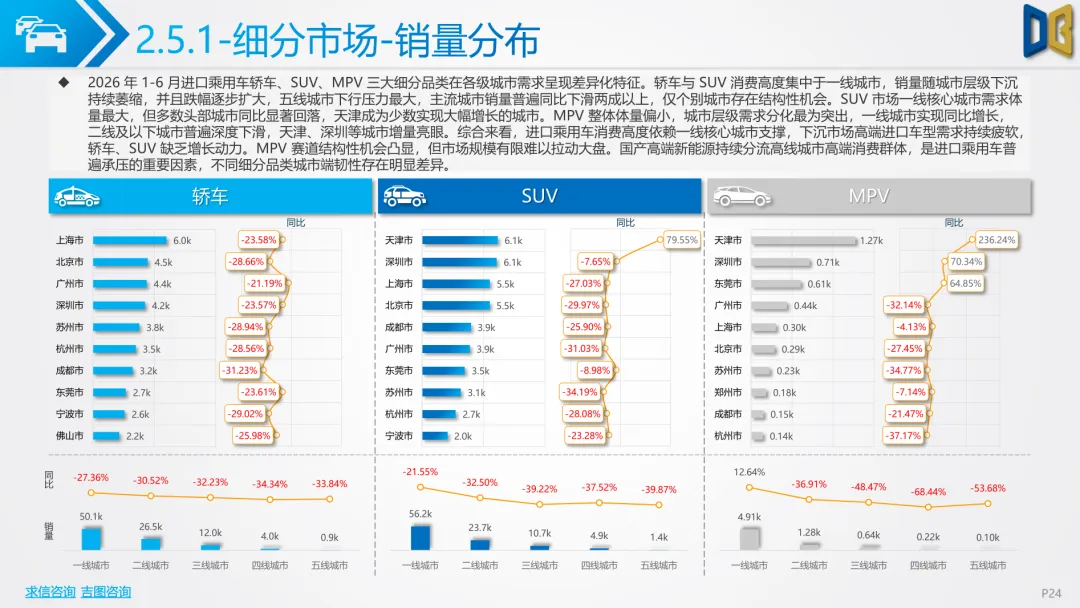
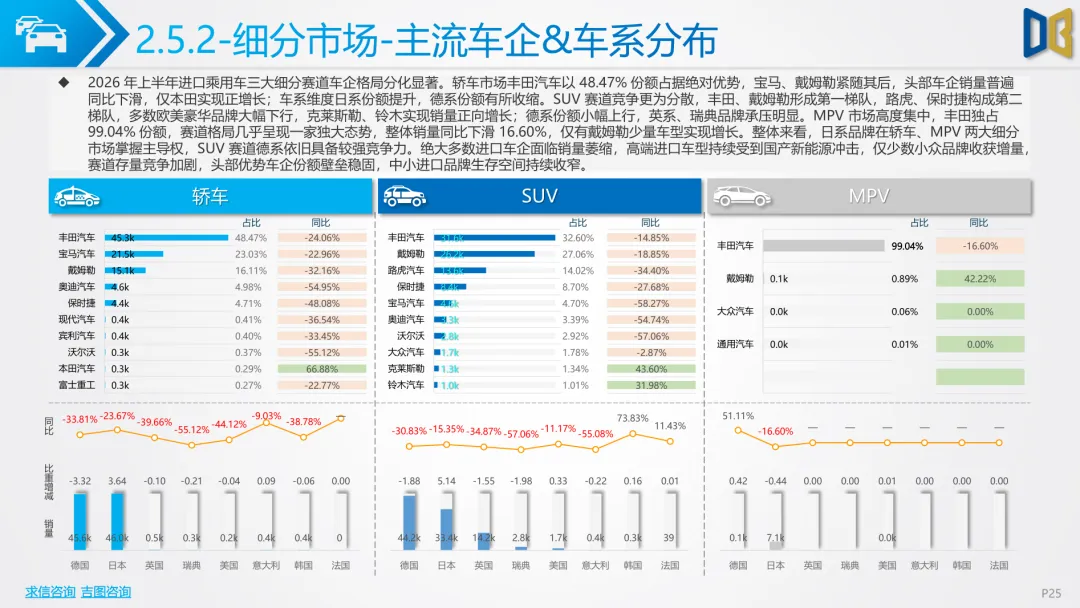
调研显示,进口轿车市场丰田占据最高份额,SUV 赛道竞争更加分散,MPV 赛道格局高度集中。各个细分品类的新能源渗透率普遍处在很低水平,电动化节奏显著慢于国产。
调研显示,商用车上半年走势走出前低后高的曲线,2 月跌到低点,3 月出现大幅环比反弹,之后月度环比逐步走弱。累计数据在上半年末尾实现由负转正。
调研显示,货车构成商用车的主要部分,轻型货车体量最大,重型货车实现同比上涨。客车板块的增长主要依靠轻型客车拉动,中型、大型客车走势相对平稳。
调研显示,能源结构上面,柴油依旧保有不小占比,纯电动商用车占比明显抬升,同比实现较高增速。混合动力品类增速处在高位,汽油、燃料电池车型销量承压。
调研显示,商用车市场头部集聚特征明显,品牌层面的集中度要高于车企层面。传统头部企业守住基本盘,新能源相关品牌增长表现突出,拿到更多市场份额。
调研显示,区域市场中华东商用车销量规模排在首位,同比基本持平。华南、华中、东北、华北实现同比增长,西南、西北出现小幅回落,不同区域景气度存在差距。
调研显示,排量结构上面零排量新能源商用车占比提升明显,同比增速可观。1000‑2999ml 的中小排量燃油车型合计占比接近五成,多数传统燃油排量出现下滑。重型货车大排量产品集中服务长途货运场景。
来源:互联网
往期推荐
今日报告分享
免责声明:本平台只做内容的解读及分享,版权归原撰写发布机构所有,行业报告之家通过公开合法渠道引用,如涉及侵权,请联系我们删除;如对报告内容存疑,请与撰写、发布机构联系。
关注公众号获取更多咨询内容


发表评论
发表评论: