
 研报速递
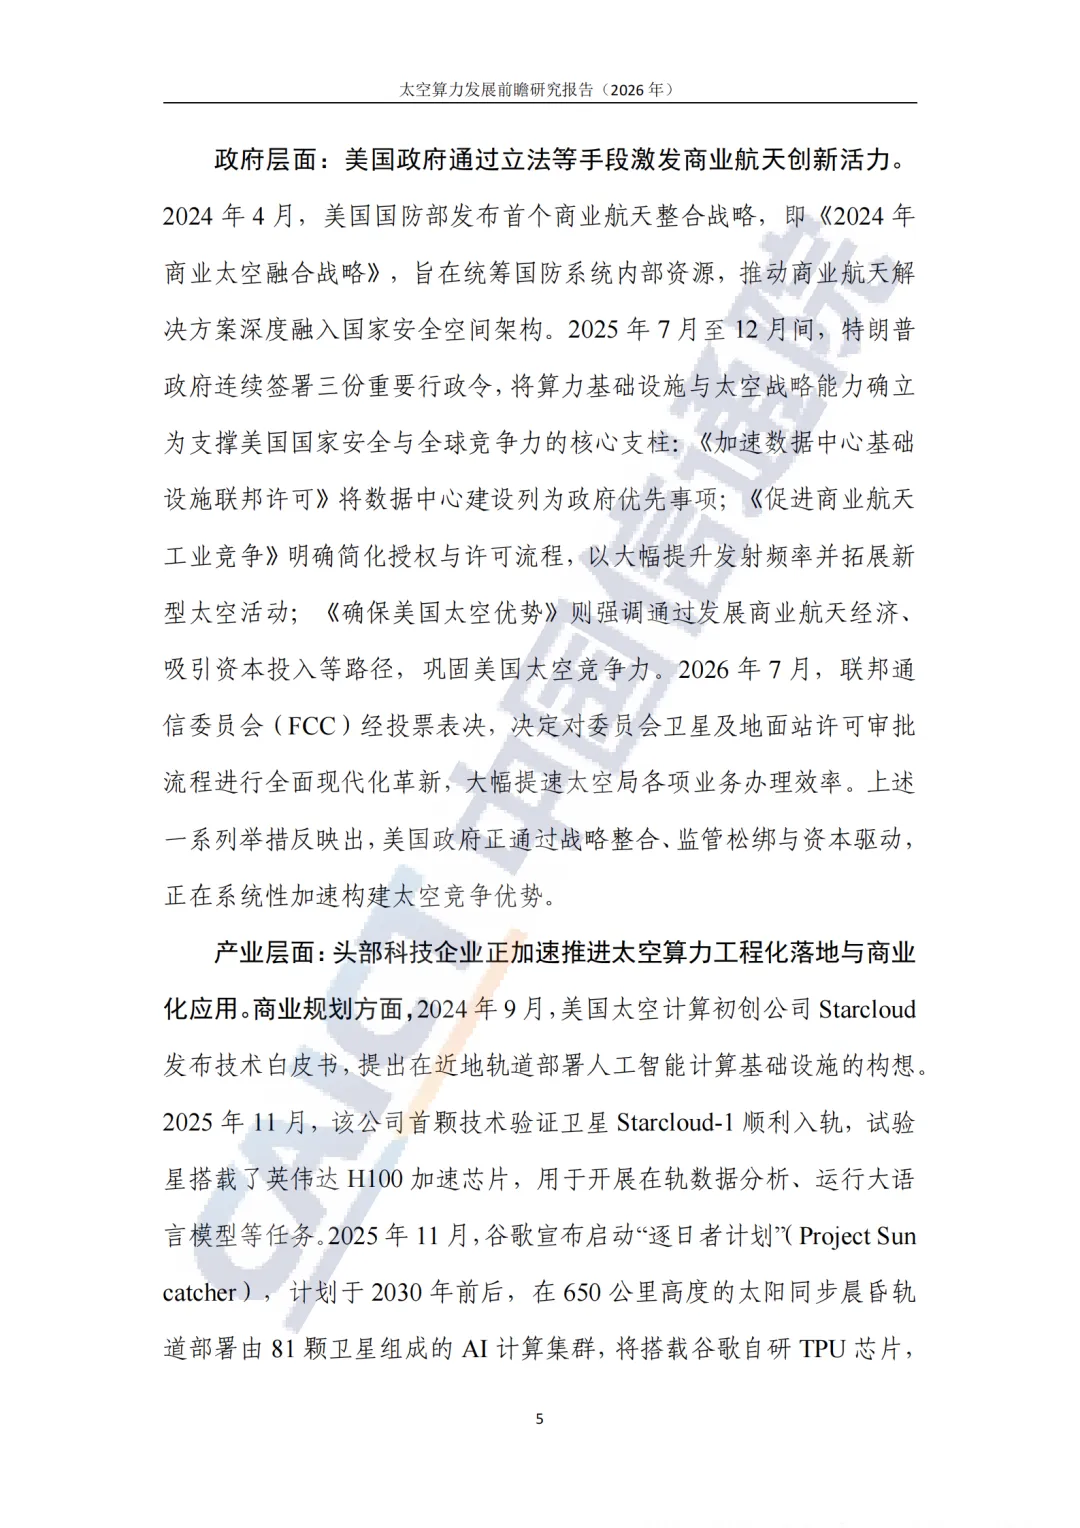
SpaceX和Blue Origin今年初向美国联邦通信委员会提交的数据中心卫星发射申请,合计申报数量突破百万颗——把算力搬上天的竞赛,已经不是概念演讲,而是按百万颗计的轨道申报。中国信通院这份报告给出的底层逻辑更直接:太空算力是被电力缺口逼出来的,而真正能下场打牌的,目前只有中美。
电力账本:算力的瓶颈正从芯片换成电
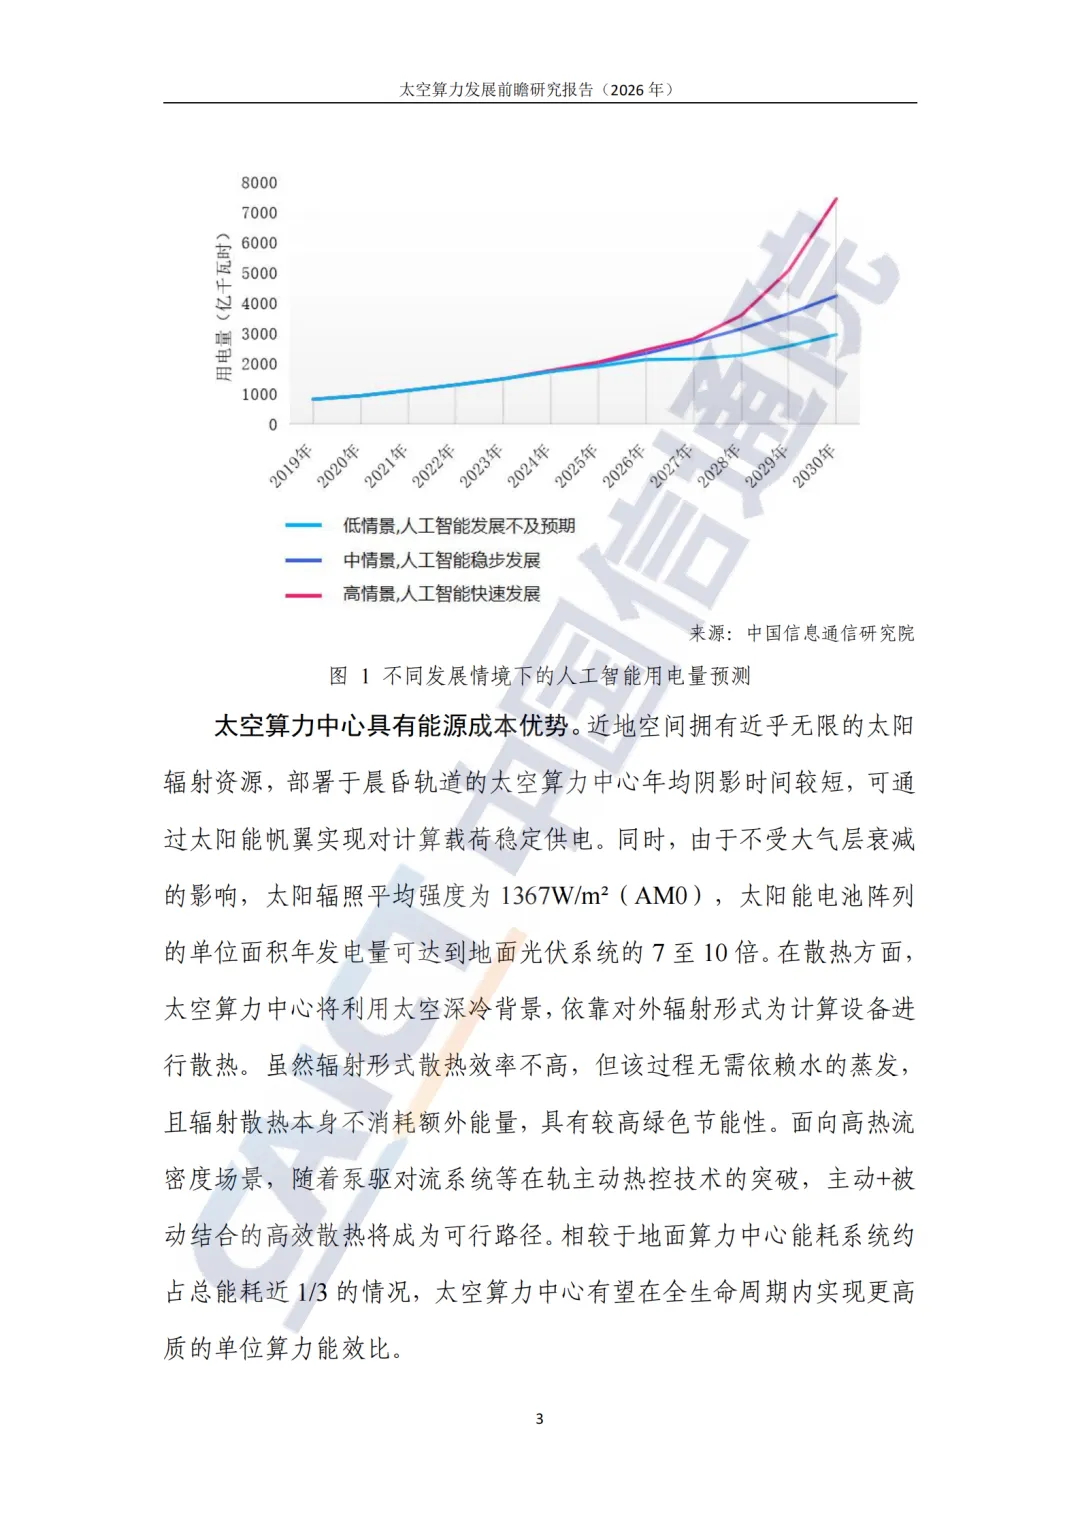
2025年我国算力中心用电量1960亿千瓦时,同比增长18.1%,是全社会用电增速5.0%的三倍多;美国预计2028年面临20%的电力缺口,头部企业自建电厂也补不上。天上的账则是另一番景象:不受大气衰减,太阳辐照平均强度1367W/m²,单位面积年发电量是地面光伏的7至10倍,散热靠深冷背景辐射,不耗水、不耗能。报告把太空算力的第一性优势押在能源上——它首先是一笔电力账,其次才是计算账。
三级台阶:先让卫星自己算,再谈GW级太空数据中心
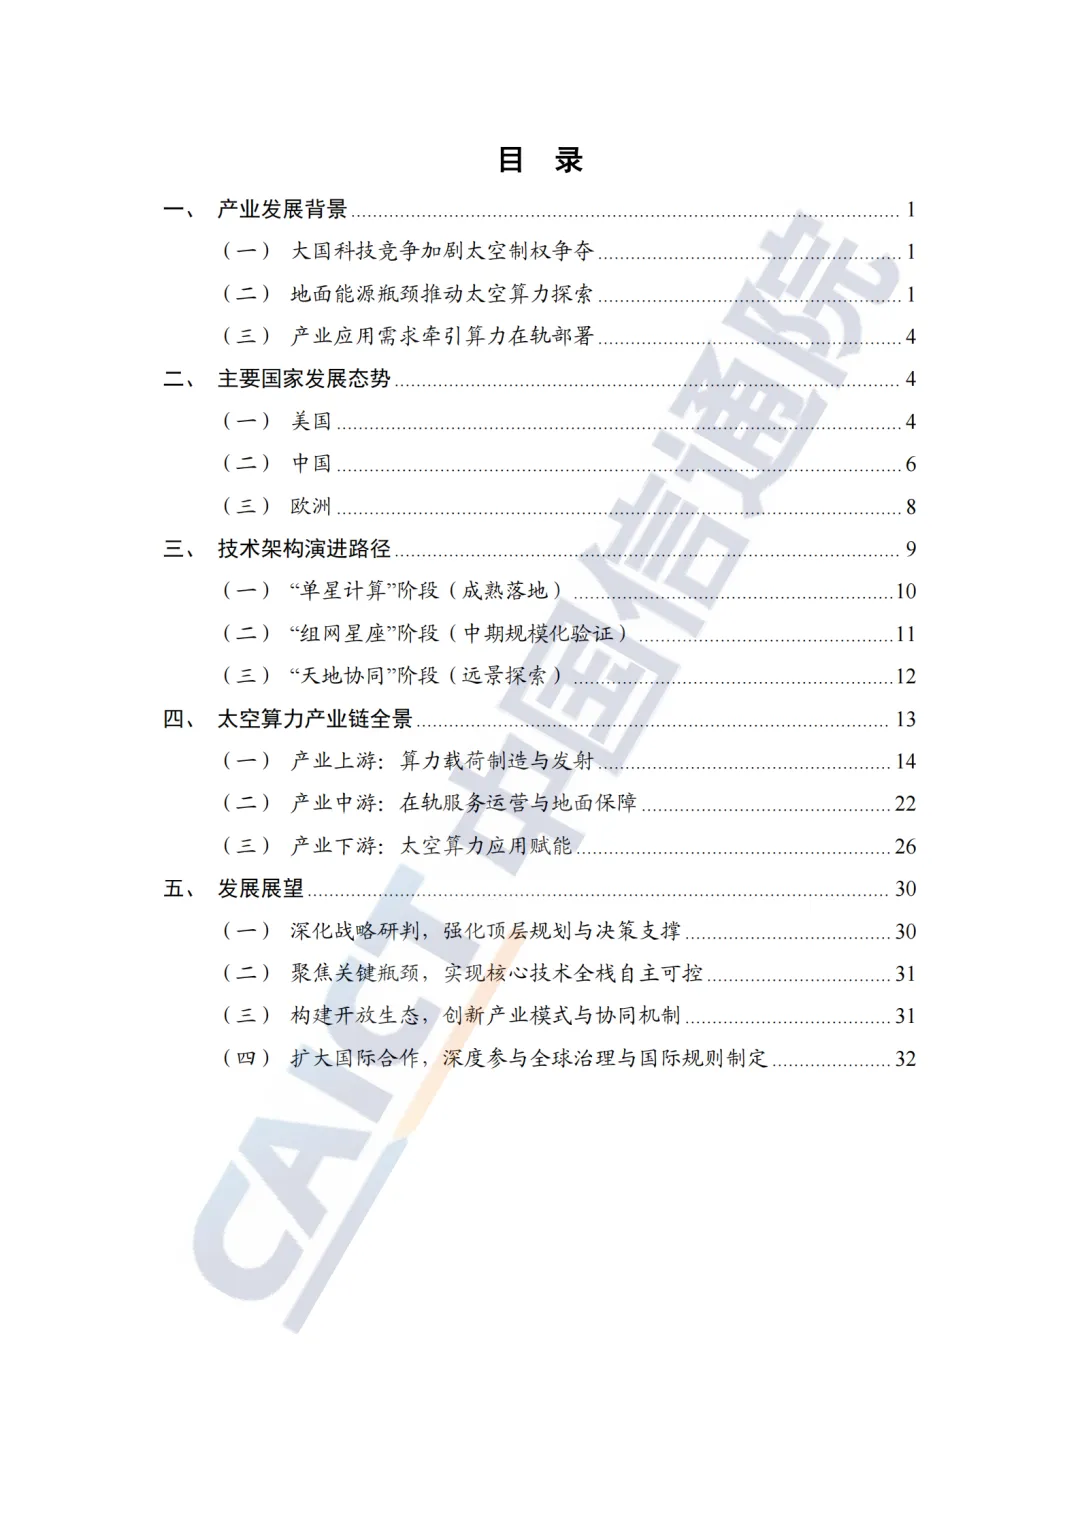
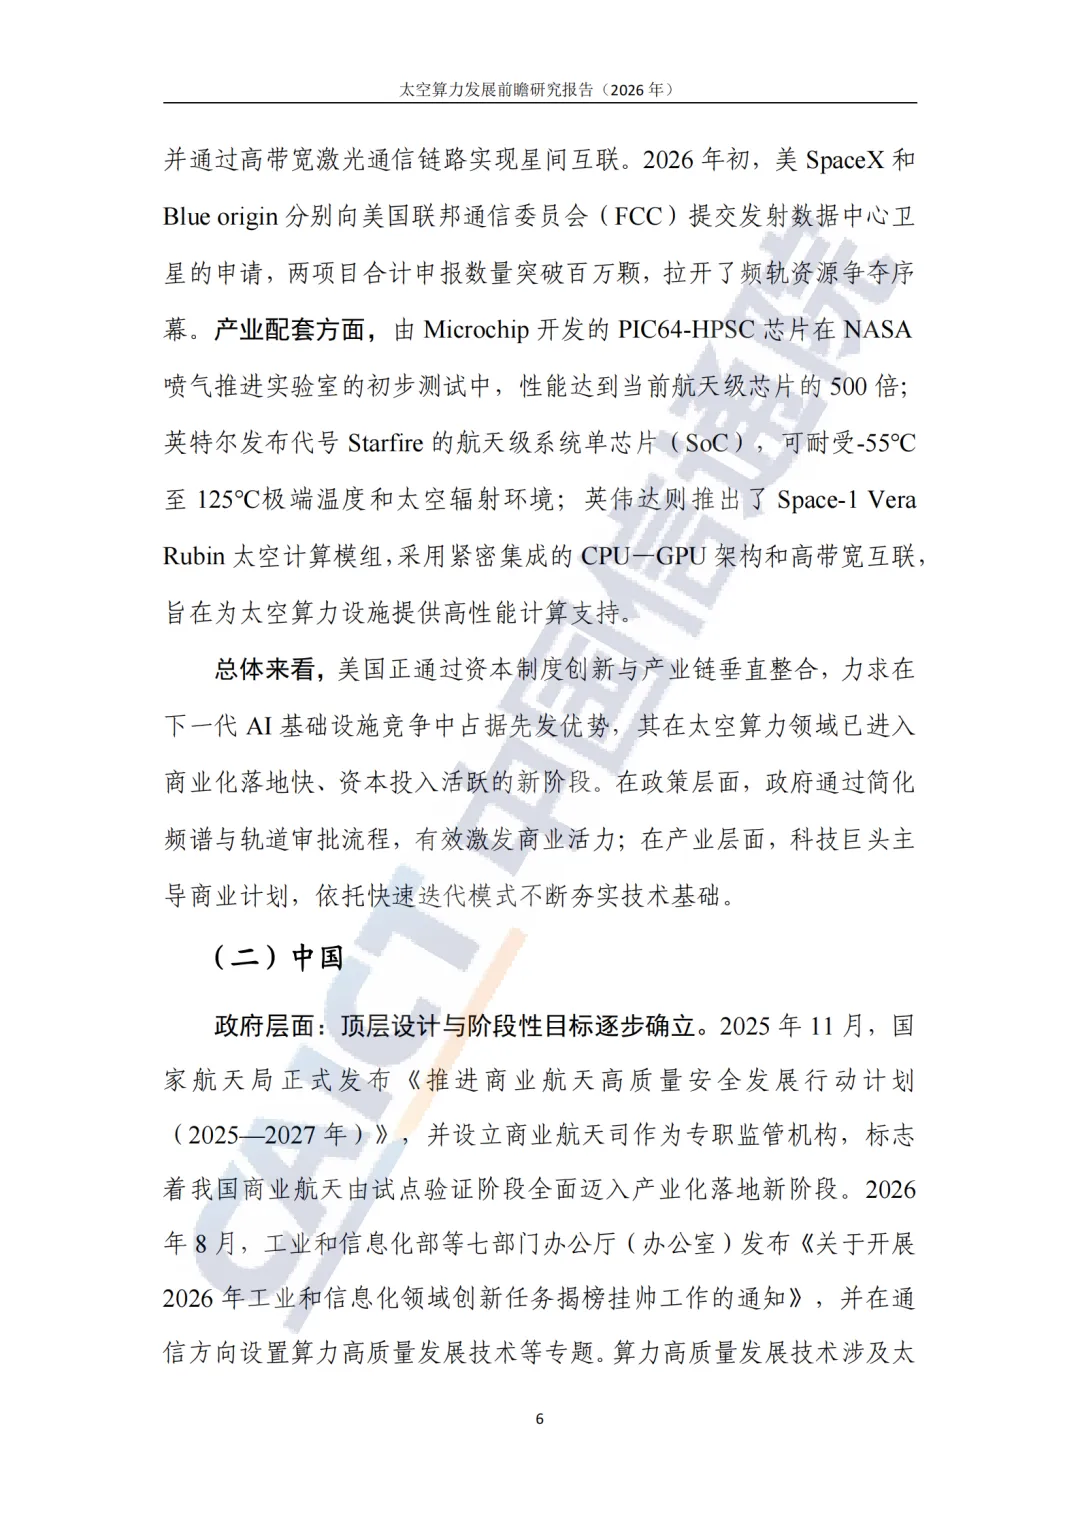
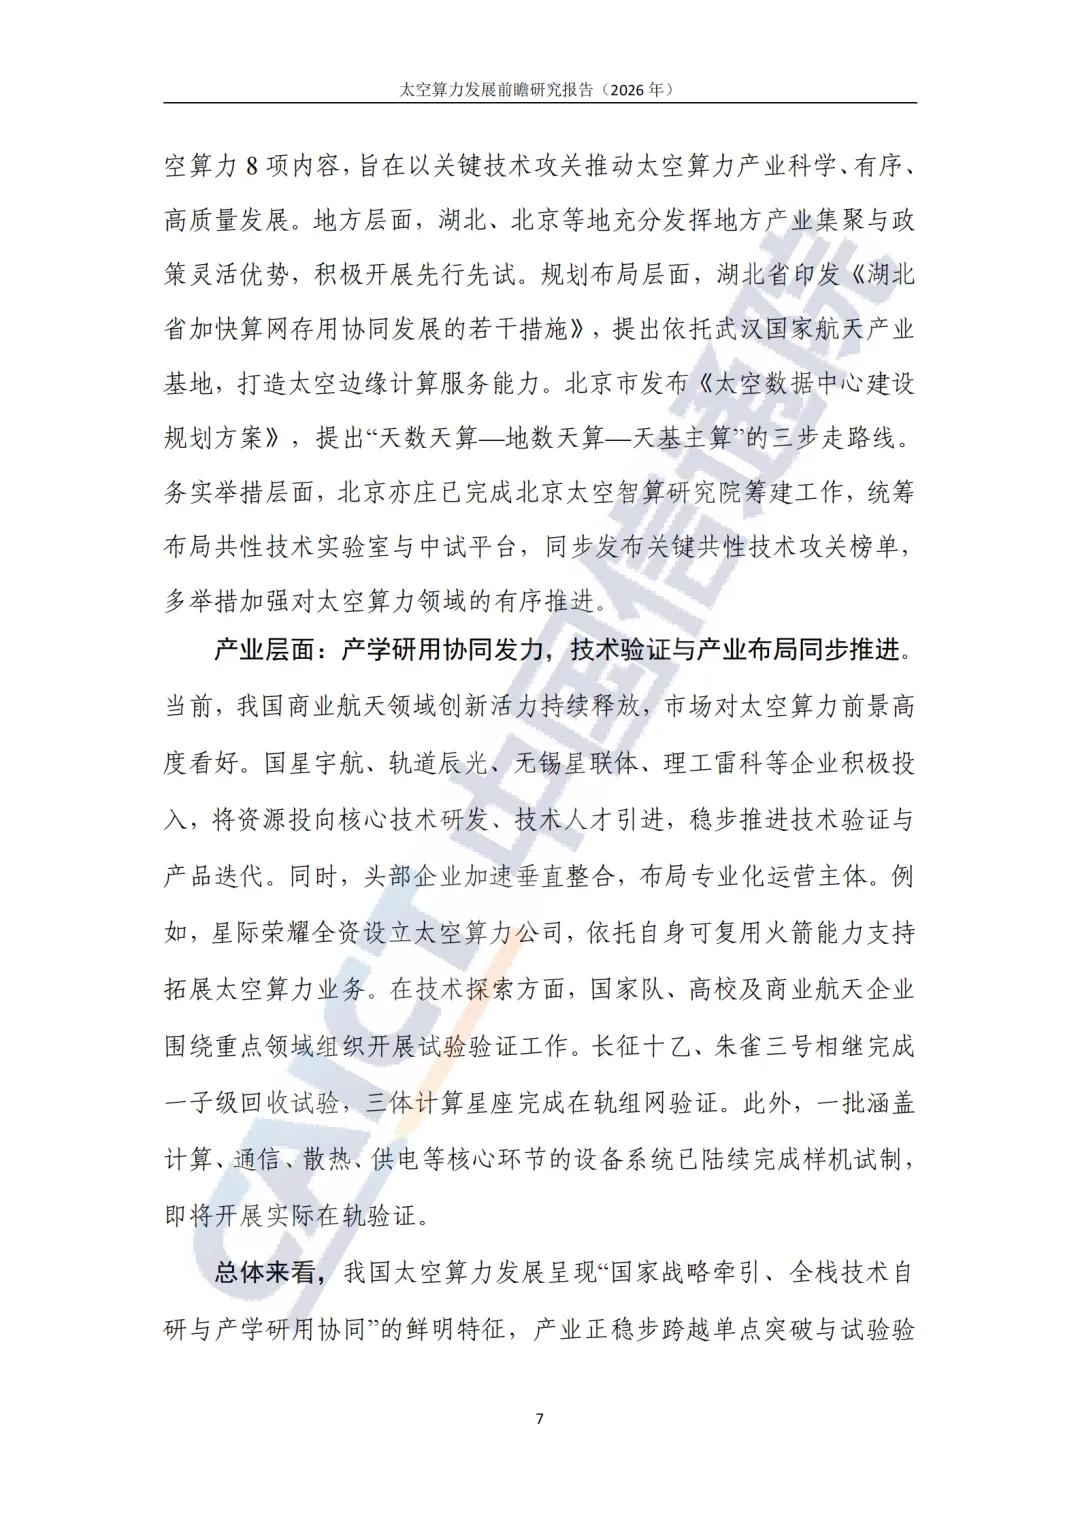
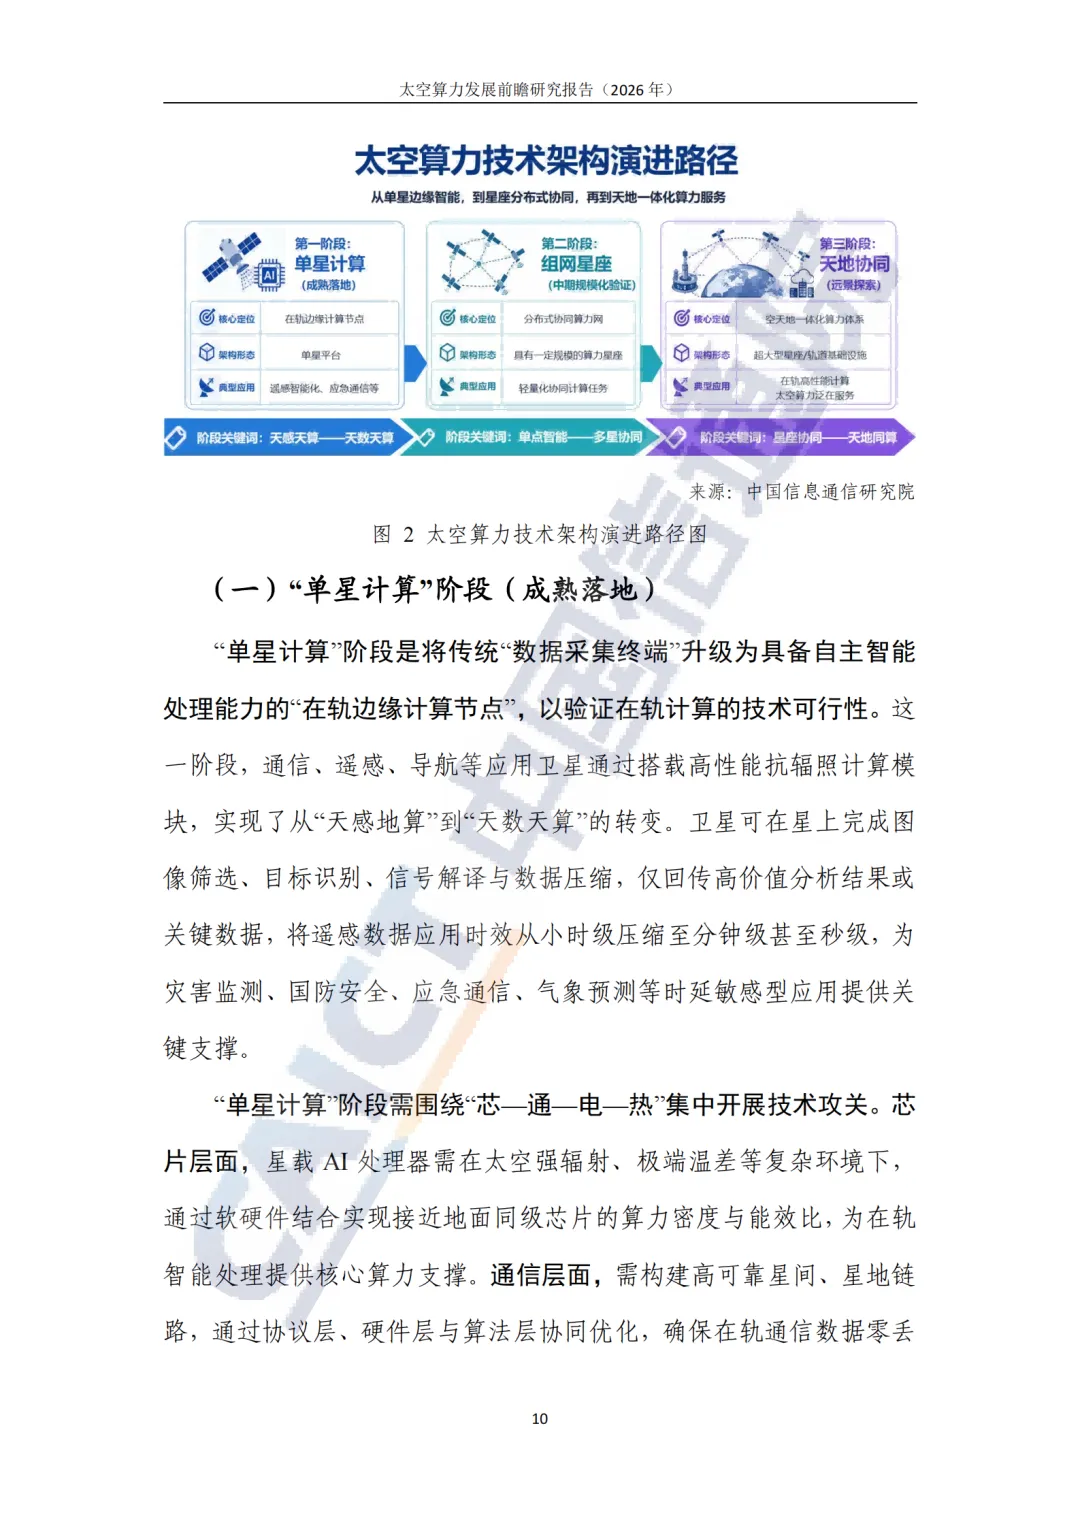
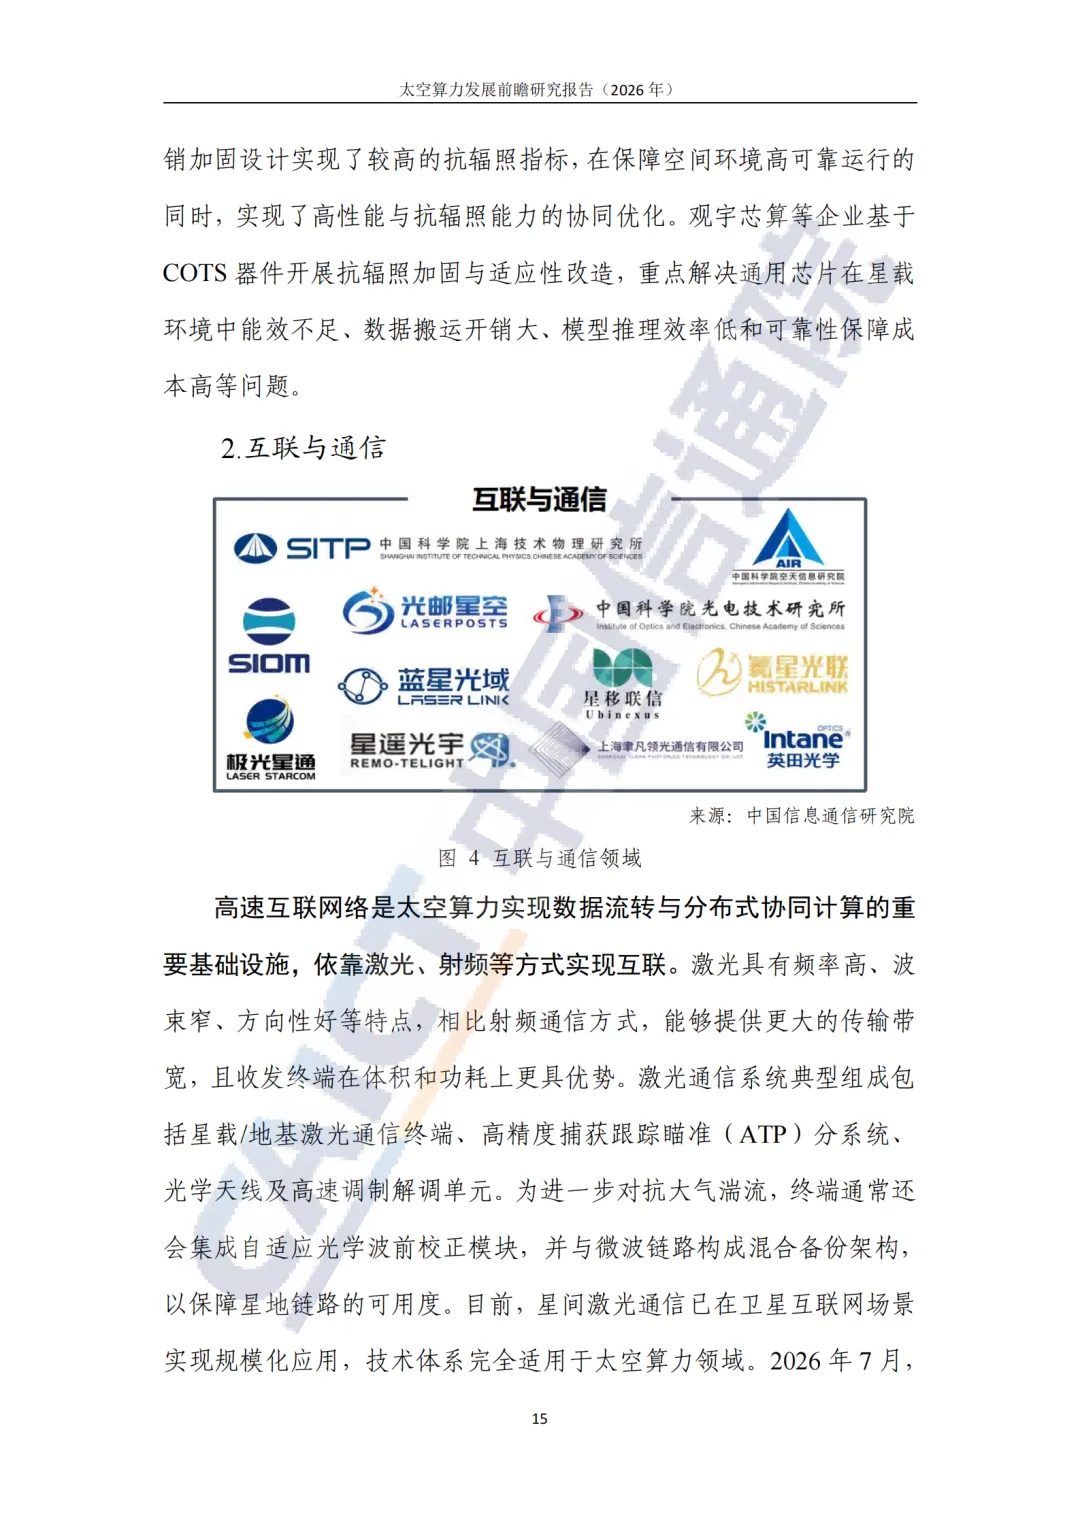
报告把技术演进拆成三阶,且序位不能颠倒。第一阶"单星计算"已成熟落地:卫星在轨完成图像筛选、目标识别,遥感时效从小时级压到秒级。第二阶"组网星座"进入规模化验证:我国三体计算星座已完成在轨组网验证,星间激光1000公里宽带建链成功。第三阶"天地协同"仍是远景:在轨对接建成MW级乃至GW级太空算力中心。三阶是序贯的门槛——组网调度没打通之前谈天地一体,就是把远景当日程表。
真正的卡点不在芯片,在"电、热、箭"
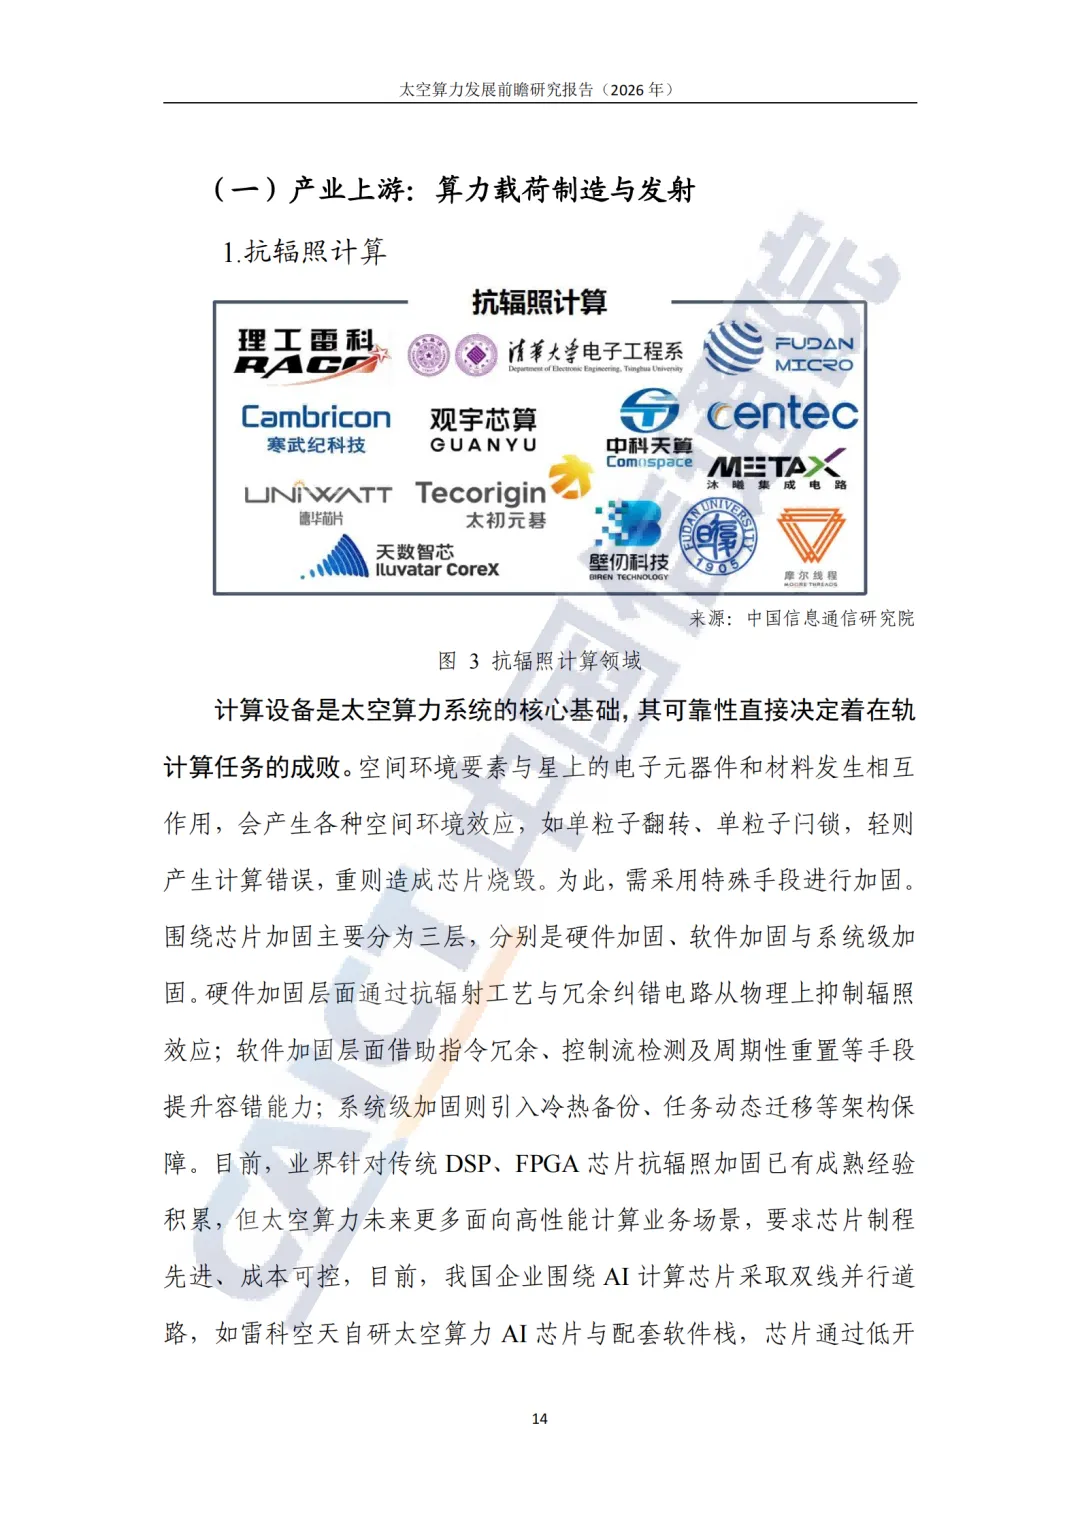
抗辐照加固对传统DSP、FPGA已有成熟经验,AI芯片也在双线并行推进。真正的硬骨头在三处:一是供电,传统卫星功耗千瓦级,算力载荷要拉到百千瓦乃至兆瓦级;二是散热,真空环境排散高热流密度,泵驱两相流回路刚出样机;三是可复用火箭——全球仅中美掌握,长征十乙完成海上网系捕获回收,朱雀三号陆地回收成功,但报告特意点破:单次回收成功不等于复用能力成熟,只有"生产—发射—回收—检修"闭环常态化,低成本高频发射才成立。这条产业链上,上游比下游更决定生死。
频轨先到先得,窗口期以年计
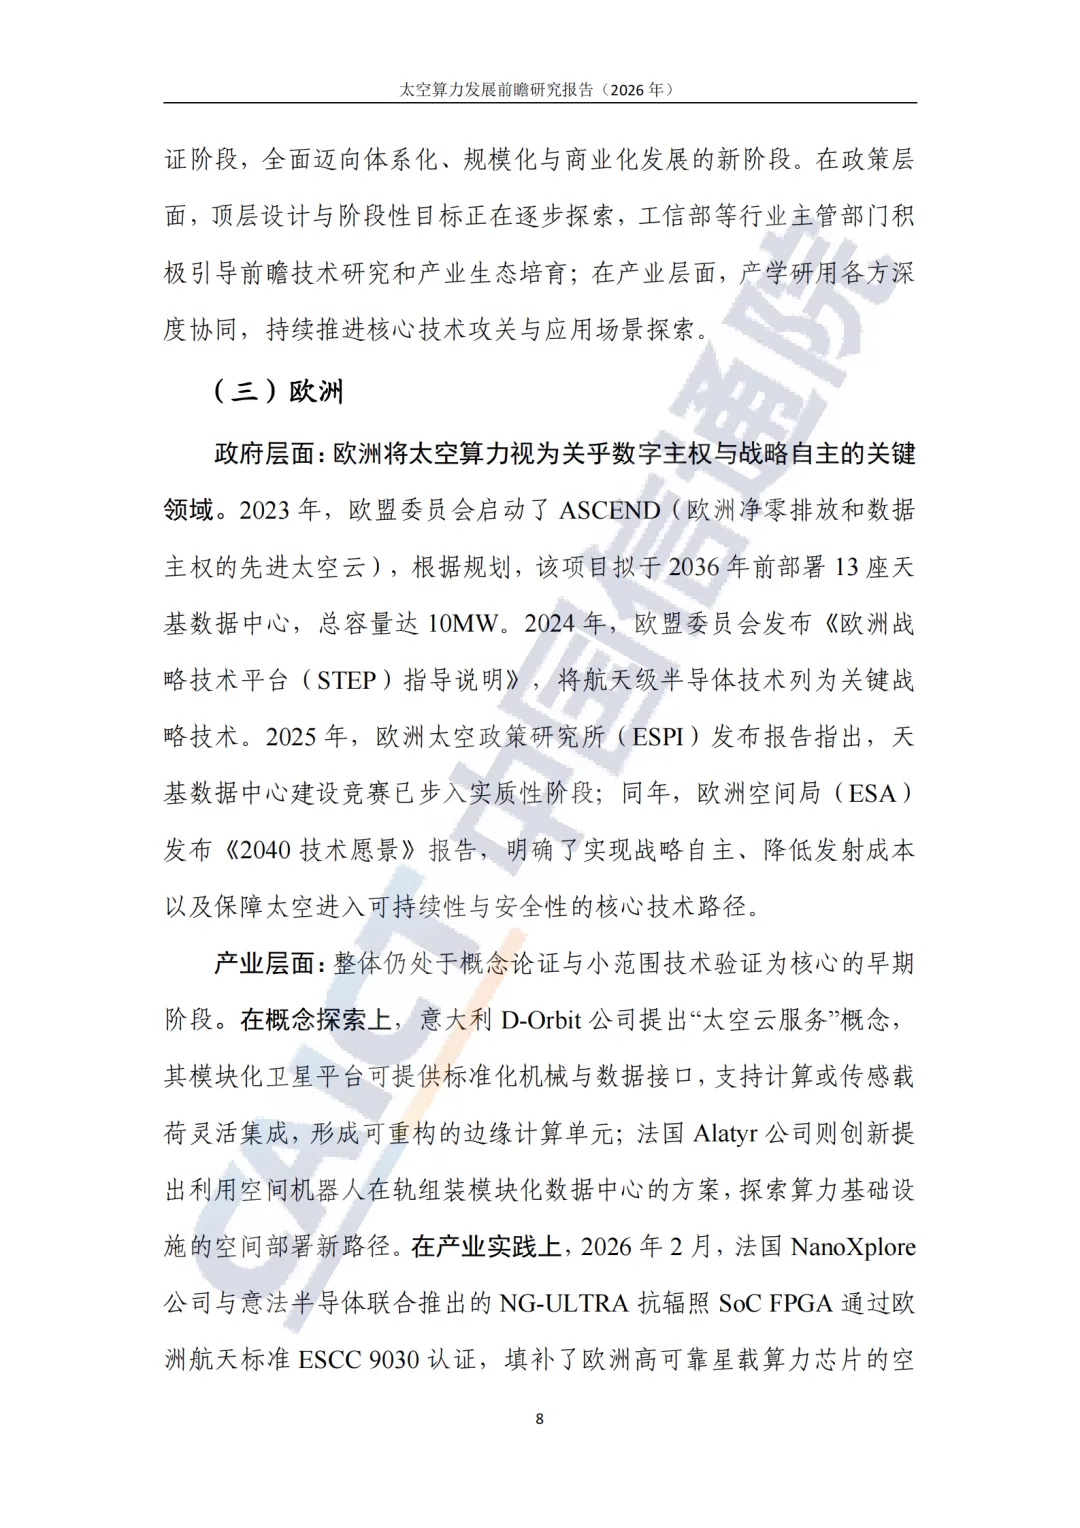
星链在轨已超1.24万颗,占全球活跃卫星六成以上,仍在扩容;ITU遵循"先申报、先使用",高价值轨位和Ku/Ka频段接近饱和。美国是资本与审批双加速,欧洲"政策先行、技术预研"——ASCEND规划2036年前部署13座天基数据中心,但至今没有对标中美的商业主导力量。对太空算力而言,最稀缺的资源不是算力本身,而是轨位和频谱——后发者面临的是资源被物理性占满的风险,申报窗口以年计。
应用清单已经列好,看点在两次闭环
下游应用并非空想:低空经济靠星上算力补地面雷达的监视盲区,具身智能靠星上大模型支撑野外无人地形的全域自主作业,应急抢险靠低轨星座在地面断电断网时独立成网。这份报告的前瞻价值在于把路标立清楚了:接下来看两件事——无锡星联体计划2027年用6颗验证星完成通信、遥感与算力协同的全链路闭环,以及谁的复用火箭先打通常态化复飞。这两次闭环跑通之前,太空算力是战略命题;跑通之后,它才是一盘生意。
本文基于中国信通院、太空算力专业委员会《太空算力发展前瞻研究报告(2026年)》撰写,详细内容请查阅原文。
以下是内容节选↓↓↓ 文末点击链接免费下载pdf,扫二维码加入交流群
长三角人工智能联盟简介

发表评论
发表评论: