
 研报速递
行业观察 · 群体调查
——家装设计师群体生存状况调查报告
当行业从狂奔转向慢走,最先被挤压的,为什么总是他们
编制时间:2026 年 9 月
研究方法:公开调研数据整合 + 行业访谈
覆盖群体:家装 / 室内设计师、设计工作室主理人、装饰公司设计师、独立设计师
4万亿 2025 年家装市场规模 整装突破 1.6 万亿 | -4.1% 近年设计方案总量 同比下降 | +4.1% 同期从业者数量 不降反增 | 75% 设计师收入 与签单直接挂钩 | 85.8% AI 工具在设计行业 使用率(2025) |
导语
晚上十一点半,某装修公司的设计师把第七版方案发进业主群,配了一句"您再看看这个配色"。十分钟过去没有人回复。他切到朋友圈,刷到同行在发"全屋定制下单即送电视背景墙",再切回来,业主只回了三个字:"再改改。"这是家装设计师再普通不过的一夜,也是这个群体被反复讨论却很少被认真看见的日常。
说起来,这是一个几乎没人"立志进入"却规模庞大的职业——多数人从美术、建筑、环艺专业毕业时,想象中的自己是操刀美术馆和度假酒店,现实却是量一百套房、画三百张施工图、在建材市场替业主砍价。行业高速增长的年代,他们吃到了红利,也吞下了"免费设计"埋下的苦果;行业降温的今天,单量收缩、价格内卷、AI压境,三重挤压同时落在这个群体头上。
本报告整合主流家居媒体 & 头部家居平台《2019 年中国室内设计师生存状况调查报告》、主流消费数据机构系列调研、互联网平台《2019 家居行业洞察白皮书》、主流招聘平台 2025 年建筑行业人才数据、行业研究机构 & 主流 AI 渲染工具厂商《2025 设计行业 AI 应用趋势报告》等公开资料,并结合对一线从业者的访谈,试图回答三个问题:这是一群什么样的人?他们的时间、健康和收入去了哪里?接下来,路在何方?
一、行业底盘:池子停止变大,分蛋糕的人却更多了
看清设计师的处境,得先看清他们脚下的水面
中国家居家装市场规模在2022年首次突破3万亿元,2023年走到3.54万亿元,2024年约3.56万亿元,2025 年估算接近 4 万亿元——其中整装业务规模突破 1.6 万亿。数字仍处历史高位,但增速已经明显放缓——商品房销售额回落到十年前的水平,新房带动的增量装修需求持续收缩,多家研究机构确认行业进入下跌通道。2024 年前三季度,家装企业营收降幅一度达到 15%~20%;上市家居企业中仅半数业绩预喜,部分头部定制企业出现营收净利双降。四季度"国补"以旧换新拉动了部分换新需求,2025—2026 年相关政策延续并扩围至家装厨卫品类,但也只是放缓了下滑的斜率。
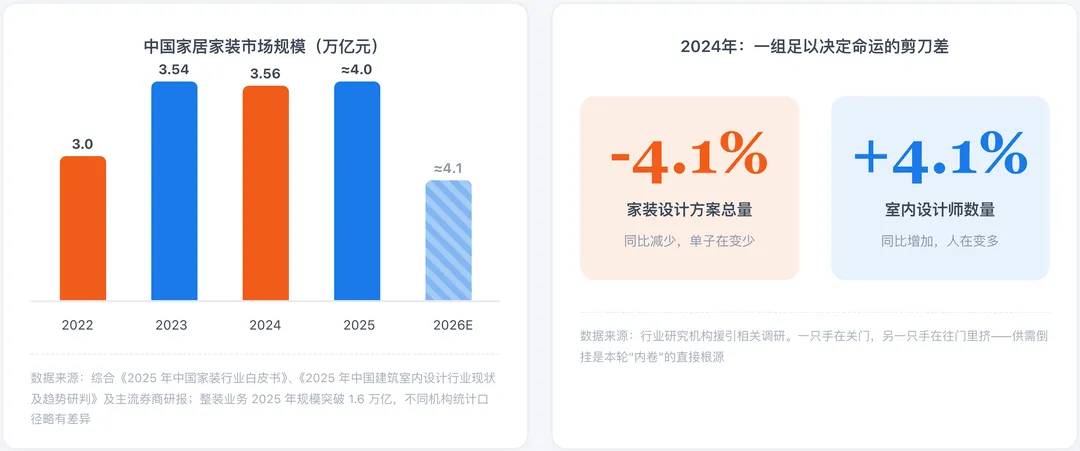
图 1 市场规模仍在高位但增速归零;同期设计方案总量同比下降4.1%,从业者数量却同比增加4.1%
传导链条并不复杂:房企收缩,新盘减少,装修公司的签单随之缩水,而设计师处在链条最前端,市场每一次降温都会最先反应在他们的排期表上。更微妙的是,行业收缩并未带来从业者的同步退出——设计行业门槛低、试错成本低,每年仍有大量应届生和跨界者涌入。僧多粥少的结果是价格战:设计费打折、免费量房、送效果图成了获客标配,所有人的单位时间收入都被摊薄。
但盘子并非只出不进。存量房翻新、老旧小区改造、局部换新与适老化改造正在撑起新的需求,110㎡以上改善型户型的设计占比在上升,一线城市整装渗透率持续提高。行业没有消失,它在换血——旧需求的红利见底了,新需求尚未被大多数设计师接住,这道时间差,正是本轮生存压力的来源。
二、群体画像:谁在设计你的家
男性主导、年轻人扛旗、收入差距悬殊、人人都想单干
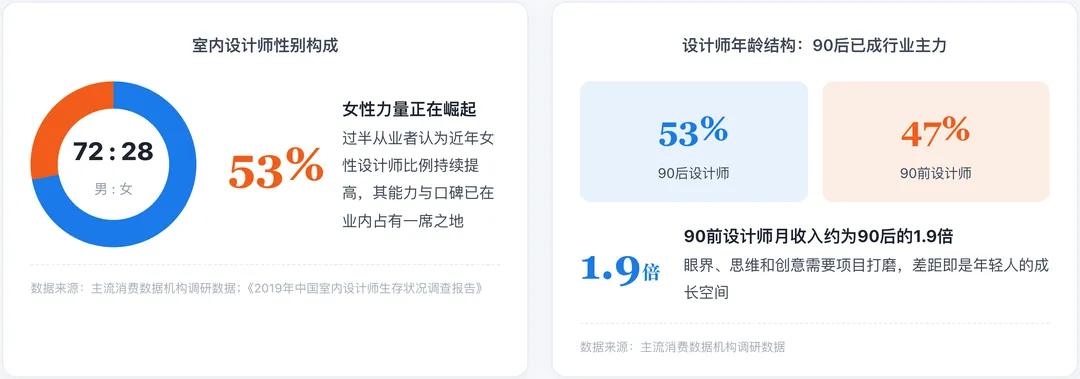
图 2 性别构成与年龄结构:男性占七成,90后已过半数,但收入仍与前辈差近一倍
性别天平正在缓慢摆动,但主导权仍在中年男性手里;年龄上,90后已占半壁江山,收入却与资深前辈拉开了近一倍的差距。这张收入分布图更能说明问题——
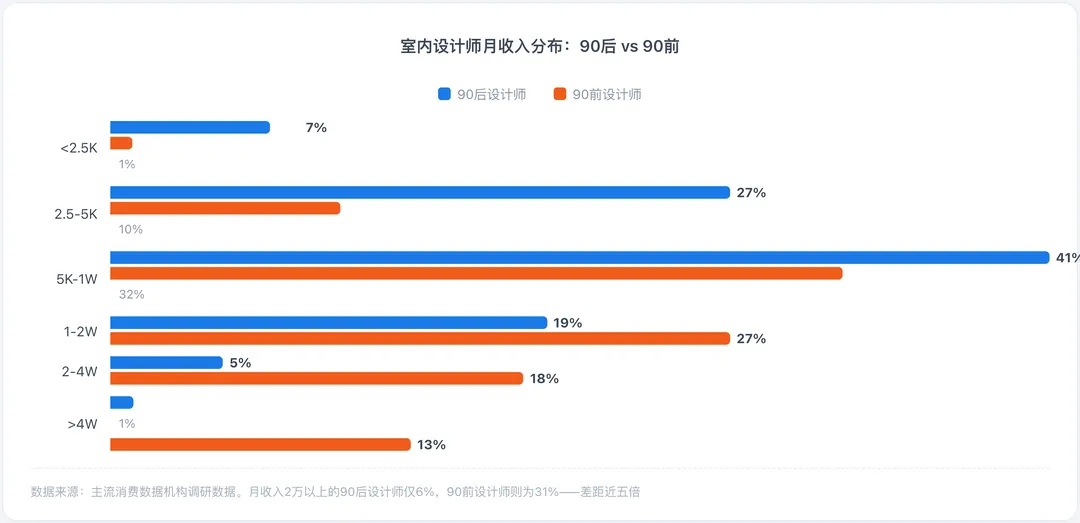
图 3 室内设计师月收入分布(90后 vs 90前)
这条曲线背后,是行业一条残酷的定价逻辑:业主买设计师,表面上买的是审美,实际买的是"踩坑经验"。一个能讲清楚老房结构怎么改、能在工地上跟工长据理力争、能把增项卡死在合同里的设计师,永远比只会出漂亮效果图的年轻人值钱。经验在这个行业是硬通货,而经验只能用年头换——这是年轻人收入差距的根源,也是他们留在牌桌上的理由。
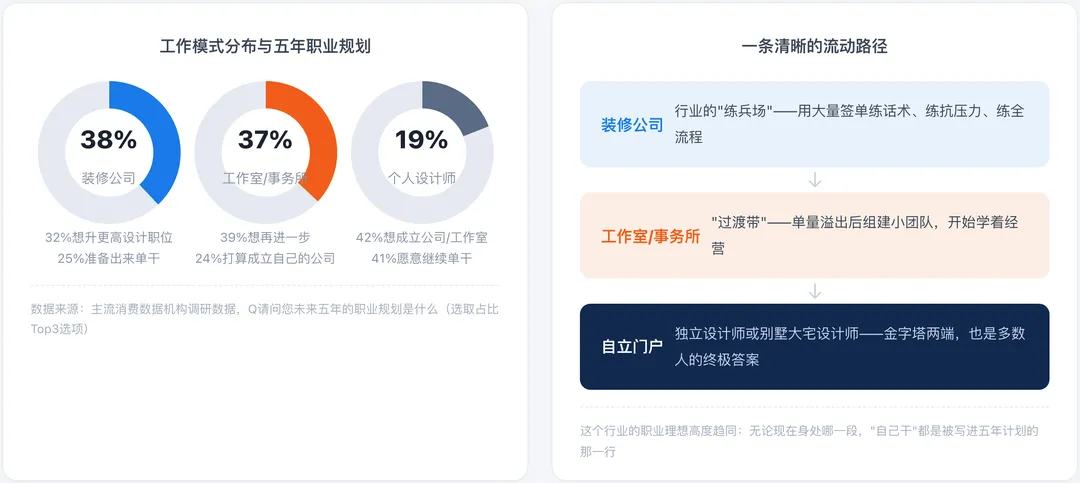
图 4 工作模式分布与五年职业规划;一条从"练兵场"到"自立门户"的流动路径
三、六种活法:家装设计师分类图谱
都叫"设计师",过的却是六种完全不同的日子
按照是否提供专业设计服务、是否捆绑施工、团队规模三个维度,市面上解决装修问题的"设计师"可以分成六类。理解这个分类,业主才知道自己花钱买到了什么;设计师自己,也能看清自己在食物链上的位置。
TYPE 01 · 小众却主流
独立设计师
1人全流程 | 纯设计,不碰施工 | 设计费为唯一收入
从装修公司、工作室跳出来的一群人,也有建筑师、平面设计师跨界加入。靠在小红书、抖音发实景作品获客,平台上的活跃设计师约四分之一是这类人,深受个性化需求业主青睐。因为一年能接的单有限,他们用抬高设计费的方式筛选客户;设计不与材料、施工捆绑,报价纯粹是为自己时间定价。短板在落地——施工队不给力,再好的图纸也只能听天由命。
TYPE 02 · 单量溢出的产物
设计工作室
10人以内 | 专注设计 | 设计费为主,施工只做推荐
独立设计师接不过来单时的自然进化。看似解决了产能问题,实则迎来了更难的考题:运营、成本、交付一肩挑,对创始人综合能力要求陡增——这也是为什么独立设计师的占比反而略高于工作室。吃过施工队的亏之后,多数工作室会把合作过靠谱的施工队推荐给业主,或在选队上提要求,吃一堑长一智。
TYPE 03 · 稀有物种
纯设计公司
10人以上 | 只做设计 | 主要分布在深圳、广州
设计费要能养活一家公司,前提是客户愿意为设计付高价。深圳作为"设计之都"最早实现设计收费,消费者付费意愿撑起了公司化运作;其他城市的"设计公司"多是建筑设计公司跨界,靠结构改造等硬专业收取高于市场均值的费用。对多数城市而言,单靠设计费只够维持日常运转,谈不上盈利——这是纯设计公司稀有的根本原因。
TYPE 04 · 实力担当
设计 + 施工
10人以上 | 设计费+材料费+施工费三源收入
平台上一半的公司具备这种综合能力:要么是工作室补上了施工队伍,要么是老牌装修公司引进了优秀设计力量。设计费因此可以定得适中,项目多、资源调配能力强、出品率和落地性最好。但这样的综合实力没有捷径,全靠多年行业积累。
TYPE 05 · 市场真正的大头
装饰公司设计师
10人以上 | 电销+传单+小区地推获客 | 极少使用线上平台
看整个装修市场,装饰公司才是大头,只是他们在线下。"免费设计+低价施工"是标准获客打法,偷工减料、以次充好、增项加价是行业顽疾。近年不少装饰公司也学人收起了设计费——却并不具备用专业设计解决居住问题的能力,收着设计的钱,干着模板化的活,这是业主最需要提防的一类。
TYPE 06 · 少数精英
别墅大宅设计师
20人以上团队 | 服务财智精英与高端客户 | 客单价天花板
这个群体是设计师金字塔的塔尖,也是客户愿意付高价的对象。一个别墅设计师的养成:先要有足够量的作品——那是几十个家庭的生活样本;还要不断接触最高理想的设计,极致理解材料,去意大利游学是常事。交付端同样较真:施工各关键环节现场放样、协助业主选材配色、建立业主群与施工方商家实时对接——落不了地的设计,在他们那里不叫设计。
四、五大痛点+一个新变量:这份工作的真实成本
时间、定价权、获客、理念、作品,五条战线同时失守
痛点 1
工作繁杂强度高,熬夜加班是"标配"
"设计就是画图"是外界对这个职业最大的误解。一个家装项目从接手到结清尾款,要完整走完十个环节——"文"要会沟通需求、制定方案、商务对接;"武"要能跑建材市场、驻场监工、验尺收方。室内设计是名副其实需要"文武双全"的苦差。
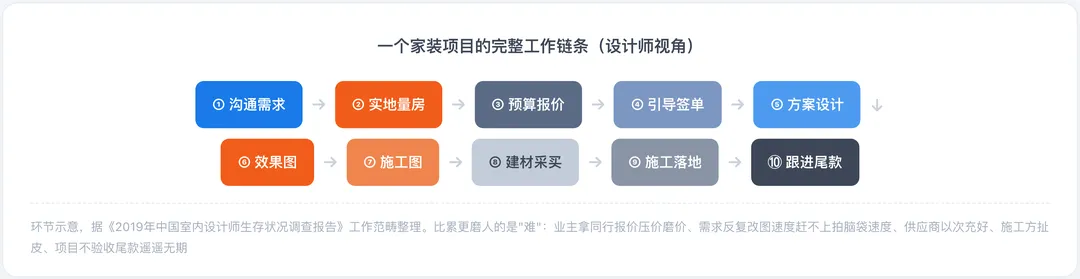
图 5 一个家装项目的完整工作链条(设计师视角)
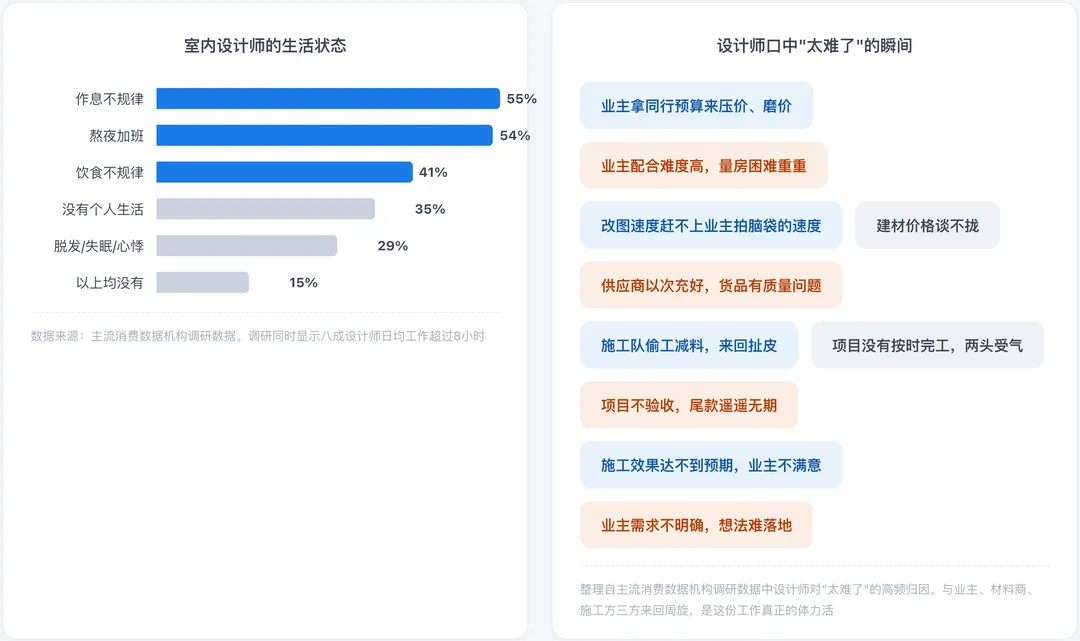
图 6 设计师的生活状态与那些"太难了"的瞬间
痛点 2
设计价值被低估,能力卖不上好价钱
业主对室内设计费的认可度,平均只有5.8分(满分10分)。"还没装修呢,设计费就要万把块""别人家都是免费的,你们为什么要收""不就画个图吗,能花你多少时间"——这三句话,几乎是每个坚持收费的设计师的日常。多数消费者宁愿把钱花在家具、建材、施工这些"看得见摸得着"的东西上,也不愿为"看不见"的设计服务付费。
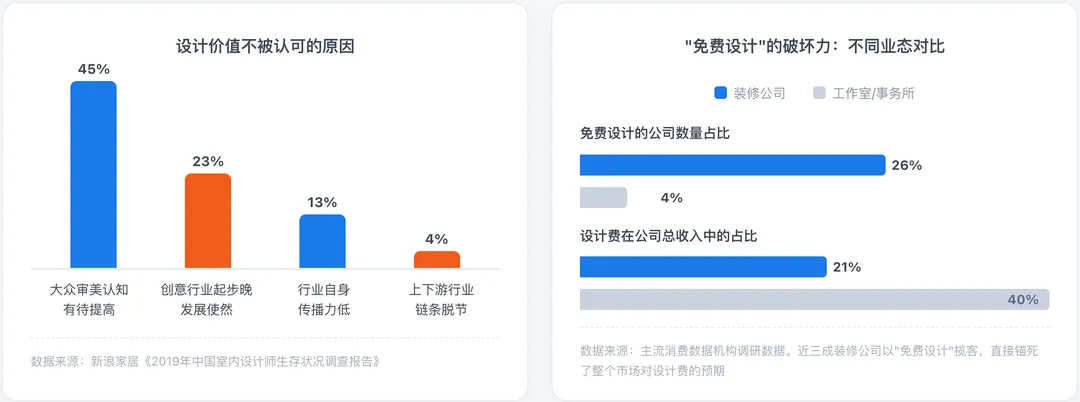
图 7 设计价值不被认可的原因,与"免费设计"在不同业态中的破坏力
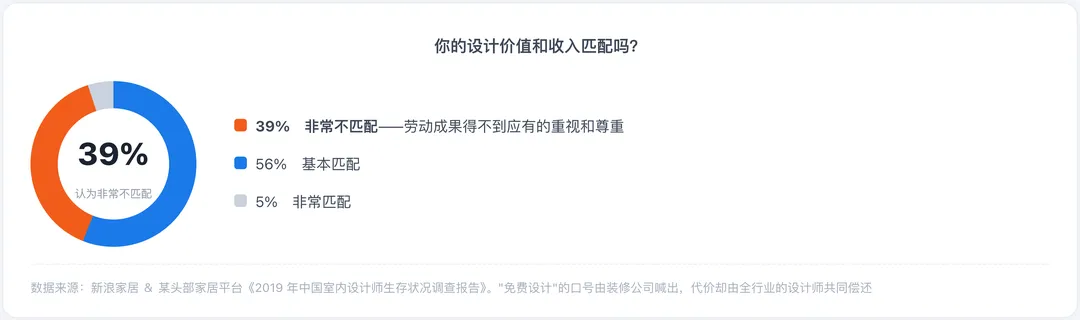
图 8 你的设计价值和收入匹配吗?39%的设计师认为"非常不匹配"
痛点 3
获客不易,设计师被迫兼职销售
装修对消费者是低频、高客单、重决策的大事:装修前平均要接触4.7个信息渠道、关注6.3类家装信息,反复比价、决策漫长。反映到供给端,就是获客难、签单慢——63%的从业者要在1~5个潜在客户里才能成交1单,三成公司每获得1个成单客户,背后至少要接触6个以上潜在客户。
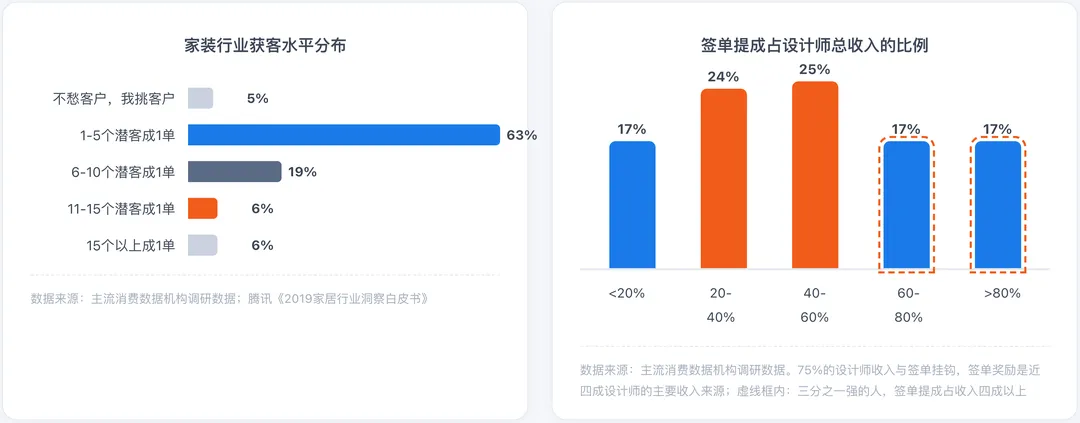
图 9 家装行业获客水平分布与签单提成占收入的比例
于是"营销型设计师"诞生了:谈单话术、逼单技巧成了必修课,量房时顺手当销售,出图前先算提成。对那些原本专注于方案本身的设计师来说,获客与成单的压力反过来吞噬了他们的设计优势——这是对"设计师"三个字最大的消解,也是多数设计师职业倦怠的第一来源。
痛点 4
初始理念难坚持,妥协永远大于坚持
室内设计业务需要"落地",而客源高度本地化——82%的设计师主要客户来自本地(28%全是本地客户,54%大多数是本地客户)。本地生意意味着口碑与人情,设计师很难像艺术家一样任性表达。调研中,69%的设计师承认自己和业主的审美"有时难以匹配",七成认为双方审美错位是常态。带着业主喜好的"枷锁"去发挥,改稿改到终版方案与初始理念相去甚远——设计过程,往往就是妥协的过程。
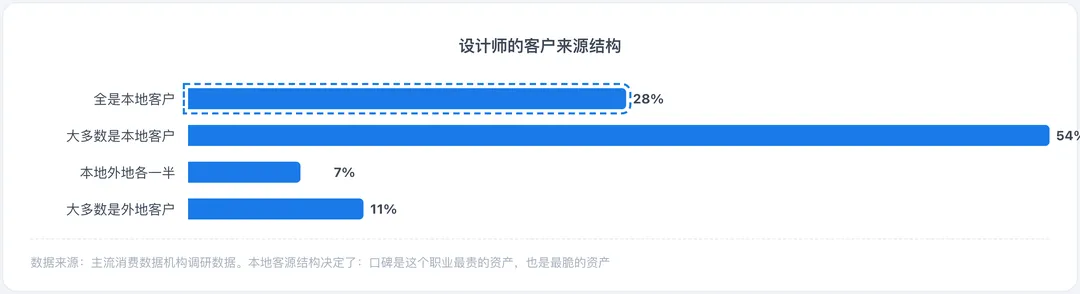
图 10 设计师的客户来源结构:本地客源决定了口碑是最贵也最脆的资产
痛点 5
挥之不去的痛:被忽视的知识产权
八成设计师认为业内抄袭较为普遍。原创方案被"临摹"时有发生,而维权几乎无从谈起——设计成果的版权边界模糊、确权成本高、判赔金额低,多数人的选择是沉默,因为维权的成本高于损失本身。
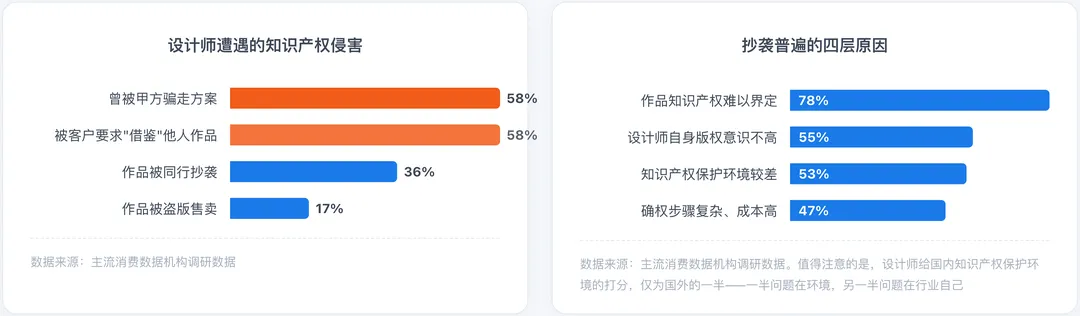
图 11 设计师遭遇的知识产权侵害,与抄袭普遍的四层原因
新变量
AI不是狼来了,狼已经进圈了
2025年,AI工具在设计行业的整体使用率达到85.8%,比上一年提升23.7个百分点;其中43.8%的设计师已在实际项目中用AI辅助出图,42%正在探索和练习,完全不碰AI的只剩14.2%。
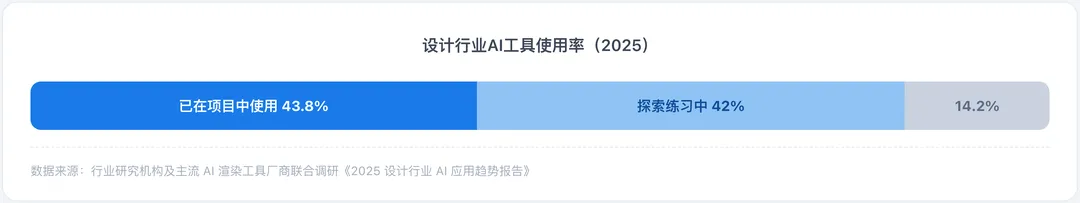
图 12 设计行业AI工具使用率(2025)
有意思的是态度分化:建筑、景观设计师对 AI 的焦虑明显更重,家装设计师反而相对淡定。原因很直白——效果图和概念方案确实正在被 AI 接管,"会出图"的溢价正在清零;但家装设计师的核心价值本就不在图上,而在工地的协调、供应链的把控、和业主反复周旋的耐心里,这些恰恰是 AI 暂时够不着的环节。真正危险的是行业新人:初级岗位赖以成长的"画图练手"环节被 AI 压缩,金字塔的底座正在变窄。2026 年的最新行业调研延续了同一条主线——已在项目中使用 AI 的设计师比例继续抬升,"探索中"的比例同步下滑,意味着 AI 在头部设计师手中的渗透正在走向日常。
五、他们想要什么,路又在哪里
读懂设计师的需求清单,才能理解这个群体的去向
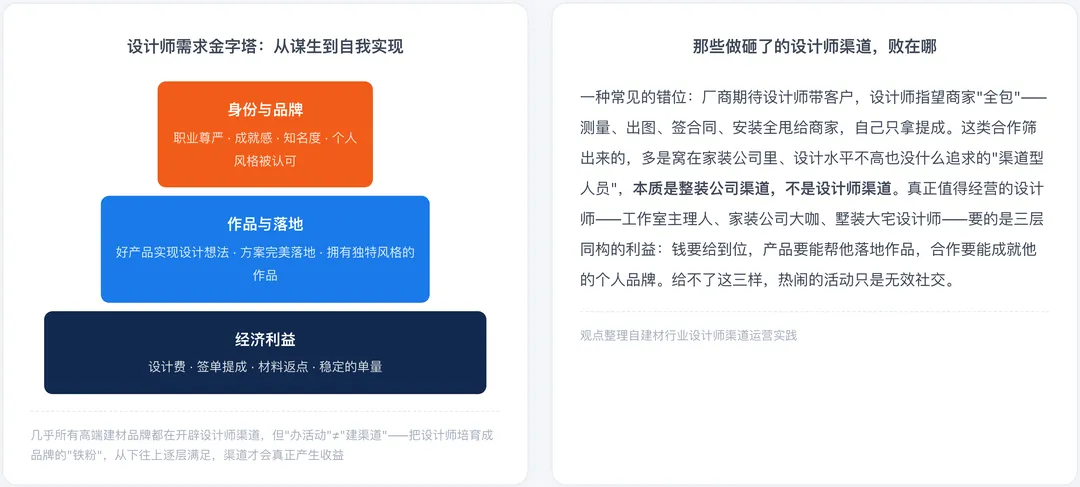
图 13 设计师需求金字塔,与那些"做砸了的设计师渠道"败在哪
需求清单的另一面,是出路清单。结合行业结构性机会与访谈中一线设计师的实际选择,未来三到五年,这个群体有五条相对清晰的路:
出路 01
深耕存量市场
老房翻新、局部改造、适老化改造是确定的增量。旧管线怎么改、老人房的无障碍细节怎么做、局改怎么不"伤筋动骨",这些经验正在成为新的专业壁垒。谁先扎进去,谁先吃到换血期的红利。
出路 02
绑定整装浪潮
一线城市整装已渐成主流,设计师的角色正从"卖图纸"转向"卖整案"。收入结构随之改变:设计费之外,供应链整合能力开始直接定价——懂交付的设计师在整装体系里的议价权,远高于纯画图者。
出路 03
向下沉市场走
随着设计理念向三四线城市及县镇渗透,家装服务的专业接受度在提高。一二线已经杀成红海的专业设计能力,在县域市场仍是稀缺品,竞争烈度低、利润空间相对健康。
出路 04
把AI用成杠杆
概念方案、风格渲染、报价初算交给AI,人聚焦在需求洞察、工地管控和客户经营上。行业共识正在形成:不会被AI替代的,是先用AI的设计师。AI淘汰的不是设计师,是"只会出图"这一个单项技能。
出路 05
经营个人IP
小红书、抖音的实景内容,是当下成本最低的获客渠道,独立设计师群体已经验证了这条路。作品即广告,风格即定位,粉丝即客源——对个体而言,这是把"获客难"从命门变成资产的最短路径。
一句话总结 从"签单思维"到"作品思维":市场淘汰的从来不是设计师这个职业,而是拒绝进化的那部分从业者。 |
结语:手艺是入场券,但不再自动兑现体面
把所有数据放在一起看,这个群体的生存逻辑可以浓缩成一句话:行业高增长年代,签单能力约等于生存能力;行业降温之后,只有签单能力的设计师最先出局。设计费认可度5.8分、75%的收入与签单挂钩、五成以上长期熬夜加班、六成人被甲方骗过方案——这些数字提醒我们,家装设计师不是消费升级故事里的光鲜注脚,而是一群用健康和热爱垫在"美好居住"底下的人。
行业的下一程属于存量翻新、整装与AI,也属于那些熬过寒冬、把一个个作品攒成个人品牌的设计师。三四线城市的渗透、老龄化改造的需求、县域市场对专业设计的从无到有——水面之下,机会仍在流动。市场或许迟到,但从最终从不缺席:
它终将奖励那些真正把居住问题解决好的人。
主要数据与观点来源
·主流家居媒体 & 头部家居平台《2019 年中国室内设计师生存状况调查报告》——痛点、收入结构、知识产权部分核心数据
·主流消费数据机构室内设计师系列调研数据——群体画像、工作模式、生活状态、获客水平等
·互联网平台《2019 家居行业洞察白皮书》——家装消费者信息接触行为
·行业研究机构《2025 年中国家装行业白皮书》——市场规模与走势
·行业咨询机构《2025 年中国建筑室内设计行业现状及趋势研判》——行业下行与结构性机会
·主流招聘平台《2025 建筑行业人才报告》及行业媒体公开报道——设计师降薪、失业与转行动向
·行业研究机构 & 主流 AI 渲染工具厂商《2025 设计行业 AI 应用趋势报告》、《2025 中国设计师 AI 应用现状及趋势洞察研究报告》——AI 使用率与态度分化
·主流研究机构《2025 年中国家居后市场行业研究报告》——存量与后市场增量
·国家统计局公开数据:2025 年新建商品房销售面积 88101 万平方米(同比 -8.7%)、住宅竣工面积 42830 万平方米(同比 -20.2%);2026 年上半年销售面积同比再降 11.6%、住宅竣工同比降 25.3%
说明:2019 年前后的调研数据反映行业高增长期的基数状况,2024-2025 年数据反映下行期变化,2026 年指标采用国家统计局等机构最新公开数据;本报告将三者对照使用,以呈现完整的时间纵深。部分比例为调研样本统计值,与全量实际或存出入。

发表评论
发表评论: