
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/0781b152773b
先把研报输入包读全,再按硬约束写正文。2026年光伏还在筑底,真正值得盯的不是装机反弹口号,而是供需会不会在2027年开始一起转。
华安证券7月30日的中期策略把时间轴钉得很死:国内装机下滑趋势倾向在2026年停住,2027年才谈边际修复。为什么是现在?136号文把新能源推进市场化交易,政策过渡期落在2025—2028年,2027年仍在消化尾声,但储能、就地消纳和绿电直连已经开始改收益模型。谁受益、谁受损,也跟着这条线走——技术能拉开功率差距、手里有现金的头部,比还在吃落后产能的更扛得住。
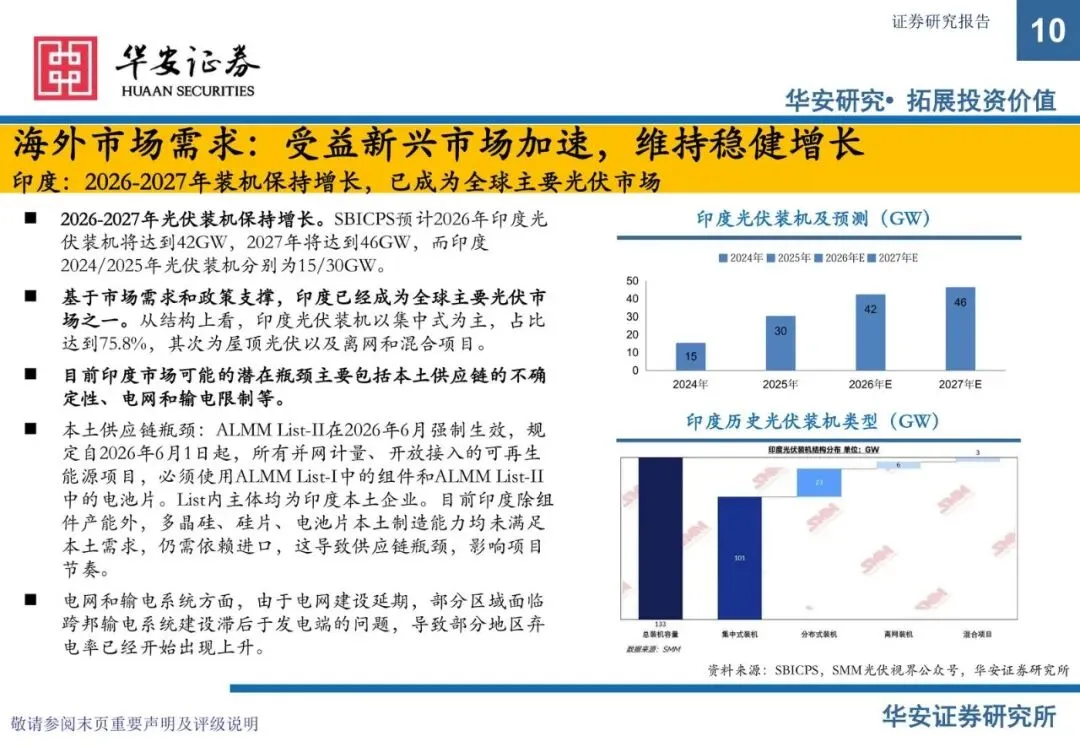
两条矛盾贯穿全年。一边是国内需求被机制电价退坡压着,一边是储能把午间过剩电量挪到晚上。一边是美欧传统市场减速,一边是印度、沙特、土耳其轮动补量,同时印度组件产能已经远超100GW、开始规模化出口。
国内不是崩,是政策换挡后的底
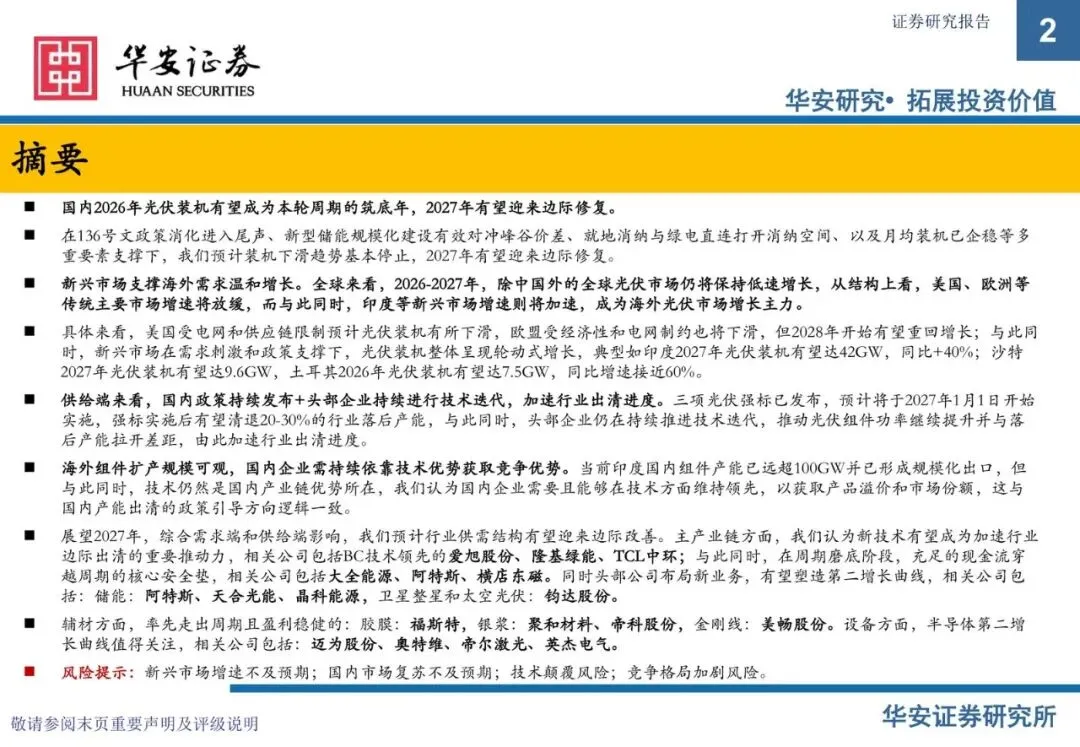
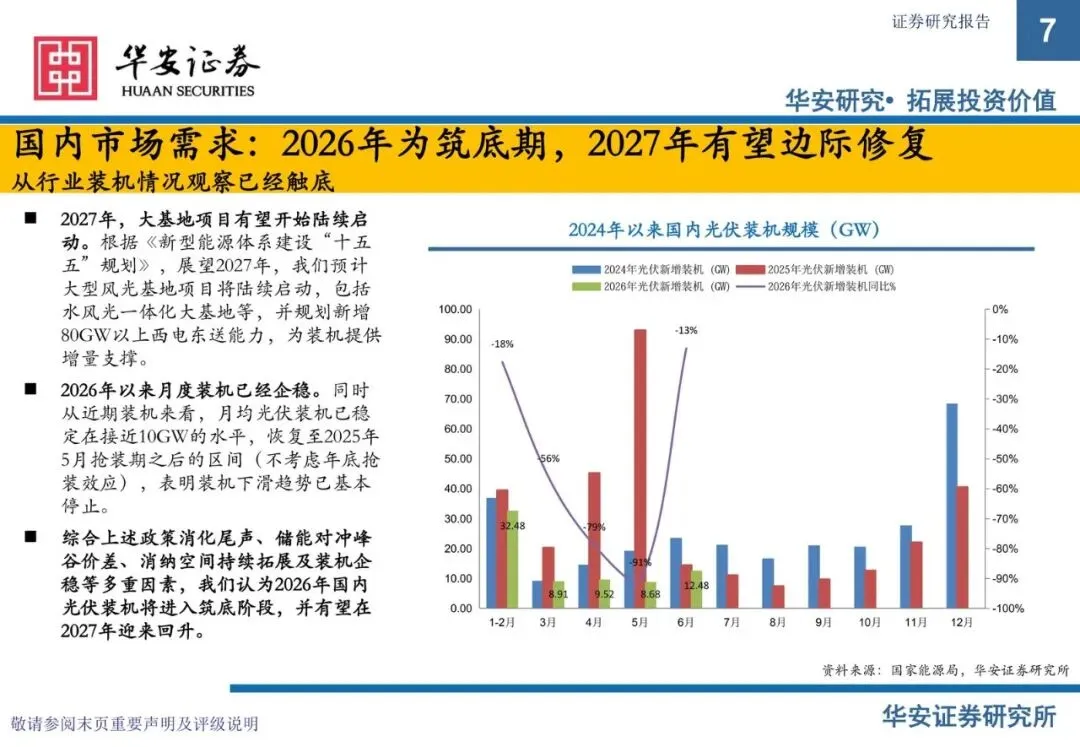
2026年上半年国内光伏新增装机59.6GW,同比下滑约70%。CPIA给的2026年区间是180—240GW,华安更倾向实际装机靠近下限,全年大约200GW左右。这不是“需求没了”,是抢装过后、全面入市前的空窗。
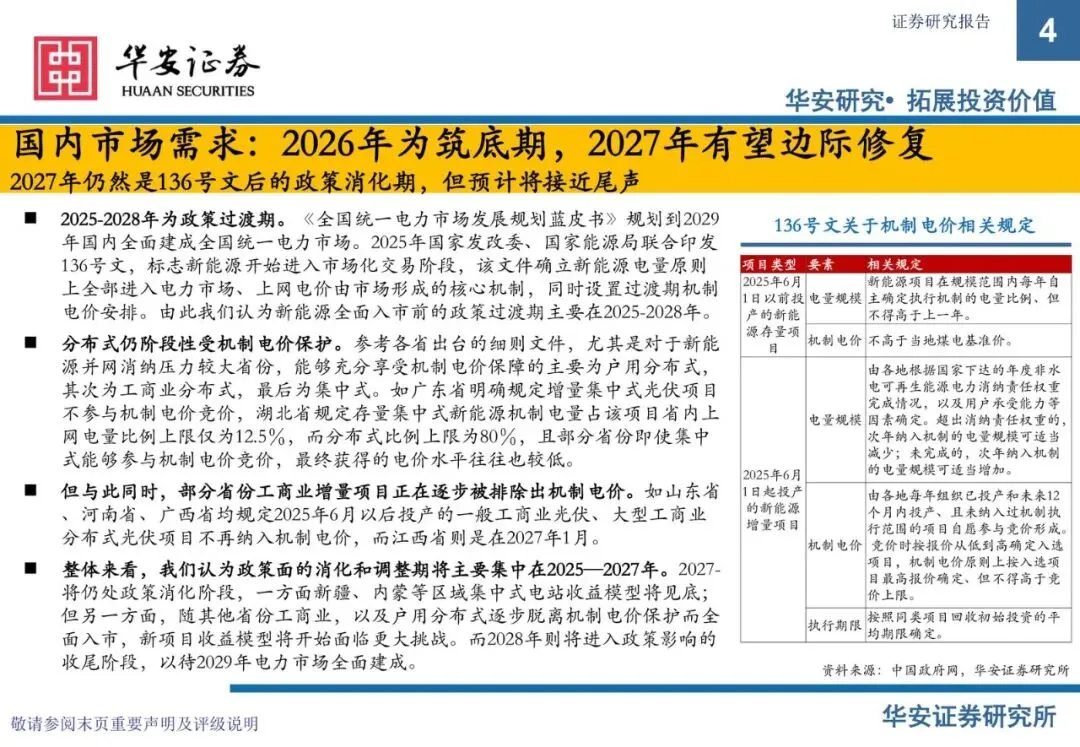
机制电价保护并不均匀。户用分布式相对充分,工商业次之,集中式最弱。广东增量集中式不参与机制电价竞价;湖北存量集中式机制电量上限只有12.5%,分布式能到80%。山东、河南、广西把2025年6月以后投产的一般工商业、大型工商业分布式剔出机制电价,江西则卡在2027年1月。2027年新疆、内蒙古等集中式收益模型可能见底,但更多省份工商业和户用将逐步脱离保护、全面入市,新项目收益会更难。
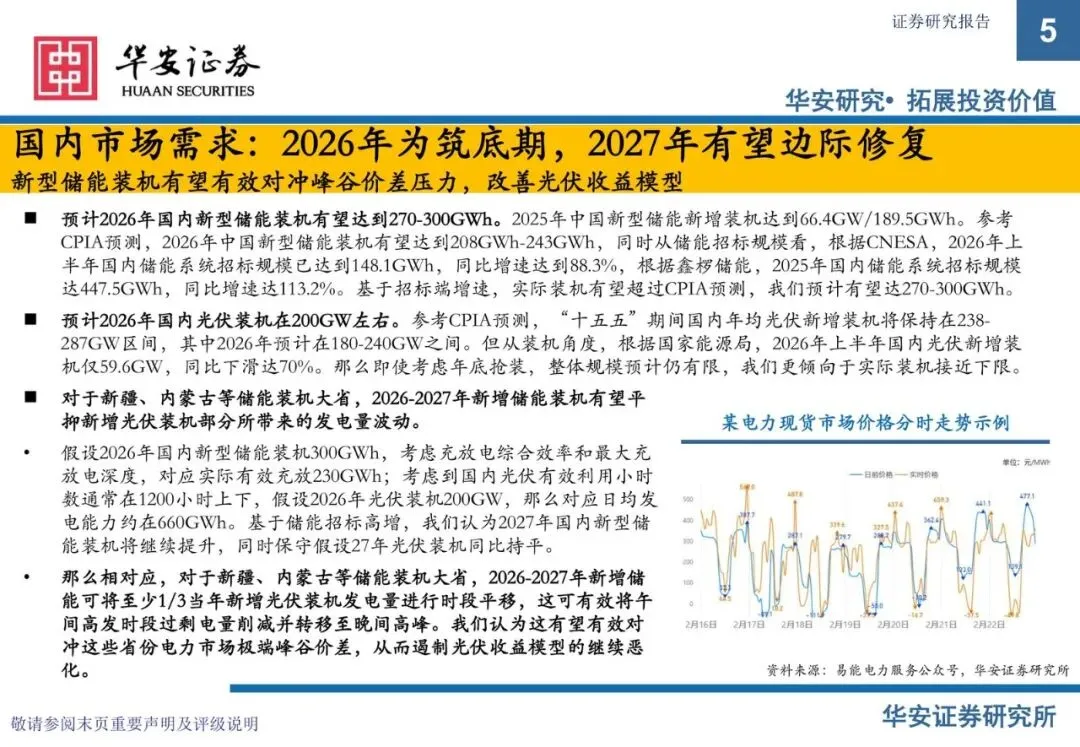
对冲来自储能。2025年国内新型储能新增66.4GW/189.5GWh。CPIA预测2026年装机208—243GWh,但招标更猛:CNESA口径2026年上半年储能系统招标148.1GWh、同比+88.3%;鑫椤口径2025年全年招标447.5GWh、同比+113.2%。华安 accordingly 把2026年新型储能装机提到270—300GWh。按300GWh、有效充放约230GWh,对照200GW光伏、日均发电能力约660GWh,在新疆、内蒙古等储能大省,新增储能有望把当年新增光伏发电量至少三分之一做时段平移,午间过剩切到晚高峰,遏制峰谷价差继续撕裂收益率。
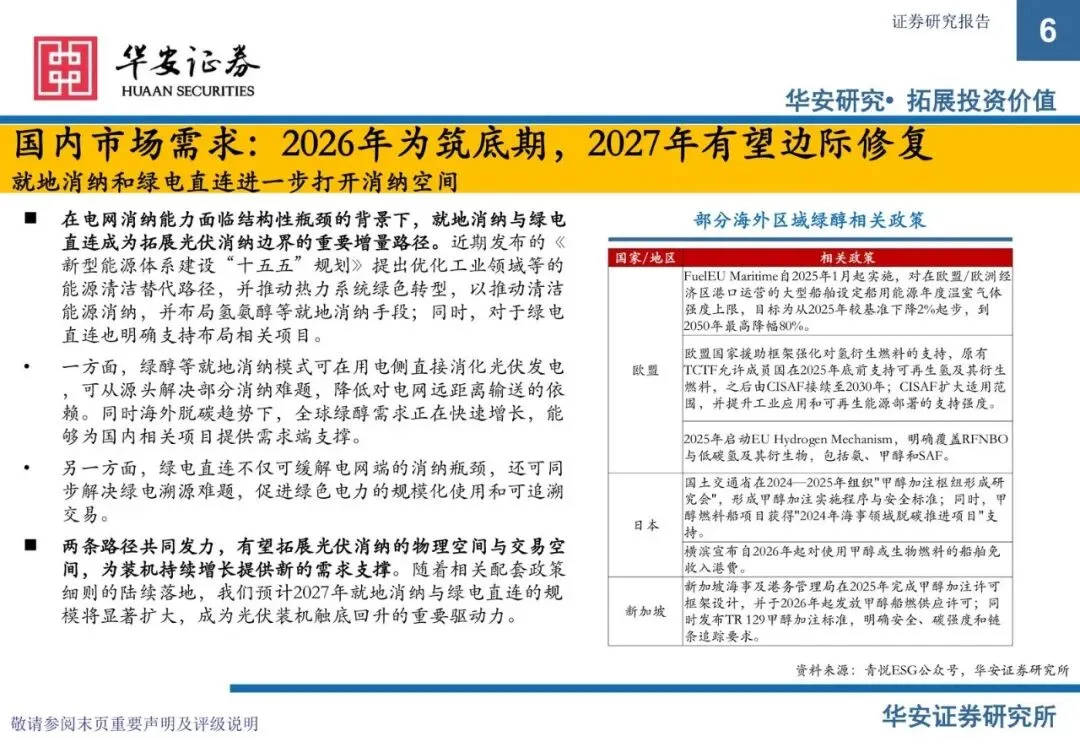
就地消纳和绿电直连打开空间,月均装机已企稳——这是“下滑停住、2027再谈修复”的底气。受益的是收益模型还能算平的分布式和配套储能的项目;受损的是高度依赖机制电价、又挤在消纳紧张区域的集中式增量。
海外不是总量故事,是结构轮动
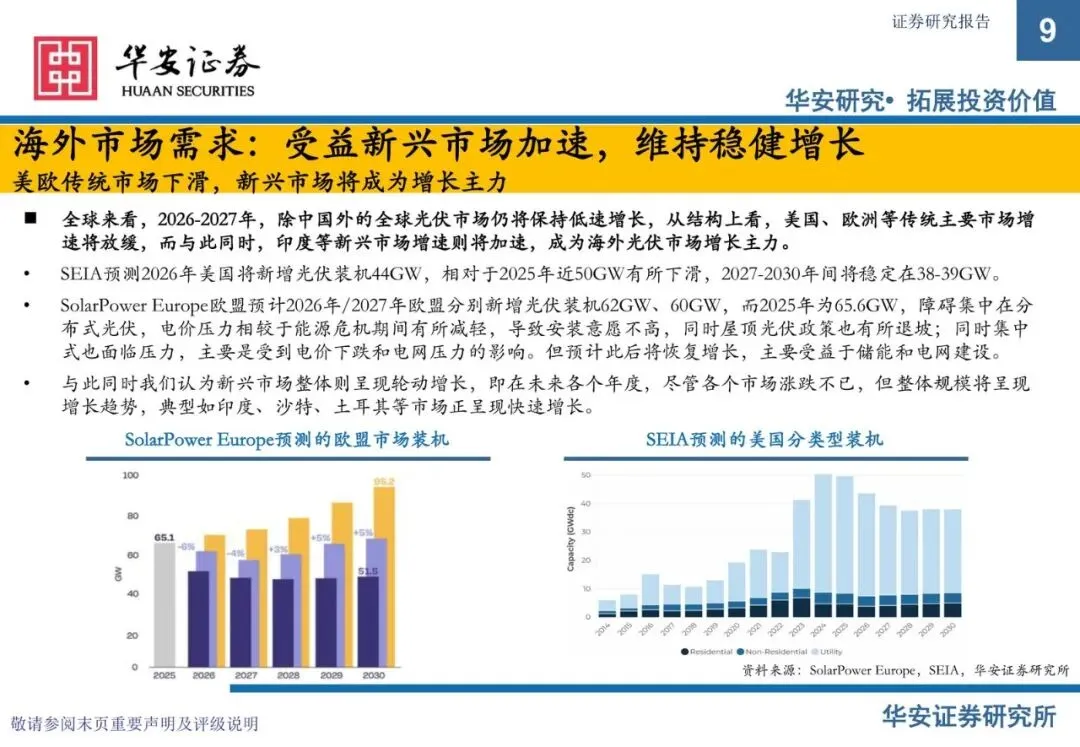
除中国外,2026—2027年全球光伏仍是低速增长。美国、欧洲减速,印度等新兴市场接棒。
SEIA预测美国2026年新增44GW,低于2025年近50GW,2027—2030年稳在38—39GW,卡在电网和供应链。SolarPower Europe预计欧盟2026/2027年新增62GW、60GW,低于2025年的65.6GW,经济性和电网是硬约束,要到2028年才有望重回增长。
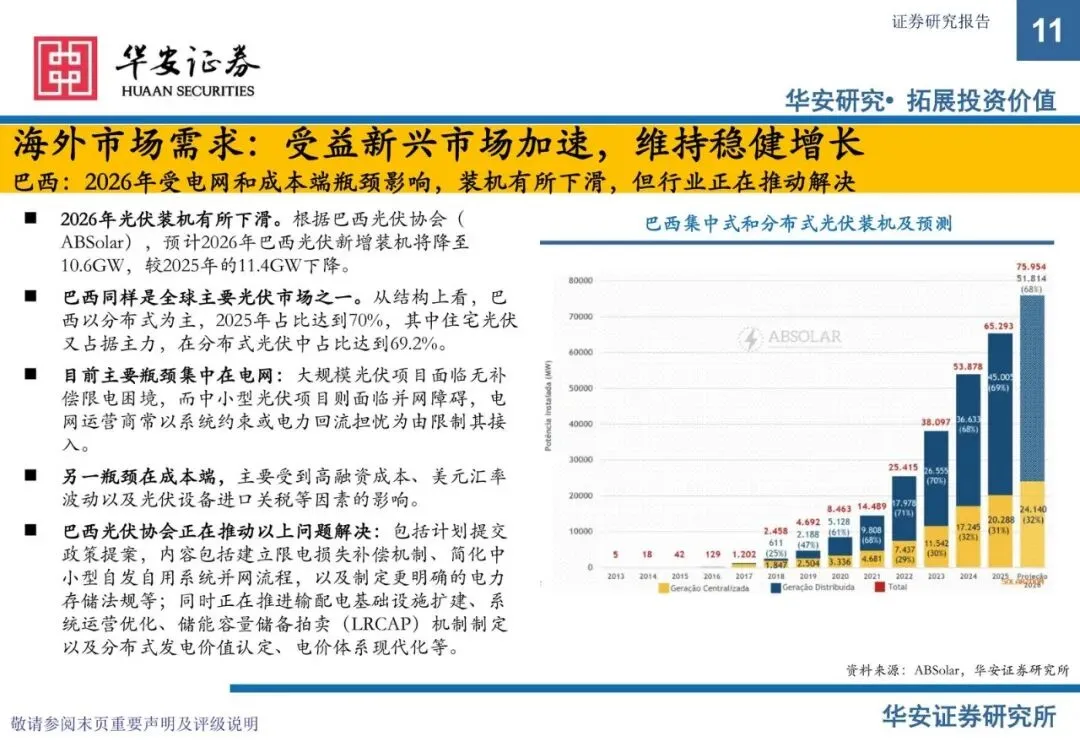
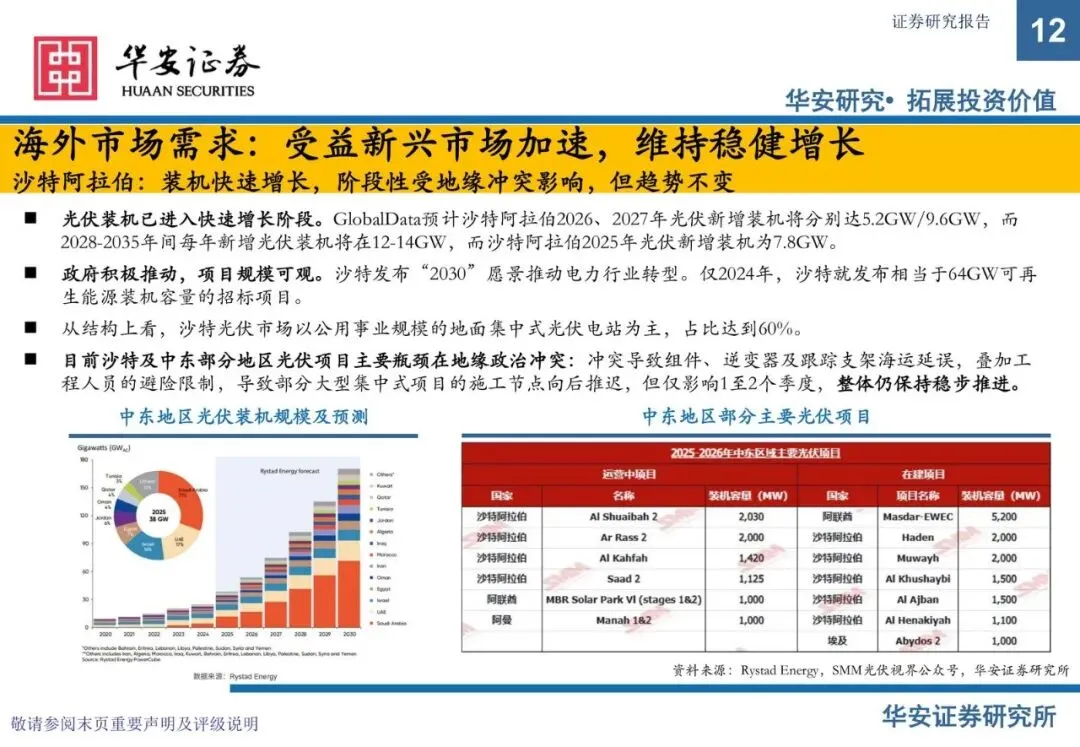
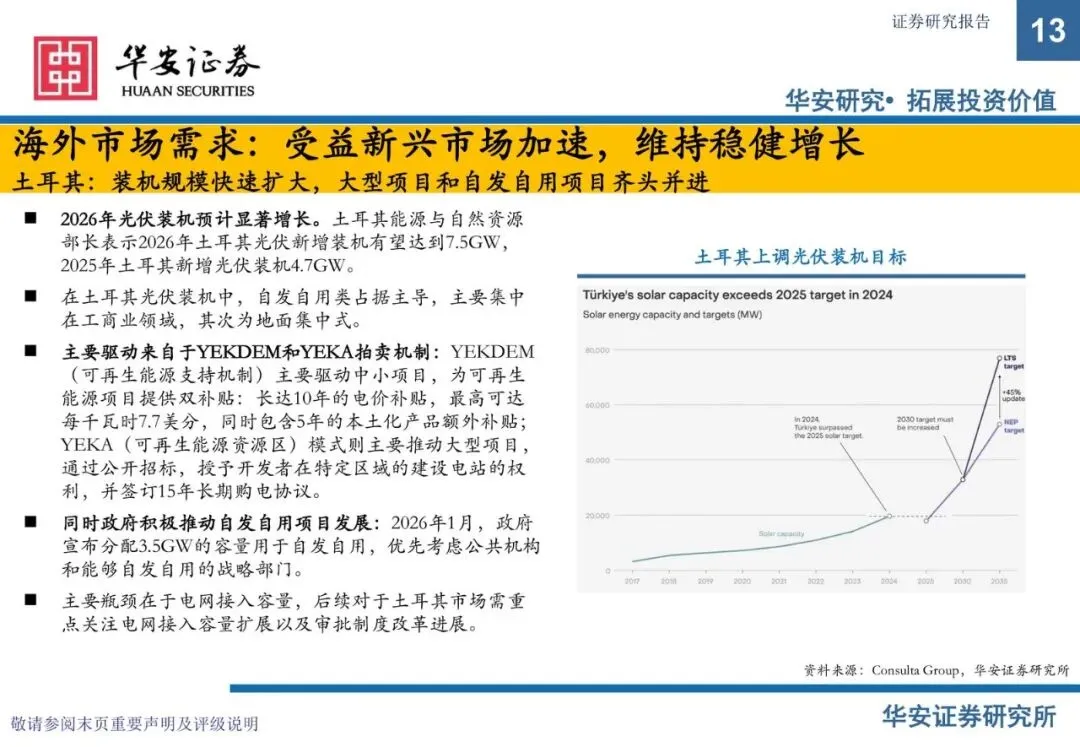
新兴市场是轮动。印度2027年装机有望42GW、同比约+40%;沙特2027年有望9.6GW(2025年已是7.8GW);土耳其2026年有望7.5GW、同比接近60%。增长红利更偏向能打进这些市场的组件和系统商;美欧本土装机放缓,则直接压传统出口目的地的量。
海外扩产不能当看不见。印度国内组件产能已远超100GW并形成规模化出口。华安的判断是:海外扩产规模可观,但技术仍是国内产业链优势,国内企业需要、也能够靠技术拿溢价和份额——这和国内产能出清的政策方向是同一条逻辑。
出清靠强标,加速靠技术
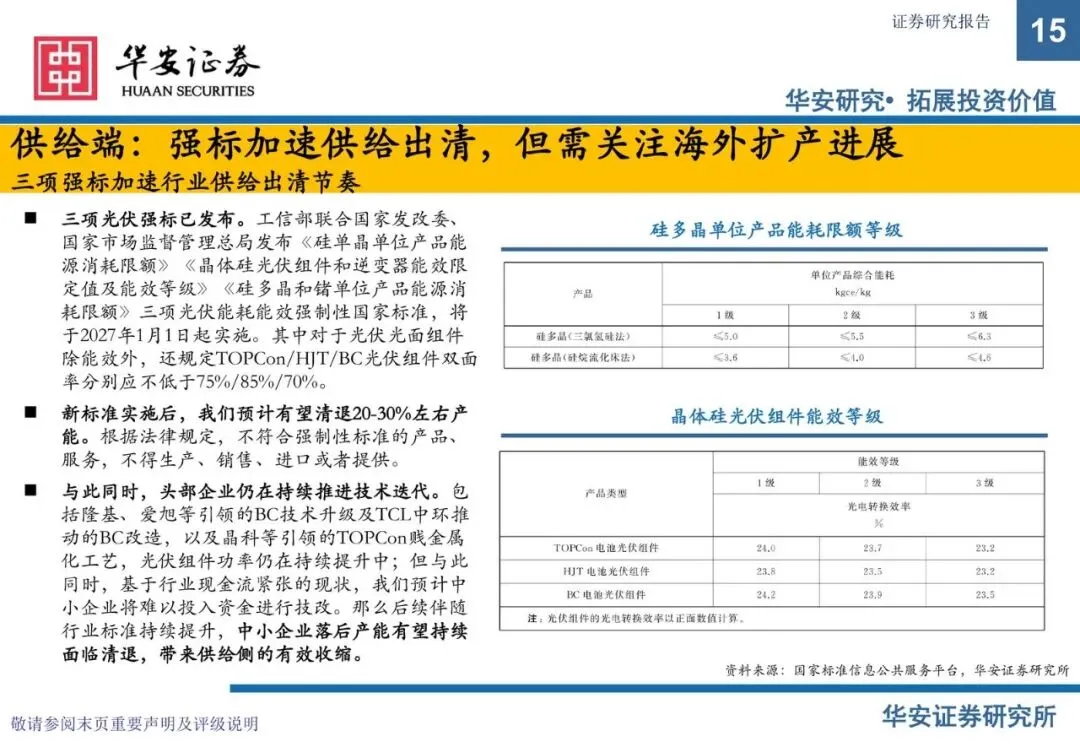
三项光伏强标已发布,预计2027年1月1日实施,实施后有望清退20%—30%落后产能。头部还在推技术迭代,把组件功率继续拉开。政策清退落后产能,技术让落后产能更难卖出去,两股力叠在一起。
所以2027年的供需改善,不是单靠需求回升,而是需求企稳叠加供给被动收缩。受益的是BC等新技术走在前面的爱旭股份、隆基绿能、TCL中环;磨底阶段,现金是安全垫,对应大全能源、阿特斯、横店东磁。第二增长曲线也写进了建议:储能看阿特斯、天合光能、晶科能源;卫星整星和太空光伏看钧达股份。辅材里胶膜福斯特、银浆聚和材料与帝科股份、金刚线美畅股份被标成率先走出周期、盈利相对稳健。设备端光伏扩产受限,但迈为股份、奥特维、帝尔激光、英杰电气的半导体订单和收入被点名为可能超预期。
风险也清楚:新兴市场增速不及预期、国内复苏不及预期、技术颠覆、竞争格局再加剧。尤其是印度产能已经在出口,海外扩产若比预想更快,国内出清的效果会被对冲。
接下来盯什么
- 国内月度新增装机能否在200GW年化下限附近稳住,而不是继续向CPIA区间下沿以下滑。
- 储能招标能否从2026年上半年148.1GWh、同比+88.3%的节奏落到270—300GWh实际装机,以及新疆、内蒙古午间现货价差是否收敛。
- 三项强标2027年1月1日实施前后,落后产能退出比例是否靠近20%—30%,组件功率档差是否继续拉大。
- 印度2027年装机是否接近42GW、同比约+40%,同时其超100GW组件产能的出口是否明显挤占国内企业份额。
- 美国2026年装机是否落到约44GW、欧盟是否落到62GW/60GW,以及2028年欧盟重回增长的信号是否提前出现。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告


发表评论
发表评论: