
 研报速递
香港和内地地产最近有点热闹。上周五(9月18日)内房股突然拉了一波,紧接着又传出开发商"集体提价"的说法,香港那边还赶上了美联储加息的节点。就在这节骨眼上,摩根大通和瑞银前后两天各甩出一份研报,角度正好互补——一份盯着"这波行情到底是不是真的",一份盯上了一件更长远的事:港资开发商发内地REITs。
把这两份放一起读,比单看哪一份都清楚。
先看两份报告的"人设"。
摩根大通(9月20日)这份,分析师是 Karl Chan 和 Venus Choi,主打一个"接地气"——它不跟你聊宏大叙事,直接抛出本周市场最关心的三个问题:周五那波反弹怎么来的?开发商是真的在涨价吗?美联储加息对香港地产意味着什么。
瑞银(9月21日)这份则更"前瞻",分析师团队是 John Lam、Vera Gong 等人,核心焦点只有一件事:新世界发展(0017.HK)9月19日向上海证券交易所提交了内地REITs招募书,成了第一家公开发行中国REITs的港资开发商。这件事本身不大,但背后牵出的"港资资本循环"逻辑值得细看。
第一问:周五的反弹是真是假?
数据摆出来其实有点意思。9月18日那天,港股内房股一天涨了2%(恒指只涨0.6%),A股地产板块更猛,涨了5%(沪深300才涨1%)。但摩根大通翻了一圈,没找到任何实质性的新政落地。
那涨的是什么?它归结为三股情绪:一是国庆长假前的政策预期——市场赌深圳可能是下一个松绑调控的城市;二是对"828预售制退出"政策的缓和憧憬,具体来说就是土地款可以分期付,开发商现金流压力一下小很多;三是万科贷款延期的传闻(注意,官方没证实)。
有个典型代表是融创,一周之内涨了12%,属于高贝塔系数的"情绪放大器"。所以摩根大通的判断是:这波更像情绪驱动,不是基本面反转。
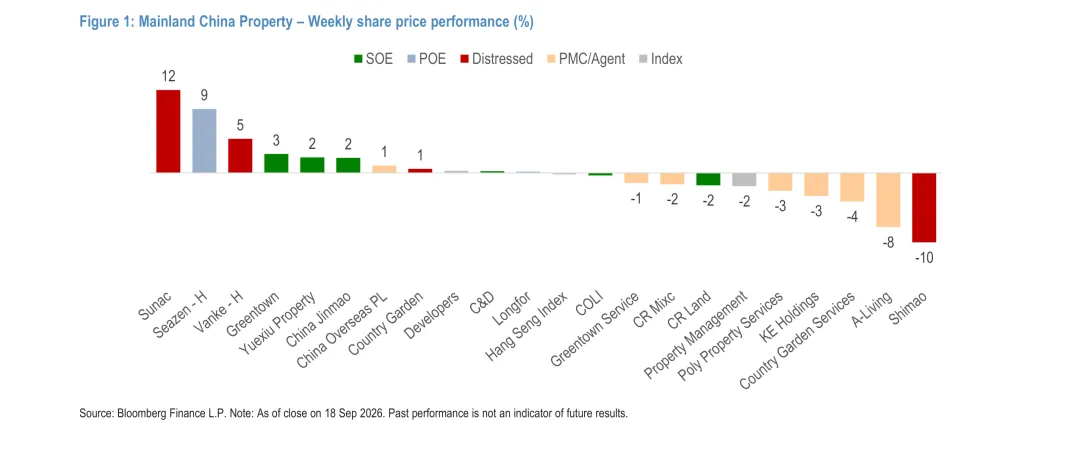
▲ 内地地产股周度股价表现(9/18反弹)
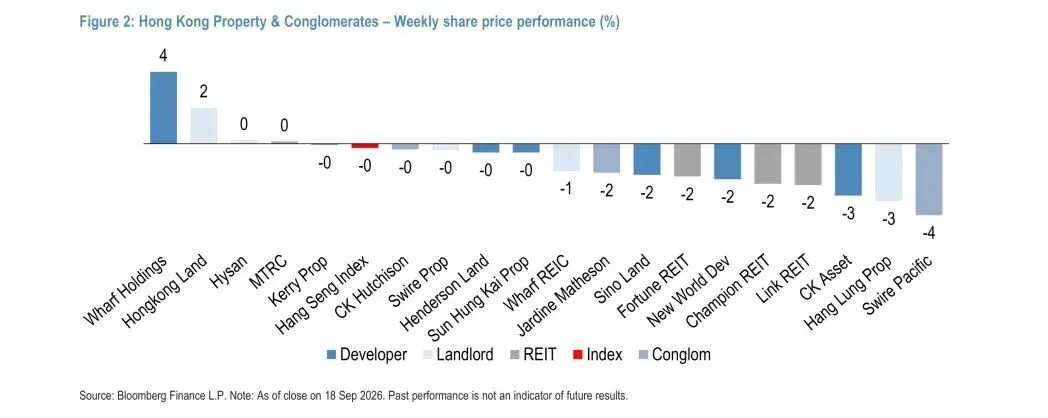
▲ 香港地产股周度股价表现(9/18反弹)
第二问:开发商真的在涨价吗?
摩根大通的结论很克制:别激动,幅度非常温和,平均也就1%到3%之间。而且多数不是真涨价,是收回了之前的促销折扣、取消了特价房活动——本质是一种营销策略,不是供需反转。
它举了几个样本:上海保利涨了约1%,西安华润收回折扣约2%,杭州保利天奕拟涨2.8%,天津建投涨2%到3%。同时它提醒,"828"政策导致的供应收缩影响还没显现。唯一的亮点是:一线城市核心区,尤其上海的房价可能率先企稳。
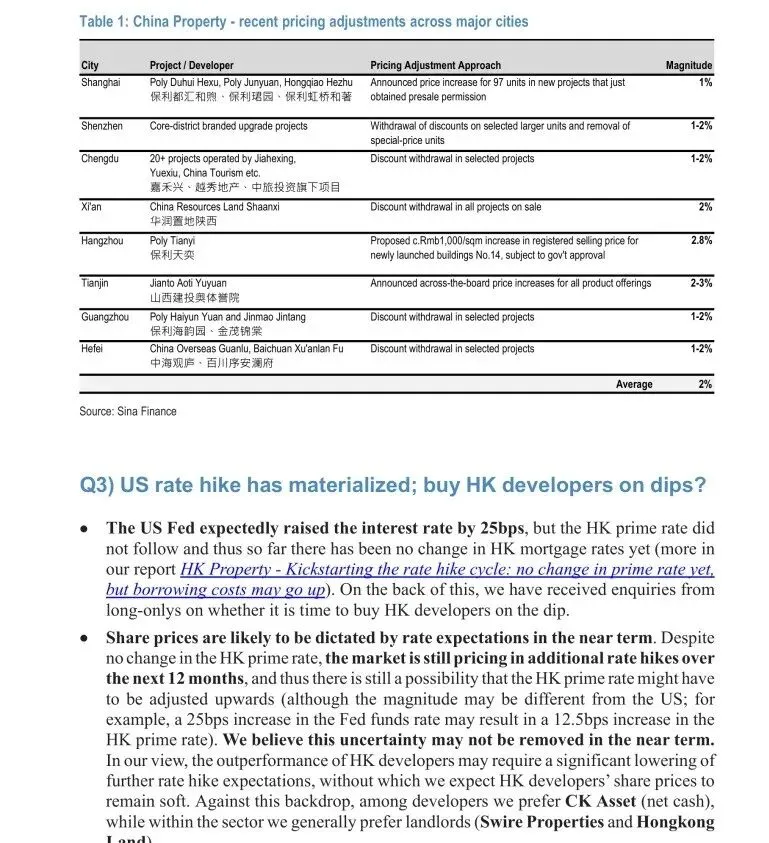
▲ 重点城市开发商提价幅度一览
第三问:美联储加息对香港地产影响多大?
美联储加了25个基点,但香港的最优惠利率(prime rate)并没有跟着加。不过市场很聪明,已经开始计入未来的加息预期,所以香港开发商的股价短期偏软。
摩根大通在开发商里最看好两类:一类是账上净现金、抗风险能力强的(比如长实);另一类是"靠租金吃饭"的收租股,现金流更稳(太古、香港置地)。
瑞银这份的主角,是新世界发展。
先说REITs是什么——简单讲就是把商业地产打包成金融产品,去资本市场上市卖给公众,投资者的回报主要来自物业租金分红。新世界这次向上交所提交招募书,等于港资开发商第一次正式走进内地REITs市场。
更关键的是,瑞银指出部分净募资可以转回离岸,这对那些境外负债高、需要往海外分红的港资来说意义不小。从这个角度看,REITs不只是一种融资,更像一种战略性套利——把不好卖的商业地产变成可流通的金融资产,实现资本循环。
瑞银认为这利好一类开发商:长实(本来就有资本循环目标)、太古(有记录可循)、恒隆、嘉里——它们的股息率差接近300个基点,空间明显。它还补充了一个背景:美债收益率站上5%之后,把资产REITs化反而更有吸引力。
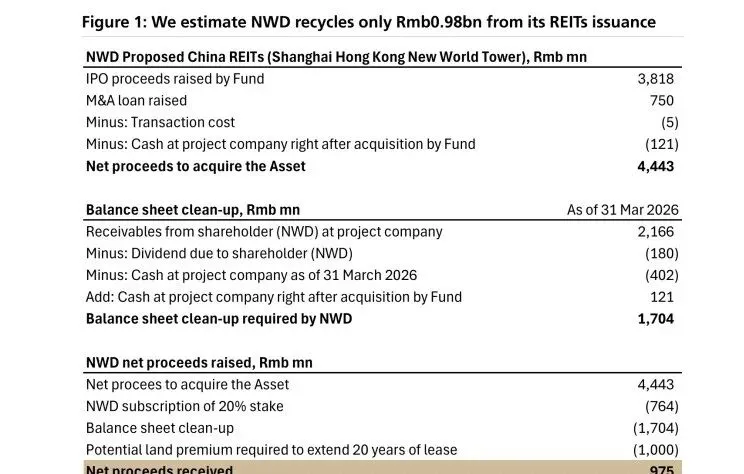
▲ 新世界发展REITs交易资金回收结构(亿元)
数字层面,瑞银算得很细:IPO募资38.18亿,加上并购贷7.5亿,资产估值45.7亿;2026年预测现金分派收益率4.79%(2027年4.75%),NOI资本化率4.59%。但有个"反差"——因为项目公司存在股东往来款,新世界这次真正到手的净募资只有9.75亿,对比38.18亿的募资额缩水了一大半。
那为什么新世界还愿意干?瑞银点破了:它掏了10亿土地溢价,把土地使用权从19年延长到39年,用DCF(现金流折现)模型算下来,这个延期权能给资产价值增加约12.8亿,所以这笔账整体划算。
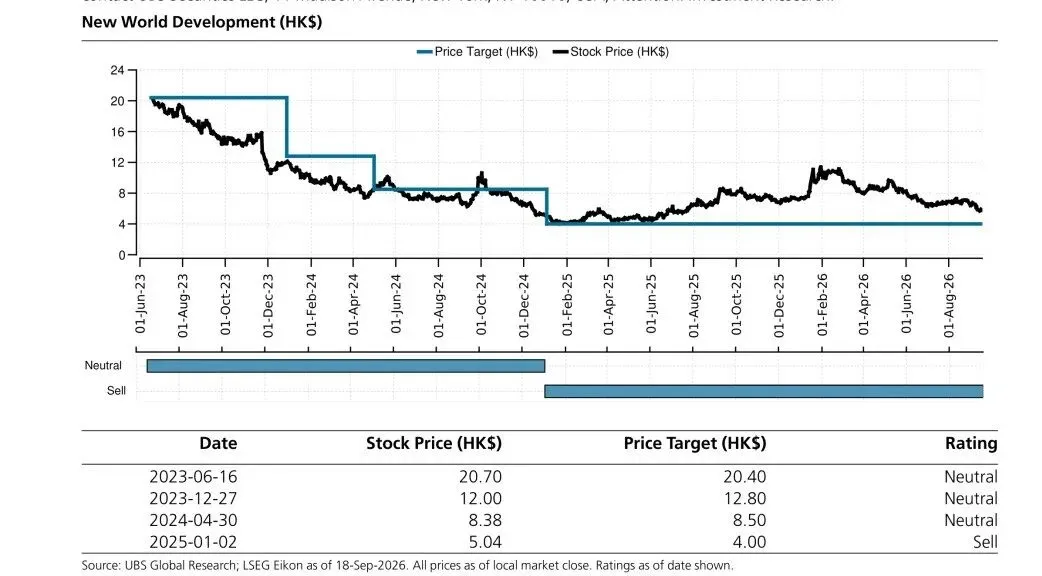
▲ 新世界发展股价 vs 瑞银目标价历史走势
不过瑞银自己的态度很明确:给新世界"卖出"评级,目标价4.00港元,当前股价5.78港元(9月18日)。这家公司股价从2023年6月的大约20.7港元一路跌到5.78,2025年1月就已经从"中性"下调到"卖出"了。
把两份报告的风险拧在一起看,有几个点得留心:
一是政策预期落空。9月18日那波上涨很大程度是赌政策,如果国庆前后没有实质松绑(比如深圳没动),情绪会很快退潮。二是房价企稳证据不足。摩根大通明确说"828"供应收缩还没显现,非核心区房价谈反转太早。三是香港加息的"达摩克利斯之剑"——虽然这次prime没跟,但未来加息预期一直悬着,开发商估值承压。四是REITs化虽好,但新世界案例暴露了"净募资大幅缩水"的复杂性,不是所有资产都能顺利变现。
两家外资行的底层逻辑其实指向同一个判断:地产的"旧玩法"在退潮,但"新出路"正在打开。摩根大通偏短线,盯着政策情绪和利率周期做交易;瑞银偏长线,看到了港资通过REITs实现"两地资本循环"的结构性机会。两者都不建议盲目抄底,但对"有真实现金流、有净现金、能吃到制度红利"的标的明显更友好。
对普通投资者来说,这几条或许有用:第一,别把单日反弹当成趋势,摩根大通都说了没找到实质新政;第二,提价更多是"收回折扣"的营销动作,不是普涨信号;第三,如果想跟REITs这个主题,重点看那些股息率差大、有成熟收租物业的港资(长实、太古、恒隆、嘉里),而不是随便买内房;第四,新世界这种"卖出"评级又股价低迷的,抄底要特别谨慎,瑞银的价格锚是4港元。
两份外资研报,一份照见了当下内地地产的复杂心态——反弹靠情绪、提价靠营销、真正企稳还要等;另一份则指向了香港开发商寻求破局的一条新路径——把商业地产REITs化,在两地之间做资本循环。短期看,政策和利率仍是最大变量;长期看,谁有真实现金流、谁能在新规下盘活资产,谁才笑得久。
你更看好"政策情绪驱动的短线反弹",还是"REITs资本循环的长线逻辑"?欢迎在评论区聊聊你的看法。
本文基于摩根大通、瑞银公开研报整理,仅作信息分享与学习交流,不构成任何投资建议。研报观点代表原机构立场,市场有风险,投资需谨慎。

发表评论
发表评论: