
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/0e71f78377ce
谐波减速器才是人形机器人能不能走向量产的那根“成本钉子”。
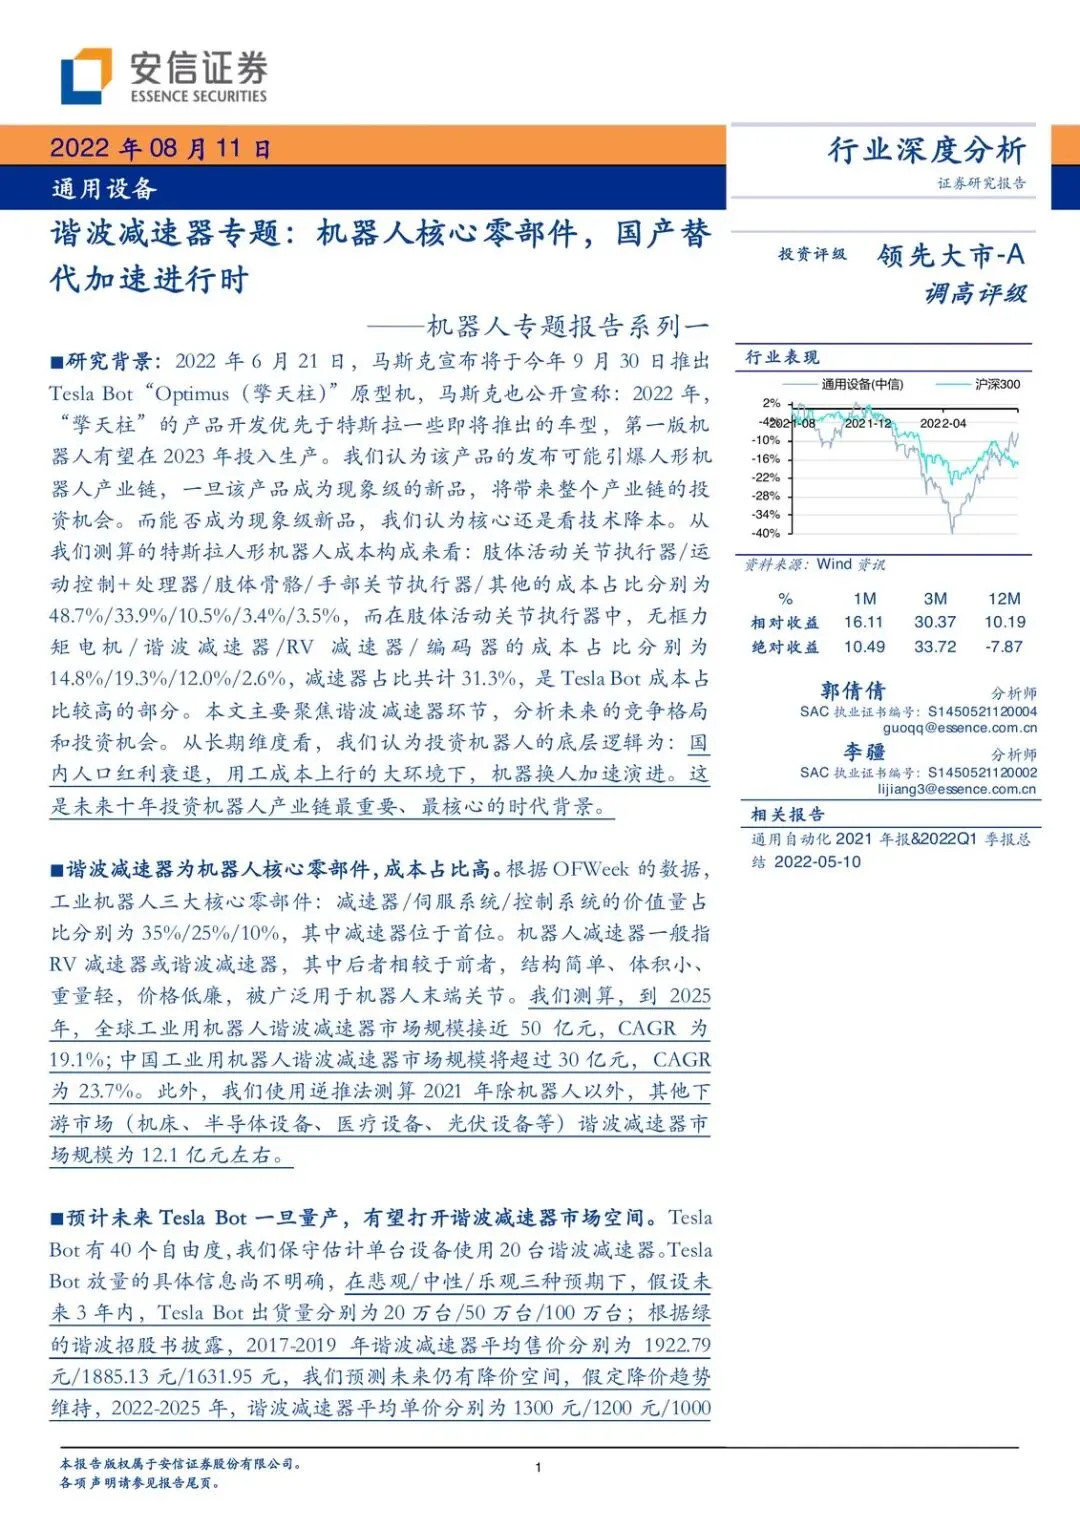
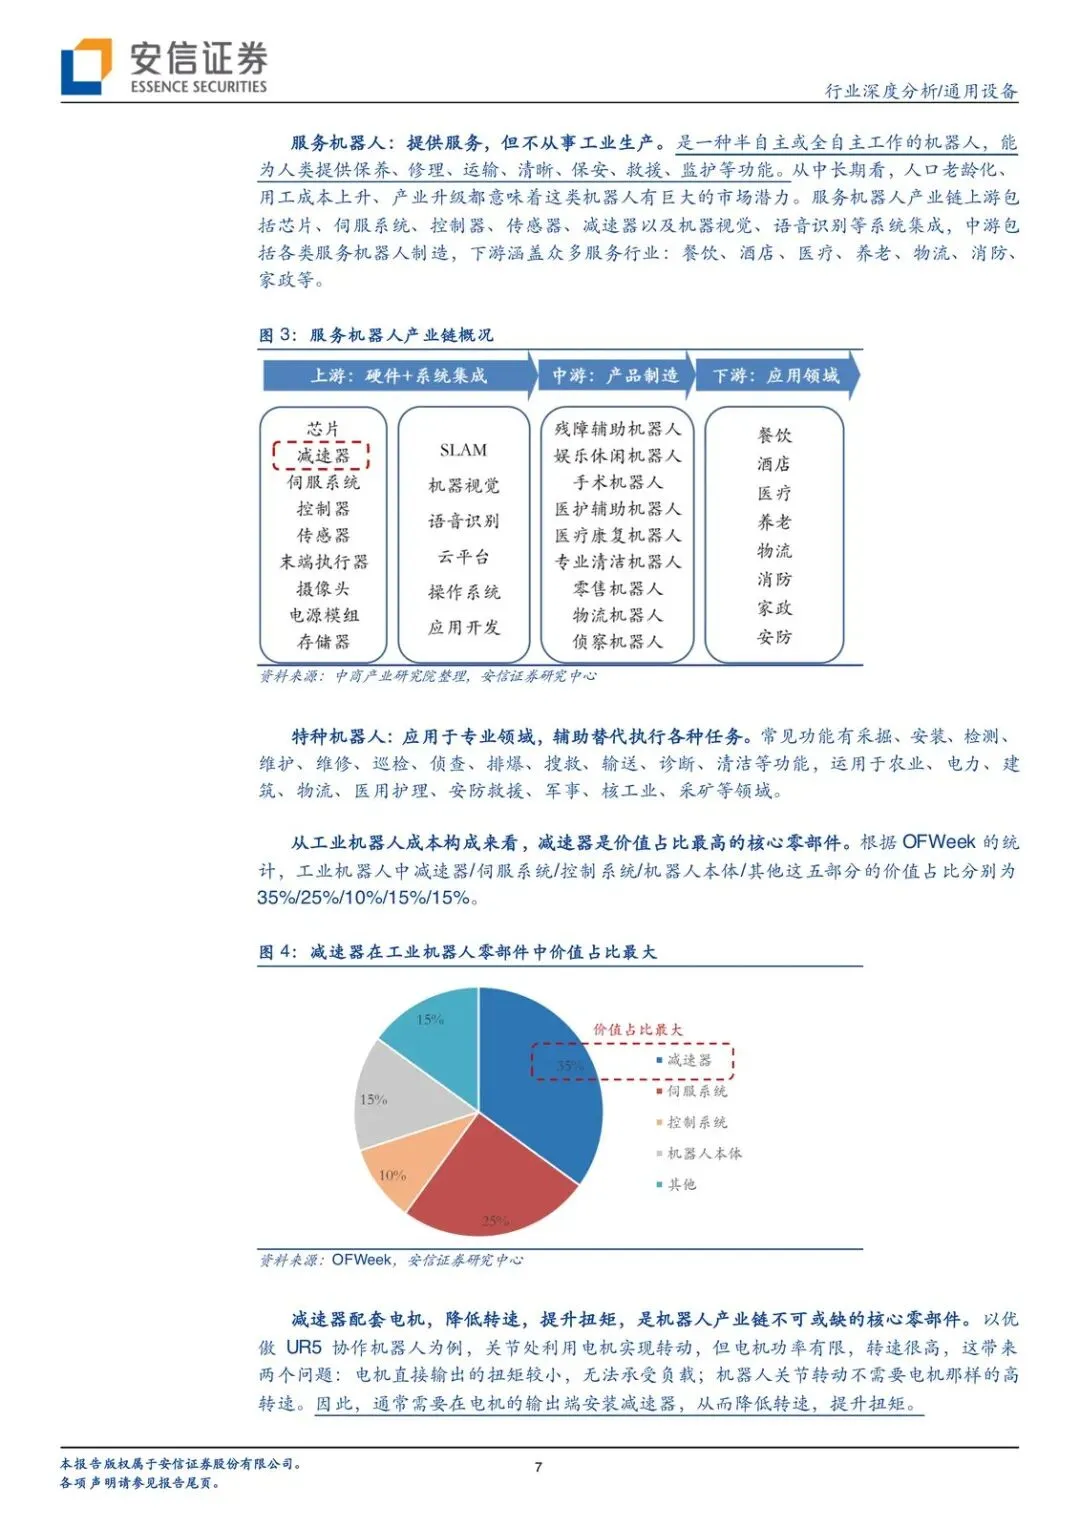
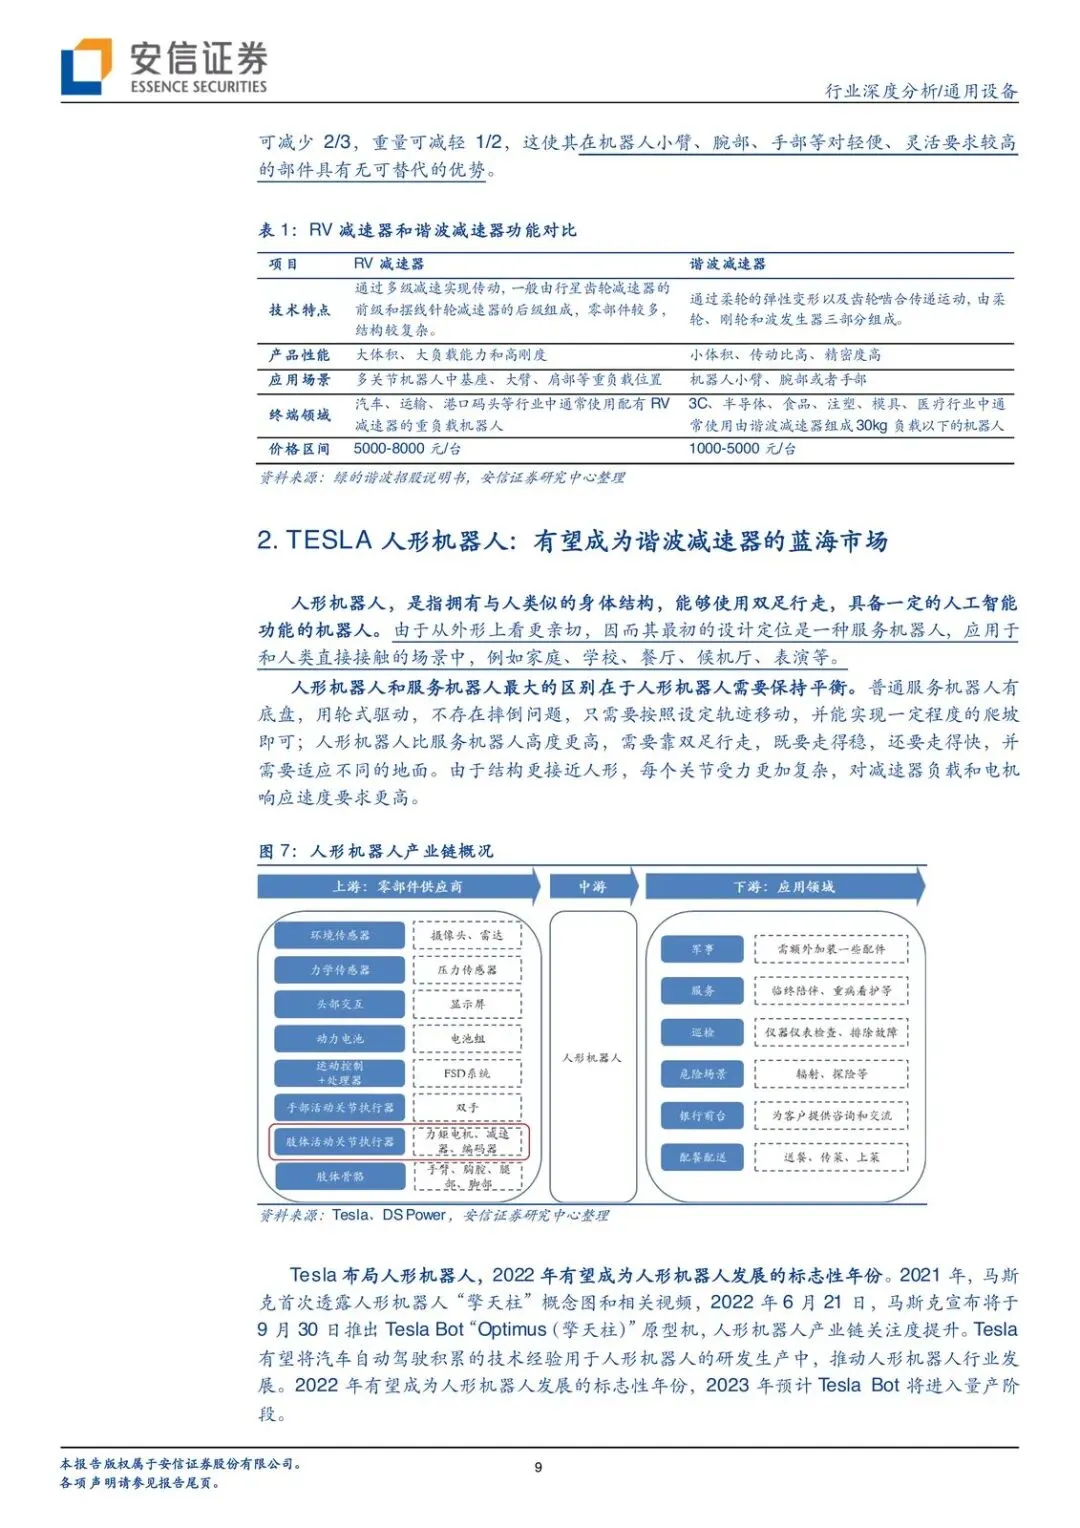
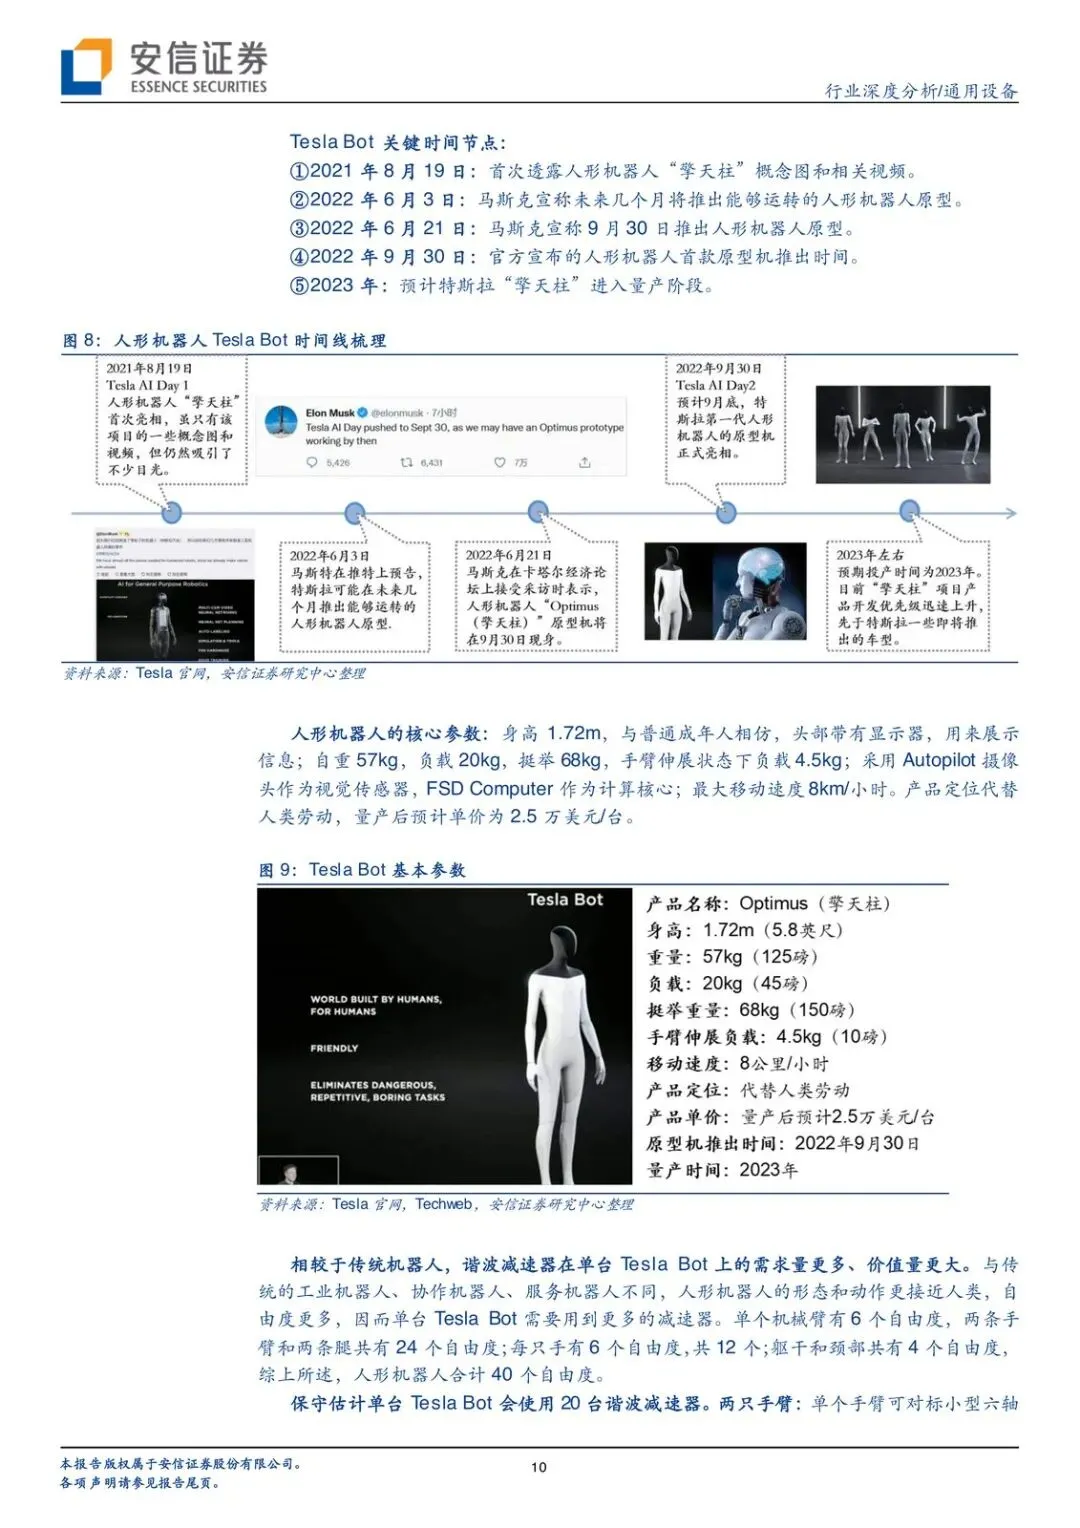
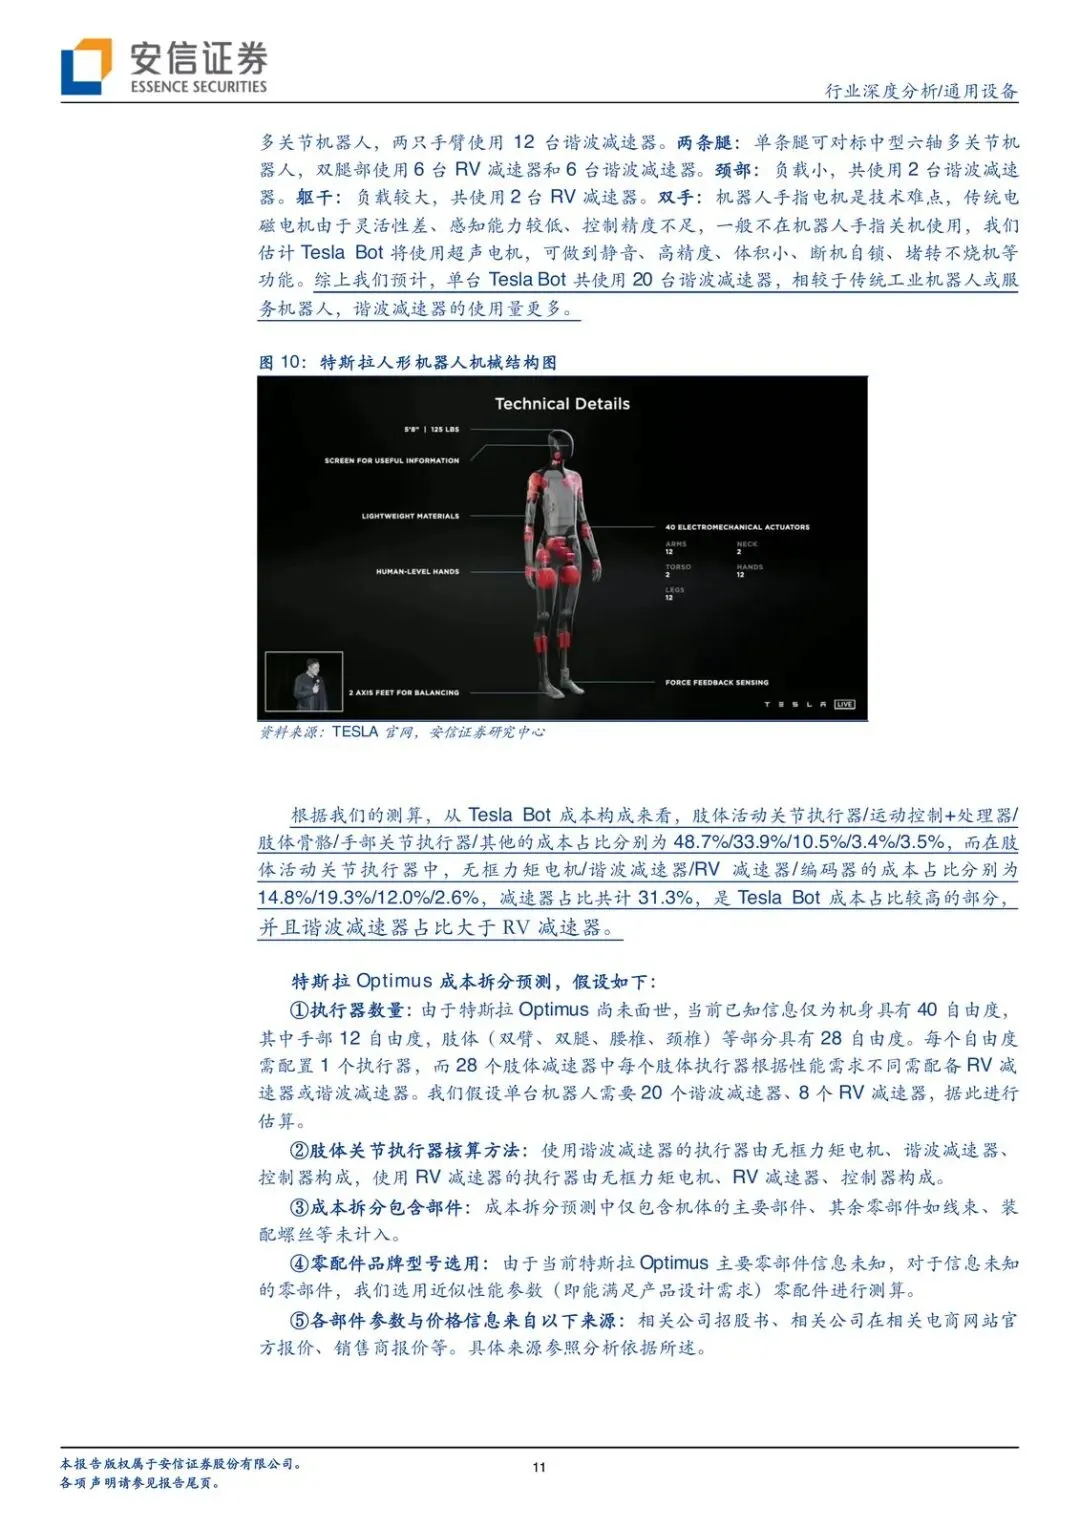
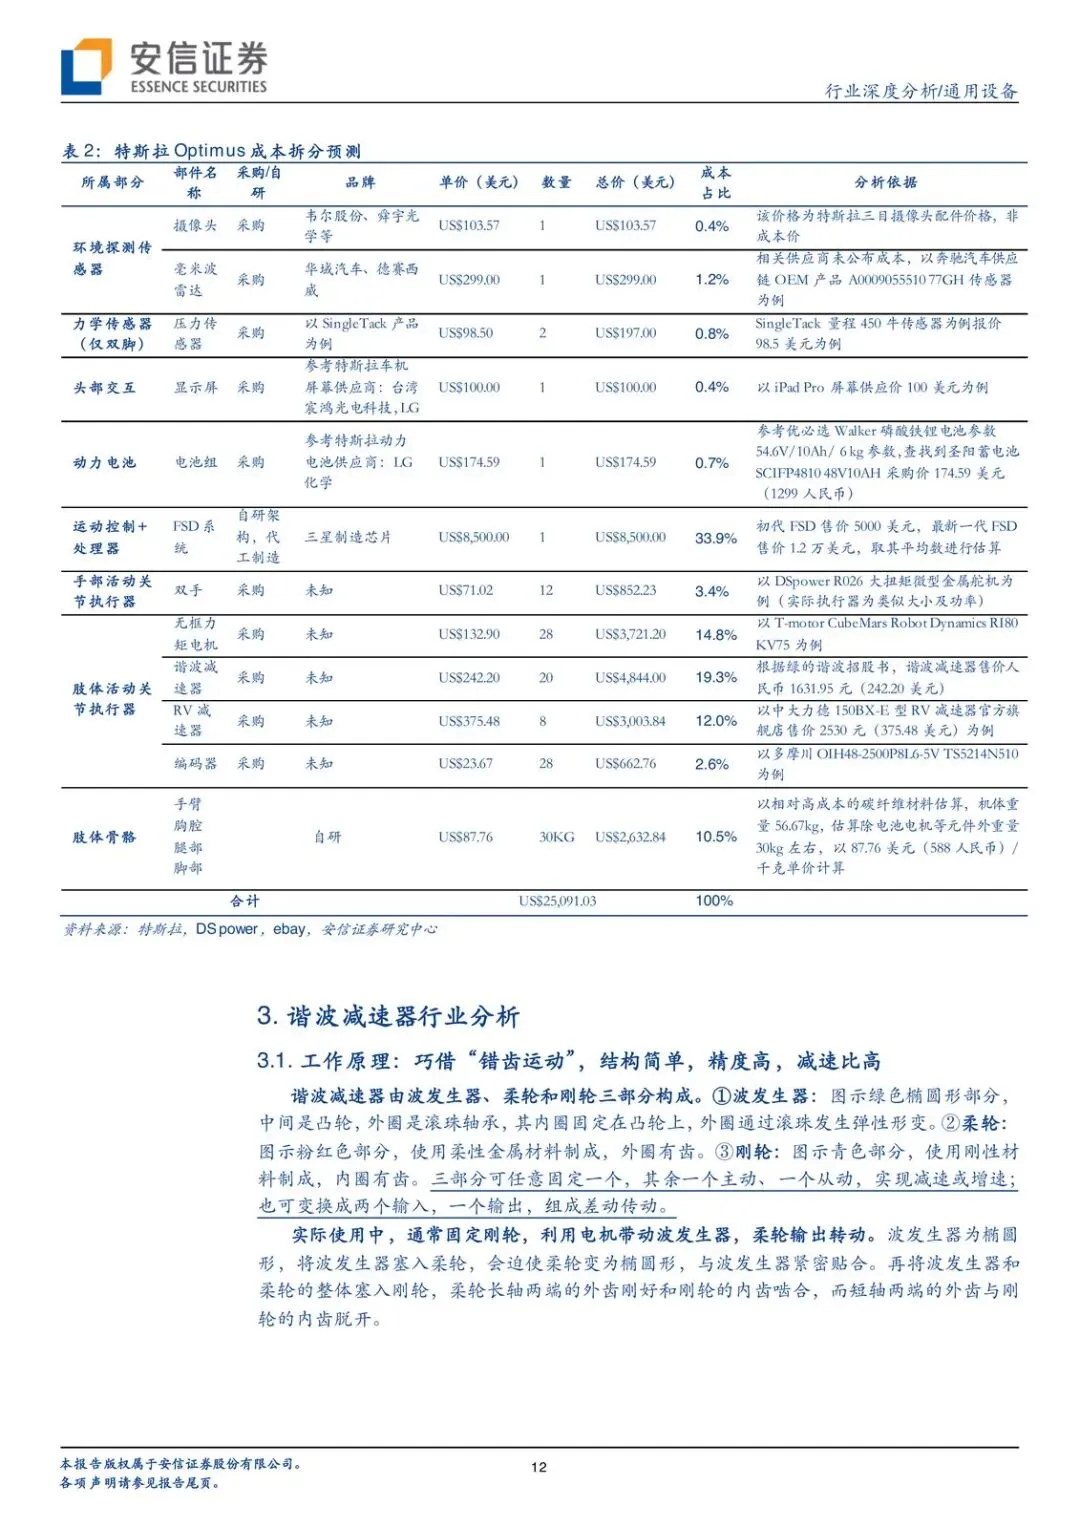
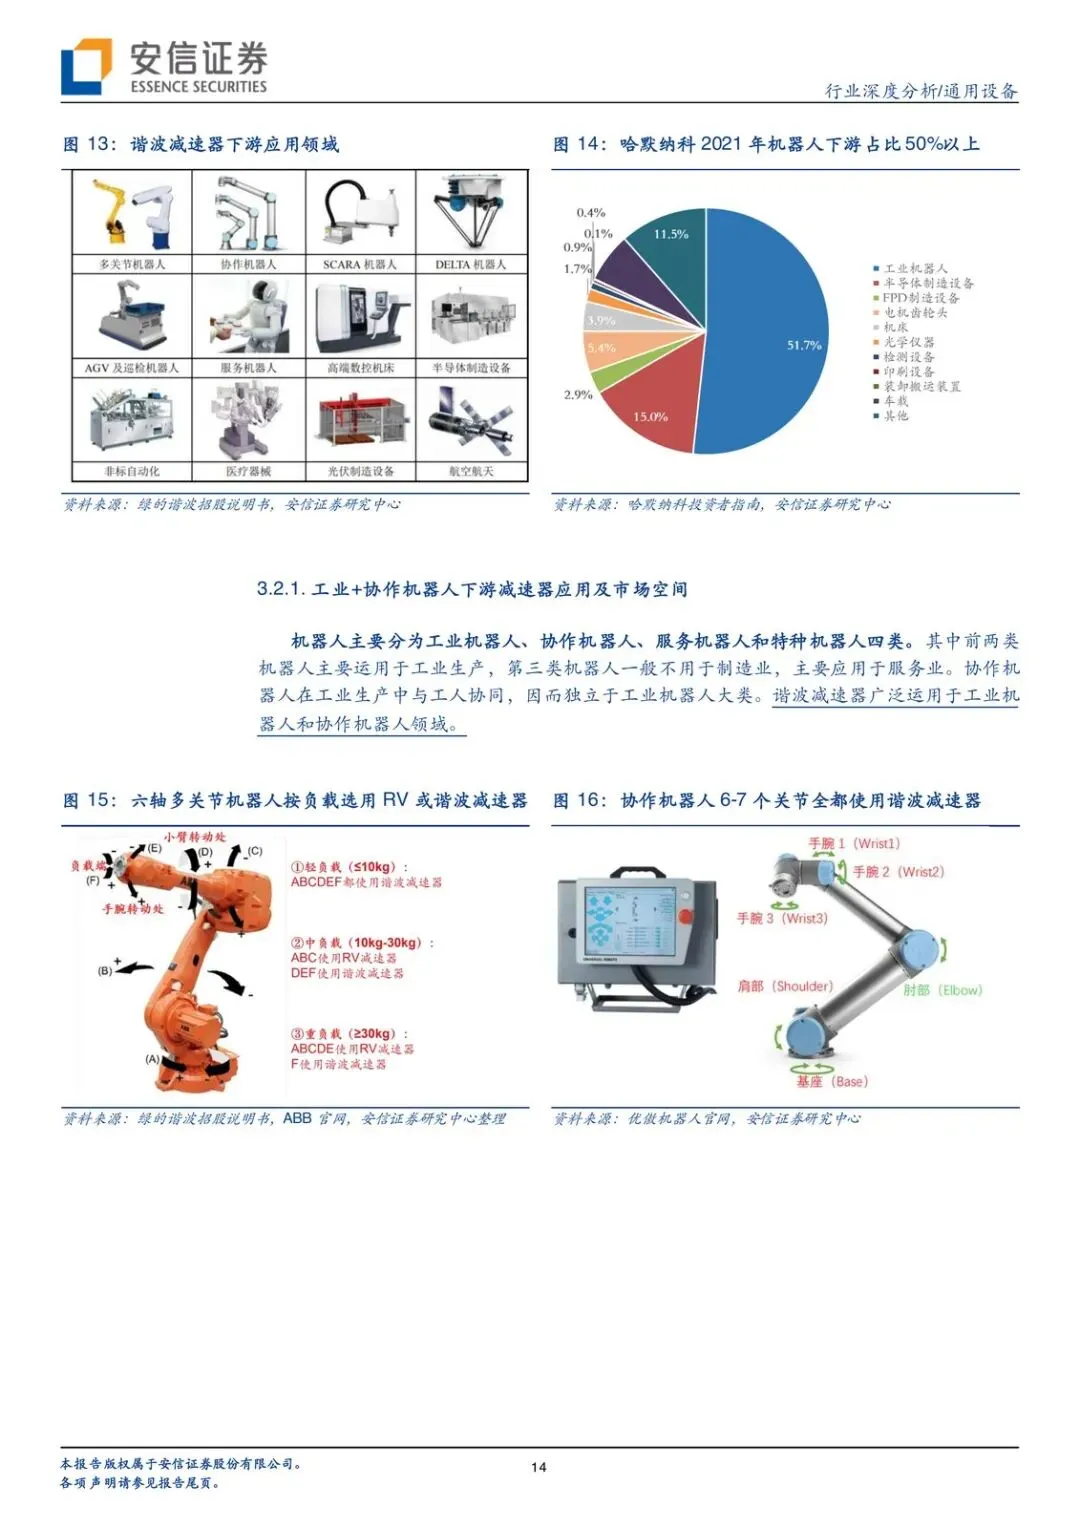
2022 年 6 月马斯克把 Optimus 提到车型前面,第一版还指向 2023 年投产。真正决定它会不会变成现象级产品的,不是发布会,是技术降本。安信测算里,Tesla Bot 肢体活动关节执行器占整机成本约 48.7%,其中谐波减速器 19.3%、RV 减速器 12.0%,减速器合计 31.3%,是整机里最重的一块。工业机器人那边同样如此:减速器、伺服、控制系统价值量约 35%/25%/10%。人口红利退、用工成本升,机器换人是十年背景;眼下要盯的,是谐波这个卡点能不能被国产厂商用价格、交期和产能撬开。
工业盘不大,人形盘才可能改量级
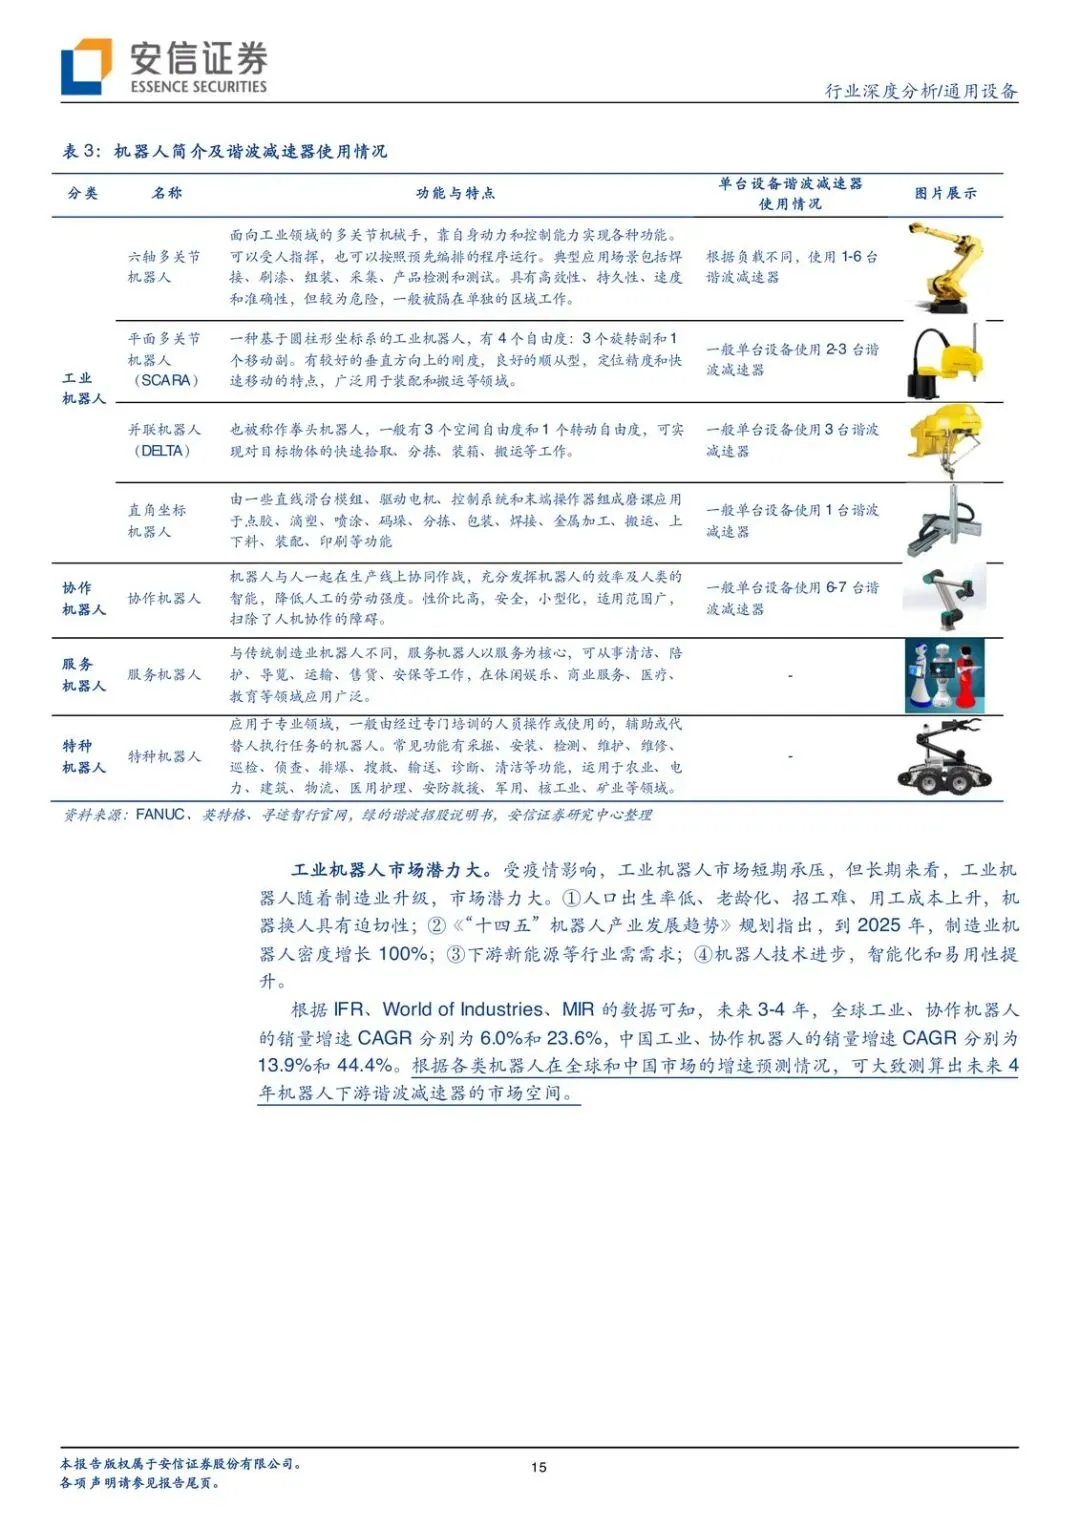
先把存量说清楚。安信测算,到 2025 年全球工业用谐波减速器市场规模接近 50 亿元,CAGR 19.1%;中国将超过 30 亿元,CAGR 23.7%。2021 年机床、半导体、医疗、光伏等非机器人下游,用逆推法大约还有 12.1 亿元。工业侧是稳健增长,不是一夜翻倍。
增量想象在 Tesla Bot。整机 40 个自由度,报告保守按单台 20 台谐波。未来三年出货按悲观/中性/乐观 20 万、50 万、100 万台;单价沿绿的谐波招股书 2017–2019 年 1922.79/1885.13/1631.95 元的降价趋势外推,假定 2022–2025 年平均单价 1300/1200/1000 元。这样算出来的谐波市场空间在 52–200 亿元,年均新增 17–67 亿元。工业机器人谐波总需求量也在爬:全球口径从 2021 年约 150.3 万台往 2025 年 361.0 万台走,中国从 79.0 万台到 221.6 万台;全球工业谐波市场规模对应约 23.0 亿元到 48.9 亿元。
谁受益:能进人形关节供应链、且扛得住降价的谐波厂。谁受损:只靠进口交期、又跟不上单价下台阶的供给方。必须说清:Tesla Bot 放量信息当时并不明确,52–200 亿是情景测算,不是已经发生的订单。
格局在换手,壁垒并没有消失
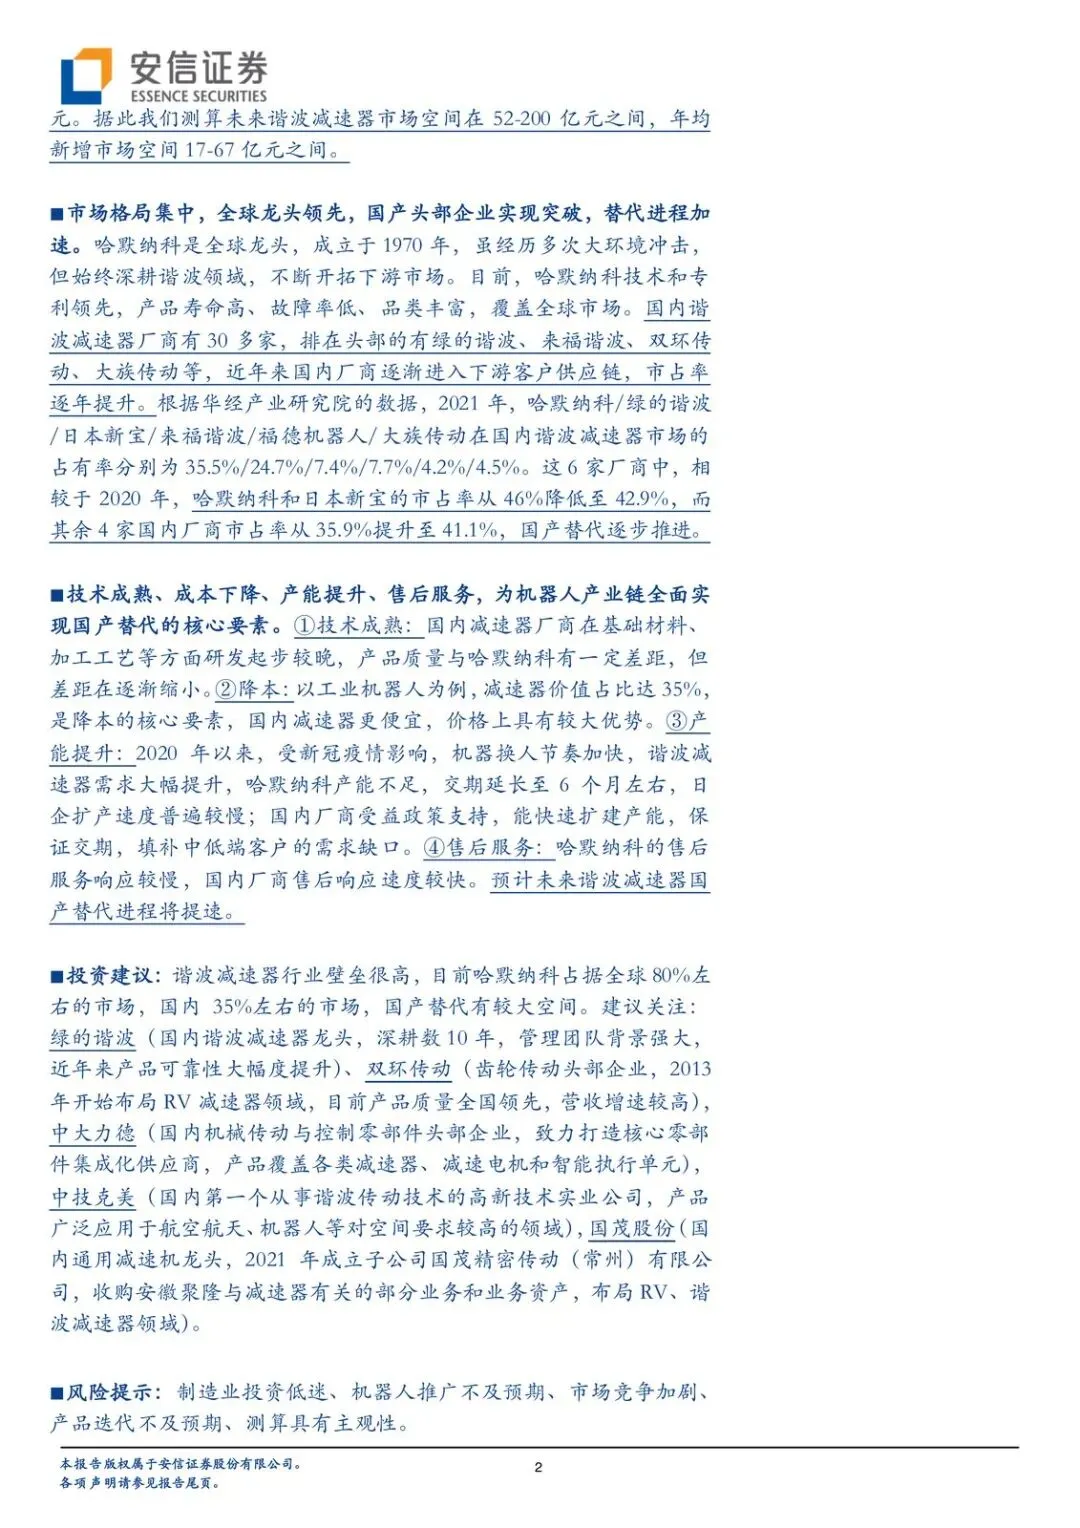
全球仍是哈默纳科的天下,成立于 1970 年,全球市占约 80%,国内约 35.5%(2021)。国内排头是绿的谐波 24.7%,后面是来福谐波 7.7%、日本新宝 7.4%、大族传动 4.5%、福德机器人 4.2%。相对 2020 年,哈默纳科加日本新宝从 46% 降到 42.9%,四家国内厂商从 35.9% 升到 41.1%。替代在发生,但龙头技术和专利、寿命、故障率、品类覆盖仍领先。
替代提速,报告给了四个现实条件,不是口号。一是技术差距在缩小,材料和工艺起步晚,但距离在收。二是价格:减速器占工业机器人价值约 35%,国产更便宜,这是整机降本最直接的杠杆。三是产能:2020 年后需求抬升,哈默纳科交期拉到约 6 个月,日企扩产慢,国内能更快补中低端缺口。四是售后响应更快。哈默纳科自己的启示更硬:材料、加工、装配、齿形专利都是长周期投入,装配还依赖老师傅;2013–2017 年其研发费用率从约 6% 降到约 4%,2019 年又回到约 8%,海外扩张时研发人员占比一度从 27% 掉到 14%,后来稳住在 13% 左右。国内要替代,拼的是长期研发和进入客户供应链后的质量口碑,不是多开几条产线。
受益的是已经进下游、可靠性明显抬升的绿的谐波,以及齿轮出身、RV 质量被认可的双环传动;中大力德走集成化零部件,中技克美偏航天等空间受限场景,国茂股份 2021 年才通过子公司和收购切 RV/谐波。受损的是交期、价格、服务同时被国内头部挤的进口份额。行业壁垒很高,市占换手可以很快,性能对标不会同样快。
现在该盯什么
为什么是 2022 年这个时点:Optimus 原型指向当年 9 月 30 日发布、产品开发优先级被提到车型前面,同时工业侧交期已经暴露进口产能瓶颈。往后三年,矛盾会收成两件事——人形出货能不能把 20 台/机的假设变成真实用量,以及国产谐波能不能在降价到 1000 元量级时仍保住寿命和故障率。
风险也写在报告里:制造业投资低迷、机器人推广不及预期、竞争加剧、产品迭代慢,测算本身带主观性。观察清单只看能核对的动作。
观察清单
- Tesla Bot 原型发布后,关节方案是否确认谐波用量接近“40 自由度、保守 20 台/机”,而不是大幅改用其他传动。
- 2022–2025 年国产谐波均价是否沿 1300/1200/1000 元下台阶,同时头部厂毛利率是否被打穿。
- 哈默纳科交期是否持续高于约 6 个月,国内头部(绿的、来福、大族等)份额是否在 2021 年 41.1% 基础上继续吃掉日系的 42.9%。
- 工业谐波需求是否按全球 2025 年约 361 万台、中国约 222 万台的轨迹走,而不是只停在机床/半导体等 12.1 亿元的非机器人盘。
- 绿的谐波、双环传动、中大力德、中技克美、国茂股份是否出现可验证的下游导入(工业机器人本体厂或人形关节样件),而不是仅停留在产能公告。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: