风险提示:内容仅为券商公开研报观点整理,不构成任何投资建议。
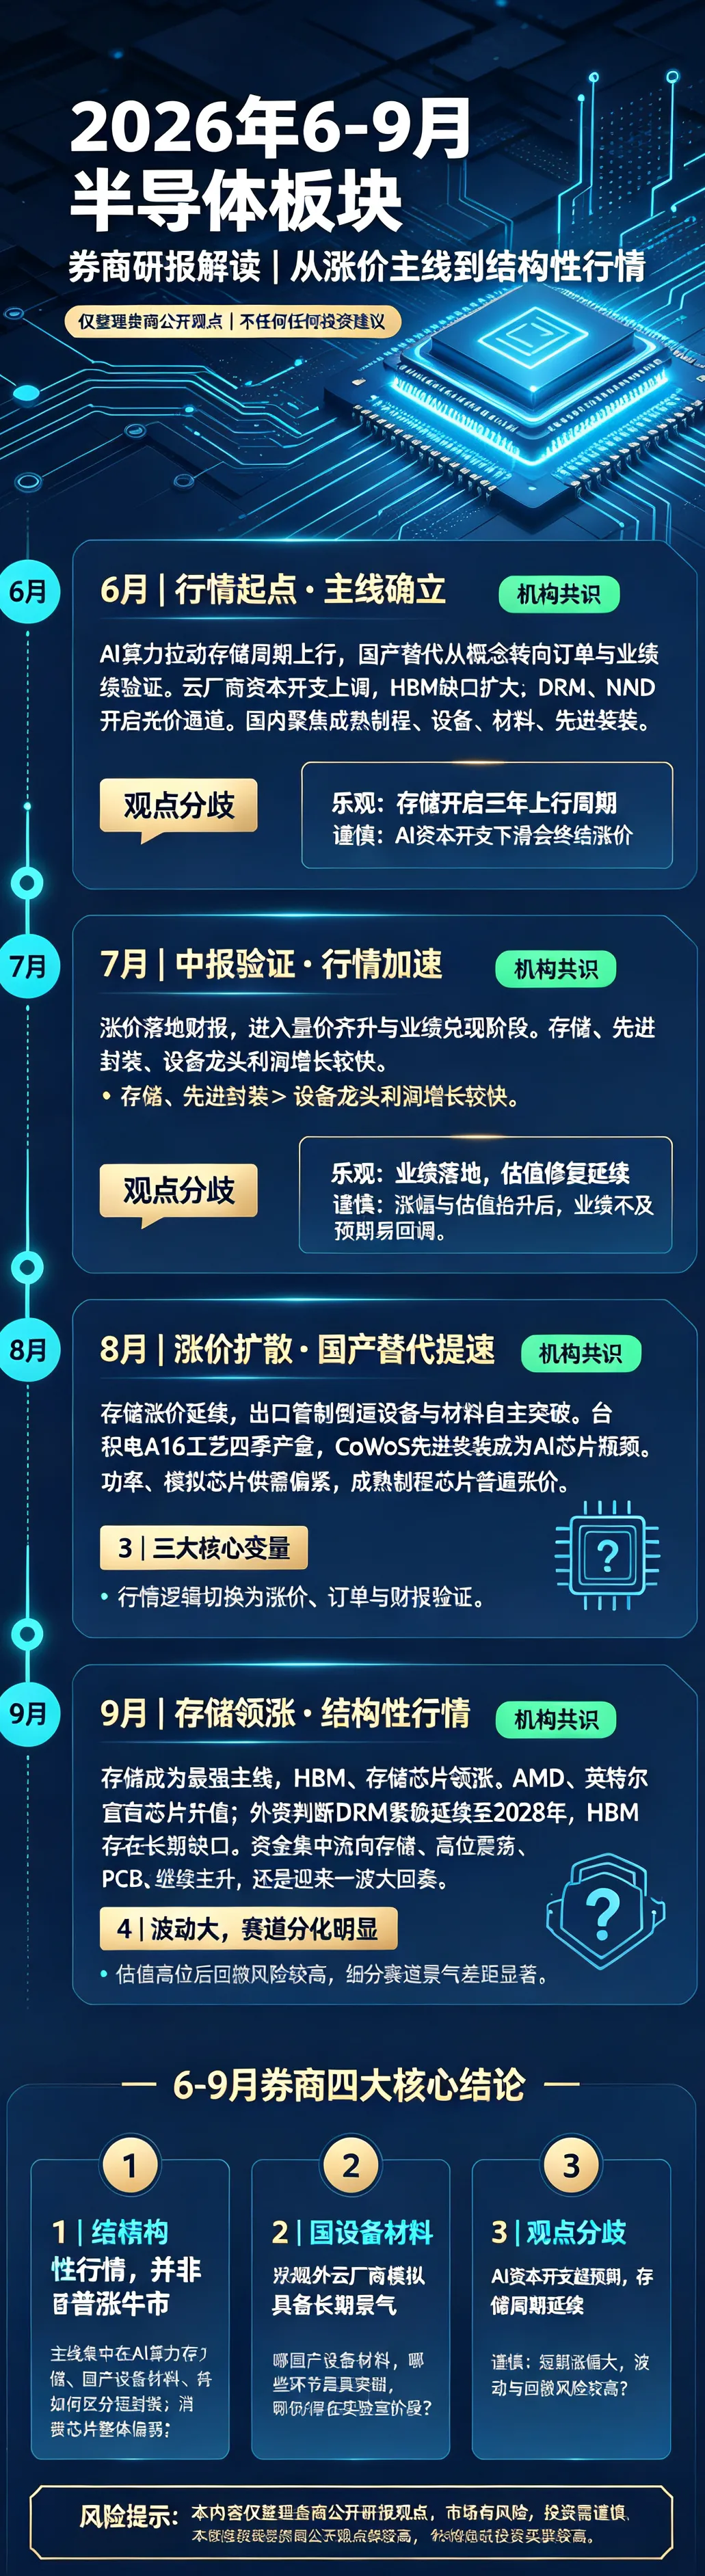
一、6月:行情起点,两大主线确立
机构共识:AI算力拉动存储周期上行,国产替代进入兑现期,不再单纯炒概念,转向看订单、看业绩。
全球层面:云厂商资本开支上调,HBM高带宽存储缺口持续扩大;海外晶圆厂主动把产能优先分配给AI相关芯片,挤压消费类存储产能,DRAM、NAND进入涨价通道。国内主线:成熟制程、设备、材料、先进封装成为国产替代核心抓手;研报普遍提示,行情会高度分化,不是所有芯片股都能涨,优先看有订单落地的公司。市场特点:6月板块震荡为主,属于底部布局阶段,资金慢慢埋伏存储、半导体设备,市场还在验证涨价能不能传导到企业利润。核心争议点:一部分券商认为存储是3年大周期;另一部分谨慎派,担心AI资本开支一旦放缓,涨价会快速终止。
二、7月:中报验证,业绩爆发,行情加速
机构共识:涨价已经实实在在体现在上市公司财报,进入“量价齐升+业绩兑现”阶段。
大量半导体企业披露中报预告,存储、先进封装、设备龙头利润大幅预增,江波龙、佰维存储等业绩弹性巨大,印证AI需求带来的盈利改善。细分赛道排序(券商推荐优先级):存储(HBM/DRAM/NAND)> 半导体设备 > 先进封装 > 功率/模拟芯片。外部催化:SEMI上调全球设备市场规模预期;同时海外大厂持续释放芯片涨价函,MCU、射频、模拟芯片陆续调价,涨价从存储扩散到更多品类。核心争议点:乐观派:业绩兑现,估值修复行情还能继续;谨慎派:短期涨幅大,估值快速抬升,一旦业绩不及预期,回调风险加大。
三、8月:涨价全面扩散,地缘事件加速国产替代
机构共识:存储涨价延续,日本高端半导体设备出口管制落地,倒逼国内设备、材料加速自主。
产业事件:日本第三轮半导体设备出口管制落地,限制高端先进封装设备;国内DCS反倾销落地,上游材料国产化提速,设备零部件国产替代从外围走向核心工艺环节。台积电官宣A16工艺四季度量产,背面供电技术突破,机构强调先进封装(CoWoS)是AI芯片瓶颈,先进封测赛道价值重估。功率半导体、模拟芯片供需紧张,ST、ADI、卓胜微等连续发涨价通知,成熟制程芯片全线涨价,AI算力持续虹吸晶圆产能,挤压消费电子芯片供给。核心争议点:一部分机构看好成熟制程功率、模拟长期景气;另一部分认为,这类芯片涨价是短期产能错配,不是长期需求爆发。
四、9月(截至中旬):主线聚焦存储+算力硬件,板块放量大涨
机构共识:存储板块成为本轮行情最强主线,HBM、存储芯片领涨;设备持续高景气,但板块内部进一步分化,纯题材股被资金抛弃。
海外:AMD、英特尔宣布芯片涨价,存储原厂继续上调合约价;多家外资机构判断DRAM供给紧张延续到2028年,NAND景气维持到2027年底,HBM缺口长期存在。国内:中信等头部券商持续看好国产设备、核心零部件产业链,三季度设备订单景气度进一步提升;资金持续向算力硬件(存储、光模块、PCB、液冷配套)集中。市场特征:板块放量大涨,资金开始“择优”,只认可有真实订单、产品供货的企业;纯概念小票资金撤离,结构性行情特征明显。核心争议点:乐观:AI资本开支持续超预期,存储超级周期继续;谨慎:短期涨幅巨大,美股芯片波动、地缘政策变化、云厂商削减资本开支,都可能引发板块大幅回撤。
五、6-9月,券商统一总结的4条核心结论
本轮半导体行情不是普涨牛市,是结构性行情,主线:AI算力存储+国产设备材料+先进封装;消费类芯片偏弱。行情底层逻辑从过去单纯“炒国产替代预期”,变成涨价+订单+业绩兑现,机构现在更看重财报验证。最大变量:海外云厂商资本开支、地缘出口管制、海外大厂扩产节奏,这三点随时会改变板块预期。风险:板块波动极大,估值高位之后,容易出现快速回调;细分赛道景气度差异巨大,选错细分赛道收益差距非常大。仅供参考,请仔细甄别,谨慎投资。

 研报速递
发表评论
2026-09-24 04:50:49 回复该评论
发表评论: