
 研报速递
分类:商业公司情报 标签:中金公司、东兴证券、信达证券、券商并购、财富管理
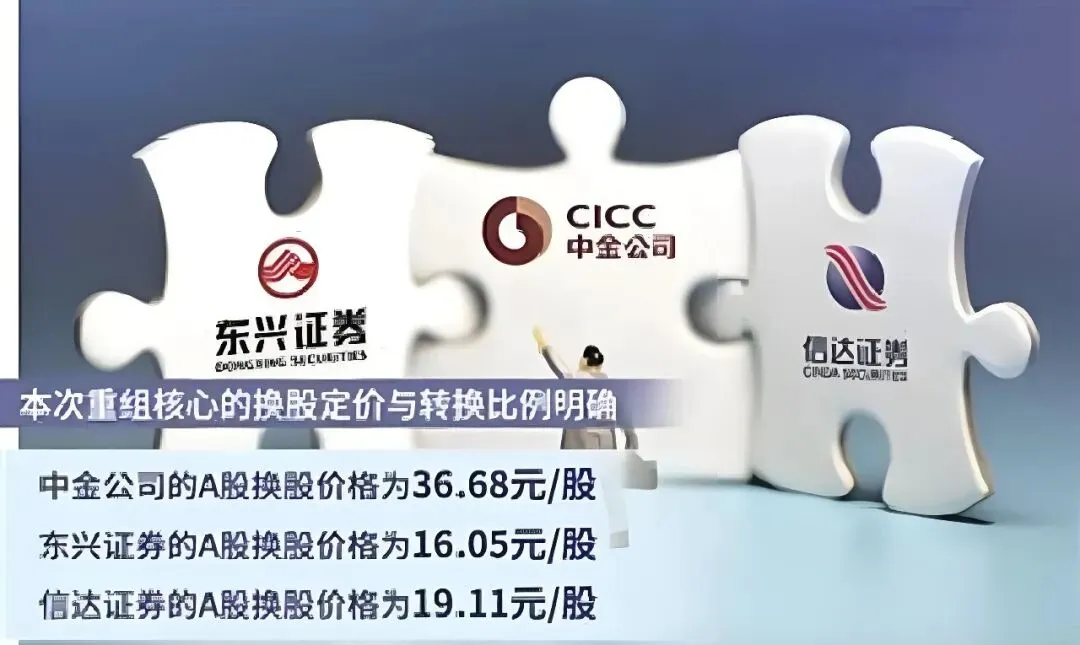
9月23日,中金公司A股复牌。东兴证券、信达证券将终止上市,未行使现金选择权的股份将按比例换成中金公司A股。这意味着交易正在从“方案和审批”进入客户、员工、网点、系统与牌照的实际整合。
合并最先改变的是规模:按2025年末备考口径,中金公司总资产将从7828亿元增至1.03万亿元,母公司净资本从481亿元增至1033亿元;营业网点从247家增至441家,零售客户从999万户增至超过1500万户。
但规模不是答案。备考归母净利润增长约41%,新增股份却接近原股本的64%,每股收益由1.88元降至1.63元。未来真正要看的,是新客户有没有买更多产品、资本有没有转化成更高质量业务,以及三套网点、系统和子公司能否在不流失客户的前提下降低重复成本。
这是一场换股吸收合并。中金公司将发行约31.04亿股A股,承接东兴证券、信达证券的资产、负债、业务、人员、合同和资质。每1股东兴证券可换取0.4376股中金公司A股,每1股信达证券可换取0.5210股中金公司A股。
9月22日公布的异议股东申报结果显示:中金公司A股收购请求权有效申报约732万股,东兴证券现金选择权有效申报约388万股,信达证券约1.22亿股。中金H股另有1.84万股有效申报。
这些数字不能直接解释成“绝大多数股东看好合并”。收购请求权和现金选择权只面向符合条件的异议股东,三家公司的有效申报比例也不相同。它们说明交易的退出机制已经执行,不能替代对换股价格、合并后盈利能力和每股收益的判断。
更重要的时间表来自监管批复:中金公司要在一年内制定并上报具体整合方案;整合完成前,三家公司及其子公司需要保持风险隔离;原东兴、信达分支机构原则上要在一年内完成工商变更,两家公司应在三年内完成注销登记。
所以,9月23日不是“三家公司已经融合”的日期,而是整合成本开始进入经营报表的起点。
中金公司原来的长板是投行、机构业务、研究、跨境服务和高净值财富管理。东兴、信达带来的主要增量,则是更广的零售客户、更密的区域网点,以及与国有资产管理体系相关的企业重组、特殊资产和地方客户资源。
按照重组文件以2025年末数据所作的静态估算,合并后的变化很直观:
• 营业网点:247家增至441家;
• 零售客户:999万户增至超过1500万户;
• 投顾人员:3866人增至5756人;
• 产品保有规模:超过4600亿元增至超过5000亿元。
这里藏着一个容易被规模叙事遮住的事实:客户数量增加约一半,产品保有规模的增幅却不到一成。不同公司的统计口径和客户结构可能存在差异,不能据此机械计算人均资产;但至少可以确认,东兴、信达首先补给中金的是渠道和触达能力,而不是已经兑现的高价值客户收入。
这批新增客户要真正产生协同,至少要经过三步:账户和系统平稳迁移,客户继续留存;投顾体系和产品货架完成统一;中金的资管、研究、投行及跨境产品能够被原东兴、信达客户购买。任何一步卡住,客户数都可能只是报表上的加法。
反过来看,中金的机构和企业客户也可能获得更多地方网点与零售分销能力。企业债券、资管产品、员工持股计划和财富管理服务如果能在同一平台交叉销售,合并才会从“客户拼盘”变成“客户经营能力升级”。
合并对资本约束的改善是最确定的一部分。
按2025年末备考口径,存续公司的总资产由7828亿元增至10269亿元,股东权益由1244亿元增至1864亿元,母公司净资本由481亿元增至1033亿元。剔除客户资金后的资产负债率由80.94%下降至78.00%。更厚的净资本意味着中金可以承接更大的做市、衍生品、融资融券、固定收益和资本中介业务,也能为大型投行项目提供更强的资产负债表支持。
但股东最终分享的是每股收益,而不是总资产排名。
备考数据显示,2025年营业收入由284.81亿元增至371.73亿元,归母净利润由97.91亿元增至137.69亿元;同期基本每股收益却由1.88元降至1.63元,下降13.3%。原因很直接:利润增幅暂时追不上换股带来的股本扩张。
这给合并后的中金划出了一条清楚的及格线:资本规模增大以后,必须用更高的资本周转效率和更多手续费收入,把每股盈利重新做上去。若新增资本长期沉淀在低收益资产中,或主要依赖自营行情贡献利润,万亿资产规模对普通股东的意义会明显打折。
三家公司都拥有经纪、投行、投资交易、资管、期货和香港业务,东兴、信达还各有公募基金、另类投资等子公司。重复牌照、重复系统、重复管理层级和重叠网点,构成了长期成本压缩空间,也构成了短期整合压力。
中金在监管问询回复中给出的原则是“最小调整、维持存续、稳步整合”:先保证客户服务连续,再按区域整合分支机构;母公司按业务条线对口整合;同类子公司可能通过内部合并、对外转让、承接资源后注销等方式集约化处理。
这个顺序意味着,短期内不能把441家网点和5756名投顾简单视为规模红利。品牌更名、系统切换、数据迁移、合规改造、员工安置和客户沟通都要花钱;为了避免业务中断,三套体系还可能在一段时间内并行。真正的费用节省,要等网点、系统和法人实体逐步收拢后才会出现。
更现实的风险是客户流失。券商账户迁移不像更换一个门店招牌:交易权限、融资融券、基金投顾、托管关系、历史数据和服务人员都可能影响客户体验。整合速度太快,客户容易流失;整合速度太慢,重复成本又会长期存在。
中金公司(601995.SH、03908.HK) 得到的是翻倍的净资本、更宽的零售覆盖和进入行业前列的网点规模;压力来自股本扩张、每股收益摊薄和整合费用。接下来应看单季每股收益、净资产收益率、资本中介收入和成本收入比,不能把总资产破万亿元直接理解成盈利效率同步提升。
原东兴证券客户与业务 可以接入中金的研究、产品、投行和跨境平台,同时面临账户迁移、服务关系变化和区域网点调整。客户留存、产品保有规模、投顾迁移和投诉数据比换股完成本身更重要;换成中金股票不代表原业务利润自动提升。
原信达证券客户与业务 特殊资产、经纪与资管能力进入更大平台,业务和子公司重合则需要后续处理。应继续跟踪特殊资产项目收入、资管规模、客户迁移和子公司安排;较大的现金选择权申报规模也不能单独证明市场否定合并。
中金财富及投顾体系 新增超过500万零售客户和近1900名投顾,但客群价值、培训考核和产品统一仍待完成。户均产品保有、活跃客户、基金投顾与代销收入是更有效的检验,客户数增长不代表有效资产管理规模会同比例增长。
合并后股东 获得的是更大的总利润、净资本和抗风险能力,也要承受每股收益短期下降和协同兑现所需的时间。2027年前后的费用率、每股收益和净资产收益率,应当比券商排名和净资本规模获得更高权重。
第一组是客户转化。零售客户超过1500万户之后,产品保有规模、基金投顾规模、代销收入和活跃客户能否明显快于客户数增长。若客户数上去了,产品保有和手续费收入没有跟上,说明渠道已经合并,经营能力还没有合并。
第二组是资本效率。净资本增至1033亿元之后,关注净资产收益率、资本杠杆率、净稳定资金率,以及做市、衍生品和资本中介业务收入。资本安全边际扩大只是第一步,能否形成稳定回报才是第二步。
第三组是整合费用。观察成本收入比、信息技术投入、员工费用、分支机构数量和同类子公司的处理。短期费用上升并不必然意味着合并失败,但如果到具体整合方案落地后,重复成本仍没有下降,协同逻辑就要打折。
第四组是每股盈利。备考每股收益已经显示13.3%的摊薄。未来几个报告期,归母净利润增长能否持续跑赢扩股速度,是判断股东是否真正受益的最直接指标。
这场合并解决了中金两个长期约束:零售渠道不够宽,净资本与头部券商的竞争要求不完全匹配。东兴、信达把网点、客户和资本带了进来,中金则要负责把这些资源变成产品销售、企业服务和资本中介收入。
因此,合并的短期确定性是规模扩大,中期变量是整合成本,长期胜负手是客户转化和资本效率。
1. 中金公司、东兴证券、信达证券换股吸收合并独立财务顾问报告
2. 中金公司重大资产重组进展公告及中国证监会批复内容
3. 关于换股吸收合并申请的审核问询函回复
4. 9月22日三家公司异议股东申报结果及复牌安排
5. 东兴证券2026年半年度报告
6. 信达证券2026年半年度报告
说明:文中合并后资产、净资本、收入、利润、客户、网点与产品保有规模主要为重组文件依据2025年末数据编制的备考或静态估算,不等同于交割完成后的实际经营结果。本文提供公开信息分析,不构成投资建议。
发表评论
发表评论: