
 研报速递
报告名称:《三个皮匠报告:2026全球及中国睡眠经济行业发展研究报告》
报告出品:三个皮匠报告
好好睡一觉,正在变成一件奢侈事。
刷抖音、小红书,睡眠始终是长盛不衰的流量话题。除了干货科普、普通人的失眠自述,各式各样的“睡眠邪修”偏方也在网络广为流传:床头摆苹果、眼球上翻入睡、花式呼吸法轮番登场,央视网也曾报道过这类现象。无数辗转难眠的年轻人抱着试一试的心态,在网上搜寻各类“秒睡偏方”,只求睡上一个完整觉。
偏方流行的背后,是真实存在的国民睡眠困境。《柳叶刀》相关流调显示,国内超2.76亿人被睡眠质量差困扰。失眠早已不只是年轻人的专属烦恼,它横跨不同年龄、收入、性别群体,背后甚至折射出睡眠层面的社会不平等。
庞大的睡眠焦虑,催生出规模超6000亿的睡眠经济市场。床垫、枕头、助眠软糖、睡眠手环、睡眠门诊、睡眠酒店不断涌现,赛道边界越扩越宽。
只是旺盛的需求,并不等价于好做的生意。热闹的睡眠生意背后,谁在为这些产品买单,钱流向哪里,整个行业又能走多远?
01
睡眠问题,不只是医学问题
2026年,《柳叶刀‑区域健康》发布国内首项全国代表性睡眠质量流行病学研究。研究覆盖全国7大地理区域、420个社区,纳入46207名15岁及以上居民。
调研数据显示,睡眠质量差加权患病率23.9%,对应约2.76亿人受影响;有各类睡眠相关症状困扰的人群比例达53.7%。
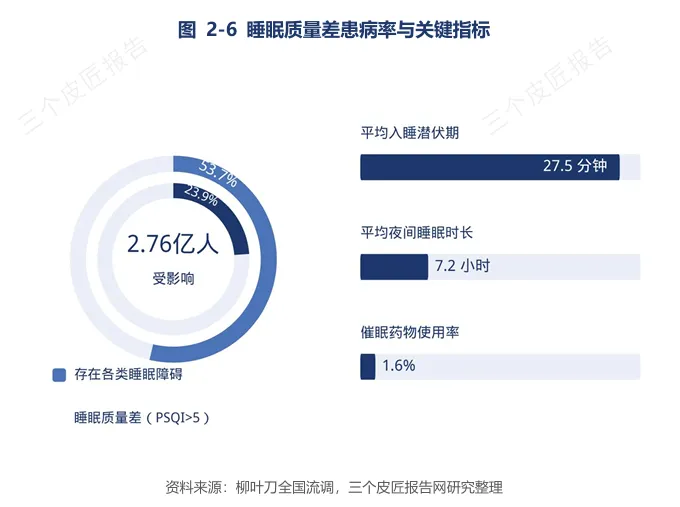
中国疾控中心刘世炜研究员在这份流调中提出:“睡眠健康不是个人问题,而是社会公平问题。”
是啊,睡眠的差异,并不只来自个人生活习惯,也藏在不同群体的社会处境之中。受教育水平带来的差距尤为明显:小学及以下学历者患病率37.8%,大学及以上学历者降至15.6%,差距超过一倍。
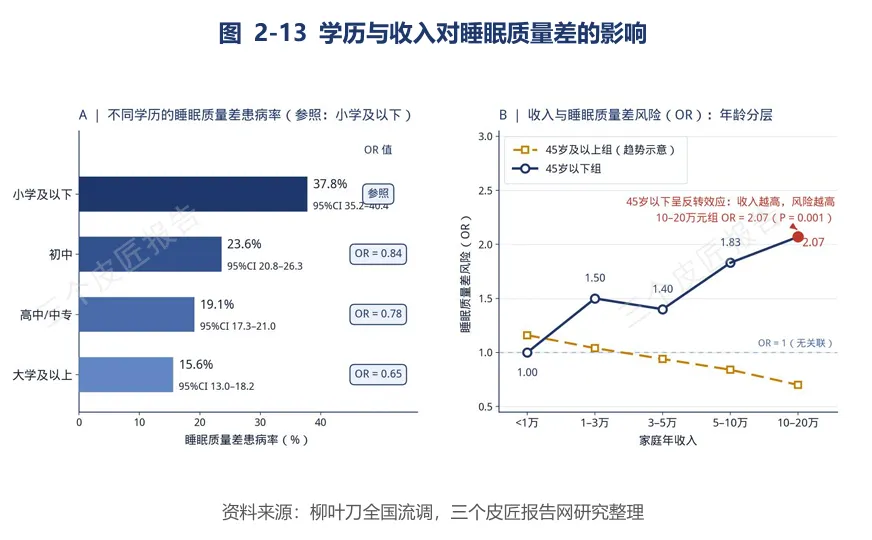
收入和睡眠之间的关联,则要更加复杂。在45岁以下人群中,家庭年收入10万‑20万元的群体,睡眠质量反而不如低收入群体(OR=2.07)。研究者推测,这和高收入青年普遍身处高压职业、工作边界不断模糊有关系,也就是大家口中常说的“高薪换失眠”。
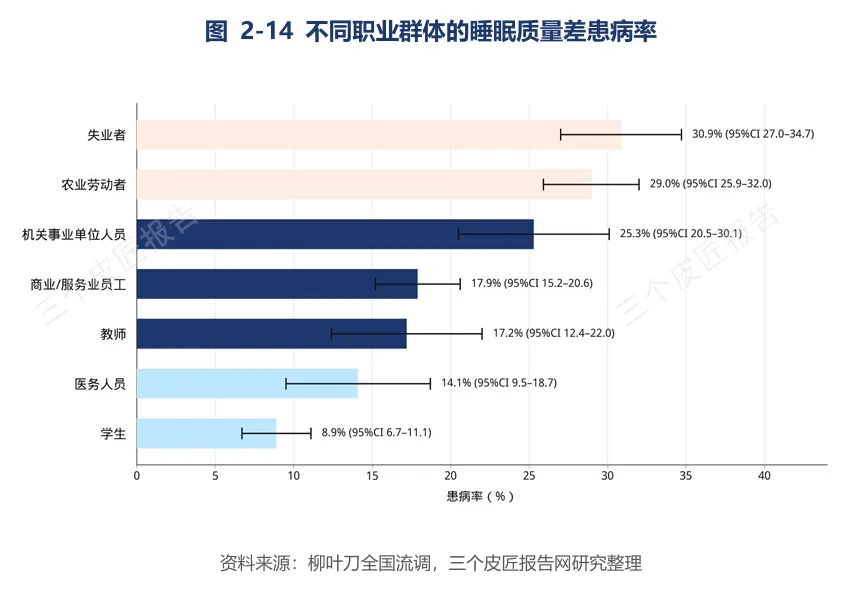
职业带来的分化同样清晰。机关事业单位人员是睡眠质量差的独立高风险职业(OR=1.89),失业群体的风险也会明显抬升。
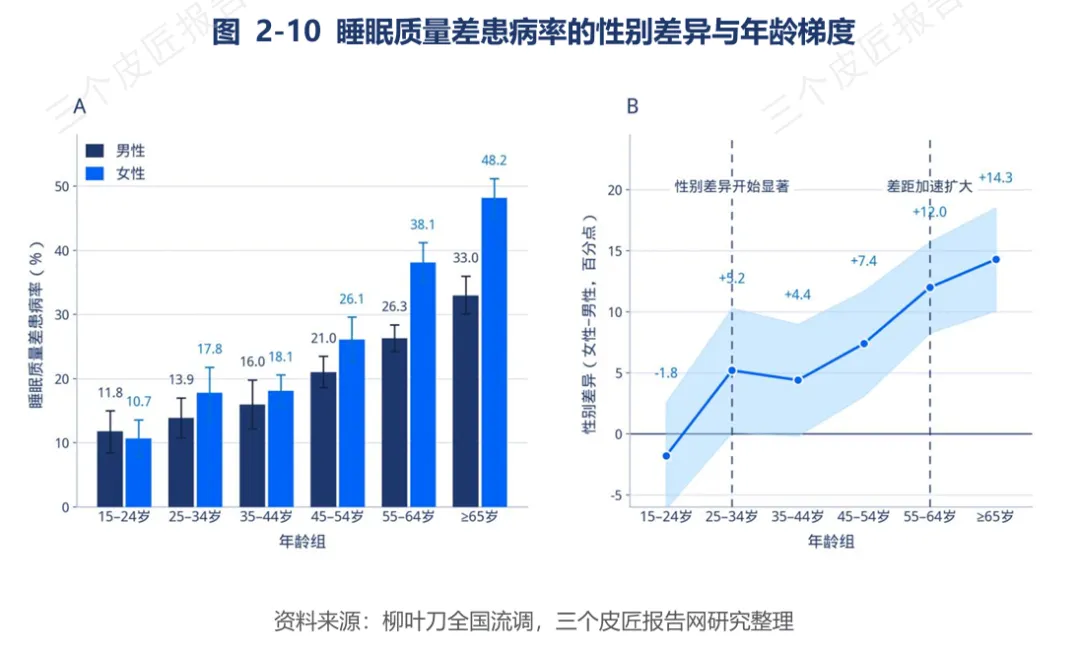
睡眠上的性别差距,会随着年龄逐步拉大。
15‑24岁阶段,男女患病率差异并不显著;
25‑34岁,差异首次达到统计学显著水平;
55‑64岁,差距扩大至12个百分点;
65岁以上进一步来到14.3个百分点。
这一现象,和女性围绝经期、绝经之后激素剧烈变化高度同步。
睡不好的群体,远远不止熬夜的年轻人。学生、职场中年人、老年群体,都深陷睡眠困扰,睡眠已经变成覆盖广泛人群的长期现实需求。可摆在行业面前的现实是,规模如此庞大的需求,并没有转化成同等丰厚的商业回报。
02
床垫越卖越贵,利润越来越薄
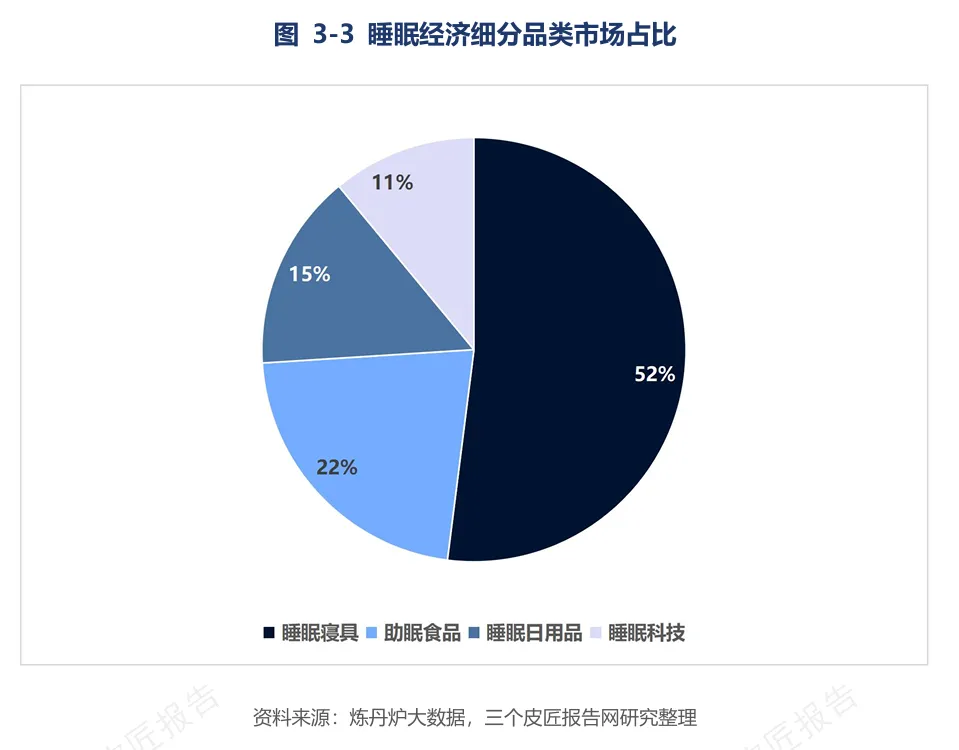
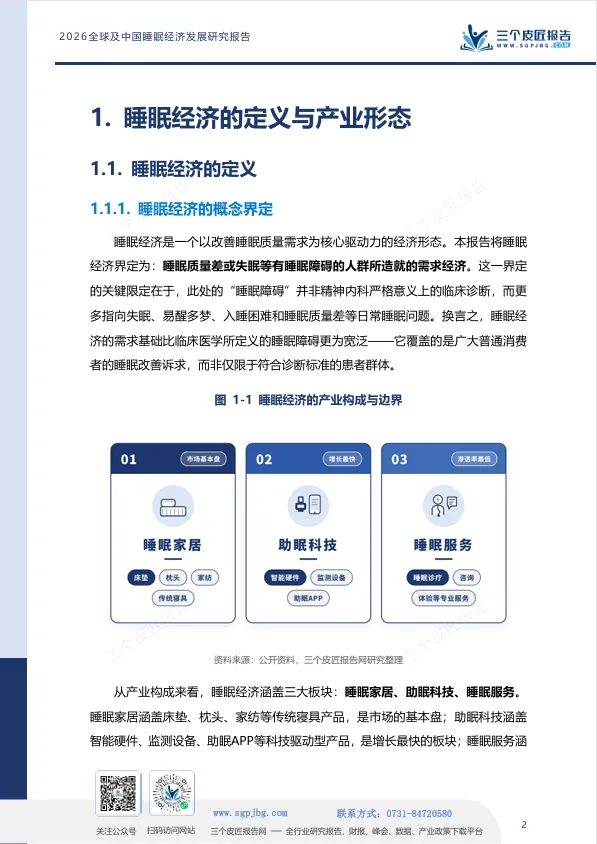
目前的睡眠经济,依旧由硬件消费撑起基本盘。睡眠寝具占52%,助眠食品22%,睡眠日用品15%,睡眠科技仅11%。
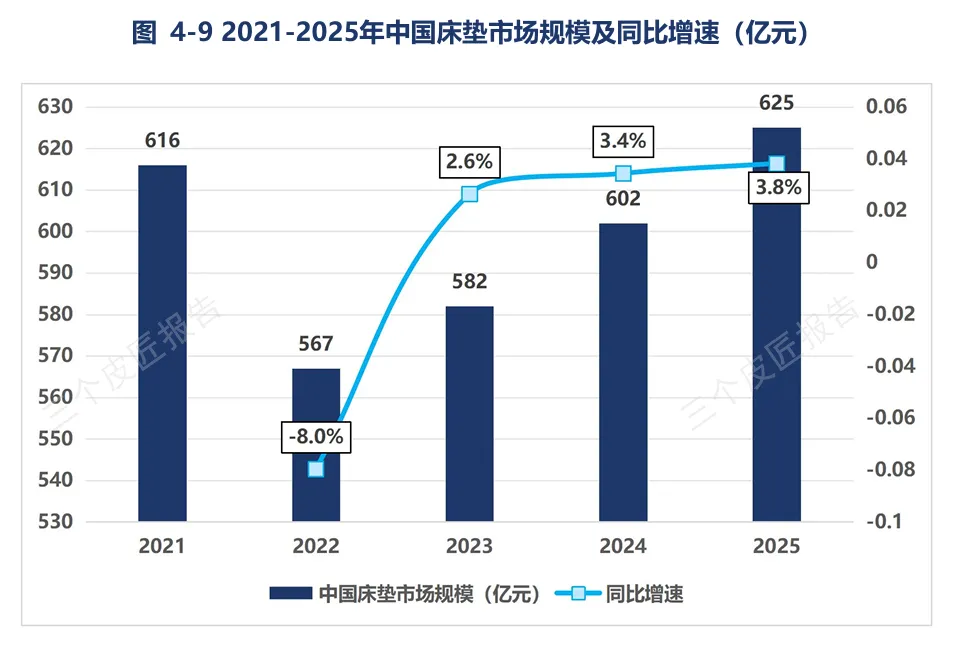
床垫作为行业根基,早已告别高速增长时代。
2025年中国床垫市场规模625亿元,增速3.8%,预测期增长中枢约3.2%。市场还在扩张,但已经是典型的慢变量。
四家头部企业2025年年报,把行业当下的处境展现得十分直观。
慕思股份营收52.27亿元,同比下降6.71%,归母净利润5.36亿元,同比下降30.21%;
喜临门营收88.19亿元,创上市以来新高,但归母净利润仅2.41亿元,连续第二年双位数下滑;
梦百合营收89.12亿元,归母净利润为‑982万元;
顾家家居营收200.56亿元,归母净利润17.9亿元,盈利实现明显改善,但收入结构里沙发品类占比接近六成,床垫业务贡献有限。
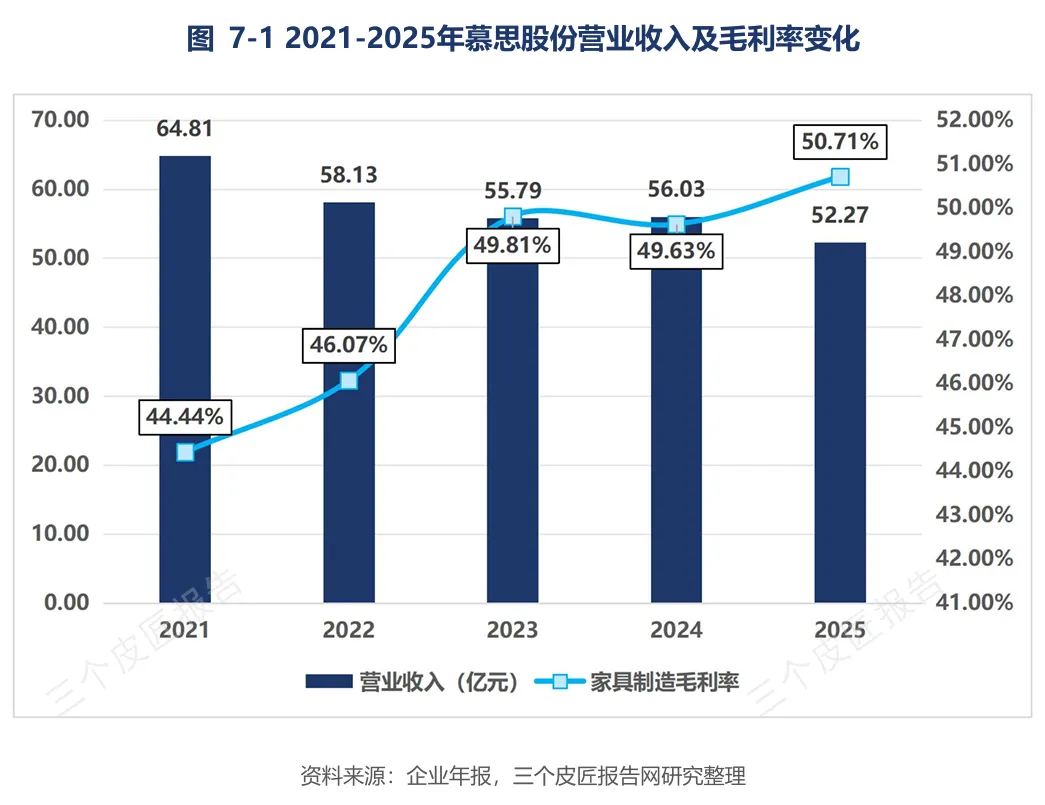
慕思的床垫毛利率依旧维持62.28%,AI床垫营收达到2.55亿元,同比增长127.68%,高端产品与智能化,依旧可以挖掘出一部分增量。
可局部亮点,扭转不了行业整体困境。原材料成本、渠道费用、汇兑压力多重叠加,产品同质化突出,价格竞争难以避免。不少企业账面毛利率看上去很漂亮,但线下门店、导购、渠道返点持续吃掉收益,高毛利很难真正落袋转化为净利润。
喜临门还暴露出集团层面的内控隐患:控股股东非经营性占用资金3.85亿元、违规担保4.7亿元,公司被出具保留意见审计报告,股票简称变更为“ST喜临门”。这部分风险来自集团治理,并非床垫主营业务直接导致。
梦百合则遭遇海外业务拖累。境外线上收入虽然增长62.30%,但美国子公司净利润依旧亏损1.39亿元;对MC公司和Dormeo集团的应收账款合计5.43亿元,其中逾期4.32亿元。
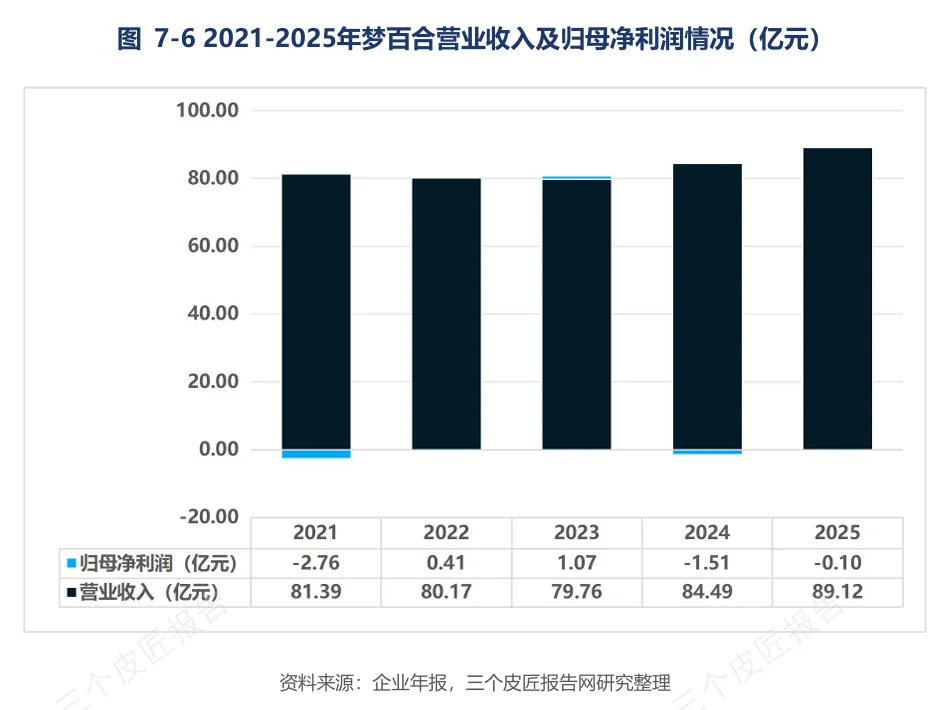
把几家企业放在一起观察就能看到,床垫赛道并非没有订单,难点在于很难把营收切实转化成利润。也正是在这样的压力之下,企业开始向外寻找新的增长故事。
03
智能床,还没到兑现的时候
传统床垫的盈利空间不断被挤压,智能床顺理成章,成为行业寄予厚望的新方向。
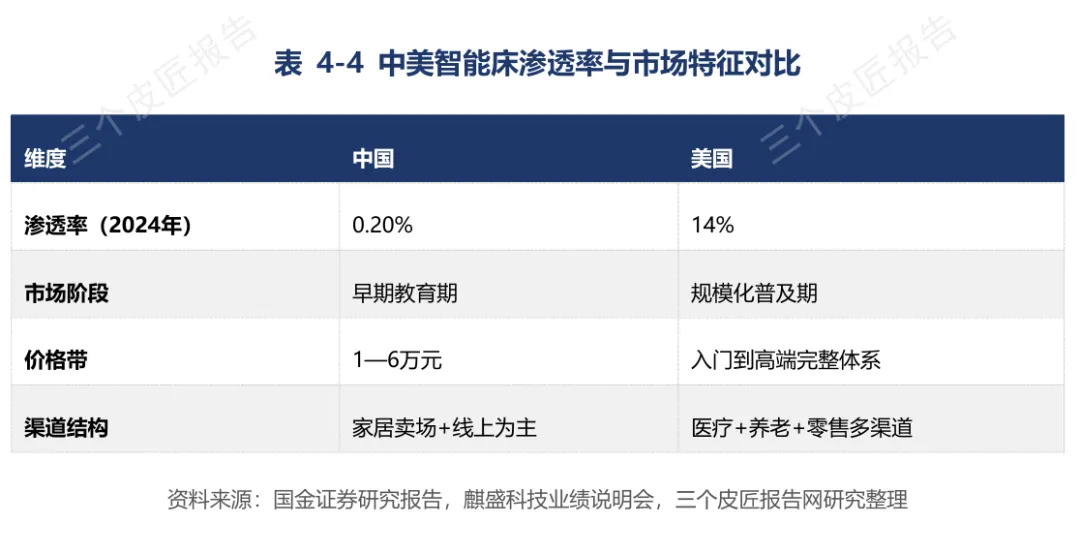
2025年国内智能床市场规模49.3亿元,行业长期增速维持在20%以上。但中美渗透率的鸿沟,提醒着这个赛道仍处在早期阶段。2024年中国智能床渗透率仅0.2%,美国已达14%,差距超过60倍。
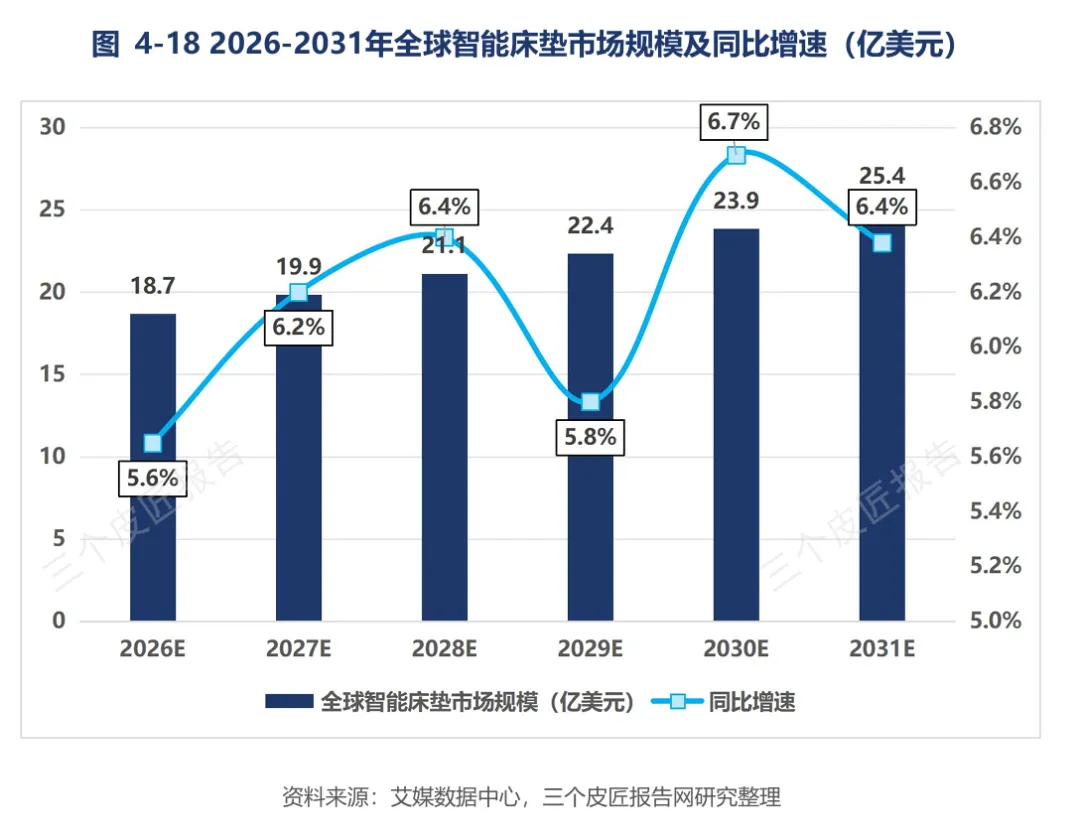
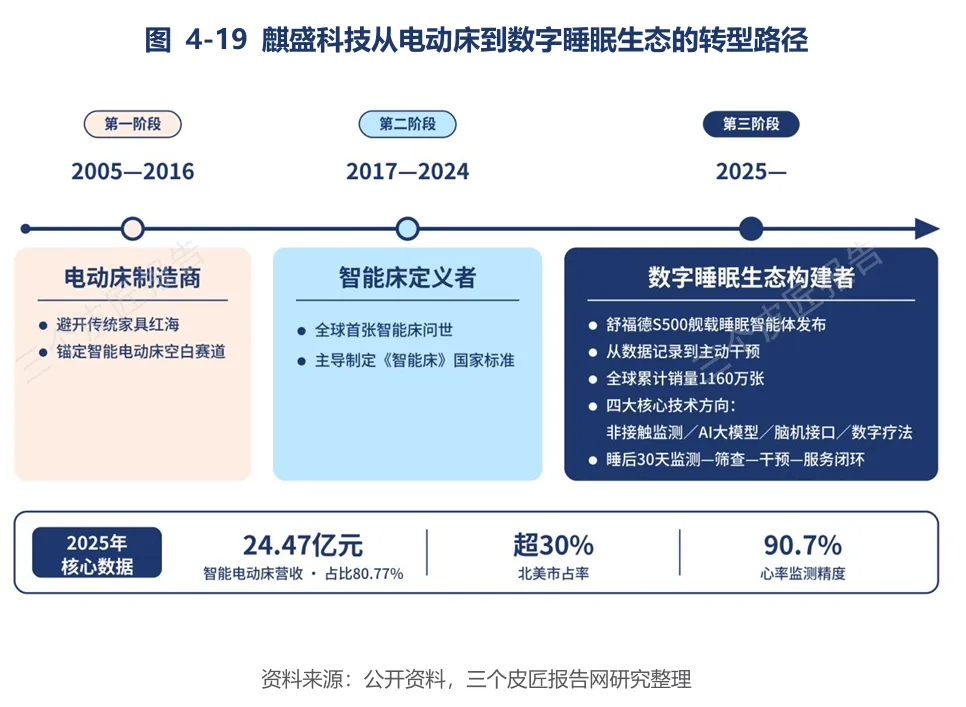
麒盛科技是全球智能电动床龙头,2025年营收30.3亿元,智能电动床贡献80.77%;北美市场占有率超过30%,同时也是北京冬奥会、巴黎奥运会中国体育代表团官方智能床供应商。
高增速并没有顺利转换成利润。2025年,麒盛科技净利润1.05亿元,同比下滑32.75%。
大洋彼岸的Sleep Number,是一个值得参照的反面样本。这家曾被称作“床垫界特斯拉”的企业,在消费景气周期选择激进扩张,直营门店一度开到约620家,还拿出6.4亿美元用于股票回购。后续美国床垫总需求从2021年的2630万套,下滑至2024年的1920万套,重资产模式的各类风险集中暴露,2026年6月企业提交破产保护申请。
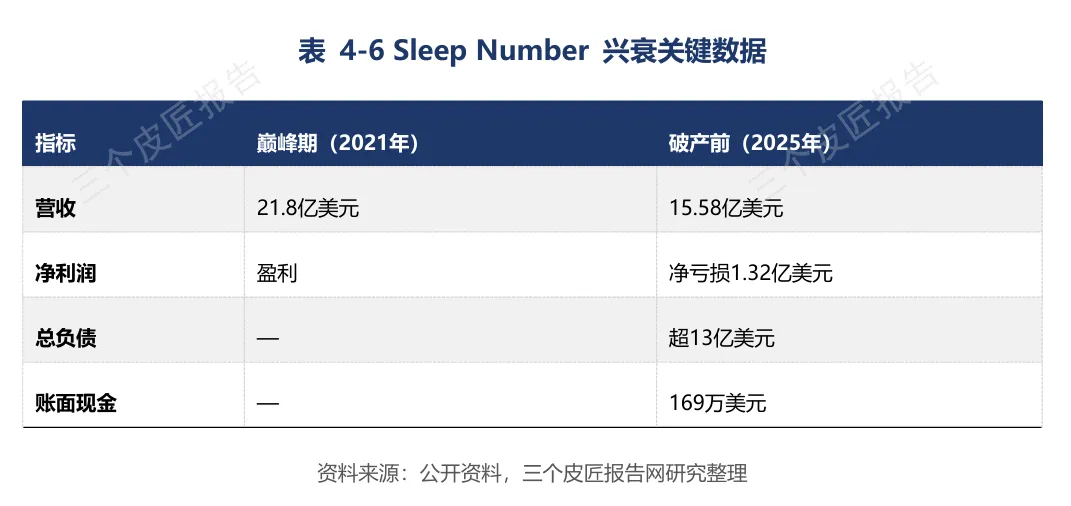
当然,Sleep Number的结局,不能直接等同于智能床赛道本身没有前景。它的危机很大程度来自自身重资产直营策略;反观国内麒盛科技,走代工、B端供货路线,商业模式本身就存在明显区分。
但这个案例依然抛出一个关键事实:智能化标签本身,并不会自动带来更好的盈利。即便硬件卖到更高的价位,渠道、物流、上门安装、用户获客的成本依旧客观存在。智能床想要站稳脚跟,核心不只是把产品卖贵,而是实实在在改善用户的睡眠体验。
当硬件的溢价需要落到真实效果上,整个行业的矛盾,也就来到下一个层面:监测数据越来越完备,但干预改善的手段,却远远跟不上。
04
能监测,难干预,
中间隔着一道断层
智能手环已经成为国内最主要的睡眠监测入口。2025年中国智能手环线上销量1229.8万台,同比增长14.9%。
如今设备可以采集到大量睡眠数据,可真正能够落地、用来改善睡眠的办法却十分有限。设备可以清晰告诉用户“你睡得不好”,却很难解释背后成因,更拿不出一套完整可执行的改善方案。用户拿到一份份睡眠报告,依旧会陷入:知道睡差了,却不知道该怎么调整。
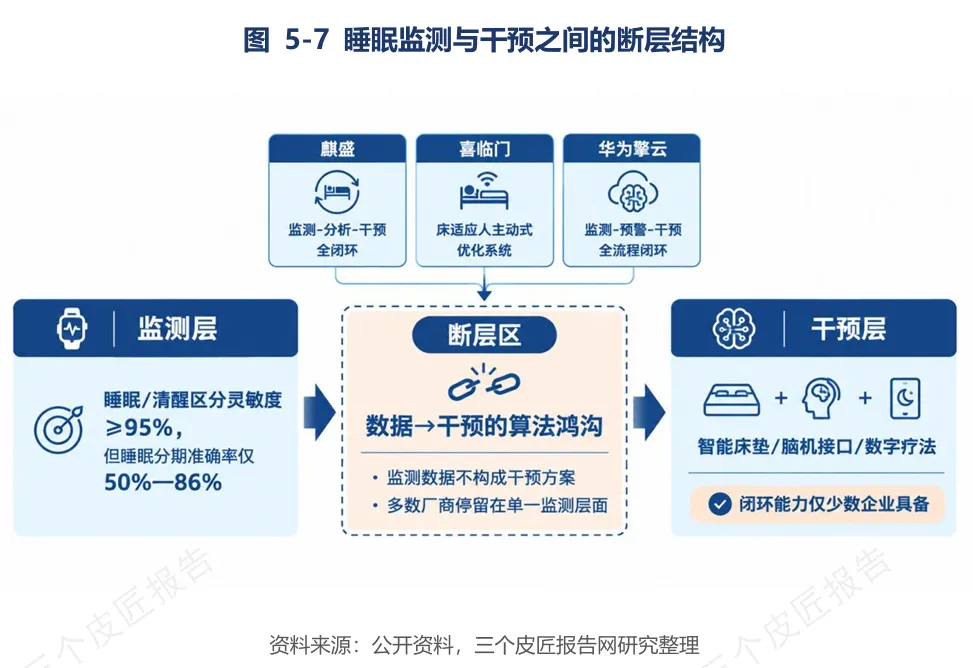
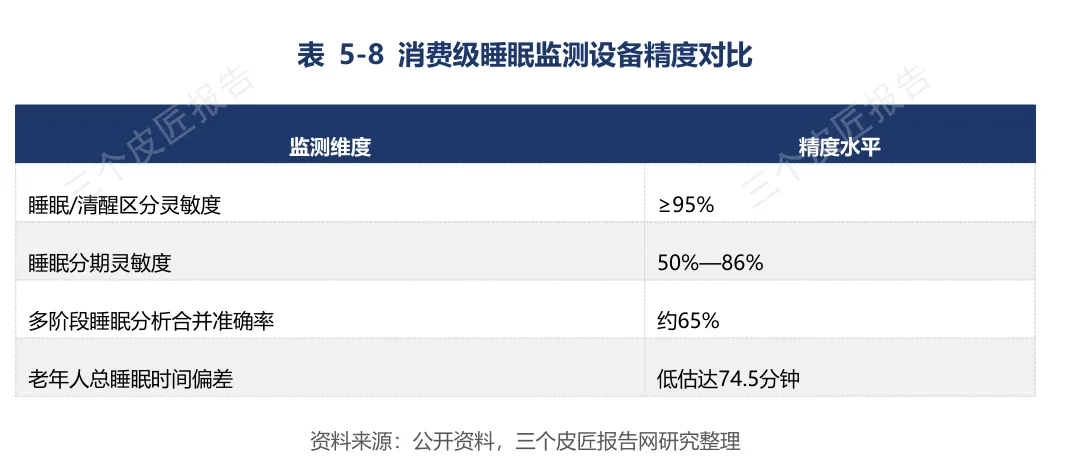
精度缺陷同样绕不开。多项临床研究证实,消费级设备区分睡眠、清醒状态的灵敏度可达95%以上;可到了浅睡、深睡、快速眼动期这类细分睡眠分期,识别灵敏度仅维持在50%‑86%。针对老年人的专项研究中,Fitbit设备甚至会低估总睡眠时间达74.5分钟。
设备擅长观测睡眠,距离解决睡眠问题,中间还隔着不小距离。甚至过度依赖监测工具,还会催生新的心理负担。
一项纳入523名参与者的研究显示,在拥有睡眠追踪设备的用户中,“完美睡眠焦虑”(Orthosomnia)患病率保守估计为3.0%,宽松估计高达14.0%。美国睡眠医学会2025年调查显示,48%的成年人使用过睡眠追踪设备,76%的成年人会因为担心睡眠质量而陷入失眠。
问题根源在于,市面上广为流传的“睡眠分数”,并不是统一公认的医学评价指标。伦敦皇家布朗普顿医院睡眠医学顾问Alanna Hare医生就提到,这类分数,更多是厂商为了方便消费市场量化睡眠,所设计出来的指标。
睡眠经济正在发生潜移默化的转向。过去大家卖的是实物床垫、手环;而市场真正稀缺的,是能够切实改变睡眠结果的解决方案。这一类具备效果属性的供给,恰恰最为短缺。
05
医疗级供给,缺口巨大
睡眠经济想要跳出单纯贩卖焦虑的循环,走向真正解决问题,医疗级供给是绕不开的路径。阻塞性睡眠呼吸暂停(OSA),就是最典型的现实样本。
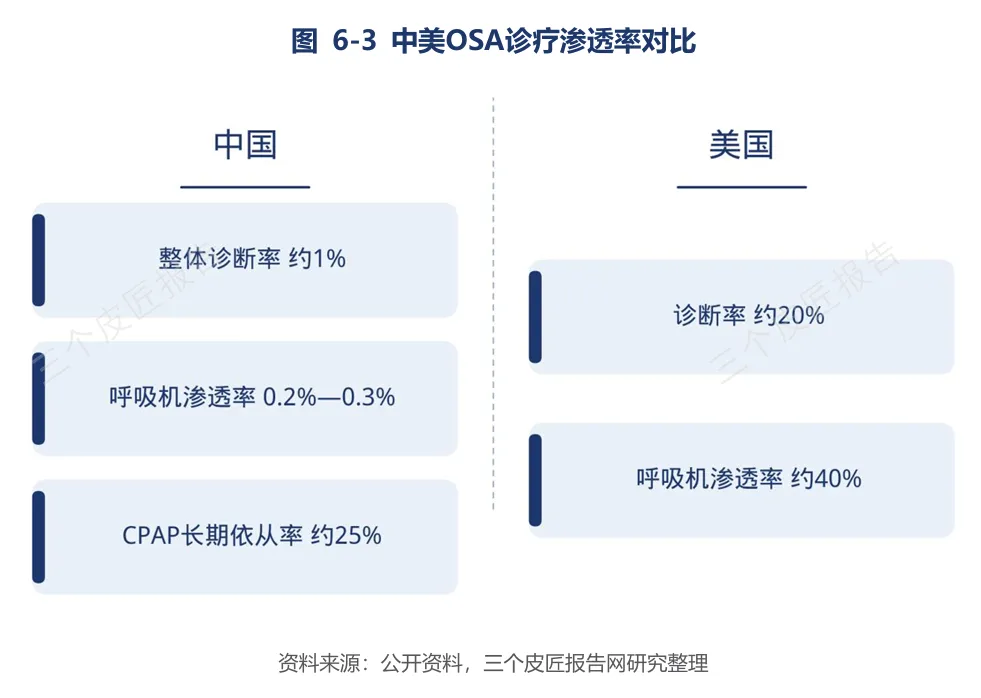
中国OSA患病人数约1.76亿,位居全球首位,中重度患者逾6000万。但国内整体诊断率仅约1%,呼吸机渗透率仅0.2%‑0.3%;美国OSA诊断率约20%,呼吸机渗透率约40%。
从察觉到自己打鼾,再到就医、完成确诊、使用呼吸机治疗,漏斗的每一层,都有大量人群流失。
在已经观察到呼吸中断症状的人群当中,整体就医率仅约1%;98%的90后年轻高危群体,还没有任何就诊计划。
认知误区是第一道拦路虎。68%的公众并不认为打鼾属于疾病,36%的人认同“打鼾响说明睡得香”。接诊OSA患者的医生反馈,71%的患者会误以为OSA只会影响睡眠,和心血管健康没有关联。
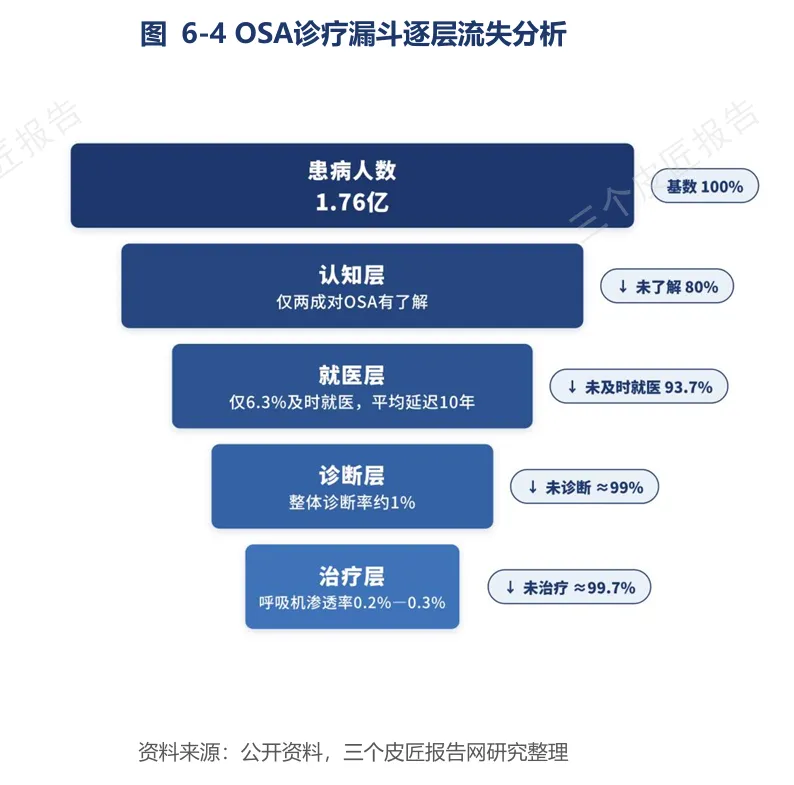
1.76亿潜在患者,最终只有极小一部分接受到规范治疗。缺口不只是缺少愿意花钱的消费者,整套从科普识别、居家筛查、医院诊断,再到后续干预治疗的完整服务链条都存在缺位。
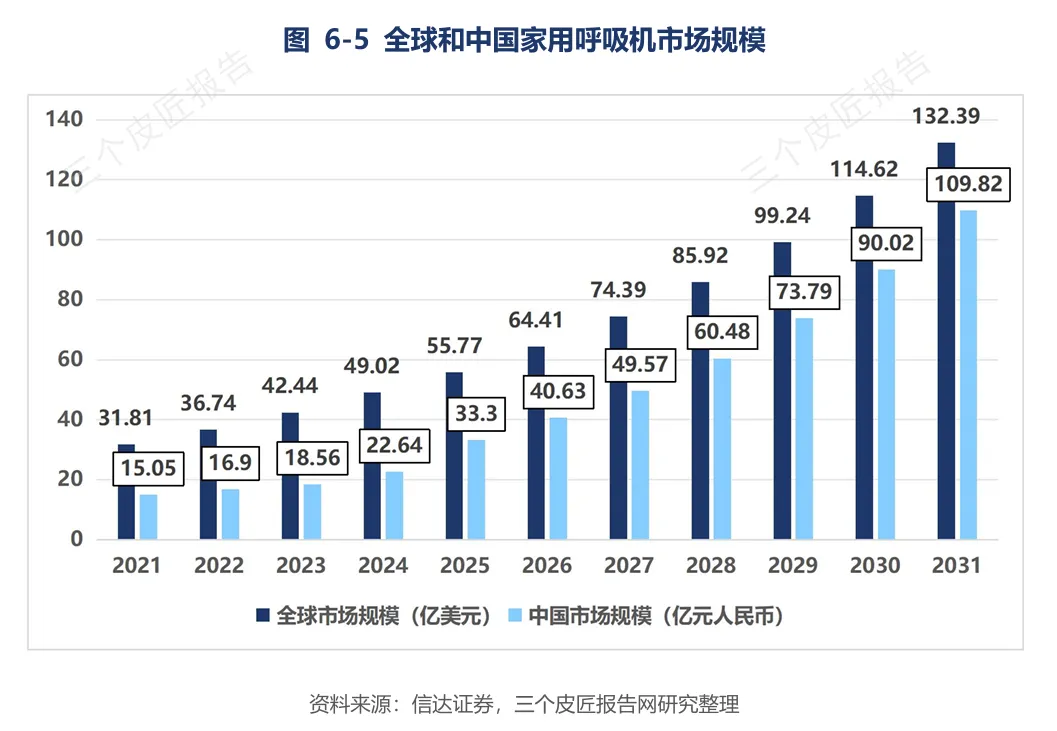
当市场从普通助眠消费,迈入睡眠医疗范畴,整套商业逻辑也随之改变。
06
资本在往哪里投
消费市场还在思考如何唤醒大众的睡眠意识,一级市场资本已经把重心,放到如何落地真实有效的干预方案上。
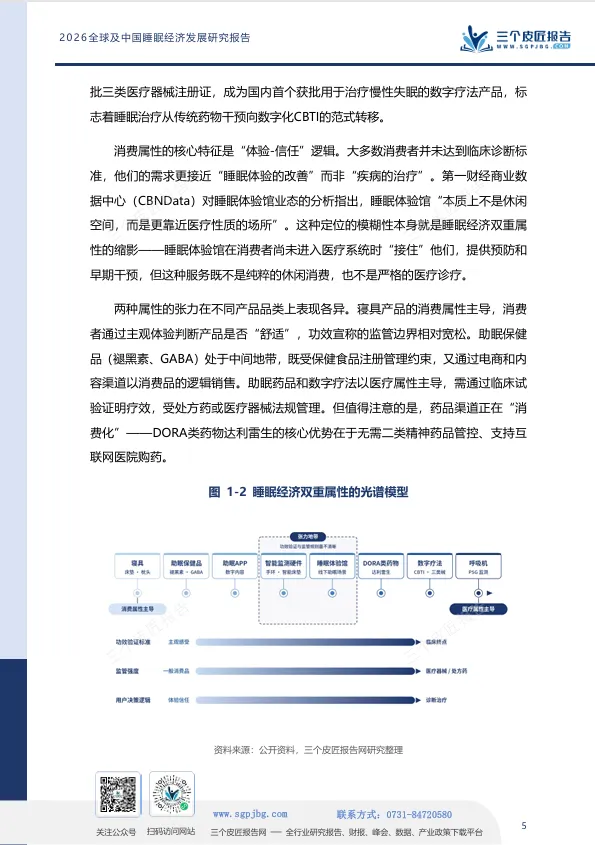
2025年以来,睡眠经济一级市场融资主要围绕三个方向:技术驱动、医疗属性强化,以及硬件加订阅模式的验证。
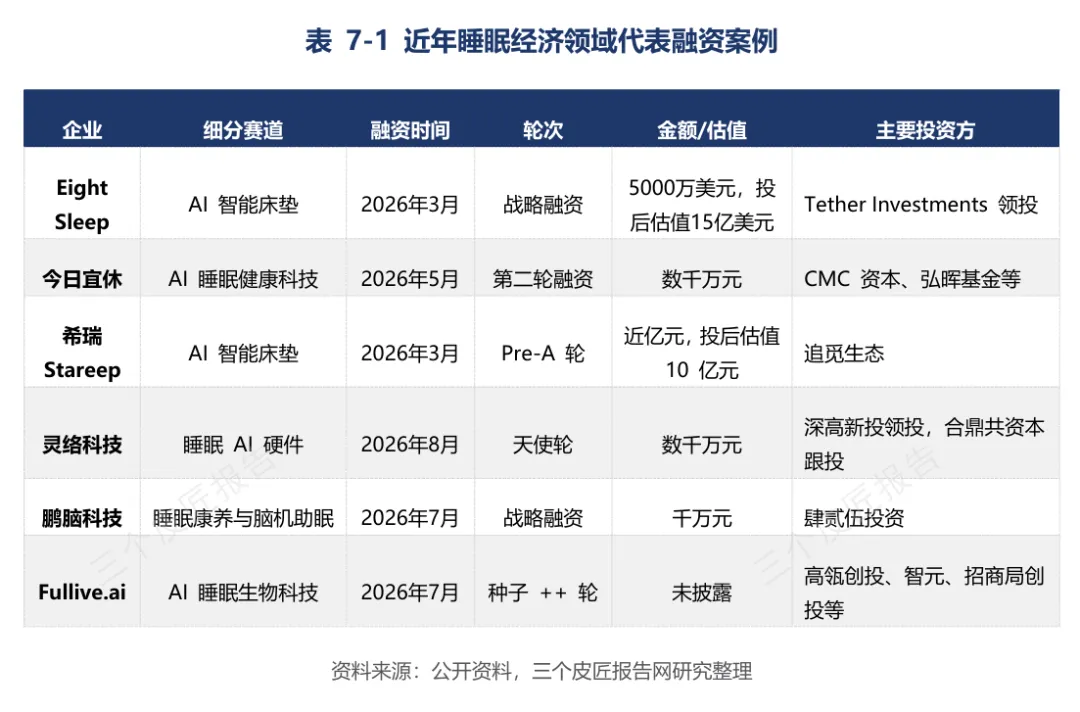
制药巨头礼来以最高78亿美元收购Centessa制药,切入嗜睡症等睡眠障碍药物赛道。海外品牌Eight Sleep完成5000万美元战略融资,估值达15亿美元,2025年实现自由现金流为正,放在消费硬件赛道里,是十分难得的结果。
国内赛道同样热度不减。前小米高管创立的“今日宜休”成立五个月内完成两轮融资,智能睡眠方向持续吸引资金入场。
各个细分赛道的商业化难度,差异十分明显。智能硬件增速较快,商业化路径相对清晰;助眠药品准入门槛高,但单品回报潜力可观;数字疗法依旧处在早期,付费闭环尚未跑通;保健品赛道竞争高度内卷;寝具作为基本盘,增速已经落到个位数。
越往医疗属性靠拢,就要面对更严苛的临床验证、行政审批、专业服务要求,但与此同时,能够真正解决用户睡眠痛点的价值,也随之放大。这也是睡眠经济下一阶段,必须回答的核心命题。
07
写在最后
网络上流传的各类睡眠“邪修”偏方,本质上都是失眠人群自发的自救尝试。
为了睡个好觉,人们愿意去试各种偏方,也愿意掏钱购买形形色色的助眠产品。海量的消费需求,共同撑起了超6000亿的睡眠经济。
但行业的现实依旧尴尬:新产品层出不穷,但大多数只能给到心理层面的安抚;市场规模持续走高,大量企业却陷入增收不增利的困境。
睡眠经济从来不缺愿意买单的消费者,真正稀缺的,是可以切实改善睡眠质量的产品与服务。
依靠焦虑撬动的消费,很难长久持续。想要留住用户,最终落脚点,还是要帮人们睡一个好觉。
报告节选
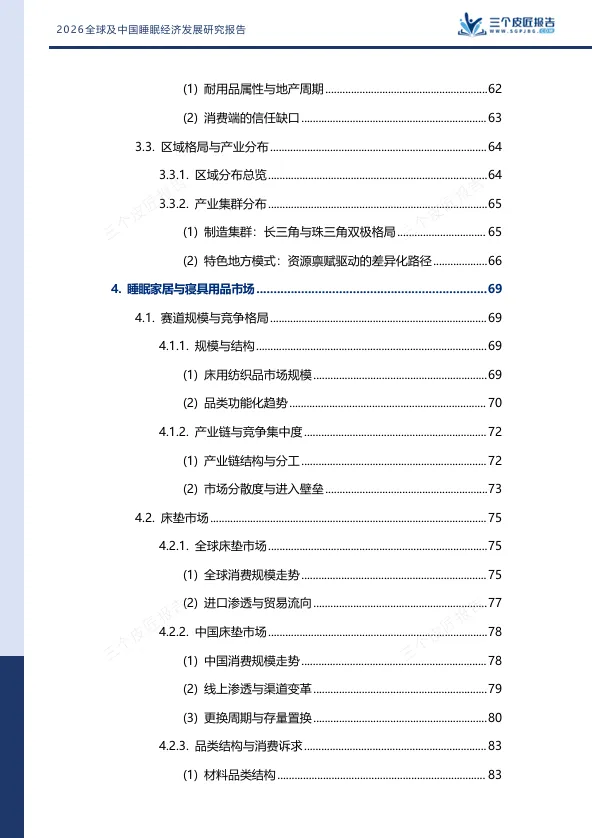
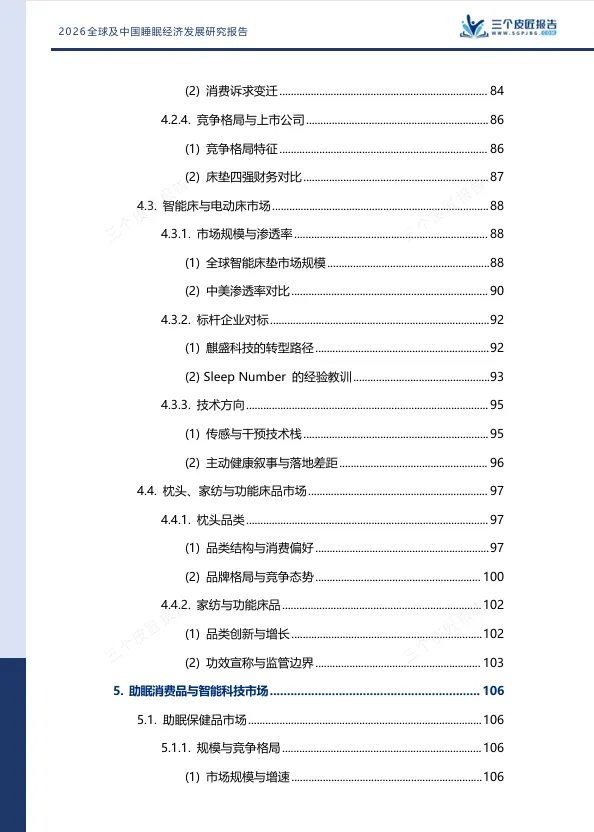
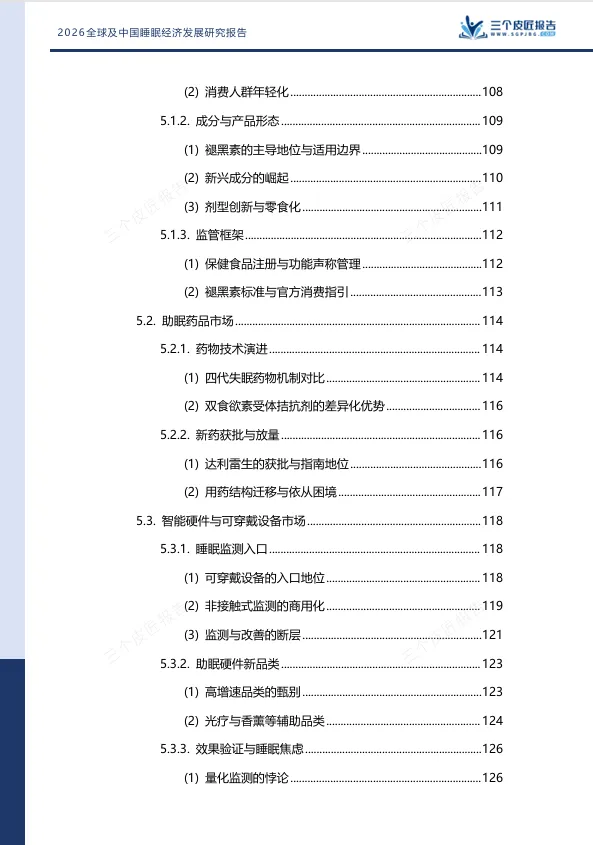
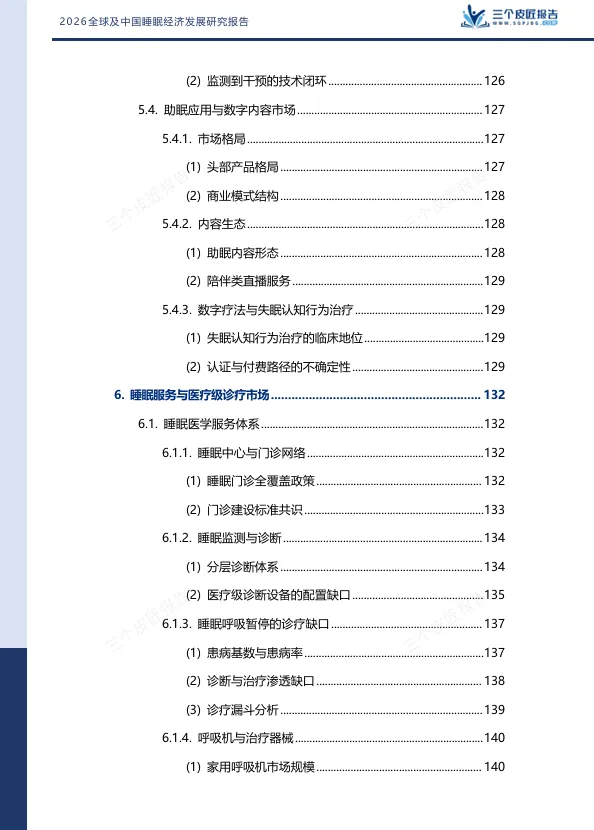
三个皮匠报告自研库
八大板块,100+原创报告
定制报告品质
专属自研数据图表库
限时799/2年
报告下载
全文查阅


发表评论
发表评论: