首页 »
行业资讯 » 中金公司“三合一”复牌,券商为什么还是不涨?
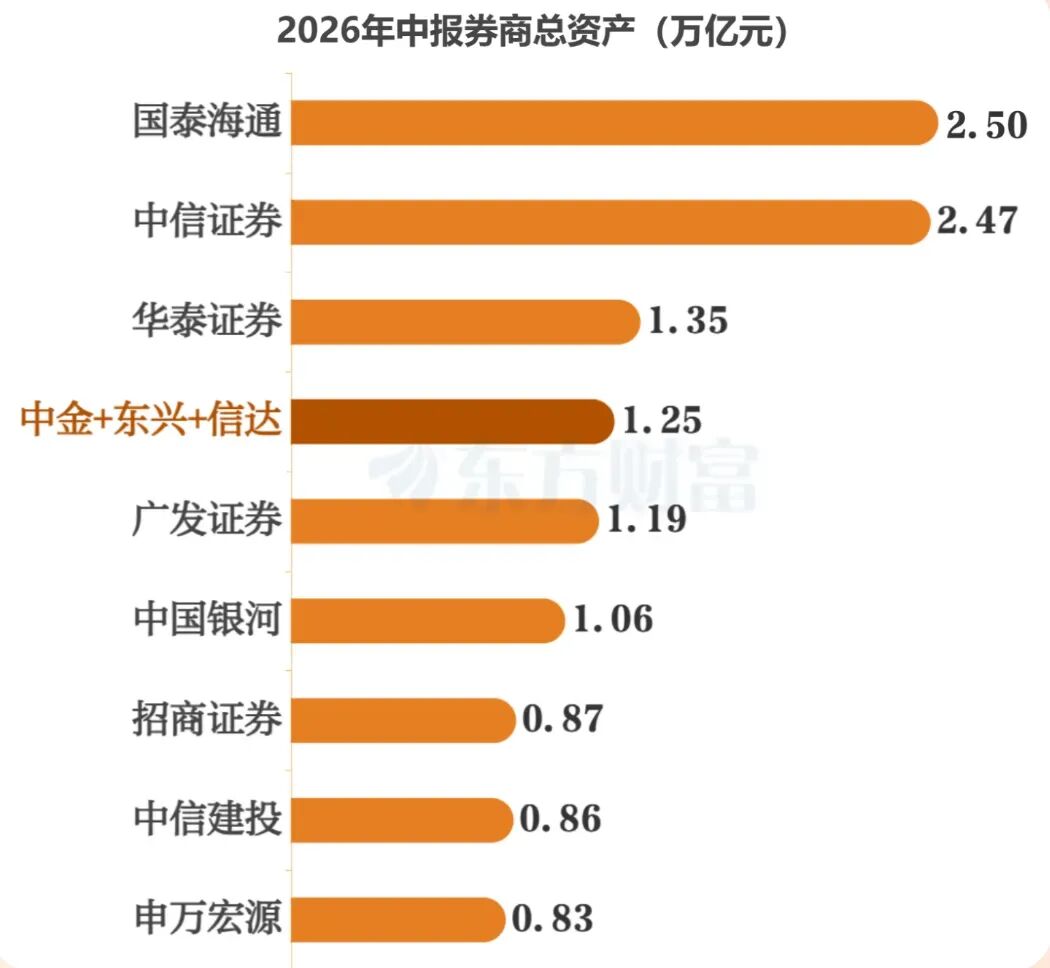
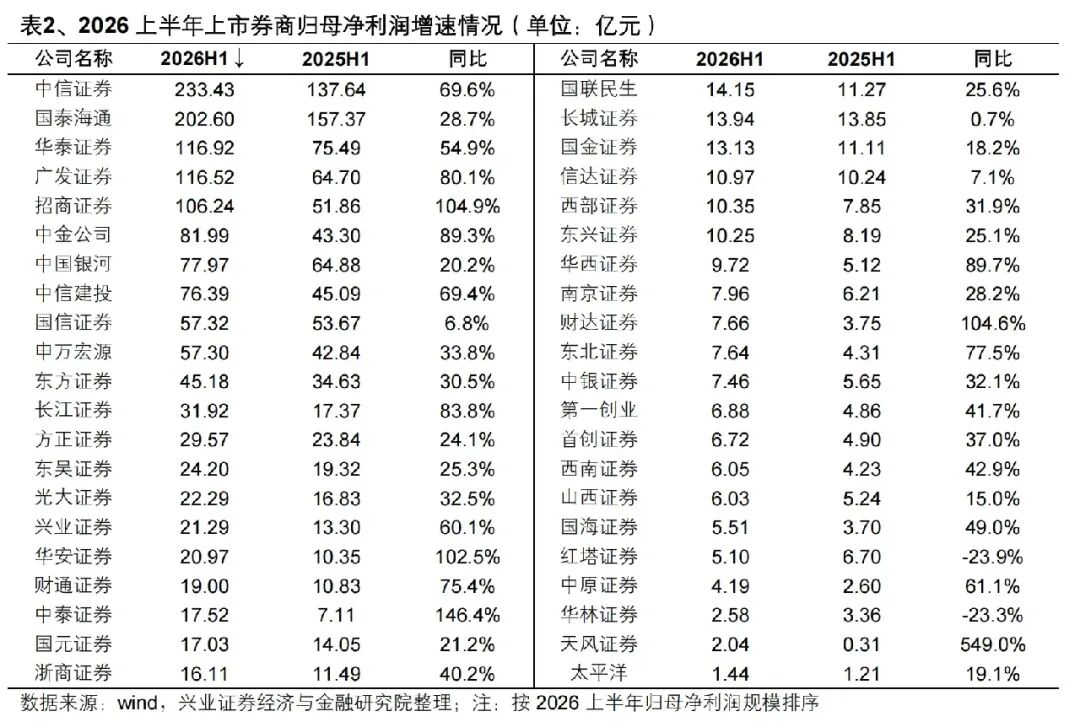
中金公司“三合一”复牌,券商为什么还是不涨?今天中金公司三合一复牌,合并了东兴证券和信达证券。A、H两边市场态度不一。中金公司A股上涨3.5%,H股高开跳水,0%附近震荡。A股整个券商板块几乎全绿,这事竟然一点刺激作用都没有。随着券商逐渐走向成熟,本质上是强资本约束、强资产负债表的金融行业,ROE早几年整体在降低今年有所回暖,而且自营占比越来越高,自营未来利润又难以估值,所以传统券商(互联网属性和券商软件服务不在这一类)估值模型从PE走向PB更为合适。引用Wind数据,按9月22日收盘口径,A股证券板块PB约1.3倍,H股中资券商PB则在0.8倍左右,A、H估值差距依然明显。说明很多港股券商长期处于破净状态,而且其中相当一部分是大型国资背景券商。中金公司A股市值1590亿元,H股市值1004亿港币约为857亿人民币;招商证券A股市值1555亿元,H股市值1285亿港币约为1097亿人民币;(从A/H估值差距就可以得出一个逻辑:同一家公司在不同市场给的估值差距都如此大,所以持有股票腰斩根本不算什么事,估值就是一门艺术。)也就只有中信证券相对外资比较看好,所以H股中信市值和A股差距很小。券商同质化严重,合并已经推进好几年了。国泰和海通合并后,目前总资产规模排名第一,利润还是中信证券第一。中金、东兴、信达三家合并完成后,中金总资产逾万亿;净资本从483.57亿元增至1026.46亿元;行业排名从第十二跃升到第四这一波如果依然用“慢牛”来定义的话,那券商应该算是业绩已经明显修复,但是股价和估值却长时间一直没怎么涨过的板块。为什么券商一直在合并,但市场还是一直不愿意给估值?1、规模扩张不等于ROE立马可以提升;
2、券商依然是高度顺周期行业;
以前叫“牛市旗手”,靠的是经纪业务、成交量和融资需求。现在生意变了,经纪业务也相对饱和了,量化和机构投资者越来越多,自营投资能力更为重要,占比逐步提高,财富管理、境外业务也成为重点发展方向了。但不管业务怎么变,券商的利润始终绕不开资本市场的景气度。H股定价权依然在外资手上,在部分国际资金眼里,港股券商的估值中枢就是更低,如果不是特别特别便宜,外资依然只是作为“备胎”考虑。你想想你什么时候会去找“备胎”?还是依然在等催化剂?点个“关注”,每天跟你聊聊市场。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递


发表评论
发表评论: