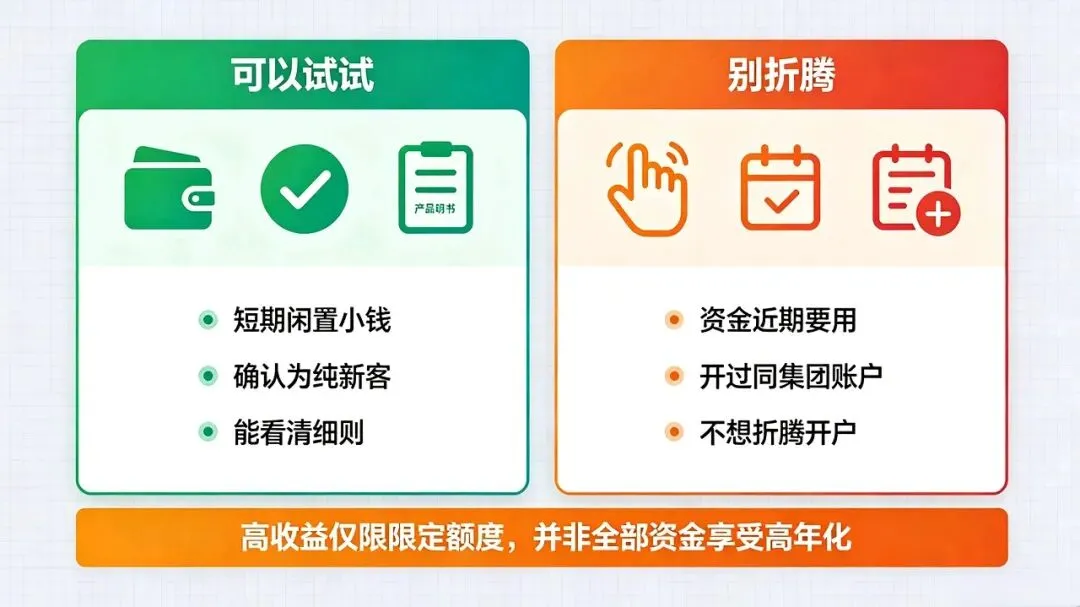
券商新客理财年化冲到8%!别着急冲,有人踩坑亏了时间还亏利息最近刷短视频、刷社交平台,总能刷到晒券商新客理财的帖子。动不动就晒年化7%、8%,看着特别诱人。身边不少朋友都动了心思,想着存款利息这么低,能薅一把羊毛,岂不是美滋滋。但现实是,已经有不少人兴冲冲开户,最后白白忙活一场,到手收益远没有想象中那么香。给大家讲个朋友真实经历,就叫“老李”吧。老李刷到别人晒高收益,一看宣传年化接近8%,立马就去下载APP开户,转进去20万,打算好好吃一波福利。结果钱转进去,现实直接给他泼一盆冷水。第一,他早年开过这家券商集团旗下别的子公司账户,直接被判定为老客户,新客资格直接作废。第二,就算是实打实的新用户,这个8%也不是你放多少钱都按这个利率算。高收益是有额度上限的,很多产品就只有5万额度,超出的部分只能拿普通理财的低收益。第三,期限很短,大多就三十多天,不是长期稳定的高收益,就相当于给你一次短期体验。老李来回折腾开户、做风险测评、银证转账,忙活大半天,最后高收益的名额没捞着,自嘲当了一回无效开户选手。是不是感觉套路全藏在小字里?宣传大字把高年化摆得明明白白,可各种限制条件,都挤在不起眼的备注里。很多人只盯着亮眼的数字,直接忽略背后条条框框。先搞懂一件事:券商新客理财到底是个啥?说白了就是券商用来拉新的营销补贴。为了抢客户,拿出短期高收益产品吸引大家来开户。这里面一部分是产品本身收益,还有一部分是券商自己掏钱补贴。⚠️重点提醒:它不是银行存款!虽然大多属于低风险产品,但不受存款保险保障,千万不要当成保本存款看待。我整理了几个普通人最容易踩的坑,都是网友实操踩出来的教训。第一个坑:新客资格卡得很死。不是没在这家券商开过股票账户就算新人。同一个集团下面,只要你开过任意一家子公司账户,直接就不算新客。有的人想着多开几家券商循环薅羊毛,结果挨个开户,全都判定为老客户,纯纯白费功夫。第二个坑:高收益有额度天花板。宣传8%,往往就只有几万的额度。举个例子,高收益额度5万,你放进去35万,剩下30万只能拿2%左右的普通收益。算下来综合年化直接被拉低,根本没有宣传看上去那么暴利。第三个坑,时间成本很容易被忽略。很多人以为买入就马上计息,实际有申购确认的时间。到期之后资金先回到证券账户,想转回银行卡,还得再等一个交易日。开户、视频核验、来回转账,要耗费不少时间。算一算时薪,薅来的那几百块收益,有时候真不如安安稳稳歇会儿。第四个坑:新客福利一生只有一次。同一个身份证,同一家券商,一辈子只能享受一回新客理财。一旦用掉,之后再存钱进去,就只能买普通理财,再也碰不到这个高收益。所以也别随便乱开户,把宝贵的新客名额浪费掉。那到底什么样的人,可以试着薅这个羊毛?简单说:手里有一笔短期闲置资金,从来没有在这家券商开过账户,愿意花十几分钟完成开户流程,也愿意认认真真看完产品细则,那可以试一试。如果你本身完全不炒股,也不想装一堆APP,不想泄露一堆个人信息,就没必要为了几百块折腾自己。还有个特别重要的提醒。开完户之后,会有不少销售推送股票、基金、各类理财。千万不要因为薅到了新客理财这点小福利,就头脑发热去买别的产品。新客理财风险很低,但后面推销的股票、权益基金波动很大。很有可能薅到几百块利息,结果亏掉几千块,典型捡芝麻丢西瓜。现在存款利率持续走低,大家想找一点稳健的额外收益,这种想法完全能理解。但薅羊毛有个大原则:不要为了一点点收益,给自己惹上不必要的麻烦和风险。千万不要借钱,也不要把全部身家搬过去参与,完全得不偿失。给打算尝试的朋友整理一份简单的核对清单,可以收藏备用:1. 先确认自己有没有开过这家券商以及同集团旗下的账户;2. 仔细看产品说明,确认高收益额度、产品期限、风险等级;3. 只用短期闲钱参与,不要长期把资金放在证券账户;4. 到期不用就及时转出,不要随便购买后续推送的其他产品。说到底,小钱可以适度薅薅羊毛,但千万不要被亮眼的年化数字冲昏头脑。咱们普通人理财,稳永远排在第一位。免责声明:本文仅客观拆解券商新客理财产品规则,案例为化名真实经历,不推荐任何券商,不构成理财投资建议。理财有风险,投资需谨慎。

 研报速递



发表评论
发表评论: