
 研报速递
2026无人机行业研究报告节选
(附完整报告下载)
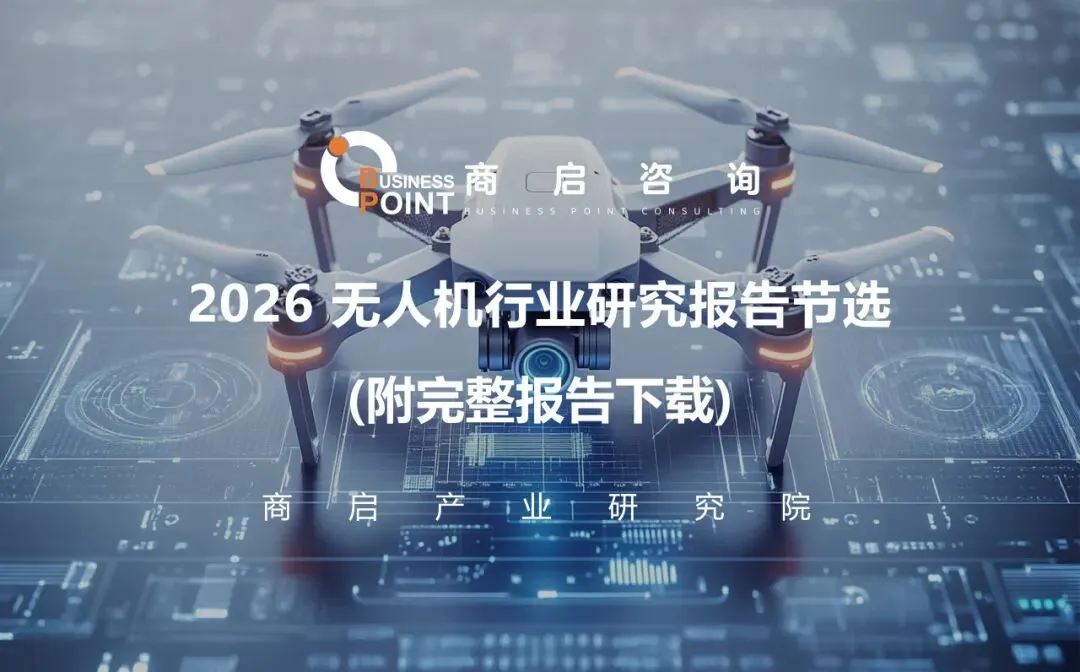
2026年关键数据速览
2026年中国无人机行业延续高景气态势,内外需共振推动产业规模与生态同步扩容。外贸端,出口贸易规模达42.5亿美元,同比增长36.2%,海外新兴市场需求持续释放,高性价比消费级与定制化工业级产品并行,推动出口结构向多元化、高端化优化;产业端,实名登记无人机数量超380万架,持证飞手突破32万人,专业飞手与运维人才队伍持续壮大,为行业规模化、规范化发展筑牢人才根基;内需端,国内市场规模达1780亿元,同比增长24.2%,凭借技术迭代与应用场景持续拓展,无人机已成为低空经济产业链中产值最高、带动效应最强的核心支柱产业。三者相互印证,勾勒出中国无人机产业从 “量的扩张” 迈向 “质的跃升” 的清晰轨迹。
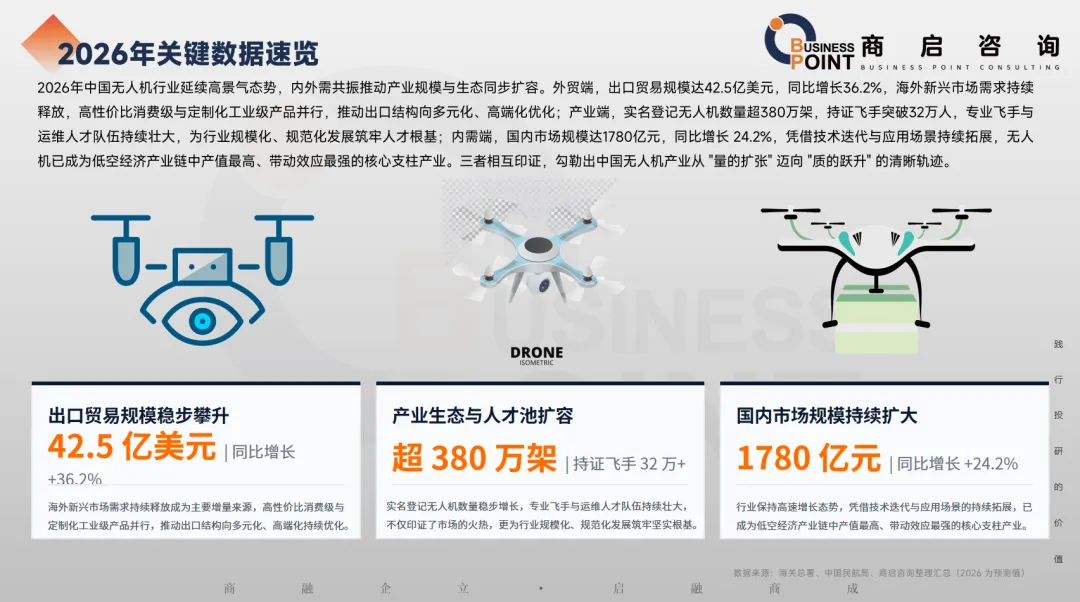
千行百业需求爆发,降本增效是核心驱动力
产业数字化转型:降本增效刚需
电力巡检、油气管道监测及测绘等传统行业人力成本攀升,无人机凭借自动化作业实现30%以上的效率提升与成本降低,成为行业数字化升级的核心工具。
低空经济战略:政策红利释放
低空经济上升为国家战略,政策法规逐步完善。政府与国企在安防监控、应急救援、智慧城市等领域的采购需求持续释放,构成市场的基本盘。
海外新兴市场:全球化增长引擎
东南亚、中东及拉美等地区基建提速与农业现代化,带动了对植保、地理测绘及安防无人机的海量需求,成为中国无人机出口增长的核心驱动力。
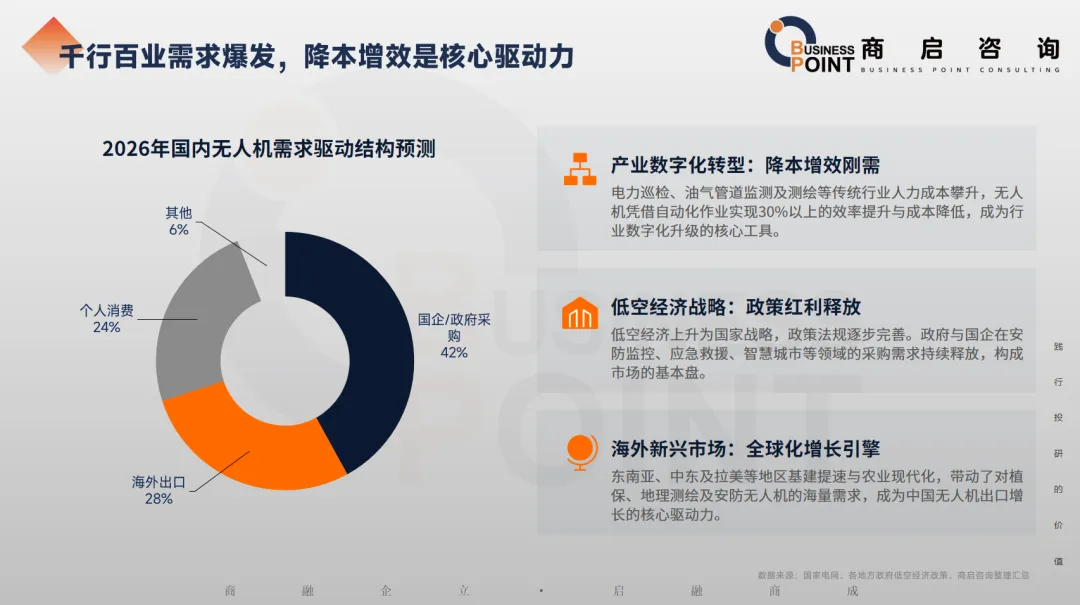
国产替代加速,AI赋能提升智能化水平
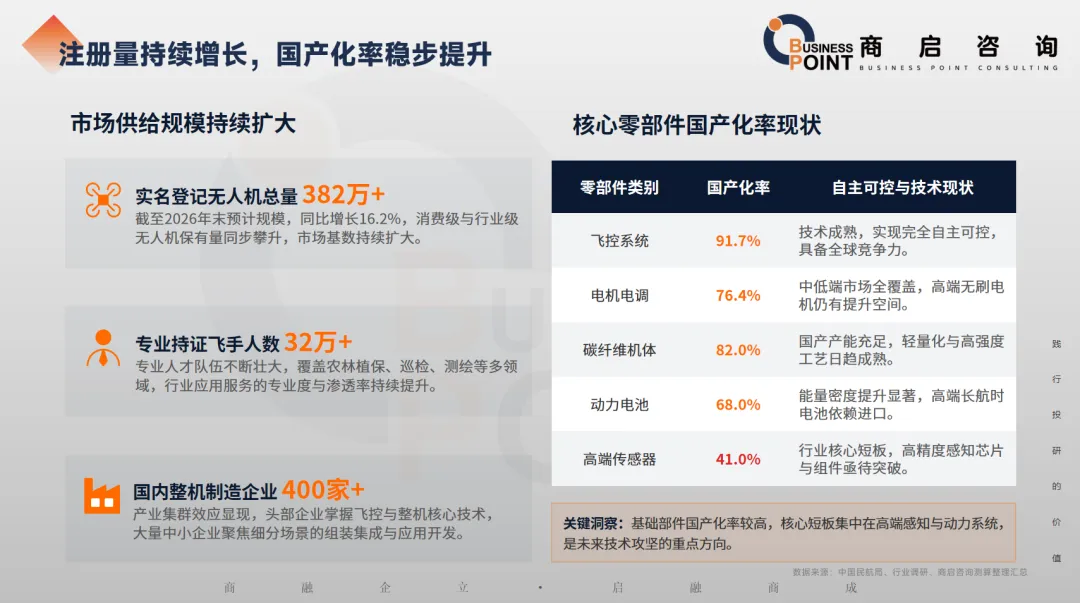
注册量持续增长,国产化率稳步提升
关键洞察:基础部件国产化率较高,核心短板集中在高端感知与动力系统,是未来技术攻坚的重点方向。
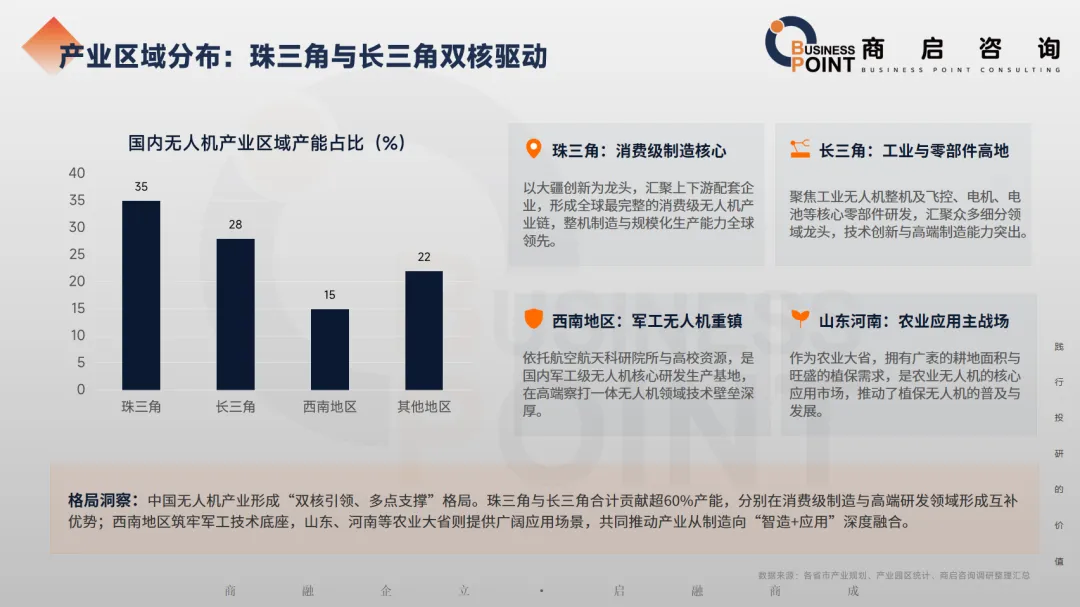
产业区域分布:珠三角与长三角双核驱动
格局洞察:中国无人机产业形成“双核引领、多点支撑”格局。珠三角与长三角合计贡献超60%产能,分别在消费级制造与高端研发领域形成互补优势;西南地区筑牢军工技术底座,山东、河南等农业大省则提供广阔应用场景,共同推动产业从制造向“智造+应用”深度融合。
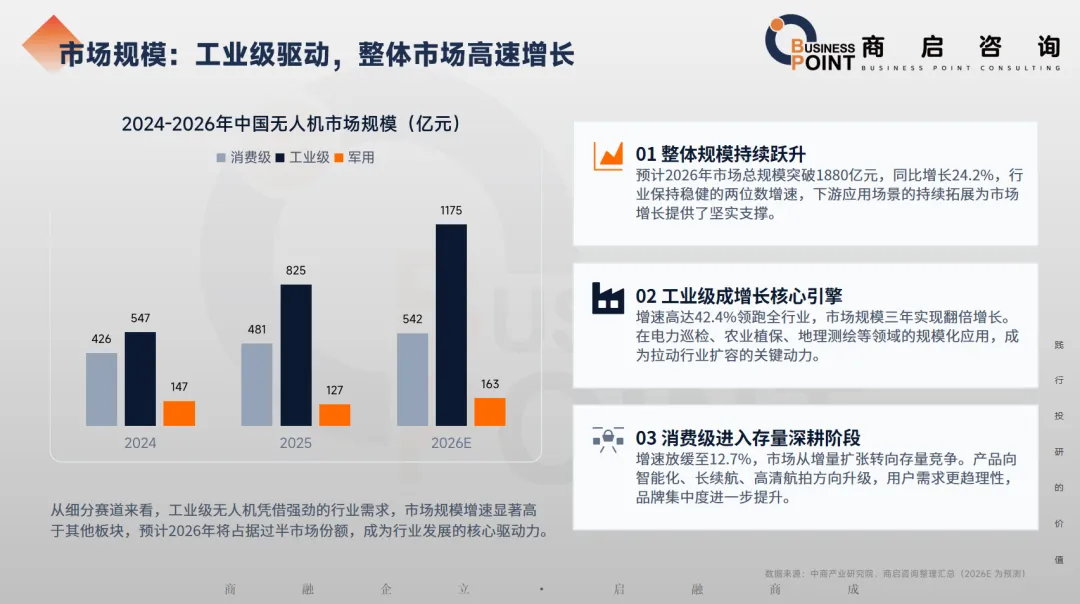
市场规模:工业级驱动,整体市场高速增长
从细分赛道来看,工业级无人机凭借强劲的行业需求,市场规模增速显著高于其他板块,预计2026年将占据过半市场份额,成为行业发展的核心驱动力。
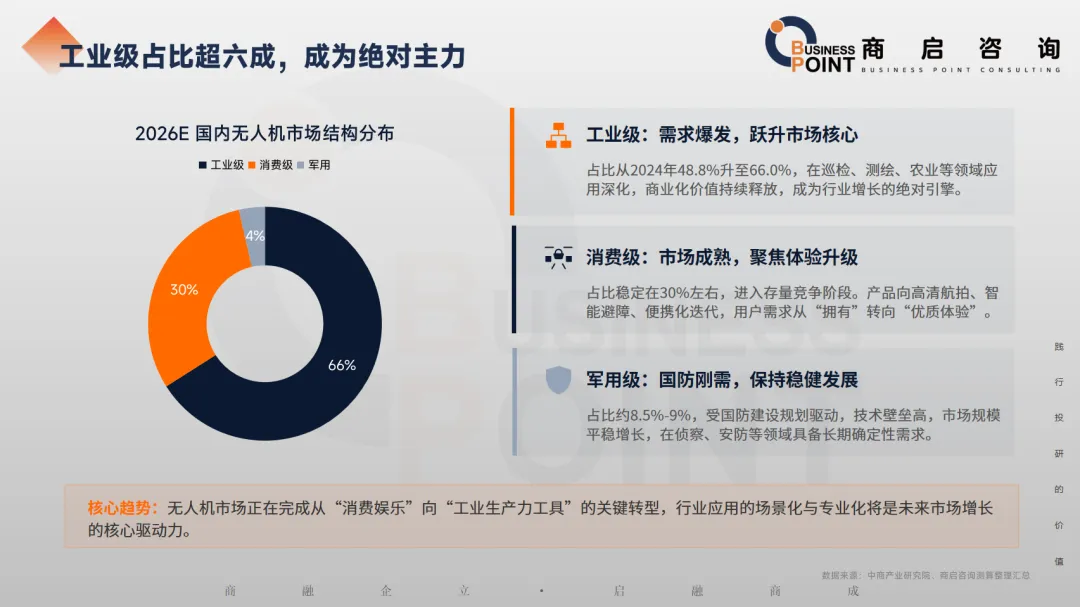
工业级占比超六成,成为绝对主力
核心趋势:无人机市场正在完成从“消费娱乐”向“工业生产力工具”的关键转型,行业应用的场景化与专业化将是未来市场增长的核心驱动力。
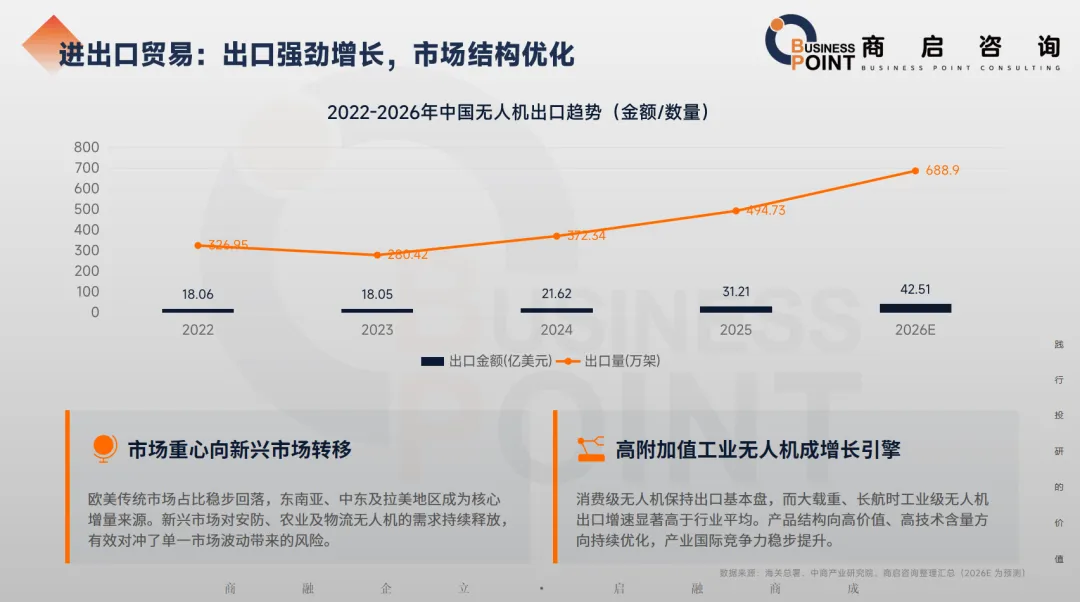
进出口贸易:出口强劲增长,市场结构优化
市场重心向新兴市场转移
欧美传统市场占比稳步回落,东南亚、中东及拉美地区成为核心增量来源。新兴市场对安防、农业及物流无人机的需求持续释放,有效对冲了单一市场波动带来的风险。
高附加值工业无人机成增长引擎
消费级无人机保持出口基本盘,而大载重、长航时工业级无人机出口增速显著高于行业平均。产品结构向高价值、高技术含量方向持续优化,产业国际竞争力稳步提升。
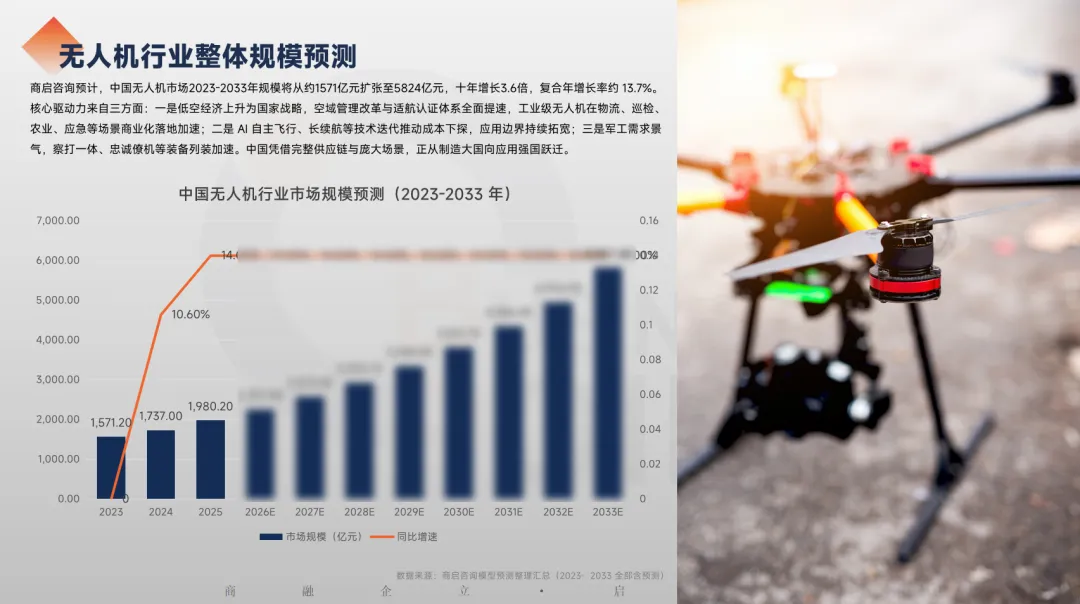
无人机行业整体规模预测
商启咨询预计,中国无人机市场2023-2033年规模将从约1571亿元扩张至5824亿元,十年增长3.6倍,复合年增长率约13.7%。核心驱动力来自三方面:一是低空经济上升为国家战略,空域管理改革与适航认证体系全面提速,工业级无人机在物流、巡检、农业、应急等场景商业化落地加速;二是 AI 自主飞行、长续航等技术迭代推动成本下探,应用边界持续拓宽;三是军工需求景气,察打一体、忠诚僚机等装备列装加速。中国凭借完整供应链与庞大场景,正从制造大国向应用强国跃迁。
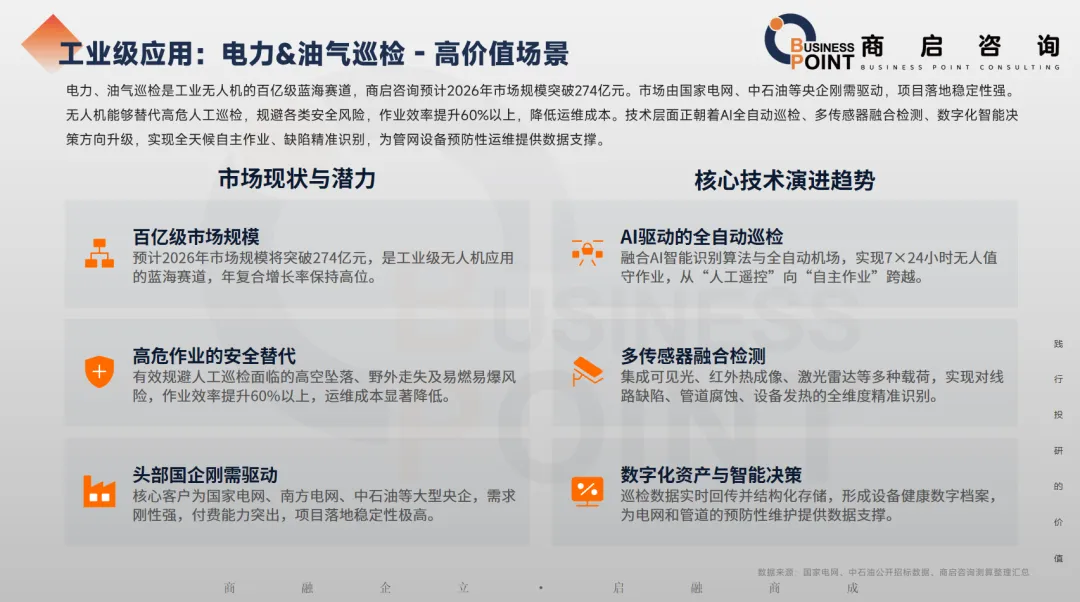
工业级应用:电力&油气巡检 - 高价值场景
电力、油气巡检是工业无人机的百亿级蓝海赛道,商启咨询预计2026年市场规模突破274亿元。市场由国家电网、中石油等央企刚需驱动,项目落地稳定性强。无人机能够替代高危人工巡检,规避各类安全风险,作业效率提升60%以上,降低运维成本。技术层面正朝着AI全自动巡检、多传感器融合检测、数字化智能决策方向升级,实现全天候自主作业、缺陷精准识别,为管网设备预防性运维提供数据支撑。
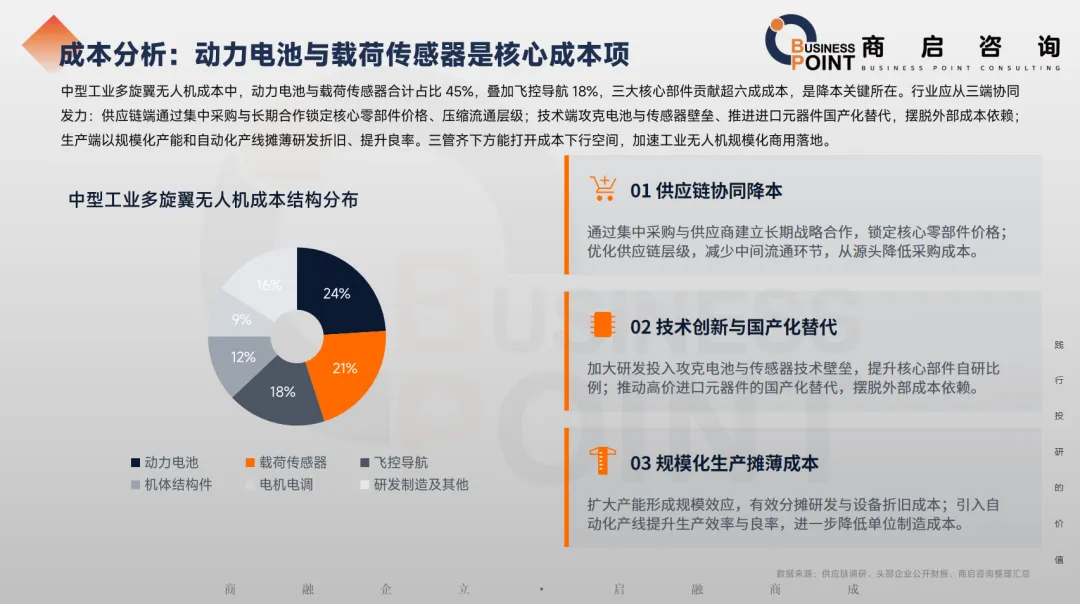
成本分析:动力电池与载荷传感器是核心成本项
中型工业多旋翼无人机成本中,动力电池与载荷传感器合计占比45%,叠加飞控导航18%,三大核心部件贡献超六成成本,是降本关键所在。行业应从三端协同发力:供应链端通过集中采购与长期合作锁定核心零部件价格、压缩流通层级;技术端攻克电池与传感器壁垒、推进进口元器件国产化替代,摆脱外部成本依赖;生产端以规模化产能和自动化产线摊薄研发折旧,提升良率。三管齐下方能打开成本下行空间,加速工业无人机规模化商用落地。
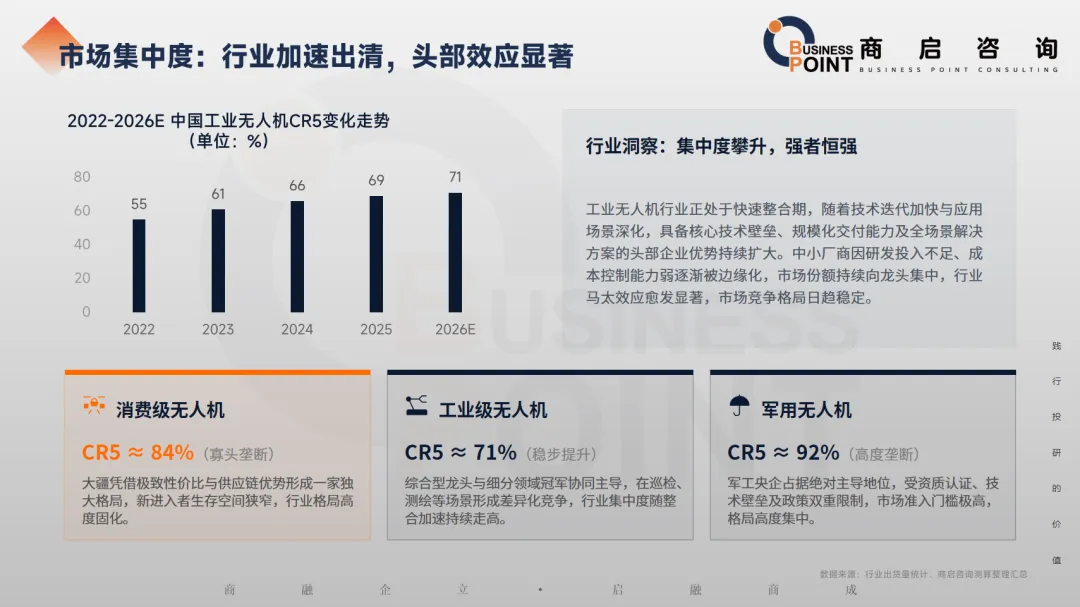
市场集中度:行业加速出清,头部效应显著
行业洞察:集中度攀升,强者恒强
工业无人机行业正处于快速整合期,随着技术迭代加快与应用场景深化,具备核心技术壁垒、规模化交付能力及全场景解决方案的头部企业优势持续扩大。中小厂商因研发投入不足、成本控制能力弱逐渐被边缘化,市场份额持续向龙头集中,行业马太效应愈发显著,市场竞争格局日趋稳定。
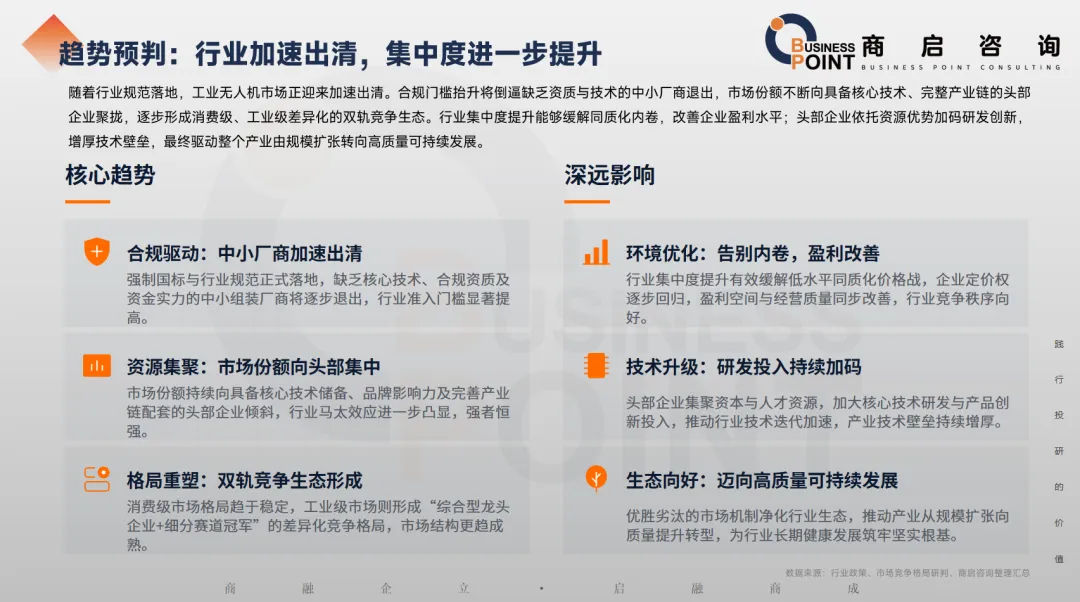
趋势预判:行业加速出清,集中度进一步提升
随着行业规范落地,工业无人机市场正迎来加速出清。合规门槛抬升将倒逼缺乏资质与技术的中小厂商退出,市场份额不断向具备核心技术、完整产业链的头部企业聚拢,逐步形成消费级、工业级差异化的双轨竞争生态。行业集中度提升能够缓解同质化内卷,改善企业盈利水平;头部企业依托资源优势加码研发创新,增厚技术壁垒,最终驱动整个产业由规模扩张转向高质量可持续发展。
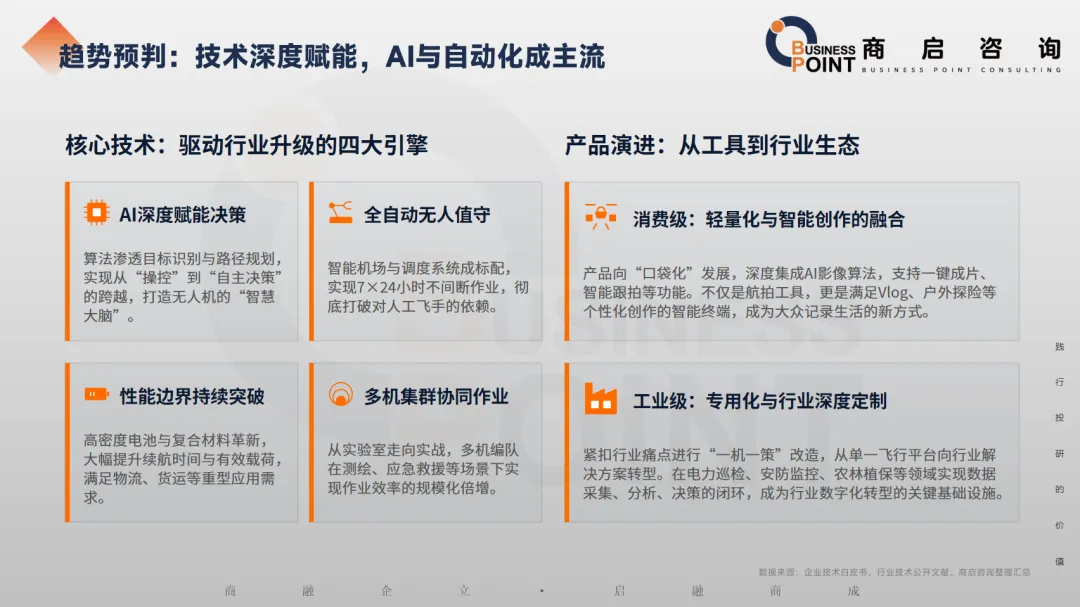
趋势预判:技术深度赋能,AI与自动化成主流
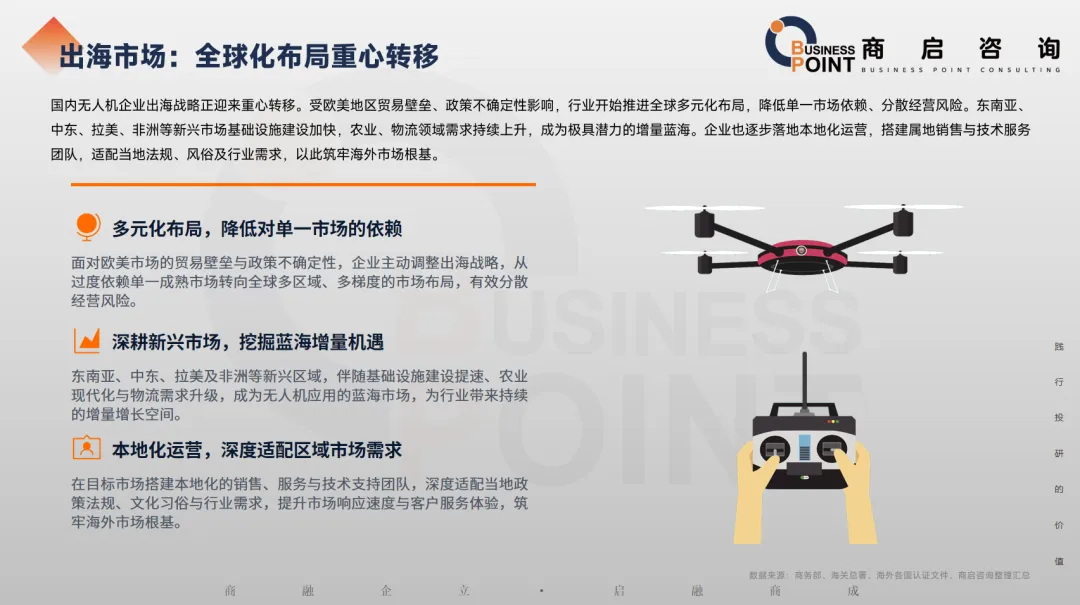
出海市场:全球化布局重心转移
国内无人机企业出海战略正迎来重心转移。受欧美地区贸易壁垒、政策不确定性影响,行业开始推进全球多元化布局,降低单一市场依赖,分散经营风险。东南亚、中东、拉美、非洲等新兴市场基础设施建设加快,农业、物流领域需求持续上升,成为极具潜力的增量蓝海。企业也逐步落地本地化运营,搭建属地销售与技术服务团队,适配当地法规、风俗及行业需求,以此筑牢海外市场根基。
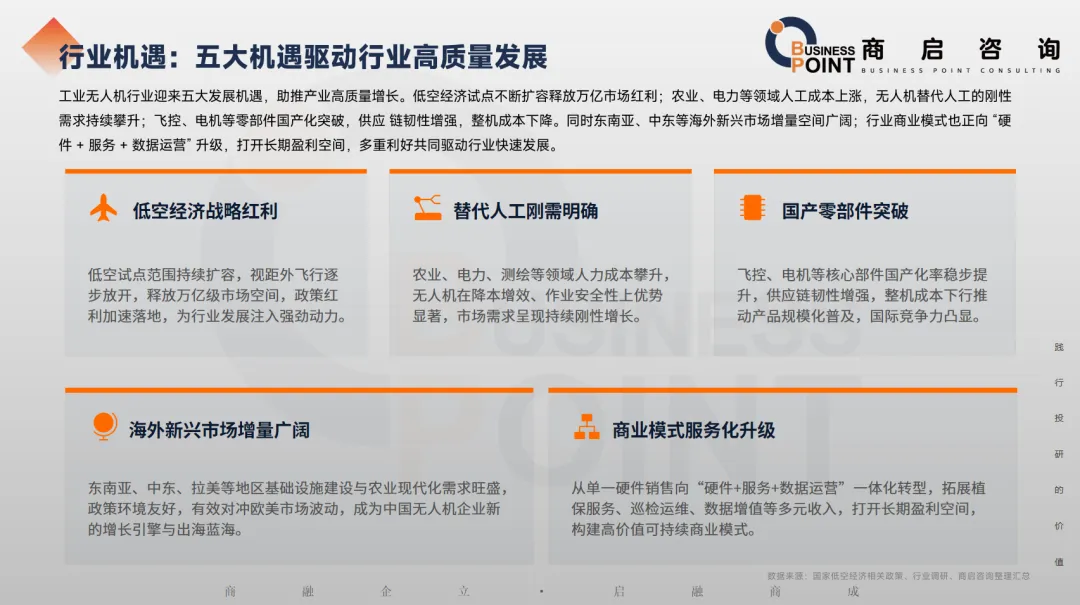
行业机遇:五大机遇驱动行业高质量发展
工业无人机行业迎来五大发展机遇,助推产业高质量增长。低空经济试点不断扩容释放万亿市场红利;农业、电力等领域人工成本上涨,无人机替代人工的刚性需求持续攀升;飞控、电机等零部件国产化突破,供应链韧性增强,整机成本下降。同时东南亚、中东等海外新兴市场增量空间广阔;行业商业模式也正向 “硬件 + 服务 + 数据运营” 升级,打开长期盈利空间,多重利好共同驱动行业快速发展。
Q&A
Q1:2026年中国无人机行业整体处在什么阶段?核心数据表现如何?
A:行业处于高景气上行期,正从“量的扩张”向“质的跃升”转型,是低空经济中产值最高、带动效应最强的核心支柱。2026年核心数据:国内市场规模1780亿元,同比+24.2%出口规模42.5亿美元,同比+36.2%实名登记无人机超380万架,持证飞手突破32万人三者印证内需稳健、外需爆发、产业生态同步扩容的态势。
Q2:无人机市场结构发生了什么关键变化?哪个板块是增长主力?
A:完成从“消费娱乐”向“工业生产力工具”的关键转型:工业级占比从2024年48.8%升至2026年66.0%,增速42.4%领跑全行业,是绝对增长引擎消费级占比稳定在30%,进入存量深耕阶段,增速放缓至12.7%军用级占比约8.5%-9%,受国防刚需驱动,保持稳健工业级在电力巡检、农林植保、测绘等场景的规模化落地,是拉动行业增长的核心动力。
Q3:产业链各环节的技术壁垒和国产化情况如何?
A:产业链呈“上游技术壁垒最高、中游制造分化、下游场景多元”特征:上游核心部件:飞控系统国产化率91.7%、碳纤维82.0%、电机电调76.4%,基础部件自主可控;但高端传感器仅41.0%,是核心短板。中游整机:消费级以珠三角为核心,大疆一家独大;工业级长三角聚焦高端研发,西南地区布局军工无人机。下游应用:覆盖农林、巡检、测绘、安防、物流等全场景,正向“硬件+服务+数据”的综合模式延伸
Q4:政策和成本端对行业有什么关键影响?
A:政策端国内放开、海外收紧:国内低空试点扩容、空域审批简化、百亿级产业基金补贴,同时2026年5月实名登记与远程识别国标落地,加速中小厂商出清;海外欧美加征关税、强化技术管制,新兴市场认证复杂,出海合规成本抬升。
成本端动力电池+载荷传感器是核心:两者合计占中型工业无人机成本45%,叠加飞控18%,三大部件贡献超六成成本。降本需从供应链协同、国产化替代、规模化生产三端发力。
Q5:行业竞争格局和商业模式有什么趋势?
A:竞争格局加速出清、头部效应显著:消费级CR5≈84%(寡头垄断)、工业级CR5≈71%(稳步提升)、军用级CR5≈92%(高度垄断),中小厂商因合规、技术、成本劣势逐步退出,市场份额向头部集中。商业模式从硬件销售向服务化转型:从单一卖设备,转向“硬件+租赁+飞行运营+数据增值”的全价值链服务,数据智能分析能力成为长期核心竞争力。
Q6:未来行业的核心趋势和机遇是什么?
A:两大核心趋势:行业集中度进一步提升,形成“消费级格局稳定、工业级综合龙头+细分冠军”的双轨竞争生态,告别内卷,盈利改善。技术向AI与自动化升级:AI赋能自主决策、全自动无人值守、多机集群协同,工业级向行业深度定制转型,消费级向轻量化智能创作终端进化。五大机遇:低空经济战略红利、替代人工刚需、核心零部件国产化、海外新兴市场增量、商业模式服务化升级,共同驱动行业高质量发展。
END
商启1000+行业研究报告 为投融资赋能
关于我们
商启产业研究院,联合国内各大智库单位发起建立“行业研究数据库”,分析行业的总体运行态势,对产业政策动向及时进行深入的研究与探讨,剖析行业发展中面临的风险或投资机会,为有关政府、企业和投资机构提供决策参考。
电话联系:0755-23617325
业务联系:185 6575 9885
网址:www.businesspoint.com.cn
地址:深圳市福田区福中三路 1006 号 诺德金融中心 7E-1 号
关注商启产业研究院了解更多报告!

联系我们
做商业计划书、定制行研
电话联系
18565759885

更多关注
关注“商启商业计划书”公众号
了解更多撰写商业计划书的知识与技巧
关注“商启IPO研究院”公众号
了解更多新股IPO实时资讯

免责声明
“商启咨询” 发布的所有原创文章,均由商启合规咨询团队成员个人创作,“商启咨询” 不对任何方因使用相关文章而直接或间接导致的任何损失或损害承担责任。建议读者就有关内容作出行动前咨询合规咨询服务团队更具针对性的专业意见。
BUSINESS POINT CONSULTING
公众号|商启研究院
长按观看
免责声明:本文信息、数据均来源于公开资料,本公司对这些信息或表达的意见并不构成投资建议,内容观点不代表本公司立场,请仅学习参考,我们尊重作者的成果,如有侵权,请联系我们及时删除。


发表评论
2026-09-23 14:23:02 回复该评论
发表评论: