
 研报速递
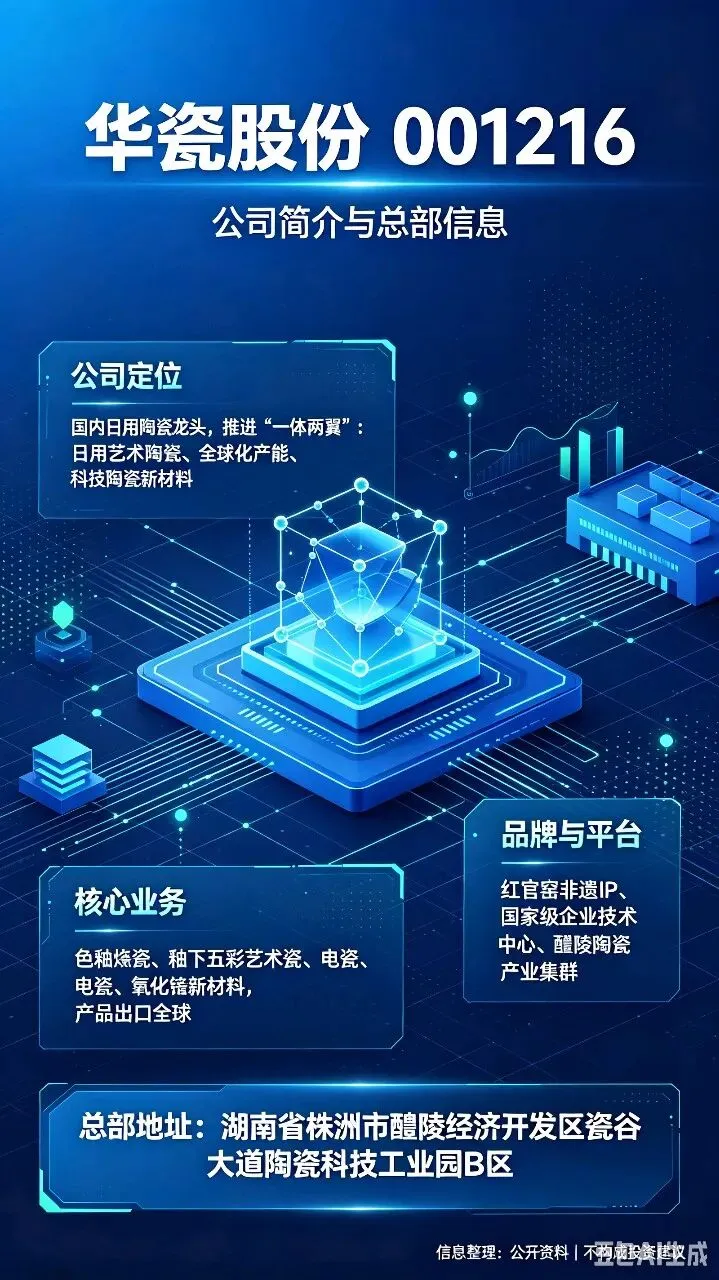
一、公司简介&总部地址
湖南华联瓷业股份有限公司(华瓷股份,001216),深交所上市,国内日用陶瓷龙头企业,践行一体两翼战略:一体是日用艺术陶瓷,两翼为全球化产能布局+科技陶瓷新材料。
主营色釉炻瓷、釉下五彩艺术瓷(红官窑,醴陵釉下五彩非遗传承),同时布局氧化锆新材料、电瓷工业陶瓷;产品以外销出口为主,覆盖全球多国,配套新能源、MLCC粉体、齿科陶瓷等新材料业务。
总部地址:湖南省株洲市醴陵经济开发区瓷谷大道陶瓷科技工业园B区
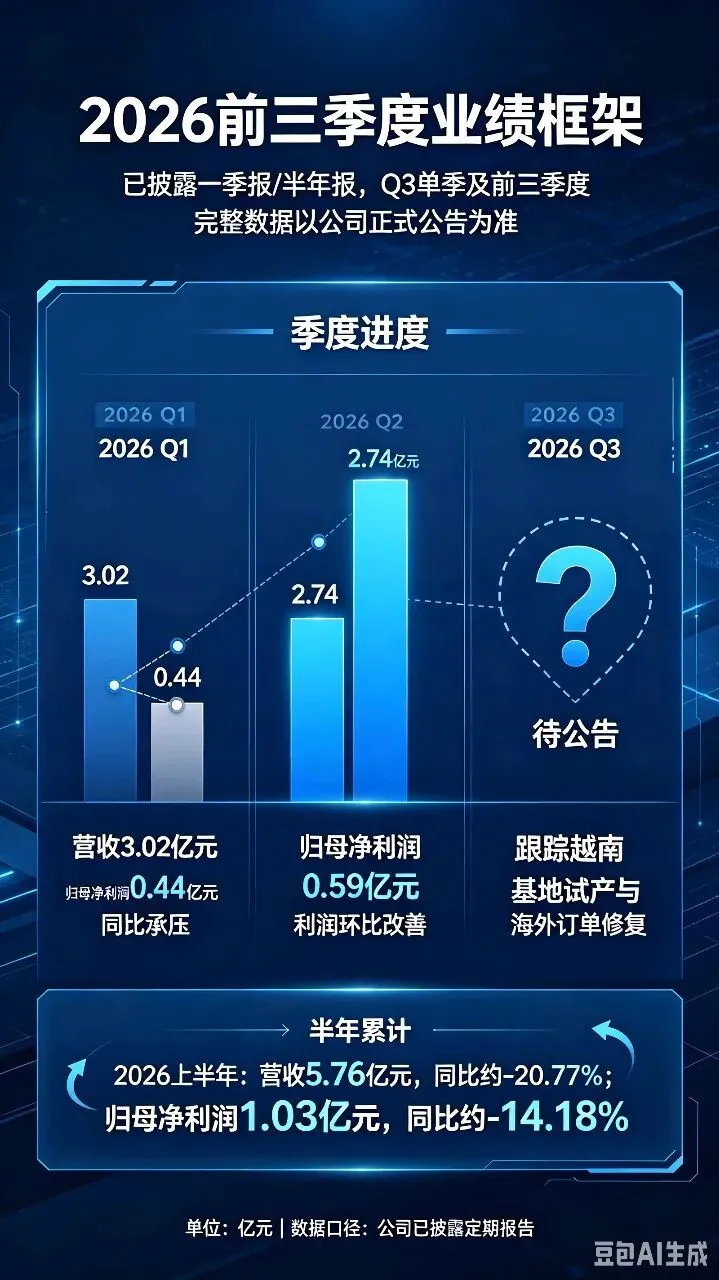
重要说明:截至当前,2026年三季度正式财报尚未披露,仅一季报、半年报已公告,Q3单季、前三季度累计完整同比环比以后续正式三季报为准
1. 2026Q1:营收3.02亿元,归母净利润0.44亿元,同比-13.12%;营收同比-13.92%。海外需求偏弱、海外贸易壁垒影响出口订单,但是经营性现金流大幅改善
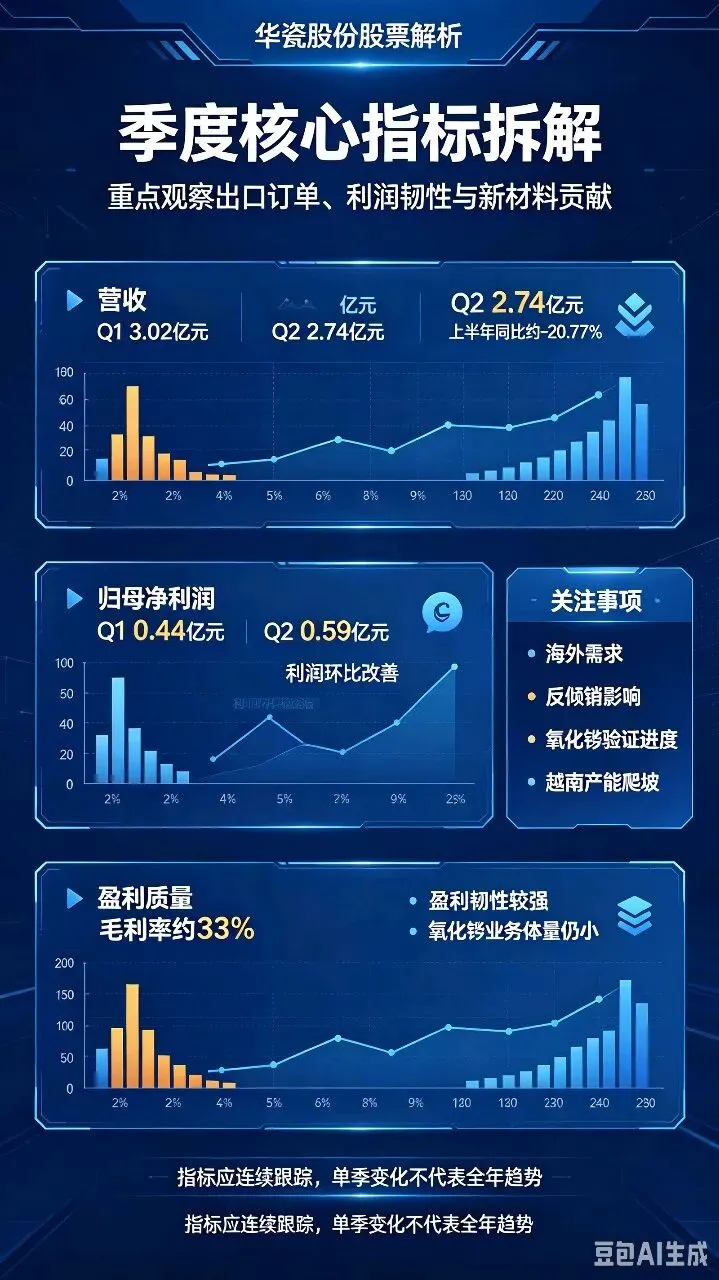
2. 2026Q2:营收2.74亿元(半年5.76亿-Q1的3.02亿),归母净利润0.59亿元(半年1.03亿-Q1的0.44亿);营收环比小幅回落,利润环比提升,毛利率维持33%左右,盈利韧性较强
3. 2026上半年(Q1+Q2):总营收5.76亿元,同比-20.77%;归母净利润1.03亿元,同比-14.18%;扣非净利润0.76亿元,同比下滑,核心是传统陶瓷出口承压;新材料氧化锆板块收入体量很小,仅占营收1.15%,尚未贡献大额利润
4. 2026Q3(待披露):越南生产基地进入试产爬坡阶段,市场预期海外订单逐步修复;但氧化锆粉体仍处于客户验证周期,短期很难大规模放量,最终数据以公司公告为准
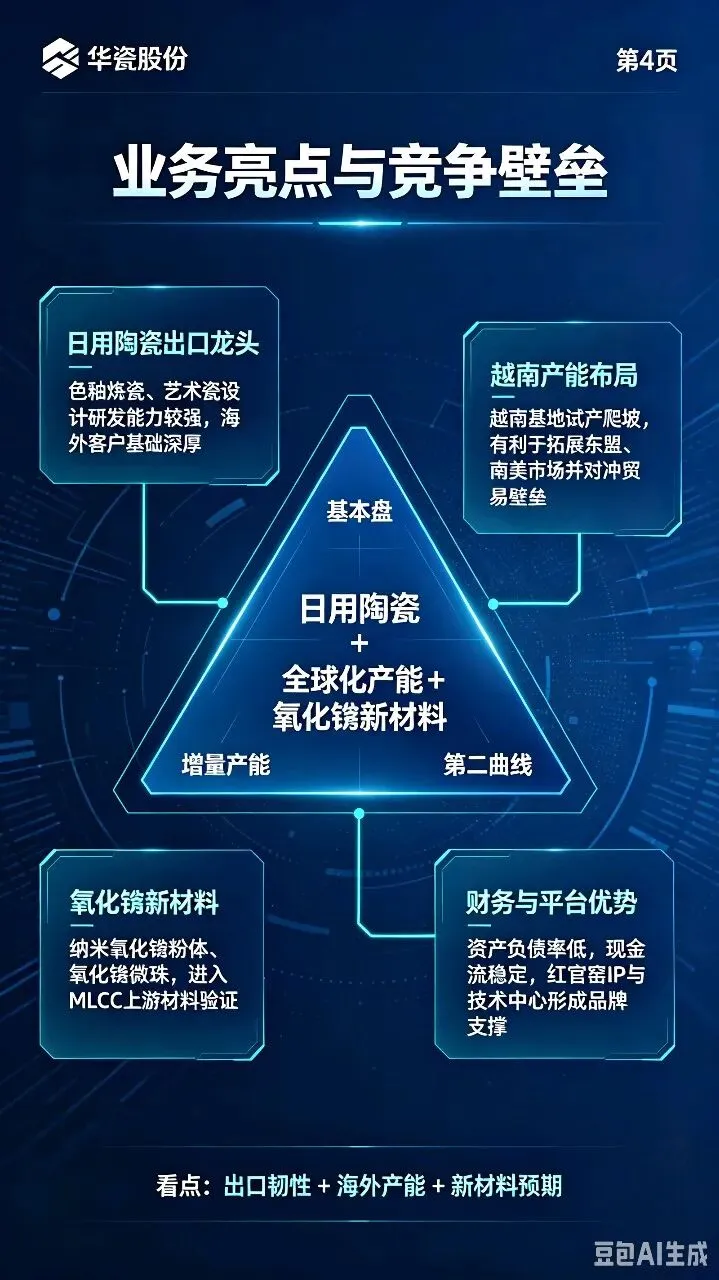
1. 日用陶瓷出口龙头,非遗IP加持:色釉炻瓷设计研发能力强,红官窑为醴陵釉下五彩国家级非遗基地,自有国家级企业技术中心,产品品类丰富,海外稳定客户资源深厚
2. 全球化产能对冲贸易风险:国内醴陵基地+越南新基地试产,越南产能可规避欧盟陶瓷反倾销政策,布局东盟、南美市场
3. 科技陶瓷第二曲线(氧化锆):控股江西金环,布局纳米氧化锆粉体、氧化锆微珠;微珠已经供货湖南裕能(锂电材料),粉体进入潮州三环MLCC上游验证,切入AI服务器MLCC上游材料赛道,同时布局齿科生物陶瓷
4. 财务结构健康:资产负债率低,现金流整体稳定,传统日用陶瓷业务具备稳定基本盘
5. 电瓷业务配套电网需求:工业电瓷绝缘子产品,受益电网、特高压建设需求
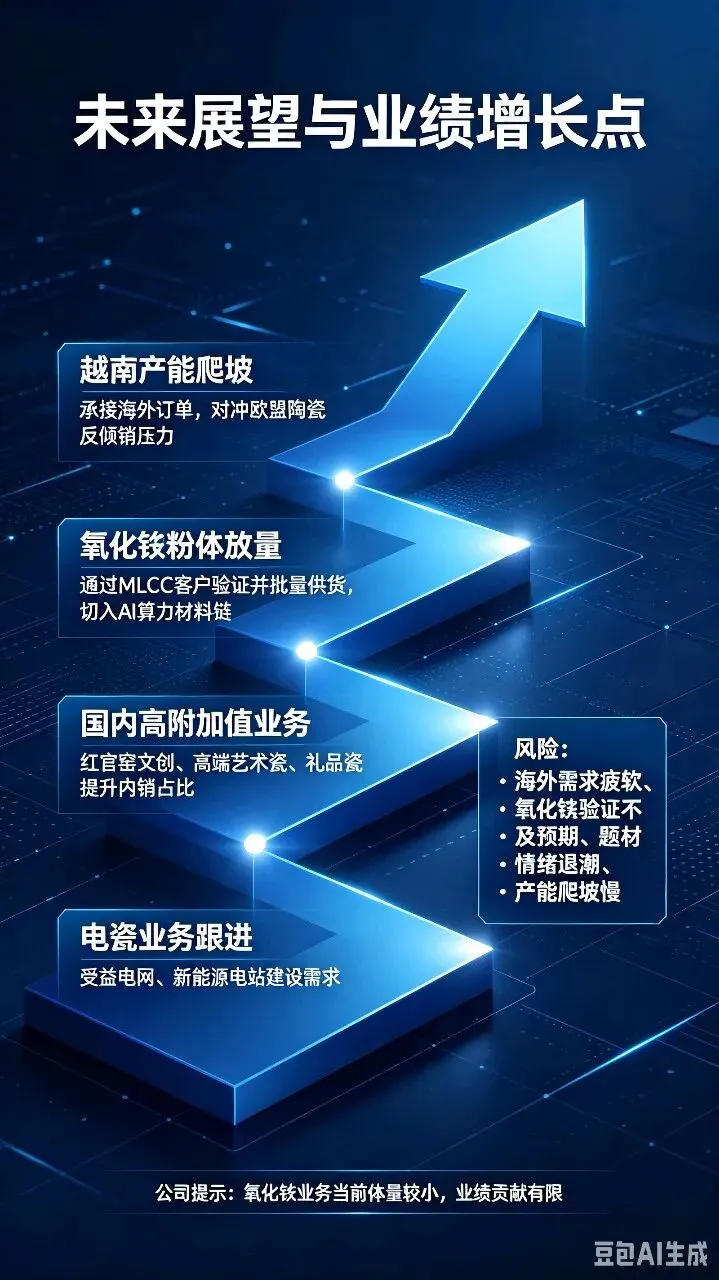
1. 核心增长点一:越南基地产能爬坡,依托关税优势拓展海外订单,对冲欧盟反倾销压力,修复日用陶瓷出口收入
2. 核心增长点二:氧化锆纳米粉体顺利通过MLCC客户验证、批量供货,切入AI算力MLCC上游材料赛道,新材料成为高毛利增量
3. 核心增长点三:红官窑文创、高端艺术陶瓷、国内礼品瓷拓展,提升内销高附加值产品占比
4. 核心增长点四:电瓷产品跟进国内电网、新能源电站建设需求,稳步放量
5. 主要风险:海外消费需求疲软、陶瓷出口订单不及预期;氧化锆客户验证周期长、量产落地不确定;题材炒作热度退潮,估值回调风险大;越南新产能爬坡进度不及预期
本轮6连板核心是氧化锆+MLCC上游新材料题材炒作:
利好催化:AI服务器带动MLCC需求紧缺,市场预期纳米氧化锆粉体作为MLCC改性材料空间大,叠加智能家居消费政策催化;资金把华瓷当作MLCC上游锆材料标的抱团炒作;
压制因素:
1. 公司多次风险提示:氧化锆新材料当前营收占比极低,对业绩贡献很小,粉体仅在小批量验证,尚未大规模供货
2. 主业日用陶瓷上半年营收、净利润同比下滑,基本面没有同步爆发
3. 属于游资主导的小盘题材行情,换手高、情绪波动极大,一旦验证不及预期容易快速退潮
六、估值判断&合理价格区间
- 当前特征:题材驱动为主,基本面短期偏弱,估值主要绑定氧化锆粉体的验证与量产预期,传统陶瓷业务增速一般
- 判断结论:短期情绪溢价很高,估值明显偏高;只有氧化锆粉体顺利批量供货、新材料收入持续放量,估值才有基本面支撑
- 合理区间(情景推演,仅基本面参考,不构成买卖依据):
情景1(海外订单平稳,氧化锆验证进度缓慢):14~17元
情景2(氧化锆粉体顺利通过验证、批量落地,新材料放量):19~22元
提示:短线受题材情绪影响极大,很容易大幅偏离基本面区间,高位追涨风险极高


发表评论
发表评论: