
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/2591591d761b
先把研报输入包读全,再按你的硬约束写成一篇结论先行的解读正文。锂价下半年大概率走成“收敛三角形下跌”:博弈还在,但弹性已经开始被供给曲线压住。
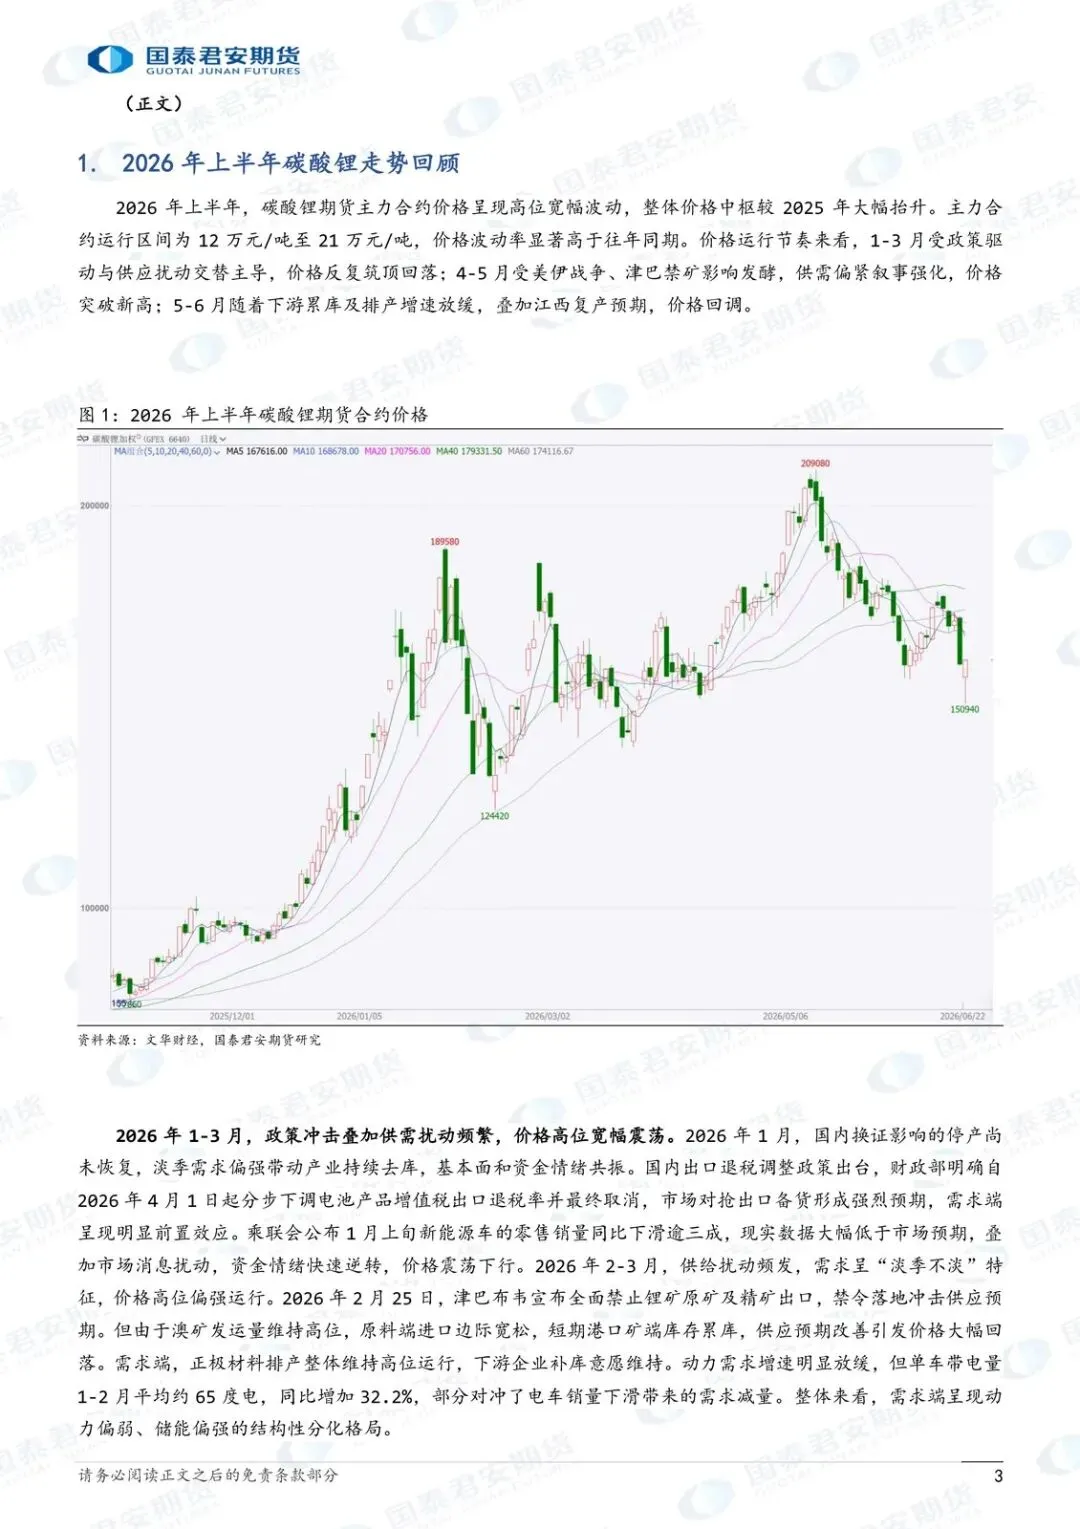
上半年主力合约在 12 万到 21 万元/吨之间来回甩,1-3 月政策与供应扰动交替,4-5 月美伊战争、津巴禁矿把紧缺叙事推到新高,5-6 月减量兑现不及预期、正极累库、排产放缓,价格又掉下来。真正值得看的,不是再赌一轮扰动,而是下半年到 2027 年的结构:供给往高成本硬岩堆,需求顶在电芯扩产备货,底在终端真实消耗,中间还卡着国内反内卷。
供给在变陡,不是单纯变多
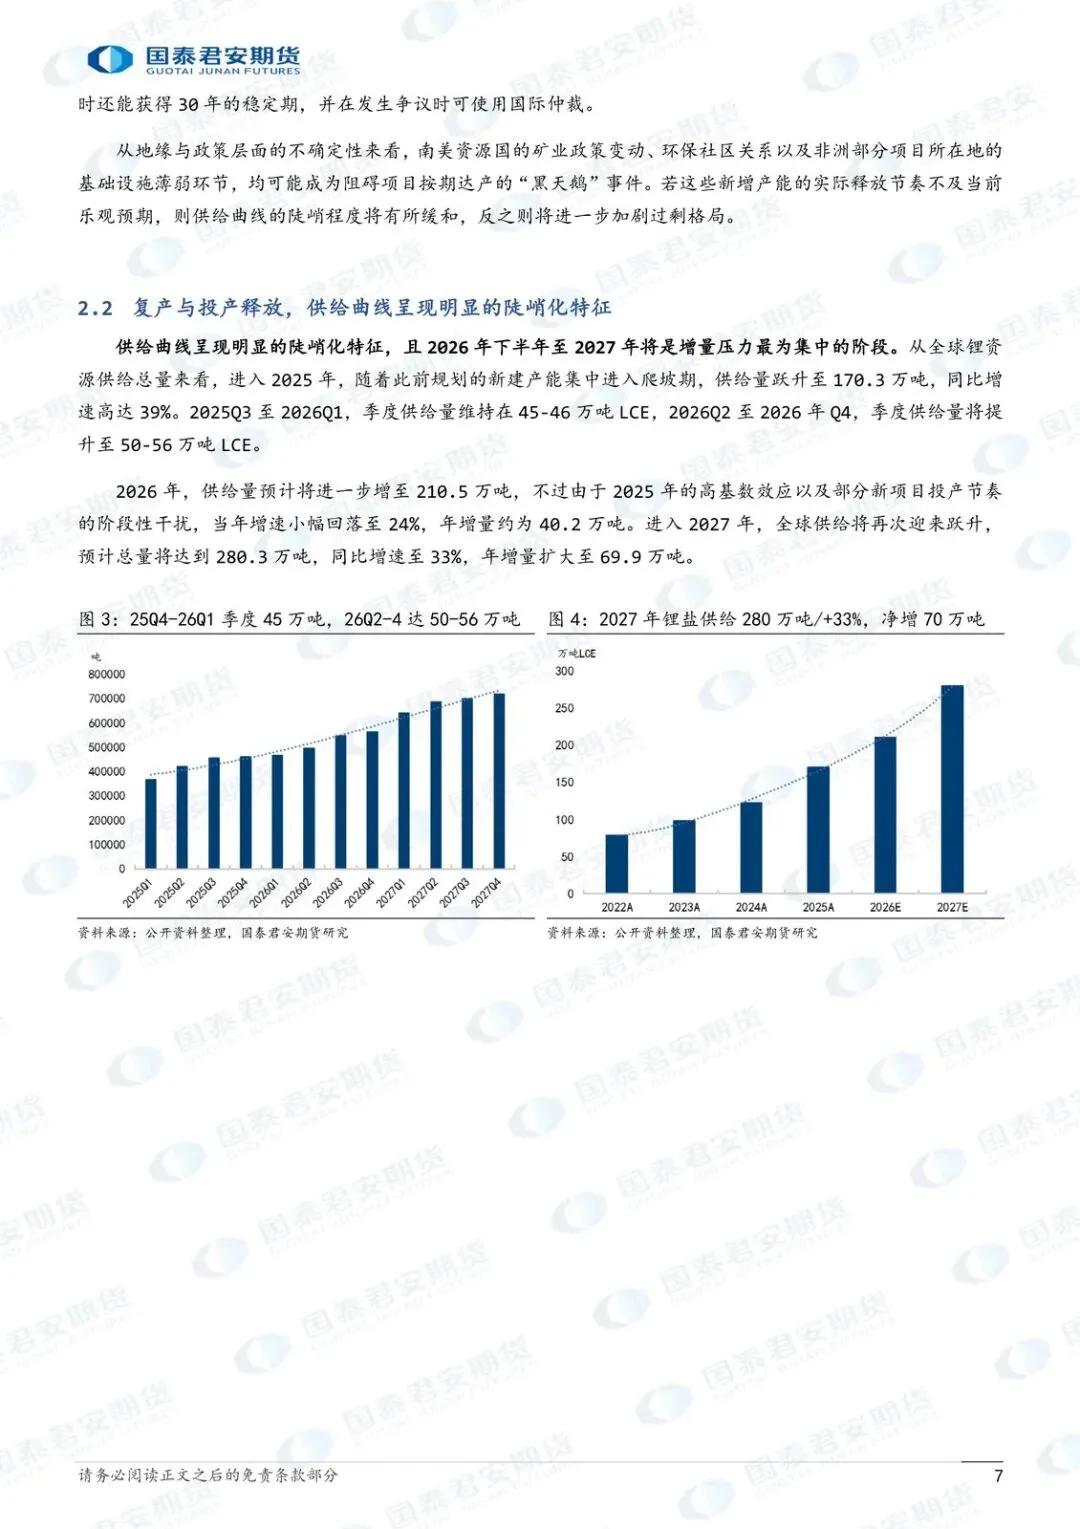
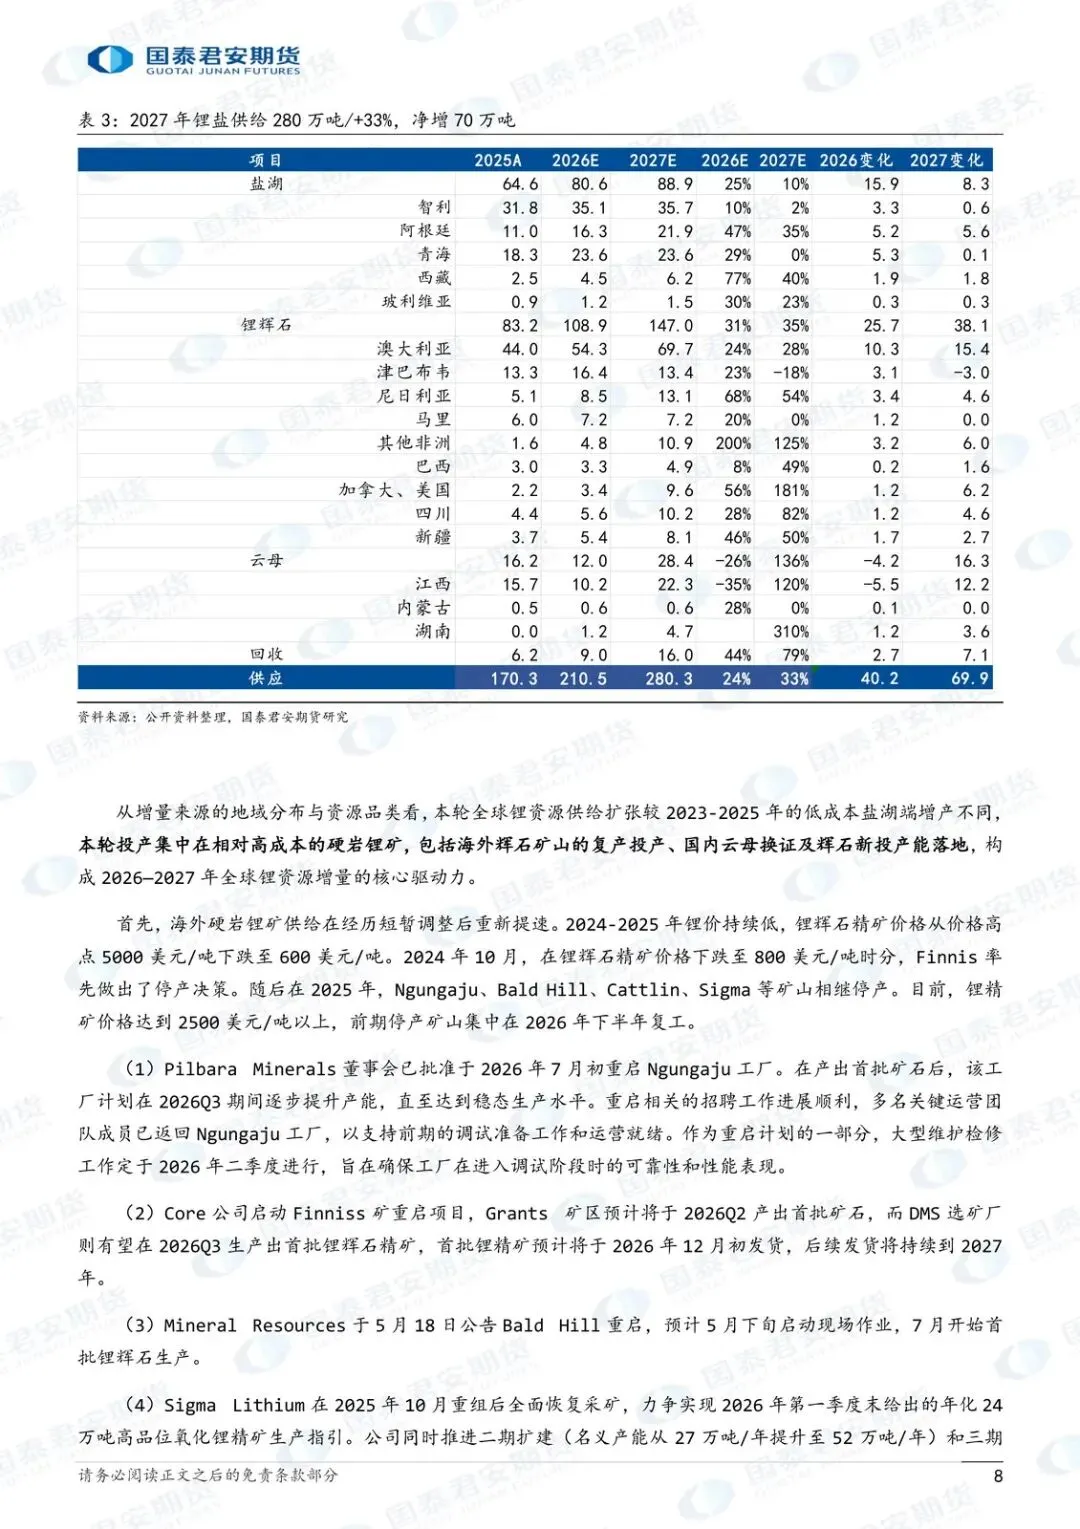
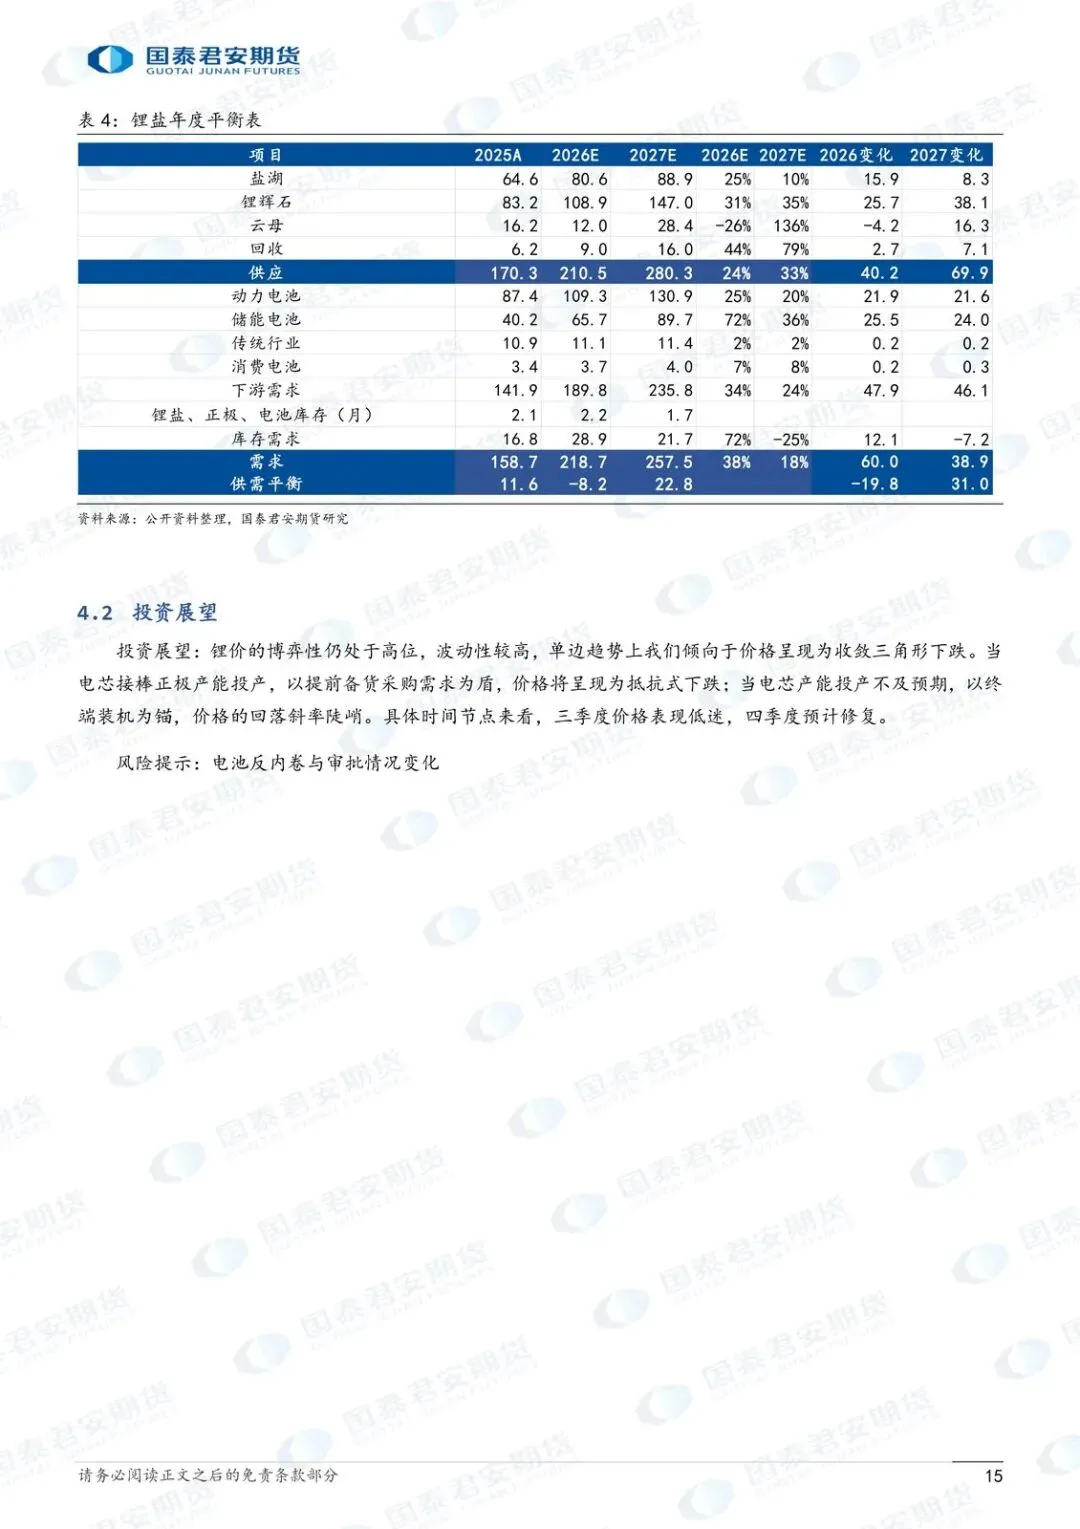
2025Q3 到 2026Q1,全球季度供给大概卡在 45-46 万吨 LCE。到 2026Q2-Q4,预计抬到 50-56 万吨。全年供给约 210.5 万吨,同比 +24%,增量 40.2 万吨。2027 年再跳一档:280.3 万吨,同比 +33%,年增量扩到 69.9 万吨。
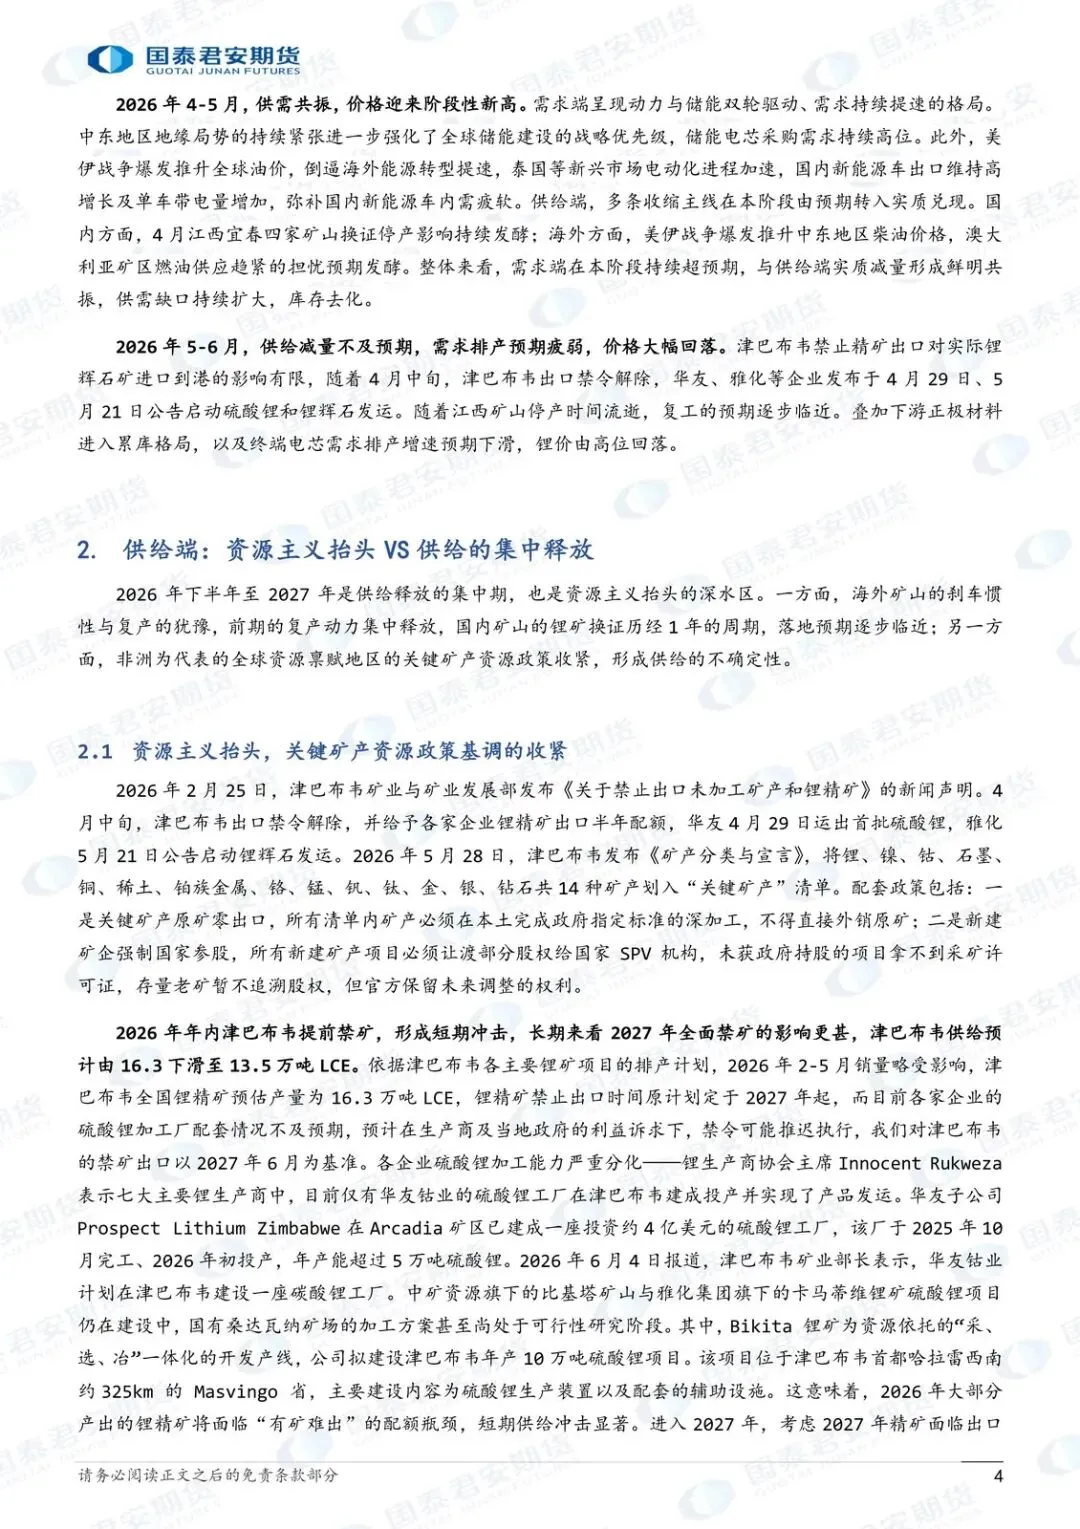
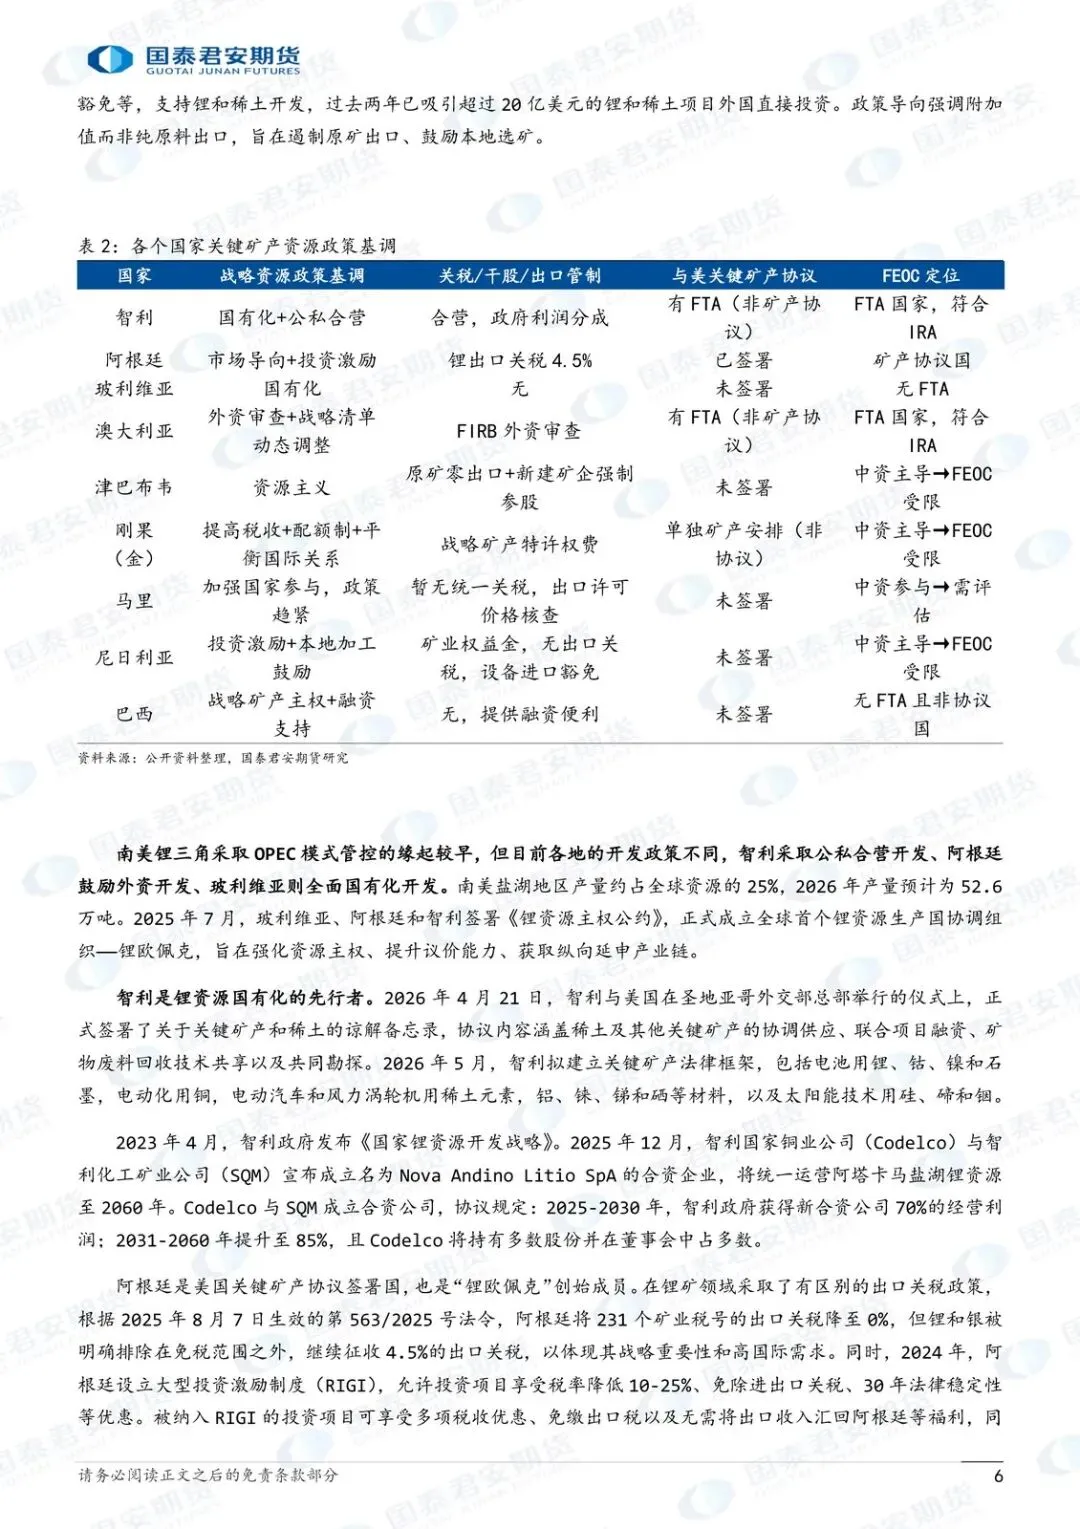
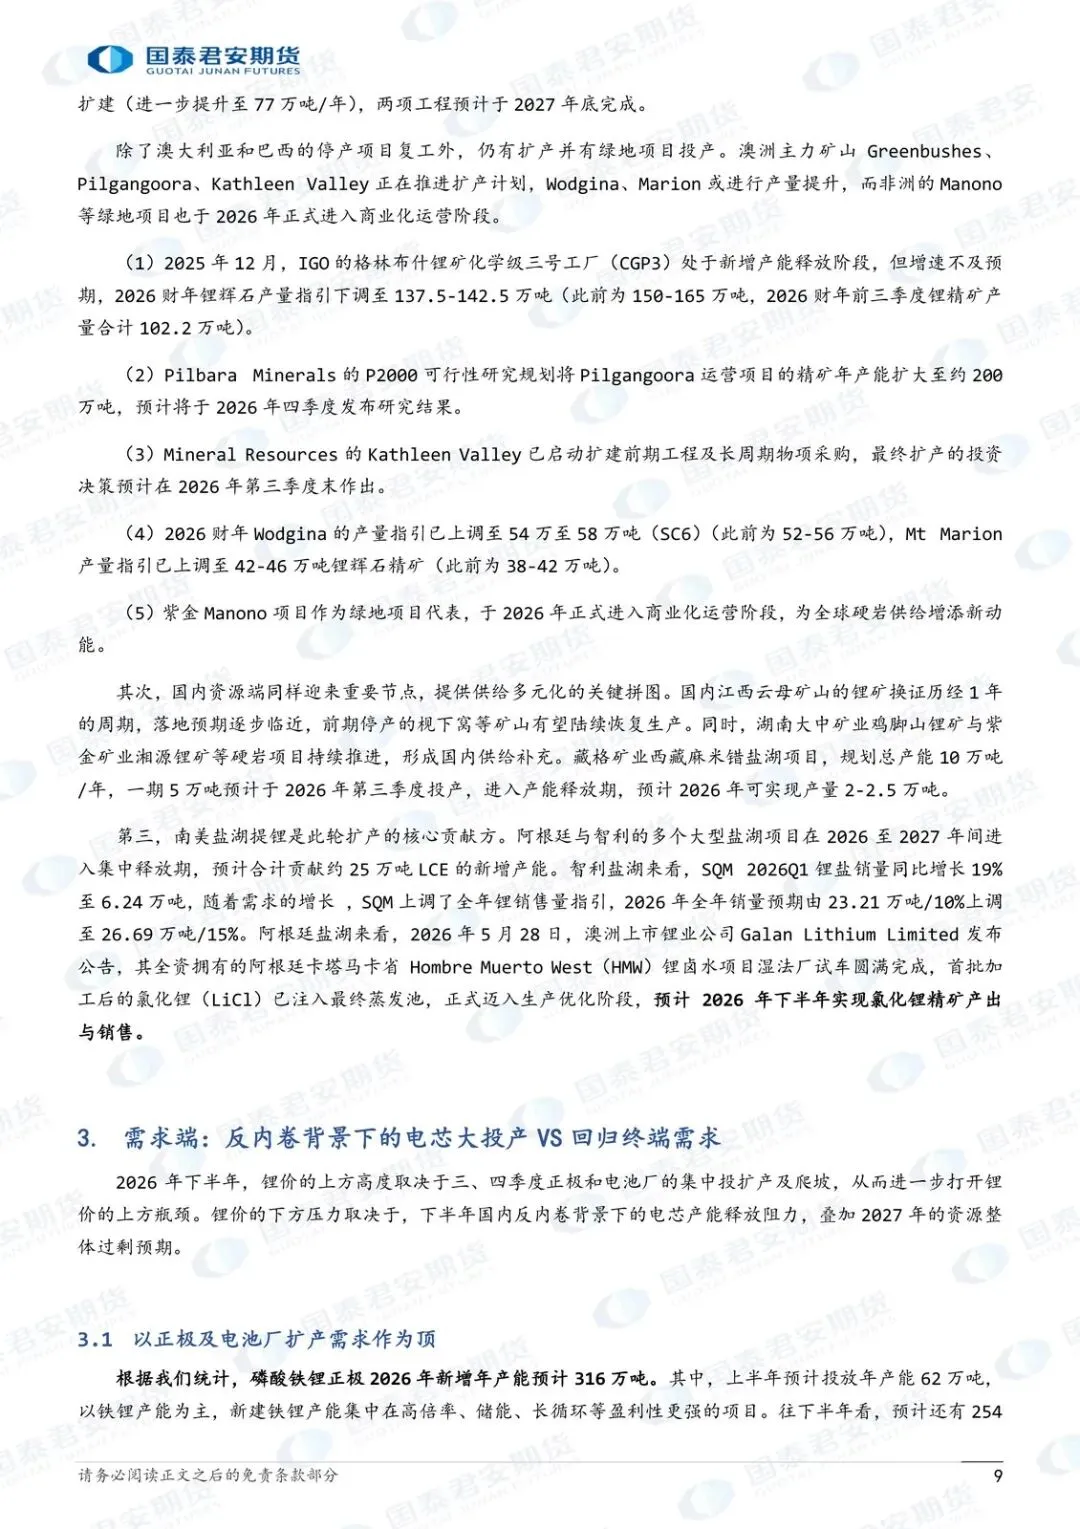
这一轮和 2023-2025 年盐湖低成本增产不一样。增量核心是硬岩:海外辉石复产投产、国内云母换证、辉石新产能落地。锂精矿从高点 5000 美元/吨砸到 600 美元,Finnis、Ngungaju、Bald Hill、Cattlin、Sigma 先后停。现在精矿回到 2500 美元以上,停产矿集中在下半年复工——Pilbara 已批 7 月初重启 Ngungaju,Q3 爬坡;Wodgina、Mt Marion 产量指引上调;紫金 Manono 进入商业化。国内这边,江西换证走了约一年,枧下窝等复产预期临近;湖南鸡脚山、湘源推进;藏格麻米错一期 5 万吨预计三季度投,2026 年产量或 2-2.5 万吨。南美盐湖也不闲着,阿根廷+智利 2026-2027 合计约 25 万吨 LCE 新增;SQM 全年销量指引从 23.21 万吨上调到 26.69 万吨。
受益的是能按期爬坡的高成本硬岩和已经拿到配额、完成本土加工路径的矿山。受损的是还在赌“供应出不来”的多头,以及成本曲线最外侧、复产节奏最犹豫的项目。
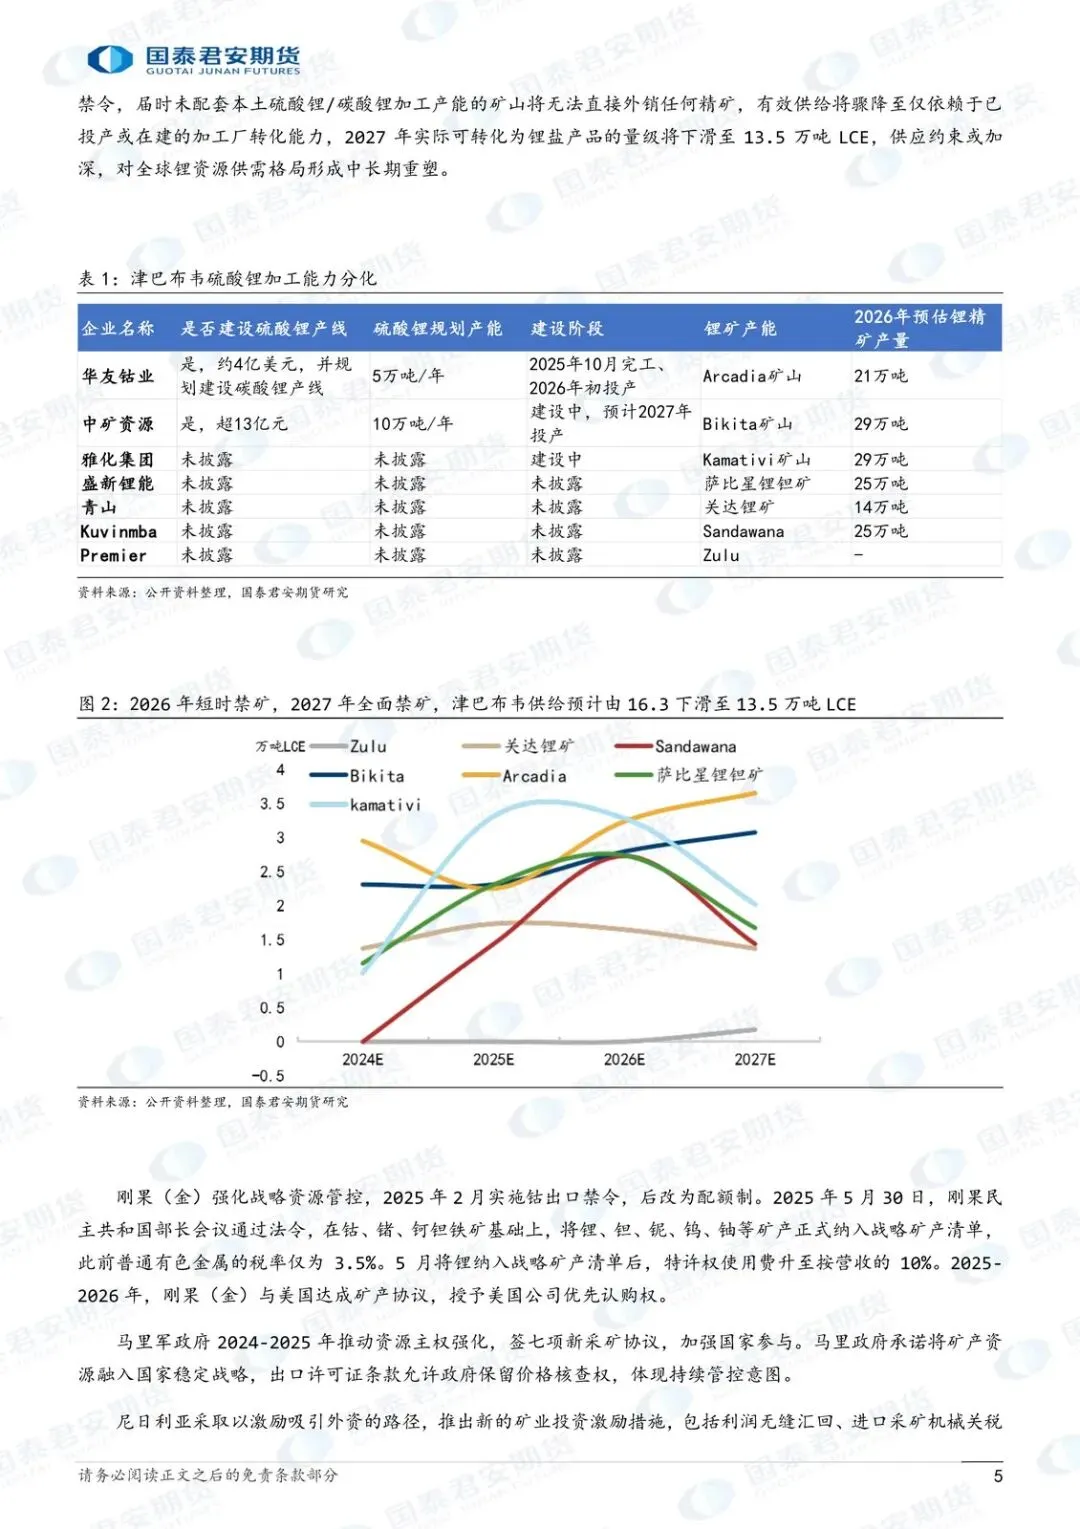
资源主义同时把不确定性塞进这条陡峭曲线。津巴 2 月禁原矿和精矿出口,4 月中旬又解除并给半年配额,华友、雅化随后发运;5 月 28 日再把锂等 14 种矿产划进关键清单:原矿零出口、新建矿强制国家参股。研报测算津巴供给或从 16.3 万吨落到 13.5 万吨 LCE,2027 年全面禁矿的影响比 2026 年年内冲击更大。政策收紧可以制造脉冲,但很难挡住 2026 下半年到 2027 年的集中释放。
价格上沿看扩产备货,下沿看反内卷和 2027 过剩
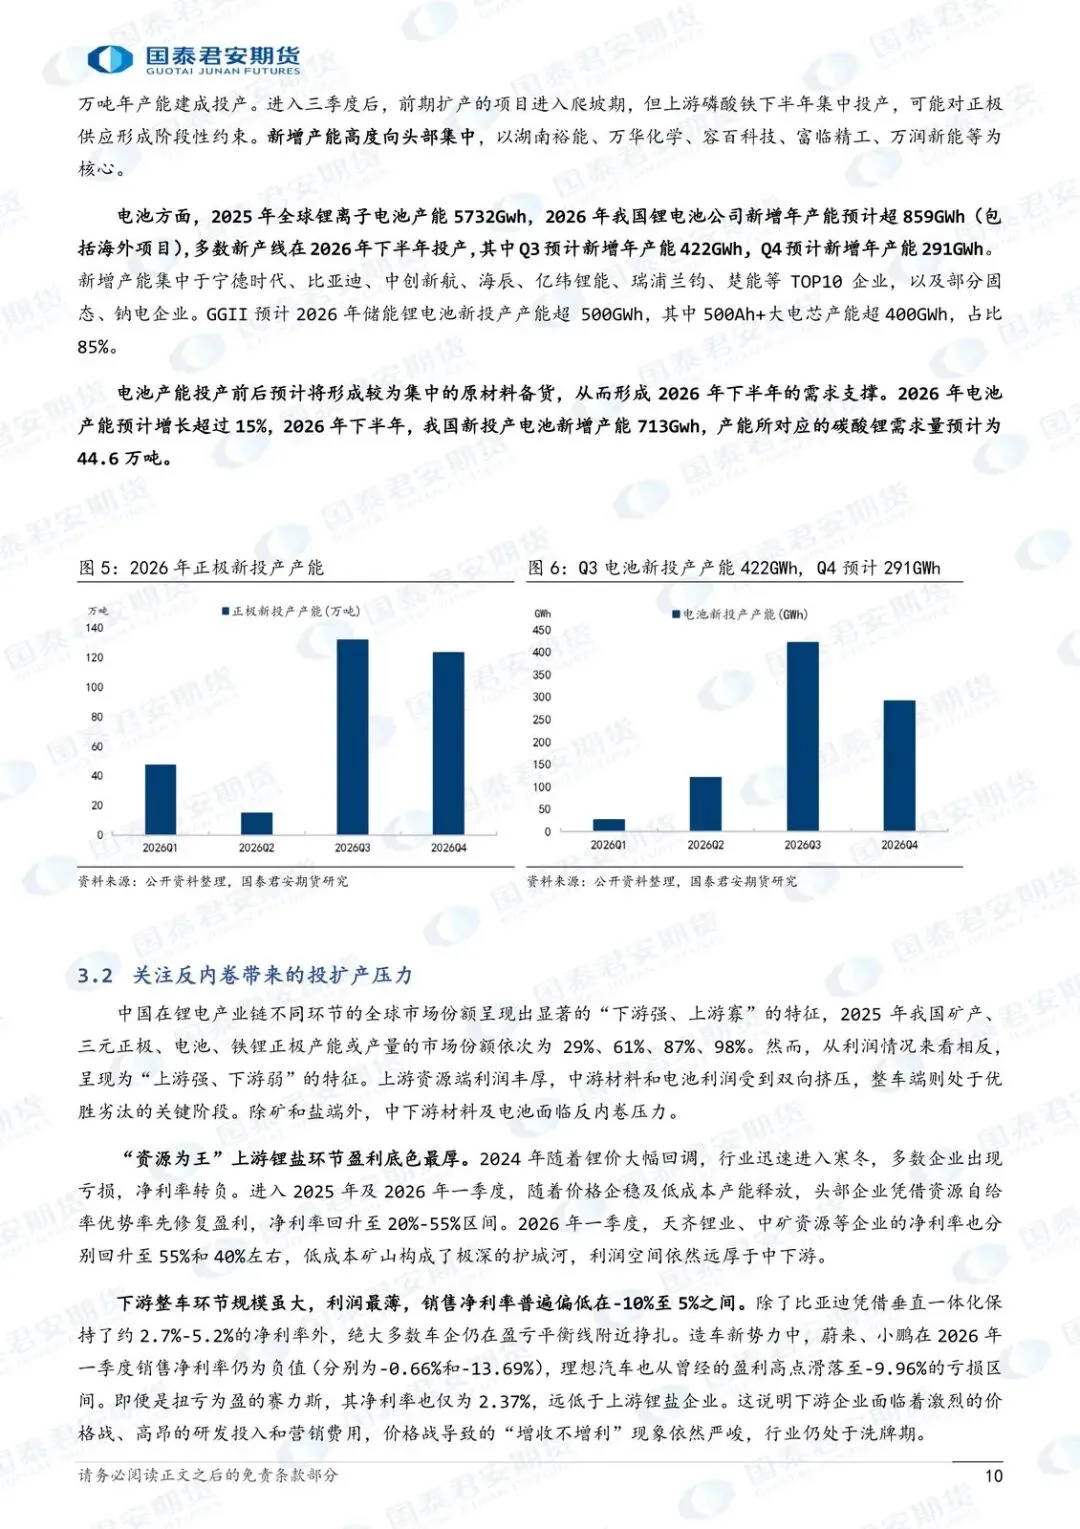
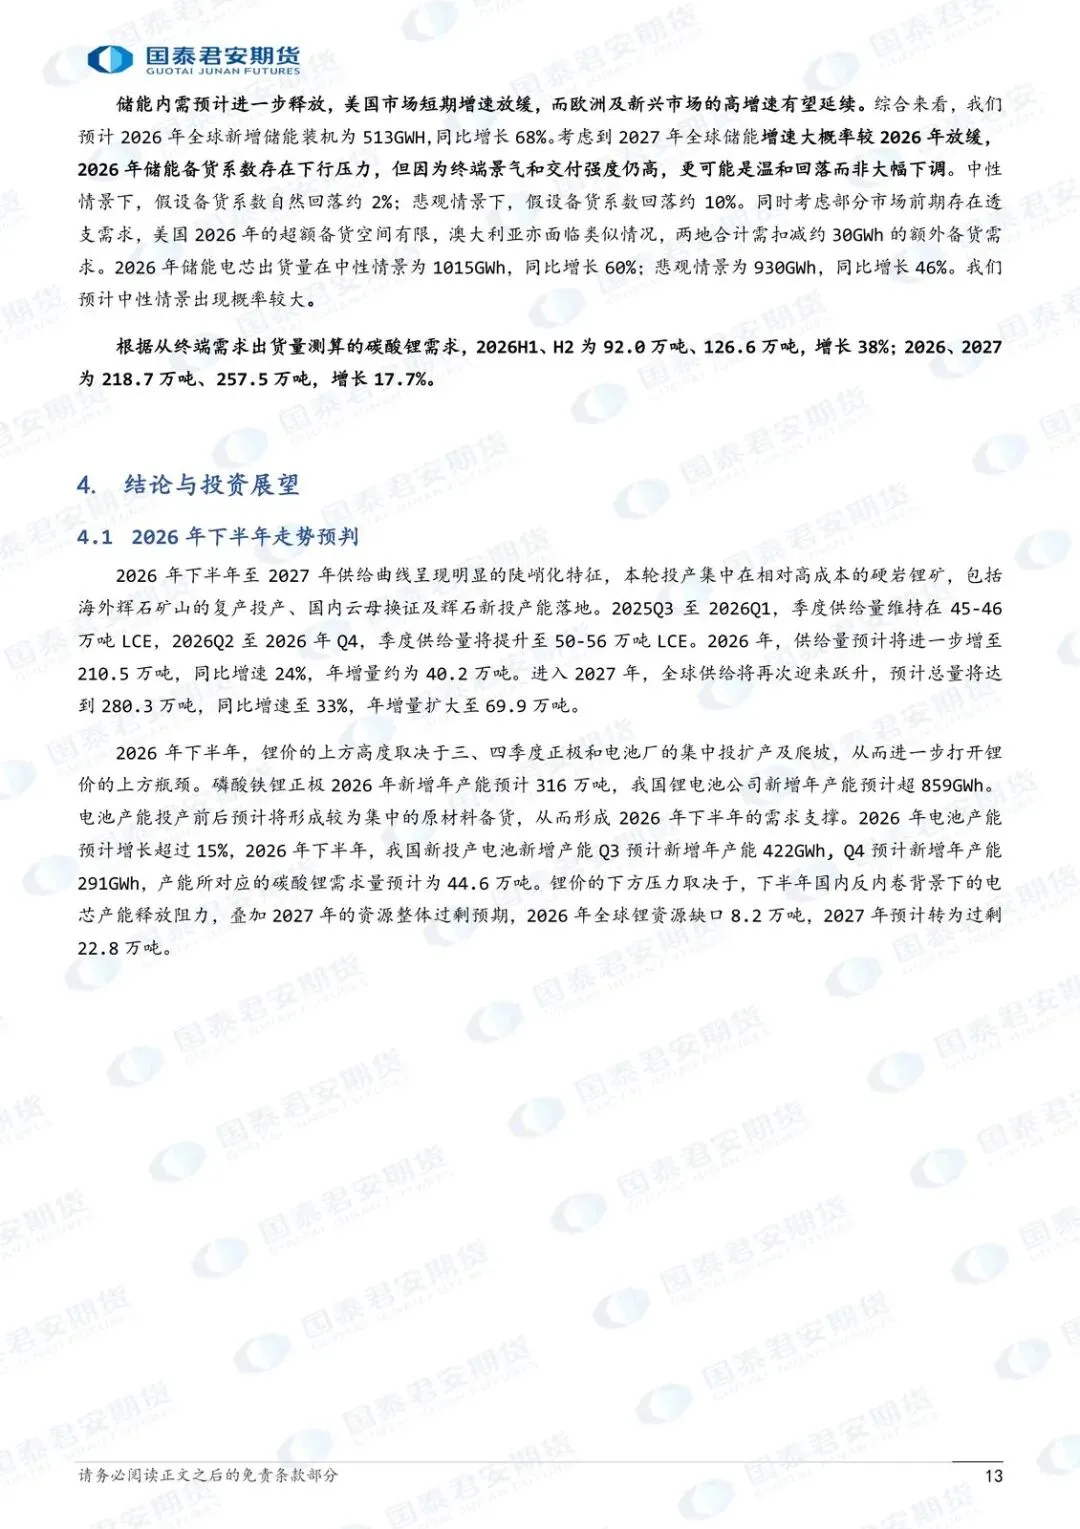
锂价上方高度,盯三、四季度正极和电池厂投产爬坡。磷酸铁锂正极 2026 年新增年产能约 316 万吨,上半年 62 万吨、下半年还有 254 万吨;新增高度集中在湖南裕能、万华、容百、富临精工、万润新能等。我国锂电池公司新增年产能预计超 859GWh(含海外项目),多数下半年落地:Q3 约 422GWh、Q4 约 291GWh,下半年国内新投产约 713GWh,对应碳酸锂需求约 44.6 万吨。投产前后的集中备货,是下半年需求支撑的主因。
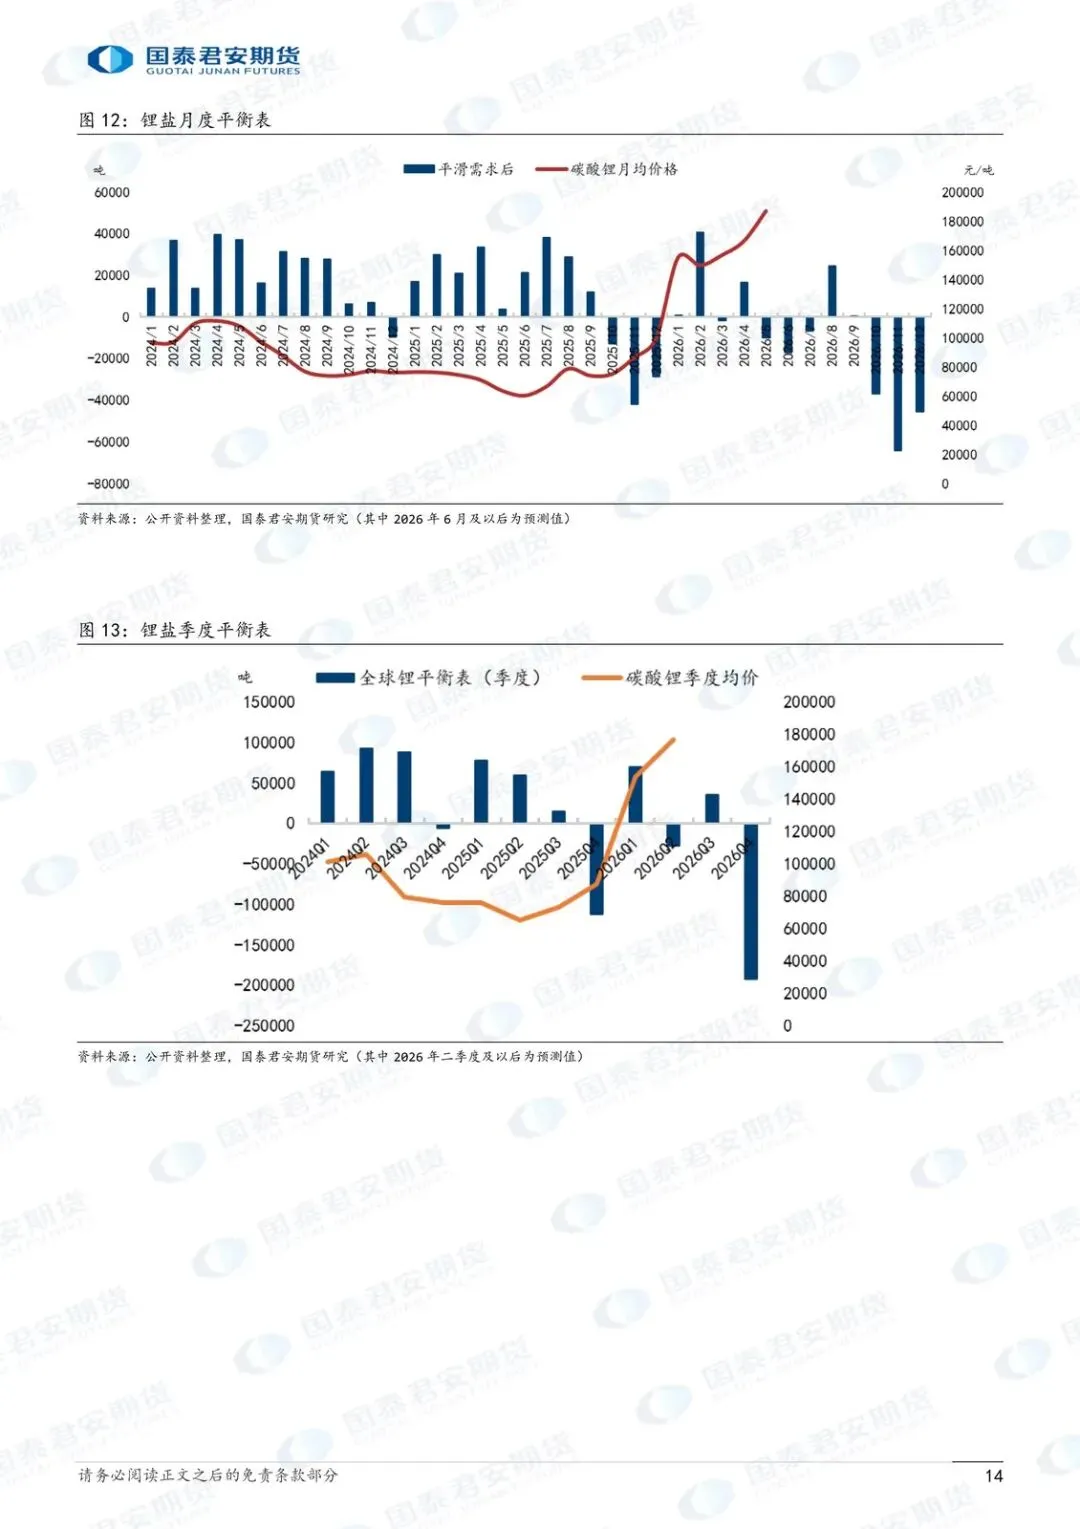
下方压力来自两头:国内反内卷可能卡住电芯产能释放,以及 2027 年资源整体过剩预期。平衡表很直:2026 年全球锂资源仍缺 8.2 万吨,2027 年转为过剩 22.8 万吨。需求侧,按终端出货测算的碳酸锂需求 2026H1/H2 约 92.0 万、126.6 万吨(H2 相对 H1 增约 38%),全年 218.7 万吨、2027 年 257.5 万吨(+17.7%)。储能中性情景电芯出货 1015GWh(+60%),悲观 930GWh(+46%),研报更倾向中性;但 2027 年储能增速大概率放缓,备货系数更可能温和回落约 2%,而不是腰斩。
谁受益:能把三、四季度新产线开出来、并真正把原材料备进仓库的头部电池和铁锂正极。谁受损:指望价格再走出 4-5 月那种供需共振新高的交易盘;以及扩产批文、能耗和反内卷审查过不去的二三线电芯项目。
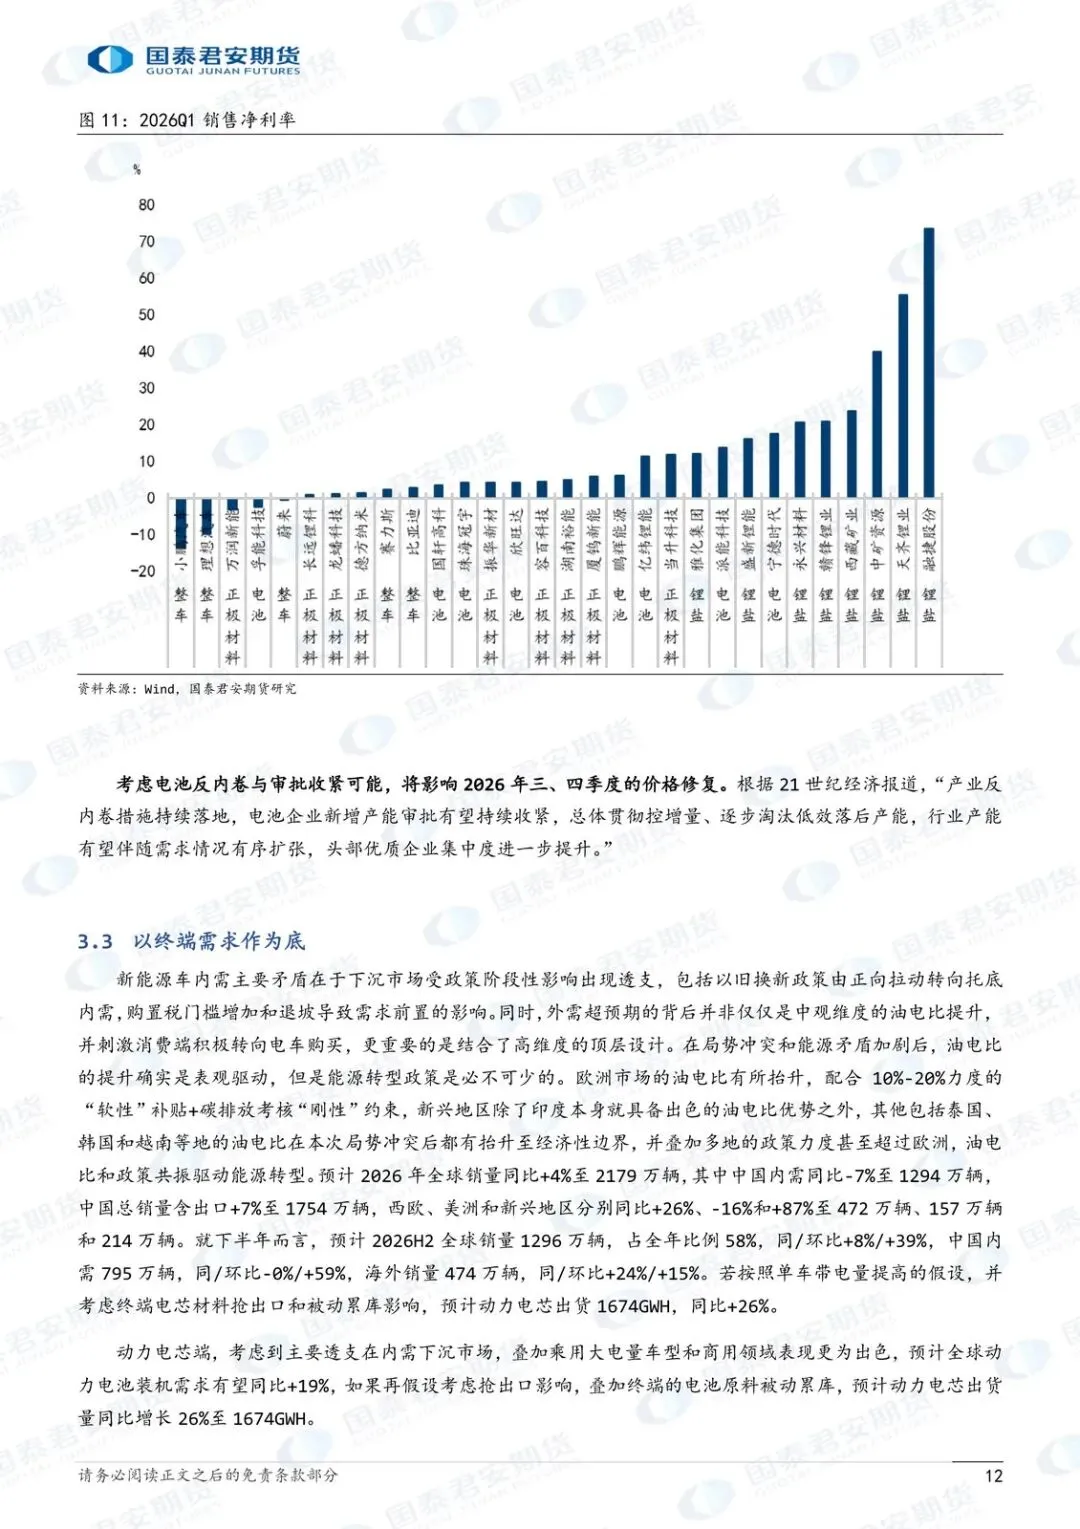
终端底还在,但结构变了。上半年已经是动力偏弱、储能偏强:1 月上旬新能源车零售同比下滑逾三成,1-2 月单车带电量约 65 度、同比 +32.2%,部分对冲销量下滑;出口退税 4 月起分步下调并最终取消,把需求前置了一截。下半年如果只看电池产能数字、不看排产和库存,容易把“顶”当成趋势。
接下来该盯什么
主线可以收成一句:2026 年还缺一点货,所以价格仍有博弈高度;2027 年供给同比加速到 33%、增量近 70 万吨,过剩预期会提前压住反弹形态,所以更像收敛三角形往下走,而不是再走一轮单边。
风险点也清楚:电池反内卷力度、审批松紧,会同时改需求上沿和供给兑现速度。津巴配额到期后怎么执行、江西换证能否按预期复产,决定脉冲还在不在。
- 季度资源供给是否从约 45 万吨抬到 50-56 万吨 LCE,重点核对 Ngungaju 7 月重启后的 Q3 爬坡、江西枧下窝等换证复产、麻米错三季度投产进度。
- 国内电池下半年新投产是否接近 713GWh、对应备货能否兑现约 44.6 万吨 LCE;Q3 422GWh、Q4 291GWh 是否按期投、正极 254 万吨下半年产能是否同步爬坡。
- 反内卷和项目审批有没有把电芯释放卡住:头部 TOP10 产线开出率 vs 二三线延期/停建。
- 平衡表拐点:2026 年缺口 8.2 万吨是否被下修,2027 年过剩 22.8 万吨的预期有没有提前反映在远月升贴水。
- 津巴半年配额用尽后的发运、关键矿产“原矿零出口”执行力度,以及储能中性 1015GWh 出货是否滑向悲观 930GWh。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: