
 研报速递
把机房搬上天
——一份不吹牛的太空算力路线图
先摆一个数。
2025年,全国算力中心吃掉1960亿千瓦时电,比上一年多出300亿千瓦时,增速18.1%。同一年,全社会用电量的增速是5.0%。
三倍多的差距。
这不是一条产业新闻,这是一个物理信号:AI的胃口正在以整个社会用电都无法匹配的速度膨胀。报告里还提到美国那边更紧,预计到2028年会出现20%的电力缺口——不是电价贵,是电本身不够。燃气轮机、自建电厂,能补一点,但成本高、收效有限。而电网装机容量的增长天然滞后,你没法在两年内新建出一座三峡。
地面上的路在收窄。电、水、土地、审批周期,还有一座城市居民和工厂的用能空间,都在跟数据中心抢。
于是有人抬头看天。
近地轨道确实有它的账可算:太阳辐照强度1367W/m²,没有大气层衰减,同样一块太阳能电池阵列,单位面积年发电量是地面的7到10倍;部署在晨昏轨道,年均阴影时间极短,供电几乎连续;散热则靠向深冷背景辐射,不蒸发一滴水,也不额外耗电。而地面数据中心里,光是能耗系统(制冷、配电)就吃掉总能耗的近三分之一。
中国信息通信研究院最新发布的《太空算力发展前瞻研究报告(2026年)》,为我们系统描绘了这场从地面到轨道的算力革命全景图。报告深刻指出,太空算力不仅是技术路径的创新,更是重构全球算力能源格局、驱动服务模式变革的关键一跃。
点击加入知识星球查看下载报告原文
听起来像是把机房搬上天就解决了。但这份报告最有价值的地方,恰恰是它没停在“听起来”。
一、四个字:芯、通、电、热
太空算力的第一道门叫抗辐照。
空间环境里的高能粒子会打进芯片,造成单粒子翻转——一个比特翻转,计算结果就错了;更严重的单粒子闩锁,直接把芯片烧掉。传统航天级DSP、FPGA的加固经验是成熟的,但那些芯片的算力跟不上AI。矛盾就在这里:你要的是先进制程、可控成本的高性能AI芯片,可先进制程恰恰对辐照更敏感。
报告梳理出的解法是三层——硬件上用抗辐射工艺和冗余纠错电路,软件上做指令冗余和控制流检测,系统级再加冷热备份和任务动态迁移。国内企业走的是双线:雷科空天自研太空算力AI芯片和配套软件栈,用低开销加固设计把性能和抗辐照指标同时拉起来;观宇芯算则基于COTS器件做加固改造,解决通用芯片在星上的能效不足和数据搬运开销。
第二条门更难,也更容易被外行忽略——散热。
真空里没有空气,热量只能靠辐射一点点“吐”出去。而AI芯片是典型的高热流密度、强瞬态冲击负载。你没法像地面那样吹风扇、泡液冷,只能靠热管、涂层这些被动手段打底,再叠加主动方案。报告里点了两家:热数科技的泵驱两相流体回路,用自主工质和梯度蒸发器做相变换热;兰洋科技的“机热一体化”,把两相流道、承力舱板、芯片安装基板和辐射散热接口集成到卫星主体结构里,让一块结构板同时承担承载、集热、输运和控温。
供电这条线也在被迫升维。传统应用卫星功耗在千瓦级,太空算力载荷要往百千瓦甚至兆瓦级走。砷化镓抗辐照强但贵,硅基异质结(HJT)综合成本只有它的约三分之一,却要解决超薄硅片抗应力弱、抗辐照工艺缺失的问题;更远的位置上站着柔性钙钛矿/晶硅叠层,理论效率更高、更轻更薄,被视作发电端的最终解。
至于互联,激光是主角。星间激光已经在卫星互联网里规模化跑通,2026年7月氦星光联支撑三体计算星座完成1000公里星距的宽带星间激光通信验证;星地这条更难,要抗大气湍流,中科院空天院在2026年1月做成了120Gbps的星地激光通信业务化应用实验,光邮星空的方案则把链路可用率做到了≥95%。
你看,这四个字里,没有一个字是“把H100发射上去”这么简单。
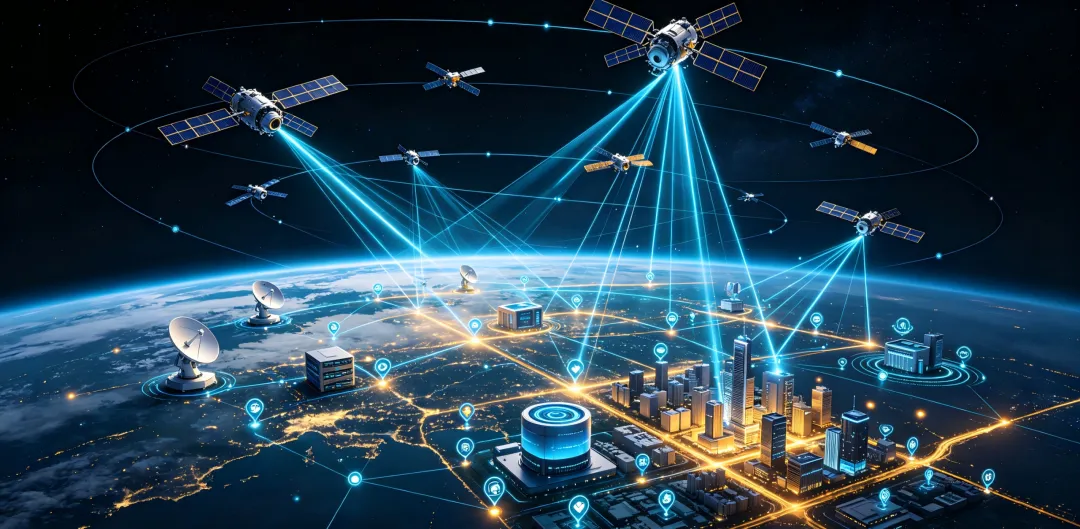
二、一张不吹牛的路线图
报告把太空算力的演进切成三段,这个切法我很欣赏,因为它给的不是愿景,是工程阶段。
第一段叫“单星计算”,标注是成熟落地。核心变化是数据处理从“天感地算”变成“天数天算”——卫星自己在轨完成图像筛选、目标识别、数据压缩,只把高价值结果回传。遥感数据的应用时效,从小时级压到分钟级甚至秒级。灾害监测、国防安全、应急通信,这些对时延敏感的场景先受益。
第二段叫“组网星座”,标注是中期规模化验证。星间高速链路把散落的单星连成一张分布式算力网络,可以做分布式推理、联合解算、跨轨道面任务迁移,谁的算力不够就调用邻近的闲置节点。难点也随之上移到三个:高动态轨道下的快速建链与网络自愈、适配高时延间歇连接的分布式计算协议与容错机制、以及星座级的AI驱动资源调度与容器化框架。我国三体计算星座的首发任务已经验证了组网和在轨模型部署能力。
第三段叫“天地协同”,标注是远景探索。算力卫星批量生产、组网发射,在轨对接出MW级乃至GW级的太空算力中心,形成“太空算力节点—高速星地互联通道—地面算力节点”三级联动。
这里有个细节值得单独拎出来说:在天地协同阶段,报告把“在轨运维”列为第一难题,排在芯片前面——要攻克计算设备的在轨更换、故障节点自主隔离、算力容量滚动扩展。紧接着才是计量计费、SLA保障和商业闭环。
这个排序很内行。它意味着到了那个阶段,真正的瓶颈不是能不能算,而是能不能长期、稳定、可计价地算。
三、三张不同的牌
全球格局那份对比,读起来像在看三种国家能力的剖面。
美国是资本加制度双轮驱动。2025年下半年连着三份行政令,把数据中心建设和商业航天同时抬到国家优先事项;2026年7月FCC又投票把卫星和地面站许可流程全面现代化。产业端动作更快:Starcloud-1在2025年11月带着英伟达H100入轨,谷歌的“逐日者计划”打算在2030年前后于650公里晨昏轨道部署81颗搭载TPU的卫星;2026年初,SpaceX和Blue Origin分别向FCC提交数据中心卫星申请,两者合计申报数量突破百万颗。配套侧,Microchip的PIC64-HPSC在NASA喷气推进实验室的初步测试里跑出当前航天级芯片500倍的性能,英特尔发布耐-55℃到125℃的Starfire,英伟达推出Space-1 Vera Rubin太空计算模组。
中国的特征是“国家战略牵引、全栈技术自研、产学研用协同”。政策节点很密:2025年11月国家航天局发布商业航天三年行动计划并设立商业航天司;2026年8月工信部等七部门把太空算力写进揭榜挂帅,单列8项内容;地方上,北京给出“天数天算—地数天算—天基主算”三步走,武汉依托国家航天产业基地布局太空边缘计算。产业端,国星宇航、轨道辰光、无锡星联体、理工雷科等同步推进,星际荣耀干脆全资设立了太空算力公司。
欧洲则是另一种活法:战略自主导向、政策先行、技术预研为主。欧盟ASCEND规划2036年前部署13座天基数据中心、总容量10MW,ESA发布《2040技术愿景》,NG-ULTRA抗辐照SoC FPGA在2026年2月通过ESCC 9030认证填补空白。规划清晰,但产业端受制于资源分散和低成本发射能力不足,没长出对标中美的商业主导力量。
10MW对上百万颗——这个量级差,本质上不是技术差距,是发射成本和资本密度的差距。
四、真正的闸门在火箭上
太空算力能不能从PPT走进现实,最后卡在一个很土的问题上:把这么多吨的东西送上去,要多少钱。
报告说得直白:可复用火箭决定算力载荷能否低成本、高频次进入太空,而全球目前只有中美掌握相关技术。2026年7月,长征十号乙实现一子级海上网系捕获回收;2026年8月19日,朱雀三号以不锈钢箭体加液氧甲烷的组合发射入轨并完成一子级陆地回收;星际荣耀双曲线三号用通用芯级设计,支持本场回收和航线下回收。
但报告紧接着补了一句,我建议每个关注这个赛道的人都记住:单次回收成功并不等同于具备成熟的复用能力。只有把生产、发射、回收、检修维护全部打通,形成常态化运转的闭环,才谈得上低成本高频次。
这句话的克制,是整份报告的气质。
五、先问“地面做不到什么”
下游应用列了七类,从自然资源监测、应急抢险、全域互联、城市治理到低空经济、空间态势感知、具身智能。但我读下来,真正有说服力的不是那些“让城市治理更精细”的说法,而是三类地面算力无论如何给不出的能力:
地面瘫了还能算。极端灾害下通信和电力中断,低轨算力卫星不受地形和地面设施限制,能独立组网完成感知与计算,在轨比对灾前灾后影像,直接生成灾情态势图推送指挥端,甚至在轨规划搜救路径。
地面看不见。空间目标数量爆发式增长,传统地面雷达和光学设施受观测弧段和大气条件制约,覆盖不全、数据滞后。把算力前置到星上,就能在轨自主完成非合作目标检测、定轨和碰撞风险研判。低空经济同理——地面雷达受视距和地形遮蔽,低空飞行长期存在“监视盲区、通信失联、算力不足”,星上并行处理全域北斗和ADS-B数据,才能撑起规模化运营。
地面到不了。野外无人地形、极地科考、深空维修,具身智能要么背不动高性能算力,要么连不上云端。太空算力给出的解法是一条完整链路:自然语言指令输入—星上大模型推理—星地传输—地面机器人执行。
报告在这一点上很清醒,它明确写了:太空算力与地面算力是优势互补关系,而非同质竞争。它的价值锚点从来不是跟地面抢性价比,而是去地面去不了的地方。
六、最后一章的潜台词
报告的第五章是发展展望,四条建议里第一条就写着“统筹推进频轨资源申请”。
为什么把它放在最前面?前面第二章已经埋了答案:国际电信联盟遵循“先申报、先使用”原则,低轨可用轨位有限,L/S、Ku/Ka波段频谱接近饱和。截至2026年6月,星链在轨卫星突破1.24万颗,占全球活跃卫星总数60%以上。SpaceX和Blue Origin那合计超百万颗的申报,与其说是商业计划,不如说是占位动作。
对后发者来说,这是一场不能靠技术追赶赢回来的比赛——你技术追上了,轨位和频率已经没了。所以报告才反复提窗口期、提协同推进机制、提参与ITU和COPUOS的规则制定。
写在最后
我愿意把这份报告推荐给社群里的每一位,理由有三。
它足够全。从抗辐照芯片到热控工质,从发射场的“三平”测发模式到算力调度与计量计费,产业链上中下游十几个领域,每个都点到了具体企业和具体进展,不是概念堆砌。
它足够克制。没有承诺时间表,没有喊口号,甚至主动指出产业生态尚处于形成期,面临星地协同架构不统一、应用场景与商业闭环不清晰、技术标准碎片化这些硬骨头。
它也足够有用。做算力、做航天、做AI芯片、做低空、做遥感的人,都能在里面找到自己所在环节的位置和差距。
太空算力现在还处在“跨越单点突破与试验验证”的当口。但就像报告前言说的,这已经不是要不要做的事,而是什么时候做、谁先做成的事。
报告来源:中国信息通信研究院云计算与数字化研究所、太空算力专业委员会,《太空算力发展前瞻研究报告(2026年)》,2026年9月。本文为读后推荐与解读,版权归原发布方所有。
✔️ 5万+份各行业最新报告直接加入【知识星球】,一键获取,扫码加入 👇。

发表评论
发表评论: