
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/a61798d98b2a
先把研报压缩包和关键数据读全,再按硬约束写正文。工业硅下半年更像“窄箱体”,多晶硅更像“弱现实里放大波动”——现货被丰水期累库压着,盘面却随时会被能耗、反内卷消息拉一把。
现在值得看,是因为时间点卡在丰水期:西南复产、西北套保后继续开工,供给还在往上走;需求这边,光伏装机增速下行、有机硅还在自律减产。供需弱是主色,但 2025 年那一轮反内卷已经把“低估值+政策”写进资金记忆里。后面几节就围着这条线:现实累库把上沿钉住,政策预期把下沿托住,真正能改剧本的是四季度枯水期和能耗落地。
弱现实先把上沿钉死
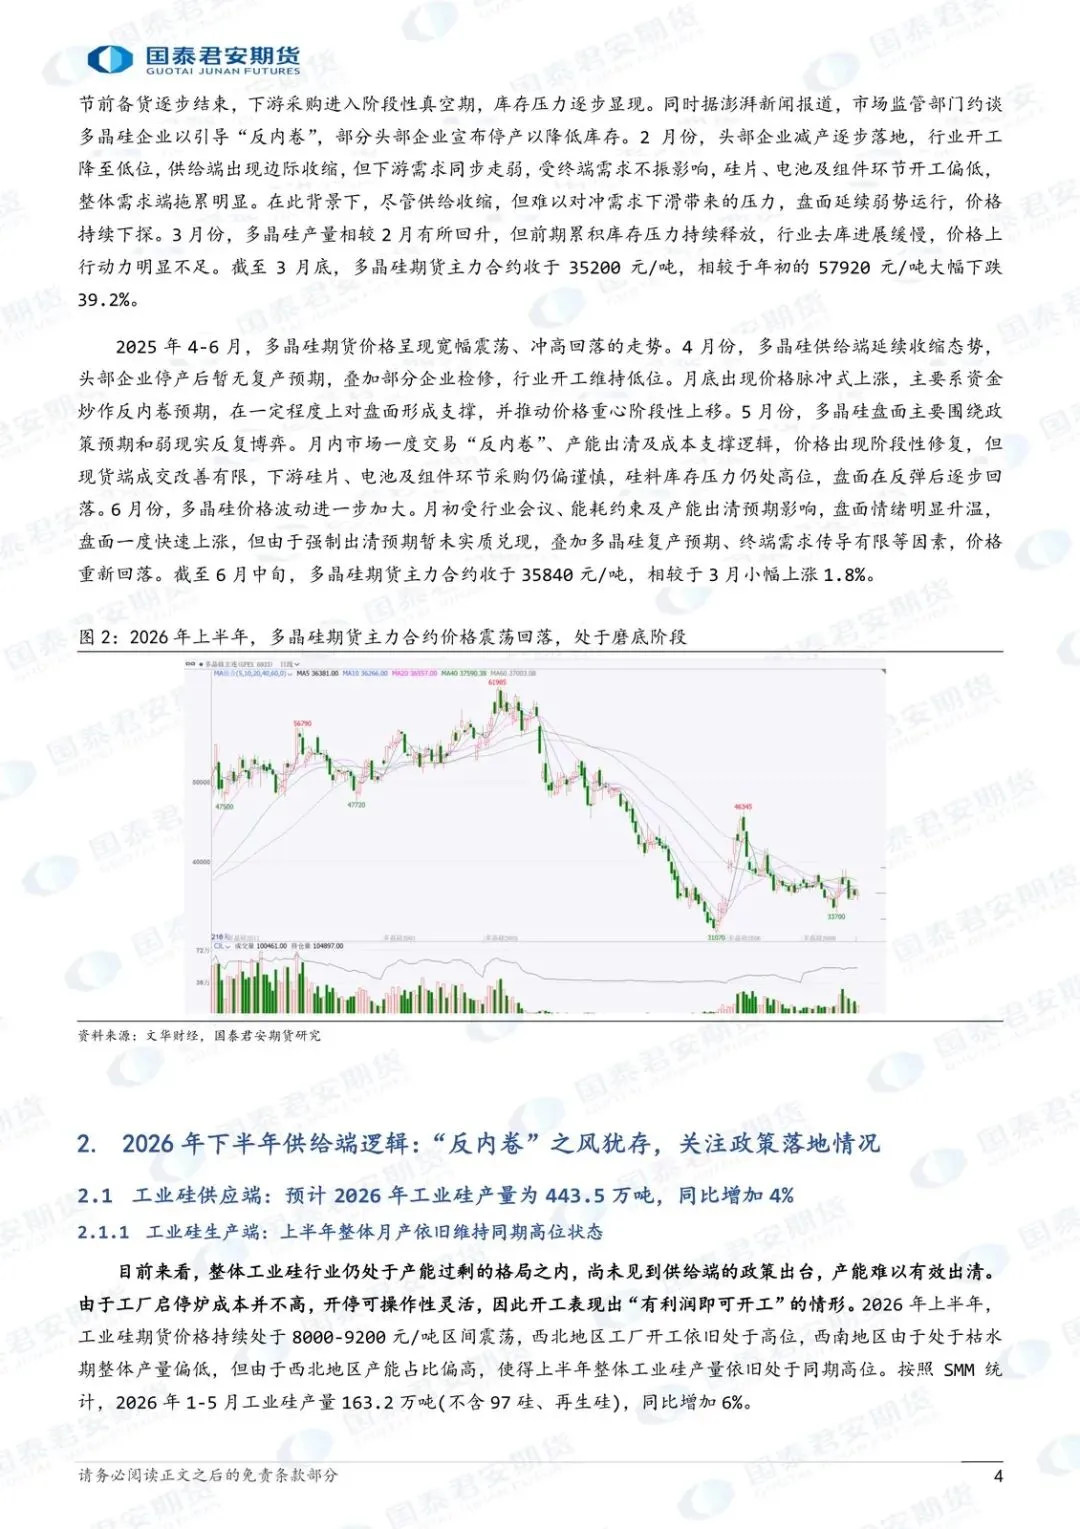
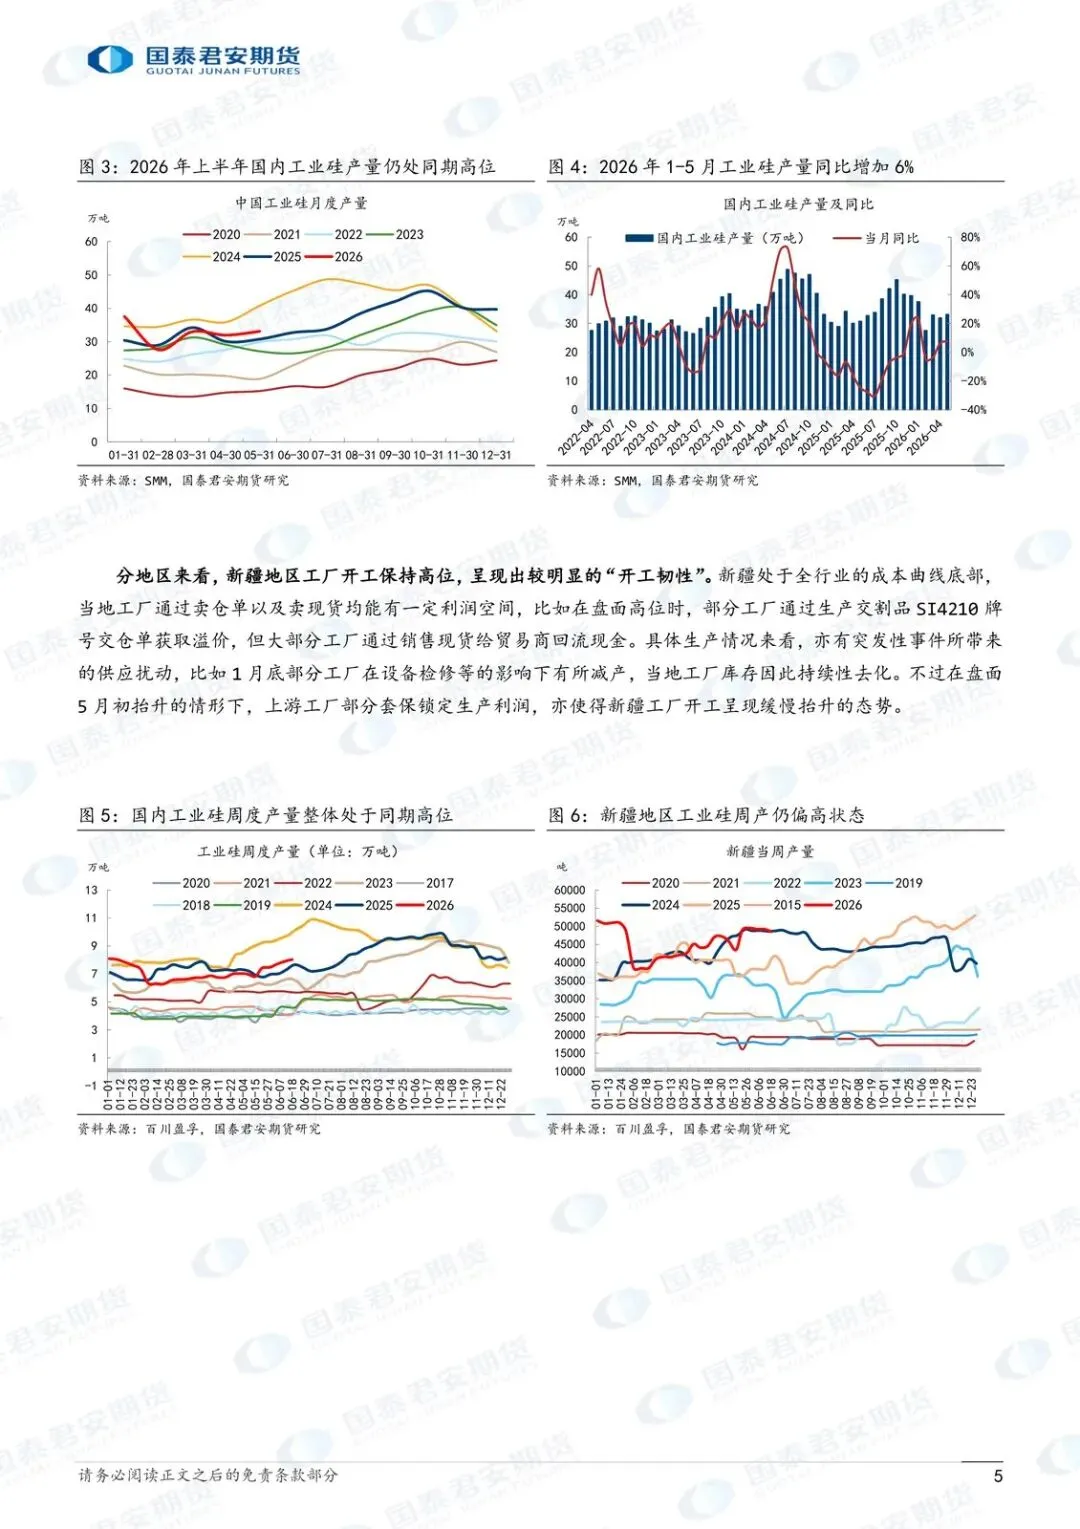
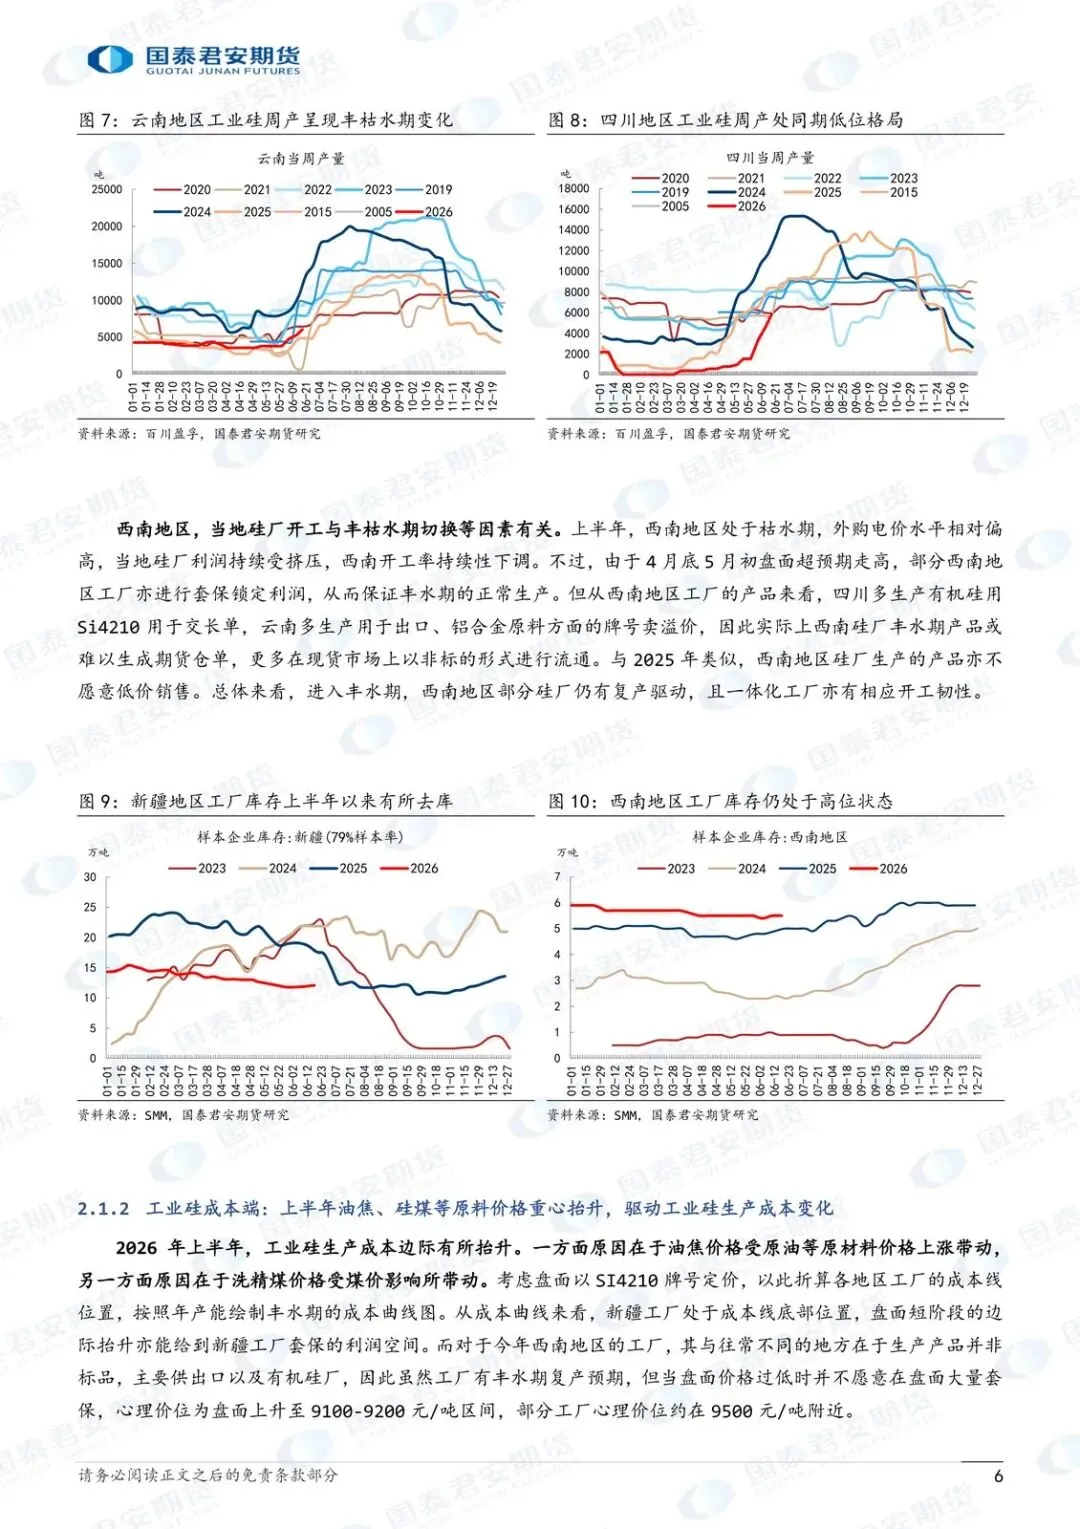
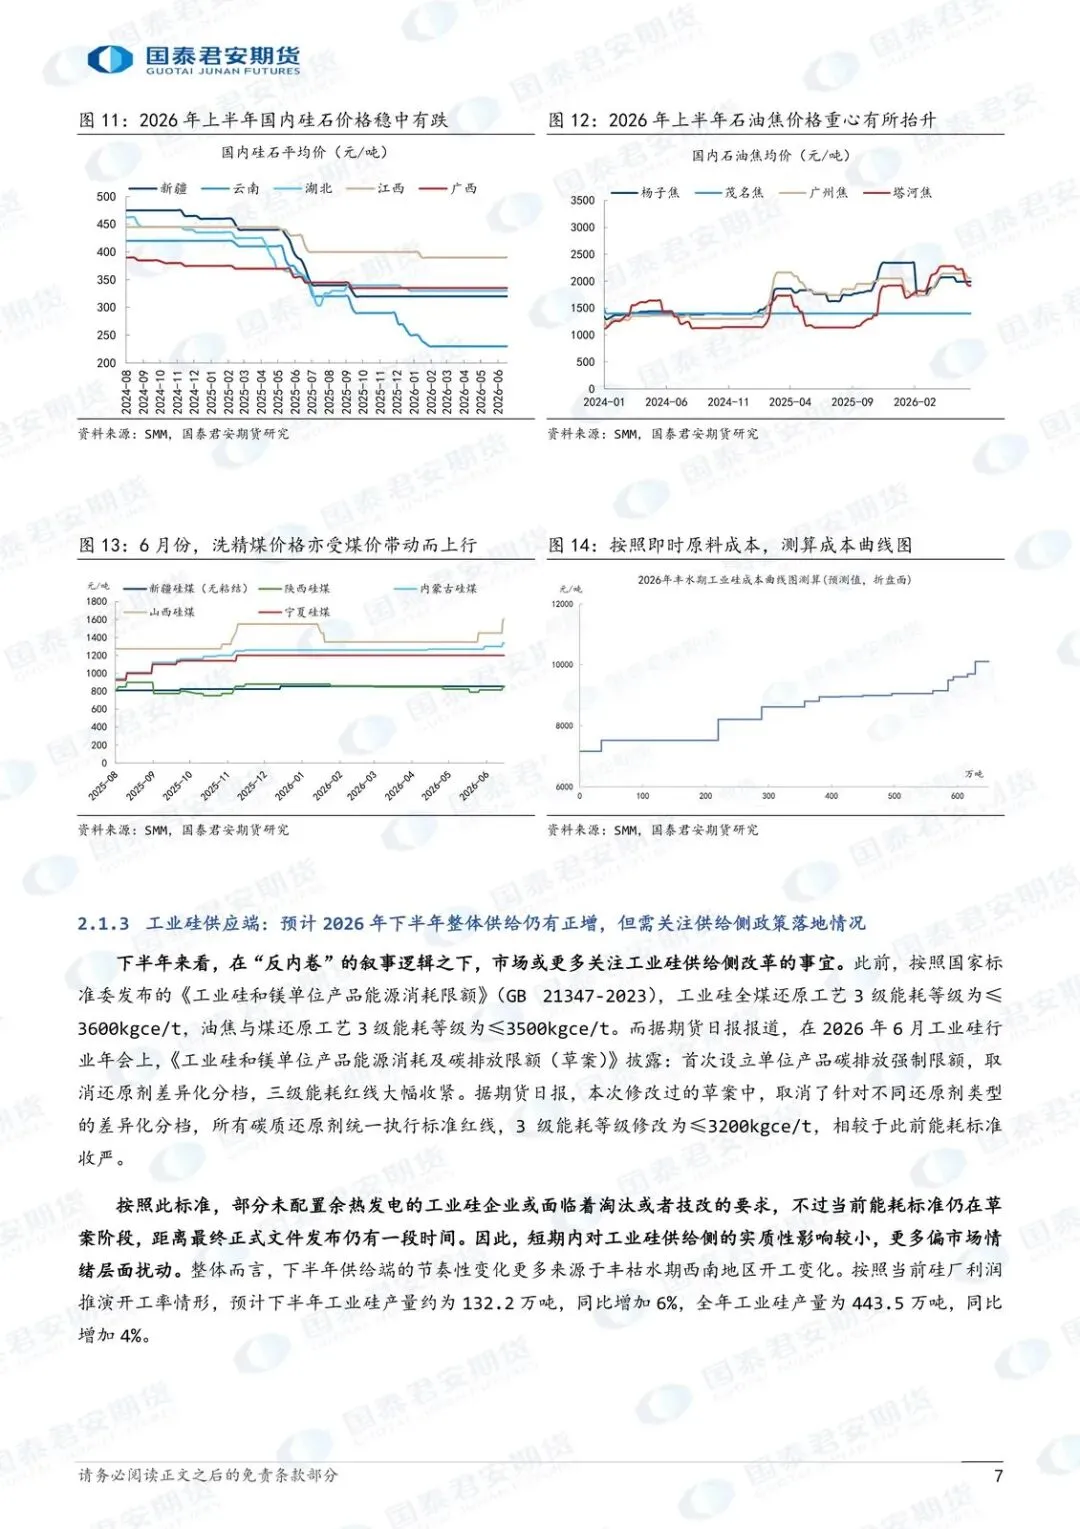
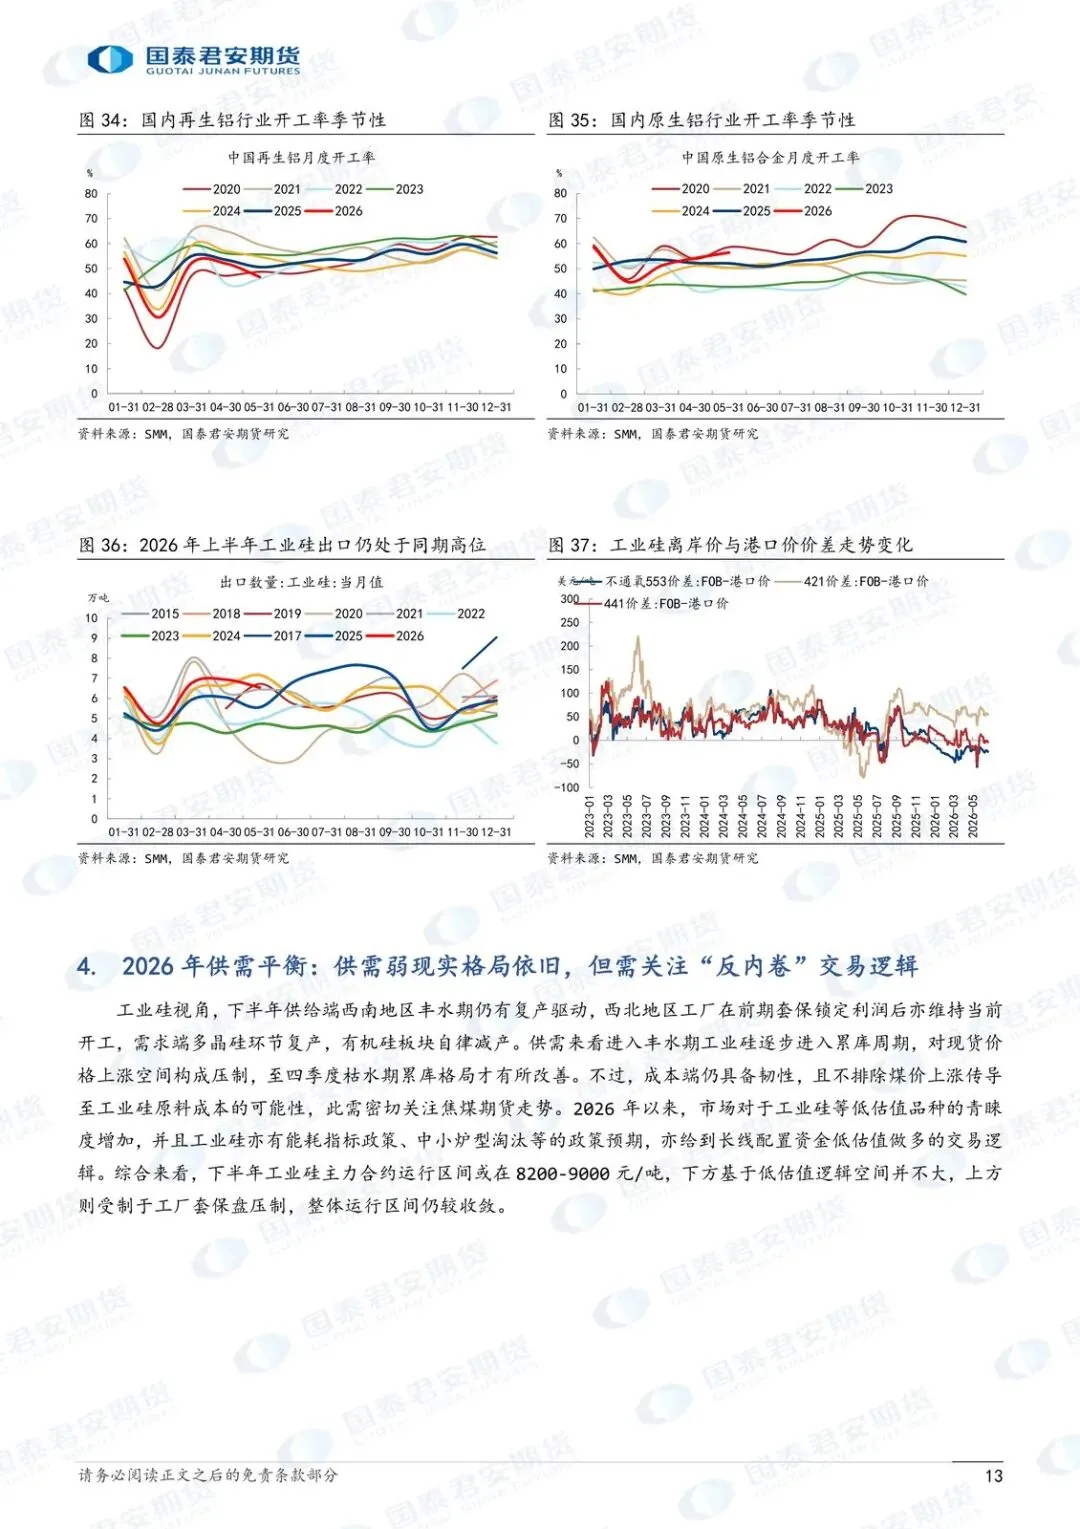
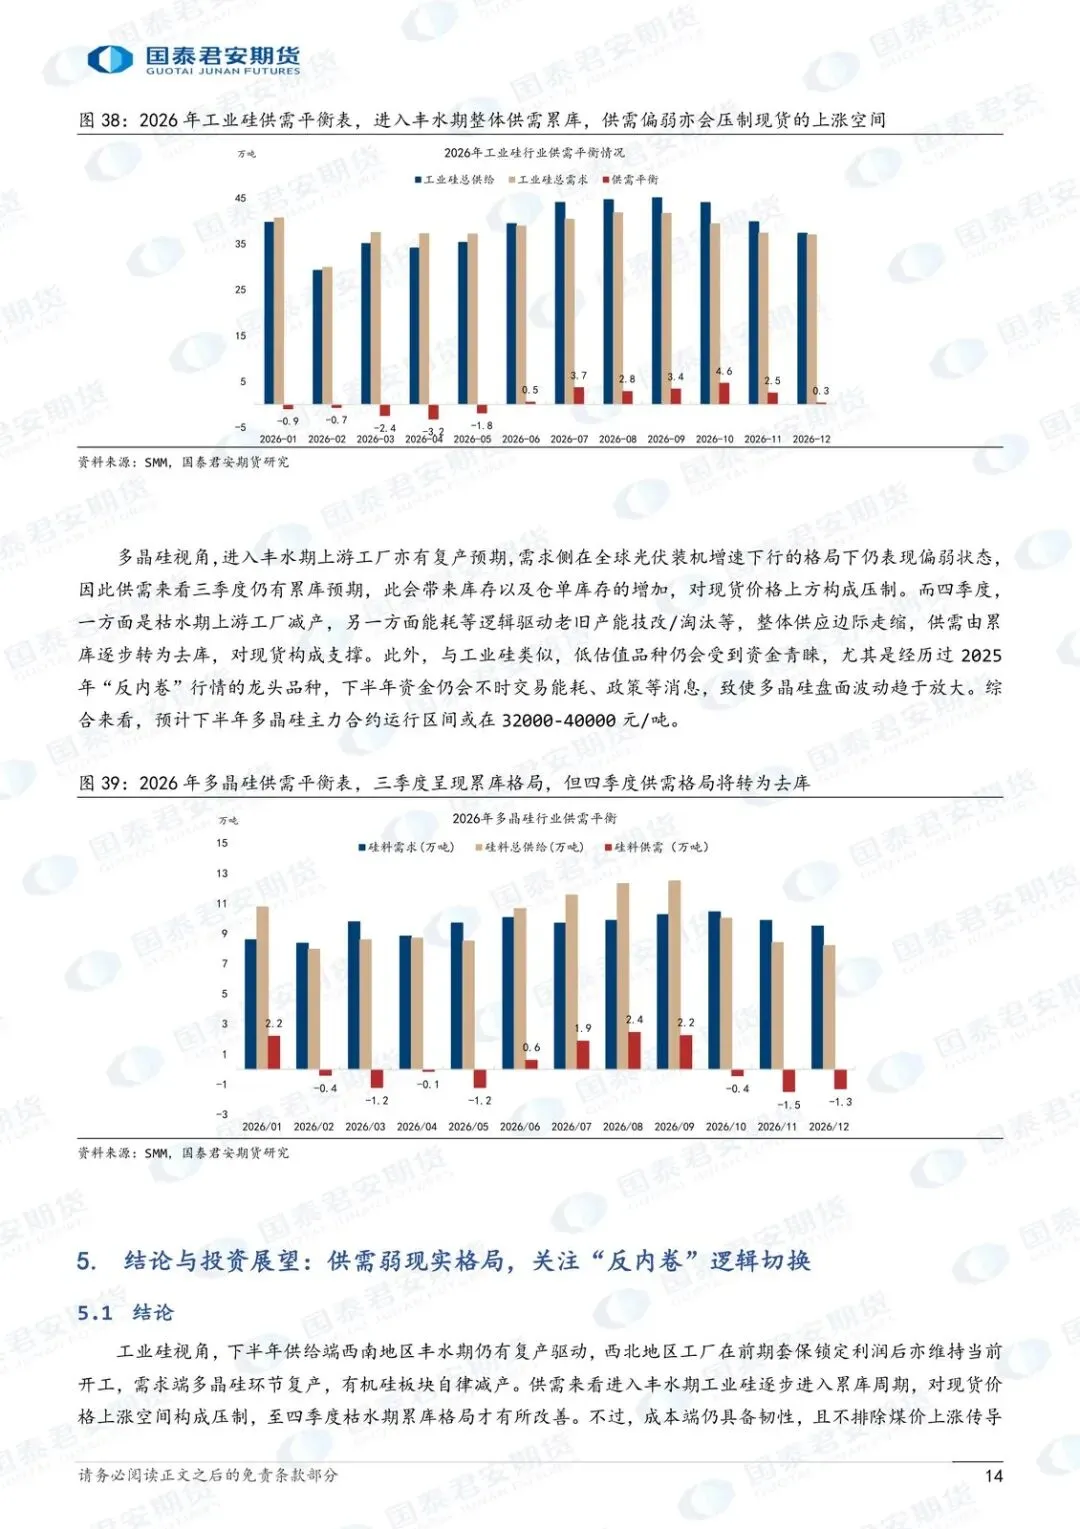
工业硅这边,全年产量预计 443.5 万吨,同比增 4%;下半年约 132.2 万吨,同比还要再增 6%。西南丰水期有复产驱动,西北工厂前期套保锁了利润,开工不容易自己往下掉。需求端多晶硅环节有复产,有机硅却在自律减产,铝合金和出口仍是刚需、难出增量。结果很直:进入丰水期就逐步累库,现货上涨空间被库存压住,要到四季度枯水期,累库格局才可能改善。
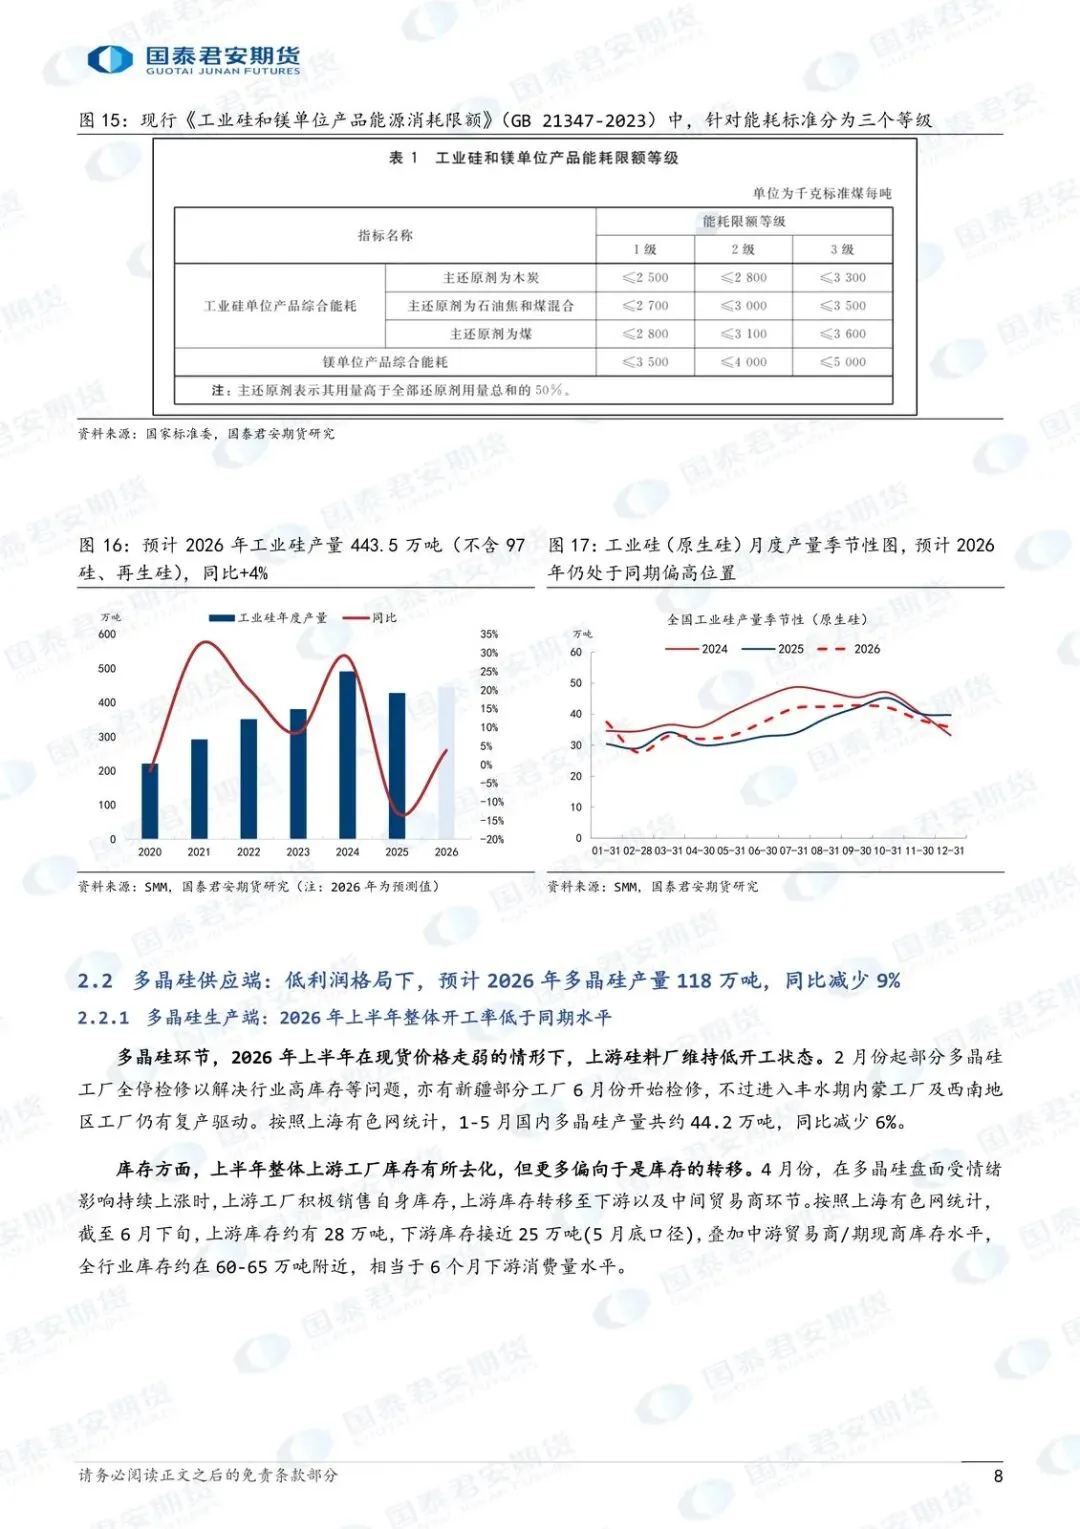
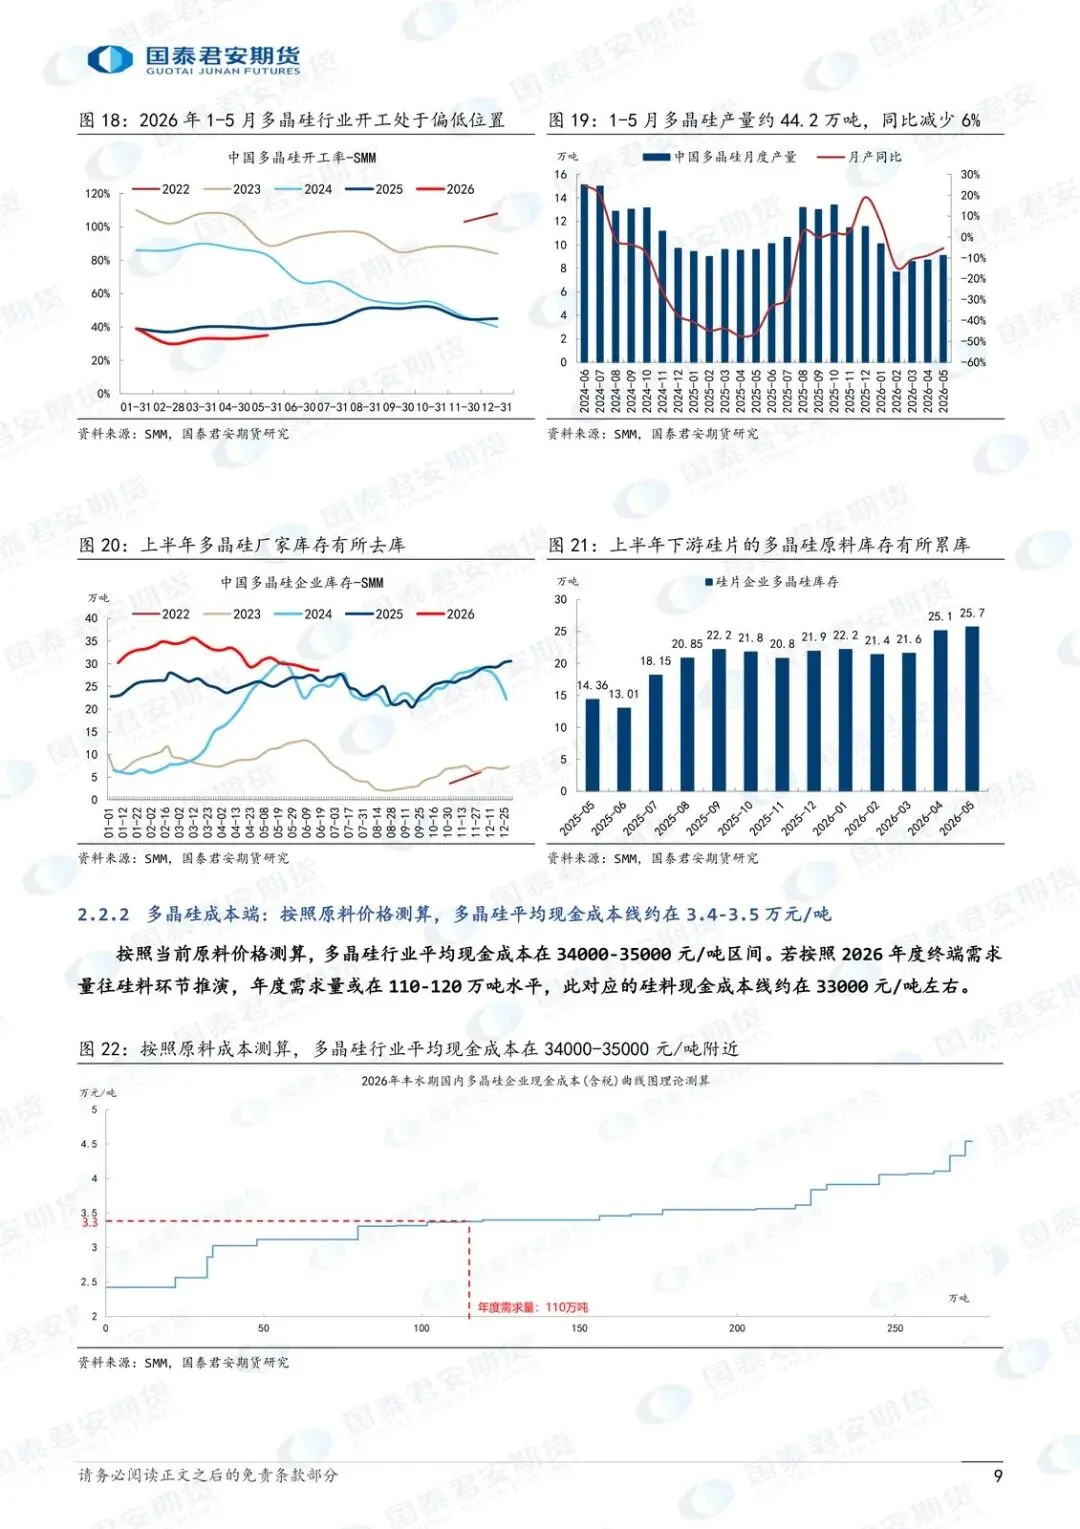
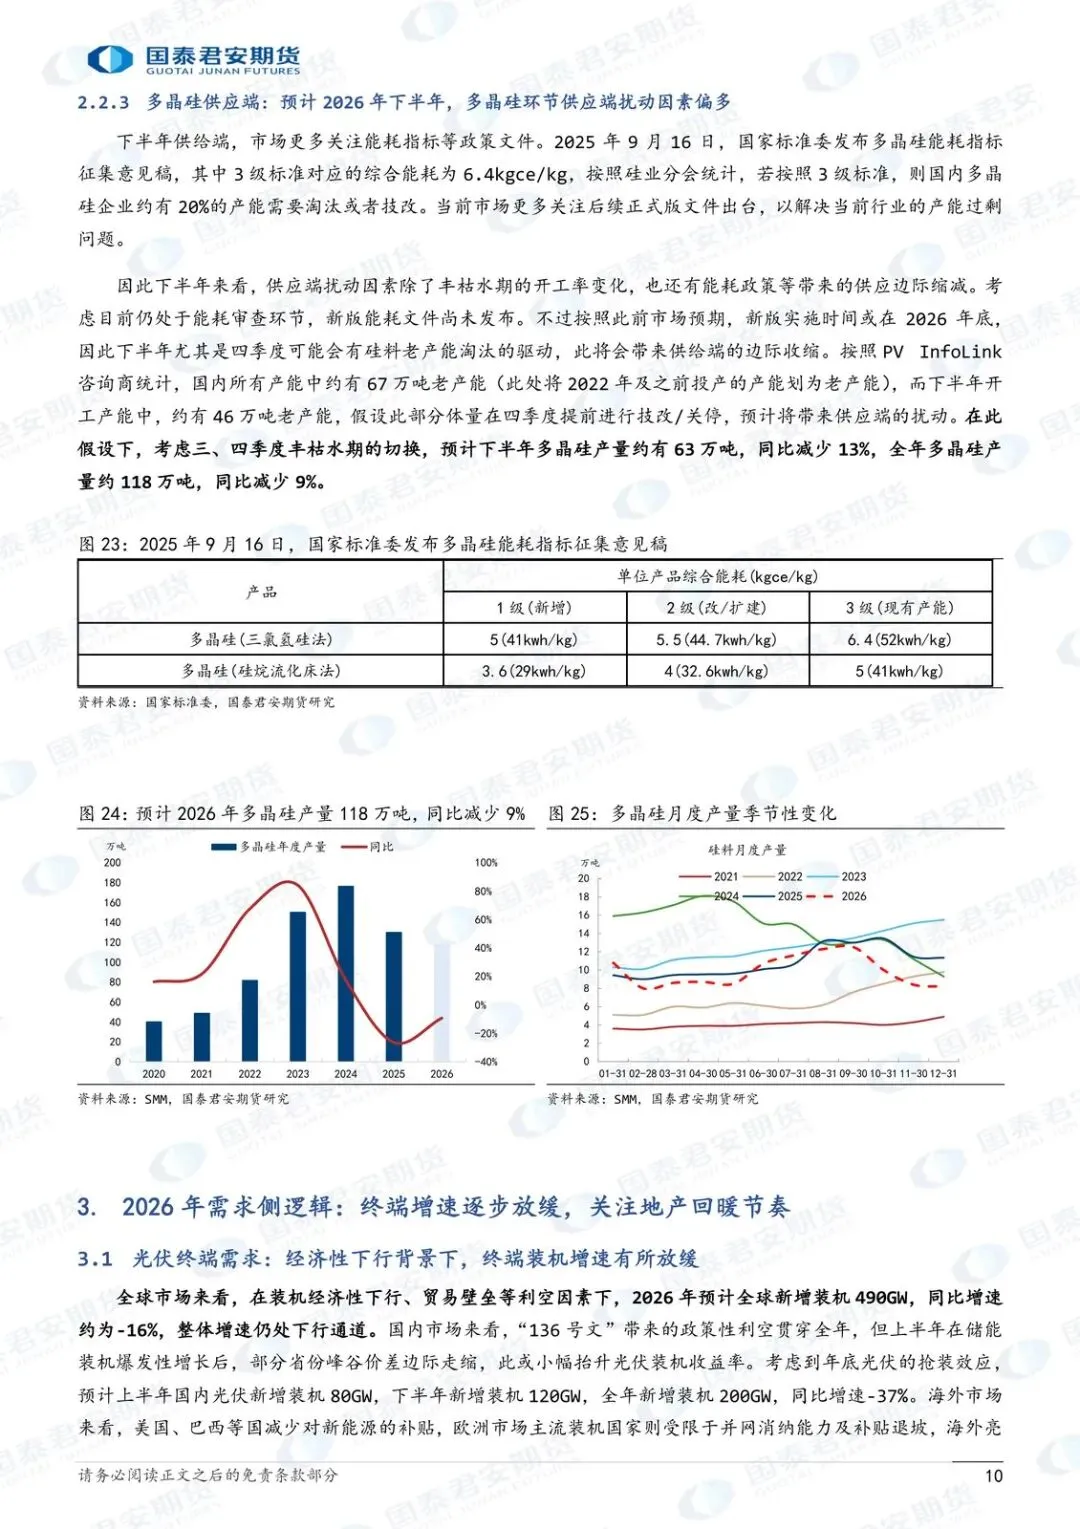
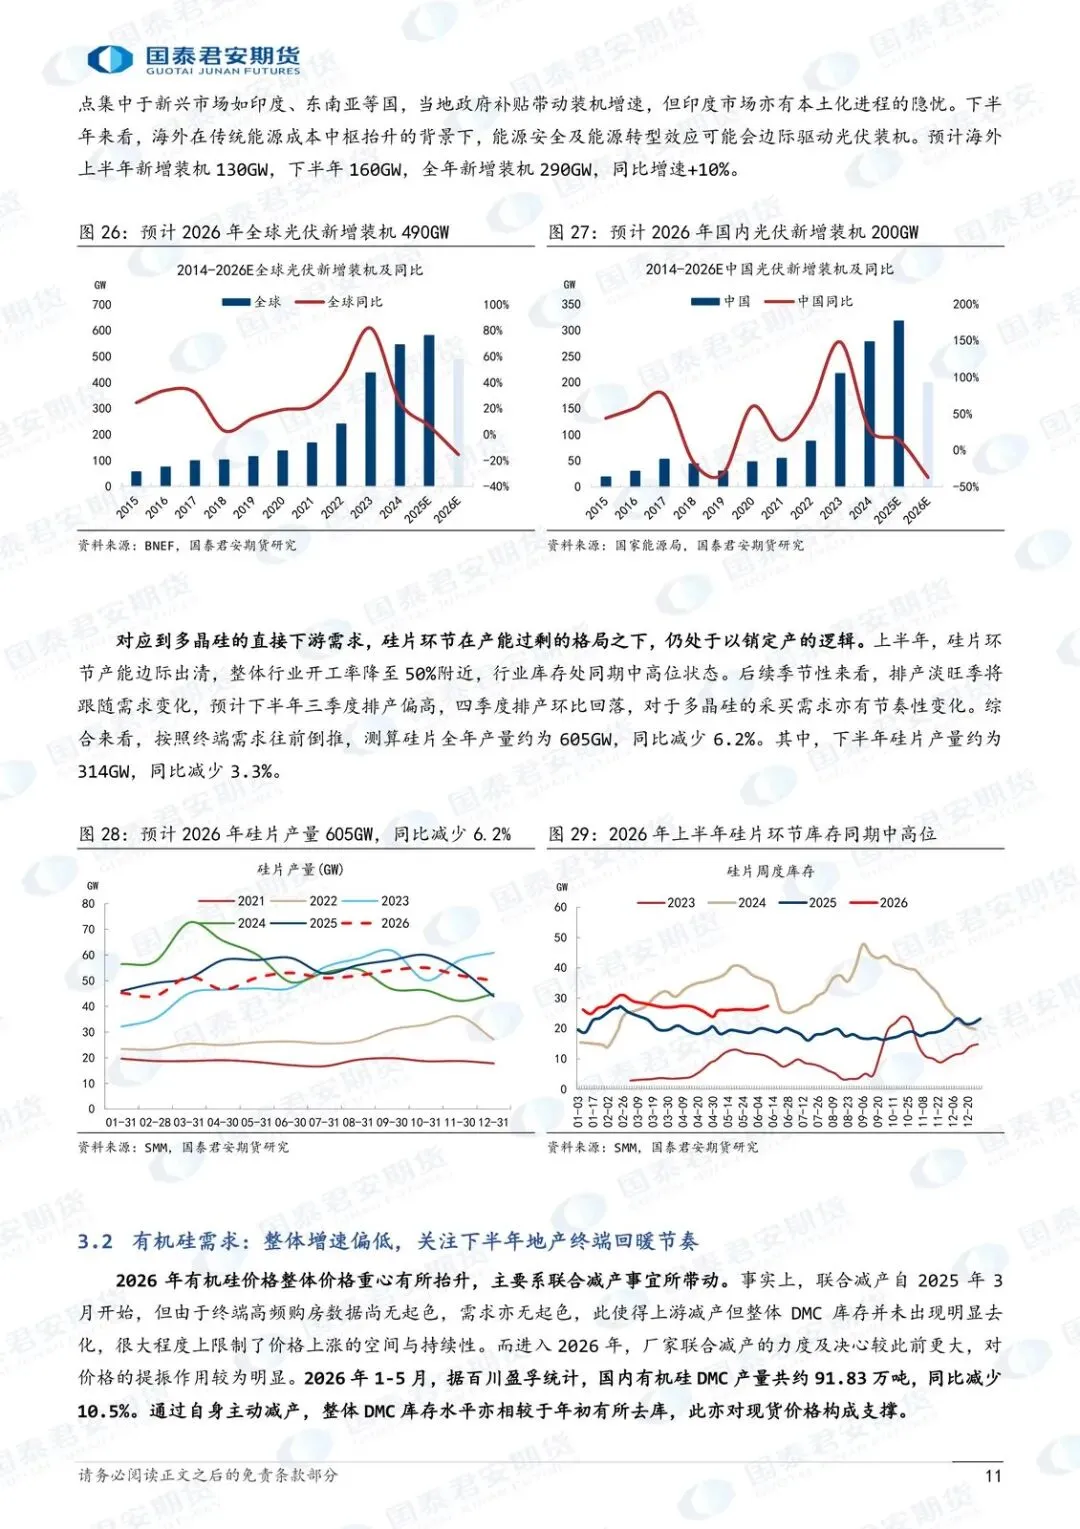
多晶硅更硬。全年产量预计 118 万吨,同比减 9%,低利润下开工本就低于同期;可丰水期上游仍有复产预期,全球光伏装机增速又在下行。国内新增装机预计全年 200GW、同比 -37%,全球约 490GW。三季度仍有累库,库存和仓单都会堆,现货上方被压。现金成本大约在 3.4–3.5 万元/吨附近,价格砸穿成本会疼,但库存没去完,反弹也难走远。
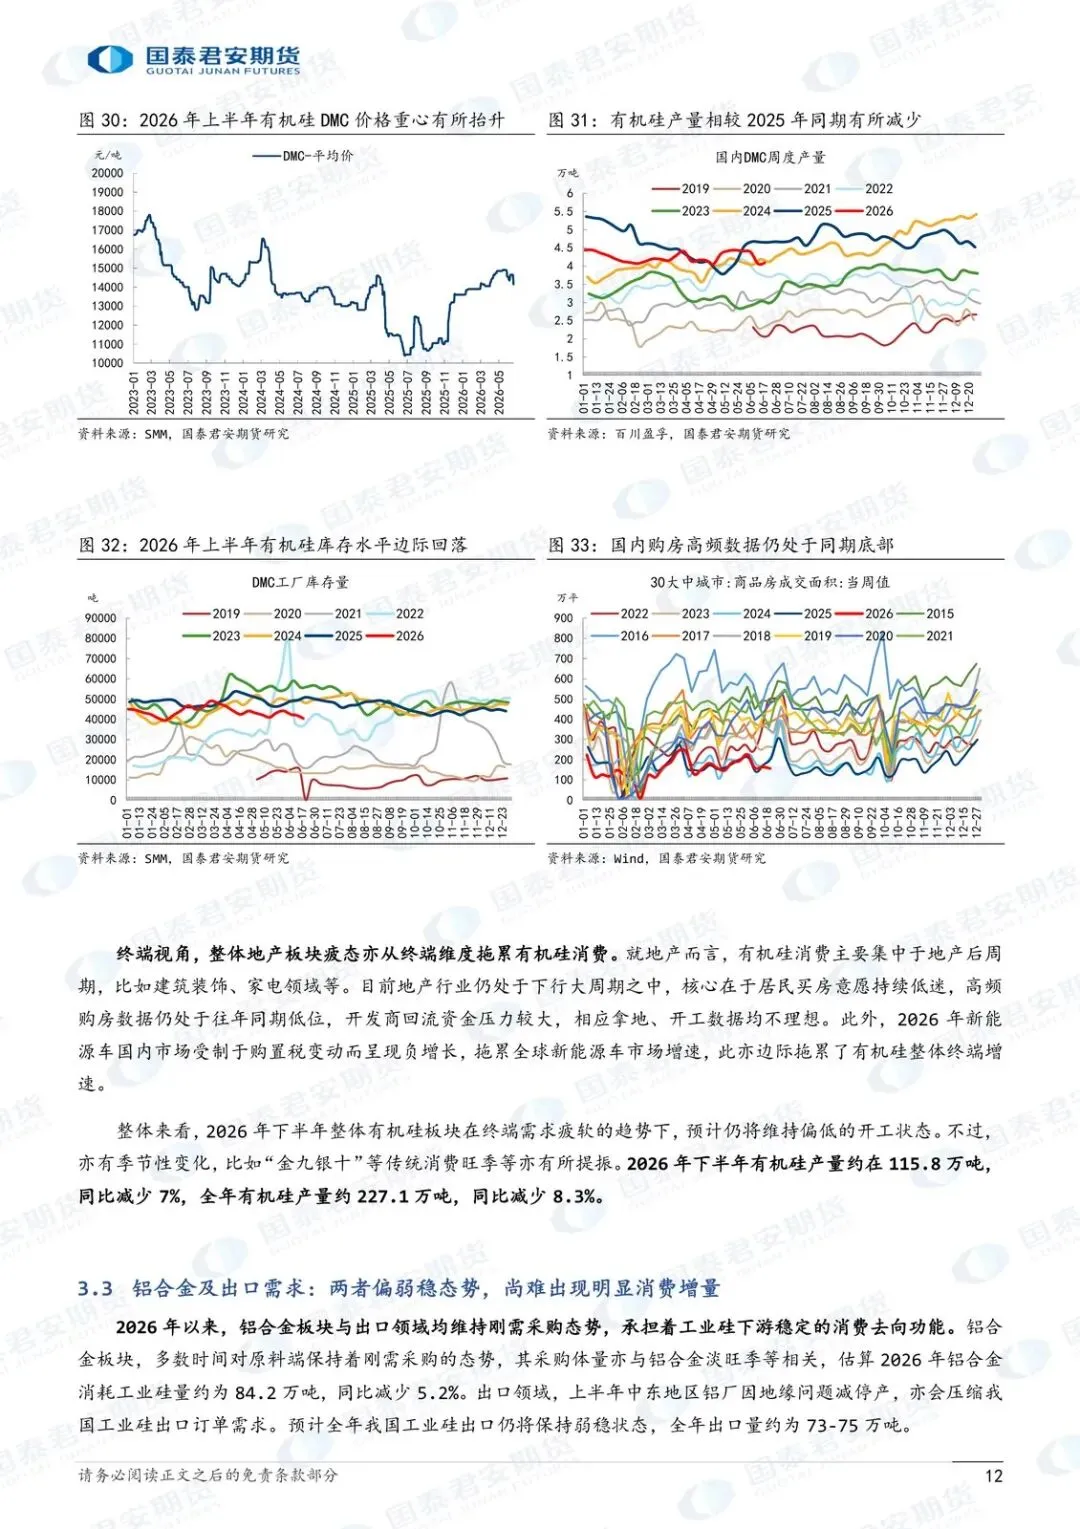
谁难受:现货多头、库存高的工厂、想靠旺季拉涨的贸易商。谁相对舒服:已经套保锁利润的西北硅厂、贴近上沿做空的盘面资金。有机硅全年产量约 227.1 万吨、同比减 8.3%,下半年约 115.8 万吨、同比减 7%,地产后周期和新能源车购置税变动带来的负增长,还在拖终端。
下沿不空,空在“低估值+政策”还没死
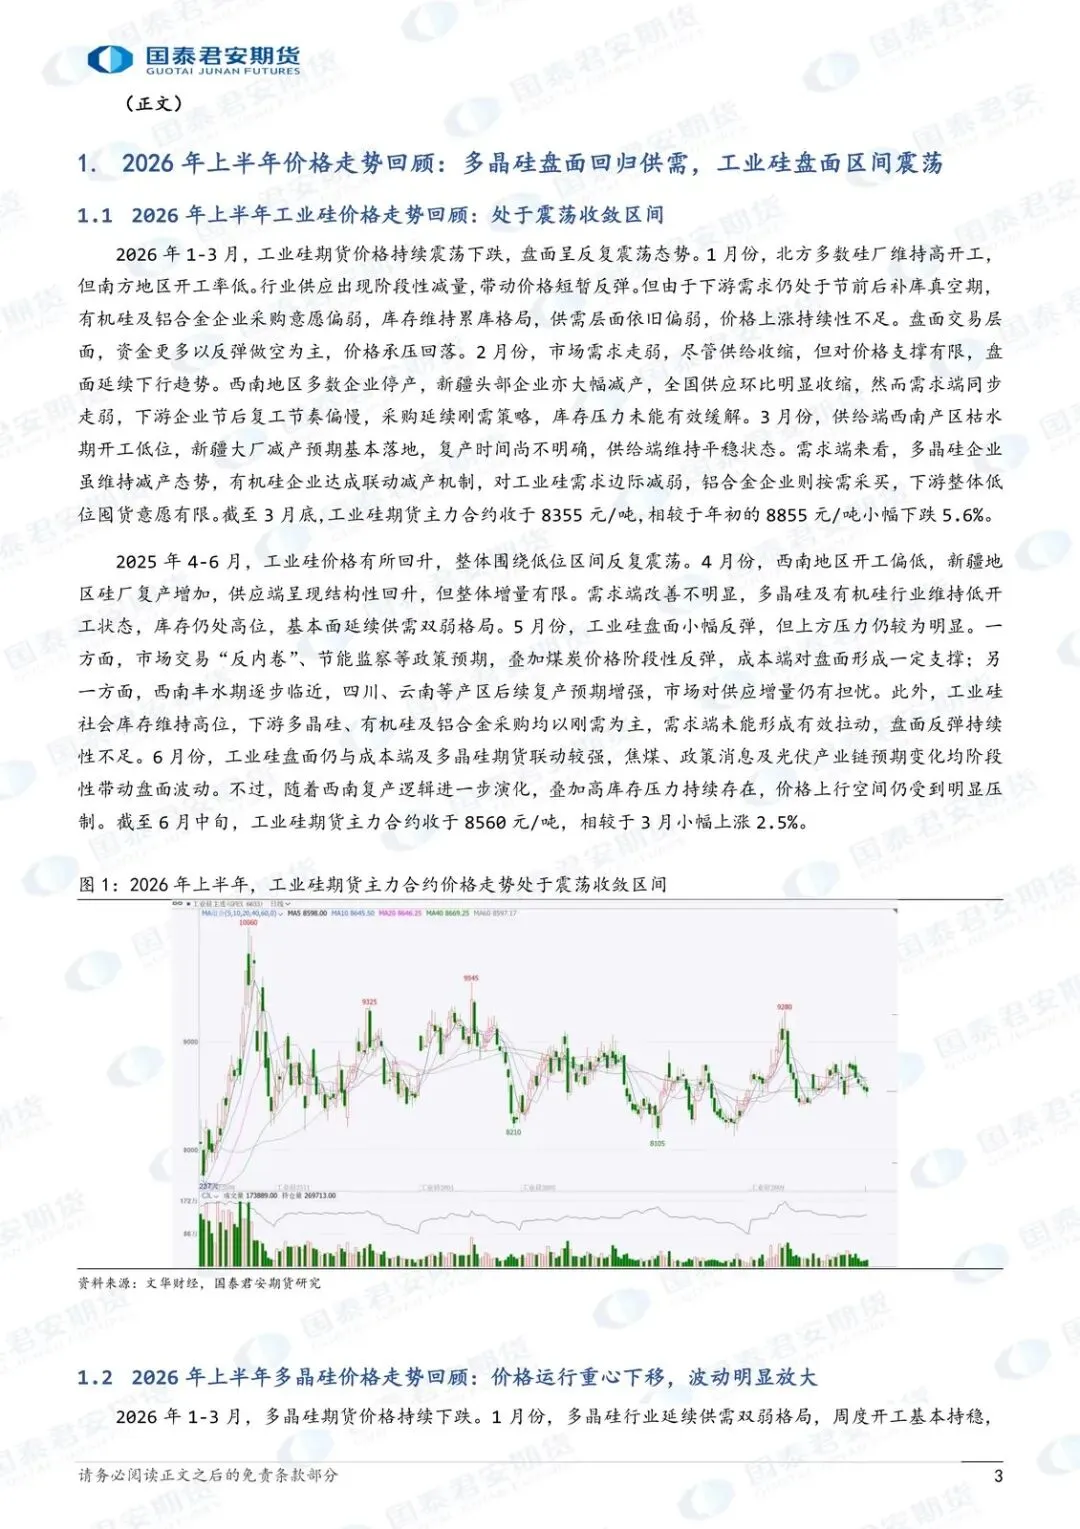
工业硅上半年走的是收敛震荡:年初主力约 8855 元/吨,3 月底 8355,跌 5.6%;到 6 月中旬回到 8560,较 3 月涨 2.5%。跌也跌不深,涨也涨不顺。成本有韧性,油焦、硅煤重心抬过,煤价若再涨还能传导到原料,焦煤期货是成本侧的温度计。
资金层面,2026 年以来工业硅这类低估值品种被青睐;能耗指标、中小炉型淘汰,给了长线配置一个“下方空间不大”的理由。所以国泰君安期货把下半年工业硅主力放在 8200–9000 元/吨:下沿靠低估值,上沿靠工厂套保盘。区间收敛,不是没波动,是波动被两边夹住。
多晶硅波动会更大。它经历过 2025 年反内卷,龙头属性还在,下半年资金仍会不时交易能耗、政策。三季度累库压现货,四季度枯水期减产叠加老旧产能技改/淘汰,供应边际走缩,累库有望切去库。主力区间预计 32000–40000 元/吨。单边上,研报倾向贴近上沿逢高布空,而不是当趋势多。
受益的是能在区间下沿接货、或交易政策脉冲的资金;受损的是把反内卷当成趋势、在累库季节追高的人。政策如果只停留在预期、迟迟不落地,上沿的空头逻辑会更顺;一旦能耗进一步趋严、上游超预期减产,下沿会先被证伪。
交易上别把两个品种当成同一个品种
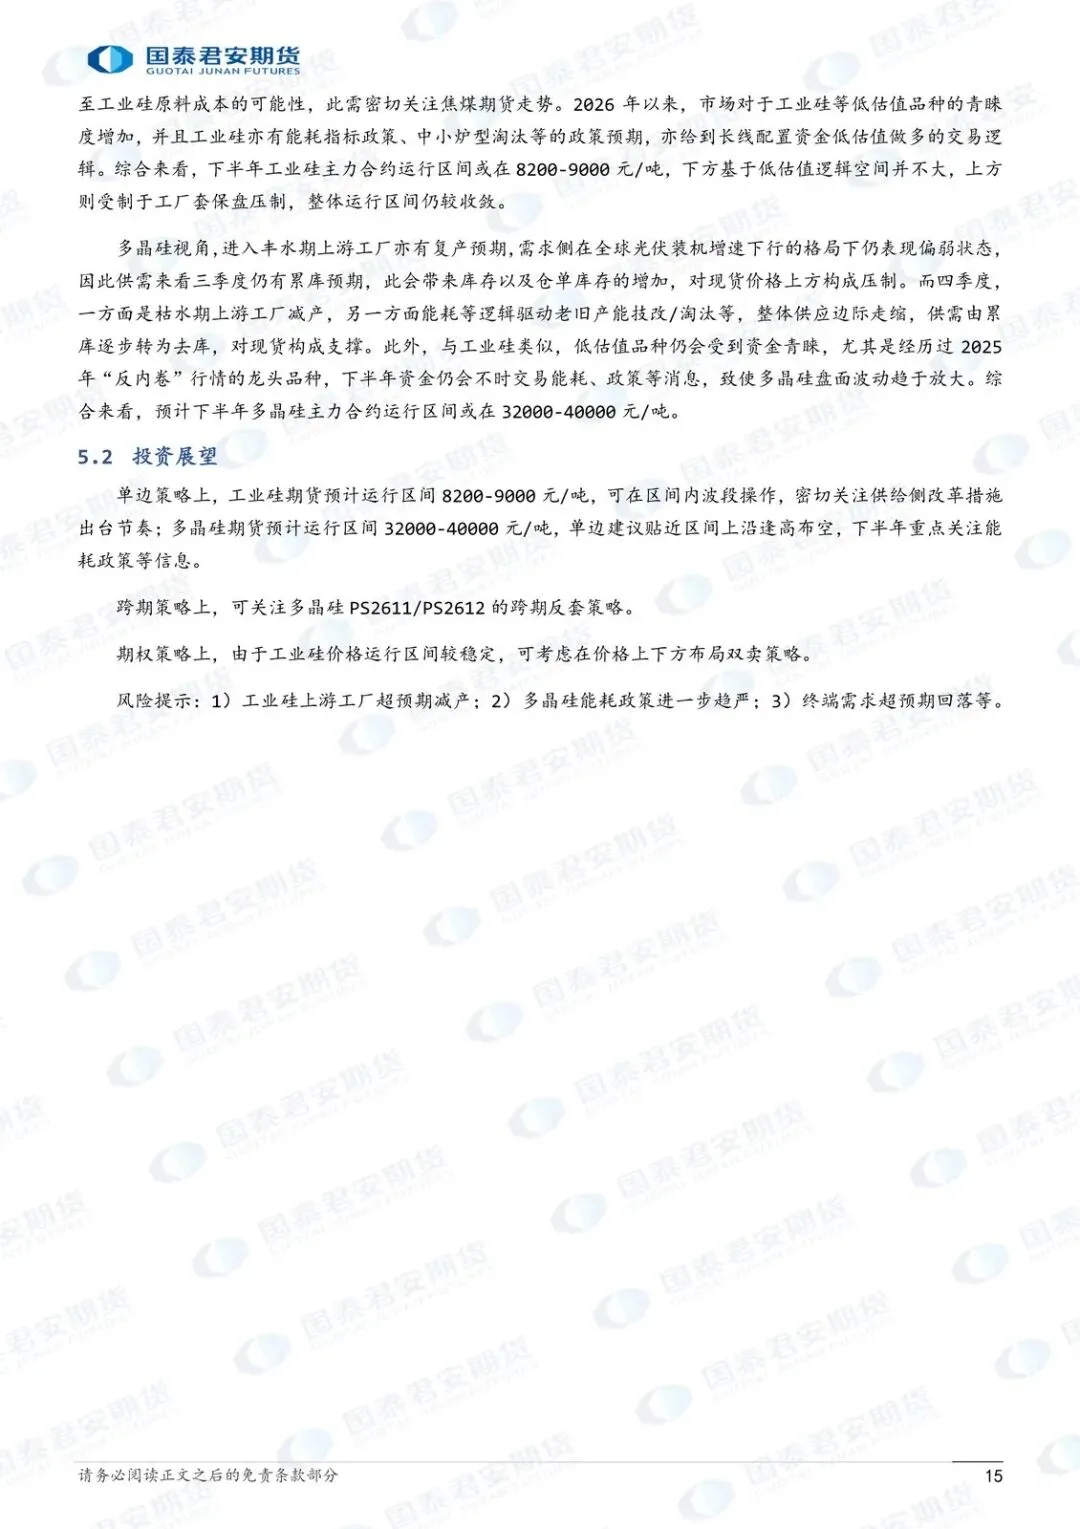
工业硅:区间波段,期权可考虑上下沿双卖,因为运行区间相对稳。盯供给侧改革出台节奏,以及西南复产是否按丰水期剧本兑现。
多晶硅:逢高布空的优先级高于追多。跨期可关注 PS2611/PS2612 反套。四季度才是供需由累转去的窗口,三季度更像库存和仓单的压力测试。
风险三条都写在研报里:工业硅上游超预期减产、多晶硅能耗进一步趋严、终端需求超预期回落。前两条改的是供给斜率,第三条改的是去库能不能发生。
接下来盯什么
- 工业硅主力是否持续收在 8200–9000 元/吨内,向上能否有效突破套保盘压制,向下是否还守得住低估值逻辑。
- 丰水期工业硅、多晶硅是否按预期累库,社会库存和仓单有没有继续增加;四季度枯水期能否看到供应走缩、累库切去库。
- 焦煤期货是否带动硅煤/油焦,从而抬工业硅成本;多晶硅现货是否贴近或跌破 3.4–3.5 万元/吨现金成本线。
- 能耗、中小炉型淘汰、节能监察等政策是停留在消息还是开始动开工;西南复产节奏是否超预期。
- 国内光伏装机是否朝全年 200GW、同比 -37% 的弱需求路径走;有机硅开工和地产高频数据在“金九银十”有没有实质回暖。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告


发表评论
发表评论: