
 研报速递
AI 浪潮不止拉动高端先进制程芯片,成熟制程的 8 英寸晶圆产能,正在悄悄变成新的稀缺资源。
AI 服务器配套的功率半导体持续放量,大量挤占 8 英寸成熟制程产能;供给端,台积电、三星主动削减 8 英寸产线,行业供需缺口持续拉大。 在这样的背景下,一家拥有14 万片 / 月 8 英寸产能的国内晶圆代工企业进入机构视野,不仅卡位功率半导体涨价周期,还同步布局 MEMS、光芯片、存储制造,多条赛道同时发力。
一、8 英寸晶圆:被 AI 带火的成熟产能
很多人的目光都聚焦 3nm、2nm 先进芯片,但电源管理、MOSFET、IGBT、传感器、光芯片等器件,大多依赖 8 英寸成熟制程。
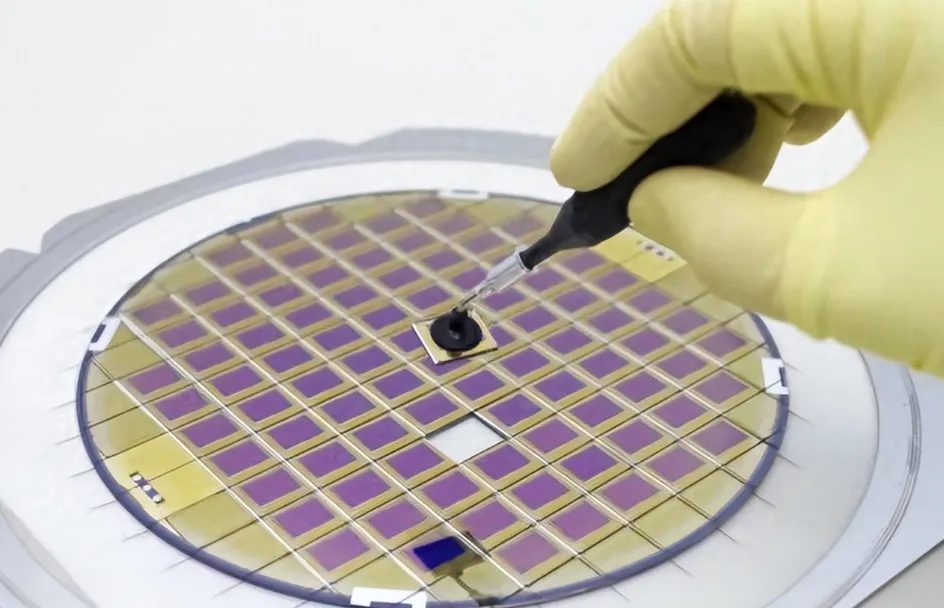
当前核心矛盾:
✅ 需求端:AI 算力配套需要大量功率半导体,持续抢占 8 英寸晶圆产能,下游订单饱满;
❌ 供给端:台积电、三星等大厂优先加码先进制程,持续缩减 8 英寸产线投放,供给收缩。
供需错配之下,功率半导体开启新一轮涨价周期,拥有自有 8 英寸大产能的厂商,将直接受益。
二、核心标的:14 万片月产能,填补行业缺口
芯联集成(688469,原中芯集成)作为国内功率 + MEMS 赛道核心晶圆代工厂,公司核心看点:
- 产能硬核
8 英寸当量月产能达 14 万片,是国内为数不多具备大规模成熟制程代工能力的企业,直接承接外溢订单,填补行业供需缺口; - 主业受益功率涨价
核心代工功率半导体器件,直接吃到本轮功率芯片涨价红利; - 多赛道并行布局
不局限功率芯片,同步发力 MEMS 传感器、光芯片、存储芯片制造,打开长期成长天花板。
机构观点:成熟制程紧缺不是短期行情,AI 对功率器件的需求具备持续性,8 英寸晶圆代工企业订单与盈利能力有望持续修复。
三、投资逻辑小结
⚠️ 风险提示:本文内容仅为行业资讯与研报信息整理,不构成任何投资建议。半导体行业存在周期波动、客户订单不及预期、行业价格竞争等风险,科创板个股波动较大,请理性看待,独立决策。

发表评论
发表评论: