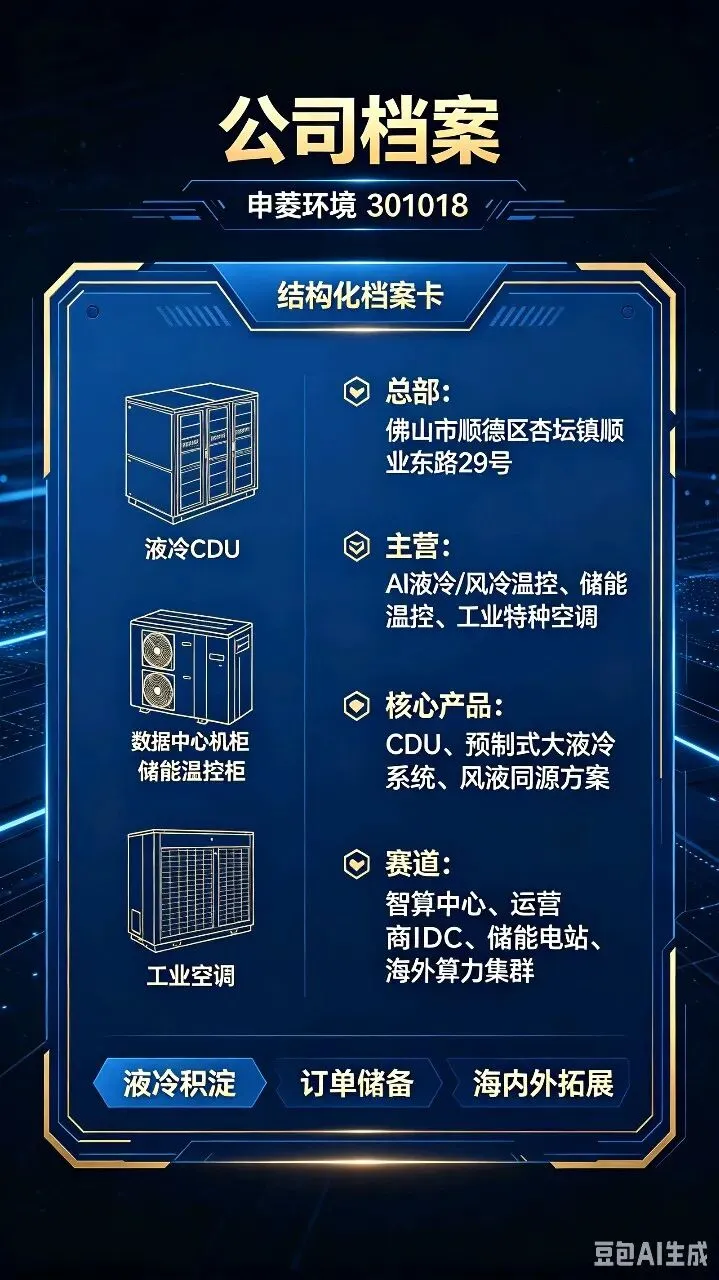
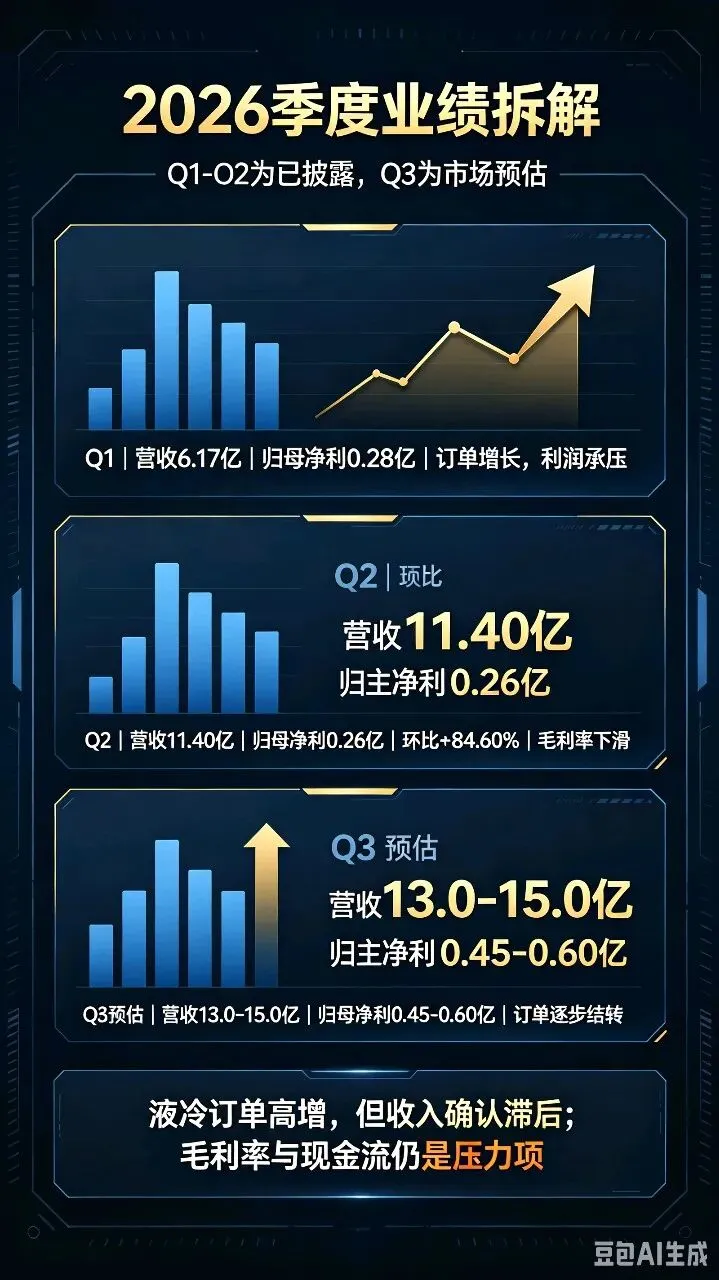
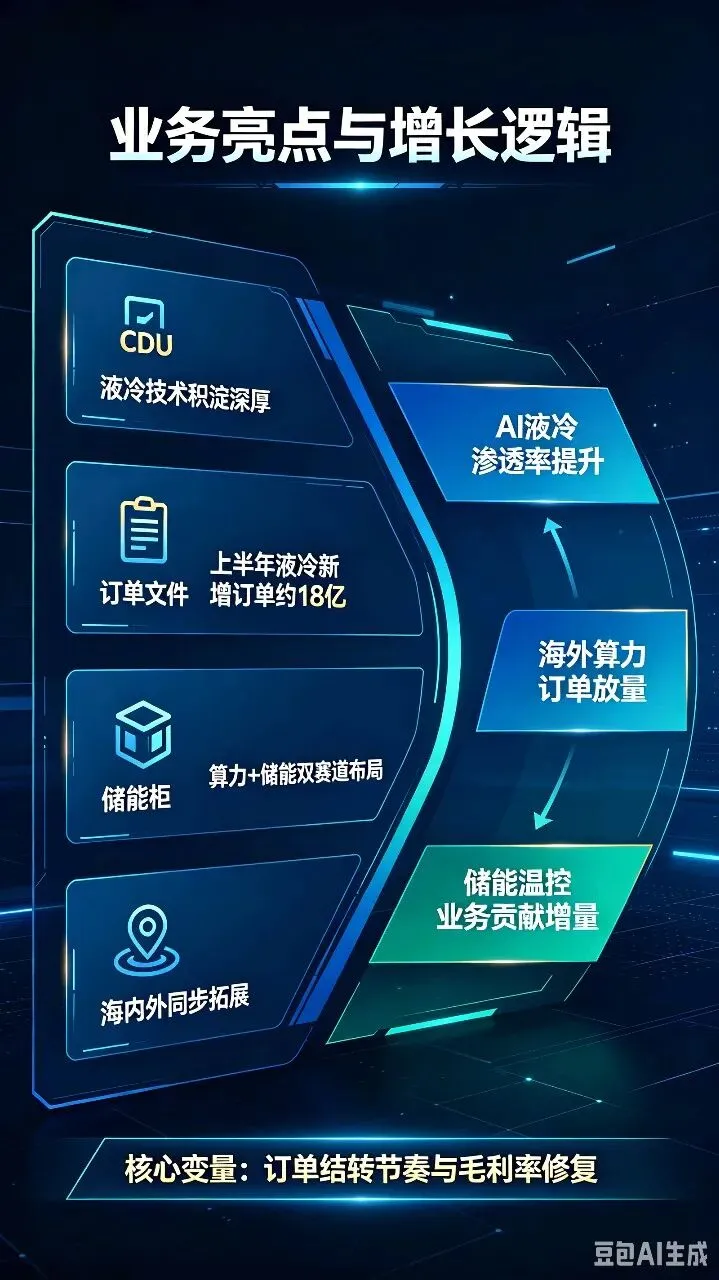
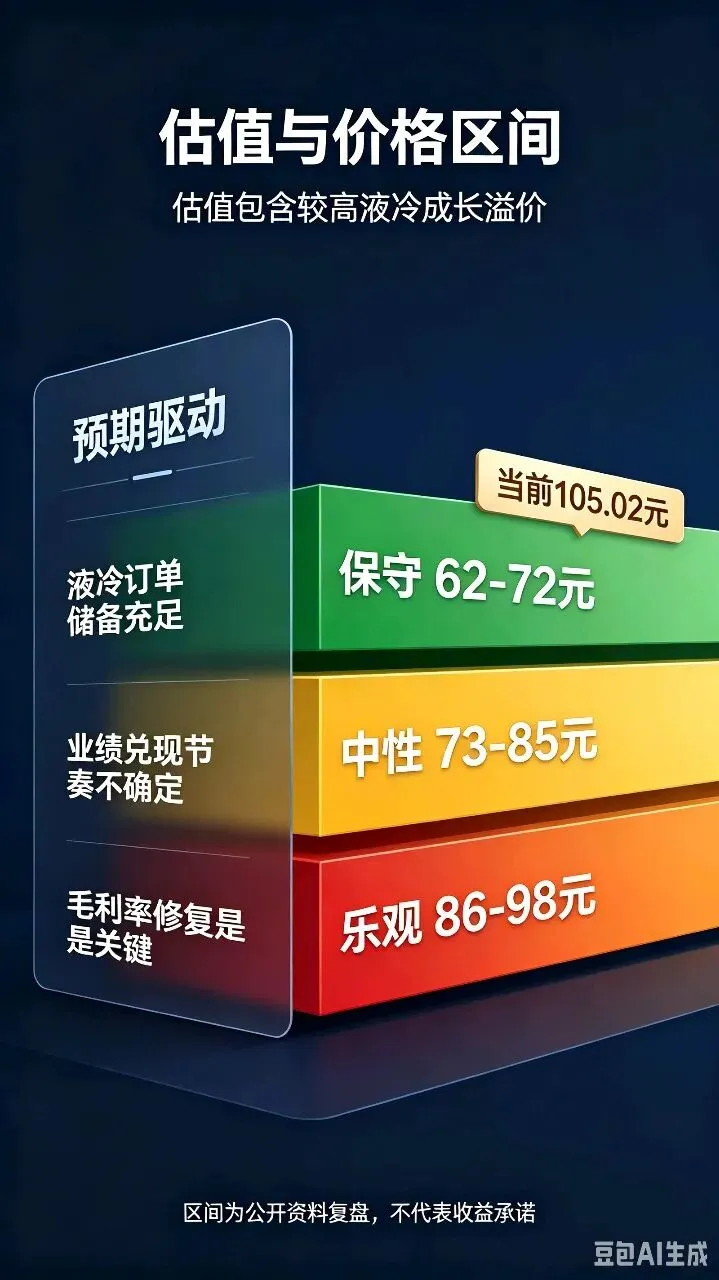
申菱环境(301018)深度研报⚠️免责声明:本内容仅为公开信息整理复盘,不构成任何投资建议,股市有风险,入市需谨慎广东申菱环境系统股份有限公司(申菱环境 301018)2000年成立,2021年创业板上市,国家级高新技术企业,拥有国家企业技术中心、博士后科研工作站,是特种空调、人工环境温控解决方案厂商 。核心业务:AI数据中心液冷/风冷温控、储能温控、工业特种空调、公建空调、VOCs环保设备。液冷业务布局较早,CDU、预制式液冷系统、风液同源一体化方案为核心产品,服务国内云厂商、三大运营商,同时拓展东南亚、北美海外算力市场 。2026上半年液冷新增订单约18亿元,订单增长显著,但部分订单存在收入确认延后的情况 。Q1、Q2为正式财报;Q3尚未披露,为市场一致预期估算,最终以三季报公告为准- 营收:6.17亿元,同比‑1.80%;环比(对比2025Q4)下滑- 解读:营收小幅承压,毛利率尚可;液冷订单持续增长,但项目交付、确认节奏偏慢,研发、海外拓展费用抬升,利润同比下滑。- 营收:11.40亿元,同比+8.10%,环比+84.60%- 归母净利润:0.26亿元,同比‑74.20%,环比‑8.50%- 解读:二季度营收大幅环比回暖,数据服务板块高速增长;但行业竞争加剧、海外费用增加,毛利率继续回落,上半年整体净利润同比大幅下滑,主要是订单确认滞后、费用增加、毛利率下行导致 。- 预估营收:13.0‑15.0亿元,同比回升,环比继续上行- 解读:智算中心建设旺季,在手液冷订单逐步结转;但行业价格竞争、海外拓展成本仍是压制利润的主要因素。该部分为预测值,最终以正式三季报为准。预计总营收30.57‑32.57亿元,归母净利润约0.99‑1.14亿元。核心特点:液冷订单高增,但收入确认滞后;营收增长,利润承压;毛利率持续承压,资产负债率偏高,经营现金流阶段性为负,业绩兑现节奏是最大变量 。1. 液冷技术积累深厚:2011年就布局液冷,CDU市占率领先,推出预制大液冷系统,单机柜可支持180kW+散热,风液同源一体化方案,适配高功耗AI算力机柜,参与行业标准制定 。2. 订单高景气:2026上半年数据服务板块营收同比+30.68%,液冷相关新增订单约18亿元,订单储备充足,为后续业绩提供能见度 。3. 算力+储能双赛道布局:除AI数据中心温控外,储能温控、工业特种空调形成第二增长曲线,对冲单一算力行业周期波动。4. 海内外同步拓展:国内覆盖互联网大厂、三大运营商;海外布局东南亚、北美算力集群,搭建本地化服务体系,打开增量空间 。5. 产能扩张落地:新建液冷智造基地,扩大液冷设备制造能力,匹配快速增长的订单需求 。1. AI液冷渗透率提升:高功耗AI芯片推动液冷从选配走向刚需,国内智算中心建设持续推进,存量订单逐步结转释放收入利润。2. 海外算力市场突破:北美、东南亚算力资本开支维持高位,海外液冷业务逐步放量,打开新增长空间。3. 储能温控业务放量:大型储能电站建设,储能温控产品持续中标,贡献增量收入。4. 产品结构优化:提高高毛利一体化液冷系统占比,降低低毛利普通空调占比,改善整体毛利率水平。核心风险:AI算力资本开支不及预期;液冷行业竞争加剧,价格战挤压毛利率;订单确认滞后;海外地缘、汇率扰动;资产负债率偏高,应收账款压力大,现金流阶段性承压 。1. AI液冷赛道核心标的:市场博弈高功耗算力带动液冷渗透率提升的长期逻辑,算力板块轮动时社区热度高,资金关注度高。2. 订单与业绩预期差博弈:公司订单很高,但利润兑现滞后;市场一边看好订单储备,一边担忧毛利率下滑、利润不及预期,造成股价大幅震荡。3. 题材预期驱动:液冷行业政策、算力建设消息、海外算力招标消息,容易带来短线情绪波动。4. 估值处于高位:股价更多反映远期成长预期,业绩兑现不及预期时容易出现大幅回撤。当前股价105.02元,TTM市盈率极高,估值主要来自液冷赛道成长溢价,高度依赖后续订单收入结转与毛利率修复。- 保守合理区间:62‑72元(仅按国内算力+储能业务,不考虑海外高增长预期)- 中性合理区间:73‑85元(假设液冷订单顺利结转,毛利率企稳,海外业务稳步推进)- 乐观区间:86‑98元(需要液冷大规模交付,毛利率回升,海外订单超预期落地)当前股价高于乐观区间上限,估值透支较多;一旦算力需求放缓、价格战加剧、业绩兑现不及预期,存在较大回撤风险。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递

发表评论
发表评论: