
 研报速递
按常理,观点越一致,结论越可信。
但摆在一起看,有两件怪事。
第一件:没有一家看空。 连最谨慎的那家,措辞也是"反弹而非趋势",不是"反弹结束"。
第二件:它们给的时间窗口,差了一个半月。 最快的那家说"当下",最慢的那家说"10 月"。
同一件事,怎么会差出一个半月?
而今天(9 月 21 日)的盘面,又给了一个细节:上证指数只涨了 0.97%,但全市场有 4216 只股票上涨。
三件事放在一起,指向同一个问题 —— 我们嘴上说的"行情",到底指哪一段?
一、六家券商,六种说法,但没有一家看空
先把它们的原话摆出来。
| 反弹,而非趋势性行情 |
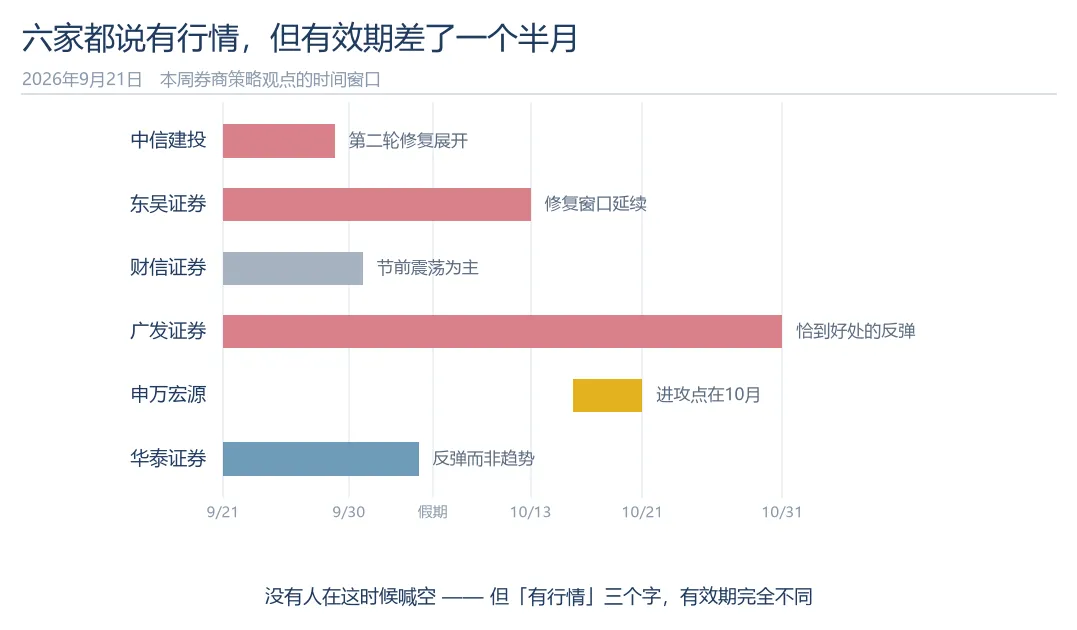
图 1 六家券商六个时间窗口
如果你只看前两列,结论很清楚:方向一致,都偏乐观。
但把第三列的时间窗口读进去,一致性就没了。
中信建投说的"当下",指的是这两周 东吴说的"到国庆后一周",是下个月 广发说的是"9—10 月" 申万说的是"10 月三季报" 财信干脆说,节前就是震荡,别指望突破
从"现在"到"10 月",中间隔着一个半月,还隔着一个长假。
一个半月在今年的市场里是什么概念?上证从 8 月高点到 9 月中旬低点,跌了不到一个月;而 9 月 16 日加息落地至今,四个交易日就修复了大半。
一个半月,足够走完一整轮情绪周期。
所以"券商都说有行情"真正的问题不在方向,而在有效期 —— 它没告诉你,这个"行情"的保质期到哪天。
二、它们吵的其实不是多空,是尺度
这是我这周读完最想说的一句话:六家机构真正分歧的地方,不是"涨还是跌",而是"用哪个时间尺度看市场"。
把它们的观点拆开,其实是在回答三个完全不同的问题。
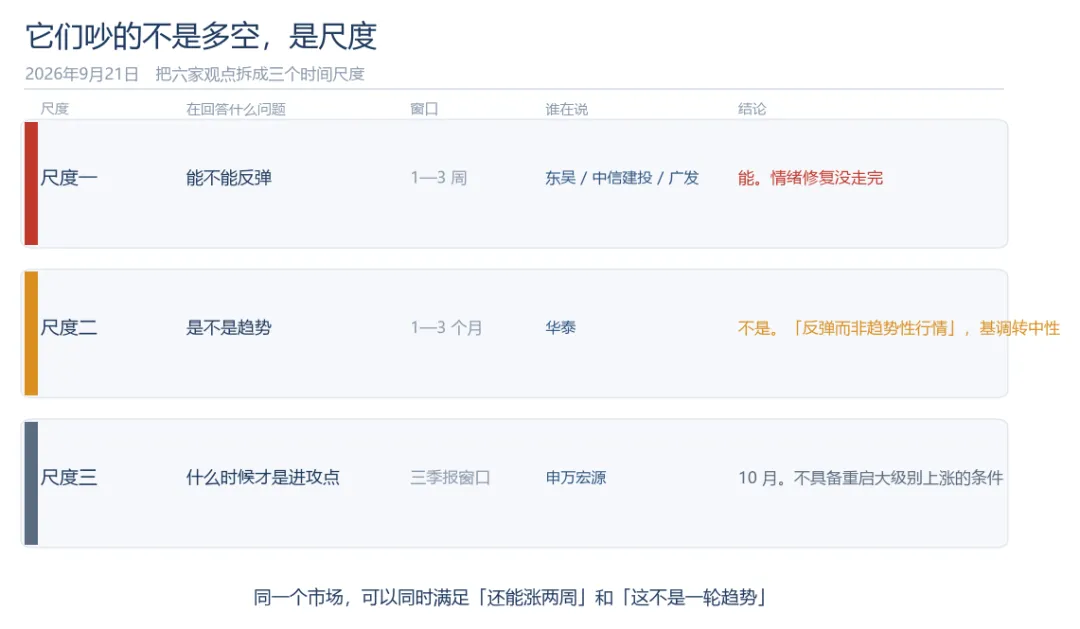
图 2 三个尺度
尺度一,一到三周:能不能反弹? —— 东吴、中信建投、广发在这一层,答案是能。理由是情绪和估值,跟业绩关系不大。
尺度二,一到三个月:这是不是趋势? —— 华泰在这一层,答案是不是。"反弹而非趋势性行情",他给的理由是全场最硬的一条:盈利修复的广度在回落 —— 翻译一下,涨的面在变小。
尺度三,什么时候才是真正的进攻点? —— 申万宏源和财信在这一层,答案是 10 月,而且要等三季报。
看明白这个分层,就能发现:
同一个市场,可以同时满足"未来两周还能涨"和"这不是一轮趋势"。这两句话不矛盾,因为它们在说不同长度的时间。
最常见的错误,是把不同尺度的观点摆在一起比高下 —— 拿两周的结论去质疑三个月的判断,或者用长期的判断指导三天的操作。
你要解决的从来不是"信谁",而是"我该用哪个尺度看自己手里的东西"。
三、今天的盘面,藏着一个大家都在说、但没人说清的东西
现在说今天。
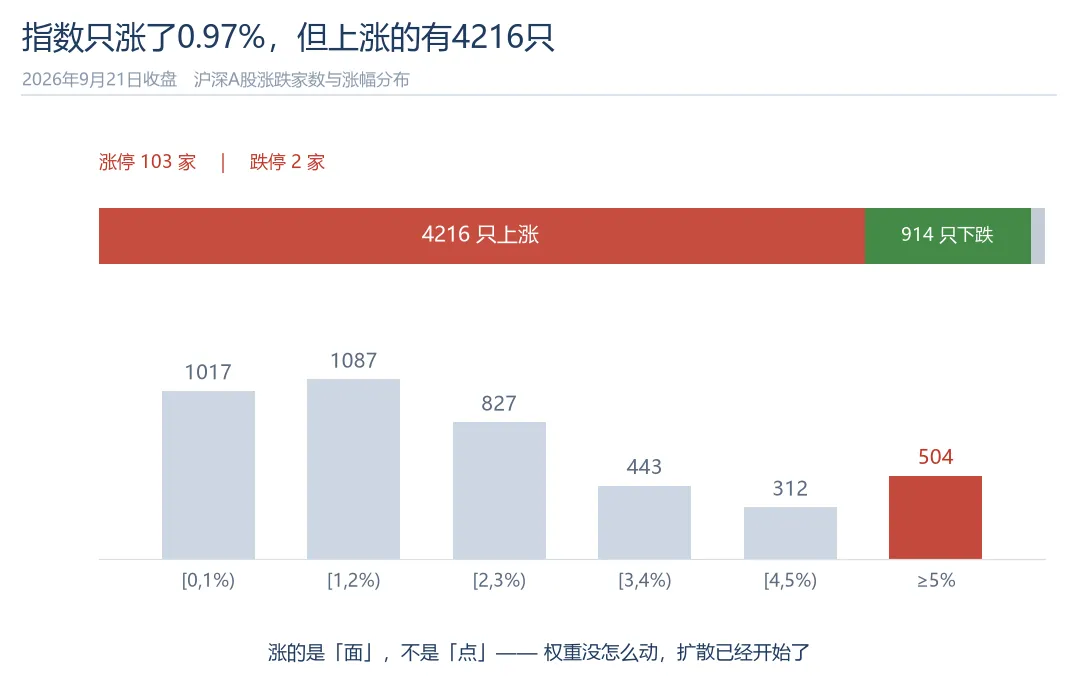
图 3 涨跌家数分布
9 月 21 日收盘,沪深两市 4216 只上涨、914 只下跌,涨停 103 家,跌停只有 2 家。
但上证指数只涨了 0.97%。
涨跌家数接近 4.6 比 1,指数却几乎没动。
原因不难猜:今天动的是"面",不是"点"。权重股没怎么发力,涨的是分散的中小市值股。看涨幅分布更清楚 —— 涨幅在 1% 到 3% 之间的有 1914 只,占了绝大多数;涨超 5% 的有504 只。
这不是少数股票拉指数,这是多数股票在修复。
上周我在这里提过一条担忧:指数的支撑点太单一—— 资金高度集中在电子一个方向,那个方向一熄火,指数就没有第二根柱子。
今天这条担忧出现松动:医药方向全面走强,多个相关主题板块单日涨幅超过 4%,创新药、生物医药排到了涨幅榜前列。第二根柱子开始有形状了。
但我不想把话说满:
一天的板块切换说明不了轮动成立,只能说资金还在场内找方向 宽度变好不等于趋势确认,只能说这一轮的基础比上周扎实一点,不是"牛市来了" 更要紧的是,指数没怎么涨这件事本身也是信号 —— 大资金还在观望
所以准确的说法是:今天的市场,宽度比高度好看。
这恰恰是六家券商策略里没人单独说的那一件事:大家都在讨论指数会不会到某个点位,今天真正的变化却发生在"有多少只股票在涨"上。
四、成交额回来了,但只回来了两天
判断行情真伪,我只认一个最朴素的指标:成交额。
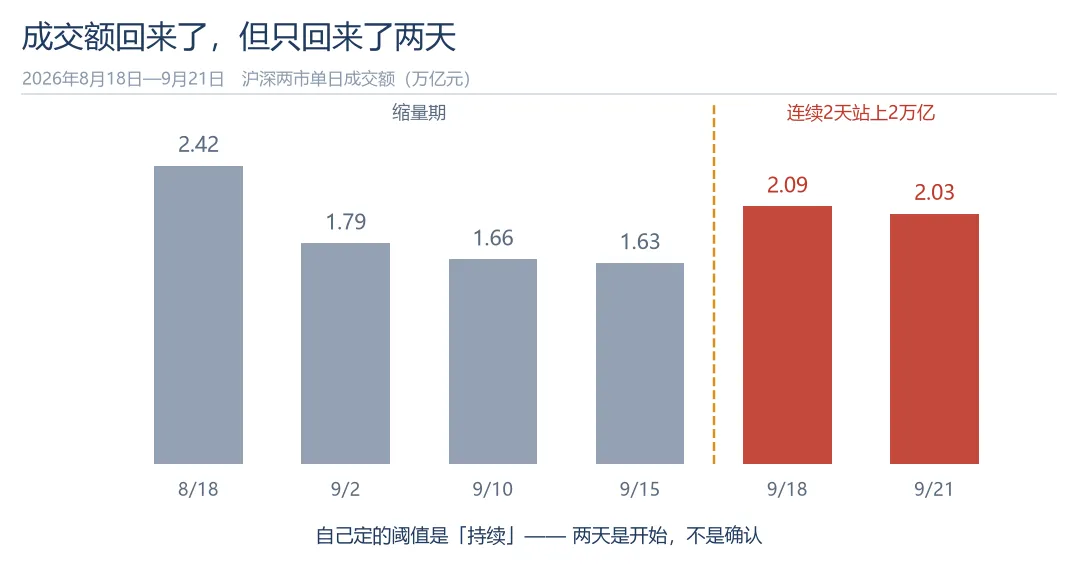
图 4 成交额回来了
8 月 18 日:2.42 万亿,情绪最高点 9 月 15 日:1.63 万亿,年内最低,比高点缩了三分之一 9 月 18 日:回升到 2 万亿上方 9 月 21 日:约 2.03 万亿,连续第二个交易日站上 2 万亿
从 1.63 万亿到连续两天 2 万亿,是这一周最实质的变化。
但得诚实:上周我自己写的阈值是"持续站上 2 万亿"。两天,够不上"持续"。
这是开始,不是确认。长假就在眼前,节前缩量是常态 —— 真正的考验不是这两天,而是节后资金愿不愿意回来。
五、顺便说,我上周判断错了一件事
上周我写过一条推论:人民币升值,等于把"稳汇率"这道约束解开了,国内宽松空间会打开,降准降息的概率比一个月前上升。
9 月 20 日,LPR 出炉:1 年期 3.0%、5 年期以上 3.5%,连续第 16 个月没动(上次调整还是 2025 年 5 月)。
判断错了。但错因比结论更值得说 —— 卡住宽松的不是汇率。
| 商业银行净息差 | 1.41% |
| 政策利率没动 | |
| 前期政策在观察期 | |
| 中美利差 |
两个术语先解释净息差 = 银行放贷收的利息,减去付给存款的利息,是银行最核心的盈利指标; LPR = 贷款市场报价利率,各类贷款利率的定价基准。
一句话教训:解开一道约束,不等于结果就会发生。下一道还在原地等着。
我数了阀门,但没数全:从"汇率顺风"到"降息落地",中间至少还隔着净息差、政策利率、观察期三个环节。
我上周在文中预警过"这是逻辑推演,不是政策信号"。方向预警对了,原因猜错了 —— 这说明自我检验有用,但列不全中间环节,预警对了也白搭。
六、所以,"有行情"这三个字到底该怎么用
回到最开始的问题。
既然六家说的不是同一件事,用法就不是"信谁",而是先确认自己站在哪个尺度上。
这张表能解决大部分焦虑:你之所以看到矛盾的观点会慌,是因为你在用别人的时间尺度,衡量自己的仓位。
还有一条:券商集体偏乐观的时候,恰恰是自己最需要写失效线的时刻 —— 这时候没人会提醒你哪里可能出错。
所以我把该盯的东西,全换成带数字的阈值:
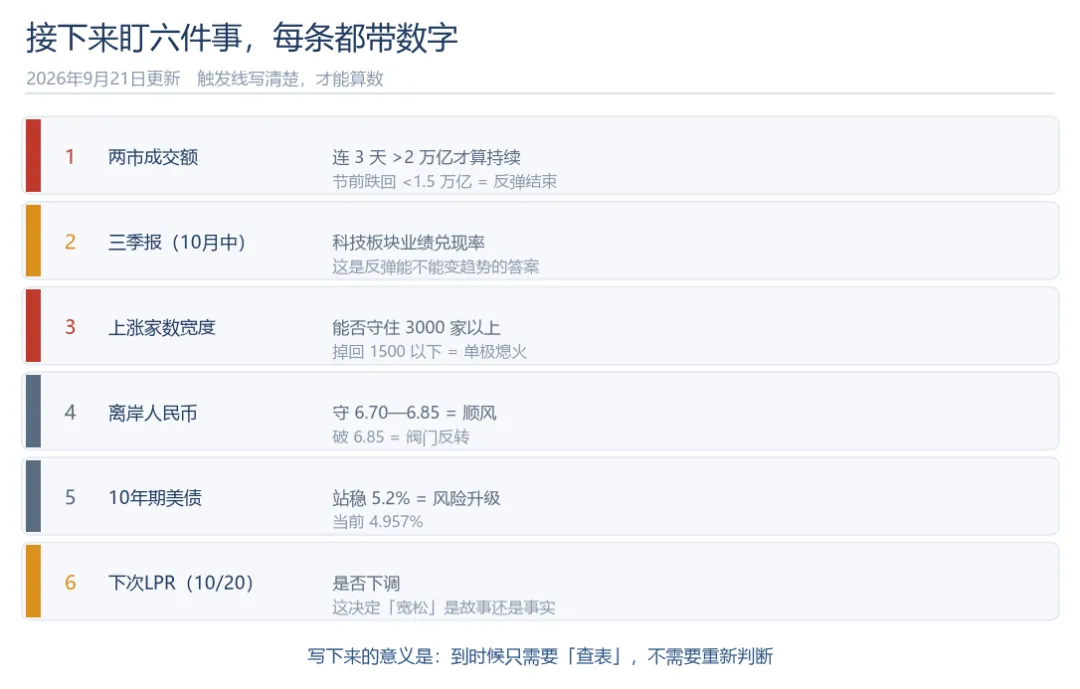
图 5 观察清单
| 两市成交额 | ||
| 三季报(10 月中) | ||
| 上涨家数宽度 | ||
| 离岸人民币 | ||
| 10 年期美债 | ||
| 下次 LPR(10 月 20 日) |
近期时间窗:9 月 23 日欧美 PMI 初值 · 9 月 25 日美国 8 月 PCE · 10 月初国庆长假 · 10 月中三季报密集披露
最后说一句。
券商都在说有行情,把这句话翻译过来,其实是:短期没人看空,中期没人敢下结论。
这两句话不冲突,但不能当同一句话用。
今天指数涨了不到 1%,涨的股票却有 4216 只 —— 市场在告诉你的是:它已经从"没有方向"变成"有方向",但还没说这个方向能走多长。
在那之前,值得参与,不值得押上全部。
【留言区聊聊】
你现在的仓位,原本打算拿多久?跟你的操作周期对得上吗? 如果这波看错了,你会拿哪个信号认错?写下来,贴在看得见的地方。 券商集体偏乐观的时候,你更愿意相信哪一层尺度的判断?
【免责声明】 本文所有内容仅代表个人观点,基于公开信息整理,不构成任何投资建议。文中涉及的市场数据与机构观点均来自公开发布的研究报告及财经媒体,不保证其准确性与完整性。市场有风险,投资需谨慎,请独立判断并自行承担决策后果。




发表评论
发表评论: