
 研报速递
本文数据截止到2026年9月
第一章核心要点
本报告对中国电动两轮车行业TOP10企业进行系统性调研与标准化对比分析,覆盖雅迪控股、爱玛科技、台铃科技、九号公司、新日股份、绿源集团、小刀、小牛电动、金箭科技及立马共十家企业,从产量销量、营业收入、毛利润与毛利率、净利润与净利率、资产负债率、经营活动现金流六项核心财务与经营指标展开横向比较,并结合行业宏观数据进行周期判断与趋势展望。
1.1 行业核心结论
第一,行业正处于新国标置换周期退坡、存量竞争加剧与出海加速三重叠加的关键节点。2026年上半年国内电动两轮车内销2825.2万台,同比下滑12.6%,行业从2025年的置换高峰回落至存量博弈阶段;与此同时,出口逆势增长30.8%,成为头部企业第二增长曲线。
第二,行业集中度持续提升,CR5已达73.8%,“大鱼吃小鱼”时代正式开启。雅迪、爱玛双龙头地位稳固,合计占据近45%内销市场份额;九号公司凭借智能化逆势扩张,市占率从5.2%提升至7.0%,是前五中唯一实现份额两位数增长的品牌。
第三,盈利能力分化加剧,高端化与智能化成为利润分水岭。雅迪2025年毛利率提升至19.1%、净利润同比增长128.8%,九号公司整体毛利率维持在29.6%的行业高位;而小牛电动连续四年亏损,2026年上半年净亏损1.96亿元,已超过2025年全年亏损额的五倍,行业尾部企业出清压力持续加大。
第四,行业并购整合标志性事件出现。2026年8月25日雅迪控股公告收购金箭科技,交易对价10.2亿元,这是中国电动两轮车行业近年来规模最大的并购案,标志着头部企业从内生增长转向外延扩张。
第五,锂电化进程加速,技术迭代进入新阶段。2025年新售电动自行车锂电搭载率达48.3%,较2024年提升11.6个百分点;半固态电池量产装车、钠电池推出量产车型,技术竞争从续航里程延伸至电池安全与智能化体验。
1.2 TOP10企业整体表现概览
从营收规模看,2025年TOP10企业呈现明显的梯队分化:第一梯队为雅迪控股(370.08亿元)与爱玛科技(250.95亿元),营收规模远超其他企业;第二梯队为九号公司(212.78亿元,整体口径)与台铃科技(约180亿元,估算),增速领先;第三梯队为绿源集团(59.07亿元)、新日股份(41.13亿元)、小牛电动(43.08亿元)及金箭科技(26.80亿元);小刀与立马因未上市,集团层面财务数据未公开,估算营收分别在30-40亿元与25-35亿元区间。
从盈利质量看,雅迪控股2025年归母净利润29.12亿元,同比增长128.8%,盈利能力领跑行业;爱玛科技净利润20.35亿元,保持稳健;九号公司净利润17.58亿元,同比增长62.2%,智能化溢价显著。值得注意的是,小牛电动2025年净亏损0.394亿元,2026年上半年亏损扩大至1.96亿元,是TOP10中唯一持续亏损的企业。
1.3 2026年上半年关键变化
2026年上半年行业出现三大关键变化:一是内销大幅下滑,头部企业普遍面临营收与利润双降压力,雅迪营收同比下降5.0%、爱玛下降12.21%、绿源下降20.4%;二是九号公司成为唯一逆势增长的前四品牌,电动两轮车销量同比增长19%,市占率持续提升;三是爱玛科技经营活动现金流由正转负至-6.01亿元,渠道压货与终端动销不畅问题凸显,需高度关注。
1.4 投资与经营建议要点
对于投资者,建议重点关注三类标的:一是高端化与智能化兑现能力强的龙头企业(雅迪、九号),其在行业下行期展现出更强的盈利韧性;二是出海布局领先的企业,出口业务成为对冲国内下行的关键变量;三是具备并购整合价值的腰部企业,行业集中度提升过程中存在估值修复机会。对于行业经营者,建议加快海外市场布局、提升产品智能化水平、优化渠道库存管理,以应对存量竞争时代的挑战。
第二章行业概况与周期判断
2.1 行业总量与市场规模
中国是全球最大的电动两轮车生产国与消费国,社会保有量已接近4.0亿辆。2023年以来,受新国标政策预期与以旧换新补贴政策推动,行业经历了一轮显著的置换周期。
从产量数据看,2024年全国电动自行车产量约4250万辆,2025年跃升至5490万辆,同比增长29%,创下历史新高。2025年规模以上企业营业收入达2352.4亿元,同比增长9.0%,收入增速显著低于产量增速,反映出行业均价有所下移。
进入2026年,行业置换红利逐步退坡。上半年内销2825.2万台,同比下降12.6%,其中一季度同比下降17.4%,二季度降幅收窄至8.7%,呈现逐季改善态势。全年内销预计回落至约5400万辆,基本与2025年持平,行业正式从增量扩张期转入存量更新期。
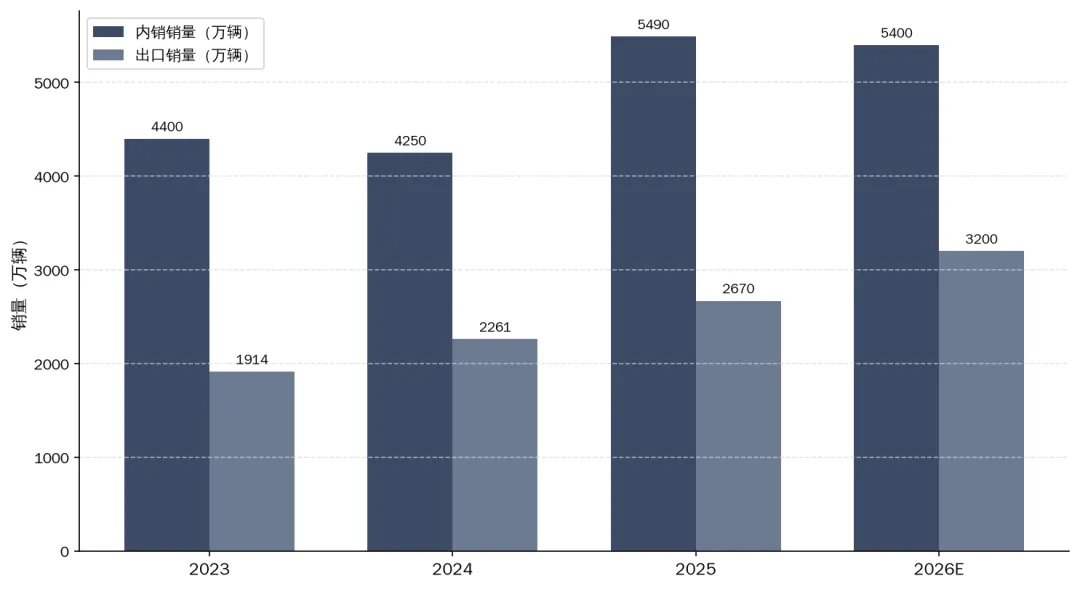
图12023-2026年中国电动两轮车内销与出口销量走势
数据来源:中国自行车协会、海关总署、奥维云网,2026年数据为预测值
2.2 内销与出口结构分析
内销方面,2025年是新国标GB 17761-2024实施前的最后一个完整销售年度,政策驱动的置换需求集中释放,推动内销达到历史峰值。2025年9月1日新国标正式实施,检测项目从38项增至112项,销售过渡期至2025年11月30日结束,行业合规门槛大幅提升。
出口方面,中国电动两轮车出海步伐明显加快。2024年出口约2261万辆,同比增长18.1%;2025年出口2670万辆,出口额68.29亿美元;2026年上半年出口1597万辆,同比增长30.8%,出口额45.8亿美元,同比增长36.6%。其中一季度出口约720万辆,同比增长68.2%,增速创近年新高。
出口结构呈现两大特征:一是东南亚市场成为主战场,雅迪、爱玛、九号等头部企业纷纷在越南、印尼等地建厂,以规避欧盟反倾销税(10.3%-70.1%,2025年1月延长5年)并贴近本地市场;二是产品结构升级,出口均价持续提升,从低价白牌转向品牌化、智能化产品。
2.3 行业集中度与竞争格局
中国电动两轮车行业集中度持续提升。根据奥维云网数据,2025年内销市场份额排名为:雅迪25.5%、爱玛19.4%、台铃11.7%、九号7.0%(同比提升1.8个百分点)、绿源5.0%,其他品牌合计31.4%。CR5约为73.8%,较2024年的71.2%进一步提升2.6个百分点。
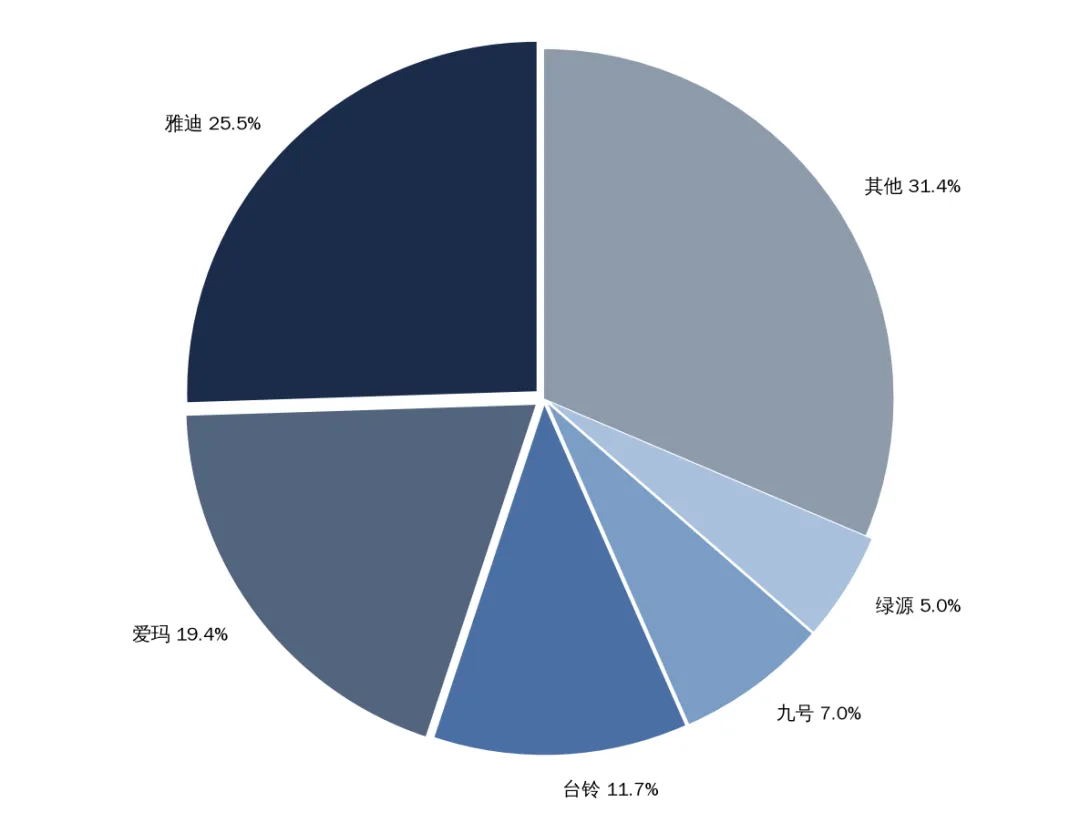
图22025年中国电动两轮车内销市场份额分布
数据来源:奥维云网,2025年内销终端数据
竞争格局呈现“双超多强”特征:雅迪与爱玛构成第一梯队,合计占据近45%市场份额,品牌、渠道、供应链优势显著;台铃、九号、绿源构成第二梯队,各有差异化竞争优势——台铃主打长续航、九号聚焦智能化、绿源深耕液冷电摩;小刀、金箭、立马等腰部企业在下沉市场和商用场景各有立足之地,但面临头部挤压与出清压力。
2.4 当前周期阶段判断
当前中国电动两轮车行业正处于“三重叠加”的特殊周期阶段:
一是新国标置换周期退坡期。2025年是置换需求集中释放的高峰年,2026年起政策驱动的增量需求明显减弱,行业回归存量更新属性。上半年内销下滑12.6%即为退坡的直接体现。
二是国内存量竞争加剧期。4亿辆社会保有量意味着主要需求来自更新替换而非首次购买,行业竞争从“做大蛋糕”转向“抢夺份额”。价格战、渠道战、品牌战全面升级,尾部中小企业加速出清。
三是海外市场增长加速期。国内市场增速放缓的同时,东南亚、拉美、欧洲等海外市场快速增长,头部企业纷纷出海建厂,出口成为第二增长曲线。2026年上半年出口增速30.8%,远高于国内市场,出海已从“可选项”变为“必选项”。
2.5 未来1-3年展望
展望未来1-3年,中国电动两轮车行业将呈现以下趋势:内销市场预计维持在5000-5500万辆区间波动,难以再现2025年的高增长;出口市场预计保持20%-30%的年均增速,2028年出口总量有望突破4000万辆;行业集中度将进一步提升,CR5预计在2028年达到80%以上,中小品牌生存空间持续压缩;技术竞争重心从续航里程转向智能化、电池安全与用户体验,锂电渗透率预计2027年突破60%。
第三章TOP10企业6项指标对比分析
本章从产量销量、营业收入、毛利润与毛利率、净利润与净利率、资产负债率、经营活动现金流六个维度,对TOP10企业进行横向对比分析。需特别说明:九号公司数据为公司整体口径(含滑板车、服务机器人等业务),并非仅电动两轮车业务;台铃科技数据来自港交所招股书(截至2025年9月末);小刀、立马集团层面财务数据为估算,已在表格中标注。
3.1 产量与销量对比分析
从整车销量规模看,雅迪控股以2025年约1627万辆(电自1145.35万辆+电摩481.57万辆)稳居行业第一,爱玛科技2025年电自833.41万辆+三轮60.71万辆,稳居第二。台铃科技2025年内销终端约687.57万辆,排名第三。
表1TOP10企业整车销量对比(万辆)
企业 | 2024年销量 | 2025年销量 | 2026H1销量 | 同比变化 |
雅迪控股 | 约1302 | 约1627 | 约763.23 | +31.1%(2025) |
爱玛科技 | 1069.86(含三轮) | 约894.12(电自+三轮) | 约528 | -12.2%(营收) |
台铃科技 | 约960(出货) | 约980(出货) | 未公开 | +14.5%(2024营收) |
九号公司 | 259.89(两轮车) | 409.03(两轮车) | 284.4 | +19%(两轮车H1) |
新日股份 | 约188 | 约228.5 | 约100-120(估算) | +17.2%(营收2025) |
绿源集团 | 超310 | 超350 | 约120-130 | +16.5%(营收2025) |
小刀 | 约400-500(估算) | 约310(出货) | 未公开 | 未公开 |
小牛电动 | 92.43 | 119.80 | 69.63 | +21.3%(营收H1) |
金箭科技 | 约220 | 突破300 | 未公开 | +54.0%(营收2025) |
立马 | 约200 | 约200+ | 未公开 | 未公开 |
数据来源:各公司年报/半年报、招股书、雅迪收购公告、第三方统计;带*为估算值
产品结构方面,电摩/电轻摩成为新的增长引擎。雅迪2026年上半年电摩销量348.42万辆,同比增长63.7%,电摩收入占比显著提升;绿源电摩H1销量40.2万辆,同比增长78.2%,市占率达20.5%,位居行业第一。电动自行车在新国标实施后进入调整期,头部企业电自销量普遍出现下滑。
3.2 营业收入对比分析
2025年TOP10企业营业收入呈现明显的梯队分化。雅迪控股以370.08亿元位居首位,同比增长31.1%;爱玛科技250.95亿元,同比增长16.14%;九号公司整体营收212.78亿元,同比增长49.9%,增速领先头部企业;台铃科技约180亿元(估算),前三季度收入148.4亿元,同比增长38.6%。
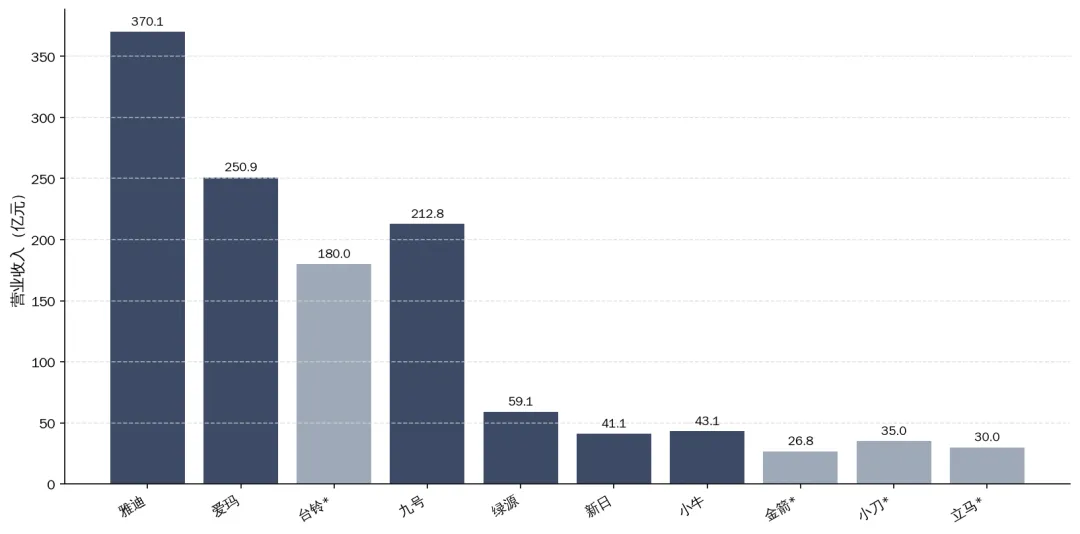
图32025年TOP10企业营业收入对比(亿元)
数据来源:各公司年报/半年报、招股书、雅迪收购公告;*标注为估算值
2026年上半年增速分化更为显著。九号公司以22.3%的营收增速领跑头部企业,小牛电动受益于AI智能化战略营收增长21.27%;而雅迪营收同比下降5.0%,爱玛下降12.21%,新日下降8.64%,绿源下降20.4%。行业下行期,智能化与高端化品牌展现出更强的增长韧性。
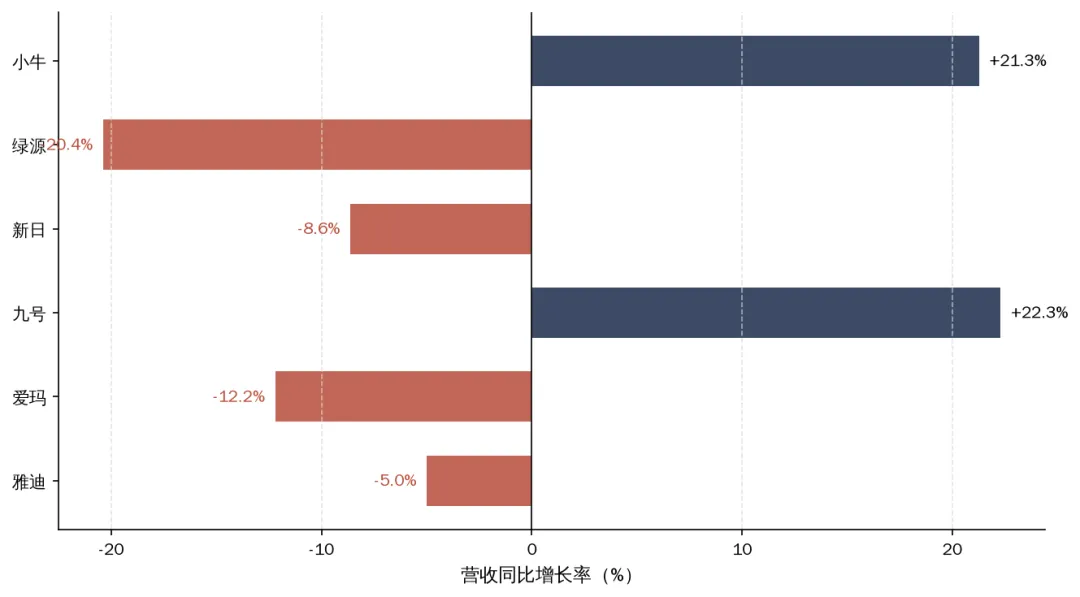
图42026年上半年主要上市企业营收同比增长率对比
数据来源:各公司2026年半年报/中期业绩公告
3.3 毛利润与毛利率对比分析
毛利率是衡量企业盈利能力与产品结构的核心指标。2025年各企业毛利率分化明显:九号公司整体毛利率29.63%,位居行业首位,显著高于传统两轮车企业;雅迪控股毛利率19.1%,较2024年的15.2%提升3.9个百分点,高端化成效显著;爱玛科技毛利率18.29%,保持稳健;小牛电动毛利率19.6%,同比提升4.4个百分点,但2026年上半年回落至16.55%。
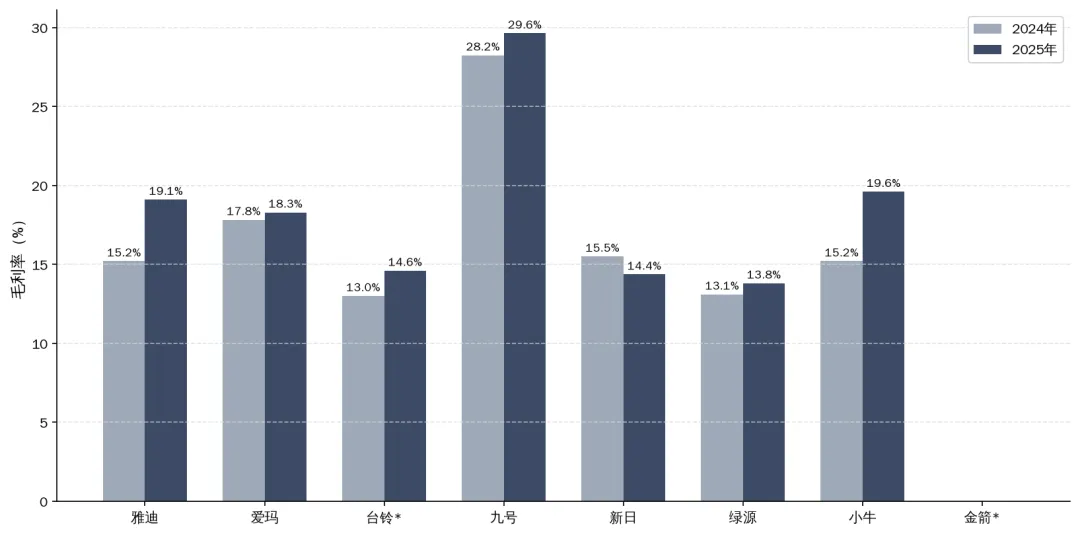
图52024年与2025年主要企业毛利率对比(%)
数据来源:各公司年报;金箭科技毛利率未披露,台铃为前三季度数据
表2TOP10企业毛利率对比(%)
企业 | 2024年毛利率 | 2025年毛利率 | 2026H1毛利率 | 变动趋势 |
雅迪控股 | 15.2 | 19.1 | 17.7 | 先升后降 |
爱玛科技 | 17.82 | 18.29 | 17.43 | 稳中有降 |
台铃科技 | 13.0 | 14.6* | 未公开 | 持续提升 |
九号公司 | 28.24 | 29.63 | 28.56 | 高位稳定 |
新日股份 | 15.50 | 14.36 | 12.82 | 持续下滑 |
绿源集团 | 13.1 | 13.8 | 13.8 | 稳中有升 |
小刀 | 10-12(估算) | 10-12(估算) | 未公开 | 基本持平 |
小牛电动 | 15.2 | 19.6 | 约16.55 | 大幅波动 |
金箭科技 | 未披露 | 未披露 | 未公开 | — |
立马 | 12-15(估算) | 12-15(估算) | 未公开 | — |
数据来源:各公司年报/半年报;*台铃为2025年前三季度数据,小刀/立马为估算值
高端化战略效果显著:雅迪3000元以上车型占比已达57.4%,带动毛利率提升近4个百分点。相比之下,新日股份毛利率从15.50%下滑至12.82%,反映出其中低端产品占比过高、产品升级不及预期的困境。绿源集团毛利率长期维持在13%-14%区间,处于行业偏低水平,液冷技术差异化尚未有效转化为定价权。
3.4 纯利润与净利率对比分析
2025年归母净利润排名:雅迪控股29.12亿元(同比+128.8%)位居第一,爱玛科技20.35亿元位居第二,九号公司17.58亿元(+62.2%)位居第三,台铃科技前三季度8.23亿元(+122.4%)增速最快。
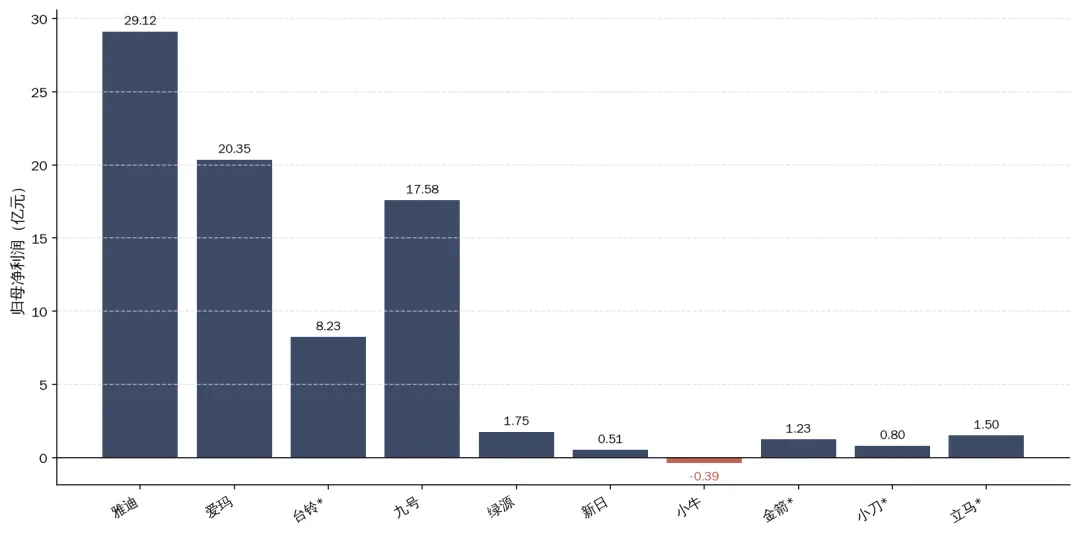
图62025年TOP10企业归母净利润对比(亿元)
数据来源:各公司年报/半年报;台铃为前三季度数据,小刀/立马/金箭为估算值
3.4.1 小牛电动亏损专题分析
小牛电动是TOP10企业中唯一持续亏损的企业,需重点关注。2024年净亏损1.932亿元,2025年净亏损0.394亿元,亏损幅度收窄;但2026年上半年净亏损急剧扩大至1.96亿元,已超过2025年全年亏损额的五倍,其中二季度单季亏损1.02亿元。
亏损扩大的核心原因有三:一是毛利率大幅下滑,从2025年同期的20.1%骤降至16.0%,“以价换量”策略导致单车收入从3314元降至3029元,降幅8.6%;二是海外业务大幅萎缩,国际销量从2024年的16.52万辆降至2025年的8.60万辆,国际化战略受挫;三是费用投入持续,AI智能化研发与营销投入刚性,短期内难以通过规模效应摊薄。
但小牛电动仍具备一定安全垫:现金储备14.76亿元,短期借款仅2.20亿元,净现金超过12亿元,按当前亏损速度至少可维持4-5年运营;2025年经营活动现金流净额3.53亿元为正,亏损更多来自会计层面的非现金项目。中国市场上半年销量同比增长25%以上,AI智能化战略初见成效,若下半年毛利率回升,全年亏损有望收窄。
3.5 资产负债率对比分析
资产负债率反映企业财务杠杆水平与偿债风险。2025年末各企业资产负债率差异较大:新日股份55.45%为上市企业中最低,爱玛科技60.57%,雅迪控股65.1%,九号公司66.26%,绿源集团约67.1%,小牛电动约69.3%,金箭科技约73.4%,台铃科技高达88.28%(2025年9月末)。
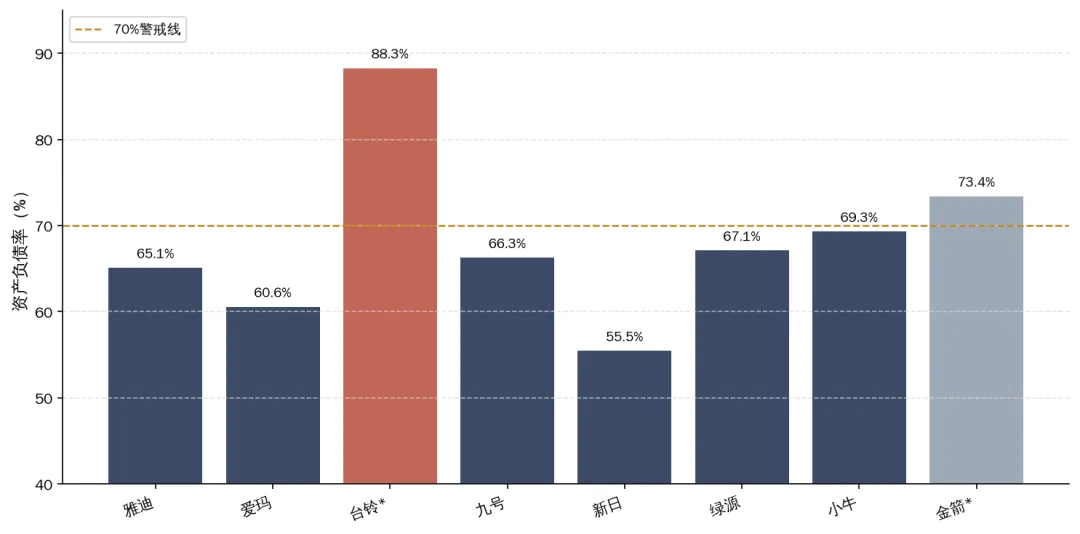
图72025年末主要企业资产负债率对比(%)
数据来源:各公司年报/招股书;台铃为2025年9月末数据,金箭来自雅迪收购公告
台铃科技资产负债率88.28%在TOP10中最高,流动比率仅0.84,短期偿债压力突出,这也是其急切推进港股IPO的重要原因。小牛电动资产负债率从64.36%升至约69.3%,2026年上半年进一步升至约79.4%,亏损持续侵蚀净资产,需关注财务风险。雅迪与爱玛作为龙头企业,资产负债率维持在60%-66%的合理区间,财务结构相对稳健。
3.6 经营活动现金流对比分析
经营活动现金流是企业造血能力的直接体现。2025年雅迪控股经营活动现金流净额59.90亿元,同比大幅改善,造血能力行业领先;爱玛科技37.85亿元,同比增长19.55%;九号公司44.44亿元,同比增长32.5%。
3.6.1 爱玛现金流转负专题分析
值得高度警惕的是,爱玛科技2026年上半年经营活动现金流净额为-6.01亿元,同比大幅下降123.25%,由正转负。这一变化与上半年归母净利润同比下滑45.15%相互印证,反映出渠道压货与终端动销不畅的双重压力。在行业下行期,经销商提货意愿下降,公司为维持收入规模加大渠道铺货,导致存货与应收账款占用资金增加,现金流承压。
相比之下,雅迪控股2026年上半年经营现金流16.26亿元,虽较2025年同期有所回落,但仍保持正值;九号公司上半年经营现金流19.67亿元,延续稳健态势。新日股份经营现金流从2024年的0.233亿元大幅改善至2025年的1.62亿元,改善幅度达592.94%,但绝对规模仍较小。
表3主要企业经营活动现金流净额对比(亿元)
企业 | 2024年 | 2025年 | 2026H1 | 趋势判断 |
雅迪控股 | 2.99 | 59.90 | 16.26 | 2025年大幅改善 |
爱玛科技 | 31.66 | 37.85 | -6.01 | 2026H1转负,需警惕 |
九号公司 | 33.54 | 44.44 | 19.67 | 持续稳健增长 |
新日股份 | 0.233 | 1.62 | 1.57 | 显著改善但规模小 |
绿源集团 | -0.031 | 4.49 | 未公开 | 2025年转正 |
小牛电动 | 0.523 | 3.53 | Q2约3.92 | Q2单季改善 |
数据来源:各公司年报/半年报;台铃、小刀、金箭、立马未公开
第四章各企业风险与机会评估
4.1 雅迪控股
雅迪控股(01585.HK)是中国电动两轮车行业龙头企业,2025年整车销量约1627万辆,营业收入370.08亿元,归母净利润29.12亿元,各项核心指标均位居行业第一。公司品牌力、渠道网络与供应链规模优势显著,是行业当之无愧的头部企业。
核心风险
第一,2026年上半年电动自行车销量大幅下滑。H1电动自行车销量414.81万辆,同比下降37.8%,直接拖累营收同比下降5.0%至182.36亿元,归母净利润同比下降27.2%至12.01亿元。新国标置换红利消退对基本盘冲击显著。
第二,经营现金流显著收窄。2026年上半年经营活动现金流净额16.26亿元,较2025年同期的47.27亿元下降65.6%,存货与应收账款占用资金上升,在行业下行期需警惕渠道库存风险。
第三,海外市场占比偏低。海外收入占比不足10%,65%以上收入依赖国内单一市场,在国内行业进入存量竞争阶段时,出海进度相对九号等竞争对手偏慢。
核心机会
第一,高端化战略成效显著。3000元以上车型占比已达57.4%,2025年毛利率提升至19.1%,较2024年提升3.9个百分点,净利润同比大增128.8%,高端化不仅提升了盈利能力,也增强了抗周期能力。
第二,产品结构切换对冲下滑。电摩/电轻摩2026年上半年销量同比增长63.7%至348.42万辆,电摩收入占比快速提升,部分对冲了电动自行车销量下滑的影响。
第三,海外扩张与并购协同。越南工厂年产能达100万辆,海外布局逐步落地;2026年8月公告收购金箭科技,对价10.2亿元,将补齐下沉市场与商用场景覆盖,形成多品牌矩阵。
4.2 爱玛科技
爱玛科技(603529.SH)是行业第二大企业,2025年营业收入250.95亿元,归母净利润20.35亿元。公司品牌定位年轻时尚,渠道下沉能力强,电动三轮车业务增长迅速,是差异化竞争的重要支撑。
核心风险
第一,盈利大幅下滑。2026年上半年归母净利润6.65亿元,同比下降45.15%,扣非净利润同比下降49.45%,一季度单季净利润同比下滑67.6%,盈利能力承压显著。
第二,经营现金流由正转负。2026年上半年经营活动现金流净额-6.01亿元,同比下降123.25%,反映出渠道压货与终端动销不畅,经销商提货意愿下降,存货与应收账款风险上升。
第三,电动自行车销量大幅下滑。2026年上半年电动自行车销量约同比下降47%,产品结构被动向电摩切换,新国标后市场适应期挑战大于预期。
核心机会
第一,季度边际改善明显。二季度营收降幅从一季度的-18.45%收窄至-6.49%,毛利率环比回升,最差时点或已过去,下半年有望逐季向好。
第二,海外业务高速增长。2026年上半年外销收入同比增长125.87%,印尼工厂产能利用率达98.3%,东南亚出海布局进入收获期,有望成为重要的第二增长曲线。
第三,高分红+电动三轮车第二曲线。公司分红比例超50%,股东回报稳定;电动三轮车业务2024年同比增长28.9%,在下沉市场与农村市场需求旺盛,提供额外增长动力。
4.3 台铃科技
台铃科技已递表港交所,2024年营业收入136.00亿元(招股书),同比增长14.5%,2025年前三季度收入148.4亿元,同比增长38.6%,净利润8.23亿元,同比增长122.4%。公司以长续航差异化定位著称,内销终端市场份额11.7%,位居行业第三。
核心风险
第一,市场份额下滑。2025年内销份额11.7%,同比下降2.4个百分点,被九号公司超越降至行业第四,长续航差异化优势在智能化浪潮下有所减弱。
第二,财务杠杆过高。2025年9月末资产负债率高达88.28%,流动比率仅0.84,短期偿债压力突出,对IPO募资依赖度高。
第三,盈利质量与研发投入偏弱。毛利率14.6%低于头部企业,研发投入强度不足,递表前创始人突击套现约2亿元,公司治理与投资者信心面临考验。
核心机会
第一,IPO落地后资本弹药充足。若港股IPO顺利完成,将显著改善资产负债结构,为产能扩张、研发投入与海外布局提供资金支持。
第二,增速领先头部企业。2025年前三季度收入同比增长38.6%、净利润同比增长122.4%,在TOP5企业中增速最快,电动自行车毛利率从13.3%升至17.7%,产品结构升级成效显著。
第三,长续航差异化+海外布局。长续航技术形成差异化品牌认知,海外拥有412家经销商,越南生产基地布局落地,海外市场可对冲国内下行压力。
4.4 九号公司
九号公司(689009.SH)是智能化电动两轮车的代表企业,2025年整体营业收入212.78亿元,同比增长49.9%,电动两轮车销量409.03万辆,同比增长57.4%。公司整体毛利率29.63%,远高于传统两轮车企业,智能化溢价显著。
核心风险
第一,增收不增利。2026年上半年营收同比增长22.3%,但归母净利润同比下降18.8%,2025年第四季度首次出现单季亏损,费用投入加大侵蚀利润。
第二,财务杠杆上升。资产负债率从2024年末的60.23%升至2026年上半年的67.93%,高于雅迪和爱玛,多线业务投入(两轮车+滑板车+机器人)推高杠杆水平。
第三,量增价跌。电动两轮车ASP从约2900元降至约2634元,毛利率承压,为抢占市场份额加大促销力度,高端化策略面临性价比竞争的挑战。
核心机会
第一,行业退坡期唯一正增长的前四品牌。2026年上半年电动两轮车销量同比增长19%至284.4万辆,市占率持续提升,在行业下行期展现出极强的逆势扩张能力。
第二,海外业务占比高且盈利性强。海外收入占比37.26%,境外毛利率36.01%远高于境内,电动滑板车全球市场份额第一,海外业务是重要的利润来源与增长引擎。
第三,智能化壁垒+机器人第二曲线。整体毛利率28%-30%远高于传统两轮车企业,服务机器人业务2025年收入同比增长254.76%,第二增长曲线逐步成型,长期成长空间广阔。
4.5 新日股份
新日股份(603787.SH)是老牌电动两轮车企业,2025年营业收入41.13亿元,同比增长17.15%,归母净利润0.51亿元,同比增长99.2%。公司规模相对较小,在行业头部挤压下处于腰部位置。
核心风险
第一,主业盈利濒临归零。2026年上半年扣非净利润仅38万元,同比下降99.2%,主业盈利能力极度薄弱,接近盈亏平衡线。
第二,置换红利消退冲击大。2026年上半年营收同比下降8.64%,行业转入存量竞争后,中小品牌抗风险能力弱,市场份额持续被头部挤压。
第三,毛利率持续下滑。从2024年的15.50%降至2026年上半年的12.82%,产品竞争力不足,高端化进展缓慢,价格战中处于被动地位。
核心机会
第一,海外业务高速增长。2026年上半年海外销量同比增长160%,越南、印尼生产基地布局落地,出海有望成为重要的增长突破口。
第二,产品结构优化。2025年电动自行车收入同比增长43.58%,产品结构向高毛利车型倾斜,经营现金流从0.233亿大幅改善至1.62亿元(+592.94%)。
第三,经营效率改善。资产负债率55.20%在行业中处于中等水平,财务结构相对稳健,若能抓住出海与电摩化机遇,存在估值修复空间。
4.6 绿源集团
绿源集团(02451.HK)以液冷技术为核心差异化卖点,2025年营业收入59.07亿元,同比增长16.5%,归母净利润1.75亿元,同比增长50.9%。公司电摩业务表现突出,市占率行业第一。
核心风险
第一,电自业务大幅下滑拖累整体。2026年上半年电动自行车收入同比下降38.5%,拖累整体营收同比下降20.4%,净利润同比下降31.8%,对单一产品依赖度较高。
第二,资产负债率偏高。约67.7%,在上市企业中处于较高水平,扩张过程中财务压力较大。
第三,盈利能力偏弱。毛利率长期维持在13%-14%区间,显著低于雅迪(19.1%)与九号(29.6%),液冷技术差异化尚未有效转化为定价权。
核心机会
第一,电摩业务高速增长且市占率第一。2026年上半年电摩销量40.2万辆,同比增长78.2%,市占率20.5%位居行业第一,电摩收入占比从11.4%升至25.4%,产品结构持续优化。
第二,液冷技术形成差异化壁垒。2026年上半年毛利率逆势提升0.2个百分点至13.8%,在行业整体毛利率下滑背景下表现出韧性。
第三,海外与新业务布局。2026年上半年海外销量同比增长40%,布局具身智能新业务,长期来看技术储备与海外布局有望贡献增量。
4.7 小刀
小刀为非上市公司,2025年内销终端约188.1万辆,市场份额3.2%,行业排名第6-7位。公司主打下沉市场与性价比,四大生产基地年产能约1000万台,是腰部企业中产能规模较大的一家。
核心风险
第一,规模与品牌力与头部差距持续拉大。2025年内销份额仅3.2%,在行业集中度提升背景下存在被边缘化风险,“百日大会战”冲量形成的渠道库存面临减值压力。
第二,无公开融资渠道。是TOP10中唯一无资本动作的企业,缺乏资本市场支持,在智能化研发、海外布局等长期投入上资金实力不足,抗风险能力最弱。
第三,智能化配置落后。产品仍以性价比为核心卖点,智能化、高端化布局滞后,在年轻消费群体中的品牌认知度不足。
核心机会
第一,下沉市场基本盘稳固。载重、工地、外卖等刚需场景有稳定需求,与雅迪收购的金箭可形成差异化定位,避免直接竞争。
第二,产能布局优势。四大基地年产能1000万台,南北协同布局带来物流成本优势,在下沉市场渠道效率较高。
第三,并购或IPO期权。若“三年破百亿”目标兑现,具备被头部企业并购或独立IPO的期权价值,参照金箭科技PS约0.38倍,当前估值水平仍有提升空间。
4.8 小牛电动
小牛电动(NIU)为美股上市公司,人民币计价,2025年营业收入43.08亿元,净亏损0.394亿元。公司以设计感与智能化为品牌标签,曾是高端电动两轮车的代表品牌,但近年来陷入持续亏损困境。
核心风险
第一,连续四年亏损且2026年急剧扩大。2026年上半年净亏损1.96亿元,已超过2025年全年亏损额的五倍,二季度单季亏损1.02亿元,亏损扩大速度远超预期。
第二,毛利率大幅下滑。从2025年同期的20.1%骤降至二季度的16.0%,“以价换量”策略导致单车收入从3314元降至3029元,降幅8.6%,高端品牌定位受到冲击。
第三,海外业务大幅萎缩。国际销量从2024年的16.52万辆降至2025年的8.60万辆,同比下滑48%,国际化战略受挫,海外市场开拓不及预期。
核心机会
第一,中国市场销量回暖。2026年上半年中国市场销量同比增长25%以上,AI智能化战略初见成效,国内基本盘仍在巩固。
第二,现金储备充足。现金储备14.76亿元,短期借款仅2.20亿元,净现金超过12亿元,按当前亏损速度至少可维持4-5年运营,不存在短期生存危机。
第三,经营现金流为正。2025年经营活动现金流净额3.53亿元,二季度单季约3.92亿元,亏损更多是会计层面非现金项目(如股权激励、无形资产摊销等),实际经营造血能力尚可。
4.9 金箭科技
金箭科技为非上市公司,2026年8月25日被雅迪控股公告收购,交易对价10.2亿元。公司2025年营收26.80亿元,同比增长54.0%,净利润1.23亿元,净利率4.6%,以“外卖神车”定位深耕商用配送市场。
核心风险
第一,对赌条款严苛。收购协议约定2026年下半年净利润需不低于5000万元,其中7-9月需不低于3000万元,否则将扣减10.2亿元交易对价中的相应部分,业绩压力巨大。
第二,品牌整合风险。金箭品牌定位与雅迪主品牌存在一定重叠,创始人仅留任3年,并购后的渠道整合、团队稳定与文化融合存在不确定性。
第三,盈利质量薄弱。2024年净利率仅0.85%,靠极致性价比走量维持盈利,在行业成本上行与价格战背景下,盈利模式可持续性存疑。
核心机会
第一,雅迪体系协同效应。并入雅迪供应链与资金体系后,有望通过集中采购、规模效应降低成本,改善极低的净利率水平,盈利提升空间大。
第二,外卖/配送商用场景被战略重视。金箭“外卖神车”定位精准对接B端商用需求,雅迪可借此切入高速增长的商用配送市场,完善产品矩阵。
第三,渠道与产能整合。数千家经销商网点+三大生产基地并入雅迪体系,补齐雅迪在下沉市场与商用场景的短板,多品牌矩阵协同效应可期。
4.10 立马
立马为非上市公司,是星星科技(300256)第一大股东,2025年国内销量突破200万辆,内销终端市场份额约3.3%。公司以3500W大功率电机为技术特色,深耕西南市场与重载场景。
核心风险
第一,治理透明度低。集团与上市公司关系复杂,仅部分子公司在星星科技体内,集团层面财务数据不公开,投资者难以全面评估公司真实经营状况。
第二,2026年经营明显失速。江西立马上半年净利润仅94.81万元,同比下降98%以上,广西立马7月遭遇台风停产,经营波动较大。
第三,品牌区域集中且高端化声量缺失。品牌影响力主要集中在云贵川地区,全国化进程缓慢,高端化与智能化布局声量不足,面临被挤出TOP10的风险。
核心机会
第一,大功率电机差异化优势。3500W大功率电机行业领先,在重载、外卖、山区骑行等场景有差异化价值,技术壁垒相对较高。
第二,出口布局。产品出口60多个国家,海外市场可对冲国内下行压力,海外业务占比有望逐步提升。
第三,上市公司平台赋能。可通过星星科技平台进一步推进资产证券化,上市公司壳资源干净(2025年减亏94.89%),资本运作空间较大。
第五章行业五大趋势变化总结
5.1 新国标置换周期退坡——2026年内销进入下行通道
2025年是新国标GB 17761-2024实施前的最后一个完整销售年度,政策驱动的置换需求集中释放,推动全年内销达到5490万辆的历史峰值。随着2025年9月1日新国标正式实施、11月30日销售过渡期结束,行业合规门槛大幅提升,置换红利快速消退。
2026年上半年内销2825.2万台,同比下降12.6%,一季度降幅达17.4%,二季度收窄至8.7%。全年预计内销约5400万辆,基本与2025年持平,难以再现高增长。行业正式从政策驱动的增量扩张期,回归到以存量更新为主的稳态市场。对于企业而言,增长逻辑从“水涨船高”转向“抢夺份额”,运营效率与产品力的重要性显著提升。
5.2 出海加速——出口成为第二增长曲线
与国内市场下行形成鲜明对比的是,出口市场持续高速增长。2026年上半年出口1597万辆,同比增长30.8%,出口额45.8亿美元,同比增长36.6%,一季度出口增速高达68.2%。出口已从头部企业的“补充业务”升级为“第二增长曲线”。
出海模式也从早期的产品出口升级为产能出海。雅迪越南工厂年产能100万辆,爱玛印尼工厂产能利用率98.3%,九号公司海外收入占比已达37.26%。东南亚成为中国两轮车企业出海的第一站,既贴近新兴市场需求,又可规避欧盟反倾销税(10.3%-70.1%,2025年1月延长5年)。长期来看,拉美、中东、非洲等新兴市场仍有巨大渗透空间。
5.3 智能化与高端化——均价分化,智能品牌逆势增长
行业价格分化加剧,智能化成为新一轮竞争的核心战场。在行业整体下行的2026年上半年,九号公司电动两轮车销量逆势增长19%,线上均价4084元,显著高于行业平均水平;小牛电动中国市场销量同比增长25%以上,AI智能化战略初见成效。
传统头部企业也在加速高端化布局:雅迪3000元以上车型占比达57.4%,推动毛利率提升至19.1%;爱玛推出多款高端智能车型,试图抢占年轻用户。未来行业竞争将从“续航里程+价格”的传统维度,转向“智能化体验+品牌溢价”的新维度,智能电动化品牌有望持续抢占传统品牌的市场份额。
5.4 行业集中度提升与并购整合——“大鱼吃小鱼”时代开启
行业集中度持续提升,CR5从2024年的71.2%提升至2025年的73.8%,预计2028年将突破80%。新国标提高了合规门槛,中小企业面临研发、检测、供应链等多重成本压力,出清速度加快。
2026年8月25日雅迪控股公告收购金箭科技,交易对价10.2亿元,是中国电动两轮车行业近年来规模最大的并购案,标志着行业正式进入“大鱼吃小鱼”的整合时代。未来预计将有更多腰部企业被头部并购或退出市场,行业格局将从“百舸争流”走向“寡头竞争”。对腰部企业而言,被并购可能比独立生存更具财务回报。
5.5 锂电化与技术迭代——锂电渗透率快速提升,半固态电池装车
锂电化进程显著加速。2025年新售电动自行车锂电搭载率达48.3%,较2024年的36.7%提升11.6个百分点;2000元以上中高端车型锂电渗透率已达92.1%。随着电池成本下降与新国标对电池安全性要求提升,预计2027年锂电渗透率将突破60%。
技术迭代进入新阶段:半固态电池已实现量产装车,能量密度与安全性大幅提升;钠电池推出量产车型,在低温性能与成本方面具备差异化优势;智能化方面,AI大模型上车、智能座舱、车联网等功能逐步从高端车型向中端车型下放。电池技术与智能化技术的双重迭代,正在重塑行业竞争壁垒。(END)
(本平台对此文不持有任何观点与评价)
 |


发表评论
发表评论: