
 研报速递
执行摘要
本报告系统整合"科技行业需求传导"与"15种关键金属专项分析"两条主线,围绕AI算力、能源转型、人形机器人等科技革命变量,判断矿业正处于"科技需求爆发 + 供给长期刚性 + 地缘供应链重构"三重共振的战略配置窗口。核心结论如下:
需求底层逻辑切换。矿业需求正从传统地产/基建周期驱动,转向AI数据中心、电动车、电网、核电等"科技+电气化"结构性驱动;科技需求具有技术密集、增长非线性、供应链高度集中、传导时滞18–36个月四大特征。
铜、重稀土、铀为景气度第一梯队。铜(AI+电网+新能源三重需求、矿山十年欠投资)、中重稀土Dy/Tb(出口管制+人形机器人+军工)、铀(长协价创2007年以来新高、AI数据中心核电PPA)供需缺口最确定。
"三共振"最强品种是钨。2025.1–2026.4 APT鹿特丹价上涨约620%居关键矿产之首,中国占矿端约79%、美国本土产量为零,AI PCB微钻+六氟化钨+出口管制三重叠加。
结构性牛市而非全面超级周期。铜、稀土、铀、钨缺口明确,但锂、镍仍处过剩/宽松,锂、钴受技术路线替代压制;应聚焦供需最紧的细分品种,而非泛化看多矿业板块。
地缘政治溢价重估资源股权。中国出口管制体系化(镓锗→稀土全产业链→钨钼铟碲)、资源国"价值链回收"(刚果金钴配额、印尼镍配额、津巴布韦禁锂矿出口),上游资源股权战略价值抬升。
小金属弹性最大但波动剧烈。铟(InP光模块)2025年底以来涨幅超110%,镓中外价差约7倍,锗西方供给近乎断裂;这类品种适合作为"期权仓",需严控仓位。
矿业投资宜采用核心-卫星策略。核心仓60–70%配铜、稀土、黄金、锂等流动性好、逻辑清晰品种;卫星仓20–30%配铀、钨、锑等弹性品种;期权仓5–10%布局镓锗铟及前沿方向早期项目。
风险不可忽视。价格年波动可达30–50%,叠加政策监管、地缘、技术替代(铝代铜、LFP代三元、减银化)、ESG、项目执行、流动性、汇率等多重风险,不承诺保本与收益。
科技行业对矿业原材料的需求传导
1.1 概述:从"数字经济"到"实物经济"的需求穿透
传统矿业需求分析多聚焦地产、基建、传统工业。2023年以来,AI算力、新能源汽车、人形机器人、低空经济等新兴科技领域正在重塑矿业需求的底层结构。与传统工业需求不同,科技驱动的矿产需求具有四大特征:
- 技术密集型
单金属用量虽小,但技术壁垒高、替代难度大; - 增长非线性
技术路线收敛、规模量产启动后,需求增速呈指数级跃升; - 供应链集中度极高
多数关键矿产在中国或少数资源国高度集中,地缘溢价显著; - 传导链条长
从终端科技产品放量到上游矿产需求释放,存在18–36个月时滞。
1.2 AI与数据中心:算力扩张的物理约束
AI的本质是算力,算力的本质是电力,电力的本质是矿产。传导链条:AI大模型训练/推理 → 算力芯片(GPU/ASIC) → 服务器/数据中心 → 电力系统扩容 → 上游矿产需求。
铜:算力基建的"骨架金属"
单台AI服务器(如GB200 NVL72)用铜约15–20公斤,传统服务器仅5–8公斤,增幅约2–3倍;数据中心铜需求将从2025年约110万吨增至2040年约250万吨(标普全球)。IEA数据显示2025年全球数据中心用电量同比+17%,其中AI专用数据中心用电增速达50%。
铀:AI算力的"终极能源"选项
科技巨头与公用事业签订核电购电协议(PPA),SMR成为数据中心直供电源新趋势。WNA预测全球铀需求将从2025年约6.9万吨增至2030年约8.2万吨,2040年翻倍至15万吨以上。
芯片制造相关金属
1.3 电动车与动力电池
2025年全球动力电池装机突破1.6TWh,麦肯锡预测2030年达4.2TWh、2035年6.8TWh;中国占据全球70%以上电芯制造、85%磷酸铁锂正极产能。传导路径:电动车销量 → 动力电池装机 → 正负极材料 → 锂/钴/镍/石墨/稀土。单车钕铁硼用量约1–2.5kg,单车用铜约80kg(燃油车3–4倍)。
1.4 半导体与先进制造
半导体制造是典型的"小众金属密集型"产业,对纯度和稳定性要求极高。第三代半导体(SiC/GaN)2025年全球市场约67亿美元,预计2032年达250亿美元(CAGR约21%,QYResearch);中国SiC功率器件市场2026年预计达280亿元(CAGR 35%+,CSIA/赛迪顾问)。镓、锗、铟、锑、钨、钼、稀土、碲均已被纳入中国出口管制体系。
1.5 新能源与能源转型
光伏:2025年全球新增装机接近700GWdc(IEA-PVPS),全年耗银约7,244吨(占全球银供应21.4%)、耗铜约195万吨(占全球铜消费约7%)。风电:陆上风机单MW用铜3–5吨、海上8–10吨,永磁直驱风机单MW用钕铁硼600–800kg。储能:2026–2028年锂电储能出货增速预计60%+;钠电池2026年商业化元年,出货突破15GWh。
1.6 国防军工
军工是关键矿产的"刚性需求"下游——用量小、不可替代、不受价格周期影响。中重稀土(镝、铽)用于精确制导与战机雷达,钨用于穿甲弹,钼用于高温合金与装甲钢,铀用于核潜艇/核动力航母。
1.7 消费电子
全球智能手机年出货约12亿部,单机用锂5–8g、锡约0.1g、稀土10–20g;年增速约2–5%,但存量基数庞大。AI手机/AI PC换机周期、折叠屏与MR/AR设备成为新增量,带动铟(ITO)与稀土(光学镜头)需求。
1.8 科技行业–金属关联矩阵
下图以热力图呈现六大科技领域对15种金属的需求强度(颜色越深=需求越高),颜色由深蓝到铜色渐变,数据来源于本章各传导路径梳理。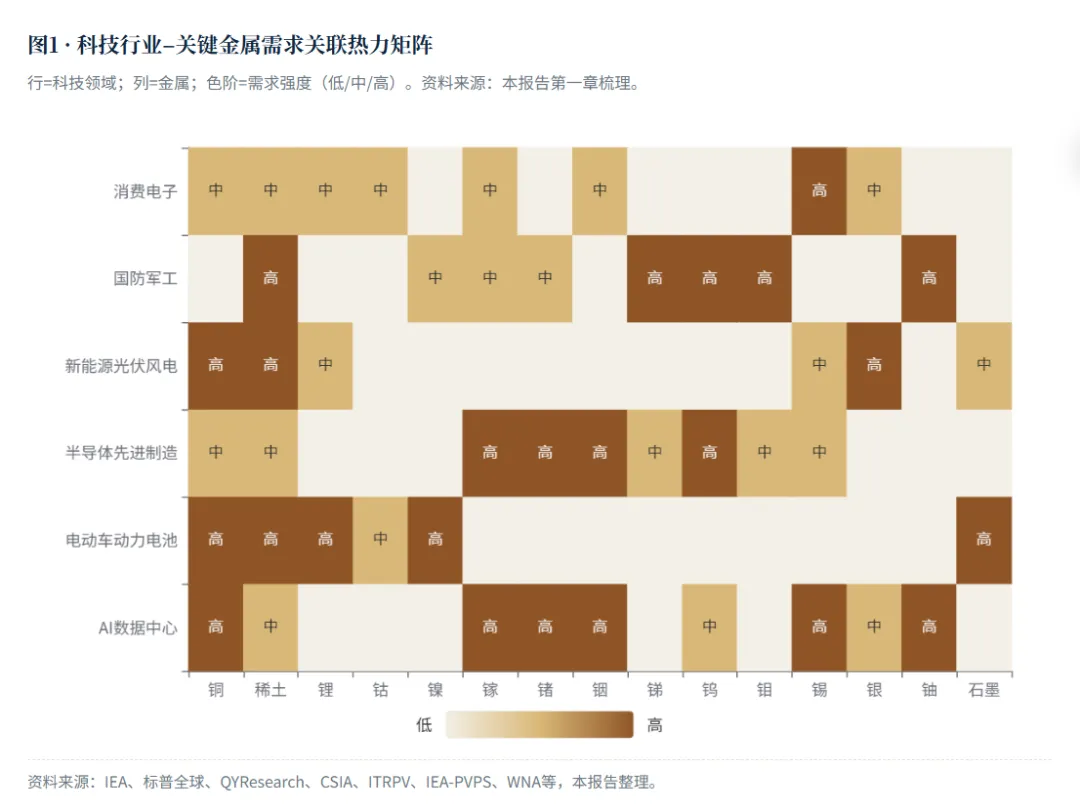
稀有金属与小金属专项分析
2.1 金属总览对比表
下表汇总15种关键金属的核心科技应用、2026年9月价格、供给集中度与景气度评级。
| 偏强 | |||||
| 中性偏弱 | |||||
| 中性偏弱 | |||||
| 偏弱 | |||||
| 强 | |||||
| 强 | |||||
| 强 | |||||
| 偏强 | |||||
| 强 | |||||
| 偏强 | |||||
| 强 | |||||
| 中性偏强 | |||||
| 强 | |||||
| 强 | |||||
| 中性 |
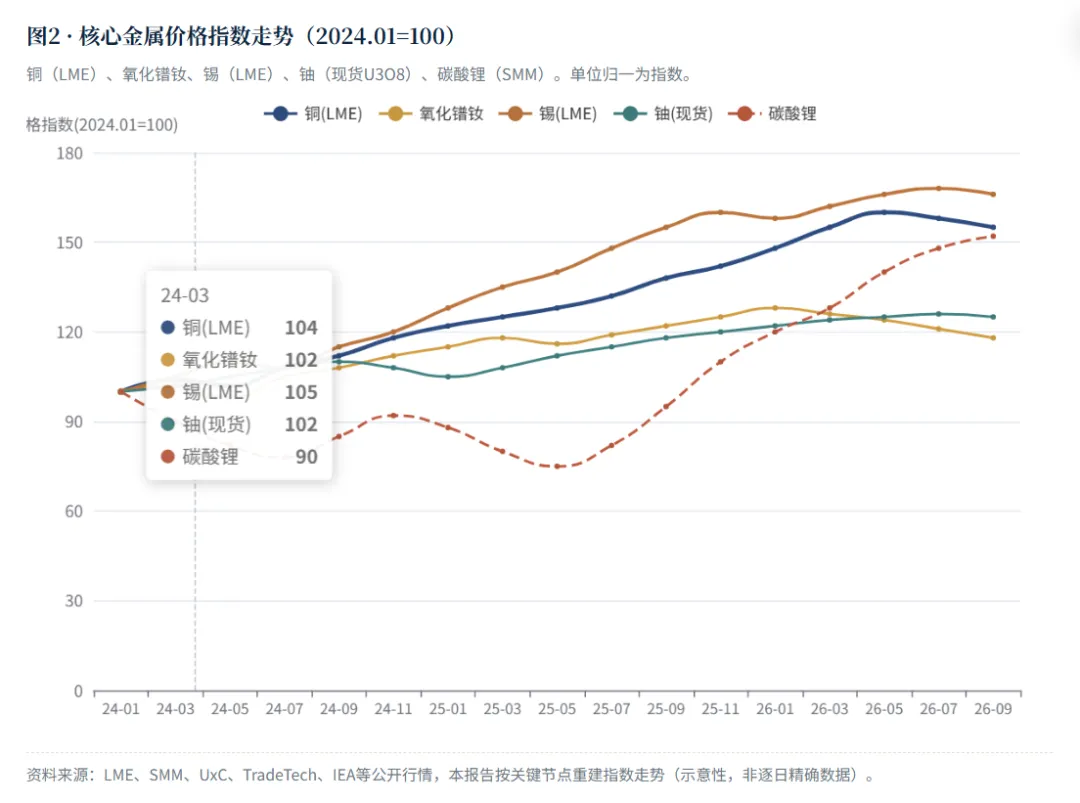
2.2 核心金属价格走势(2024–2026)
由于计价单位不同,下图以2024年1月=100的价格指数呈现铜、锂、氧化镨钕、锡、铀五大核心金属的相对涨跌幅。可见钨/锡/铜/铀自2025年起趋势性上行,锂自2022年高位回落后低位震荡。
2.3 逐金属深度分析
稀土(镨钕 PrNd / 镝 Dy / 铽 Tb)
需求:钕铁硼永磁为核心,增量来自电动车驱动电机(单车1–2.5kg)、海上风电、人形机器人(单台1–4kg)与军工(Dy/Tb提高矫顽力)。供给:中国矿端约69%、冶炼分离90%+,重稀土几乎全部来自南方离子型矿与缅甸,刚性极强。价格:2025年12月出口管制落地(仅15家企业获资质),重稀土海外价差达国内5倍以上。
锂 Li
需求:动力电池为最大下游,储能成第二增长曲线,2025–2030年LCE需求CAGR约15–20%。供给:全球储量约3,700万吨金属锂;锂辉石投产2–3年、盐湖5–7年;价格暴跌后高成本澳矿/非洲矿开始出清。价格:自2022年60万元/吨高点深度回落至7–8万成本线,现于14万附近震荡。
钴 Co
需求:三元正极仍为最大下游,但高镍化与LFP替代使单耗持续下降;机构预期2025–2030年需求CAGR仅5–8%。供给:刚果(金)矿端70%+,2025年起实施出口配额制(2026年配额9.66万吨,不足产量一半)。价格:配额政策致氢氧化钴4月一度涨三倍,后回落约30%。
镍 Ni
需求:不锈钢占约70%,电池级镍占比仅10–15%。供给:印尼占矿端50%+,HPAL扩产快;2026年RKAB配额从3.79亿湿吨降至2.6–2.7亿湿吨(-30%),但LME库存约27万吨处历史高位。价格:配额收紧短期支撑,高库存压制反弹空间。
镓 Ga
需求:GaN射频(5G/相控阵雷达)与GaN功率器件(AI服务器电源、车载OBC)。供给:伴生于氧化铝,全球无独立镓矿,新建产能周期5–7年;中国原生镓约98%(USGS OFR 2026)。政策:2023年8月出口管制,2024年12月对美直接出口禁令,2025年未锻轧镓出口同比-94%。
锗 Ge
需求:光纤预制棒掺杂(AI光通信)、军用红外、卫星三结电池、InP衬底。供给:主要伴生于锌/煤矿,中国精炼锗约77%;2024年12月对美直接出口禁令。价格:2026年5月欧洲报道西方价格约8,597美元/kg,内外价差极大。
铟 In
需求:传统ITO靶材之外,InP衬底成为800G/1.6T光模块激光器核心,是2025年以来暴涨核心催化,被称"与AI算力绑定最深"的小金属。供给:几乎全部伴生于锌精矿,供给完全受制于锌矿开采量,中国占原生铟50%+。
锑 Sb
需求:阻燃剂(约50%)、军工穿甲弹/弹药底火、铅酸电池、光伏玻璃澄清剂;西方军工补库为主要增量。供给:中国产量约36%,中+俄+塔合计70%+;湖南大型锑矿因环保安检停产整顿。
钨 W
需求:硬质合金、AI服务器PCB微钻、六氟化钨(半导体CVD)、光伏钨丝。供给:中国矿端约79%,美国本土产量已降至零;2026H1钨精矿产量同比-15%,仅15家企业获出口资质。价格:IEA口径2025.1–2026.4涨幅约620%居关键矿产之首,两年约9倍。
钼 Mo
需求:约80%用于不锈钢/特种钢,其余为石油催化、高温合金。供给:约70%为铜钼伴生斑岩铜矿副产,产量取决于铜矿开采决策,独立扩产能力有限;机构测算2026–2027年存约2.64万吨硬缺口。
锡 Sn
需求:约50%用于电子焊料,需求逻辑正从消费电子切换至AI资本开支——HBM/Chiplet先进封装焊料可靠性要求极高,锡不可替代。供给:缅甸佤邦复产不及预期、印尼出口审批趋严,全球低库存;BMI上调2026年均价至5.15万美元/吨。
银 Ag
需求:2024年工业需求6.805亿盎司创历史新高;但2026年光伏用银预计降至约1.51亿盎司(-19%),主因银价高企触发减银化。供给:约70%为铜铅锌金矿副产,连续六年供给缺口;投资需求(银币银条2026年+18%)部分对冲。
铜 Cu
需求:电网投资、AI数据中心(单中心用铜为传统2–3倍)、电动车(单车约80kg)三重驱动;2026H1 LME均价同比+38.7%。供给:矿山品位下降、新项目投产10–15年,2026–2030矿端增速有限。
铀 U
需求:核电基荷复兴+AI数据中心核电PPA+SMR兴起。供给:哈萨克斯坦占39%,前六国90%+;新矿开发10–15年,Kazatomprom TQZ硫酸厂延误。价格:长协价超2007年约95美元前高,创名义新高;现货低于长协约6–9美元term premium。
石墨(天然/负极)
需求:锂电负极随EV/储能增长,年均15–20%;人造石墨占主导(70–80%)。供给:中国储量产量双第一,掌握全球负极加工70–80%;2023年12月起对球化/鳞片石墨实施出口管制,美国自华进口占其消费约43%。
未来科技发展趋势带动的矿业增长预测
3.1 时间维度与景气度排序
按需求增速、供给刚性、地缘溢价、技术确定性四维,对2026–2030年矿业细分领域景气度排序(由高到低):
| ★★★★★ | |||
| ★★★★★ | |||
| ★★★★☆ | |||
| ★★★★☆ | |||
| ★★★☆☆ | |||
| ★★★☆☆ | |||
| ★★★☆☆ | |||
| ★★☆☆☆ | |||
| ★★☆☆☆ | |||
| ★★☆☆☆ |
3.2 重点科技方向的矿产需求拉动
AI算力革命:铜与铀的双重长牛
IEA预测全球数据中心用电量将从2024年约415TWh增至2030年约945TWh;Gartner预测2026年数据中心用电565TWh(+26%),其中AI优化服务器175TWh(+84.2%)。传导路径:AI算力→电力→电网→铜;同时→清洁能源→核电→铀。近期(2026–27)铜年增量15–25万吨、铀500–1,000吨;远期(2030+)分别达50–80万吨、5,000–10,000吨。
固态电池与钠电池:技术路线分化
全固态2027–2028年示范线启动,锂需求不降反升(单车带电量增加),并新增硫化锂、锗/镧/锆需求;钠电池2026年商业化元年,2030年有望破500GWh,边际替代锂需求约10–20万吨LCE、且以铝箔代铜箔。
第三代半导体(GaN/SiC)
2025年市场约67亿美元→2032年250亿美元(CAGR约21%);"小金属、大战略",对镓需求弹性最高。
人形机器人:稀土永磁下一个爆发点
单台人形机器人钕铁硼用量约3.5–4kg(比一辆电动车还多);2030年机构预测出货90–100万台,对应高性能钕铁硼3,000–5,000吨;百万台级出货将占当前全球高性能钕铁硼产量20–30%。2026–27为量产元年,2028年后开始实质影响供需。
低空经济/eVTOL
单架eVTOL用钕铁硼约10–30kg;2026–2028年需求体量有限,2030年后若商业化放量,稀土永磁与铝弹性最大。
核聚变/先进核能与量子计算
SMR 2030–2040拉动铀、锆、镍;商业聚变(2050+)远期拉动锂-6、铍、钨、钒;量子计算2030年前对矿产需求可忽略。
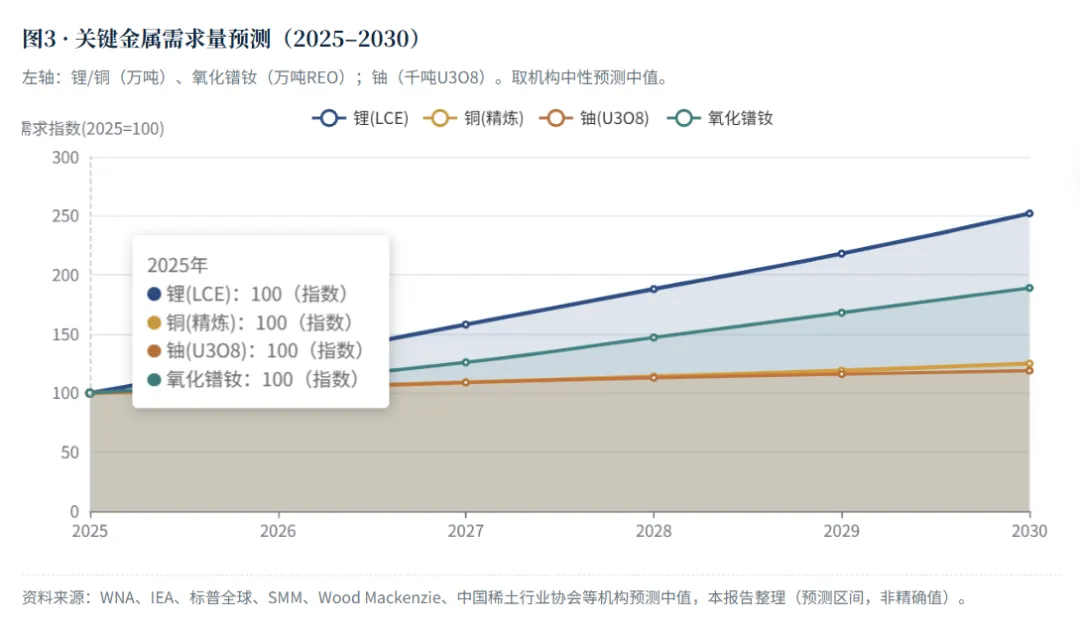
3.3 关键金属需求量预测(2025–2030)
下图呈现铜、锂、铀、稀土(氧化镨钕当量)四大品种2025–2030年需求量预测(取机构中性区间中值),反映科技需求驱动下的结构性增长。
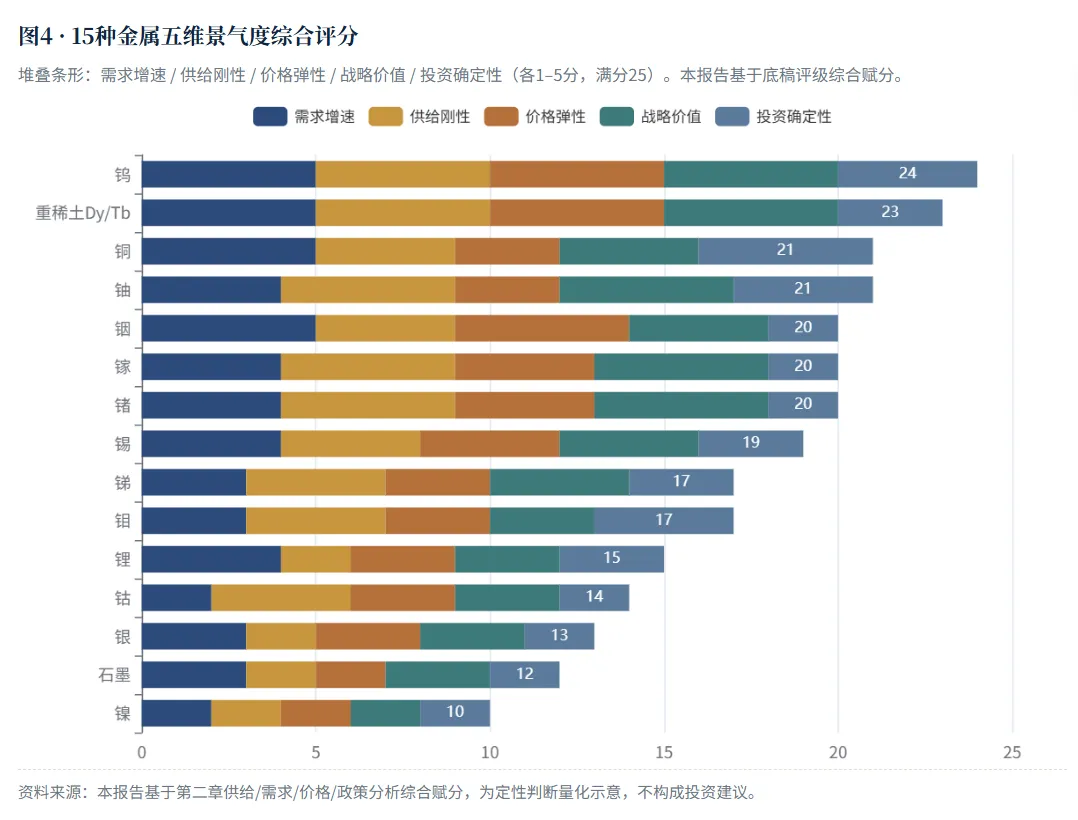
3.4 15种金属五维景气度评分
按需求增速、供给刚性、价格弹性、战略价值、投资确定性五维(1–5分)对15种金属打分,条形长度为五维合计。钨、铜、铀、重稀土居前。
当前矿业投资机会与未来市场趋势
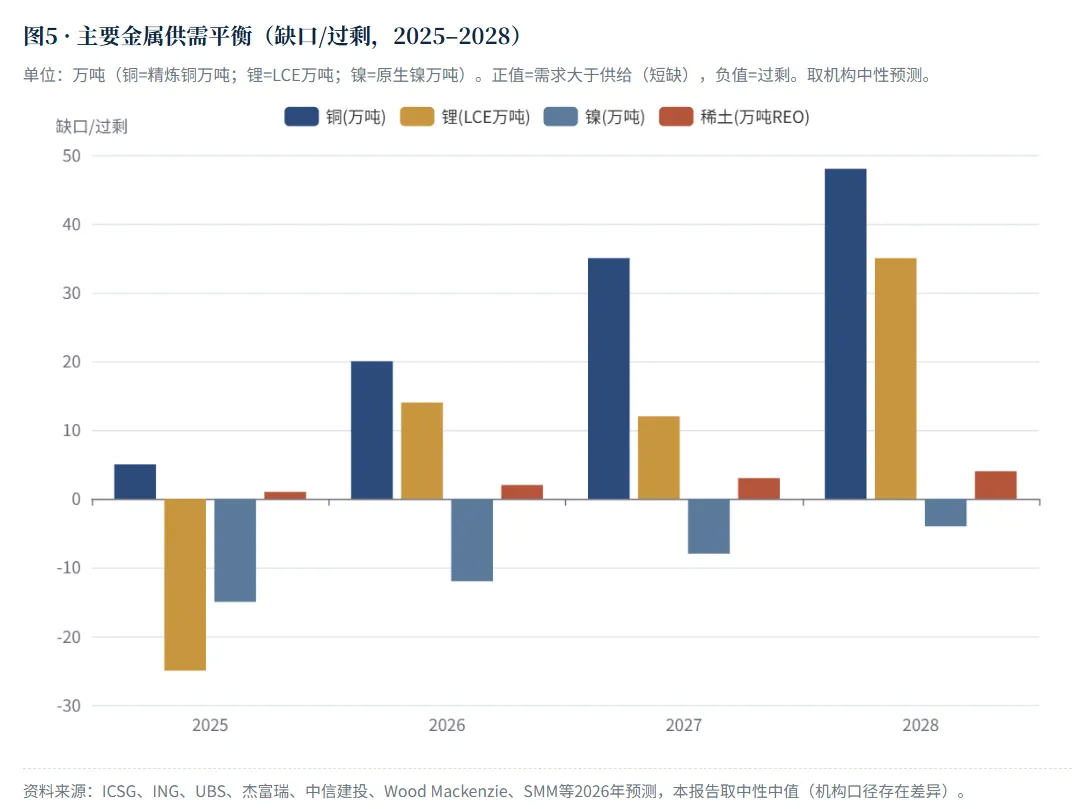
4.1 主要金属供需平衡(2025–2028)
下图为主要金属供需缺口/过剩(正值=短缺,负值=过剩)。铜的机构预测分歧较大(2026年从过剩9.6万吨到短缺60万吨不等),但中期方向一致——2027–2028年缺口趋于扩大;锂2026年起转缺,镍维持过剩但收窄。
铜:从紧平衡走向结构性短缺
Wood Mackenzie预测到2035年全球铜需求增至4,270万吨/年,需约800万吨/年新增产能弥补;高盛判断矿山产出将在2020年代末见顶于约2,400万吨。东吴证券判断2026年铜需求增速约4%、供给仅约1%。
锂:从过剩到紧平衡再到结构性短缺
2026年全球锂供给约208–218万吨LCE、需求约218–232万吨,缺口约13–15万吨;2028年后进入结构性短缺,2030年缺口或扩至50–60万吨LCE。
钴 / 镍 / 稀土
刚果(金)2026年钴出口配额9.66万吨(不足产量一半),呈"政策驱动型紧平衡";镍维持过剩但逐步收窄,2029–2030年或再转紧张;2026年第二批稀土开采指标岩矿型同比-19%,为多年首次总量收缩,中重稀土配额零增长。
4.2 大宗商品超级周期论:结构性牛市而非全面暴涨
- 支持论据
:2015–2020资本开支欠账、需求结构变化(能源转型+AI)、降息周期、地缘"安全溢价"; - 审慎理由
:品种分化而非全面(锂镍仍宽松)、高价将刺激替代与供给释放、全球增速仅2.5–3.5%远低于中国超级周期期的10%+。
4.3 地缘政治与资源民族主义
资源国政策从"提高税费"转向"价值链回收"——强制本地加工、原材料出口禁令、国有化控股。典型案例:
中美博弈下,美国以IRA补贴、DPA第三章投资、G7矿产安全伙伴(MSP)推动供应链"去中国化",但中国在稀土冶炼(90%+)、石墨加工(70%+)、镓(98%+)、锗(77%)的主导地位5–10年内难以替代。
4.4 中国出口管制体系化演进(2023–2026)
政策特征:从单点到体系、从物项到技术、从单向到双向、具备谈判弹性。影响:国内外价差扩大(氧化镝欧洲报价一度达国内5倍)、海外供应链加速建设(需5–10年)、中国定价权增强。
4.5 ESG与矿业投资
环境:高碳排、高环境影响,合规成本上升;社会:社区/原住民权益、本地加工要求、欧盟CSDDD尽职调查传导;治理:信息披露与反腐败要求提升。投资上,ESG表现好的公司融资成本更低,绿色矿业技术(低碳选矿、尾矿再利用、水循环)带来机会,ESG风险应纳入估值溢价。
矿业投资的投资论点与策略框架
5.1 为什么现在是配置矿业的战略窗口期
- 供需周期:
2015–2020资本开支不足致供给刚性,新矿投产5–10年;库存处中低位,价格弹性增大。 - 科技需求爆发:
AI数据中心对铜/铀/铝是结构性新增量,叙事从"周期品"转向"科技上游材料",估值面临重估。 - 地缘政治:
关键矿产供应链安全上升为国家战略,上游资源股权战略价值凸显。 - 货币与通胀:
降息周期实际利率下行,矿业实物资产具抗通胀与对冲货币贬值功能。 - 估值:
板块经历2022–2024调整后处历史中低位,新需求定价尚不充分,小金属存预期差。
5.2 矿业投资可布局的方向
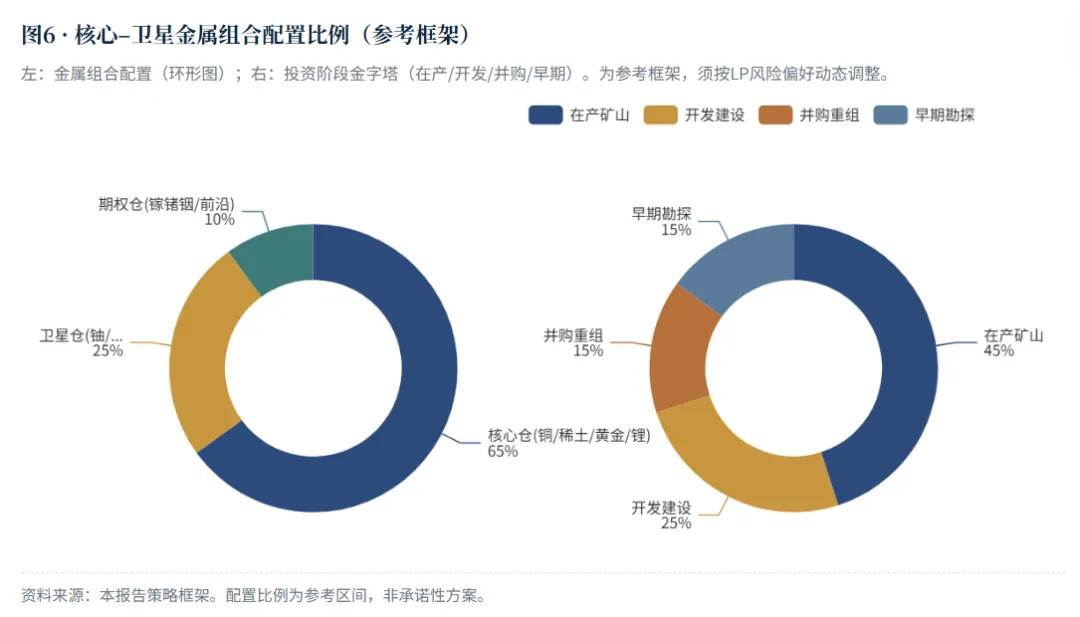
5.3 核心–卫星金属组合配置
核心仓60–70%(铜、稀土、黄金、锂,逻辑清晰流动性好);卫星仓20–30%(铀、钨、锑、钴、镍,弹性大波动高);期权仓5–10%(镓、锗、铟、碲及人形机器人/固态电池早期项目)。
投资阶段与地域配置
阶段:在产矿山40–50%(现金流稳定)、开发/建设20–30%(爬坡弹性)、早期勘探10–15%(高赔率分散)、并购重组10–20%。地域:国内(稀土/钨/锑/锂/钼)、非洲(铜钴/锂/黄金,政策风险高)、拉美(铜/锂/银)、中亚/俄罗斯(铀/铜)、北美澳洲(稳定但成本高)。单一国家配置不超过总规模25–30%。
退出路径:IPO(5–7年)、被大企业并购(3–7年)、回购/二次出售、在产矿山分红现金流、二级市场减持。
风险提示
矿业投资相关领域,存在多种风险因素,投资者应充分了解并谨慎决策:
免责声明
1. 本报告仅供参考:本报告由矿业投资研究团队撰写,仅供潜在投资者内部研究参考,不构成任何投资建议、推荐或证券发行邀约。
2. 不构成投资建议:报告信息与意见不构成对任何证券、金融产品或投资策略的买入/持有/卖出建议;投资者应结合自身财务状况并咨询独立财务、法律、税务顾问后自主决策。
3. 预测的不确定性:所有预测、估计、展望均基于特定假设,这些假设可能不成立,实际结果可能与预测存在重大差异。本报告不对预测准确性和完整性作出保证。
4. 数据来源声明:数据来自USGS、IEA、WNA、SMM、CRU、Wood Mackenzie、标普全球、各券商研究所、政府官方文件等公开渠道;本报告已尽力确保可靠性,但不对第三方数据准确性完整性作出保证。
5. 历史业绩不代表未来:历史价格与行业表现不代表未来收益。矿业投资具高波动高风险特征,投资者可能损失全部本金。
6. 合规声明:本报告为矿业投资,仅向合格投资者展示。
报告完 · 撰写日期:2026年9月15日 · 关键数据来源:USGS MCS/OFR 2026、IEA、WNA、SMM、LME、CRU、Wood Mackenzie、BMI、The Silver Institute、中国商务部、Cameco/UxC等。


发表评论
发表评论: