
 研报速递
近期高盛上调广发证券等多家头部券商的评级与目标价,引发不少投资者关注。这个评级该怎么看待呢?我们一起聊聊。
一、高盛上调广发证券的核心看多逻辑
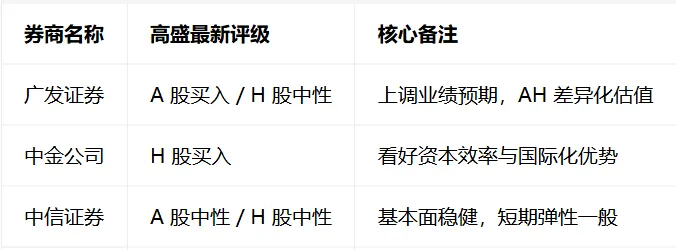
本次高盛针对广发证券出具最新研报,A 股给予买入评级、H 股维持中性评级,同时上调 2026—2028 年整体盈利预期。
外资看多广发证券,核心逻辑集中三点:
1、资管业务稳定性强 依托公募参股布局,财富管理、管理费收入占比持续提升。这类轻资本业务不受市场波动影响,盈利远比自营业务稳健,是券商长期 ROE 提升的核心亮点。
2、海外业务稳步增收 香港子公司业务持续成熟,跨境业务贡献增量,国际化布局逐步兑现收益。
3、自营阶段性表现亮眼 短期投资收益表现优异,但外资也明确提示:自营收益不具备持续性,未来会回归常态水平。
除广发外,高盛同步覆盖中信、中金等头部券商,外资整体偏好轻资本转型、资本效率高、国际化完善的头部券商。
二、国际评级机构有哪些?分别负责什么?
很多投资者分不清 “投行评级” 和 “信用评级”,其实是两套完全不同的体系:
1、国际投行股票评级机构(影响股价、资金情绪)
代表机构:高盛、摩根士丹利、摩根大通、美银。作用:对上市公司未来股价、业绩、估值做预判,给出买入 / 持有 / 减持投资评级,主要影响北向资金、港股、海外机构交易。
2、国际三大信用评级机构(影响企业信用、融资成本)
代表机构:标普、穆迪、惠誉。作用:不判断股价涨跌!主要评估企业、国家的偿债能力、信用风险,决定企业海外发债成本、国际信用背书。
三、海外投行评级等级分别代表什么?
主流外资投行统一采用三级评级体系:
1、买入(跑赢大盘) 预判未来 12 个月个股表现明显优于行业指数,属于看多评级。
2、中性(持有) 股价基本匹配当前基本面,没有明显低估或高估,涨跌空间有限。
3、减持(跑输大盘) 预判未来走势弱于行业,建议规避或减仓。
外资评级只是 “预期判断”,不是涨跌保证,不要无脑跟随,他会根据行情、业绩、政策随时调整。
四、外资评级对 A 股市场的真实影响力
1、短期情绪催化强:高盛、大摩等头部投行研报,是海外公募、对冲基金的重要参考,容易带动北向资金小幅流入,提振券商板块情绪,港股反应尤为明显。
2、中长期影响有限:A 股券商是典型的强周期板块,核心涨跌逻辑是两市成交量、政策利好、市场赚钱效应,外资评级只能影响短期情绪,无法改变中长期趋势。
3、仅代表单家机构观点:外资研报不代表所有海外资金,内资机构、其他外资行经常存在观点分歧。
五、外资评级的局限性
Q1:外资上调评级,是不是意味着股票一定会涨?
A:完全不是。外资评级基于基本面预判,而 A 股券商涨跌更多看情绪和成交量。经常出现 “评级上调、股价不涨反跌” 的情况,仅可作为参考,不能作为交易依据。
Q2:研报的目标价、盈利预测靠谱吗?
A:不靠谱、仅为假设。所有预测都是建立在市场平稳、业绩稳定的前提下,一旦行情走弱、成交量下滑,外资会立刻下调预期。
Q3:为什么外资看好的券商,A 股散户不买账?
A:内外资选股逻辑完全不同。 外资看重:ROE、资本效率、业务结构、国际化能力; A 股看重短期题材、政策利好、成交量爆发、弹性大小。 两套体系不重合,行情走势自然会出现偏差。
Q4:单份外资研报,能代表海外资金共识吗?
A:不能。每家投行研究团队独立判断,不同外资行观点经常对立,单份研报不具备普遍性。
Q5:外资研报是否绝对中立?
A:很难完全中立。大型投行同时拥有多项业务,研究报告存在立场偏差的可能性,阅读需理性客观。
六、三大头部券商最新公开评级汇总
为方便大家对比,整理了高盛最新公开覆盖的头部券商评级,如下:
风险提示
本文仅为金融知识科普与市场事件解读,不构成任何投资建议。股票市场波动风险较高,券商板块属于高弹性周期板块,投资需谨慎。


发表评论
发表评论: