
 研报速递
报告来源:2026年9月16日,Citrini Research,《Robotics Tipping Point: A Citrini Field Trip》。本文基于Citrini对湾区十余家机器人实验室、创业公司和产业参与者的实地调研整理,仅作观点解读,不构成投资建议。报告重点讨论机器人当前真实能力、工厂部署、Physical AI模型路线、训练数据,以及机器人产业链现阶段真正开始产生收入的环节。
如需原报告及更多专业报告敬请关注公众号置顶星球介绍。星球介绍
Citrini这次在湾区实地走了一圈之后,对机器人行业的判断比“人形机器人明年大规模量产”要克制得多。
报告认为,人形机器人的基础运动能力已经不是主要问题,真正没有解决的是灵巧操作、自主决策、耐用性、安全,以及不同场景下的泛化。
目前大多数所谓“工厂部署”,本质上仍然是试点。但和前几年只有跳舞、跑步、遥操作相比,机器人已经开始在真实环境里连续完成一些定义明确、但过去很难自动化的任务。
所以现在判断机器人产业进度,不能只看整机出货量,更应该看三个东西:机器人到底在做什么任务、连续运行多久,以及这些部署有没有真实客户付钱。
商业化大概率不是从“万能人形机器人”开始
Citrini认为,近期最现实的商业化路径,是先把某一个具体任务做好,再逐步增加能力。
例如衣物折叠。
Dyna Robotics的机器人已经进入鼎泰丰、Best Western以及制服和布草服务企业的实际场景。一年时间里,其餐巾折叠机器人的吞吐量提高了2.7倍,同时质量继续改善。
混合托盘码垛也是类似逻辑。
传统自动化适合处理完全标准化的货物,但配送中心往往要把不同尺寸、不同SKU的商品混装到一个托盘上,过去主要依赖人工。Maven Robotics已经用移动底盘加双机械臂做这类工作,并直接部署在现有仓库中,而不是要求客户重新建设整套产线。
这类机器人可能没有完整双腿,也没有“五指灵巧手”,但它们比纯演示更接近收入。
最直接的数据来自Skild AI。公司披露,首次商业部署仅约10个月,目前已经有60家付费客户,ARR达到1亿美元,应用包括英伟达/富士康高精度装配、线束加工和商用厨房。
这比“某公司计划明年生产多少台机器人”更值得跟踪,因为已经开始有实际付费客户。
人形机器人也在进步,但现在仍然是工厂试点
完整人形机器人离大规模工业部署还有距离。
报告引用宇树创始人的判断:目前机器人在智能、灵巧性、感知、耐用性和安全方面,都还不足以支持大规模工厂部署。
但Figure和宝马的合作说明,试点已经不只是几分钟的演示。
Figure 02在宝马Spartanburg工厂执行钣金件Pick-and-Place,截至报告统计已经:
每周一至周五运行10小时班次;
累计运行超过1250小时;
搬运超过9万个零件;
对应超过3万辆BMW X3;
累计行走超过120万步、约200英里。
今年试点又升级到Figure 03,并增加零件分拣和手推车搬运。宝马管理层给出的反馈是,从实验室进入真实产线的速度快于预期。
这还不是“规模化量产”,但至少能够证明机器人已经开始进入真实生产环境,而不是只在实验室里跑Demo。
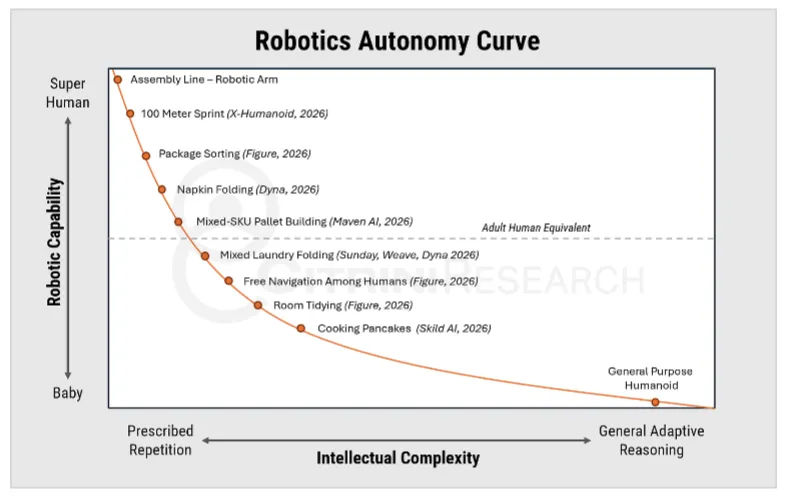
【图注:Citrini将当前机器人能力放在一条连续的自主化曲线上,包裹分拣、衣物折叠等任务已经进入可商业化区间,但通用人形机器人距离人类水平仍有明显距离。】
真正的瓶颈正在从“身体”转向“大脑”
硬件侧现在最容易被高估。
Citrini认为,人形机器人的行走、跑步、平衡等基础运动能力已经基本解决,而且成本还在快速下降。
宇树G1目前标价只有1.35万美元,已经成为不少研究机构使用的低成本机器人平台。
真正困难的是让机器人理解环境,并且能够处理没见过的任务。
报告把机器人大脑拆成几层:
VLM负责理解眼前是什么东西;世界模型负责理解物理世界会如何变化;VLA负责把语言指令转化成行动;底层控制系统负责实时完成具体动作。
Citrini认为,目前VLM和底层控制已经相对成熟,主要瓶颈集中在World Model和VLA,以及两者进一步融合形成World Action Model。
这也是为什么目前机器人行业开始越来越像几年前的大模型行业:大家开始讨论数据量、训练规模和Scaling。
Figure正在用“数据+算力”复制大模型路线
机器人训练现在最缺的是数据。
互联网里有海量文字、图片和视频,但没有互联网规模的数据集,记录人类第一视角完成各种物理任务,更没有足够多机器人自己完成这些任务的数据。
Figure已经开始自己解决这个问题。
其Index数据平台目前覆盖100多个国家、超过4.4万周活用户,每秒上传约30分钟视频,相当于每天上传约4.9年的人类工作时间;公司为数据采集累计已经支付约1500万美元。
与此同时,Figure还在增加算力。
公司先宣布未来一年投入10亿美元算力,随后又与Nscale合作建设10万块Vera Rubin GPU集群,承诺至少投入35亿美元。
背后的路线很明确:
先采集大量真实世界数据,再用前沿算力训练更强的机器人模型,最后把模型重新部署到更多机器人上继续收集数据。
这个飞轮能不能跑起来,比单纯讨论执行器参数重要得多。
供应链现阶段也不能照搬AI硬件逻辑
这一点是Citrini报告里比较重要的提醒。
市场很容易把机器人复制成AI服务器的研究框架:先找执行器、减速器、轴承、传感器,然后寻找未来可能短缺的零部件。
但Citrini认为,现在还太早。
机器人经济性要求整机成本持续下降,而不是像AI训练那样可以容忍供应链持续涨价。同时,目前整机出货规模还不足以让大量通用工业零部件形成真正瓶颈。
因此,短期资金更可能先流向研发和迭代环节,而不是大规模量产零部件。
报告甚至明确指出,宇树、Figure、Tesla等头部OEM都倾向于自己设计执行器,并把剩余零部件采购分散给多家供应商。要让执行器子部件真正进入供不应求,整机规模还需要提高很多。
所以现阶段机器人产业链更值得看的,可能不是“谁未来能供几十万套轴承”,而是谁已经从机器人研发活动增加中收到订单。
快速原型制造可能比大宗零部件更早兑现
Citrini重点提到一个相对容易被忽略的方向:快速原型和小批量制造。
生成式设计、AI辅助CAD和仿真正在快速增加硬件设计数量,但设计出来之后,还需要真正加工、测试、修改,再重新加工。
因此瓶颈开始从设计转向现实世界验证和制造迭代速度。
报告提到Xometry和Protolabs。
Xometry本身不拥有大量制造工厂,而是连接需求方和制造供应商。客户上传CAD后几分钟就可以报价,最快几天交货。
公司还披露过一个机器人客户案例:客户需要在很短时间生产近200种复杂零件,Xometry调动40家网络供应商完成交付。
这种业务受益的不是机器人最终一年生产100万台,而是机器人公司一年改多少版设计、做多少轮测试。
【图注:Citrini认为,AI降低设计成本后,机器人开发瓶颈正在向现实验证和快速制造迁移,短期需求更可能首先体现在研发和迭代环节。】
这轮机器人行情,后面该看什么
Citrini这份报告比较明确地区分了“技术在进步”和“产业已经量产”。
两件事都是真的,但不是一回事。
现在完整人形机器人仍然主要是试点,短期很难支持大范围零部件放量;但机器人模型、真实部署和付费客户已经开始出现明显进展。
后面可以重点看四项数据:
第一,真实客户数量和ARR,而不是Demo数量。
第二,Figure、Tesla、宇树等头部公司真实部署机器人数量和运行小时数。
第三,训练数据和算力投入能否继续提高机器人泛化能力。
第四,订单是否开始从研发设备、快速制造和机器视觉,进一步传导到执行器、减速器等大规模量产环节。
如果前面三项继续快速增长,第四项最终会发生。
但按照Citrini这次实地调研看到的情况,现在机器人产业更接近“研发和小规模商业部署加速”,还不是“全产业链进入百万台量产”的阶段。
本文内容基于最新专业机构报告翻译与整理,报告样本随机筛选,仅供信息交流,不构成投资建议。
详细报告&专业数据分析可关注公众号置顶文章星球介绍,加入可获得高盛、摩根、瑞银、野村等专业机构高频更新报告,更有Semianalysis和Citrini Research 专业海外付费机构

发表评论
发表评论: