
 研报速递
根据恒州诚思发布的变形铜和铜合金产品市场报告,这份报告提供变形铜和铜合金产品市场的情况,定义,分类,应用和产业链结构,同时还讨论发展政策和计划以及制造流程和成本结构,分析变形铜和铜合金产品市场的发展现状与未来市场趋势。并从生产与消费两个角度来分析变形铜和铜合金产品市场的主要生产地区、主要消费地区以及主要的生产商。
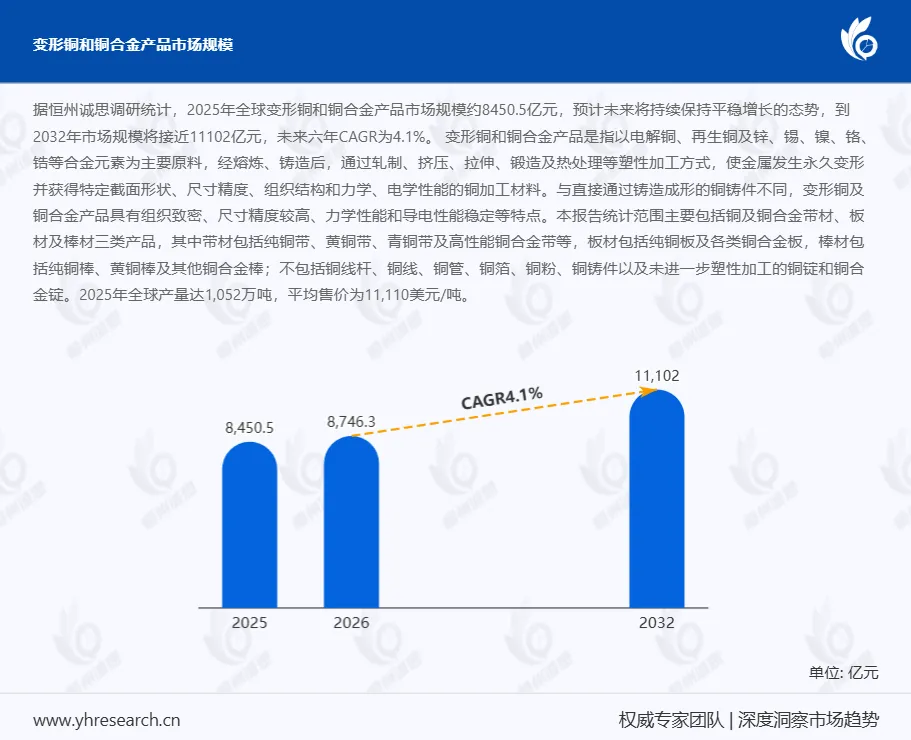
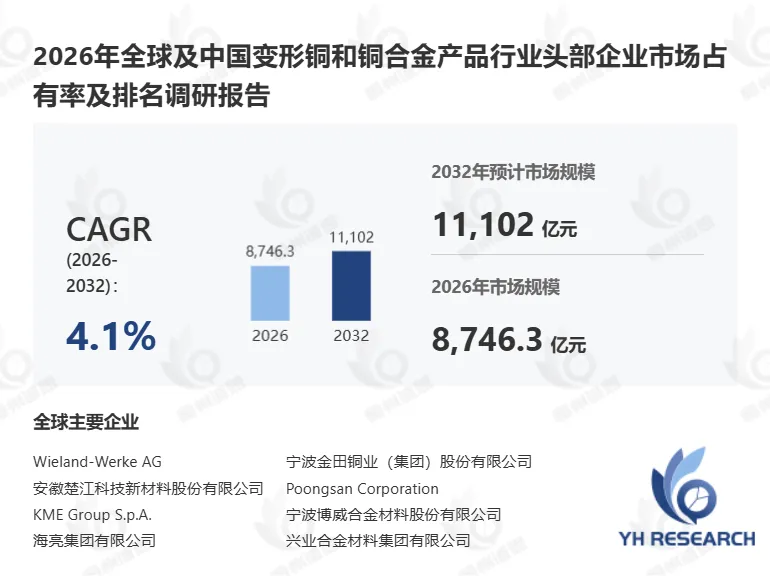
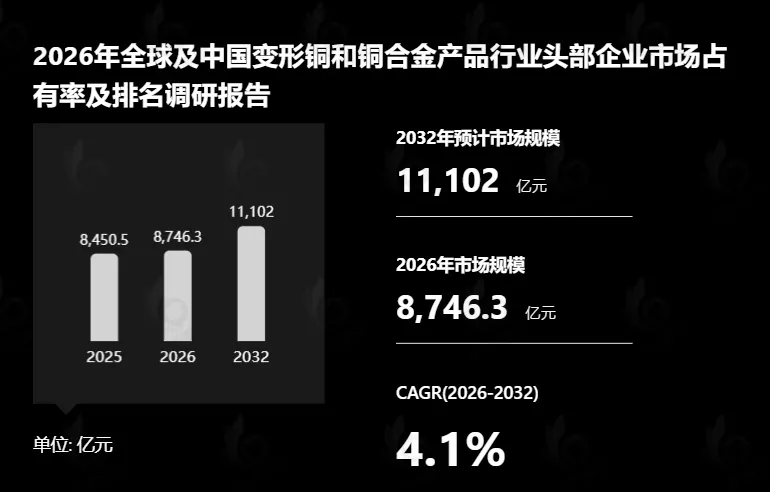
变形铜和铜合金产品产品定义变形铜和铜合金产品是指以电解铜、再生铜及锌、锡、镍、铬、锆等合金元素为主要原料,经熔炼、铸造后,通过轧制、挤压、拉伸、锻造及热处理等塑性加工方式,使金属发生永久变形并获得特定截面形状、尺寸精度、组织结构和力学、电学性能的铜加工材料。与直接通过铸造成形的铜铸件不同,变形铜及铜合金产品具有组织致密、尺寸精度较高、力学性能和导电性能稳定等特点。本报告统计范围主要包括铜及铜合金带材、板材及棒材三类产品,其中带材包括纯铜带、黄铜带、青铜带及高性能铜合金带等,板材包括纯铜板及各类铜合金板,棒材包括纯铜棒、黄铜棒及其他铜合金棒;不包括铜线杆、铜线、铜管、铜箔、铜粉、铜铸件以及未进一步塑性加工的铜锭和铜合金锭。2025年全球产量达1,052万吨,平均售价为11,110美元/吨。 根据YHResearch最新调研报告“全球变形铜和铜合金产品市场研究报告2026-2032”显示,预计2032年全球变形铜和铜合金产品市场规模将达到11102亿元,未来几年年复合增长率CAGR为4.1%。
变形铜和铜合金产品全球市场驱动因素1. 全球电力基础设施升级推动变形铜和铜合金产品需求增长。
2021-2025年期间,全球能源结构调整、电网建设升级以及电力设备智能化发展持续推动铜加工材料需求增长。变形铜和铜合金产品凭借优异的导电性、导热性、耐腐蚀性以及良好的加工性能,被广泛应用于电力电缆、母排、变压器组件、开关设备及电气连接件等领域。随着欧美、中国、东南亚等地区加快新能源电网和输配电基础设施投资,高性能铜板带、铜棒、铜线、铜管及精密铜合金加工产品需求不断提升。YHResearch调查数据显示,全球铜合金产品需求量在2021年达到约709万吨,铜合金棒、棒材及型材、板材及带材等产品占据主要市场份额,电力与工业制造领域仍是铜合金材料的重要应用方向。
2. 新能源汽车和汽车电动化发展成为变形铜和铜合金产品的重要增长动力。
2021-2025年,全球新能源汽车产业快速扩张,带动汽车电子、电池系统、电机系统以及充电基础设施对铜材料需求持续增加。相比传统燃油汽车,新能源汽车在动力电池连接件、电机绕组、高压线束、连接器以及热管理系统中需要更多高导电、高强度铜及铜合金材料。同时,汽车智能化趋势推动车载电子设备数量增加,对精密铜合金冲压件、弹性连接材料和高可靠性铜加工产品提出更高要求。YHResearch调查数据显示,新能源汽车、电子设备和智能制造产业的发展正在成为全球铜合金加工制品市场持续扩张的重要应用驱动力。
3. 电子信息产业快速发展促进高精度铜合金加工产品需求提升。
2021-2025年,全球半导体、消费电子、通信设备以及数据中心产业持续增长,对高性能铜合金材料提出更高需求。变形铜和铜合金产品中的高精密板带材、铜箔、连接器材料、弹片材料等产品广泛用于智能手机、服务器、5G通信设备、芯片封装以及电子连接系统。随着电子设备向轻量化、小型化、高可靠方向发展,传统铜材料逐渐向高强高导铜合金、耐热铜合金以及精密加工材料升级,为全球市场提供新的增长空间。YHResearch调查数据显示,铜合金加工制品已广泛覆盖电子连接器、半导体封装、电力系统及精密仪器等领域。
4. 工业自动化和高端制造升级推动特种铜合金材料应用扩大。
2021-2025年,全球制造业向自动化、智能化、高精度方向发展,对具有特殊性能的铜合金材料需求不断增加。航空航天、轨道交通、工业机器人、机械装备、船舶制造等领域对于耐磨铜合金、高强铜合金、耐腐蚀铜合金以及复杂结构加工件的需求持续提升。尤其是在高端装备领域,材料不仅需要具备良好的导电和导热性能,还需要满足长期运行环境下的强度、疲劳性能和稳定性要求,因此推动变形铜和铜合金产品向高附加值方向发展。YHResearch调查数据显示,全球铜合金加工制品市场涵盖板带箔、棒线型材、管材及精密加工制品等多个类别,高端应用占比持续提升。
5. 全球绿色能源转型带动铜资源及铜加工材料长期需求增长。
2021-2025年,全球碳中和目标推进促进风电、光伏、储能、电动交通等产业快速发展,而铜作为能源转换和电力传输的重要基础材料,其需求持续受到新能源产业支撑。变形铜和铜合金产品因具备优良导电性能和加工适应性,在新能源设备、电池系统、电力连接组件等领域应用不断扩大。与此同时,全球铜资源供应增长有限,推动市场更加重视铜材料高效利用和高性能合金开发,为铜合金加工企业提供技术升级机会。YHResearch调查数据显示,未来能源转型、人工智能基础设施建设以及新能源汽车发展将继续推动铜材料需求增长。
变形铜和铜合金产品未来五年发展机遇1. 新能源基础设施建设持续推进,为变形铜和铜合金产品创造长期增长空间。
2026-2032年,全球能源转型将进入深化阶段,风电、光伏、储能、电动汽车充电网络以及智能电网建设预计继续扩大,对高导电铜材料和铜合金加工产品形成稳定需求。未来电力系统将更加重视高效率输电和设备小型化,推动高导铜合金、耐热铜合金以及高可靠连接材料应用扩大。变形铜和铜合金产品企业可通过开发低损耗、高强度、轻量化材料满足新能源产业升级需求。YHResearch调查数据显示,未来新能源、电网建设和数字基础设施仍将成为铜加工产品市场增长的重要方向。
2. 新能源汽车产业链深化发展将扩大高性能铜合金应用范围。
2026-2032年,新能源汽车市场预计继续向智能化、高电压平台和快速充电方向发展,对铜合金连接件、动力系统组件、电池结构件以及热管理材料提出更高要求。未来汽车厂商将更加关注材料的导电率、强度、耐疲劳性和加工精度,高性能铜合金产品将在新能源汽车电气系统中获得更多应用机会。同时,自动驾驶技术发展也将推动汽车电子系统复杂度提升,进一步扩大精密铜加工材料需求。YHResearch调查数据显示,新能源汽车及汽车电子已成为铜合金材料的重要增长应用领域。
3. 半导体和人工智能基础设施发展将带动高端铜合金材料需求。
2026-2032年,人工智能、大数据中心、高速通信和先进半导体制造将推动全球电子产业持续升级。数据中心服务器、电源系统、散热设备以及芯片封装环节需要大量高导热、高可靠铜材料。未来,高纯铜、高强铜合金、精密铜带和特殊功能铜合金将在电子制造领域获得更广泛应用。随着芯片性能提升和电子设备集成度提高,铜合金产品将向更高精度、更低缺陷率方向发展,为行业带来技术升级机遇。YHResearch调查数据显示,半导体及电子封装、电力系统是铜合金加工制品未来重点应用方向。
4. 高端制造国产化和产业链优化带来技术升级机会。
2026-2032年,全球制造业供应链将更加重视材料安全和本地化供应能力,推动各地区提升铜加工产业技术水平。企业将通过先进轧制、挤压、拉拔、热处理以及精密加工技术,提高铜合金产品性能和附加值。航空航天、机器人、轨道交通、医疗设备等高端领域对于特殊铜合金材料需求增加,将促进企业开发更多差异化产品,提高市场竞争力。YHResearch调查数据显示,未来铜合金加工制品市场将逐渐向高性能、高精度和专业化方向发展。
5. 循环经济发展推动再生铜和绿色铜加工技术应用。
2026-2032年,全球环保政策趋严以及企业碳排放管理要求提升,将促进铜资源循环利用体系建设。利用废铜资源生产铜合金加工产品,可以降低原材料成本并减少资源消耗,符合绿色制造趋势。未来,具备再生铜利用能力、低碳生产工艺以及绿色认证体系的企业将在市场竞争中获得更多机会。同时,绿色供应链要求也将推动铜加工行业提升生产效率和环保水平。YHResearch调查数据显示,绿色制造和资源循环利用将成为有色金属加工行业的重要发展方向。
变形铜和铜合金产品市场发展阻碍因素
1. 铜原材料价格波动增加企业生产成本压力。
2021-2025年,全球铜市场受到矿山供应、国际贸易环境、能源价格以及宏观经济变化影响,铜价格出现较大波动。由于变形铜和铜合金产品生产成本中原材料铜占比较高,铜价上涨会直接影响企业盈利水平,同时增加下游客户采购成本。部分中小型铜加工企业由于缺乏价格风险管理能力,在原料采购和库存管理方面面临较大压力。YHResearch调查数据显示,铜资源价格变化是影响全球铜合金加工制品市场稳定发展的重要因素之一。
2. 全球铜资源供应不稳定限制行业长期扩张。
2021-2025年,全球铜矿资源开发受到矿山老化、资源品位下降、环保限制以及地缘政治因素影响,铜原料供应存在一定不确定性。部分主要铜资源国家供应变化可能影响全球铜加工产业链稳定运行,使铜加工企业面临原料保障压力。同时,铜资源供应紧张也可能推动原材料成本上涨,影响变形铜和铜合金产品市场竞争环境。YHResearch调查数据显示,铜矿供应增长放缓和资源约束成为全球铜产业链发展的重要挑战。
3. 行业竞争加剧导致产品价格和利润空间承压。
2021-2025年,全球铜加工行业产能持续扩张,普通铜合金产品市场竞争较为激烈。部分企业集中于标准化产品生产,导致市场同质化竞争明显,企业利润空间受到压缩。与此同时,国际大型铜加工企业凭借技术、设备和客户资源优势,占据高端市场份额,使中小企业在技术升级和市场拓展方面面临挑战。YHResearch调查数据显示,全球铜合金加工制品市场正在向高技术含量、高附加值产品方向发展,普通产品竞争压力持续增加。
4. 高性能铜合金研发和制造技术门槛较高。
2021-2025年,随着新能源汽车、半导体和航空航天等领域对材料性能要求提高,企业需要投入大量资金进行合金配方研发、生产设备升级以及工艺优化。然而,高性能铜合金涉及材料设计、精密加工、质量控制等多个环节,技术积累周期较长,部分企业难以快速进入高端市场。YHResearch调查数据显示,高端铜合金产品竞争核心已从产能扩张转向材料性能和制造技术竞争。
5. 环保法规和绿色制造要求提高企业运营压力。
2021-2025年,全球环保政策持续加强,对铜加工企业能源消耗、污染排放、废料处理等方面提出更高要求。传统铜加工生产过程中涉及熔炼、加工和表面处理等环节,需要投入更多资金进行环保设备升级和绿色生产改造。对于部分规模较小的企业而言,环保成本增加可能影响生产效率和市场竞争能力。YHResearch调查数据显示,绿色制造要求已成为全球铜加工行业未来发展的重要影响因素。
报告正文到此结束
如需完整版本,可后台回复【关键词】获取

发表评论
发表评论: