
 研报速递
一、【|周观点 0920】草铵膦、聚乳酸价格延续上涨,中美互降关税清单或利好化纤及染料
#本周行业观点1: 草铵膦产需向好、持续去库,产品价格触底反弹
2017年以来国内草铵膦行业产能、产量保持增长,目前国内草铵膦产能17.1万吨/年,1-8月产量达到9.43万吨(同比+34.4%),年化开工率82.7%,2025年5月以来行业月度开工率高位震荡,行业库存持续下降。2025Q4以来价格触底反弹,9月18日草铵膦价格55,000元/吨,同比+23.6%。【推荐标的】利尔化学、利民股份等。
#本周行业观点2: 成本支撑+3D打印需求向好,PLA产业链景气向上
聚乳酸PLA主要采用“乳酸—丙交酯—聚乳酸”的“两步法”工艺,2025年国内PLA表观消费量17.6万吨,同比+42%。2026年上半年3D打印设备产量同比增长48.5%,消费级3D打印需求旺盛带动PLA在熔融沉积成型3D 打印领域的消耗量在快速增长,乳酸/聚乳酸景气上行、价格上涨。【推荐标的】金丹科技、海正生材、联泓新科等。
#本周行业观点3: 中美互降2000亿商品关税利好纺服上游化纤、染料
美国贸易代表办公室正加快推进对华约300亿美元进口商品的“对等降税”程序,重点降税产品范围消费品涉及纺织服装鞋帽等,将有效缓解轻工、基础制造等行业的出口成本压力;叠加各跨境电商平台的旺季流量加持,服饰类卖家或将迎来业务发展期,进而带动上游化纤、染料等原料需求向好。
1️⃣金选路演15期PPT
2️⃣中盐化工/新和成/宁科生物/藏格矿业KP钾矿项目解读等纪要
1️⃣拐点明确以及高弹性:
纺服化纤链:桐昆股份、恒逸石化、新凤鸣;华峰化学、新乡化纤、泰和新材;三友化工、中泰化学;浙江龙盛、闰土股份等;
制冷剂:巨化股份、三美股份、永和股份、东岳集团、昊华科技等。
磷化工:云图控股、川恒股份、云天化、兴发集团等;
2️⃣双碳背景下具有全球优势的龙头:
煤化工:华鲁恒升、鲁西化工、宝丰能源等;
石化:恒力石化、荣盛石化、万华化学、卫星化学等。
3️⃣ AI材料:
传统龙头布局AI材料:巨化股份(PFA+PTFE)、苏博特(AI4S,液冷管道)、兴发集团(磷化铟)、泰和新材(芳纶)等;
PSPI&电子化学品:利安隆、瑞联新材、滨化股份、东材科技、圣泉集团等。
二、【开源机械】务必重视金刚石散热0-1量产元年,预计率先用于GPU散热!-金刚石系列更新6
第一性原理来说,世界上最快的东西是光,所以连接最后一定是光,这个世界上最硬的是金刚石,最后一定用它打孔,这个世界上导热最快的是金刚石,最后一定用它散热。
金刚石在散热应用上,预计首先在 国产芯片内封装率先落地。
1.怎么用在芯片内部封装?将厚度约7-800微米的裸die削薄约3-400微米后,贴装金刚石片键合/金属化低温焊接,整体厚度与原有裸die尺寸一致,不影响后续封装流程。甚至老芯片也可通过该改造搭载热沉片,试验周期仅需2-3个月。
2.芯片厂为什么要用?该工艺本身成熟,假设4die的GPU价格20w+元,成本增加仅几千元,但对GPU性能增益10-20%,算力提升性价比极高
3.放量时间点怎么看?预计今年Q4国内芯片厂有望率先规模化放量。台积电海外尝试多种方案,包括难度较高的wafer to wafer,预计可能在27年能看到方案路线明晰,但预计最早落地的也是芯片端的金刚石热沉片。
4.市场空间怎么看?中期维度看,以年GPU1000w颗来看,考虑GPU多die,金刚石热沉片匹配每个die一个,按极端渗透率100%假设,芯片端市场空间可以看到约200-300e;再考虑光模块、芯片侧以外的应用,金刚石散热市场可看到千亿规模。
三、【招商电子】再度重申对景旺电子中长期重点推荐的观点--写在公司港股上市前夕-260920
近期市场与我们团队对景旺以及AI PCB行业的观点较多的交流和碰撞,结合我们对行业和公司的跟踪,发现公司和行业正发生着重要且深刻的逻辑变化!
公司的重要边际变化:公司近期的良品交付率大超客户预期,大客户就此携同头部CCL台厂及陆厂领导拜访景旺管理层,#一方面要求公司加快新增产能落地,#另一方面要求上游材料厂商全力支持景旺后续新增订单的原料供应。结合我们紧密跟踪,我们认为:
1、#公司优秀的生产工艺管理流程是其良品交付率大超预期的关键。近期,公司光模块mSAP工艺和Switch tray 等高端PCB加工的良率提升速度超出市场和我们团队的预期。我们认为这是公司多年以来深耕车规级产品市场中锻炼和积淀下来的细致入微的生产工艺管理能力和严苛的产品品控,造就了公司在工业级产品中的良率表现。
2、#26-28年产品交付良率或将成为比产能规模成为订单份额划分更为重要的评判指标。AI-PCB作为算力设施基础元件,其可靠性和稳定性是下游客户极为关注的性能指标。结合近两年PCB产业链Capex来看,从24H2开始,多数PCB厂商均在加大对面向于AI算力领域的PCB产品的投入,高阶HDI、超高多层板等新增产能预计26H2-2027年将持续释放,#产能规模这一先发优势将不再是关键因素。而据我们观察,未来1-2年内,高速M8-M9等级的CCL依旧是全行业最为珍贵的稀缺资源,下游算力客户一定会以高良品交付率作为对供应商核心考察指标,增加对高良率厂商的激励力度,而品控不佳的厂商会有掉队风险。
3、考虑到公司和行业的发展趋势,#我们认为景旺未来在大客户中的订单份额将持续获得超预期的提升,除了超高多层料号,高阶HDI的计算板亦将得到量产突破,且参考其mSAP工艺能力来看,高阶HDI的良率爬坡亦值得期待。此外,在CSP厂商中,我们预计26Q4-2027年景旺将在G、A、M等客户都会陆续取得量产突破,未来公司算力业务收入的增长将取决于其高端产能规模的释放。
4、对于公司港股上市,内地及香港的投资者均于我们团队交换了观点。鉴于当前港股IPO的环境和美联储加息的影响,公司港股上市以完成融资为优先考虑,此外,结合公司未来扩产的资金需求和对自身发展趋势的信心,公司的融资规模亦有控制(惜筹)。
5、根据我们近期对非AI领域PCB、CCL行业的跟踪,CCL每月涨价节奏保守预期持续至 2027 年 6 月、后高位横盘,乐观预期将持续至 2027 年底,而#PCB环节顺价机制全面打通,定价模式发生根本性变化。公司传统主业将显著受益于此轮涨价周期,盈利能力有望持续修复,并贡献超预期的利润弹性。
我们中长期看好景旺向上的成长空间,坚定看好!
四、【财通建筑建材】建材周观点0919:继续看好强基本面科技品种反弹,同时关注地产链的困境反转机会
核心观点:本周沪深300跌0.06%,申万建材涨2.82%,主要受建材科技股(电子布+玻璃基板+转型品种)明显反弹带动。近期美联储加息阶段性利空落地给中美科技板块均带来情绪侧提升,另一方面,电子布短期涨价趋势仍强劲。我们认为虽然从八月底至今,建材科技股已有一定幅度的反弹,但后续有持续基本面支撑的品种仍有望表现较好。因此虽然下半周传言未来CPO大规模量产后会对PCB板材降级使用从而影响电子布需求,但是一方面CPO大规模落地尚需时间,对电子布的短期基本面并不构成影响,另一方面高速互连需求向近芯片端光电载板迁移,带动超低损耗、高密度、高散热的高端PCB与IC载板价值量提升,国产芯片的持续升级也将持续支撑电子布需求,中长期影响可控。地产链经过了前期地产政策的利空情绪宣泄,后续反而可能发现基本面没有想象中那么差,比如地价分期支付可能修复现房政策对新开工的部分影响,公积金政策优化也有望带动销售端表现,因此我们认为地产链存在困境反转的机会,当前,一方面建议重点关注供给趋势性回落的玻璃(库存已连续三周回落),继续推荐旗滨集团;另一方面建议关注消费建材超跌后的反弹机会。
地产数据跟踪:1—8月份,房地产开发投资同比下降19.9%,增速环降0.7pct;新房销售面积同比下降12.1%,增速环降0.3pct;新开工面积同比下降24.8%,增速环降0.8pct;竣工面积同比下降23.7%,增速环降0.5pct。8月单月,开发投资同降26.15%,增速环比+2.56pct;销售面积同降15.41%,增速环降0.91pct;新开工面积同降30.49%,增速环降1.97pct;竣工面积同降28.49%,增速环降8.49pct。1 8 月房地产开发投资、销售、新开工、竣工累计同比降幅均较 1 7 月扩大,地产基本面延续筑底;8 月单月开发投资跌幅小幅收窄,但新房销售走弱,新开工、竣工同比跌幅显著扩大。
本周推荐组合:旗滨集团,中国巨石,兔宝宝,华新建材,瑞纳智能
五、澜起科技:四大新品迎平台催化,RCD量增与PCIe Switch打开成长空间
#新一代CPU平台逐步成熟,四大新品有望加速兑现。
2026H1,MRCD/MDB、PCIe Retimer、CKD及CXL MXC合计收入5.38亿元,同比+80.7%。PCIe Retimer与CKD持续出货,CXL 3.2 MXC率先试产并导入三星、SK海力士下一代CXL产品。第二代MRDIMM支持12800 MT/s,每根模组配置1颗MRCD和10颗MDB,单条模组对应的接口芯片价值量显著提升。AMD EPYC 9006已经发布,支持CXL 3.0的Intel Diamond Rapids预计于2027年推出;随着新一代服务器CPU平台逐步成熟,MRCD/MDB有望由规模试用走向加速放量,PCIe 6.x Retimer及CXL MXC亦将迎来生态催化。
#内存条数量与单条芯片含量双升,RCD基本盘量增逻辑强化。
2026年第二季度四款新品收入环比持平,而互连类芯片收入环比增长19.5%,对应以RCD及配套芯片为主的传统互连产品收入环比增长超过20%,RCD基本盘率先提速。服务器内存价格上行背景下,部分CSP和OEM已将RDIMM需求由96/128GB下调至32/64GB,在相同容量下增加内存模组及接口芯片用量。新一代CPU内存通道数由12个增至16个,对应双路服务器满配内存条数量由24根增至32根、提升33%;更长期看,单条DDR6 RDIMM配置的RCD有望由当前DDR5 RDIMM的1颗增至2颗,对应单条模组RCD用量提升100%。内存条数量增长与单条芯片含量翻倍有望形成接力,推动RCD基本盘开启新一轮量增周期。
#PCIe Switch推进工程样片,网络互连拓展长期空间。
公司稳步推进PCIe Switch研发,预计年内完成工程样片流片。依托PCIe Retimer产业化过程中积累的高速SerDes技术与客户资源,公司产品能力有望由信号恢复进一步延伸至互连拓扑扩展;同时,高速以太网PHY Retimer持续推进工程研发,以太网及光互连方向开展前瞻预研。公司产品边界正由内存互连延伸至PCIe、CXL及网络互连,有望逐步成长为全互连芯片设计公司。
相关公司:建议关注#澜起科技
六、功率半导体:今年的第三波涨价正在酝酿,涨价逐步兑现
#第三波涨价箭在弦上,行业景气度持续上行。今年以来功率厂商普遍有过2轮涨价,总涨幅约10~20%。8月以来,台湾厂商、意法等公司都在计划第三轮价格调整,国内多家功率厂商也在酝酿,毛利率与盈利能力具备较大改善弹性。
#本轮涨价并非单纯的价格修复,而是需求结构质变与成本压力传导共振的结果。一方面,AI数据中心功耗快速攀升,服务器机柜成为功率器件全新核心需求增长点(高压化趋势带来SiC渗透率更高、功率总价值量提升);另一方面,Fab厂、原材料等上游价格持续高企,如今在供需格局显著改善的背景下,开始具备向下游传导成本的底气与能力。
#SiC需求拐点已至,800V高压平台与AIDC双轮驱动开启新一轮增长周期。核心驱动力来自新能源车800V高压平台的加速渗透,SiC在车端的渗透率25年约10%,26年预计提升到15~20%。另一方面,AIDC成为SiC的增量蓝海。SST明确使用SiC方案,有多家SiC企业与电源公司共研、送样。同时,SiC也在进行涨价,毛利率对比25年有明显的修复。
#投资建议:功率半导体景气度持续,SiC趋势明确,AIDC建设提速与功率器件价值量提升形成双击,叠加行业涨价带来的利润弹性。建议重点关注:
【IDM】士兰微、华润微、芯联集成、斯达半导;
【AI 高含量】宏微科技、东微半导;
【涨价弹性】新洁能、扬杰科技;
【SiC衬底】天岳先进
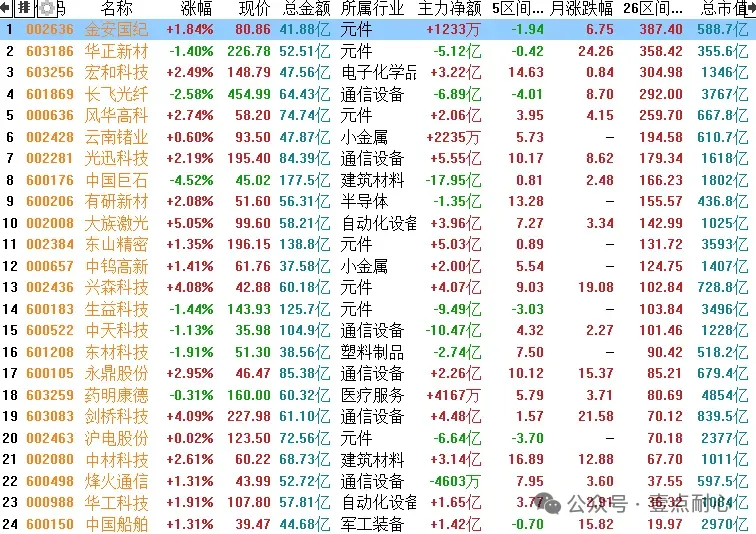
主板:24支
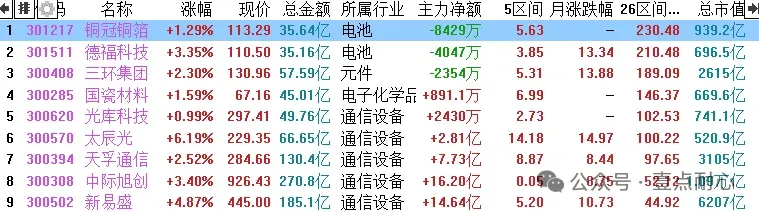
创业板:9支
免责声明及风险提示:本文内容均基于公开信息整理、个人经验总结或知识分享等,仅供读者参考、交流和学习之用,不构成投资建议;投资有风险,交易需谨慎。

发表评论
2026-09-20 22:25:44 回复该评论
2026-09-21 02:20:20 回复该评论
发表评论: