
 研报速递
行情来了,成交放大,佣金和两融上量,股价跟着走;行情一走,就趴回去。这个逻辑不能说错,但它只解释了过去券商收入里的一部分。
真正值得注意的变化,是券商正在越来越多地以股东的身份,出现在科技公司的名单里。
这件事,就好像很多人买雅戈尔是把他当做一家投资公司而非男装公司一样更值得琢磨。
一、科技公司要的钱,银行给不了
先想一个很朴素的问题,一家做芯片、做 AI 的公司,早期最缺什么?
缺钱,但更准确地说,缺的是一种能陪它慢慢熬的钱。银行的钱要还本付息,而这类公司前几年通常没利润、没什么抵押物、研发周期还特别长。银行冒不起这个风险。
所以科技产业真正需要的,是股权资金。谁能撮合长期资金和科技公司,谁就能分到这轮科技成长的收益。
再看中美走的路,美国的路子是大模型 + 大算力,2025年美国 AI 私人投资达到2859亿美元,是中国的23倍;
中国受算力和资本约束,走的是另一条路,补底层技术短板、抠算力效率、把 AI 往制造、能源、医疗这些真实场景里塞。
这个差距本身,可以看出对投资的潜在需求。芯片、半导体设备、数据中心、配套电力,样样都要真金白银往上堆。而且效率优化没法替代算力投入,最终还得投进去。
而券商的生态位,恰好就在长期资金和科技公司的中间。
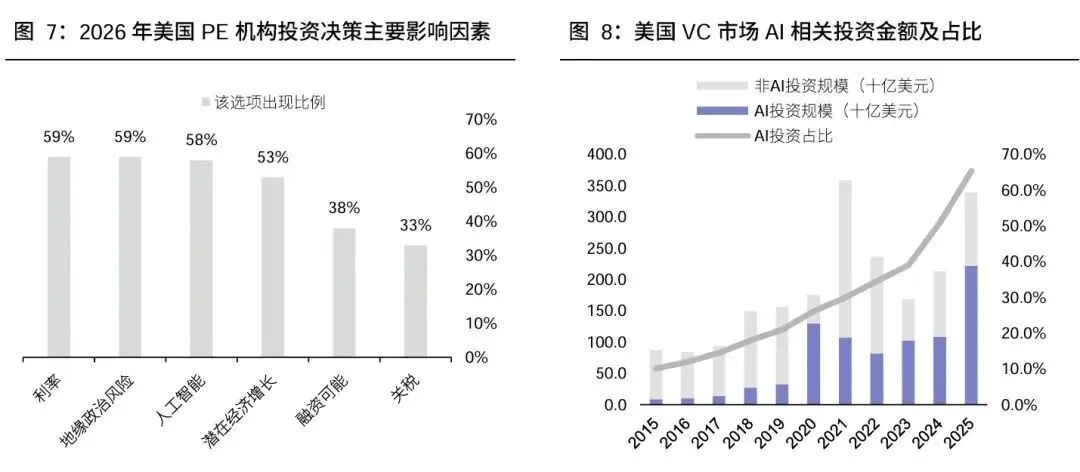
数据来源:PitchBook
二、一级市场投资现状
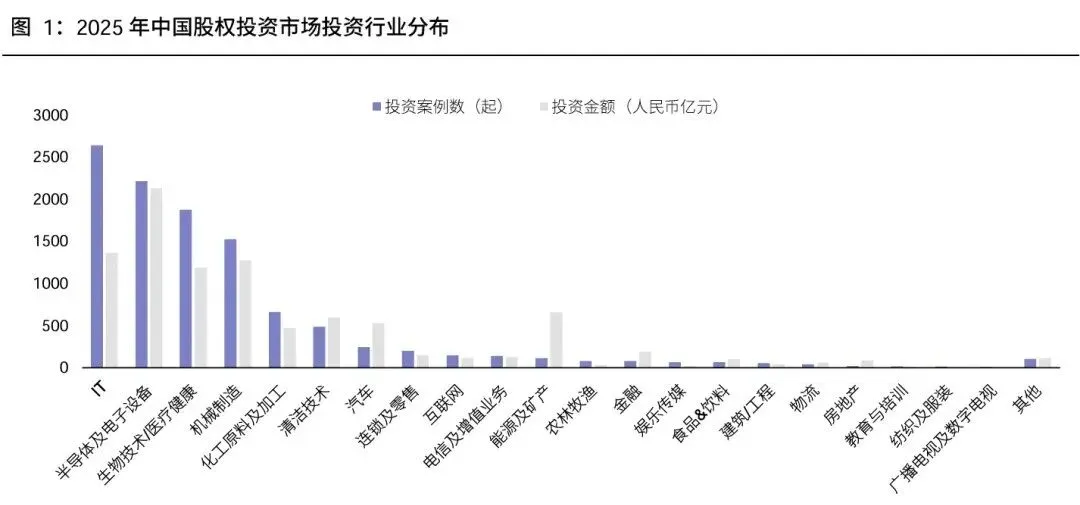
数据来源:清科投资
2025年国资类认缴出资规模占比达到91.85%,基本是一家独大的局面。其中政府类 LP 的占比,从2021年的43.88%一路升到2025年的 67.83%;国家级引导基金认缴规模从2024年的169亿元,跳到了2025 年的2344亿元。
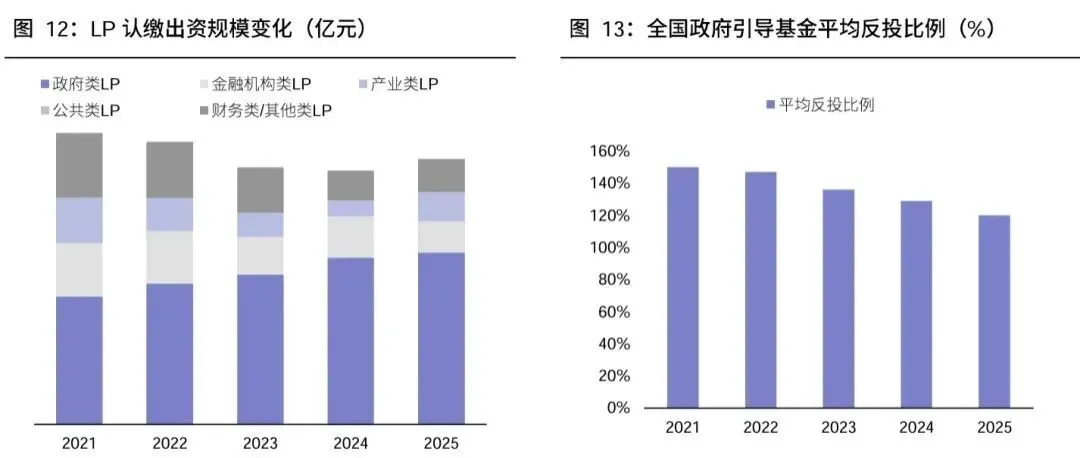
数据来源:烯牛数据
同时,国家创业投资引导基金的存续期设到了20年,方向锁定集成电路、人工智能等七大领域。保险资金2025年认缴1480.80亿元,占金融机构类LP出资的55.28%,创五年新高,低利率环境下,险资必须去找更长的资产。银行AIC的股权投资试点也扩到了18个城市,签约意向金额突破3800亿元。
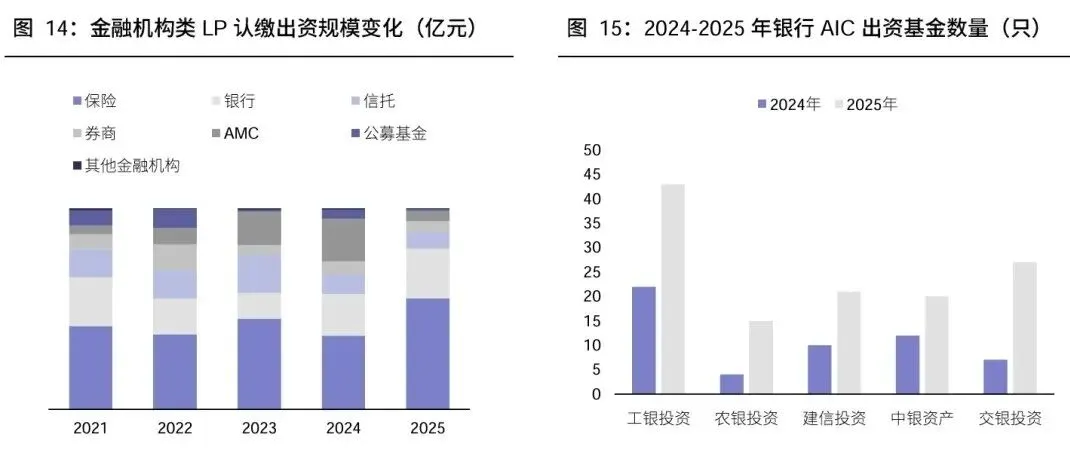
数据来源:烯牛数据
2026年一季度,中国股权投资市场的并购退出案例213笔,同比上升 115.2%。再加上S基金、实物分配股票试点、股权转让,出口明显变多了。
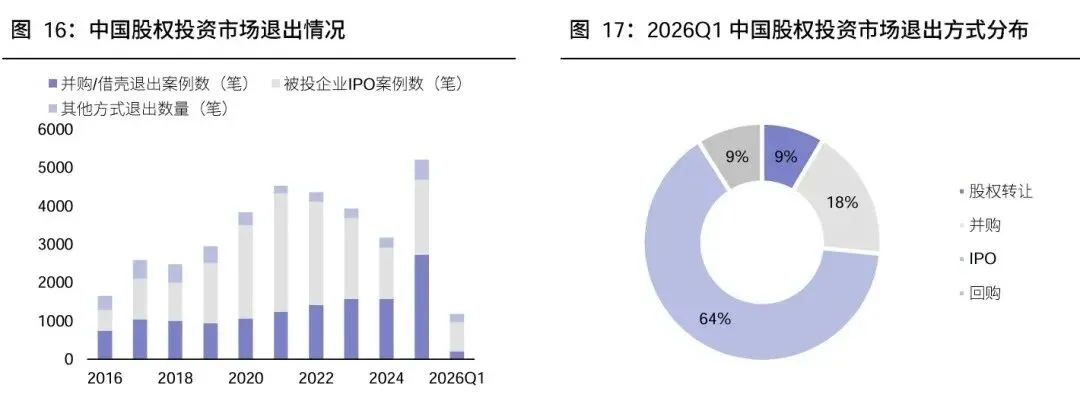
数据来源:清科研究
这三件事同时改善,钱更长了、投得更硬了、退出更多元了。而这三条,恰好都是券商系PE最拿手的地方。
三、券商系PE,凭什么抢得到项目?
券商做股权投资一般通过三个方式,私募子公司、另类子公司和保荐跟投,分别赚的是管理费+业绩报酬(Carry)、与股权长期增值的钱。
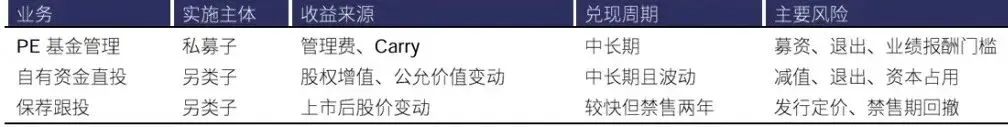
至于凭什么能抢到项目,一般政府类基金身上背着一堆约束,例如返投比例、投资区域、产业方向、国资保值等。券商系 PE 自带国资信任背书,风控和规范运作能力强,天然比市场化GP更合适。
同时,投行做尽调、投研做覆盖,投资 + 投行 + 投研是个闭环,识别和定价的效率不一样。
最重要的投行手里攒着的产业买家资源、估值定价能力和复杂交易设计经验,是很多纯财务型机构拿不出来的。
在投中"最受 LP 关注的私募股权投资机构TOP15"榜单里,券商系PE 2021年只有中金资本一家上榜,2025年已经变成三家。截至2026年6 月底,中金资本、中信金石的在管规模分别超过6230亿元和2350元。
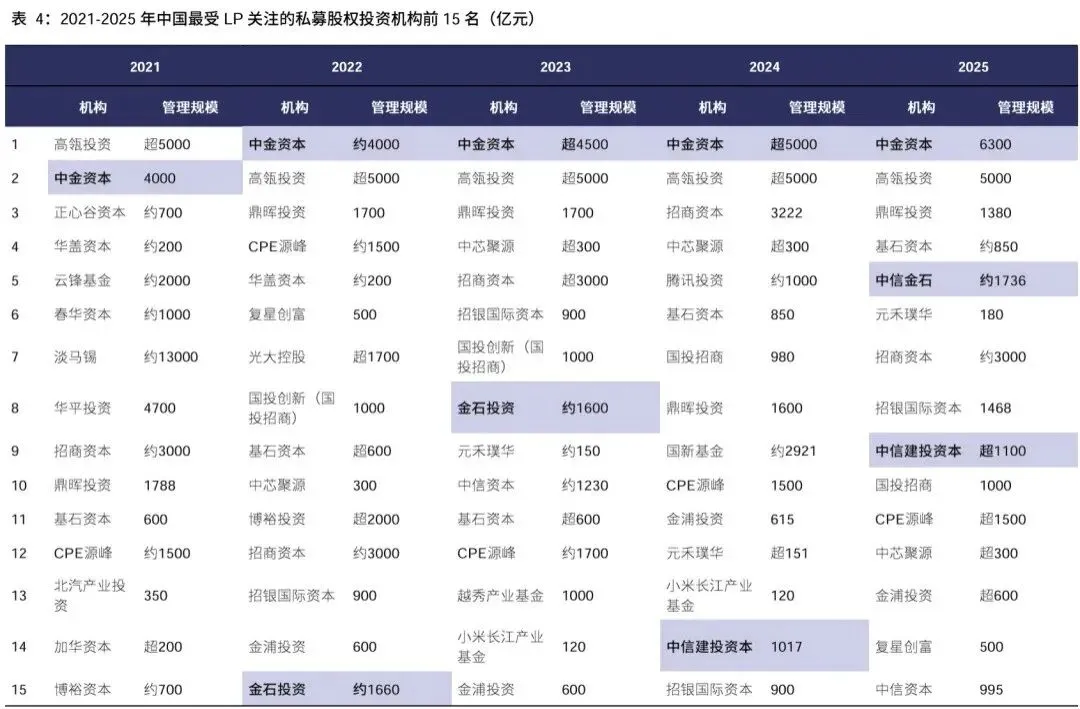
数据来源:投中
项目层面,中金资本担任了京津冀创业投资引导基金的GP(总规模超 500 亿元);长鑫科技的股东名单里,能看到招商证券、华安证券等八家券商及相关主体的身影;宇树科技这边,中信证券体系合计持股约 4.49%。
四、三条路,赚钱的节奏完全不一样
券商的私募子公司、另类子公司和保荐跟投这三块业务共享同一波科技资产扩容,但收益的久期和波动完全不同,不能混着算。
私募子赚的是慢钱、稳钱,赚的是基金的管理费和业绩报酬,看重的是持续性。
另类子直投业务更慢、更大,2021年前后投出去的那批项目,现在正陆续进入退出窗口,账面价值开始往已实现收益和现金回款上转。
但这里必须插一句冷静的话,科技革命不等于所有科技资产都涨。美国 2026年上半年,能源行业的私募股权交易总额同比增长80.5%(AI带来的电力需求);同一时间,软件行业2026年二季度的私募股权交易额预计同比下滑65.7%,比历史峰值低了90.3%。同一个"AI 概念",有人吃肉,有人挨刀。
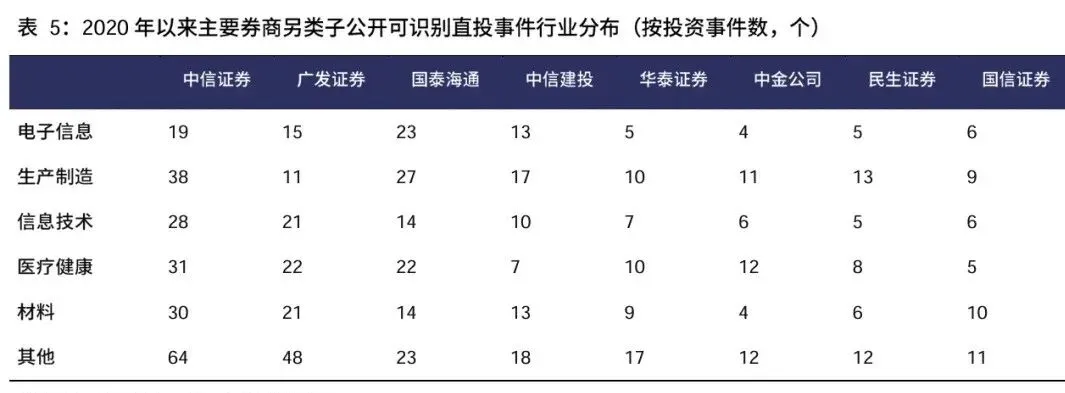
数据来源:清科投资
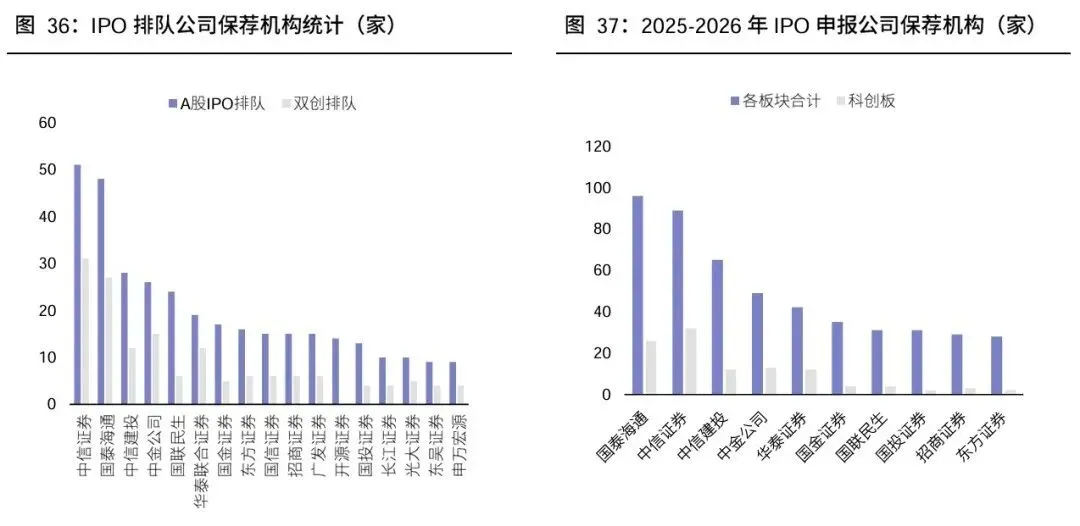
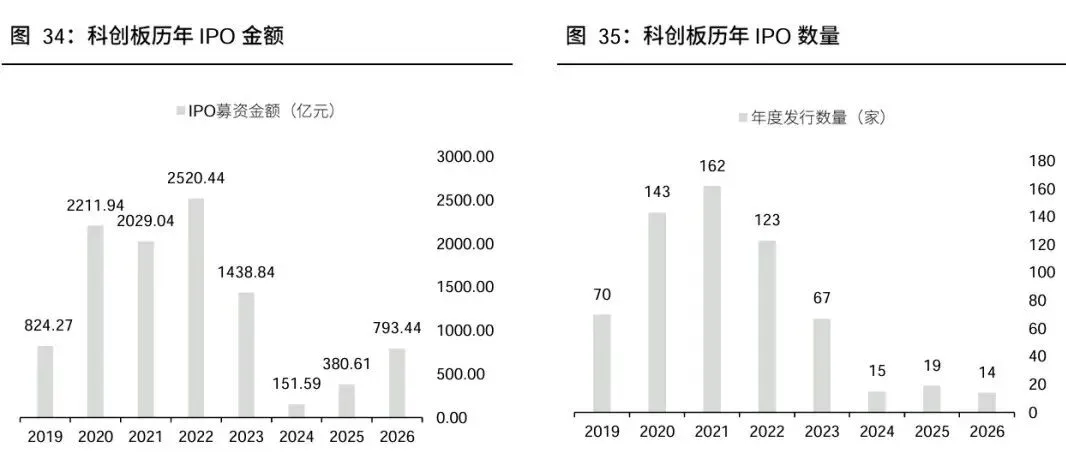
保荐跟投业务赚的是快钱、弹性大。这是券商最容易被忽略的一块,因为它直接挂钩两个变量,IPO 数量×上市后股价,两个同时放大。
数据来源:Choice
2025年至2026年8月,保荐机构跟投限售期尚未届满的科创板公司中,有10家券商另类子公司账面浮盈,合计153.14亿元;
2021年至2026年6月,主要券商另类子公司累计解禁跟投项目314个,解禁市值约292.31亿元;
宇树科技由中信证券独家保荐,旗下中信证券投资以150.80元/股获配80.89万股,跟投成本约1.22亿元,锁定期24个月。按2026年9月18日收盘价515元计算,这笔持仓市值约4.16亿元,浮盈约3亿。
数据来源:Choice
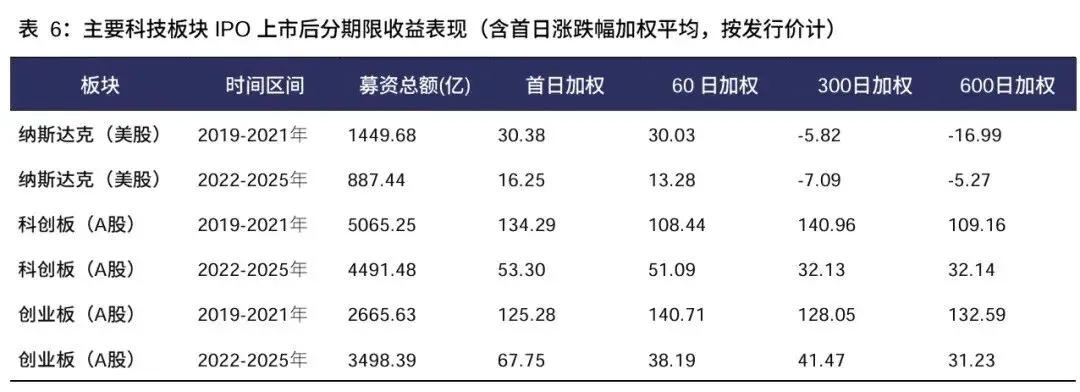
不过高发行溢价并不必然稳定转化为长期回报,纳斯达克样本里,不少公司上市跟投600日后累计收益就转负了。跟投赚的是"周期+定价"的钱,不能简单线性外推。最终能落袋多少,还是要看IPO供给、发行定价、锁定期内的股价,以及解禁时的处置节奏。
数据来源:Choice
五、哪些券商受益
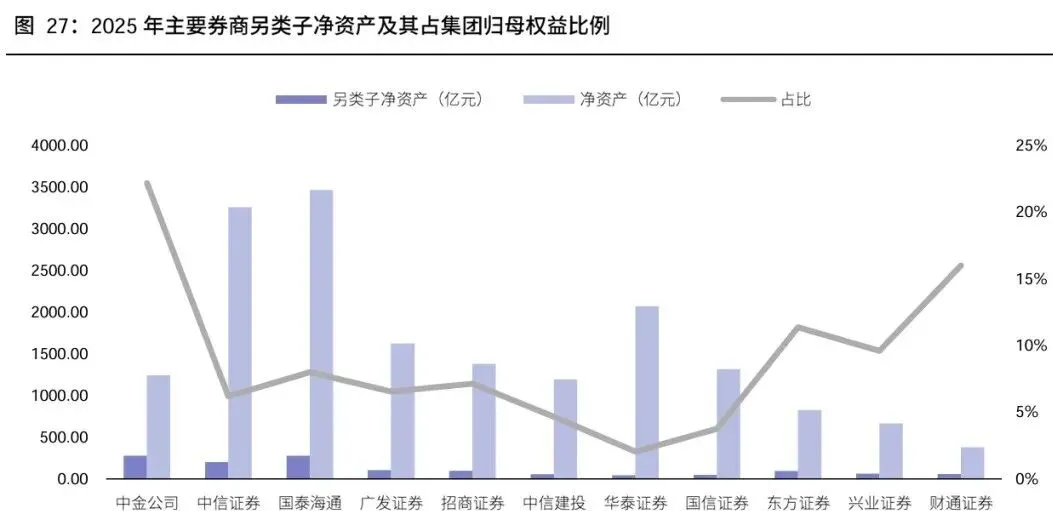
股权投资这块,目前总体上还是券商集团的增量收益和利润弹性,不是决定盈利趋势的主线。多数券商另类子的净资产占集团归母权益不到10%,波动总体可控,这是好事,但也意味着别指望它单独改变一家公司的命运。
数据来源:公司年度报告
所以判断顺序应该是先看主业(财富管理、机构交易、投资银行)稳不稳,再看股权投资能贡献多少弹性。
然后是两类可看的方向:
一是一级业务综合能力强、四条都占的头部券商,私募股权管理基础、科技投行项目储备、另类投资的资本实力、多元化退出能力。券商系PE的先发优势在品牌、政府与产业资本合作、项目积累和退出业绩上已经形成一定壁垒,新增资源大概率还会向头部集中。
二是直投业务突出、把较多资本压在股权投资上的中小券商。资本规模决定绝对收益,中小券商绝对体量比不过头部,但因为利润基数低,在科技资产上行阶段会释放出更高的相对弹性。
说到底,券商这个行业过去被讨论最多的是佣金战和牌照价值。往后几年,更值得盯的可能是谁手里攥着中国最贵的那一批科技公司的股权。
回答这个问题,不需要你去预测下一轮牛市什么时候来。
风险提示:本文内容基于公开资料整理,不构成投资建议。市场有风险,投资需谨慎。

发表评论
发表评论: