
 研报速递
来源:锋行链盟
以下是内容详情
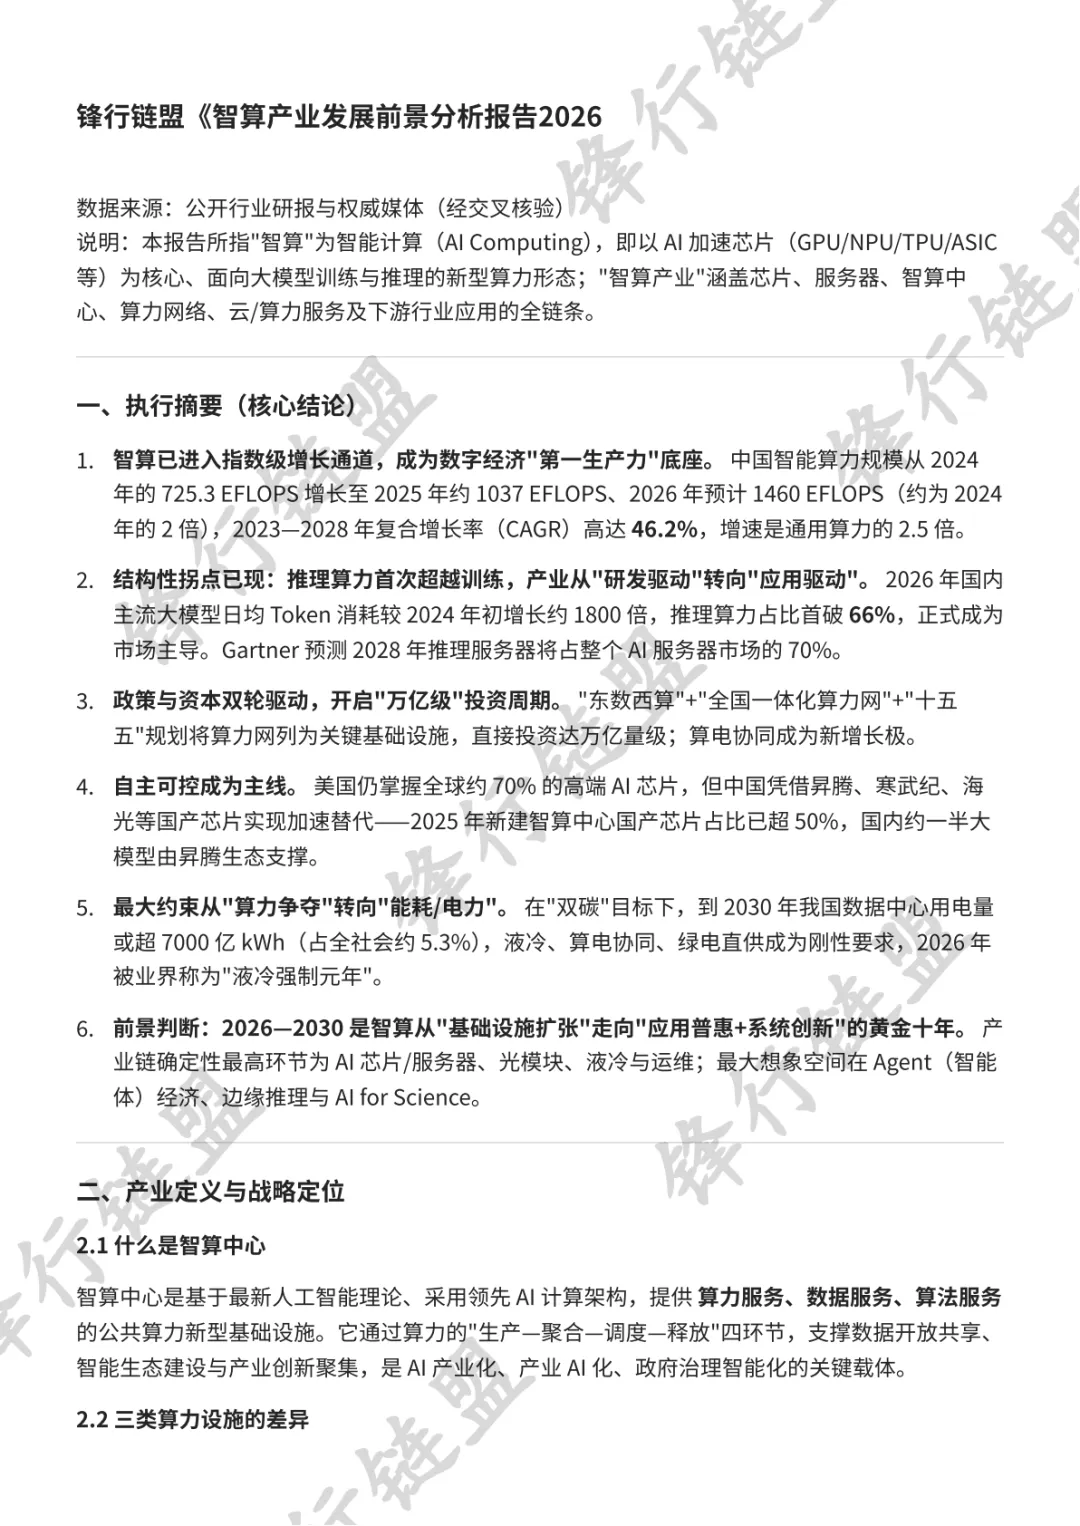
锋行链盟《智算产业发展前景分析报告2026》
数据来源:公开行业研报与权威媒体(经交叉核验) 说明:本报告所指"智算"为智能计算(AI Computing),即以 AI 加速芯片(GPU/NPU/TPU/ASIC 等)为核心、面向大模型训练与推理的新型算力形态;"智算产业"涵盖芯片、服务器、智算中心、算力网络、云/算力服务及下游行业应用的全链条。
一、执行摘要(核心结论)
- 智算已进入指数级增长通道,成为数字经济"第一生产力"底座。
中国智能算力规模从 2024 年的 725.3 EFLOPS 增长至 2025 年约 1037 EFLOPS、2026 年预计 1460 EFLOPS(约为 2024 年的 2 倍),2023—2028 年复合增长率(CAGR)高达 46.2%,增速是通用算力的 2.5 倍。 - 结构性拐点已现:推理算力首次超越训练,产业从"研发驱动"转向"应用驱动"。
2026 年国内主流大模型日均 Token 消耗较 2024 年初增长约 1800 倍,推理算力占比首破 66%,正式成为市场主导。Gartner 预测 2028 年推理服务器将占整个 AI 服务器市场的 70%。 - 政策与资本双轮驱动,开启"万亿级"投资周期。
"东数西算"+"全国一体化算力网"+"十五五"规划将算力网列为关键基础设施,直接投资达万亿量级;算电协同成为新增长极。 - 自主可控成为主线。
美国仍掌握全球约 70% 的高端 AI 芯片,但中国凭借昇腾、寒武纪、海光等国产芯片实现加速替代——2025 年新建智算中心国产芯片占比已超 50%,国内约一半大模型由昇腾生态支撑。 - 最大约束从"算力争夺"转向"能耗/电力"。
在"双碳"目标下,到 2030 年我国数据中心用电量或超 7000 亿 kWh(占全社会约 5.3%),液冷、算电协同、绿电直供成为刚性要求,2026 年被业界称为"液冷强制元年"。 - 前景判断:2026—2030 是智算从"基础设施扩张"走向"应用普惠+系统创新"的黄金十年。
产业链确定性最高环节为 AI 芯片/服务器、光模块、液冷与运维;最大想象空间在 Agent(智能体)经济、边缘推理与 AI for Science。
二、产业定义与战略定位
2.1 什么是智算中心
智算中心是基于最新人工智能理论、采用领先 AI 计算架构,提供 算力服务、数据服务、算法服务 的公共算力新型基础设施。它通过算力的"生产—聚合—调度—释放"四环节,支撑数据开放共享、智能生态建设与产业创新聚集,是 AI 产业化、产业 AI 化、政府治理智能化的关键载体。
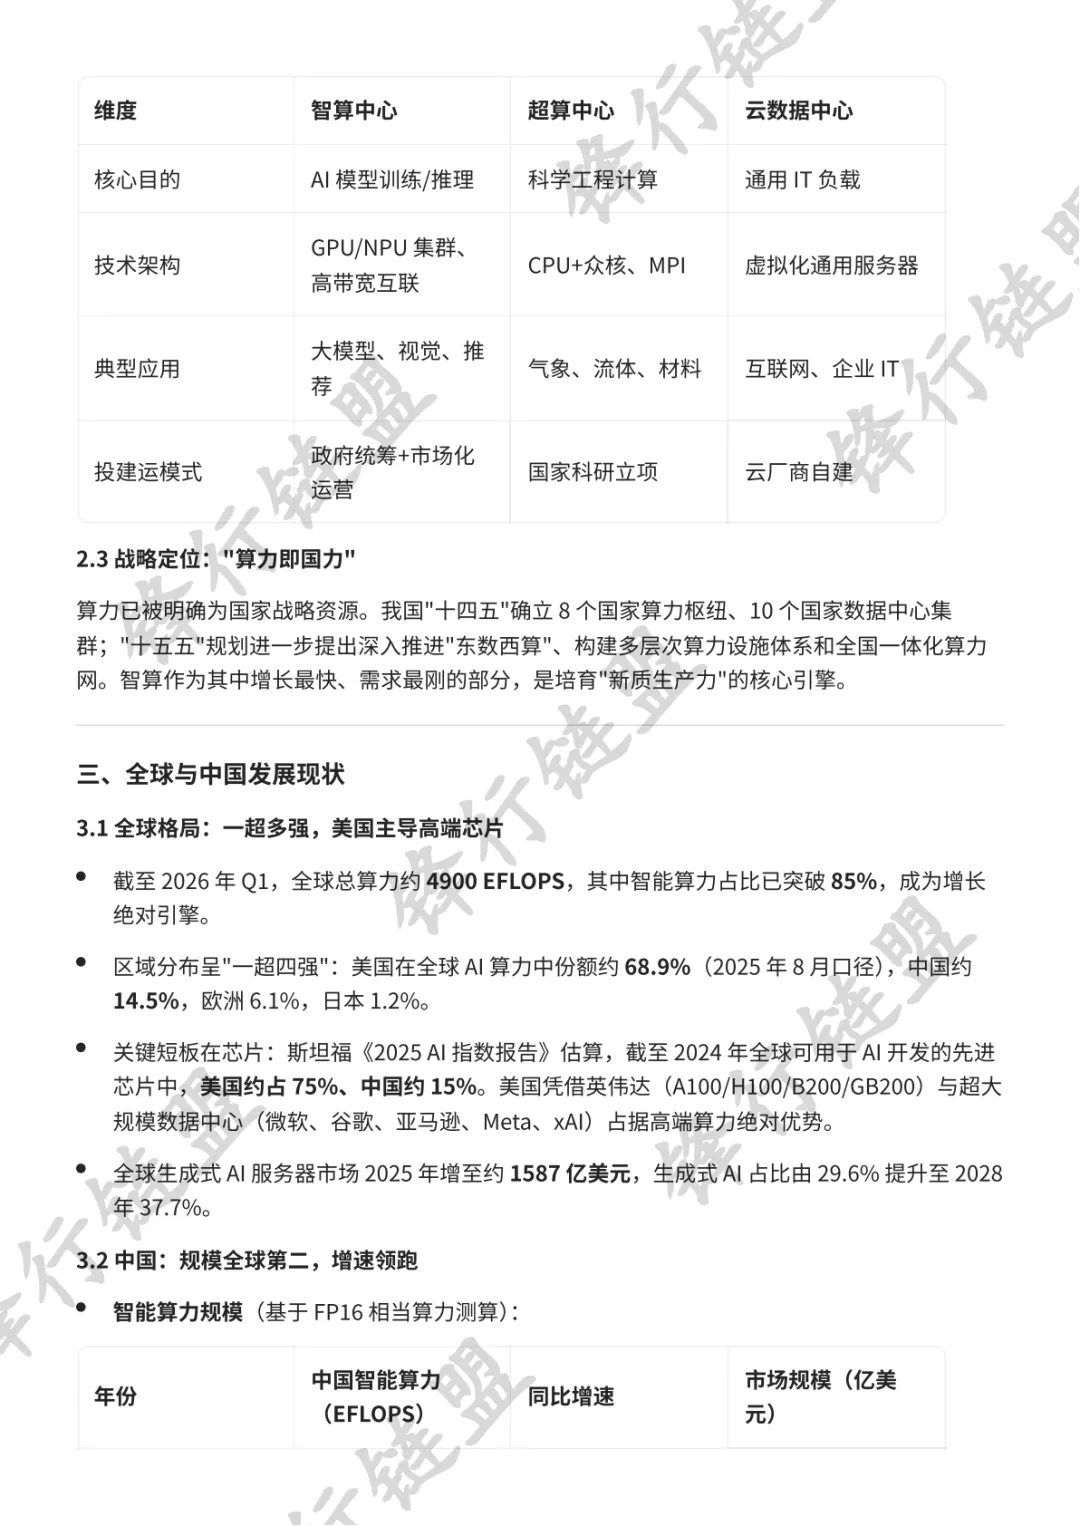
2.2 三类算力设施的差异
维度 | 智算中心 | 超算中心 | 云数据中心 |
核心目的 | AI 模型训练/推理 | 科学工程计算 | 通用 IT 负载 |
技术架构 | GPU/NPU 集群、高带宽互联 | CPU+众核、MPI | 虚拟化通用服务器 |
典型应用 | 大模型、视觉、推荐 | 气象、流体、材料 | 互联网、企业 IT |
投建运模式 | 政府统筹+市场化运营 | 国家科研立项 | 云厂商自建 |
2.3 战略定位:"算力即国力"
算力已被明确为国家战略资源。我国"十四五"确立 8 个国家算力枢纽、10 个国家数据中心集群;"十五五"规划进一步提出深入推进"东数西算"、构建多层次算力设施体系和全国一体化算力网。智算作为其中增长最快、需求最刚的部分,是培育"新质生产力"的核心引擎。
三、全球与中国发展现状
3.1 全球格局:一超多强,美国主导高端芯片
截至 2026 年 Q1,全球总算力约 4900 EFLOPS,其中智能算力占比已突破 85%,成为增长绝对引擎。 区域分布呈"一超四强":美国在全球 AI 算力中份额约 68.9%(2025 年 8 月口径),中国约 14.5%,欧洲 6.1%,日本 1.2%。 关键短板在芯片:斯坦福《2025 AI 指数报告》估算,截至 2024 年全球可用于 AI 开发的先进芯片中,美国约占 75%、中国约 15%。美国凭借英伟达(A100/H100/B200/GB200)与超大规模数据中心(微软、谷歌、亚马逊、Meta、xAI)占据高端算力绝对优势。 全球生成式 AI 服务器市场 2025 年增至约 1587 亿美元,生成式 AI 占比由 29.6% 提升至 2028 年 37.7%。
3.2 中国:规模全球第二,增速领跑
- 智能算力规模
(基于 FP16 相当算力测算):
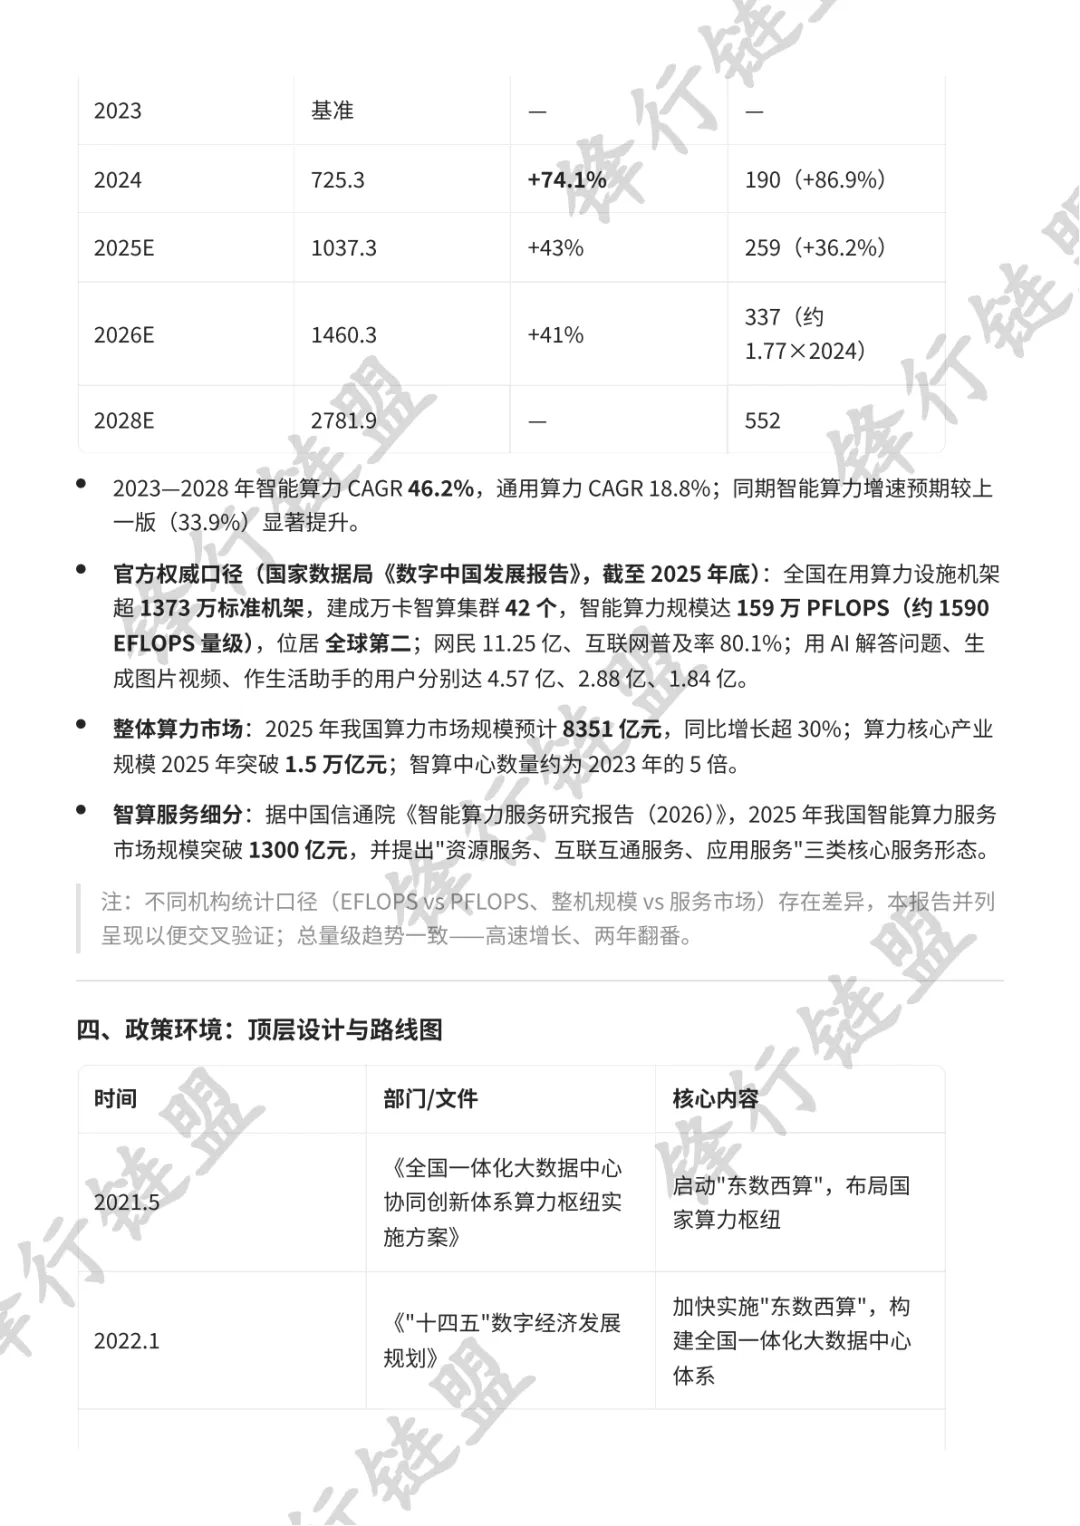
年份 | 中国智能算力(EFLOPS) | 同比增速 | 市场规模(亿美元) |
2023 | 基准 | — | — |
2024 | 725.3 | +74.1% | 190(+86.9%) |
2025E | 1037.3 | +43% | 259(+36.2%) |
2026E | 1460.3 | +41% | 337(约 1.77×2024) |
2028E | 2781.9 | — | 552 |
2023—2028 年智能算力 CAGR 46.2%,通用算力 CAGR 18.8%;同期智能算力增速预期较上一版(33.9%)显著提升。 - 官方权威口径(国家数据局《数字中国发展报告》,截至 2025 年底)
:全国在用算力设施机架超 1373 万标准机架,建成万卡智算集群 42 个,智能算力规模达 159 万 PFLOPS(约 1590 EFLOPS 量级),位居 全球第二;网民 11.25 亿、互联网普及率 80.1%;用 AI 解答问题、生成图片视频、作生活助手的用户分别达 4.57 亿、2.88 亿、1.84 亿。 - 整体算力市场
:2025 年我国算力市场规模预计 8351 亿元,同比增长超 30%;算力核心产业规模 2025 年突破 1.5 万亿元;智算中心数量约为 2023 年的 5 倍。 - 智算服务细分
:据中国信通院《智能算力服务研究报告(2026)》,2025 年我国智能算力服务市场规模突破 1300 亿元,并提出"资源服务、互联互通服务、应用服务"三类核心服务形态。
注:不同机构统计口径(EFLOPS vs PFLOPS、整机规模 vs 服务市场)存在差异,本报告并列呈现以便交叉验证;总量级趋势一致——高速增长、两年翻番。
四、政策环境:顶层设计与路线图
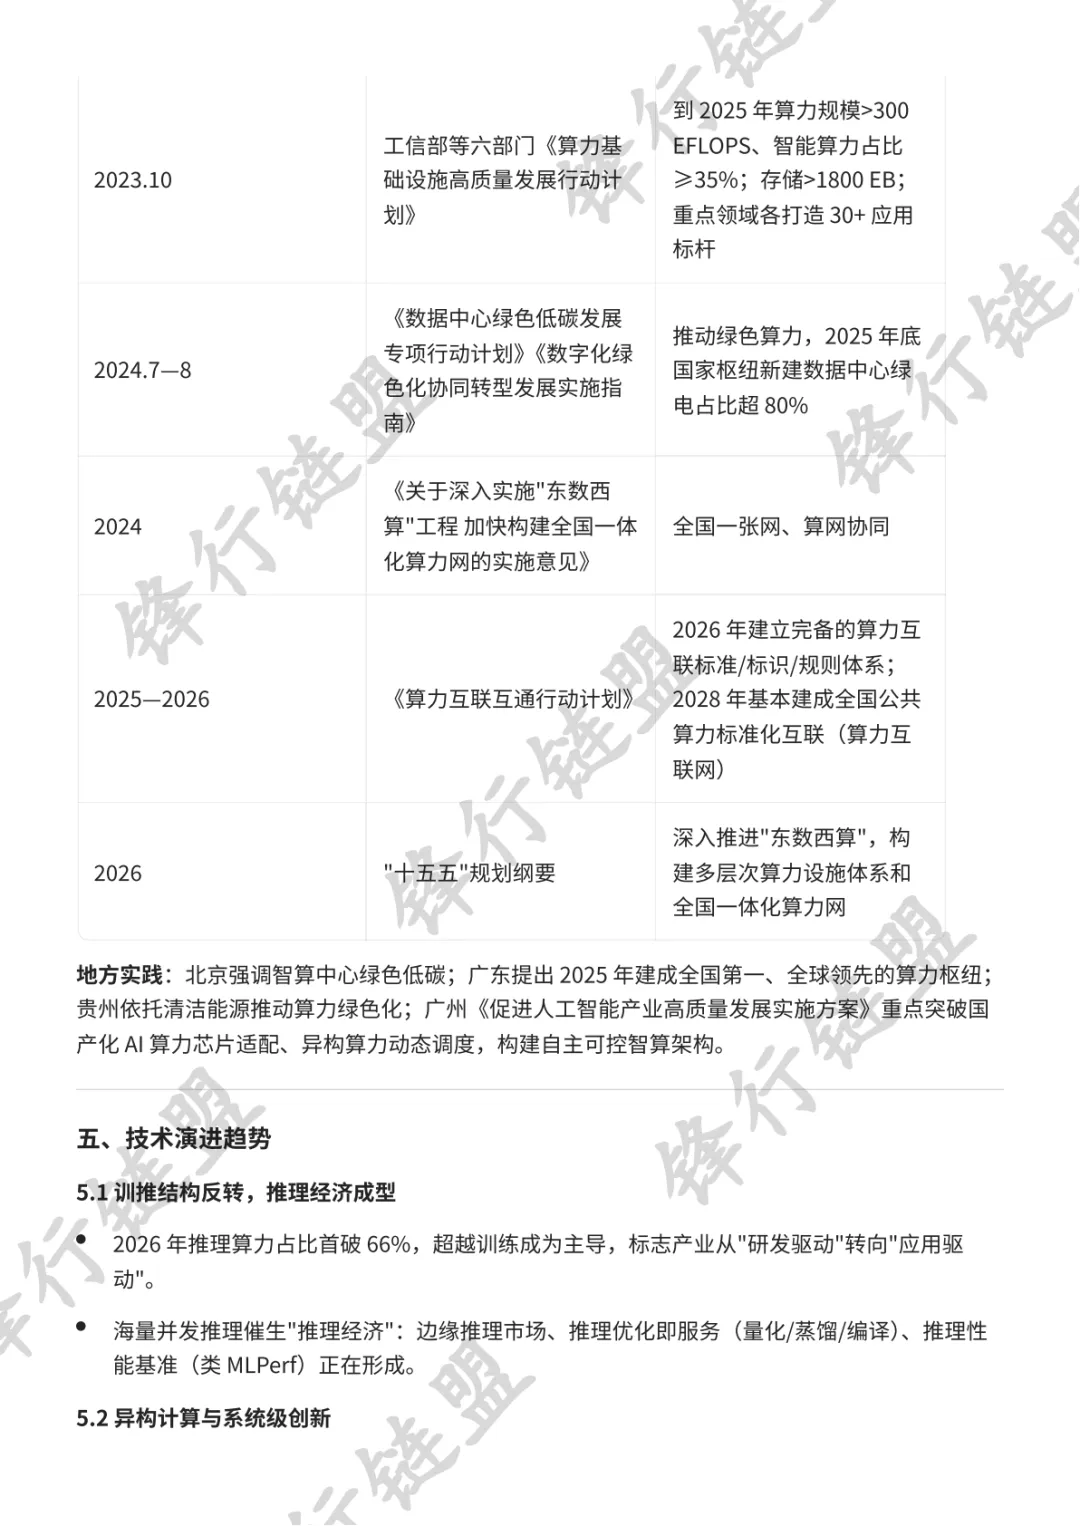
时间 | 部门/文件 | 核心内容 |
2021.5 | 《全国一体化大数据中心协同创新体系算力枢纽实施方案》 | 启动"东数西算",布局国家算力枢纽 |
2022.1 | 《"十四五"数字经济发展规划》 | 加快实施"东数西算",构建全国一体化大数据中心体系 |
2023.10 | 工信部等六部门《算力基础设施高质量发展行动计划》 | 到 2025 年算力规模>300 EFLOPS、智能算力占比≥35%;存储>1800 EB;重点领域各打造 30+ 应用标杆 |
2024.7—8 | 《数据中心绿色低碳发展专项行动计划》《数字化绿色化协同转型发展实施指南》 | 推动绿色算力,2025 年底国家枢纽新建数据中心绿电占比超 80% |
2024 | 《关于深入实施"东数西算"工程 加快构建全国一体化算力网的实施意见》 | 全国一张网、算网协同 |
2025—2026 | 《算力互联互通行动计划》 | 2026 年建立完备的算力互联标准/标识/规则体系;2028 年基本建成全国公共算力标准化互联(算力互联网) |
2026 | "十五五"规划纲要 | 深入推进"东数西算",构建多层次算力设施体系和全国一体化算力网 |
地方实践:北京强调智算中心绿色低碳;广东提出 2025 年建成全国第一、全球领先的算力枢纽;贵州依托清洁能源推动算力绿色化;广州《促进人工智能产业高质量发展实施方案》重点突破国产化 AI 算力芯片适配、异构算力动态调度,构建自主可控智算架构。
五、技术演进趋势
5.1 训推结构反转,推理经济成型
2026 年推理算力占比首破 66%,超越训练成为主导,标志产业从"研发驱动"转向"应用驱动"。 海量并发推理催生"推理经济":边缘推理市场、推理优化即服务(量化/蒸馏/编译)、推理性能基准(类 MLPerf)正在形成。
5.2 异构计算与系统级创新
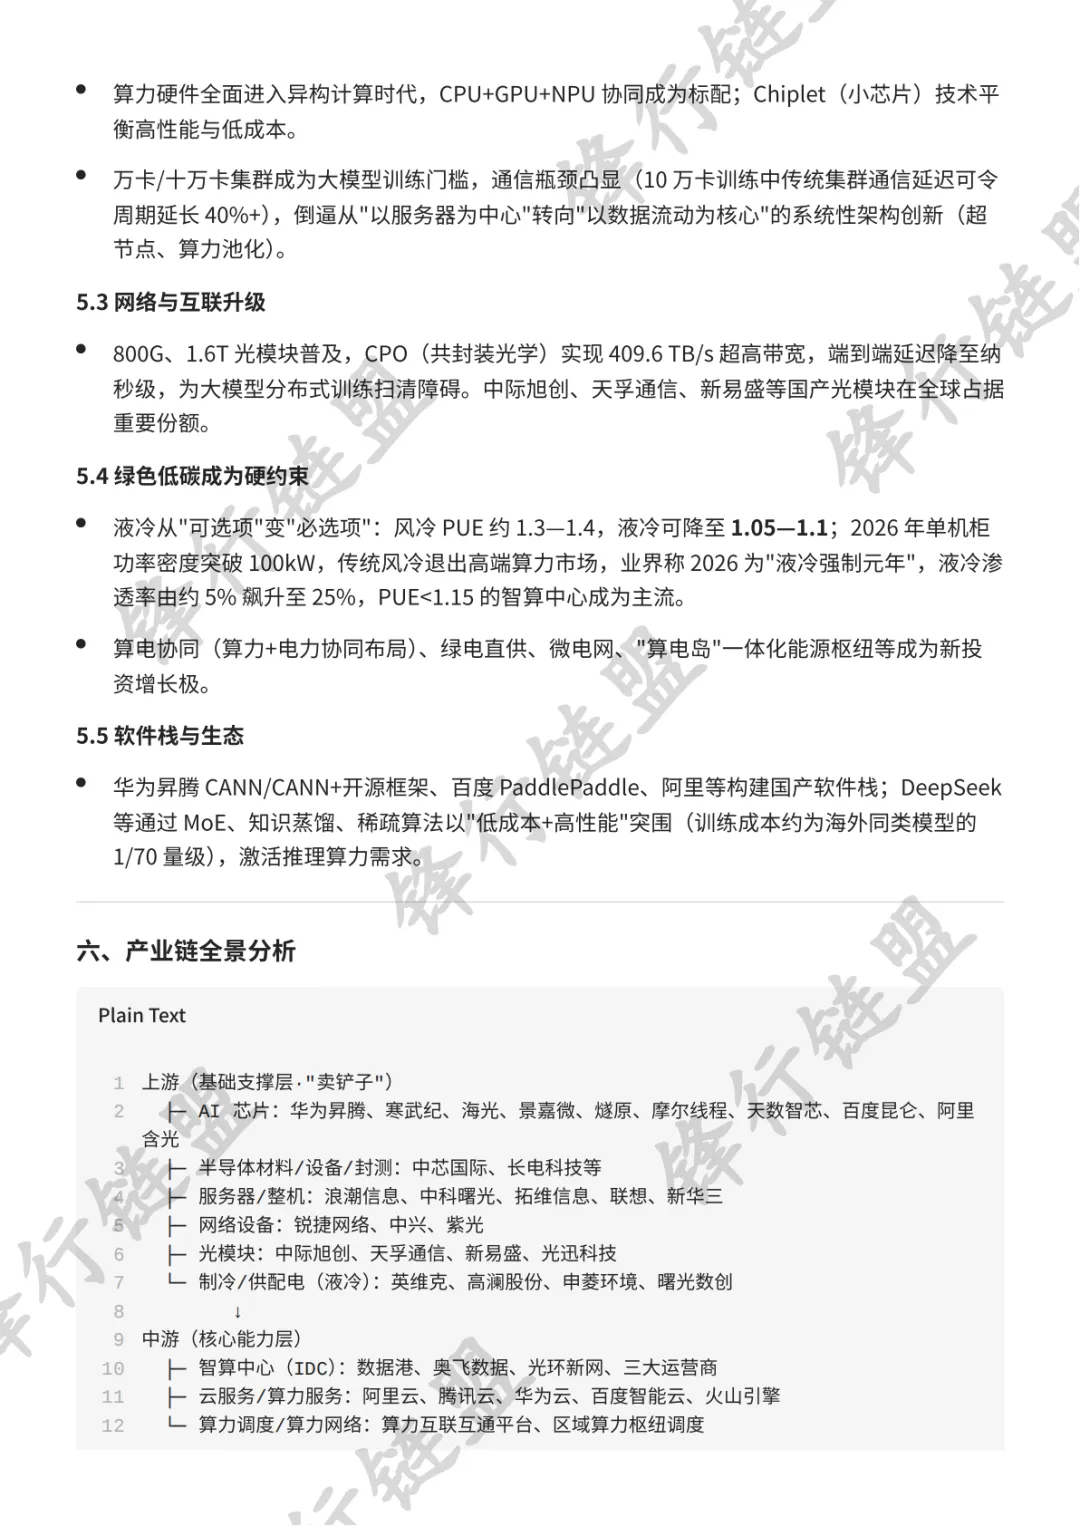
算力硬件全面进入异构计算时代,CPU+GPU+NPU 协同成为标配;Chiplet(小芯片)技术平衡高性能与低成本。 万卡/十万卡集群成为大模型训练门槛,通信瓶颈凸显(10 万卡训练中传统集群通信延迟可令周期延长 40%+),倒逼从"以服务器为中心"转向"以数据流动为核心"的系统性架构创新(超节点、算力池化)。
5.3 网络与互联升级
800G、1.6T 光模块普及,CPO(共封装光学)实现 409.6 TB/s 超高带宽,端到端延迟降至纳秒级,为大模型分布式训练扫清障碍。中际旭创、天孚通信、新易盛等国产光模块在全球占据重要份额。
5.4 绿色低碳成为硬约束
液冷从"可选项"变"必选项":风冷 PUE 约 1.3—1.4,液冷可降至 1.05—1.1;2026 年单机柜功率密度突破 100kW,传统风冷退出高端算力市场,业界称 2026 为"液冷强制元年",液冷渗透率由约 5% 飙升至 25%,PUE<1.15 的智算中心成为主流。 算电协同(算力+电力协同布局)、绿电直供、微电网、"算电岛"一体化能源枢纽等成为新投资增长极。
5.5 软件栈与生态
华为昇腾 CANN/CANN+开源框架、百度 PaddlePaddle、阿里等构建国产软件栈;DeepSeek 等通过 MoE、知识蒸馏、稀疏算法以"低成本+高性能"突围(训练成本约为海外同类模型的 1/70 量级),激活推理算力需求。
六、产业链全景分析
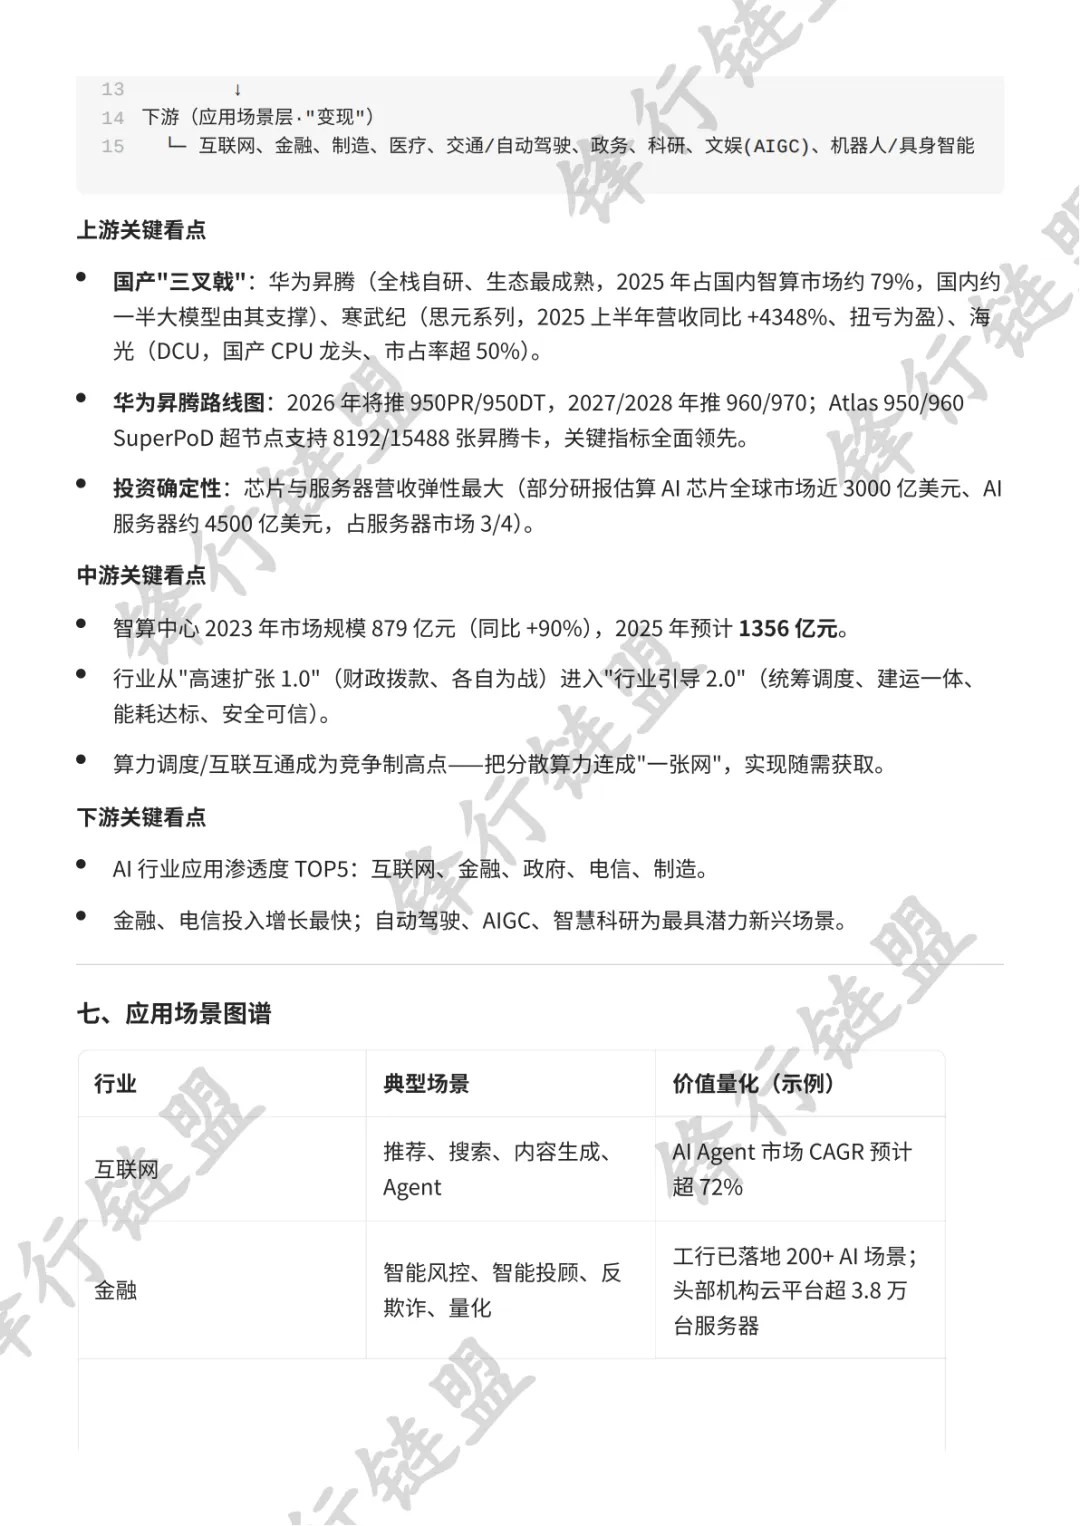
上游(基础支撑层·"卖铲子") ├─ AI 芯片:华为昇腾、寒武纪、海光、景嘉微、燧原、摩尔线程、天数智芯、百度昆仑、阿里含光 ├─ 半导体材料/设备/封测:中芯国际、长电科技等 ├─ 服务器/整机:浪潮信息、中科曙光、拓维信息、联想、新华三 ├─ 网络设备:锐捷网络、中兴、紫光 ├─ 光模块:中际旭创、天孚通信、新易盛、光迅科技 └─ 制冷/供配电(液冷):英维克、高澜股份、申菱环境、曙光数创 ↓中游(核心能力层) ├─ 智算中心(IDC):数据港、奥飞数据、光环新网、三大运营商 ├─ 云服务/算力服务:阿里云、腾讯云、华为云、百度智能云、火山引擎 └─ 算力调度/算力网络:算力互联互通平台、区域算力枢纽调度 ↓下游(应用场景层·"变现") └─ 互联网、金融、制造、医疗、交通/自动驾驶、政务、科研、文娱(AIGC)、机器人/具身智能上游关键看点
- 国产"三叉戟"
:华为昇腾(全栈自研、生态最成熟,2025 年占国内智算市场约 79%,国内约一半大模型由其支撑)、寒武纪(思元系列,2025 上半年营收同比 +4348%、扭亏为盈)、海光(DCU,国产 CPU 龙头、市占率超 50%)。 - 华为昇腾路线图
:2026 年将推 950PR/950DT,2027/2028 年推 960/970;Atlas 950/960 SuperPoD 超节点支持 8192/15488 张昇腾卡,关键指标全面领先。 - 投资确定性
:芯片与服务器营收弹性最大(部分研报估算 AI 芯片全球市场近 3000 亿美元、AI 服务器约 4500 亿美元,占服务器市场 3/4)。
中游关键看点
智算中心 2023 年市场规模 879 亿元(同比 +90%),2025 年预计 1356 亿元。 行业从"高速扩张 1.0"(财政拨款、各自为战)进入"行业引导 2.0"(统筹调度、建运一体、能耗达标、安全可信)。 算力调度/互联互通成为竞争制高点——把分散算力连成"一张网",实现随需获取。
下游关键看点
AI 行业应用渗透度 TOP5:互联网、金融、政府、电信、制造。 金融、电信投入增长最快;自动驾驶、AIGC、智慧科研为最具潜力新兴场景。
七、应用场景图谱
行业 | 典型场景 | 价值量化(示例) |
互联网 | 推荐、搜索、内容生成、Agent | AI Agent 市场 CAGR 预计超 72% |
金融 | 智能风控、智能投顾、反欺诈、量化 | 工行已落地 200+ AI 场景;头部机构云平台超 3.8 万台服务器 |
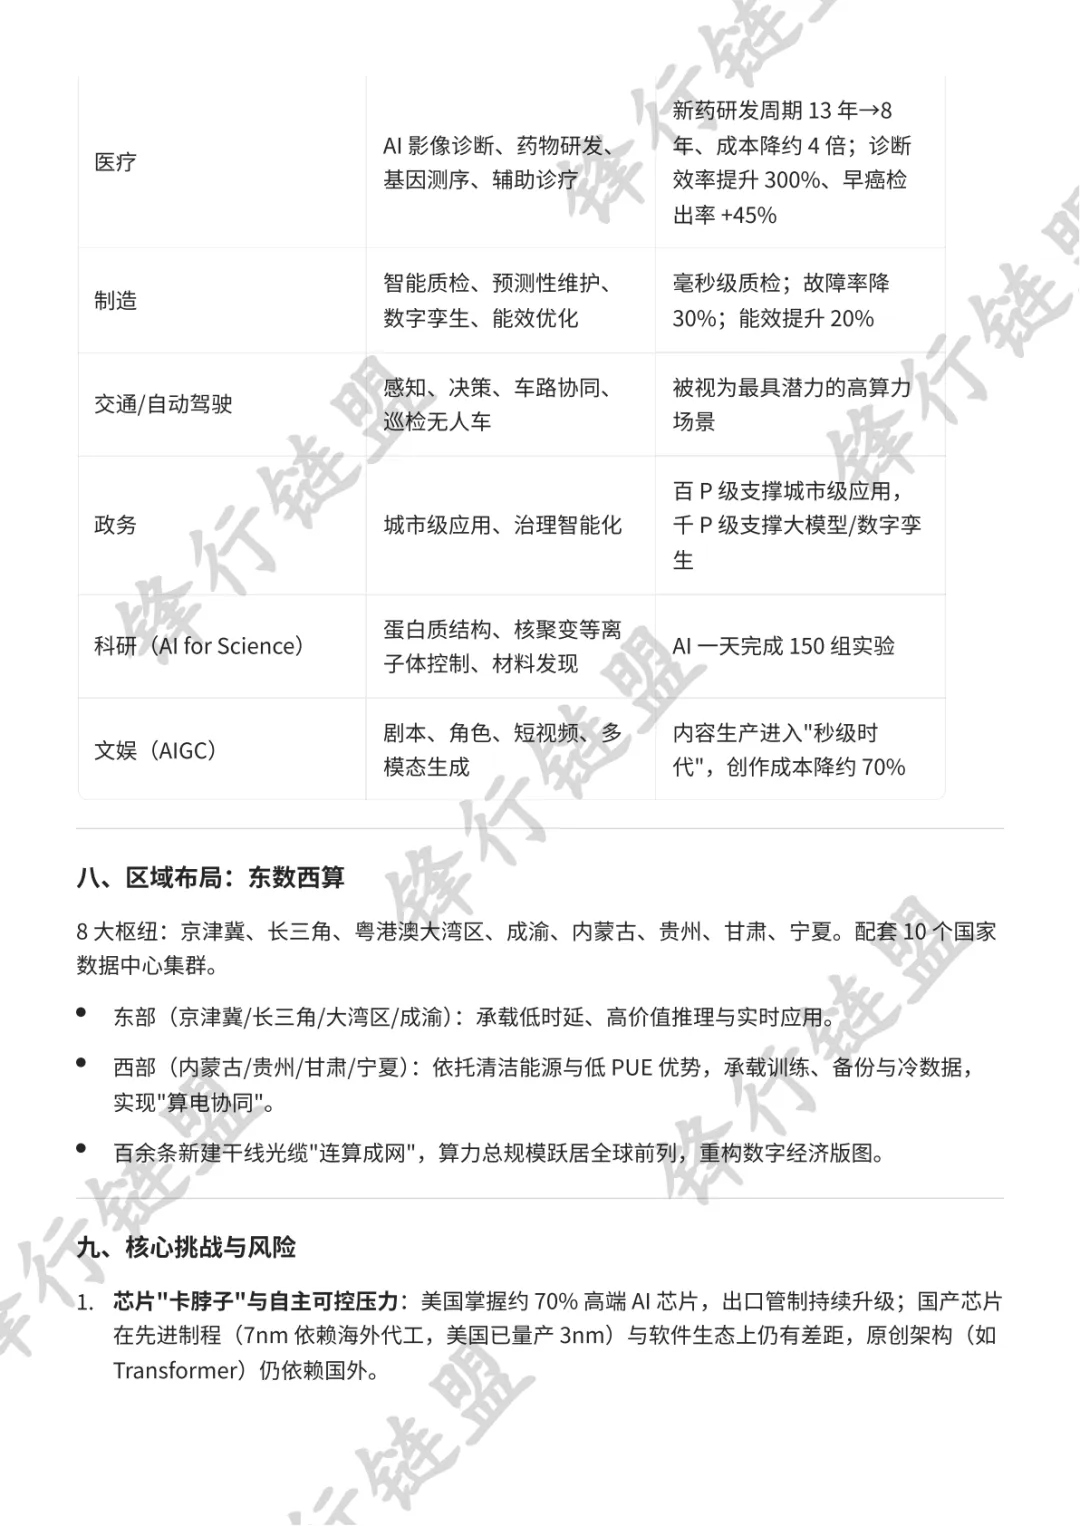
医疗 | AI 影像诊断、药物研发、基因测序、辅助诊疗 | 新药研发周期 13 年→8 年、成本降约 4 倍;诊断效率提升 300%、早癌检出率 +45% |
制造 | 智能质检、预测性维护、数字孪生、能效优化 | 毫秒级质检;故障率降 30%;能效提升 20% |
交通/自动驾驶 | 感知、决策、车路协同、巡检无人车 | 被视为最具潜力的高算力场景 |
政务 | 城市级应用、治理智能化 | 百 P 级支撑城市级应用,千 P 级支撑大模型/数字孪生 |
科研(AI for Science) | 蛋白质结构、核聚变等离子体控制、材料发现 | AI 一天完成 150 组实验 |
文娱(AIGC) | 剧本、角色、短视频、多模态生成 | 内容生产进入"秒级时代",创作成本降约 70% |
八、区域布局:东数西算
8 大枢纽:京津冀、长三角、粤港澳大湾区、成渝、内蒙古、贵州、甘肃、宁夏。配套 10 个国家数据中心集群。
东部(京津冀/长三角/大湾区/成渝):承载低时延、高价值推理与实时应用。 西部(内蒙古/贵州/甘肃/宁夏):依托清洁能源与低 PUE 优势,承载训练、备份与冷数据,实现"算电协同"。 百余条新建干线光缆"连算成网",算力总规模跃居全球前列,重构数字经济版图。
九、核心挑战与风险
- 芯片"卡脖子"与自主可控压力
:美国掌握约 70% 高端 AI 芯片,出口管制持续升级;国产芯片在先进制程(7nm 依赖海外代工,美国已量产 3nm)与软件生态上仍有差距,原创架构(如 Transformer)仍依赖国外。 - 能耗与电力约束
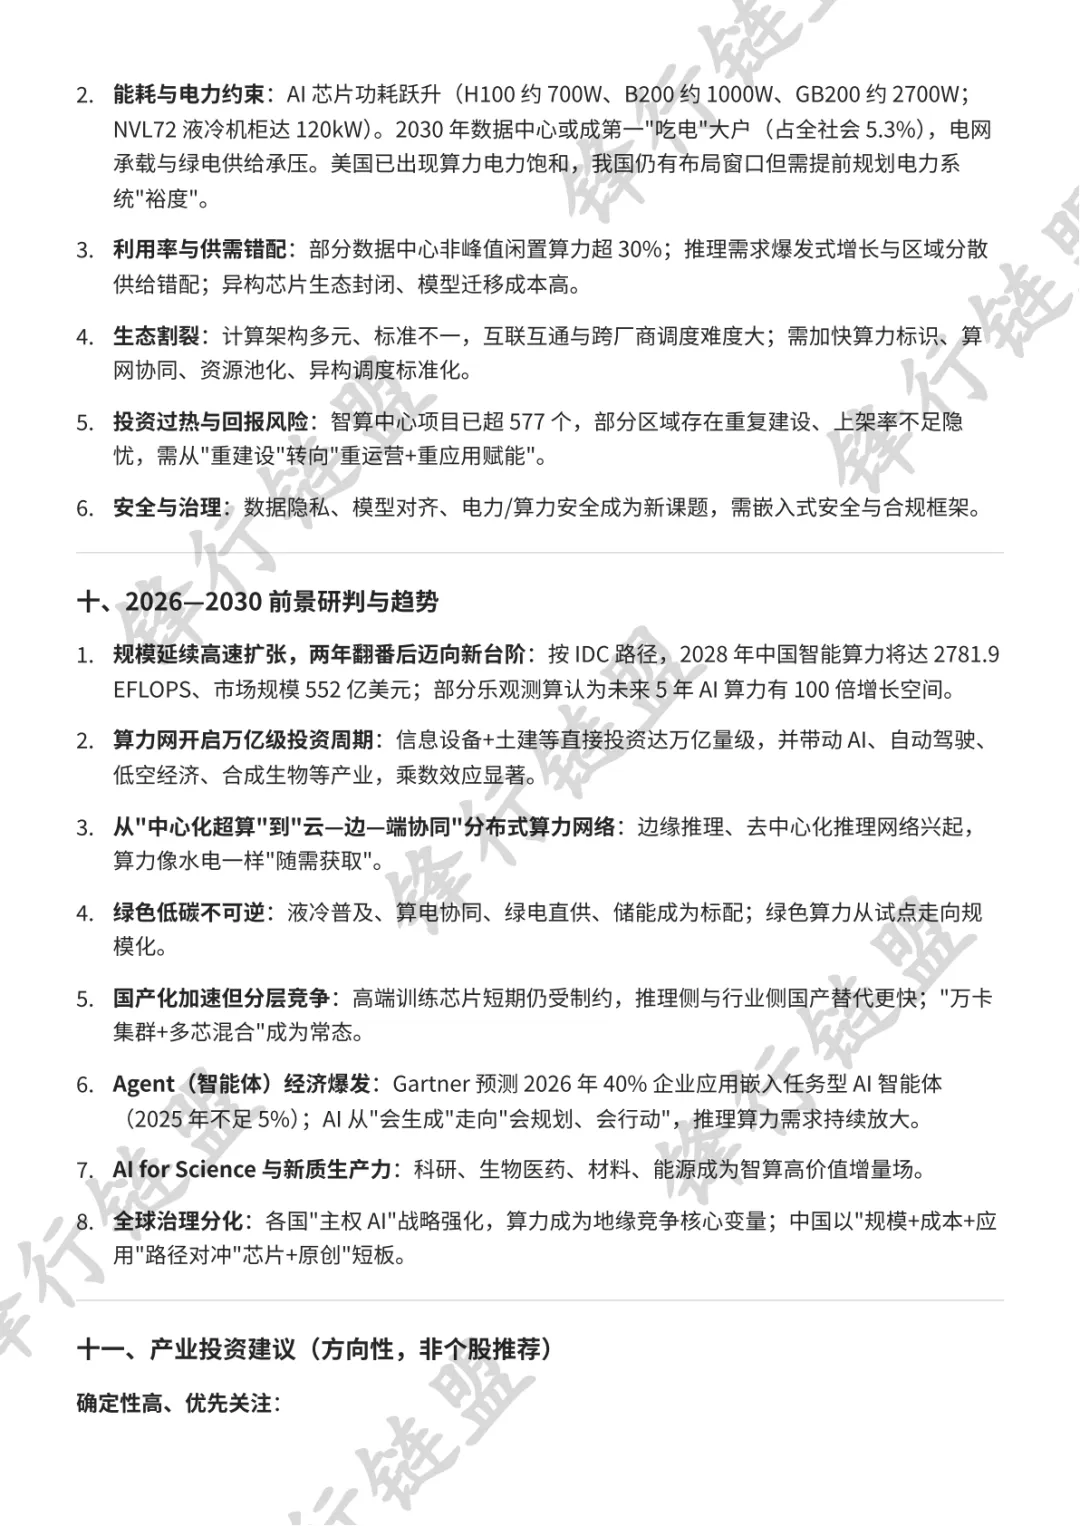
:AI 芯片功耗跃升(H100 约 700W、B200 约 1000W、GB200 约 2700W;NVL72 液冷机柜达 120kW)。2030 年数据中心或成第一"吃电"大户(占全社会 5.3%),电网承载与绿电供给承压。美国已出现算力电力饱和,我国仍有布局窗口但需提前规划电力系统"裕度"。 - 利用率与供需错配
:部分数据中心非峰值闲置算力超 30%;推理需求爆发式增长与区域分散供给错配;异构芯片生态封闭、模型迁移成本高。 - 生态割裂
:计算架构多元、标准不一,互联互通与跨厂商调度难度大;需加快算力标识、算网协同、资源池化、异构调度标准化。 - 投资过热与回报风险
:智算中心项目已超 577 个,部分区域存在重复建设、上架率不足隐忧,需从"重建设"转向"重运营+重应用赋能"。 - 安全与治理
:数据隐私、模型对齐、电力/算力安全成为新课题,需嵌入式安全与合规框架。
十、2026—2030 前景研判与趋势
- 规模延续高速扩张,两年翻番后迈向新台阶
:按 IDC 路径,2028 年中国智能算力将达 2781.9 EFLOPS、市场规模 552 亿美元;部分乐观测算认为未来 5 年 AI 算力有 100 倍增长空间。 - 算力网开启万亿级投资周期
:信息设备+土建等直接投资达万亿量级,并带动 AI、自动驾驶、低空经济、合成生物等产业,乘数效应显著。 - 从"中心化超算"到"云—边—端协同"分布式算力网络
:边缘推理、去中心化推理网络兴起,算力像水电一样"随需获取"。 - 绿色低碳不可逆
:液冷普及、算电协同、绿电直供、储能成为标配;绿色算力从试点走向规模化。 - 国产化加速但分层竞争
:高端训练芯片短期仍受制约,推理侧与行业侧国产替代更快;"万卡集群+多芯混合"成为常态。 - Agent(智能体)经济爆发
:Gartner 预测 2026 年 40% 企业应用嵌入任务型 AI 智能体(2025 年不足 5%);AI 从"会生成"走向"会规划、会行动",推理算力需求持续放大。 - AI for Science 与新质生产力
:科研、生物医药、材料、能源成为智算高价值增量场。 - 全球治理分化
:各国"主权 AI"战略强化,算力成为地缘竞争核心变量;中国以"规模+成本+应用"路径对冲"芯片+原创"短板。
十一、产业投资建议(方向性,非个股推荐)
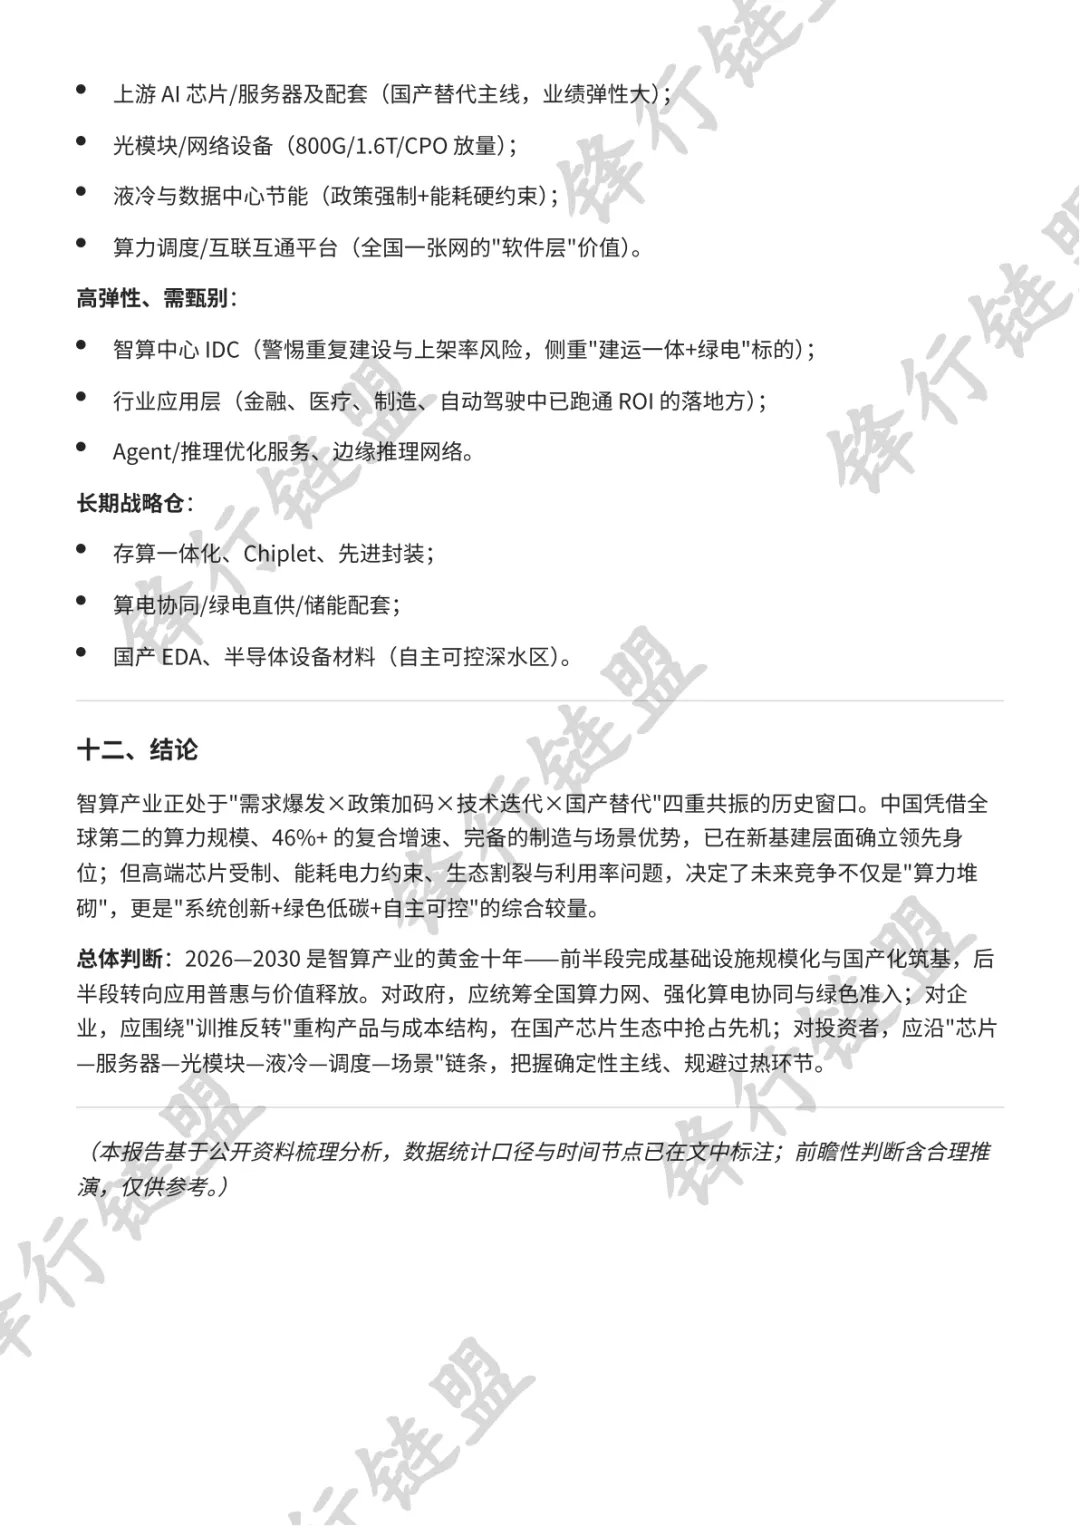
确定性高、优先关注:
上游 AI 芯片/服务器及配套(国产替代主线,业绩弹性大); 光模块/网络设备(800G/1.6T/CPO 放量); 液冷与数据中心节能(政策强制+能耗硬约束); 算力调度/互联互通平台(全国一张网的"软件层"价值)。
高弹性、需甄别:
智算中心 IDC(警惕重复建设与上架率风险,侧重"建运一体+绿电"标的); 行业应用层(金融、医疗、制造、自动驾驶中已跑通 ROI 的落地方); Agent/推理优化服务、边缘推理网络。
长期战略仓:
存算一体化、Chiplet、先进封装; 算电协同/绿电直供/储能配套; 国产 EDA、半导体设备材料(自主可控深水区)。
十二、结论
智算产业正处于"需求爆发×政策加码×技术迭代×国产替代"四重共振的历史窗口。中国凭借全球第二的算力规模、46%+ 的复合增速、完备的制造与场景优势,已在新基建层面确立领先身位;但高端芯片受制、能耗电力约束、生态割裂与利用率问题,决定了未来竞争不仅是"算力堆砌",更是"系统创新+绿色低碳+自主可控"的综合较量。
总体判断:2026—2030 是智算产业的黄金十年——前半段完成基础设施规模化与国产化筑基,后半段转向应用普惠与价值释放。对政府,应统筹全国算力网、强化算电协同与绿色准入;对企业,应围绕"训推反转"重构产品与成本结构,在国产芯片生态中抢占先机;对投资者,应沿"芯片—服务器—光模块—液冷—调度—场景"链条,把握确定性主线、规避过热环节。
发表评论
发表评论: